核心要点
- 软银集团 (SFTBY) 因取消美国AI数据中心的电力设备承诺而录得37亿美元亏损,引发市场对GE Vernova (GEV) 燃气轮机需求的担忧。
- 软银此前已预订了超过13吉瓦的涡轮机产能,其中大部分来自GE Vernova,但具体取消的金额尚未确认。GE Vernova表示,此公告对其业务没有财务影响。
- GE Vernova拥有122吉瓦的燃气设备合同在手,包括64吉瓦的确定订单和58吉瓦的产能预留,因此订单转化对其增长前景至关重要。
- 股价约780美元,对应34倍前瞻市盈率,GE Vernova看起来值得买入,因为更强的涡轮机定价和改善的利润率将支持未来的盈利增长。
埃隆·马斯克在11月6日声称软银"对其涡轮机订单违约"。四天后,软银披露了与其美国AI数据中心电力设备采购计划变更相关的37亿美元亏损。
据《华尔街日报》报道,软银在解除部分承诺之前,已预留了超过13吉瓦的燃气轮机产能,其中大部分来自GE Vernova。
但一位GE Vernova发言人告诉路透社:
"虽然我们无法评论具体的客户关系,但软银近期的公告对GE Vernova没有负面或正面的影响。"
这正是投资者需要理解的区别。软银面临财务损失,而GE Vernova表示其业务未受影响。更大的考验在于其他客户是否会继续将涡轮机预留转化为确定订单。
软银支付37亿美元重新考虑其涡轮机订单
软银11月10日的业绩显示,与其美国电力设备采购策略变更相关的亏损约为37亿美元。
其中约28.5亿美元涉及不可退还的预付款,另外8.8亿美元与合同修改和结算相关。
首席财务官后藤芳光驳斥了马斯克的违约指控,解释说软银在重新评估其采购计划之前,曾积极确保设备供应。
该公司还维持其更广泛的俄亥俄州基础设施雄心,包括一个计划中的9.2吉瓦天然气开发项目。
对GE Vernova而言,直接的后果似乎有限。不可退还的定金有助于保护供应商,而强劲的涡轮机需求可能使任何释放的制造产能服务于其他客户。
TIKR追踪了38位分析师对GE Vernova的看法。有多少人给出"买入"评级?
查看GE Vernova的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有这些都集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。
GE Vernova拥有122吉瓦合同在手,但其中58吉瓦仍为预留
截至9月底,GE Vernova拥有122吉瓦的燃气设备合同在手,包括64吉瓦的确定订单和58吉瓦的产能预留。
这意味着其合同在手产能的近48%尚未转化为确定的设备订单。
软银的决定说明了这种区别的重要性。当项目经济性发生变化时,客户可以放弃预留,即使定金不可退还。
尽管如此,GE Vernova仍在继续将承诺转化为订单。
在第三季度,该公司将13吉瓦的现有预留转化为确定订单。它还签署了11吉瓦的新燃气设备合同,包括3吉瓦的订单和8吉瓦的新预留。
管理层预计,到年底,合同在手的燃气设备产能将达到至少130吉瓦。
华尔街预计,GE Vernova的年收入将从2025年的381亿美元增长到2028年的大约613亿美元,年化增长率约为17%。
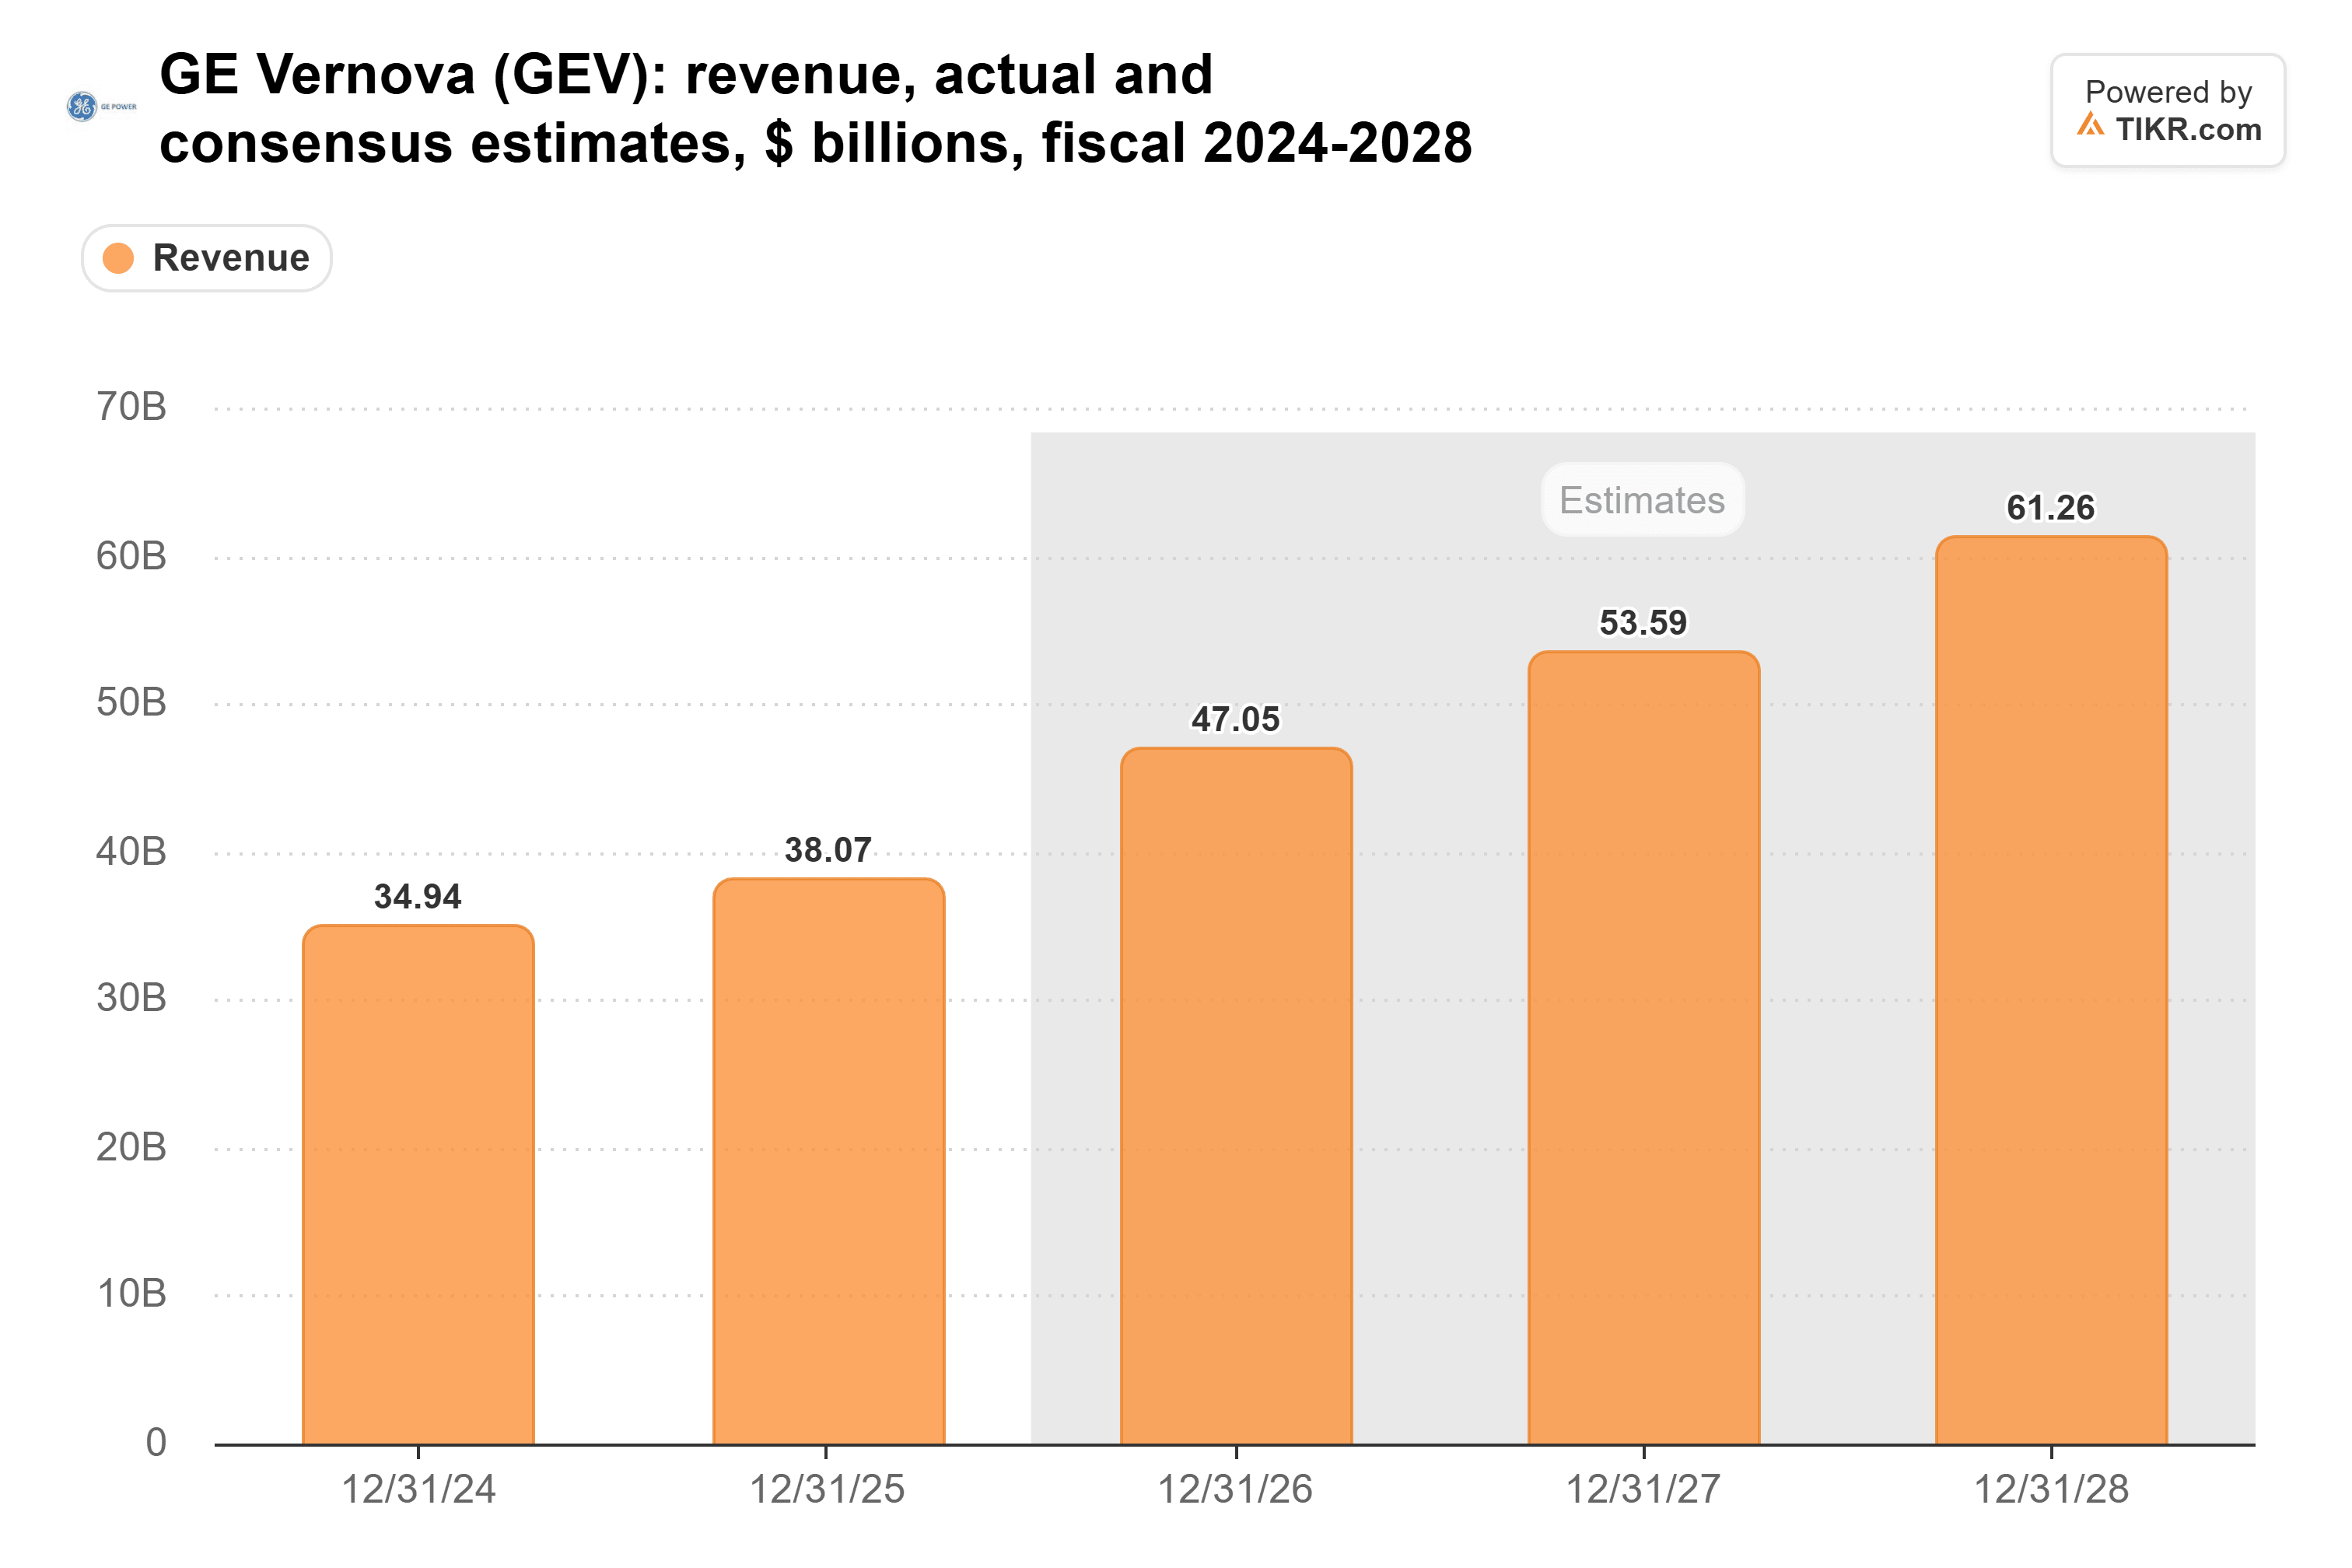
这些预测取决于将设备承诺转化为实际发货。持续的预留转化将增强投资理由,而广泛的取消则会削弱未来的收入可见性。
更高的涡轮机价格意味着更多利润仍在路上
GE Vernova的定价能力是软银取消订单可能长期影响有限的另一个原因。
在第三季度,新的燃气设备合同价格比2025年第四季度的水平高出20%以上。
管理层还预计,2026年燃气设备订单的每千瓦平均价格将比2025年高出约50%。
这些增长反映了紧张的制造产能和对发电设备的持续需求。
随着新合同进入生产阶段,更高的价格应能支持盈利能力。
根据TIKR的历史数据,GE Vernova的息税前利润率从2022年的负5.9%改善到2025年的大约5.6%。
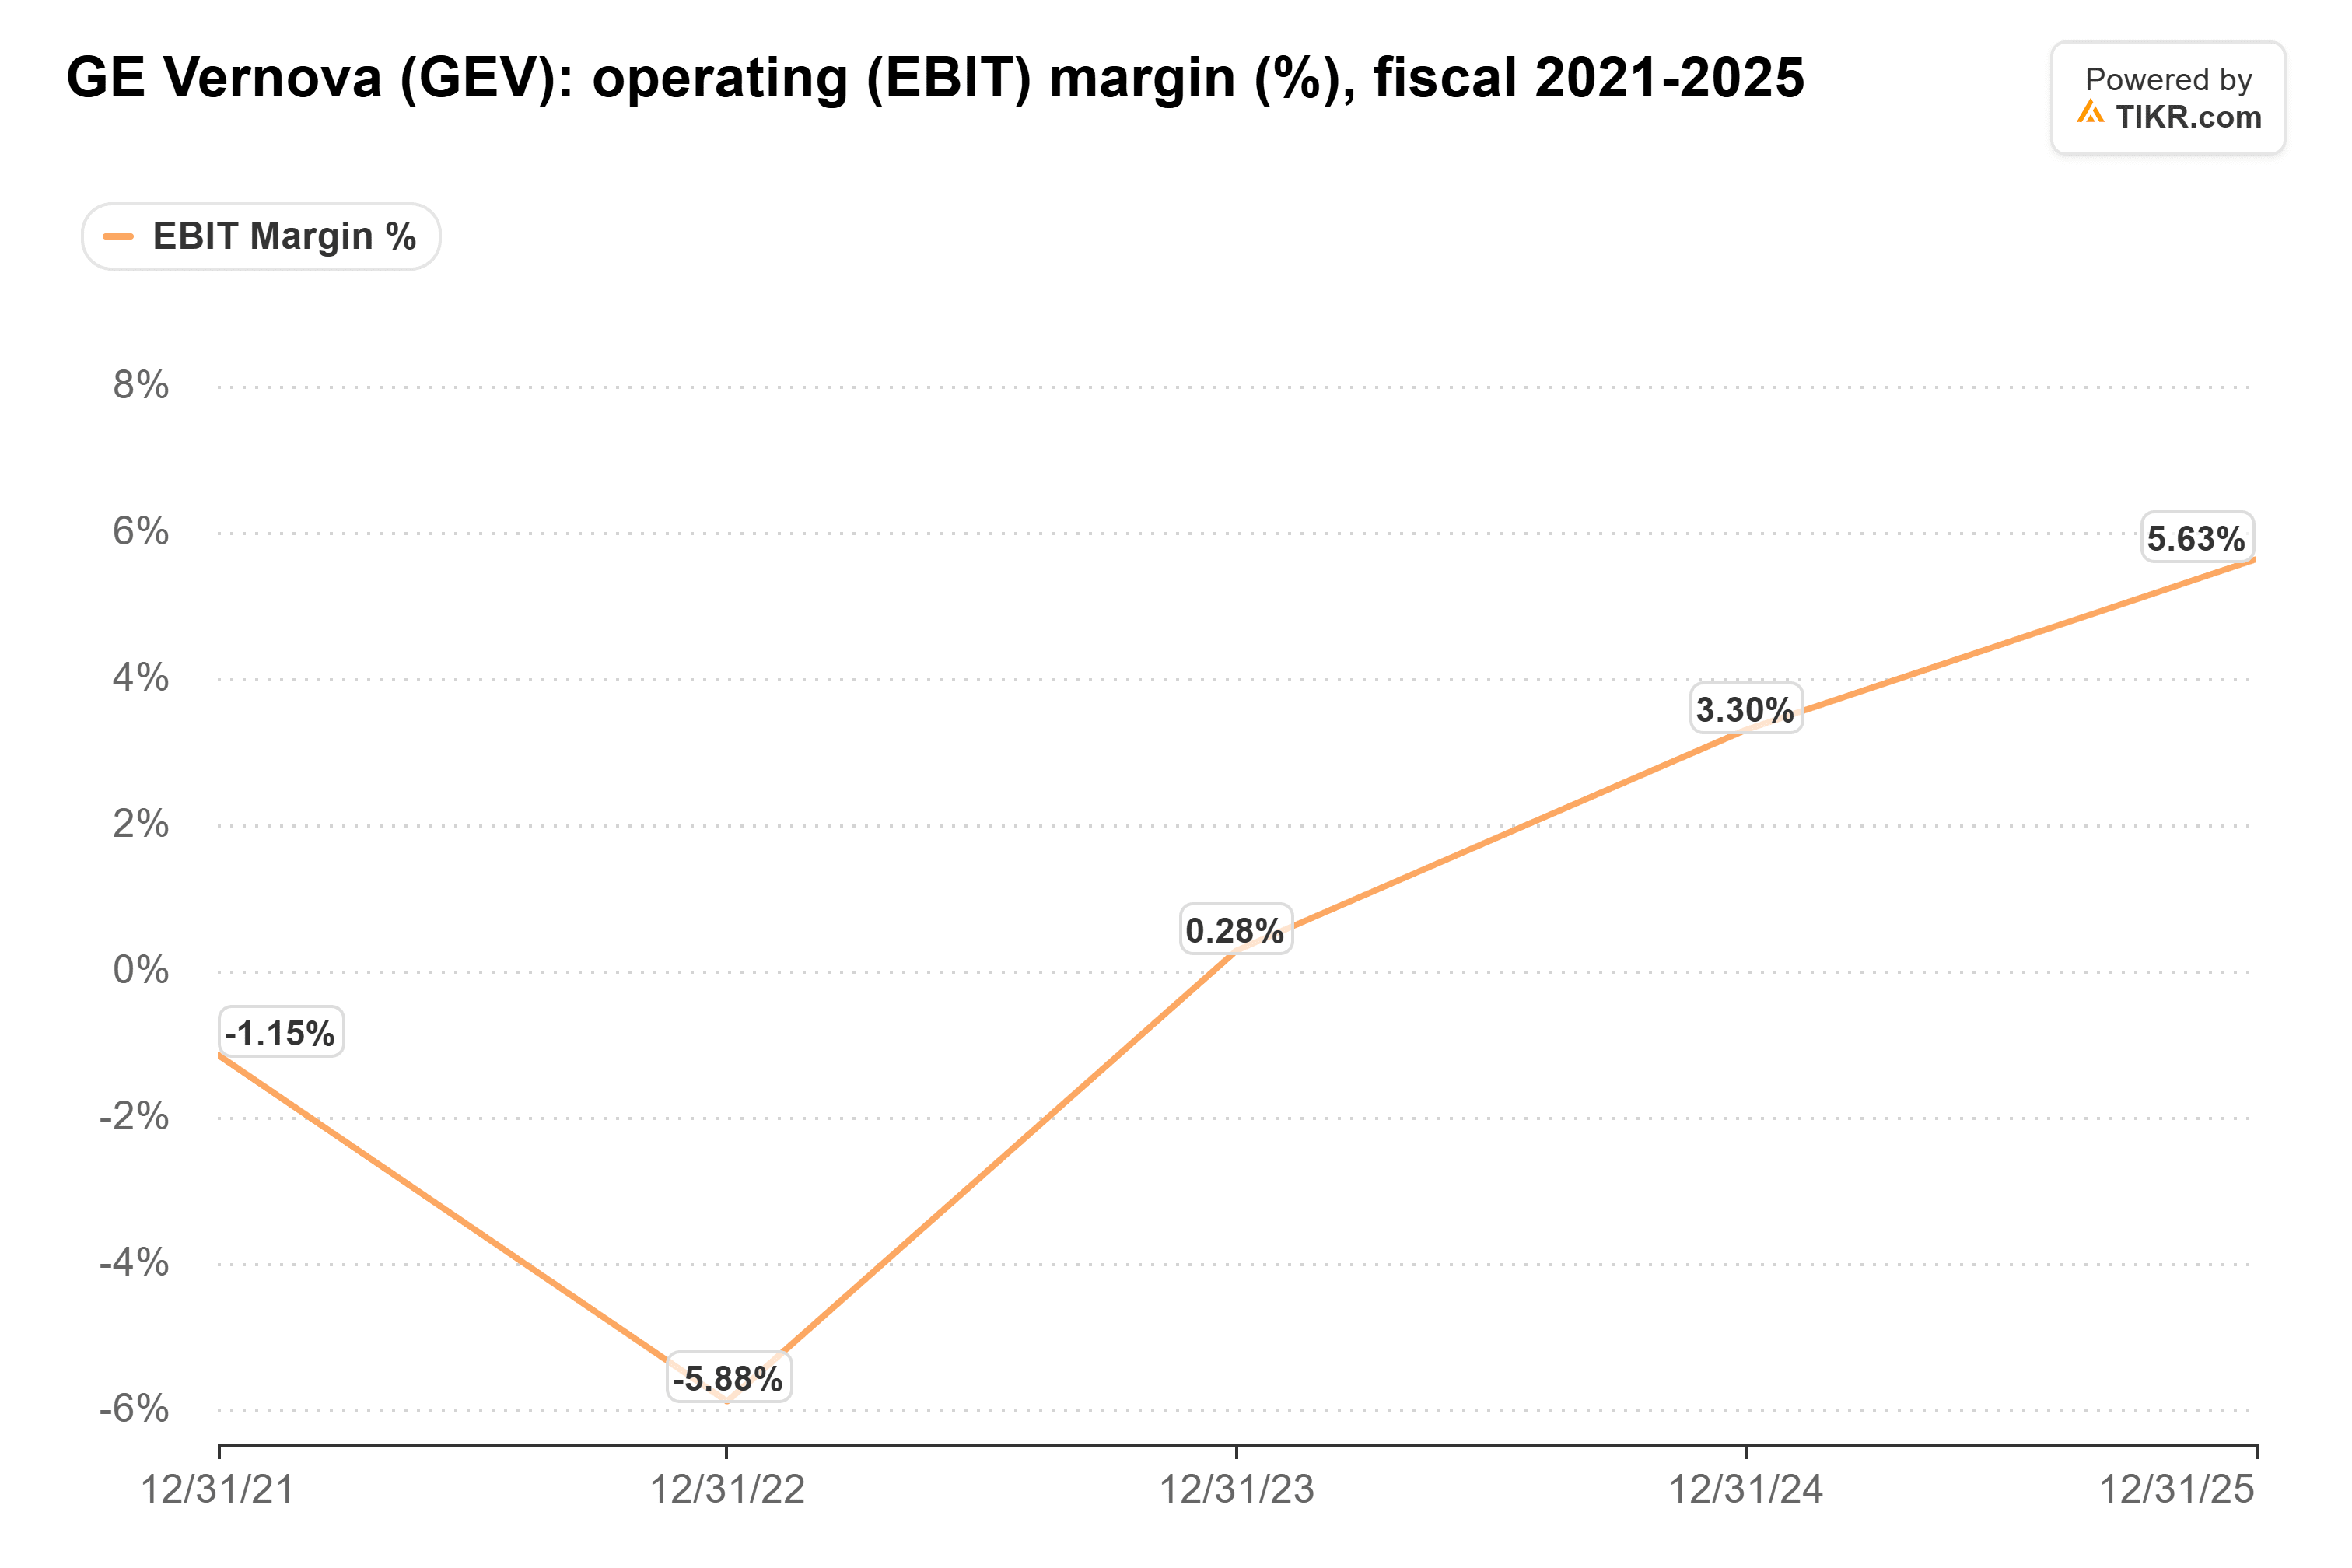
管理层此前曾表示,许多在2024年和2025年获得的利润率更高的订单,要到2027年或更晚才会发货。
这意味着来自更强涡轮机定价的全部盈利效益尚未实现。
GE Vernova并不需要每一个AI基础设施项目都完全按计划进行。它只需要足够的需求来保持生产利用率,同时将其更高价格的订单积压转化为盈利的交付。
以大约34倍前瞻市盈率来看,我会买入GE Vernova
随着投资者重新评估AI基础设施支出的可持续性,GE Vernova的估值已经压缩。
该股目前交易价格约为34倍前瞻市盈率,远低于TIKR估值历史中显示的约54倍的一年平均值,也低于其4月份接近70倍的峰值。
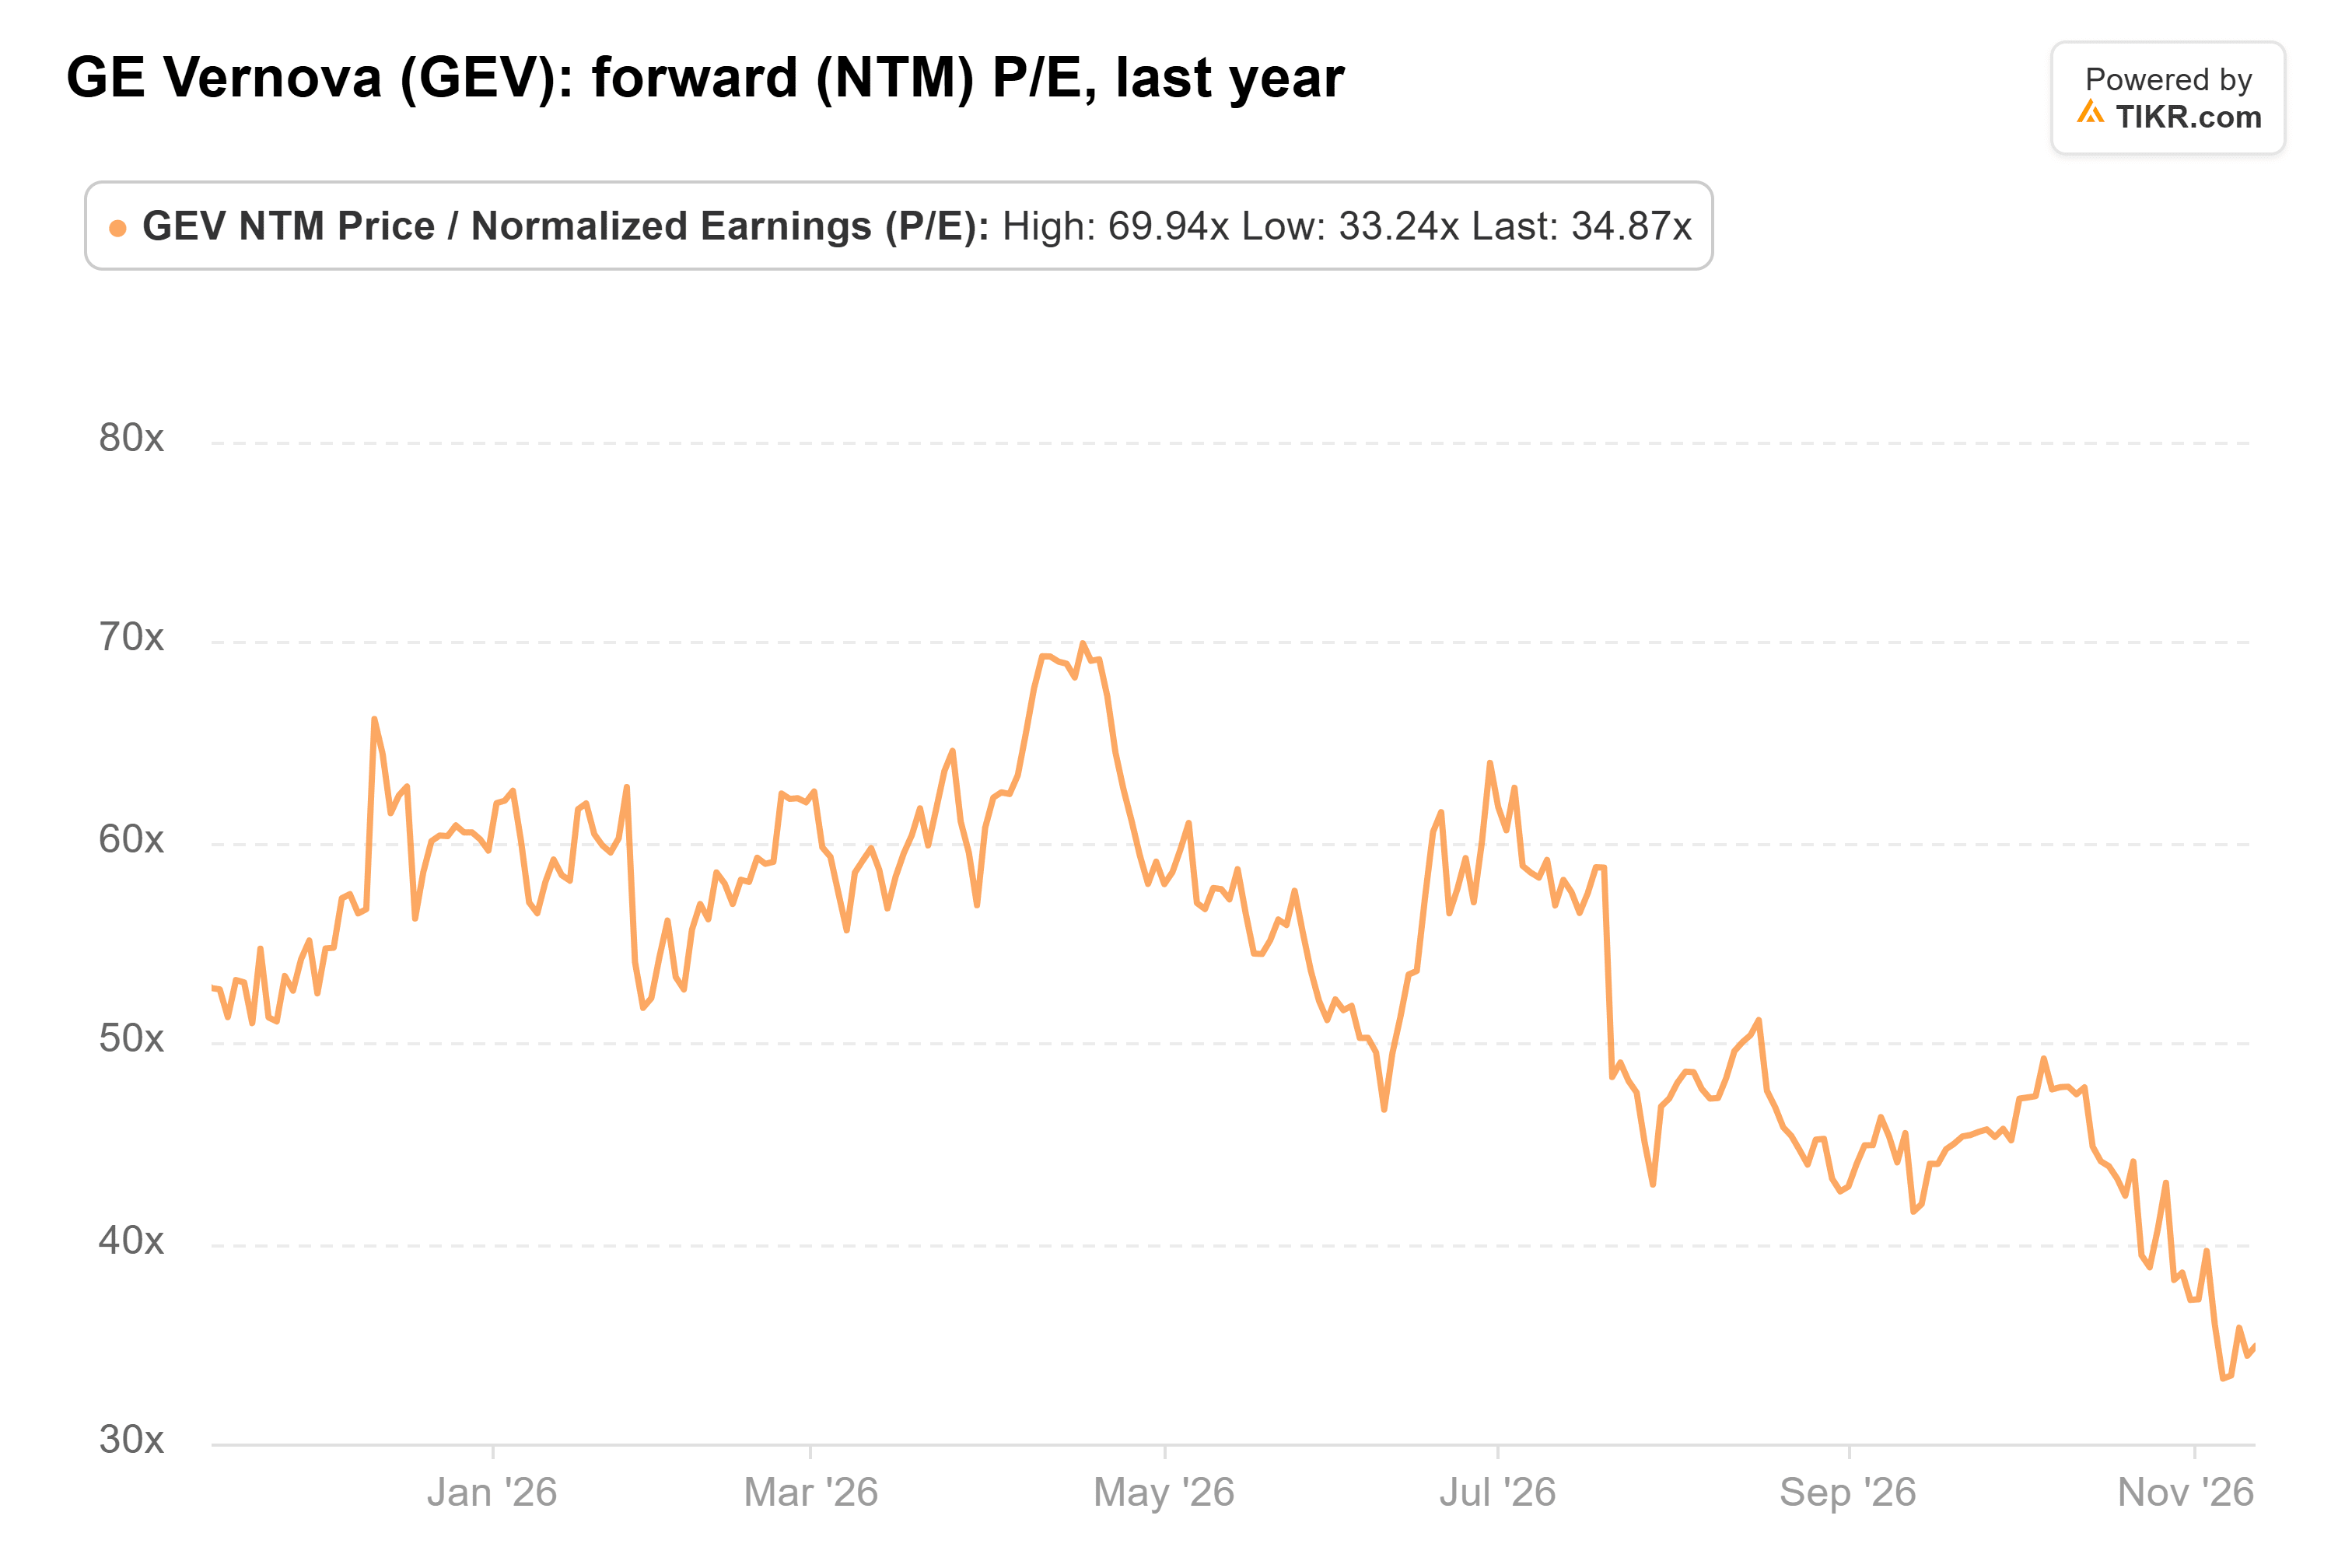
以每股约780美元的价格,我愿意为长期投资买入GE Vernova。
按照传统工业板块的标准,该股并不便宜,但其增长前景证明了支付溢价是合理的。
华尔街预计收入到2028年将以约17%的年化速度增长,而更高价格的涡轮机订单和改善的利润率则为进一步的盈利扩张提供了机会。
软银的37亿美元亏损并不能证明GE Vernova的订单积压正在恶化,尤其是在该公司表示该公告没有财务影响之后。
该公司预计在2027年1月下旬公布的第四季度业绩,将提供另一个重要测试,看看预留是否继续转化为确定的设备订单。
主要风险是基础设施投资的更广泛放缓,导致更多的预留取消和更弱的涡轮机定价。
我的结论是:GE Vernova在780美元左右值得买入,因为其庞大的订单积压、更强的涡轮机定价和长期的盈利机会,超过了软银取消承诺目前所证明的影响。
那么GE Vernova股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Vernova可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!