核心要点
- 在10月季度售出24亿美元获得许可的Hopper数据中心芯片后,英伟达已停止向中国发货这些华盛顿批准的产品。
- 英伟达的业绩展望,包括下个财年约75%的收入增长,现在已假设不含中国数据中心收入。
- 英伟达仍向中国发货游戏、汽车和工作站芯片,但这部分业务在其以数据中心为核心的公司中占比很小。
- 特朗普与习近平的协议可能重启销售,但中国此前已基本拒绝接收H200,因此任何恢复都将是额外利好。
英伟达 (NVDA) 刚刚放弃了华盛顿允许其进行的对华销售。
在周二的第三季度财报电话会议上,临时首席执行官Colette Kress表示,英伟达在该季度向中国售出了24亿美元获得许可的Hopper数据中心芯片。随后她关上了大门:公司的业绩指引"不包含任何获得许可的Hopper数据中心产品,并且我们已不再向中国发货获得许可的Hopper数据中心产品。"
周三,习近平在深圳机场迎接了总统唐纳德·特朗普,开始了两位领导人今年的第三轮会晤。
黄仁勋中国协议的终结
这些芯片是H200,其销售是由特朗普在与黄仁勋斡旋达成的协议中批准的。去年四月,已于上周卸任CEO的黄仁勋告诉Dwarkesh Patel,"对于美国科技行业而言,放弃那个市场是对我们国家的一种损害。"
他的继任者正在放弃它。在《Mad Money》节目中,Kress告诉Jim Cramer哪些业务仍在继续:"我们对中国的发货量大约占10%。但那是我们的游戏业务。那是我们的汽车业务。那是我们的工作站业务。"
作为对比,英伟达的边缘计算业务(其工作站和PC芯片现在归于此)在7月季度带来了72亿美元收入。这占总收入的7.5%。
TIKR追踪了63位英伟达的分析师。有多少人说"买入"?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
业绩展望的构建已排除中国
因此,这对股东的影响比听起来要小。在电话会议上,Kress将英伟达截至2028年1月的财年增长展望上调至约75%,其中不包含中国数据中心收入。分析师的收入预测已经大幅攀升:
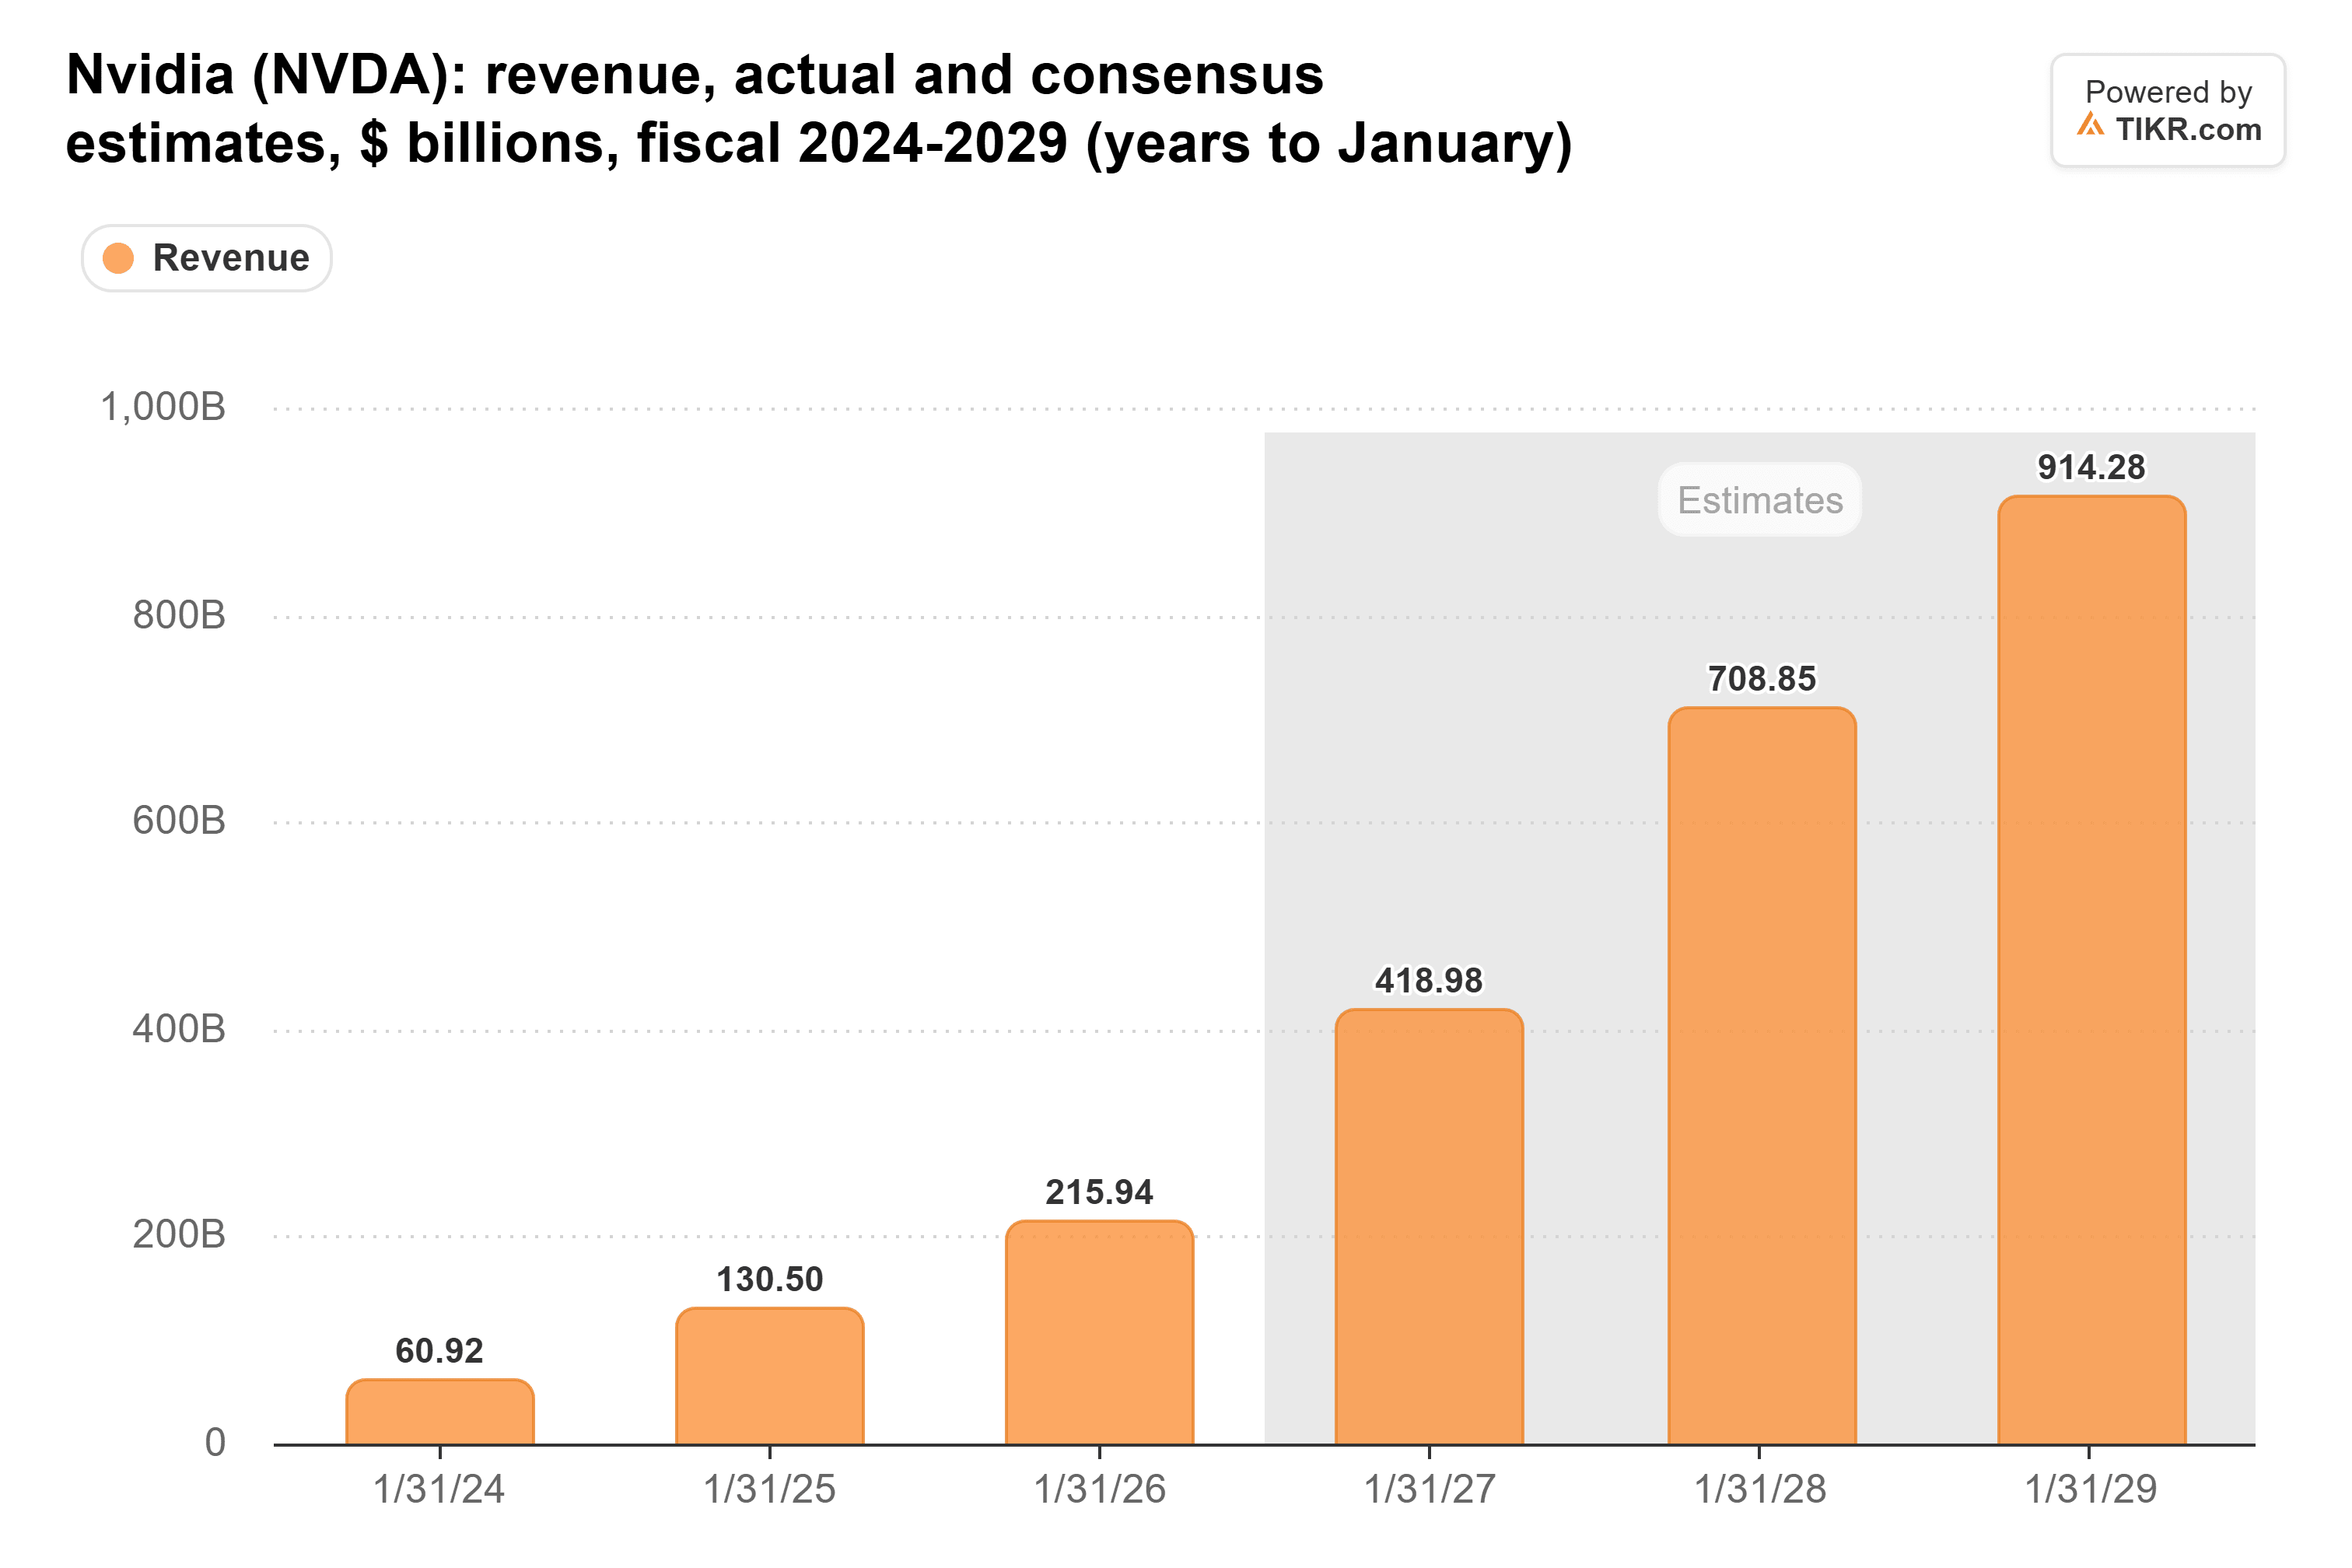
他们预测截至2028年1月的财年收入为7090亿美元,比本财年的4190亿美元增长约69%。这略低于Kress的75%,而且其中一些预测是在周二的电话会议之前做出的。
过去一年,季度收入翻了一倍多,即使中国数据中心销售额已降至接近零。英伟达自己的文件显示,在7月季度,中国占数据中心收入的比例不到1%:
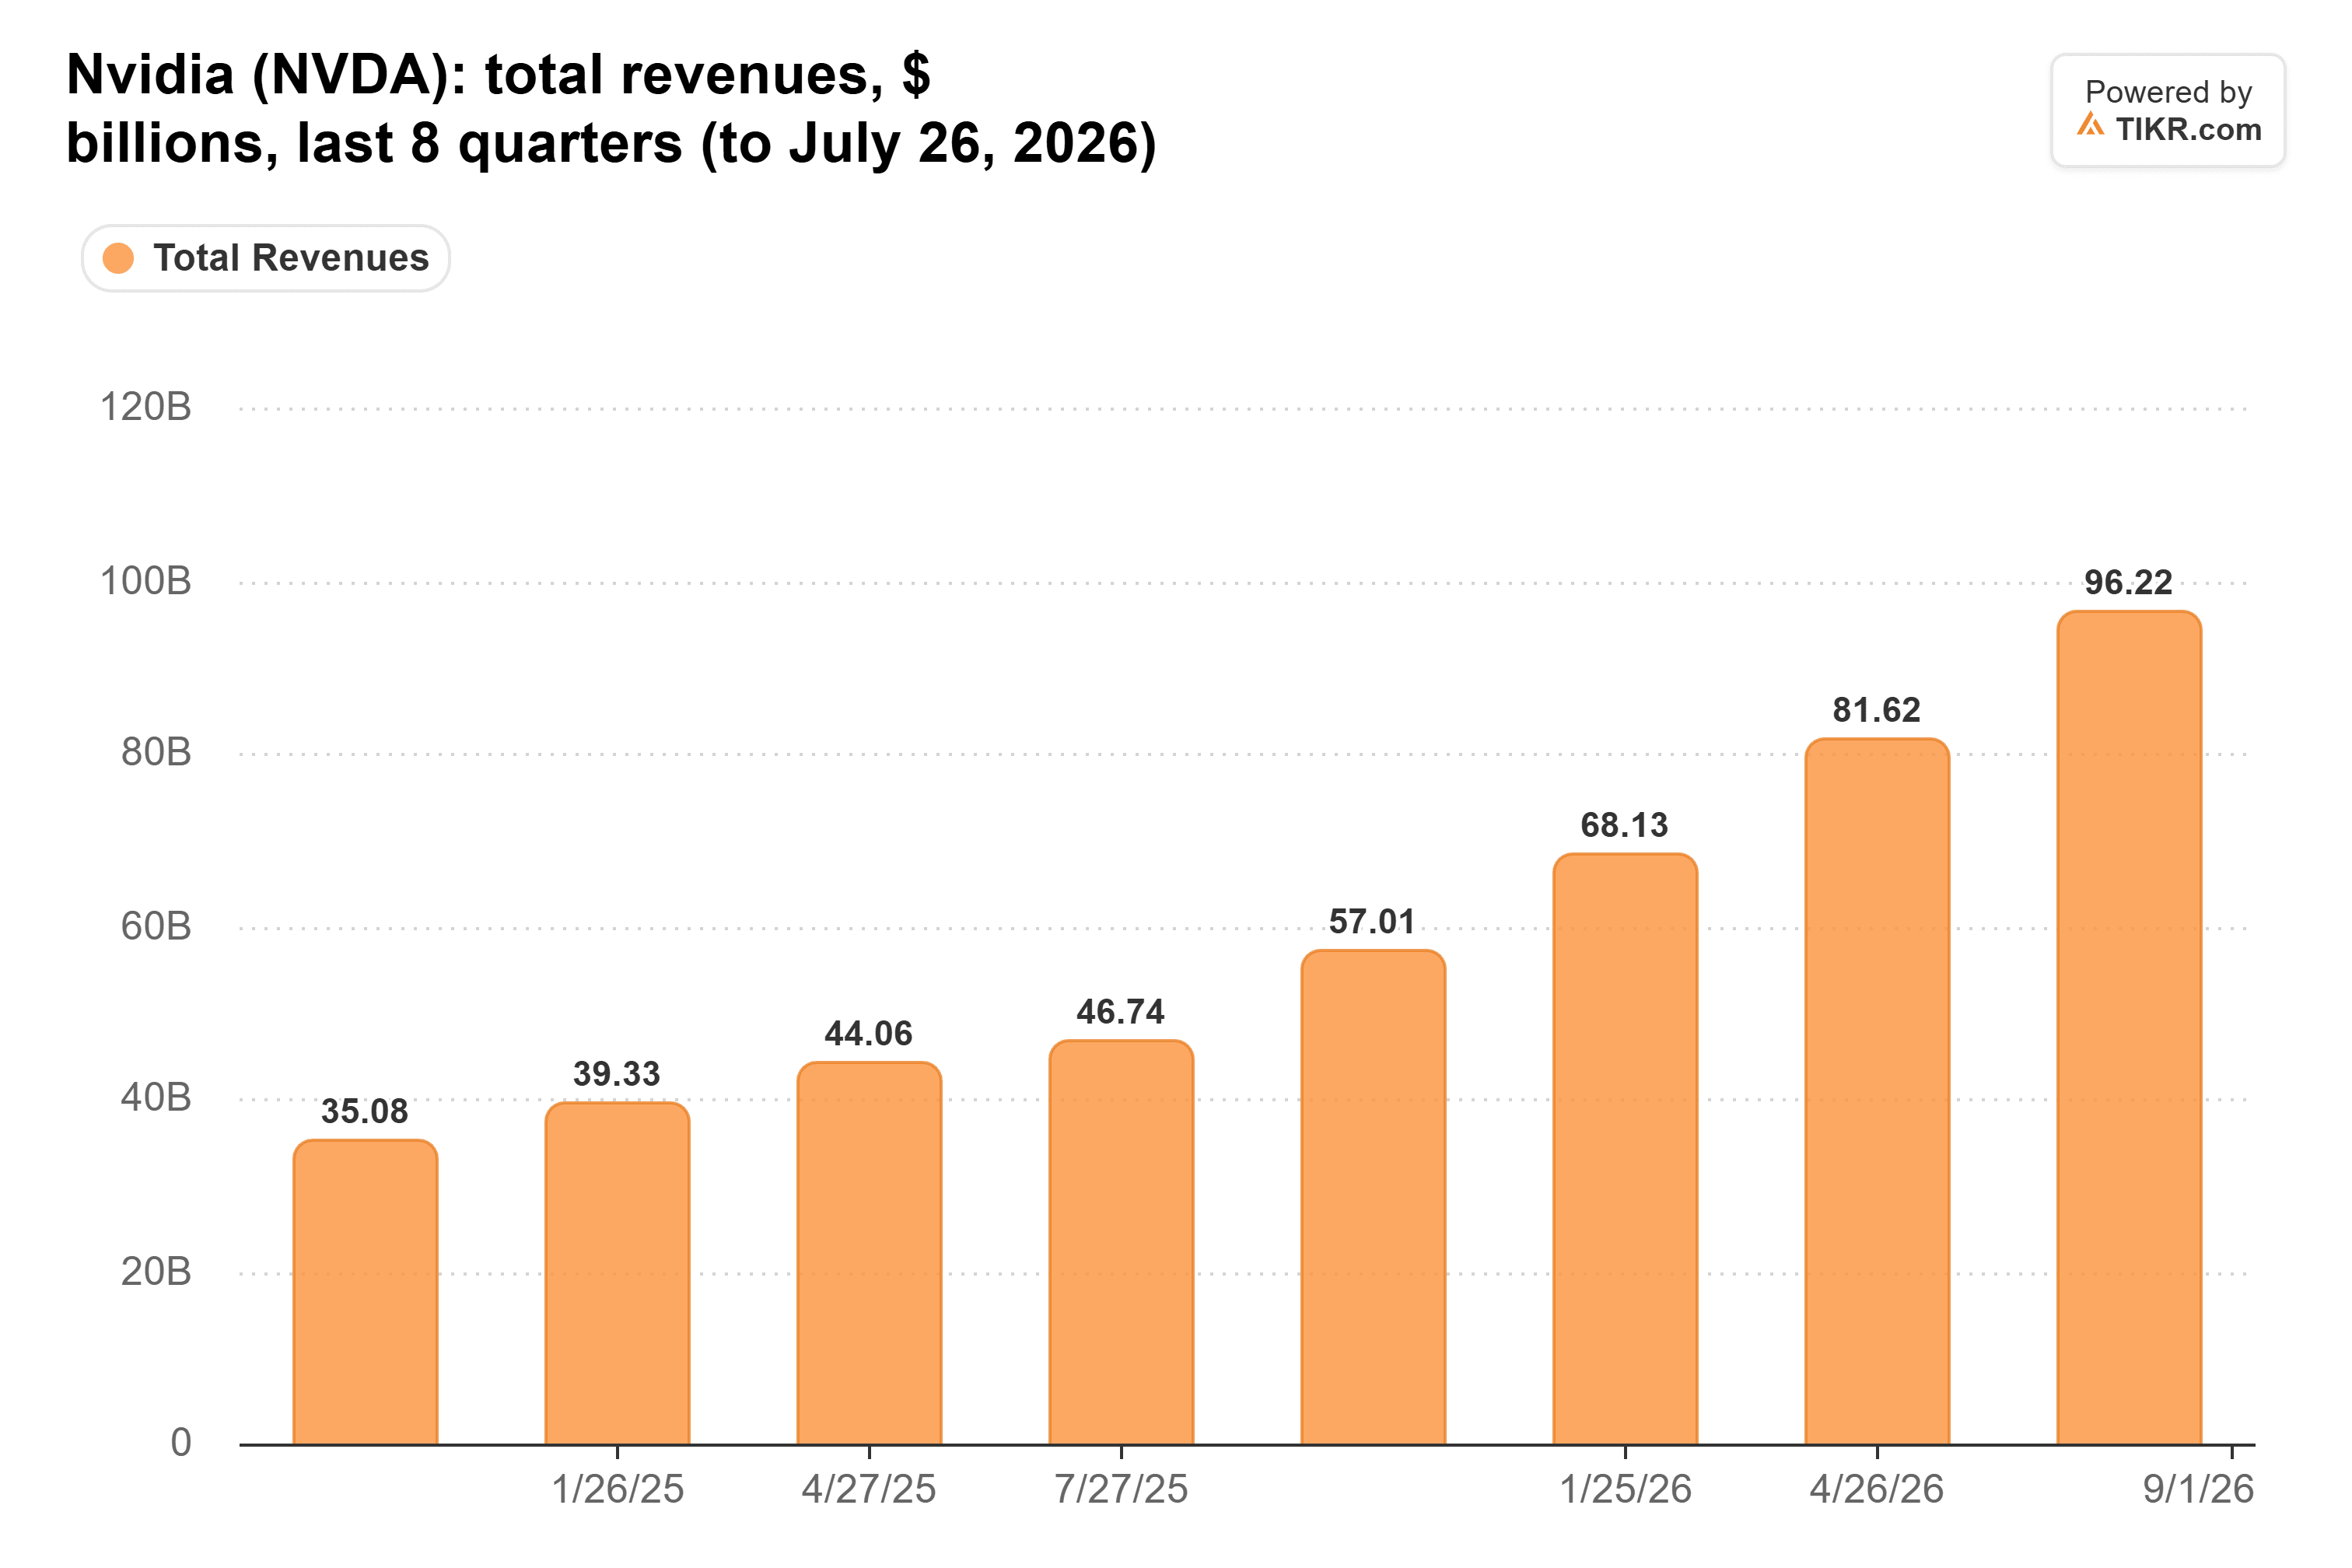
10月季度的收入更高,达到1158.4亿美元。这使得24亿美元的许可中国销售额约占其2%。
中国曾让英伟达付出代价
获得许可的中国销售也曾是一种成本高昂的收入。英伟达在截至2025年4月的季度为其为中国打造的芯片H20计提了45亿美元的减值。该季度毛利率降至60.5%,之后才恢复:
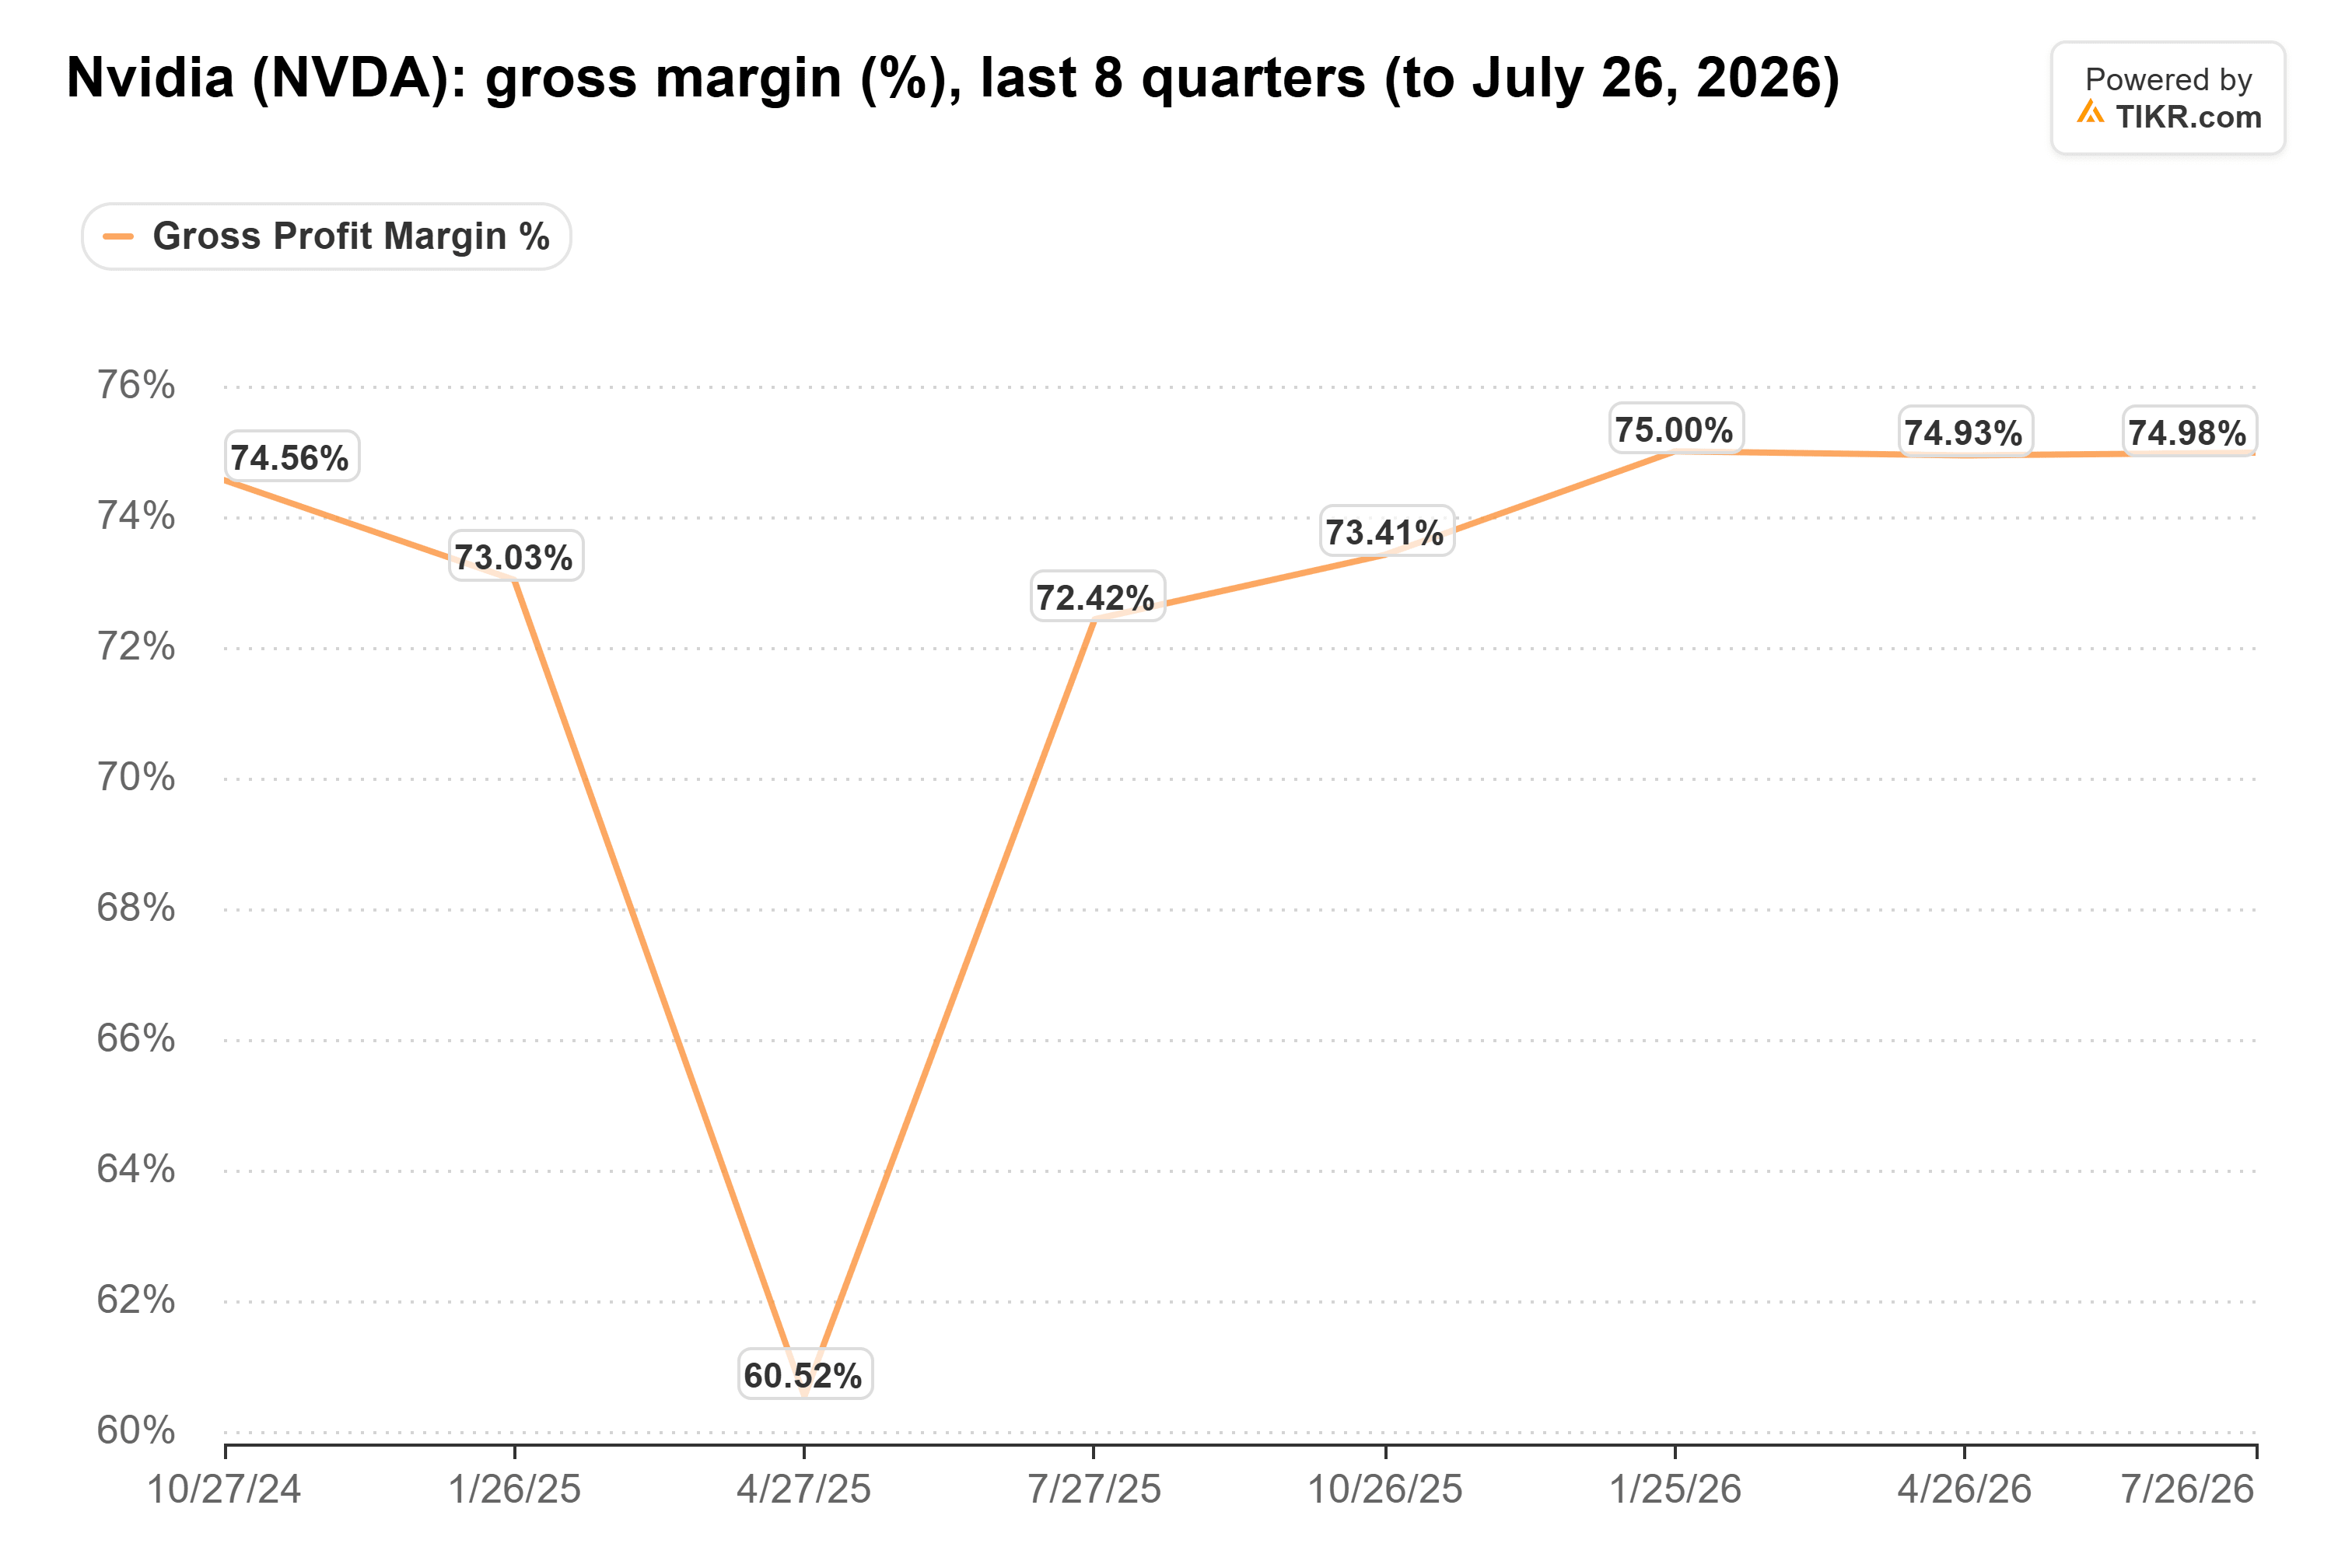
目前毛利率已回到75.0%,尽管英伟达在本财年上半年又为H200计提了4亿美元的减值。放弃这部分业务消除了再次出现类似意外风险的可能。
深圳协议将是额外利好
特朗普和习近平本周仍可能重启大门。我不会对此寄予厚望。据TechCrunch报道,在英伟达停止发货之前,中国已基本拒绝接收H200。
更大的中国风险在中国之外。商务部的新规禁止先进美国芯片用于为远程中国客户服务的外国数据中心。Jefferies预测,这可能使英伟达明年的数据中心收入减少440亿至620亿美元。Kress表示,像Vera Rubin这类芯片的积压订单意味着这不会影响收入。
在我看来,英伟达用大约一个季度2%的收入,换来了一个反复出现的政治头痛问题的终结。我会将中国数据中心销售视为已经结束,而特朗普和习近平在深圳达成的任何协议都将是意外之财。下一个考验将是可能在2月下旬发布的1月季度财报。在远程访问规则生效的情况下,收入接近约1300亿美元的指引,将真正证明积压订单确实能弥补这部分损失。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!