

核心要点
- Palo Alto Networks 将于 11 月 18 日盘后公布第一财季业绩,其股价较 52 周高点下跌 29%,管理层给出的业绩指引预计营收增长 33% 至 34%。
- 大部分增长来自对 CyberArk 和 Chronosphere 的收购,按备考基准计算,2027 财年营收指引的增长率约为 15%。
- 真正的考验在于有机的下一代安全年度经常性收入,以及自交易完成以来已出现下滑的营业利润率,Fortinet、CrowdStrike 和 Zscaler 的业绩表现也都与此相关。
- 该股基于未来收益的市盈率为 76 倍,而其五年平均值为 57 倍,仅凭 33% 的增长并不足以使其显得便宜到值得买入。
Palo Alto Networks (PANW) 将于 11 月 18 日(周三)盘后公布其第一财季业绩,该股在周二下跌 3% 后,目前较 52 周高点下跌 29%。这是自 Fortinet (FTNT) 在 10 月底震动该板块以来,网络安全领域最重要的财报,并且比 CrowdStrike (CRWD) 12 月 1 日和 Zscaler (ZS) 12 月 2 日的财报提前两周。
Joe Terranova 在周一 CNBC 的 Halftime Report 节目中阐述了多头所期待的标准:“你将看到 33% 以上的营收增长。”他更担心的是股价而非季度业绩:“我认为你会看到业绩超预期。我担心的是市场的反应。”
他的担忧不无道理。那 33% 的增长已经包含在管理层的指引中,而 Palo Alto 过去一年完成的交易贡献了大部分增长。
TIKR 追踪了 55 位分析师对 Palo Alto Networks 的看法。有多少人给出“买入”评级?
查看 Palo Alto Networks 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一处。超过 50 万投资者使用 TIKR 来研究此类股票。查看 Palo Alto Networks 的分析师评级
33%的增长主要来自收购
业绩指引预计第一财季营收为 33 亿至 33.1 亿美元,同比增长 33% 至 34%。Palo Alto 在 2026 财年花费 244 亿美元进行收购,主要是 CyberArk 和 Chronosphere,而这两家公司均未包含在去年第一财季的业绩中。根据公司自身的备考基准,2026 财年营收增长 17% 至 123 亿美元。以此为基础衡量,2027 财年的营收指引增长率约为 15%。
分析师们已经将这种增速放缓纳入其预测数字。市场普遍预期 2027 财年营收增长 23% 至 142 亿美元,然后在 2028 财年增长 14% 至 162 亿美元。
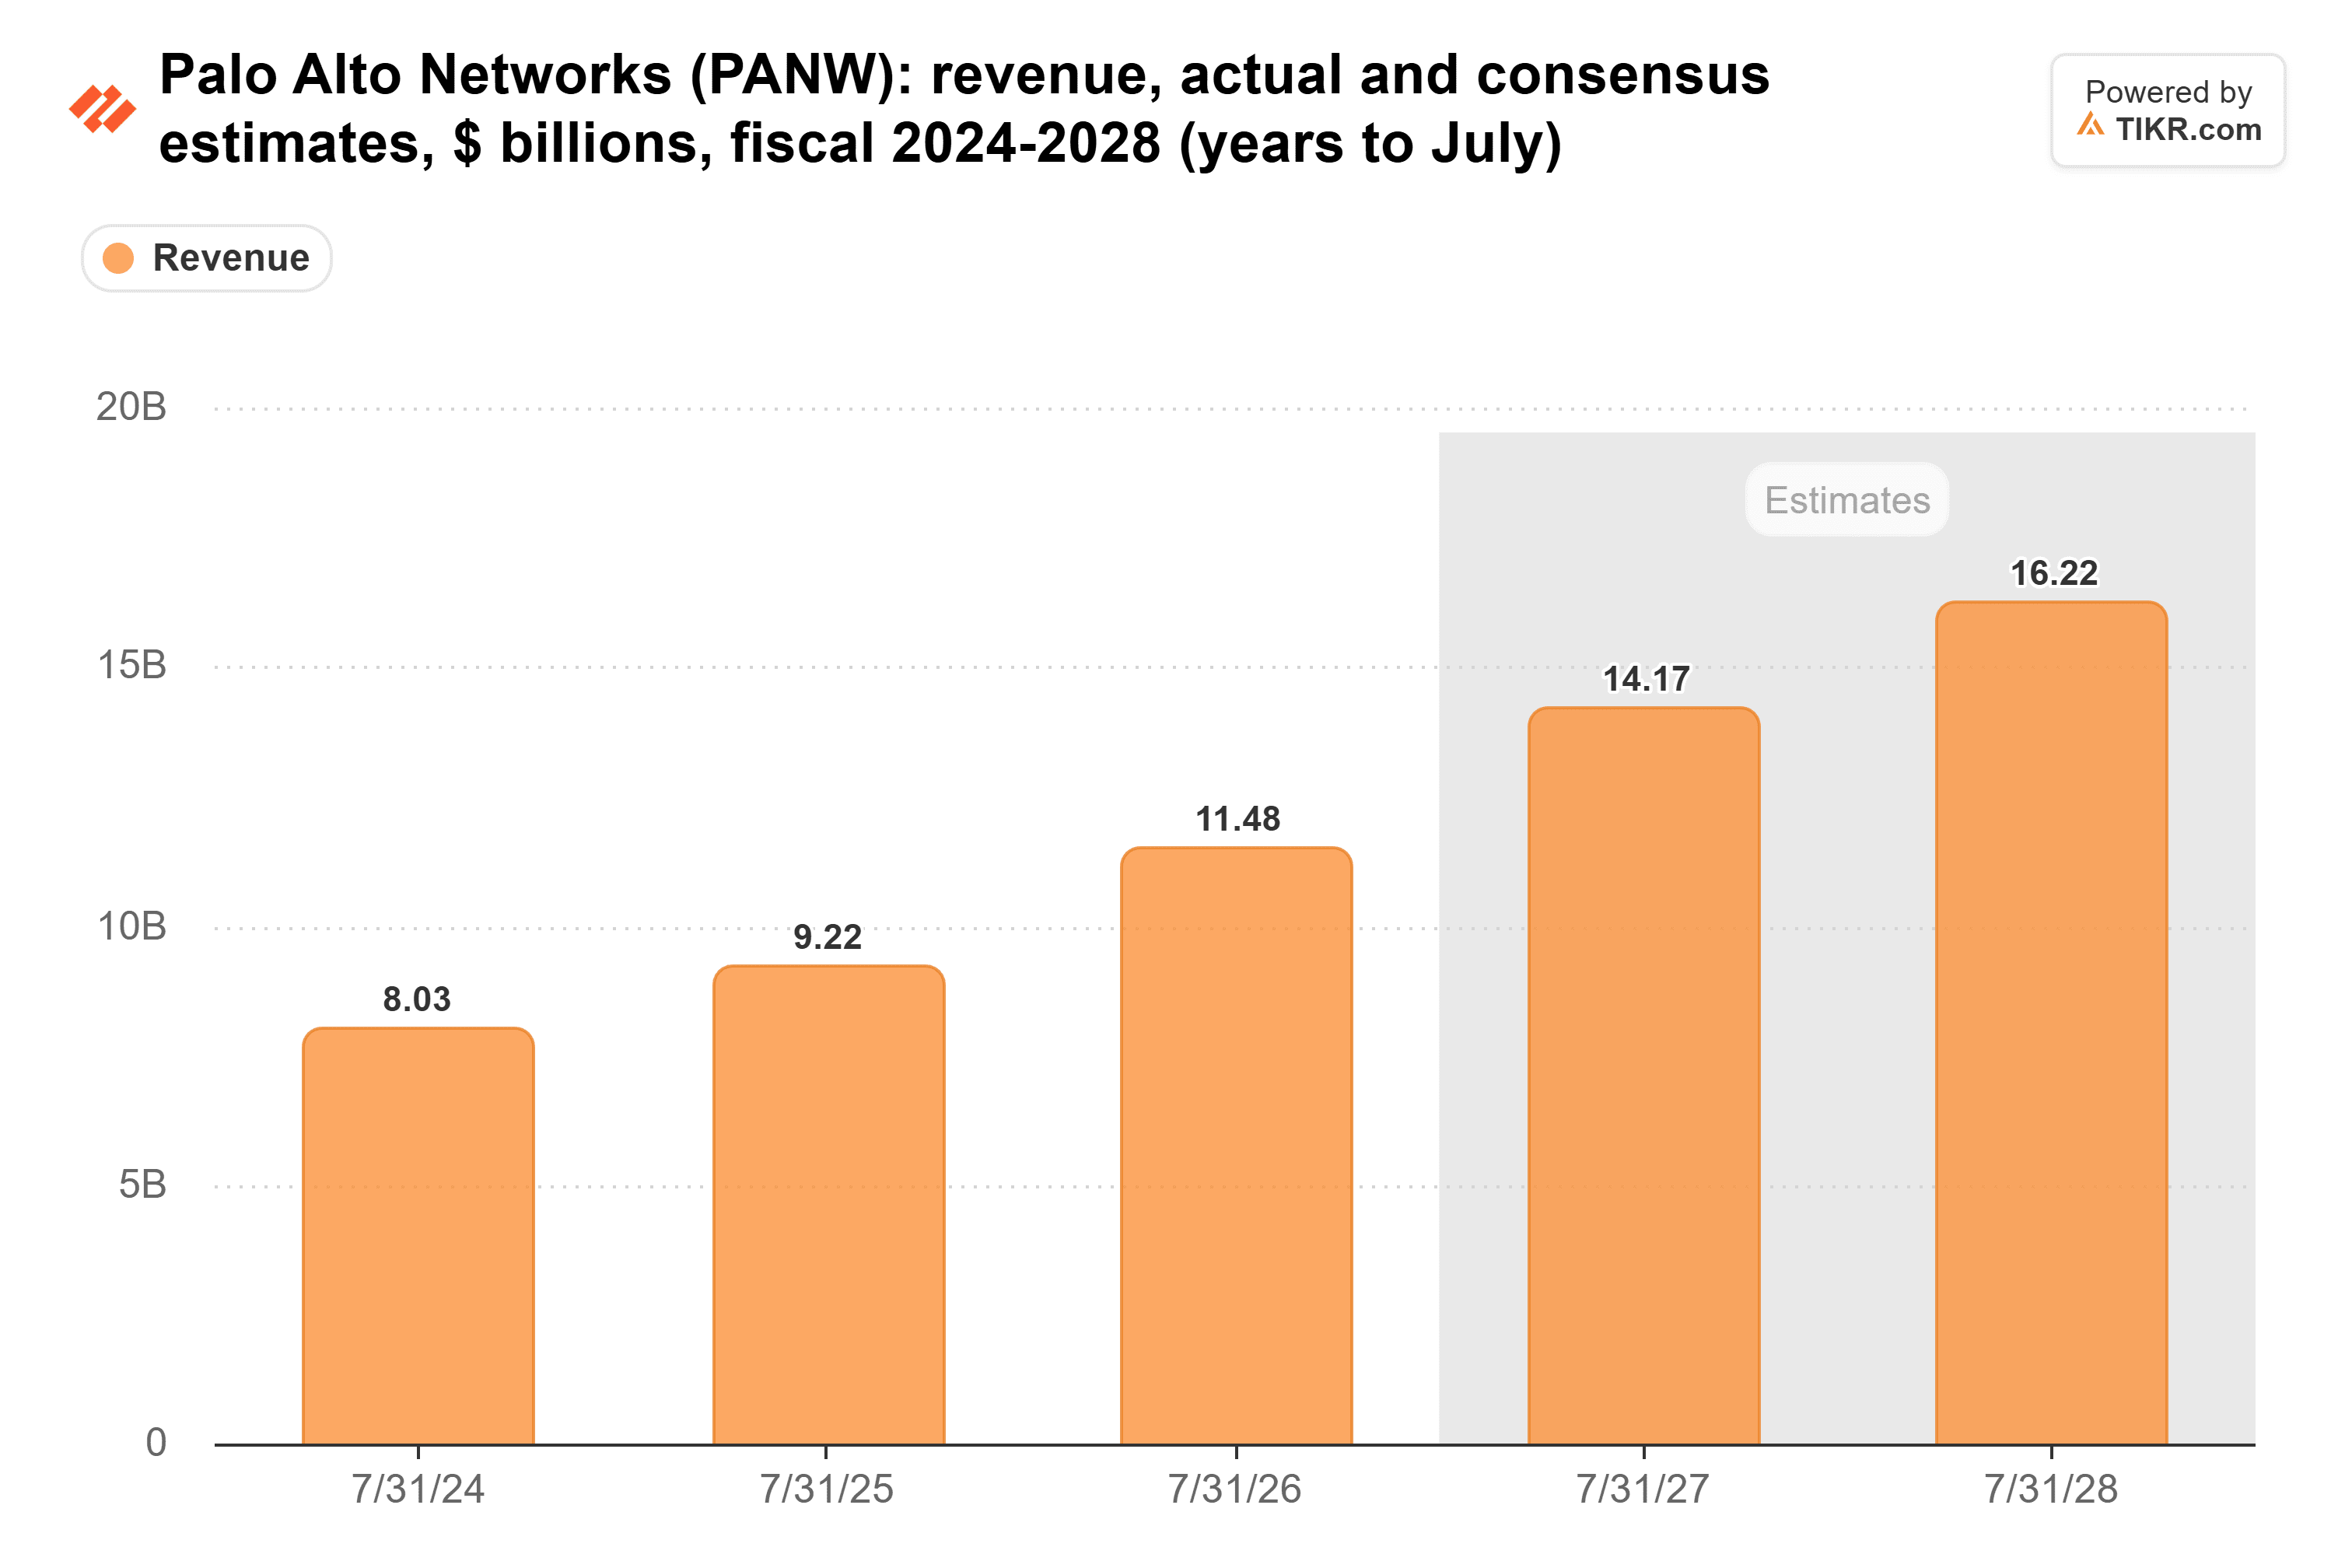
因此,如果 Palo Alto 在周三实现了 33% 的增长,那实际上只表明收购交易已经完成。
必须展现出有机增长
在周二的 RiskReversal Pod 节目中,RBC Capital Markets 全球 TIMT 研究主管 Matthew Hedberg 将 Palo Alto 列为“我所覆盖的、真正因 AI 而加速增长的五六家公司之一”。下一代安全年度经常性收入将证明他是否正确。管理层指引其将达到 95.4 亿至 95.6 亿美元,高于 7 月 31 日的 91 亿美元,并且在 2026 财年第二和第三季度,有机 NGS ARR 均增长了 28%。然而,第四财季因一家大型 AI 客户迁移至 Chronosphere 而获得了九位数的提振,管理层预计本季度只会看到该迁移的尾声。如果结果高于指引区间上限,且有机增长率仍接近 28%,则将支持 Hedberg 的观点。
防火墙业务提供了第二个观察角度,尽管产品收入现在也包含一些 CyberArk 软件许可收入。Fortinet 的产品收入增长在第三季度从 52% 放缓至 37%,其股价次日收盘下跌约 20%,尽管账单收入增长了 29%。Palo Alto 上季度产品收入增长 28.6%,投资者希望这一速度能够保持。
CrowdStrike 在安全运营领域设定了很高的标准。在截至 7 月 31 日的季度,其净新增 ARR 增长 51% 至创纪录的 3.33 亿美元。Palo Alto 的 XSIAM 在财年结束时 ARR 增长 70% 至超过 7 亿美元。如果这一速度得以保持,则表明 Palo Alto 将所有功能整合到一个平台上的策略正在赢得 CrowdStrike 也想要的支出。
Zscaler 的业绩甚至更依赖于财报中的单一行数据。Palo Alto 的 SASE ARR 在其第三财季增长 40% 至 16 亿美元。不包括其 Red Canary 交易,Zscaler 的 ARR 在截至 7 月 31 日增长 20% 至 36.3 亿美元,并且其对 2027 财年的 ARR 增长指引为 16.6% 至 17.4%。如果 Palo Alto 的 SASE 增长保持在 40% 附近,Zscaler 的投资者将在 12 月 2 日想知道,其指引是出于谨慎还是市场份额流失。
利润率也必须保持
根据 TIKR 的衡量,Palo Alto 的营业利润率自 2 月份 CyberArk 交易完成以来一直在下降。从 2026 年 1 月所在季度的 15.5%,降至 4 月所在季度低于零,再到 7 月所在季度的 5.4%:
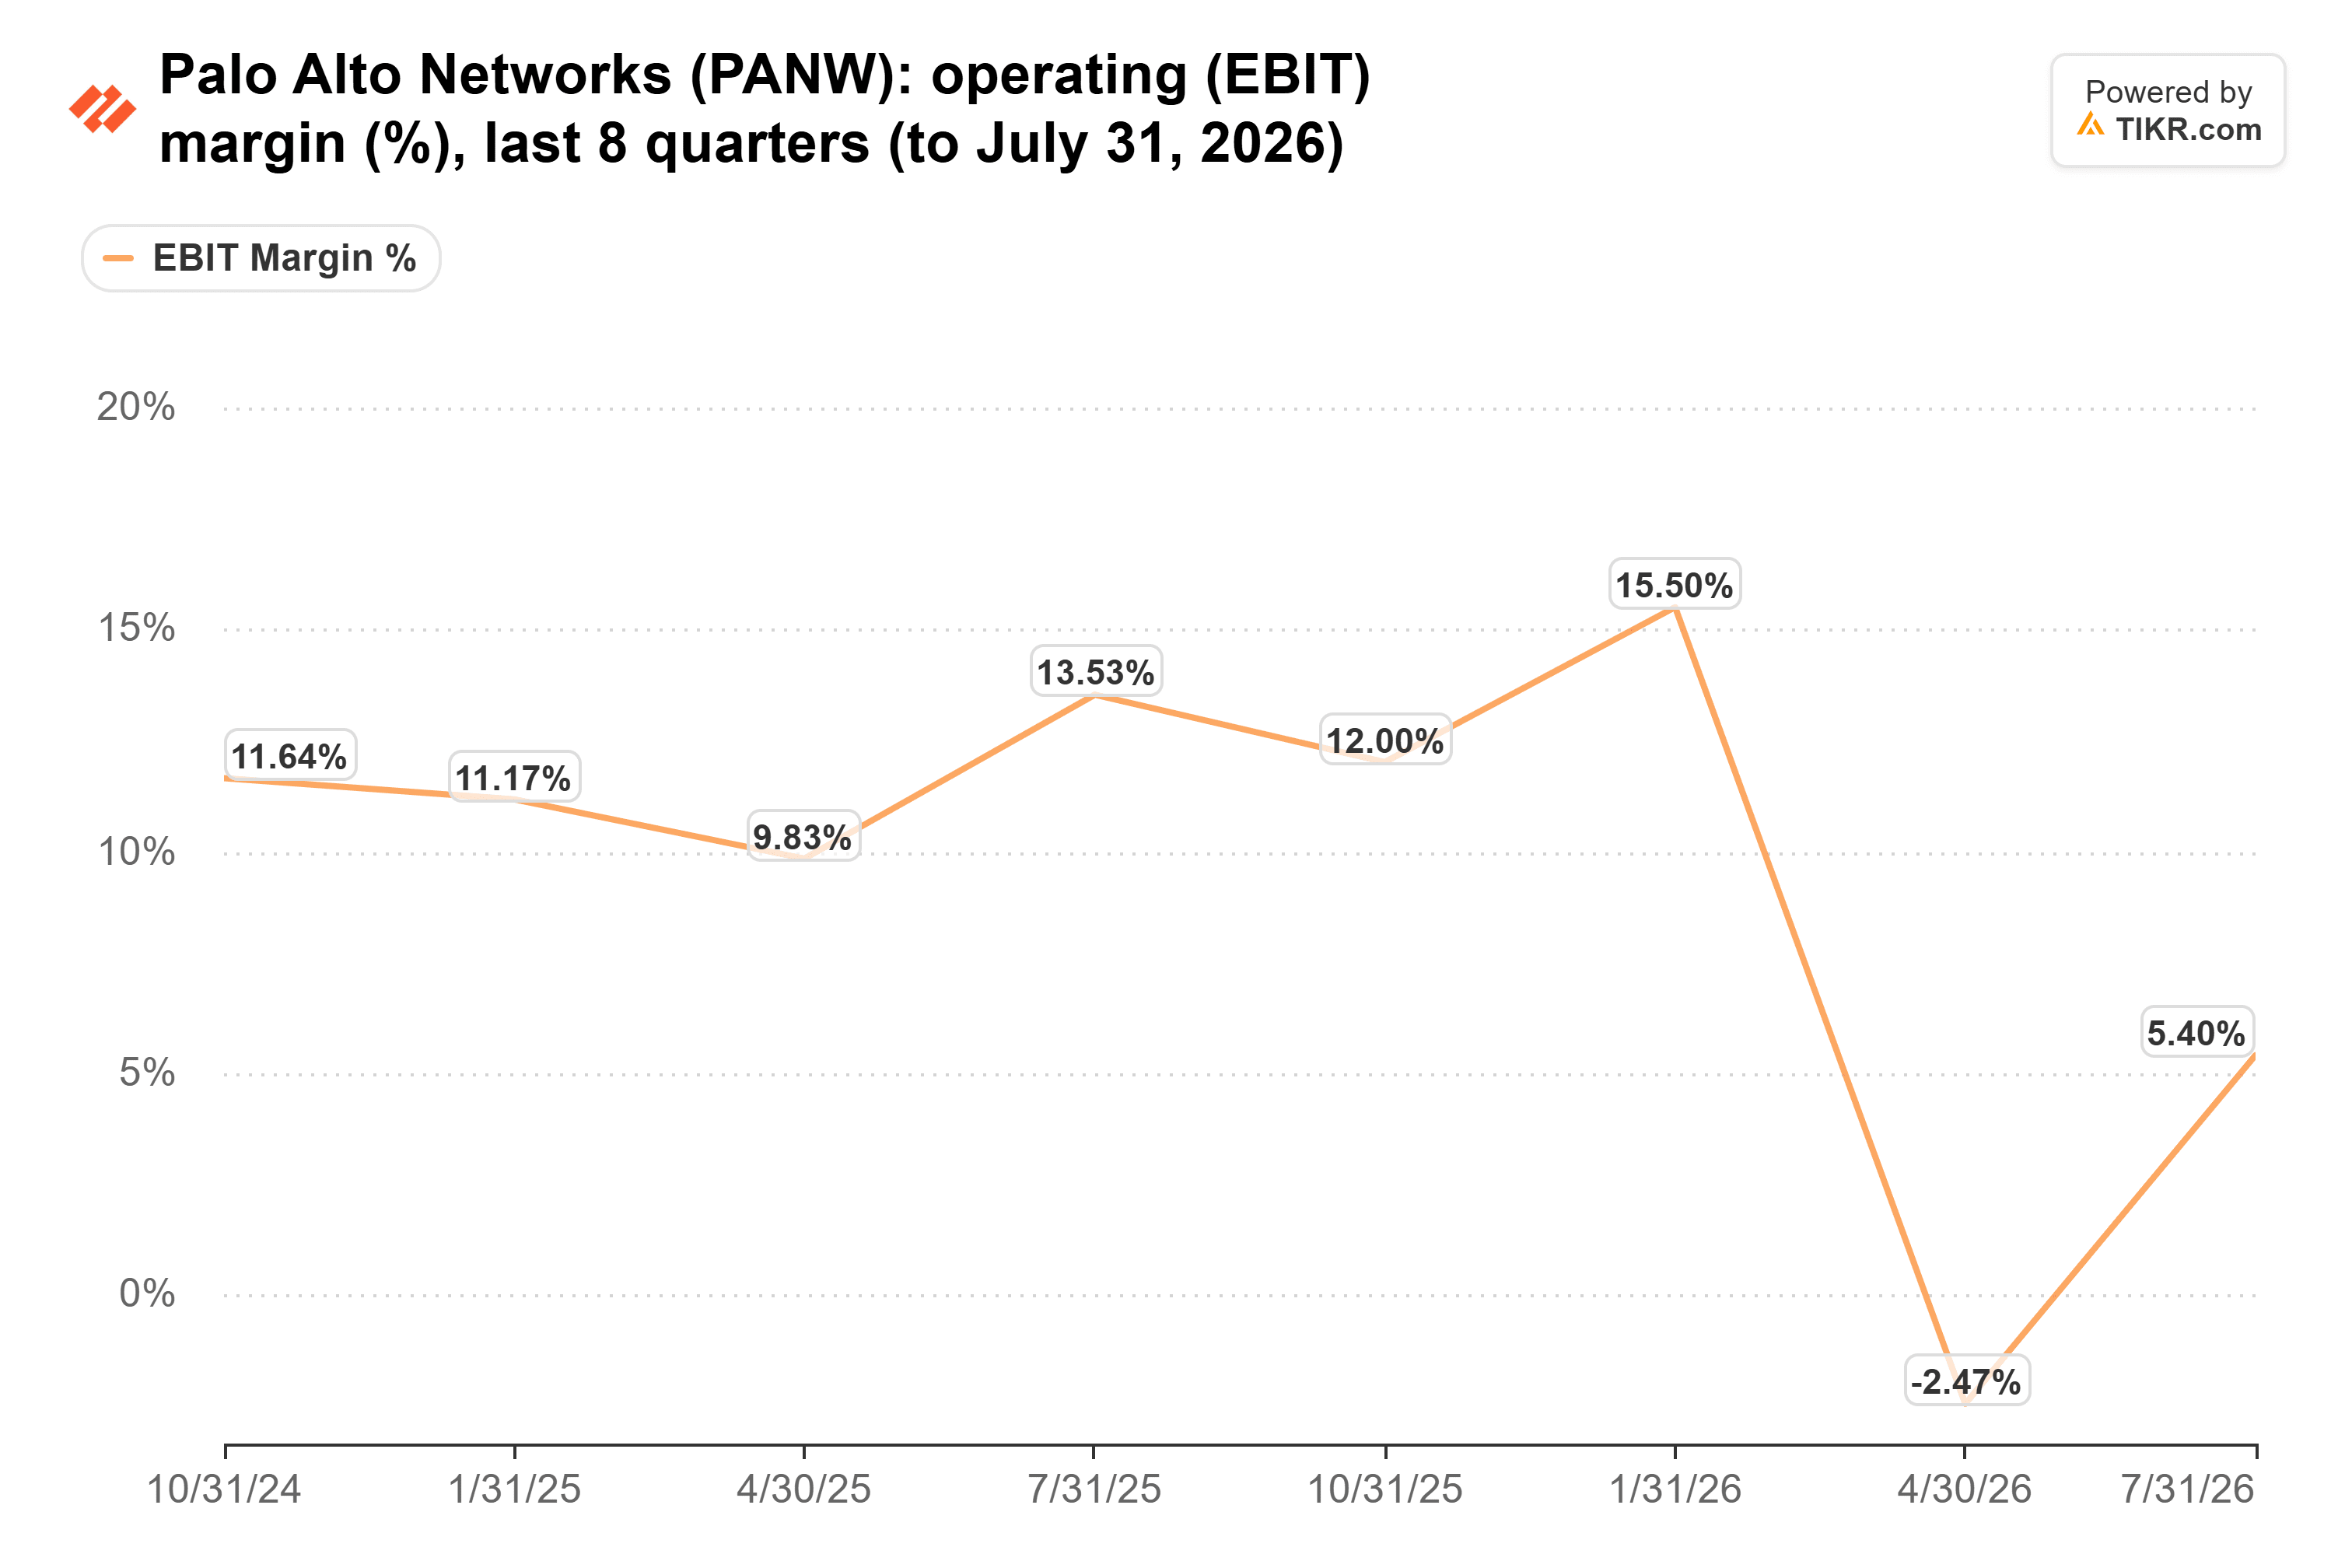
被收购公司在 2026 财年贡献了 9.3 亿美元营收,以及扣除摊销、股权支付和遣散费后的 7.97 亿美元营业亏损。根据管理层的调整后基准,第四财季营业利润率为 29.6%,而去年同期为 30.3%,2027 财年指引为 29.5%。管理层预计今年云托管成本的增长将快于营收,因此调整后利润率低于 29% 将是一个坏信号。现金流也必须跟上:2027 财年调整后自由现金流利润率指引为 38.0%,而 2026 财年为 38.4%。
76倍市盈率,下跌并未使其变得便宜
即使在抛售之后,Palo Alto 的远期市盈率仍为 76 倍。相比之下,其五年平均值为 57 倍,8 月份的高点为 101 倍:
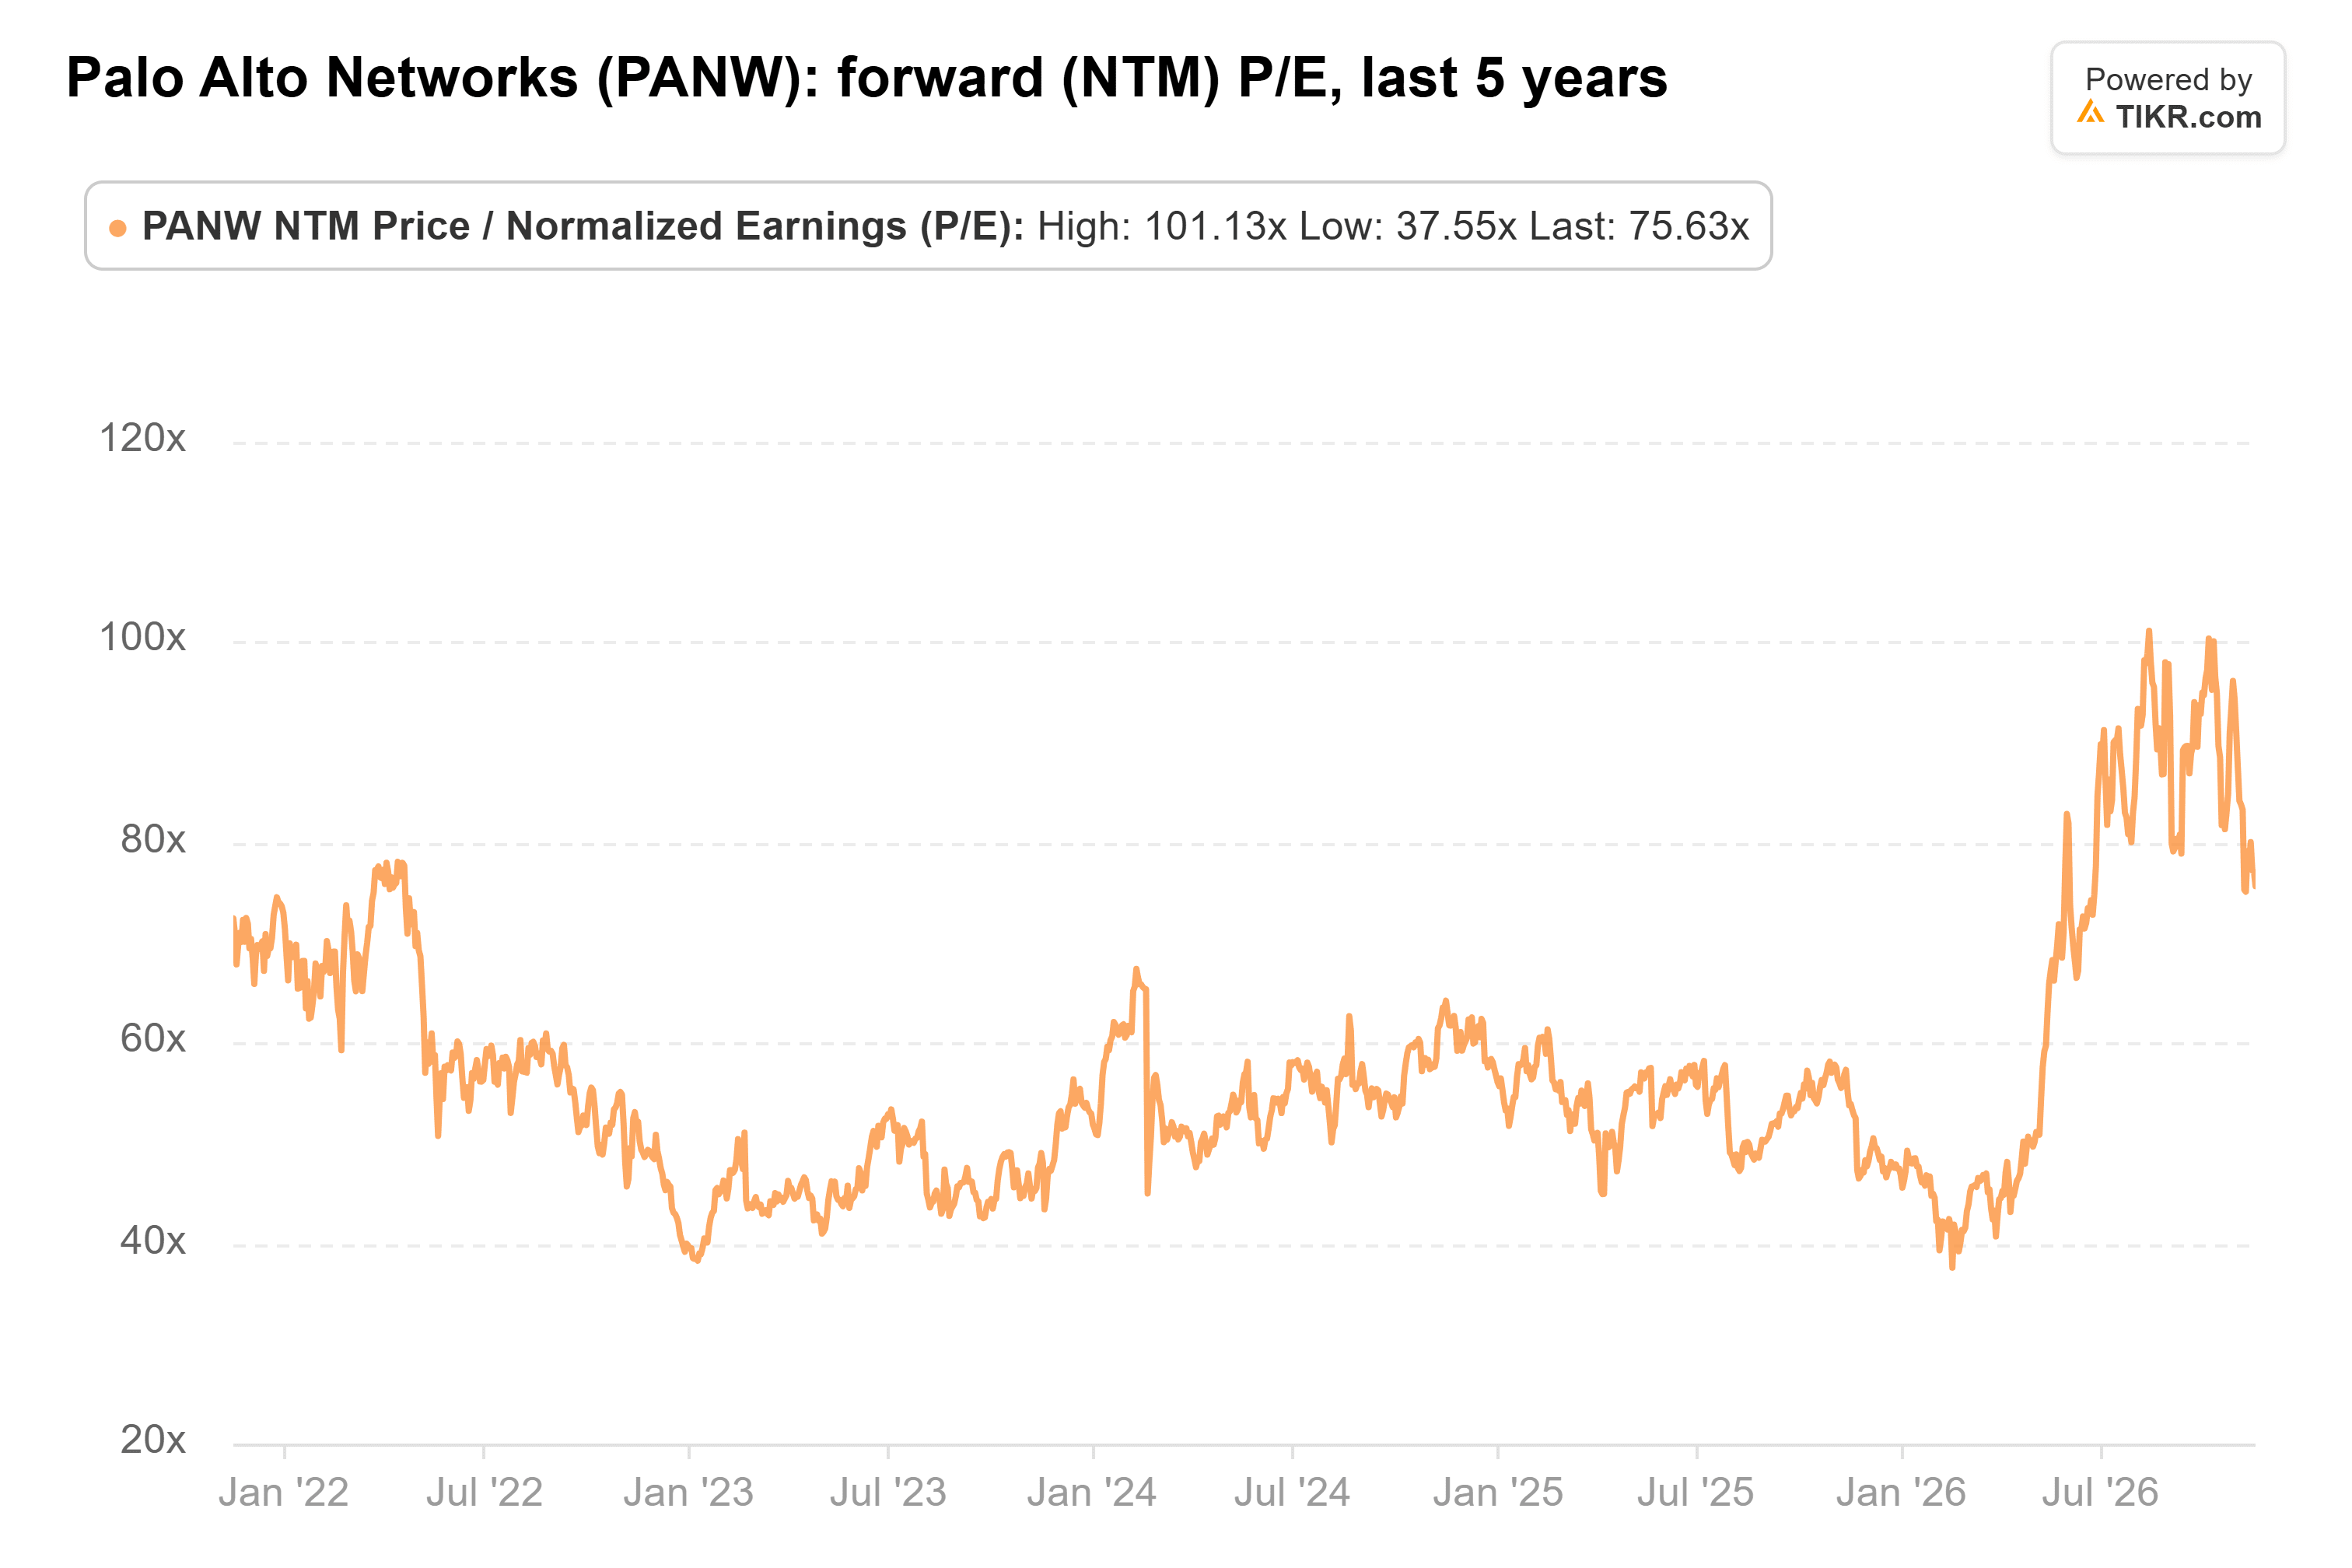
每股盈利的增长也远慢于营收。业绩指引预计 2027 财年调整后每股收益为 4.16 至 4.19 美元,增长 8% 至 9%,因为收购 CyberArk 主要使用股票支付。以 76 倍的市盈率购买个位数每股收益增长的股票,只有在有机增长和利润率从此刻开始改善的情况下才有意义。
所以,是的,Palo Alto 必须实现 33% 的增长,而收购交易使这成为容易的部分。抛售并未使该股变得便宜。只有当有机 NGS ARR 超出指引,且调整后营业利润率保持在 29.5% 或更高时,下跌才开始看起来像是一个买入机会。
全年业绩指引对股价的影响可能仍然大于季度业绩本身。如果上调营收或 NGS ARR 展望,将使得 76 倍的市盈率更容易被接受。
那么 Palo Alto Networks 的股票实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Palo Alto Networks 可能的价值。从华尔街的普遍预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





