核心要点
- 英伟达股价较其10月6日的收盘纪录已下跌32%,黄仁勋已辞去CEO职务,华盛顿方面正在询问该公司是否清楚其芯片的最终流向。
- 斯科特·加洛韦称英伟达和OpenAI是新的国防承包商,而微软在反垄断和解协议下的十年经历表明,监管可能压制股价,而业务却持续增长。
- 英伟达的估值倍数已大幅收缩:其远期市盈率约为13倍,而五年平均值为36倍,同时分析师仍预计其每股收益从2026财年到2028财年将增长两倍以上。
- 更大的风险在于对英伟达销售更严格的出口管制,其11月17日的财报将是下一个考验。
英伟达 (NVDA) 股价于11月13日收于$162.85,较其10月6日的收盘纪录下跌了32%,因AI芯片股的广泛抛售遭遇了领导层危机。黄仁勋不再管理公司。英伟达于11月12日宣布,在对黄仁勋与一家名为Megaspeed的新加坡公司(该公司出租英伟达芯片)前高管关系的审查中,他已辞去CEO职务。首席财务官Colette Kress现在是临时CEO。
纽约大学斯特恩商学院教授斯科特·加洛韦此前已呼吁黄仁勋辞职,他认为这桩丑闻指向一个更大的问题。在他在LinkedIn上分享的一段视频中,他表示像英伟达和OpenAI这样的公司“是新的国防承包商”,处理着他所谓的世界上最敏感的材料。
这是一种带有附加条件的赞美。国防承包商需要向华盛顿负责,而微软 (MSFT) 的股东们在2000年代就领教过这对股价的影响。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
华盛顿已经将英伟达视作国防承包商
财政部长斯科特·贝森特于11月13日告诉CNBC,真正的问题是“英伟达是否了解其客户,以及英伟达是否做出了强有力的努力以确保没有泄露”。他补充说,关于Megaspeed获取英伟达硬件的决定权在于商务部的工业与安全局。这需要商务部长霍华德·卢特尼克对此负责。
据福克斯新闻首先报道,卢特尼克已同意于12月10日在参议院银行委员会作证。众议院外交事务委员会主席布莱恩·马斯特表示,黄仁勋已同意在感恩节前到国会作证。立法者还正推动将对中国芯片出口的新限制措施加入年度国防政策法案,该法案通常由国会在年底前通过。在任何人制定出一条新规则之前,这已经是大量的监管了。
微软曾经历过类似情况
Social Capital首席执行官查马斯·帕里哈皮蒂亚在X上做了比较:
“在与微软达成和解协议后的那些年,它的股票就像废水一样。你打个喷嚏都得先问司法部同不同意。”
尽管如此,业务仍在持续增长。根据微软的文件,其和解协议于2001年生效,最终判决于2002年下达,两者均于2011年5月到期。在大约这段时间内,微软的收入大约增长了两倍,从2000财年的230亿美元增长到2011财年的700亿美元。然而,股价从未回到1999年12月$59.56的收盘纪录,直到2016年10月才超过该水平。因此,投资者为微软赚取的每一美元支付的价格越来越低。
英伟达的估值倍数已经受到冲击
但微软的下跌始于泡沫价格:在1999年12月的高峰时,其市盈率约为2000财年盈利的70倍。无论有没有司法部,十年的估值收缩都即将到来。
英伟达的业务,就像当时的微软一样,仍在快速增长。分析师预计2028财年(截至2028年1月)的标准化每股收益为$15.85。这比2026财年$4.77的收益高出两倍多:
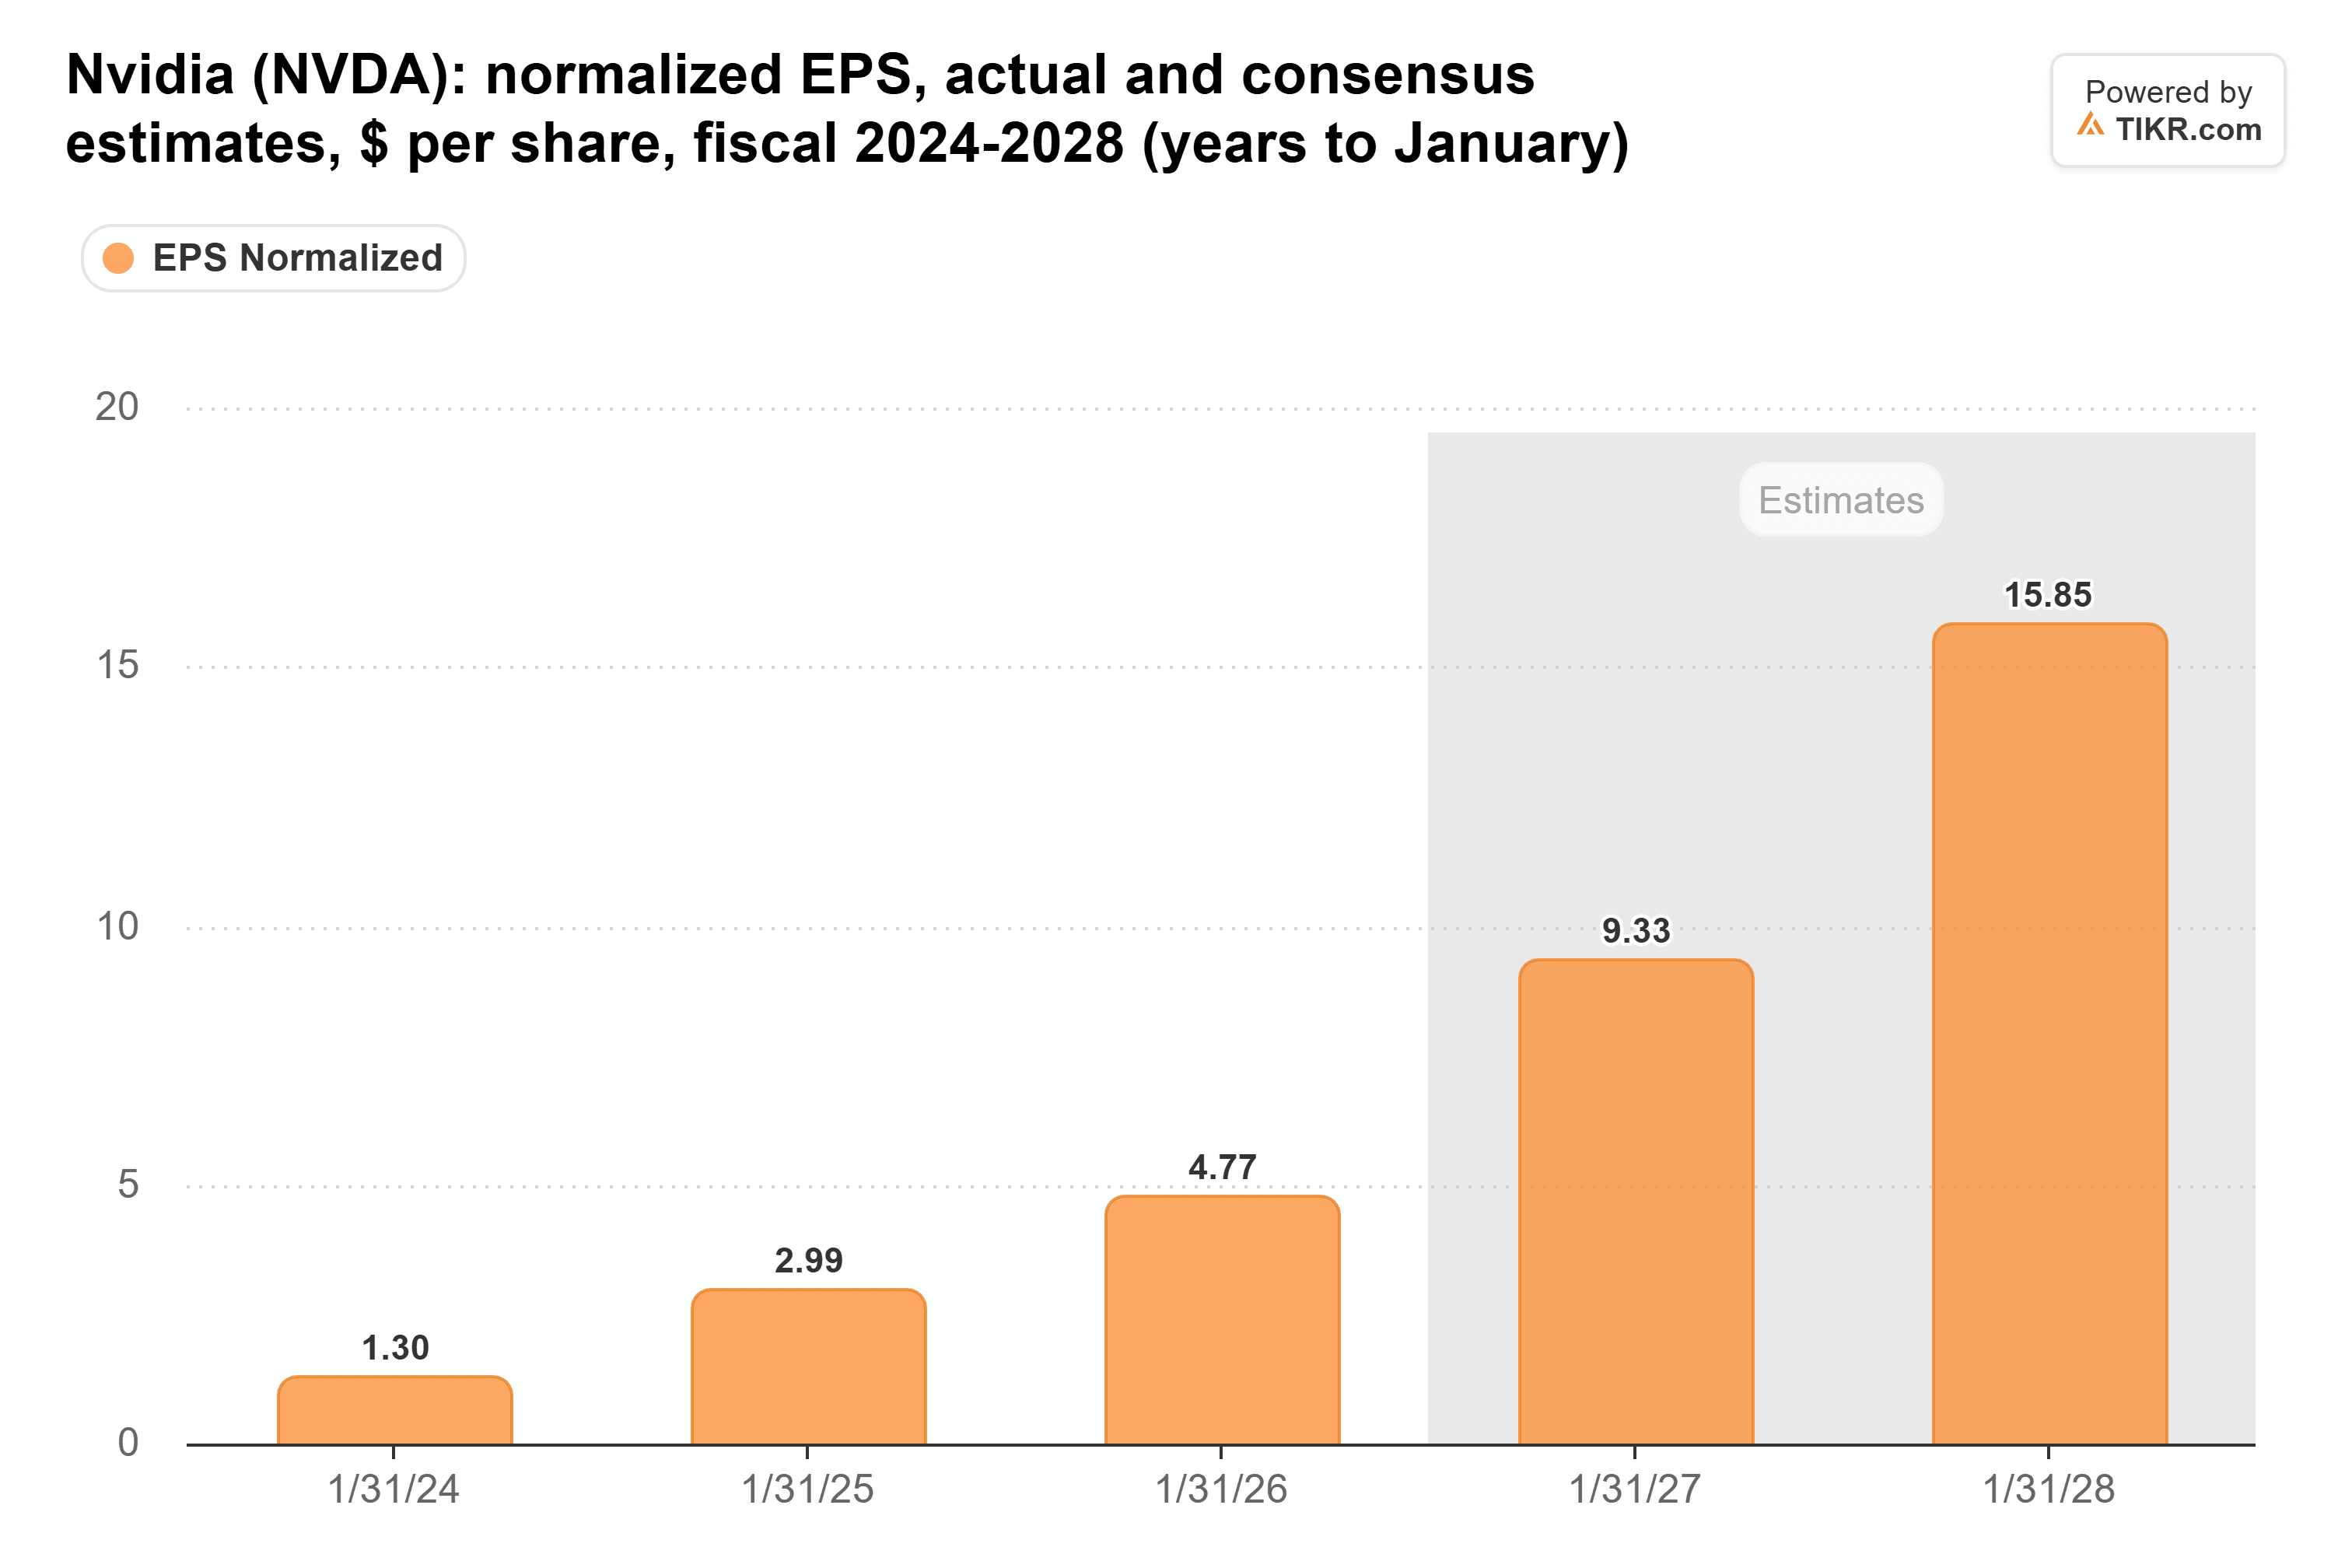
在整个丑闻期间,分析师几乎没有调整这个数字。它在10月下旬时为$15.92。
发生变化的是投资者为这些盈利支付的价格。英伟达的远期市盈率约为13倍,而其五年平均值为36倍,2023年5月曾达到70倍的峰值:
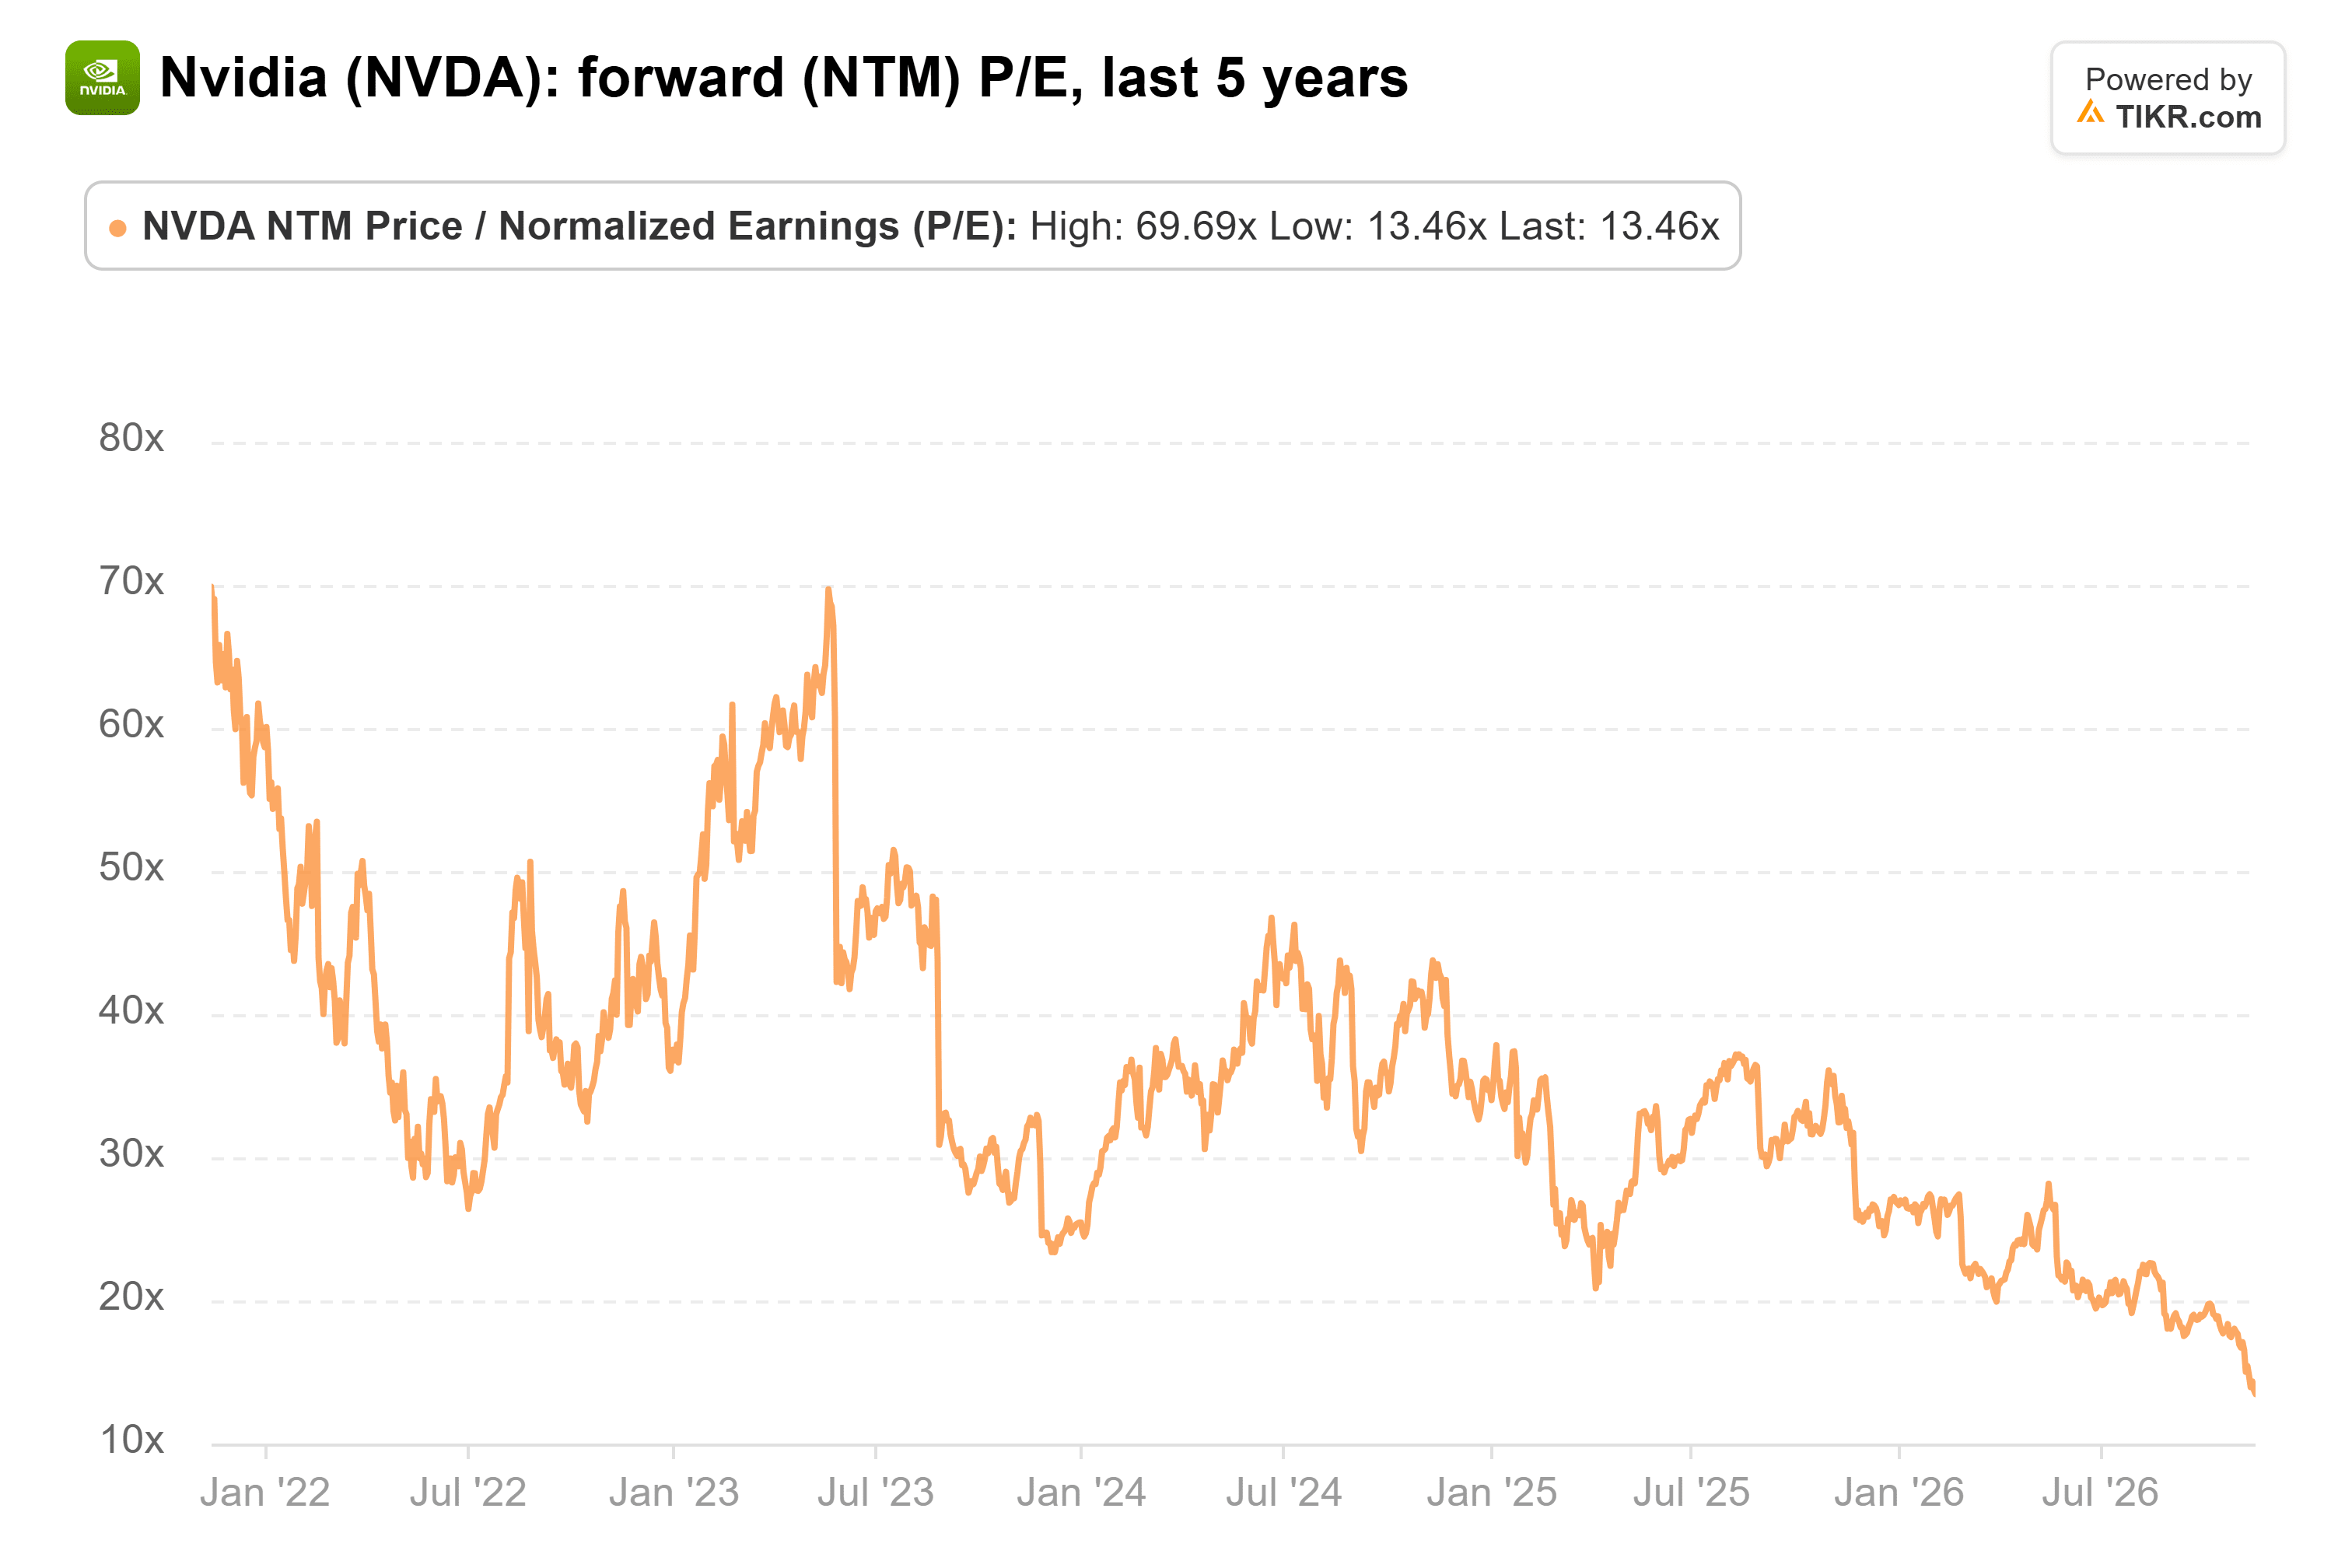
换句话说,英伟达已经放弃了微软花了十年时间才消除的那种估值溢价。
更大的风险在于收入
这使得加洛韦的警告对英伟达的销售来说是个坏消息,远比对它的估值倍数更糟。汇丰银行的Frank Lee于11月13日将英伟达评级下调至持有,目标价$170。他估计过去六个季度英伟达约11%的收入来自美国和台湾以外的国家,他认为这些国家很可能成为更严格出口管制的目标。在汇丰的悲观情景下,失去这11%的2028财年收入将使2028财年每股收益减少13%。这会造成伤害,但在13倍远期市盈率下,13%的盈利削减距离“十年不涨”还差得很远。
加洛韦可能说对了,监管即将到来,并且会限制英伟达在海外自由销售的程度。但该股的定价已经像一家受制于和解协议的公司,而其背后的盈利仍在增长。英伟达将于11月17日公布2026财年第三季度业绩,这是黄仁勋离职后的首份财报。如果业绩指引下调了预期的海外销售额,那么与微软的比较就会更加贴切。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!