核心要点
- 由于第四季度业绩展望疲软,且将2026年广告收入预测从约30亿美元下调至约27亿美元,Netflix股价在过去一个月下跌了15%。
- 市场担忧会员观看时间减少,且时间可能流向了Alphabet旗下的YouTube,这给股价带来持续压力,但第三季度用户流失率有所改善。
- Netflix股价约一半的跌幅与纳斯达克100指数的下跌幅度相当,Evercore ISI在其首选大盘股名单中用Spotify取代了Netflix,但仍维持对Netflix的“买入”评级。
- Netflix的估值倍数目前仅为其五年平均水平的一半左右,除非1月份发布的2027年业绩指引显示会员正在流失,否则看起来值得买入。
Netflix (NFLX) 股价在过去一个月下跌了15%,原因是业绩展望疲软、广告收入预测下调以及一系列关于会员观看时间减少的报告。市场担忧是,这些时间大部分流向了Alphabet (GOOG) 旗下的YouTube。
在11月2日的Prof G Markets节目中,联合主持人Ed Elson指出,过去三年每位会员的观看时间下降了26%。随后他表达了对该股的看法:“我原本将Netflix视为买入标的。现在我认为那里还有更多痛苦。”11月17日,Evercore ISI维持对Netflix的“买入”评级,但在其首选大盘股排名中用Spotify (SPOT) 取代了Netflix,将其列为第三位。
疲软的业绩指引与下调的广告预测
10月20日盘后,Netflix报告第三季度营收增长12%至129亿美元,符合其预测。但其对第四季度营收的指引为134亿美元,低于分析师预期的135亿美元。该预测包含26.0%的营业利润率,其中计入了约120个基点的裁员成本。此指引意味着11.5%的增长率,低于去年同期的17.6%。
Netflix还将其2026年广告收入预测从约30亿美元下调至约27亿美元,归咎于“部分广告产品功能的推出速度略慢于预期”。Argus将其目标价从120美元下调至95美元,Wolfe Research于10月22日将该股评级下调至“持有”。富国银行维持其“卖出”评级和57美元的目标价。
TIKR追踪了51位分析师对Netflix的看法。有多少人给出“买入”评级?
在一个地方查看Netflix的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过500,000名投资者使用TIKR来研究像这样的股票。查看Netflix的分析师评级
会员付费更多,观看更少
彭博社10月25日报道称,会员每月打开应用的次数减少,尽管尚未出现大规模退订。Pershing Square首席执行官Bill Ackman在11月3日的CNBC Squawk Pod节目上给出了一个原因:观看时长下降“因为内容组合正在发生变化。”他的结论是:“我们认为Netflix是一只极其便宜的股票。”
Netflix自己的数据支持了他的观点。直播节目仅占今年内容支出的5%多一点,约占观看时长的1%。然而,在过去五年的十大最佳注册日中,直播活动占了六个。此外,在3月份美国地区价格上涨8%至13%之后,第三季度全球和美国的用户流失率均同比改善。
并非全是Netflix的问题
Netflix跌幅中约有一半与市场走势一致:同期纳斯达克100指数下跌了7%。Alphabet跌幅更大,达17%,尽管其第三季度营收增长了25%。YouTube广告收入增长9%至112亿美元,慢于Netflix的12%(YouTube的订阅收入未计入此数字),因此YouTube在广告收入方面并未拉开差距。与此同时,Evercore的新选择Spotify上季度营收增长16%,其远期市盈率为39倍,这表明投资者仍愿意为更快的增长支付溢价。
如果1月数据坚挺,则股价便宜
分析师仍预计Netflix的盈利将持续增长至2028年,尽管他们对2027年的预测在过去一年中下调了4%,至每股3.77美元:
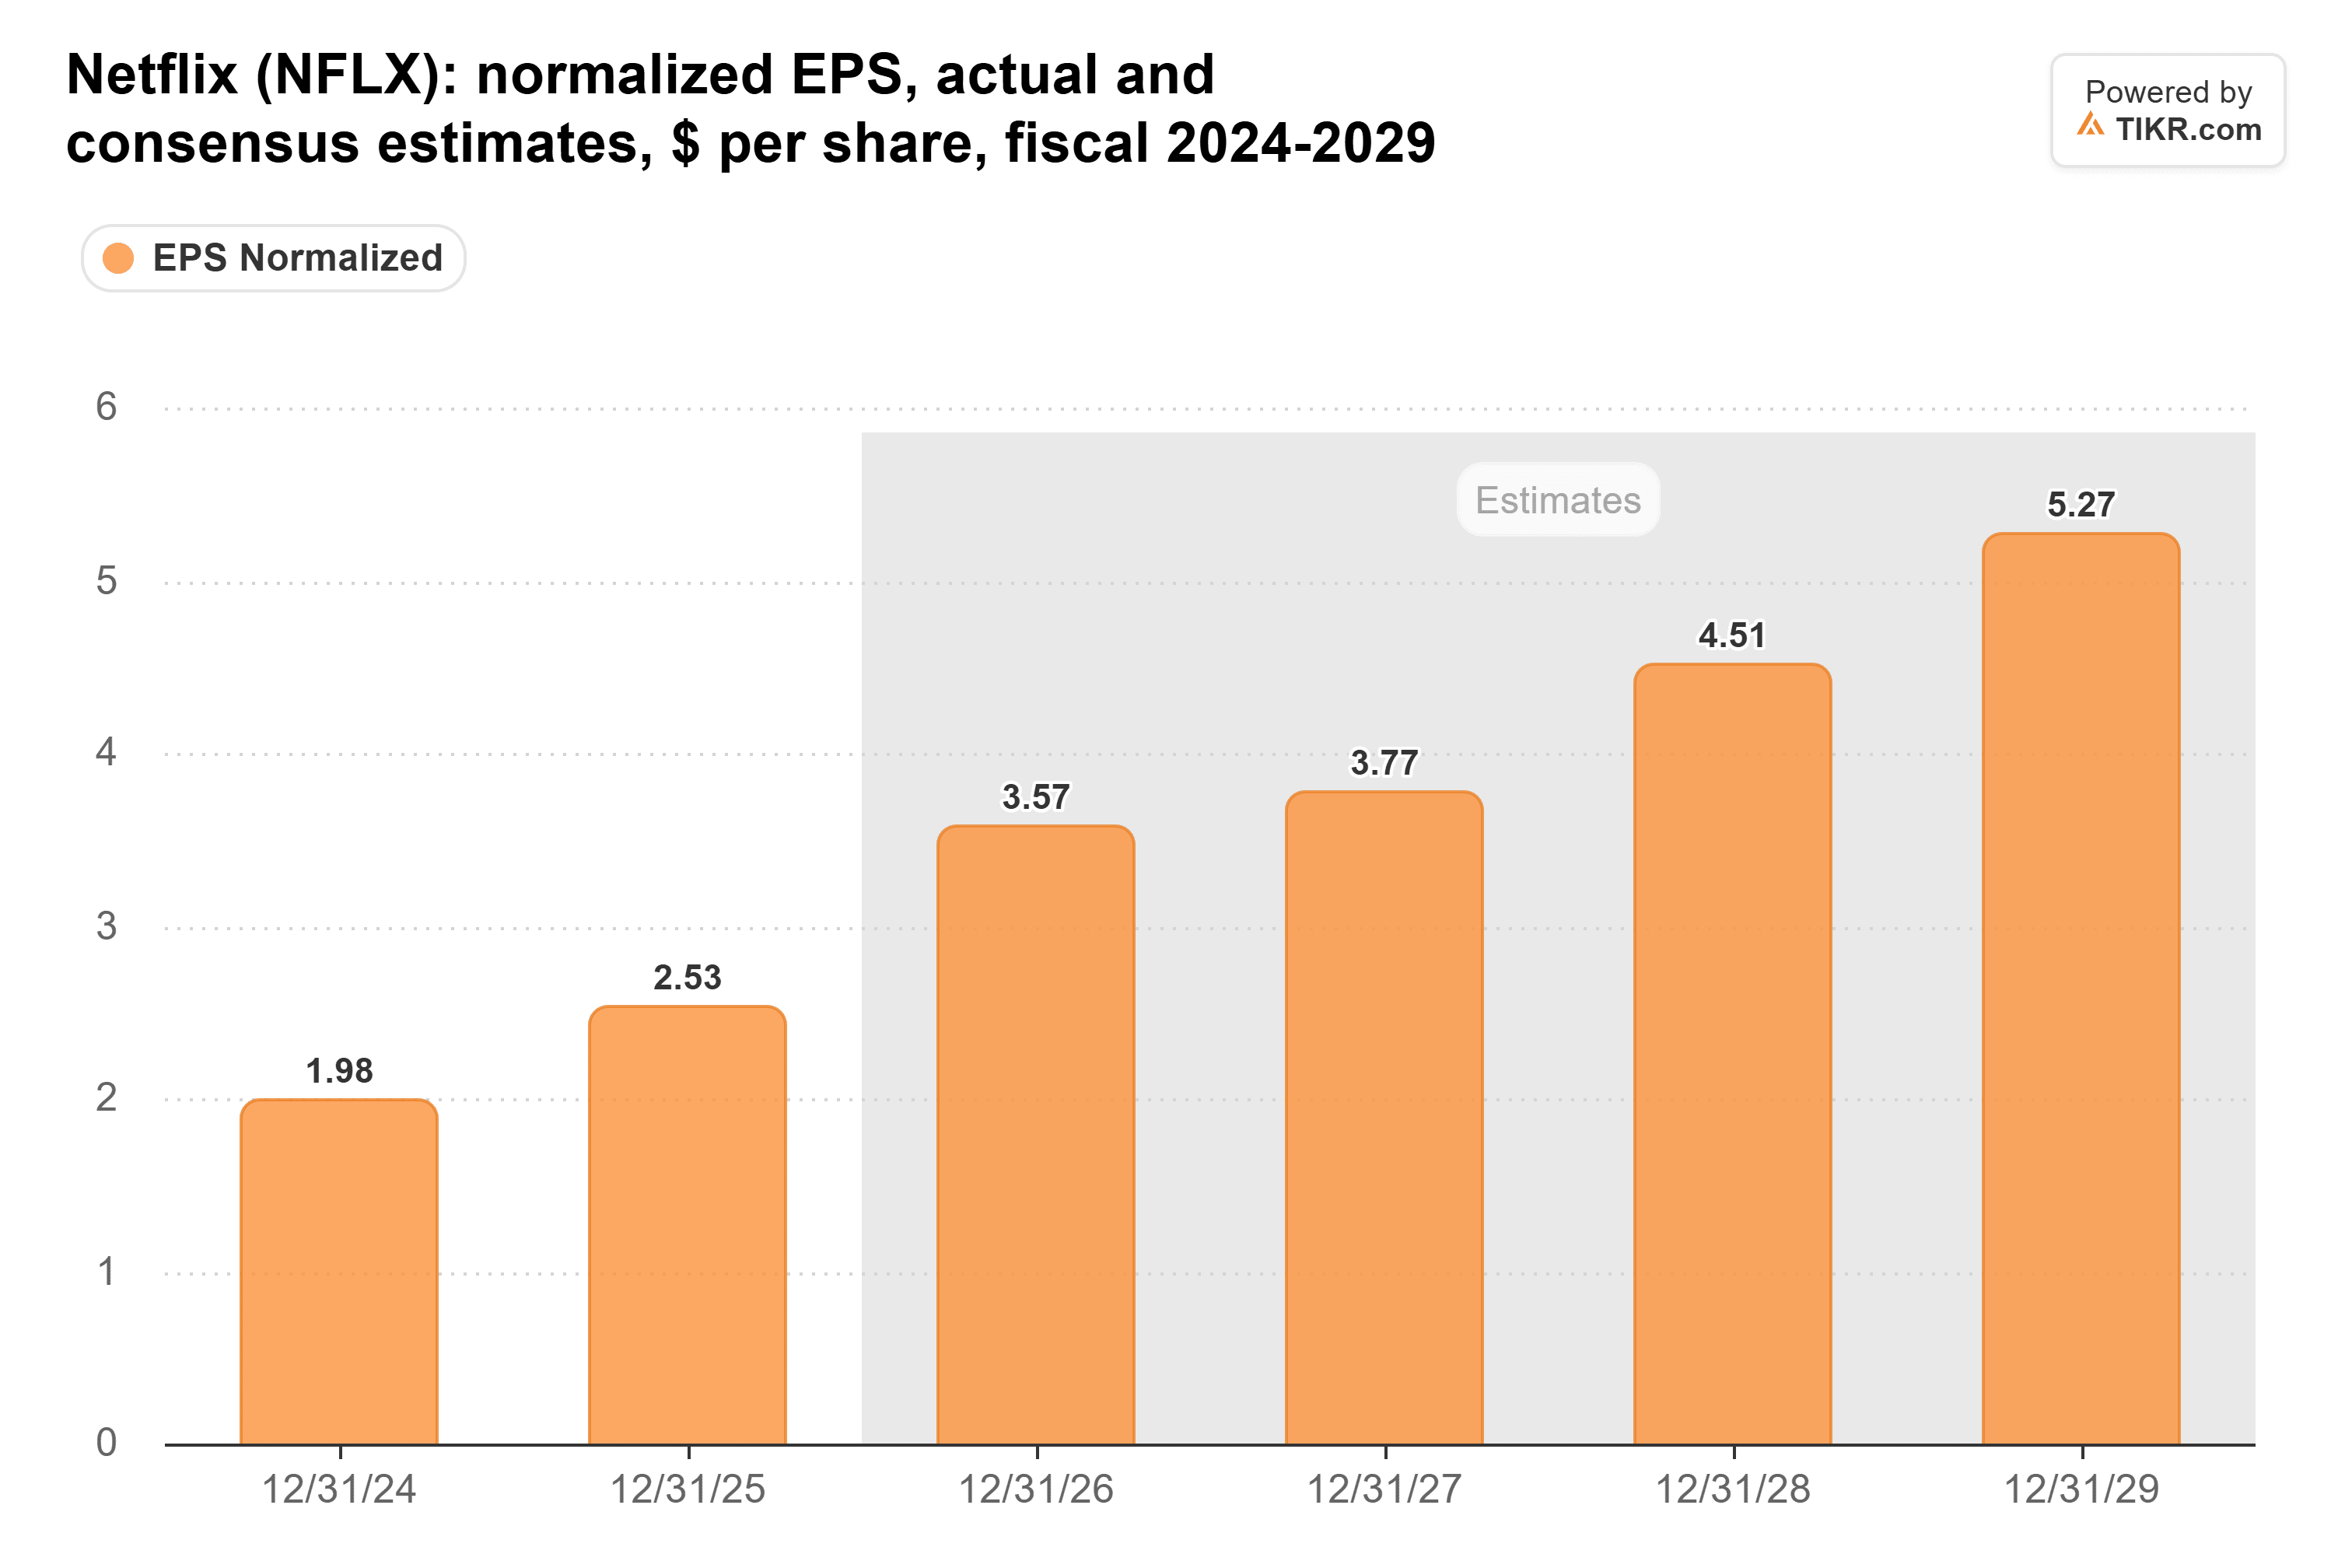
(2026年数据包含Netflix放弃收购华纳兄弟探索公司后收取的28亿美元终止费。)
然而,该股目前交易于17倍远期市盈率,仅为其五年平均水平32倍的一半左右:
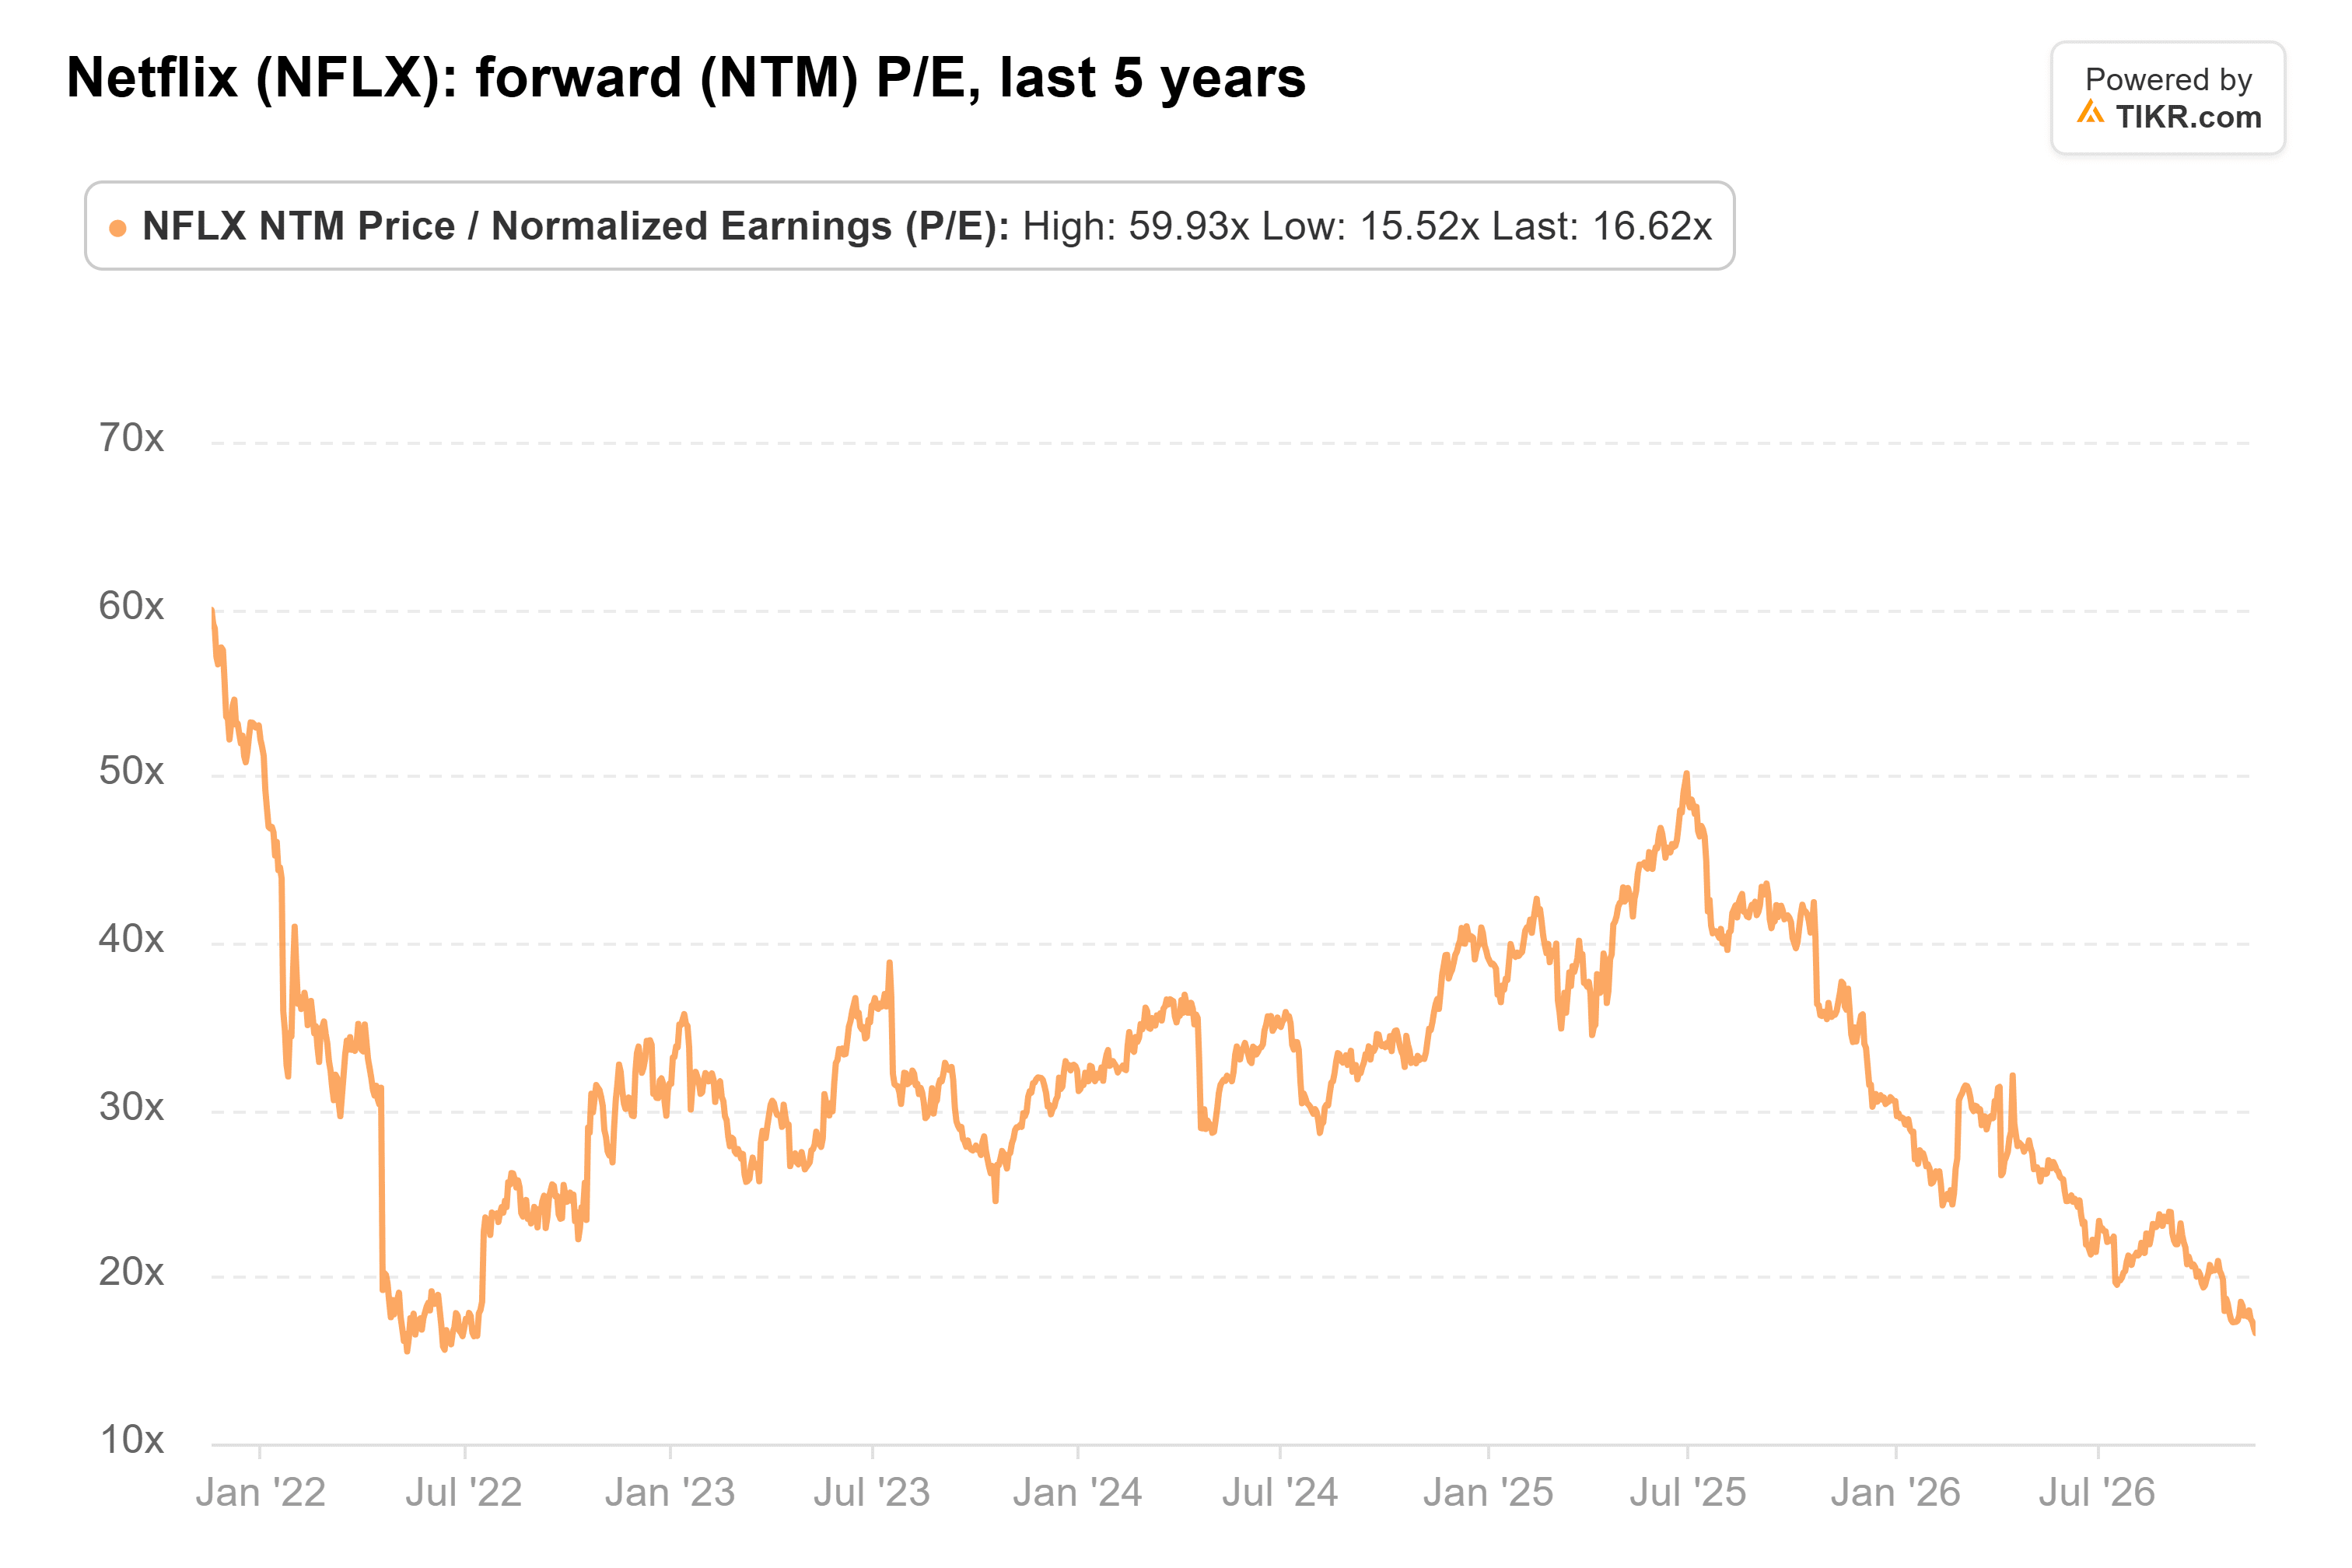
85美元的共识目标价较上一收盘价高出40%以上。
Netflix 1月份发布的第四季度财报将包含2027年业绩指引。分析师预计2027年营收为566亿美元,增长10.8%,营业利润率为33.3%。如果指引达到或高于此水平,且用户流失率持续改善,则意味着会员留存量稳定。如果指引的增长低于10%,则意味着增长放缓还将持续。
在我看来,Netflix的定价仿佛会员正在流失,而他们实际上支付得更多。我会在这个价位买入。当然,如果1月份的指引显示退订率上升,那么其低估值倍数看起来就是理所应当的了。
那么Netflix股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Netflix可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!