核心要点
- 在已提交截至9月30日季度13F文件的460家大型基金中,有28家买入了甲骨文,12家卖出。大卫·泰珀的Appaloosa基金是买家之一,Pentwater Capital则建立了价值16.1亿美元的仓位。
- 12家卖家中,有4家在同期买入了Meta Platforms。Meta是另一家大力投资AI的公司,背后有快速增长的广告业务支撑。
- 甲骨文以13倍远期市盈率交易,而其五年平均值为21倍,分析师预计其盈利将持续增长至2028财年。
- 数据似乎更有利于买家。但甲骨文正像CoreWeave一样,通过债务为其AI建设融资,且标普认为OpenAI的订单约占甲骨文积压订单的一半。
甲骨文 (ORCL) 股价较其52周高点下跌了54%,大型基金们对此看法不一。
在已提交截至9月30日季度13F文件的460家大型基金中,有28家通过开仓或增持20%以上买入了甲骨文。12家清仓或减持了20%以上,74家在季度末持有该股。这些统计涵盖了读者熟知名称的基金以及13F中持有10亿美元或以上美国股票的基金。量化基金和指数基金被排除在外。
TIKR追踪了42位分析师对甲骨文的看法。有多少人给出“买入”评级?
查看甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,尽在一处。超过50万投资者使用TIKR研究此类股票。查看甲骨文的分析师评级
泰珀并非孤例,Pentwater出手最重
大卫·泰珀的Appaloosa基金开仓了125万股,按9月30日价格计算价值1.72亿美元。这来自其11月16日提交的季度13F文件。该仓位占其13F股票持仓的2.3%,是其第13大持仓。
迄今为止最大的买入来自管理着190亿美元的Pentwater Capital Management。其同一天提交的13F文件显示,其持仓从9万股增至1175万股。这些股票价值16.1亿美元,占其13F股票持仓的12.3%,使甲骨文成为其第二大持仓。Pentwater还报告了名义价值6.56亿美元的看跌期权和3.23亿美元的看涨期权。其13F文件未显示股票和期权如何组合。
管理着1640亿美元的GQG Partners开仓了249万股,价值3.41亿美元,但这仅占其13F股票持仓的0.6%。拉里·罗宾斯的Glenview Capital和杰里米·格兰瑟姆的GMO开立了较小的仓位,按季度末价格计算分别价值约7400万美元和2600万美元。
Parnassus和Polen是主要卖家
卖家方面没有特别知名的名字。管理着410亿美元的Parnassus Investments将其持仓削减了79%,从208万股减至439,170股。按季度末价格计算,这大约是价值2.25亿美元的股票。管理着240亿美元的Polen Capital减持了约29%,价值约1.45亿美元。其剩余的252万股,价值3.46亿美元,仍占其13F股票持仓的3.8%。其13F持有83亿美元美国股票的Blue Sparrow将其持仓削减了94%。
12家卖家中,有4家在同期买入了Meta Platforms (META)。Meta也在大力投资AI:其第三季度349.1亿美元的资本支出超过了其327.9亿美元的运营现金流。但其广告驱动的收入增长了26%,达到646亿美元,并且在9月底拥有824.5亿美元的现金及有价证券。而甲骨文在8月31日的总债务(包括租赁负债)为1691亿美元。
估值如同增长缓慢的公司
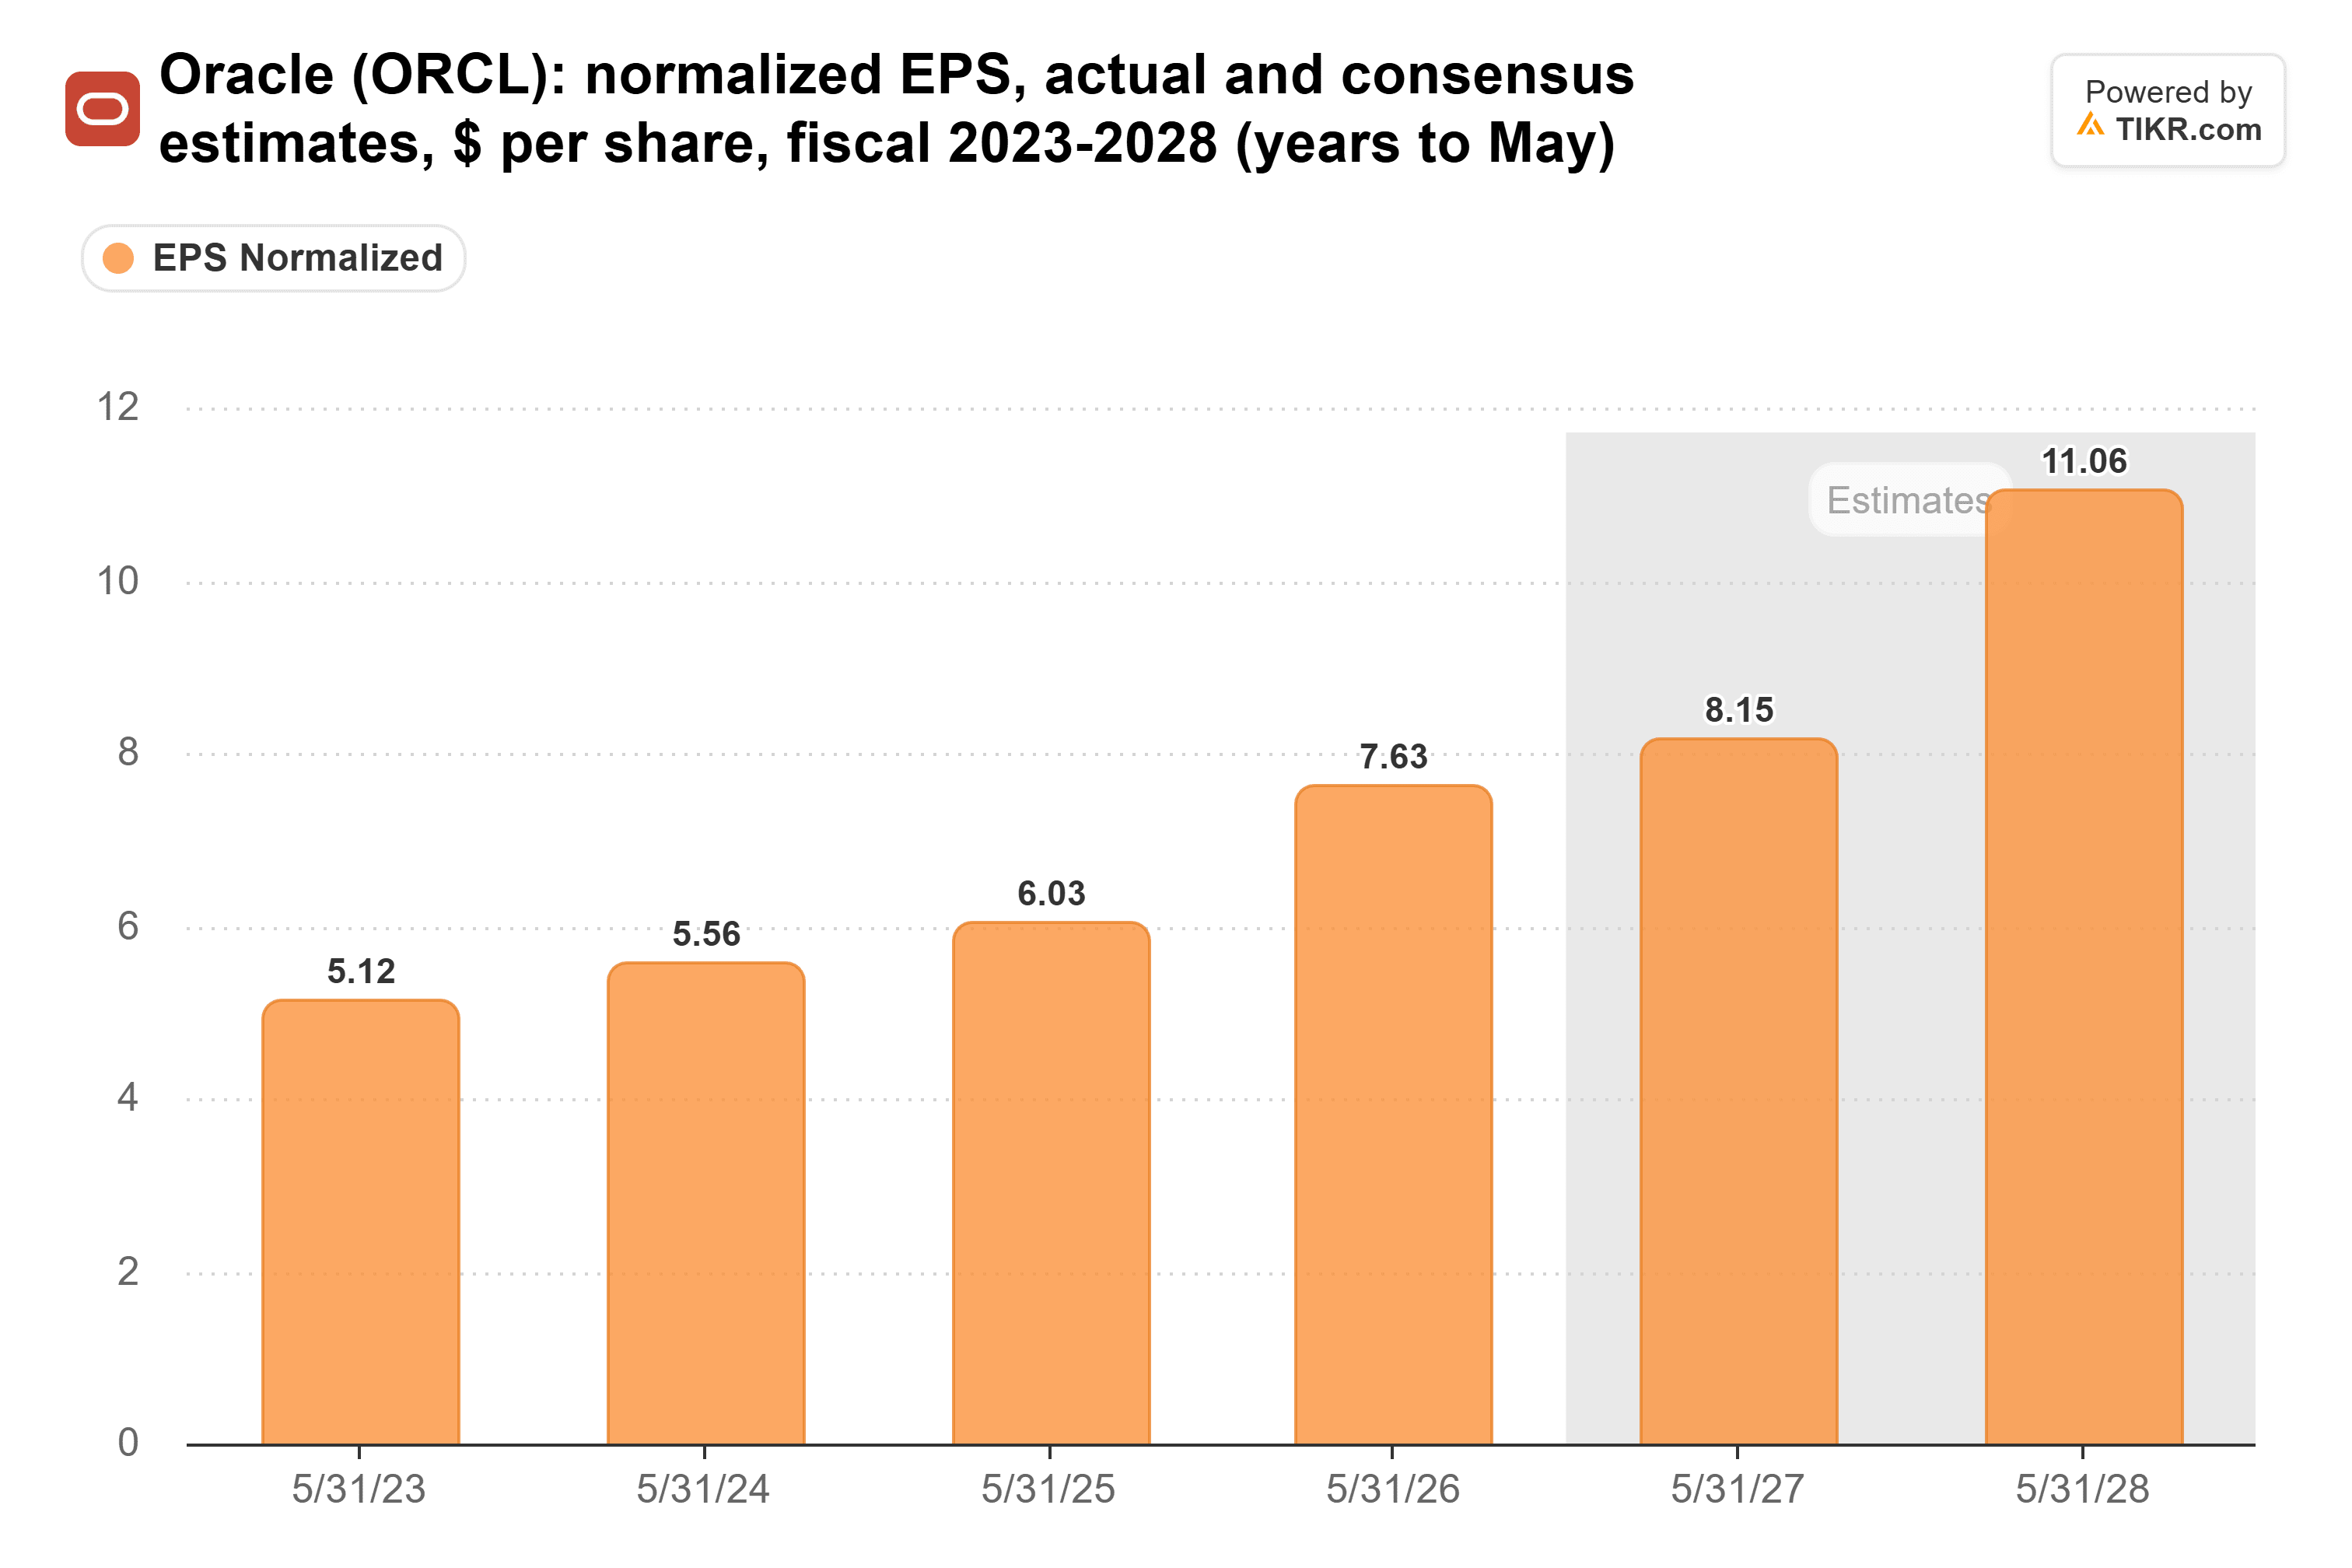
仅从价格来看,卖家目前暂时领先:自9月30日(文件用于评估所有仓位的日期)以来,甲骨文股价下跌了17%。然而,公司业务看起来比股价表现要好。分析师预计甲骨文的归一化每股收益将从2026财年(截至5月)的7.63美元增长到2028财年的11.06美元。这个2028财年的预测在过去90天内从10.90美元略有上调:
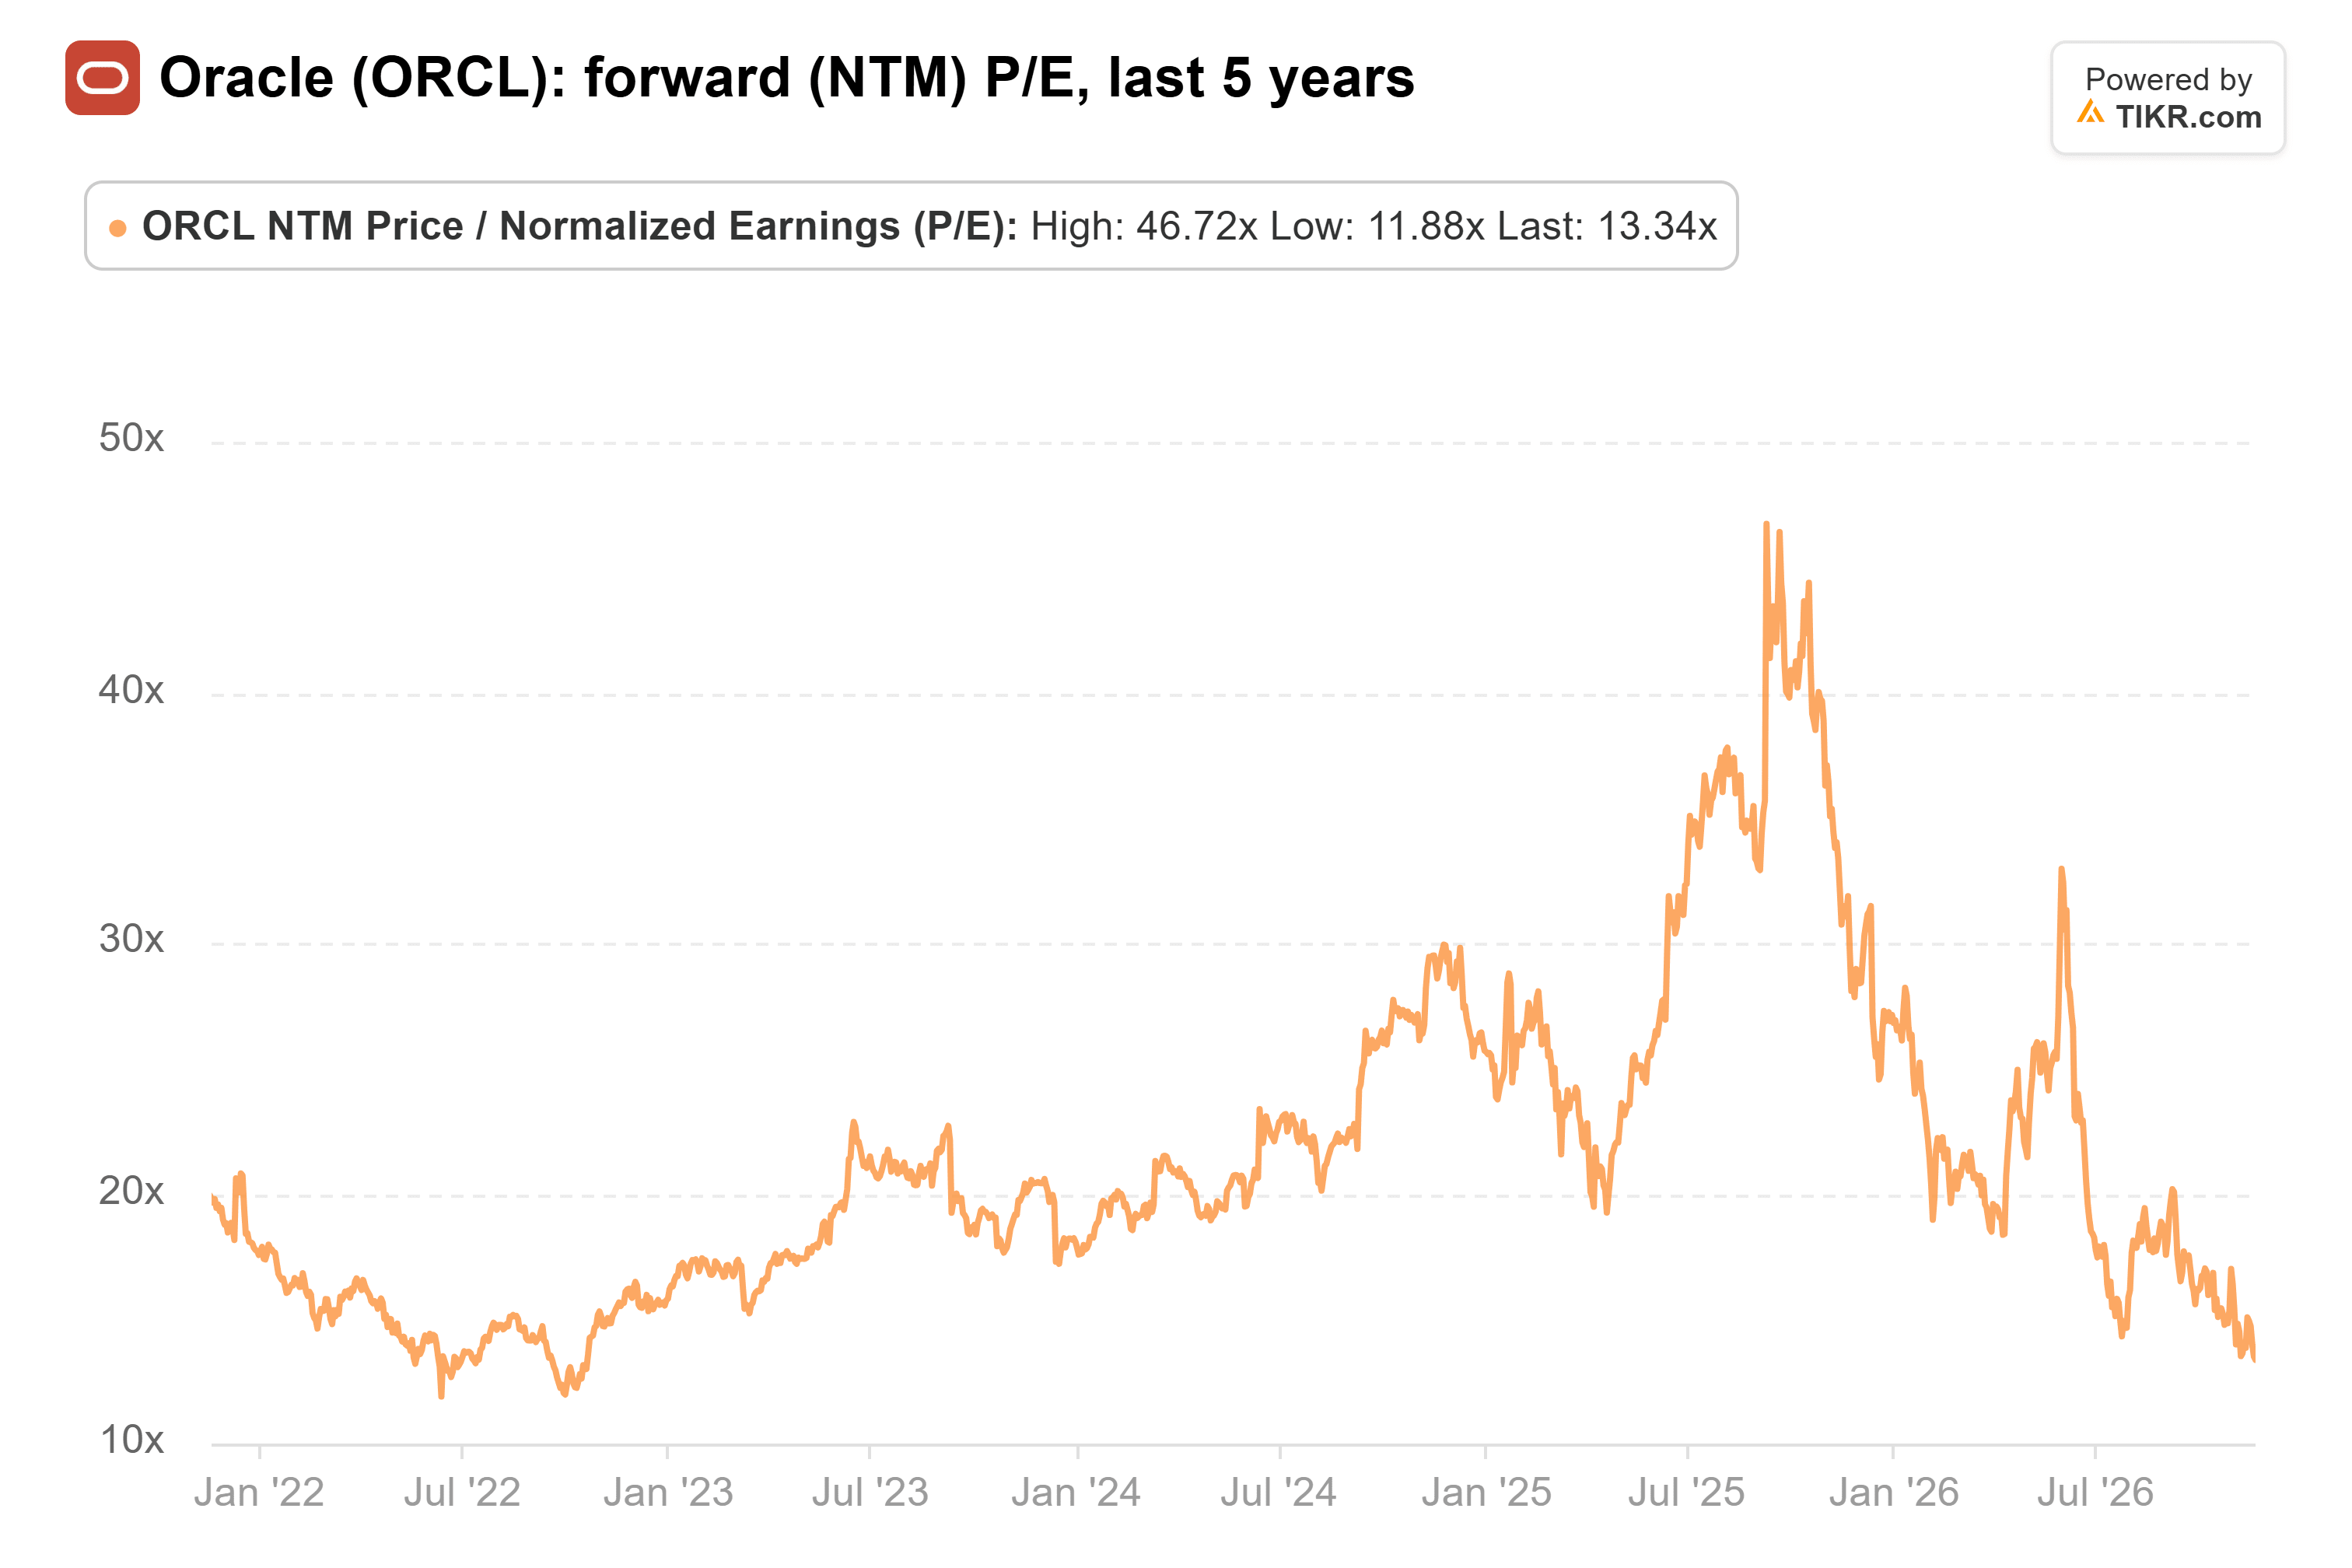
即便如此,甲骨文仍以13倍远期市盈率交易。这接近其五年区间的底部,远低于其21倍的平均值:
尽管分析师在过去一年下调了目标价,但下调幅度不及股价跌幅。42位分析师的共识目标价为236美元,低于一年前的347美元,但仍比最新收盘价高出107%:
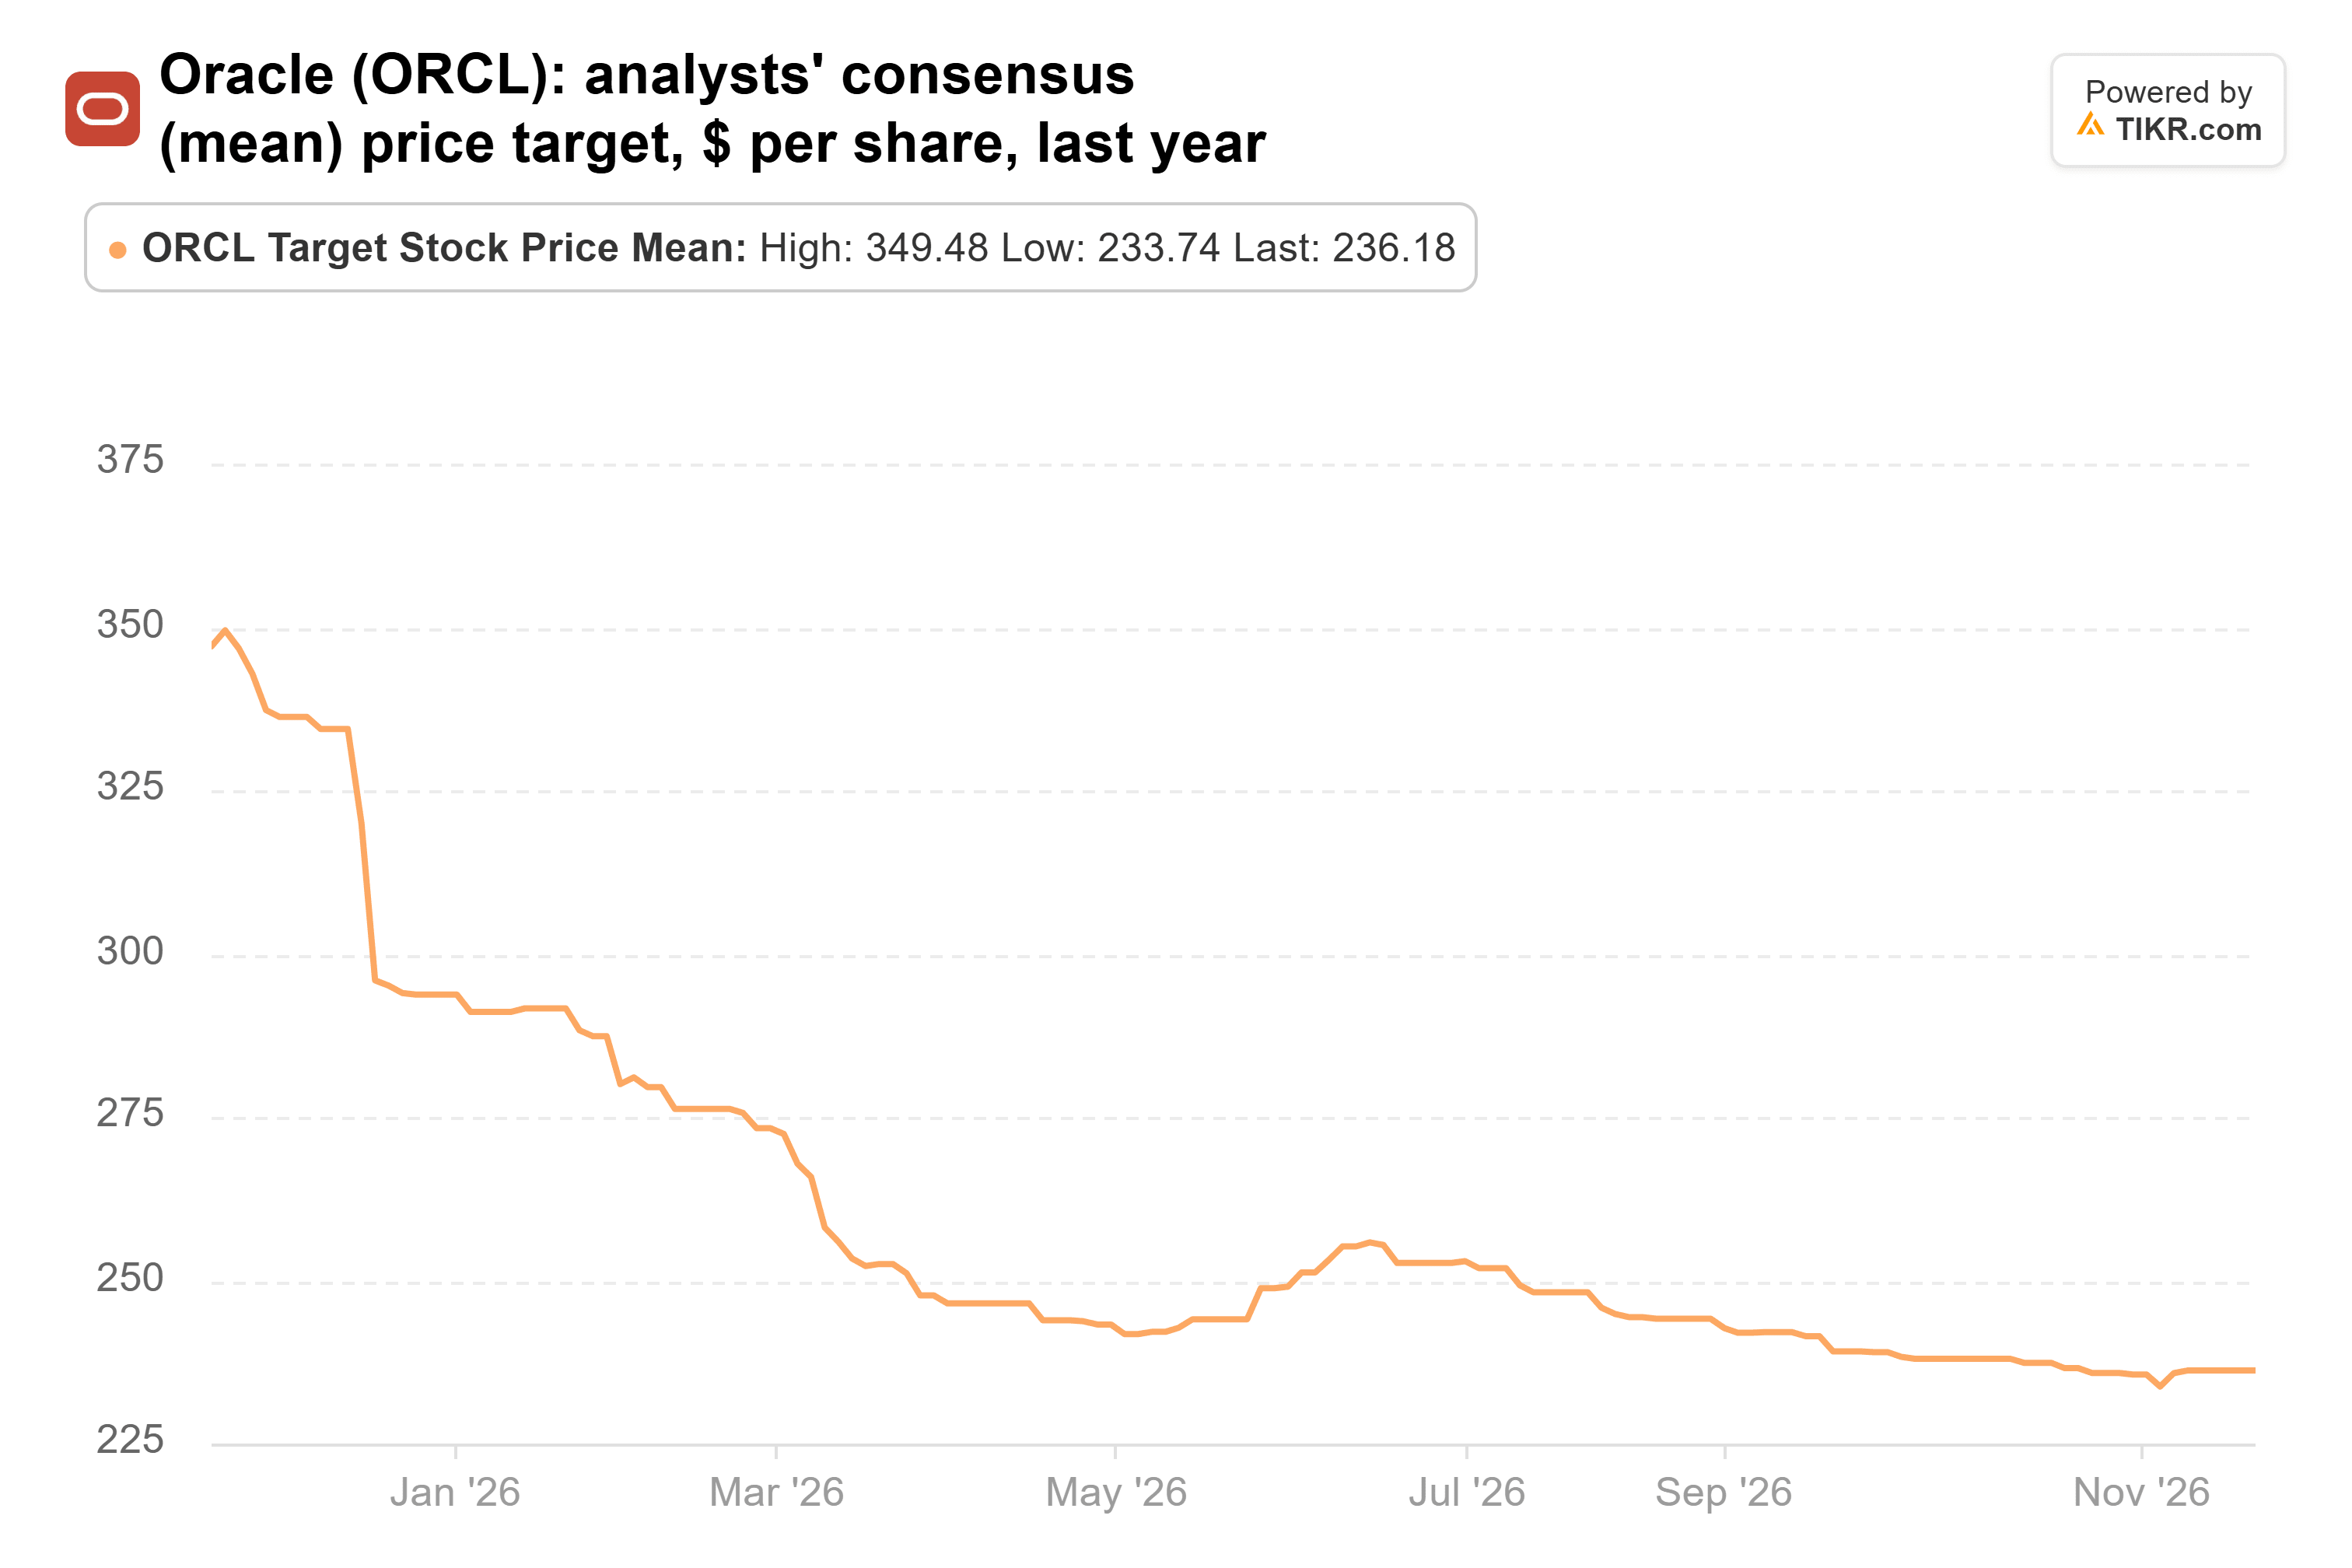
根据2028财年的预测,236美元的目标价对应约21倍市盈率,与甲骨文的五年平均值一致。因此,要达到华尔街的目标价,只需要预测值在甲骨文通常的估值倍数下保持不变即可。
买家占优,前提是OpenAI能付款
关键在于甲骨文如何为其建设融资。分析师预计其自由现金流在2028财年之前将保持为负,尽管首席财务官希拉里·马克森承诺在2029财年实现超过300亿美元的自由现金流。标普认为OpenAI的订单约占甲骨文积压订单的一半。与此同时,据CNBC报道,OpenAI的最新一轮融资已达到150亿美元,仅为其最初300亿美元目标的一半。CoreWeave (CRWV) 同样将OpenAI视为客户,也背负着类似的建设项目。其第三季度8.46亿美元的利息支出是其2.07亿美元GAAP运营收入的四倍多。
尽管如此,我站在买家一边。以13倍市盈率计算,甲骨文的股价已经反映了大量此类风险,而且分析师持续上调对其盈利的预期。如果我错了,那将是因为OpenAI无法筹集到资金来支付甲骨文为其建设的产能。
甲骨文将于12月发布财报。有两件事将支持买家:第二季度非GAAP每股收益在其1.85至1.93美元的指引范围内,以及6640亿美元的积压订单随着OpenAI以外的客户而增长。基金们下一份截至12月31日的季度13F文件将于2月中旬到期,届时将显示谁在加码。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!