核心要点
- 马斯克表示,Cybercab每月300美元的费用应降至约115美元,与FSD和网络连接服务的价格保持一致。
- 这笔费用在多年内都微不足道:每位客户限购一辆车,且仅在德克萨斯州特定地理围栏内运营。
- 客户拥有的车辆可以削减特斯拉的车队支出,但它们目前尚不能加入其付费网络,且马斯克预计大多数Cybercab仍将由特斯拉拥有。
- 以183倍的远期市盈率计算,股价已经反映了这一未来预期。
特斯拉 (TSLA) 已经为拥有Cybercab定下了价格,而埃隆·马斯克认为这个价格太高了。
仅限受邀者的订购页面于11月13日上线,Marques Brownlee 在X上列出了相关条款:在德克萨斯州五个城市之一交付,仅在特斯拉现有地理围栏内运营,每位客户限购一辆,预计12月交付,以及每月300美元的订阅费以运行车辆。
马斯克 回复 称,Cybercab“将在获得监管批准后在全国范围内提供”,并补充道:“但月费太高了。应该与其他车型的FSD和网络连接服务成本相匹配,后者大约在每月~115美元。”
一位CEO要求降价62%?他希望这些车无处不在。
多年内都是小钱
按照马斯克的价格,车主每年向特斯拉支付1,380美元,而目前是3,600美元。两者都不会很快影响特斯拉的业绩。FSD的规模已经大得多:付费用户在第三季度增长了67%,达到174万,管理层在第三季度电话会议上一致认为FSD的年化经常性收入正接近10亿美元。即便如此,这也仅占特斯拉过去12个月收入的约1%。
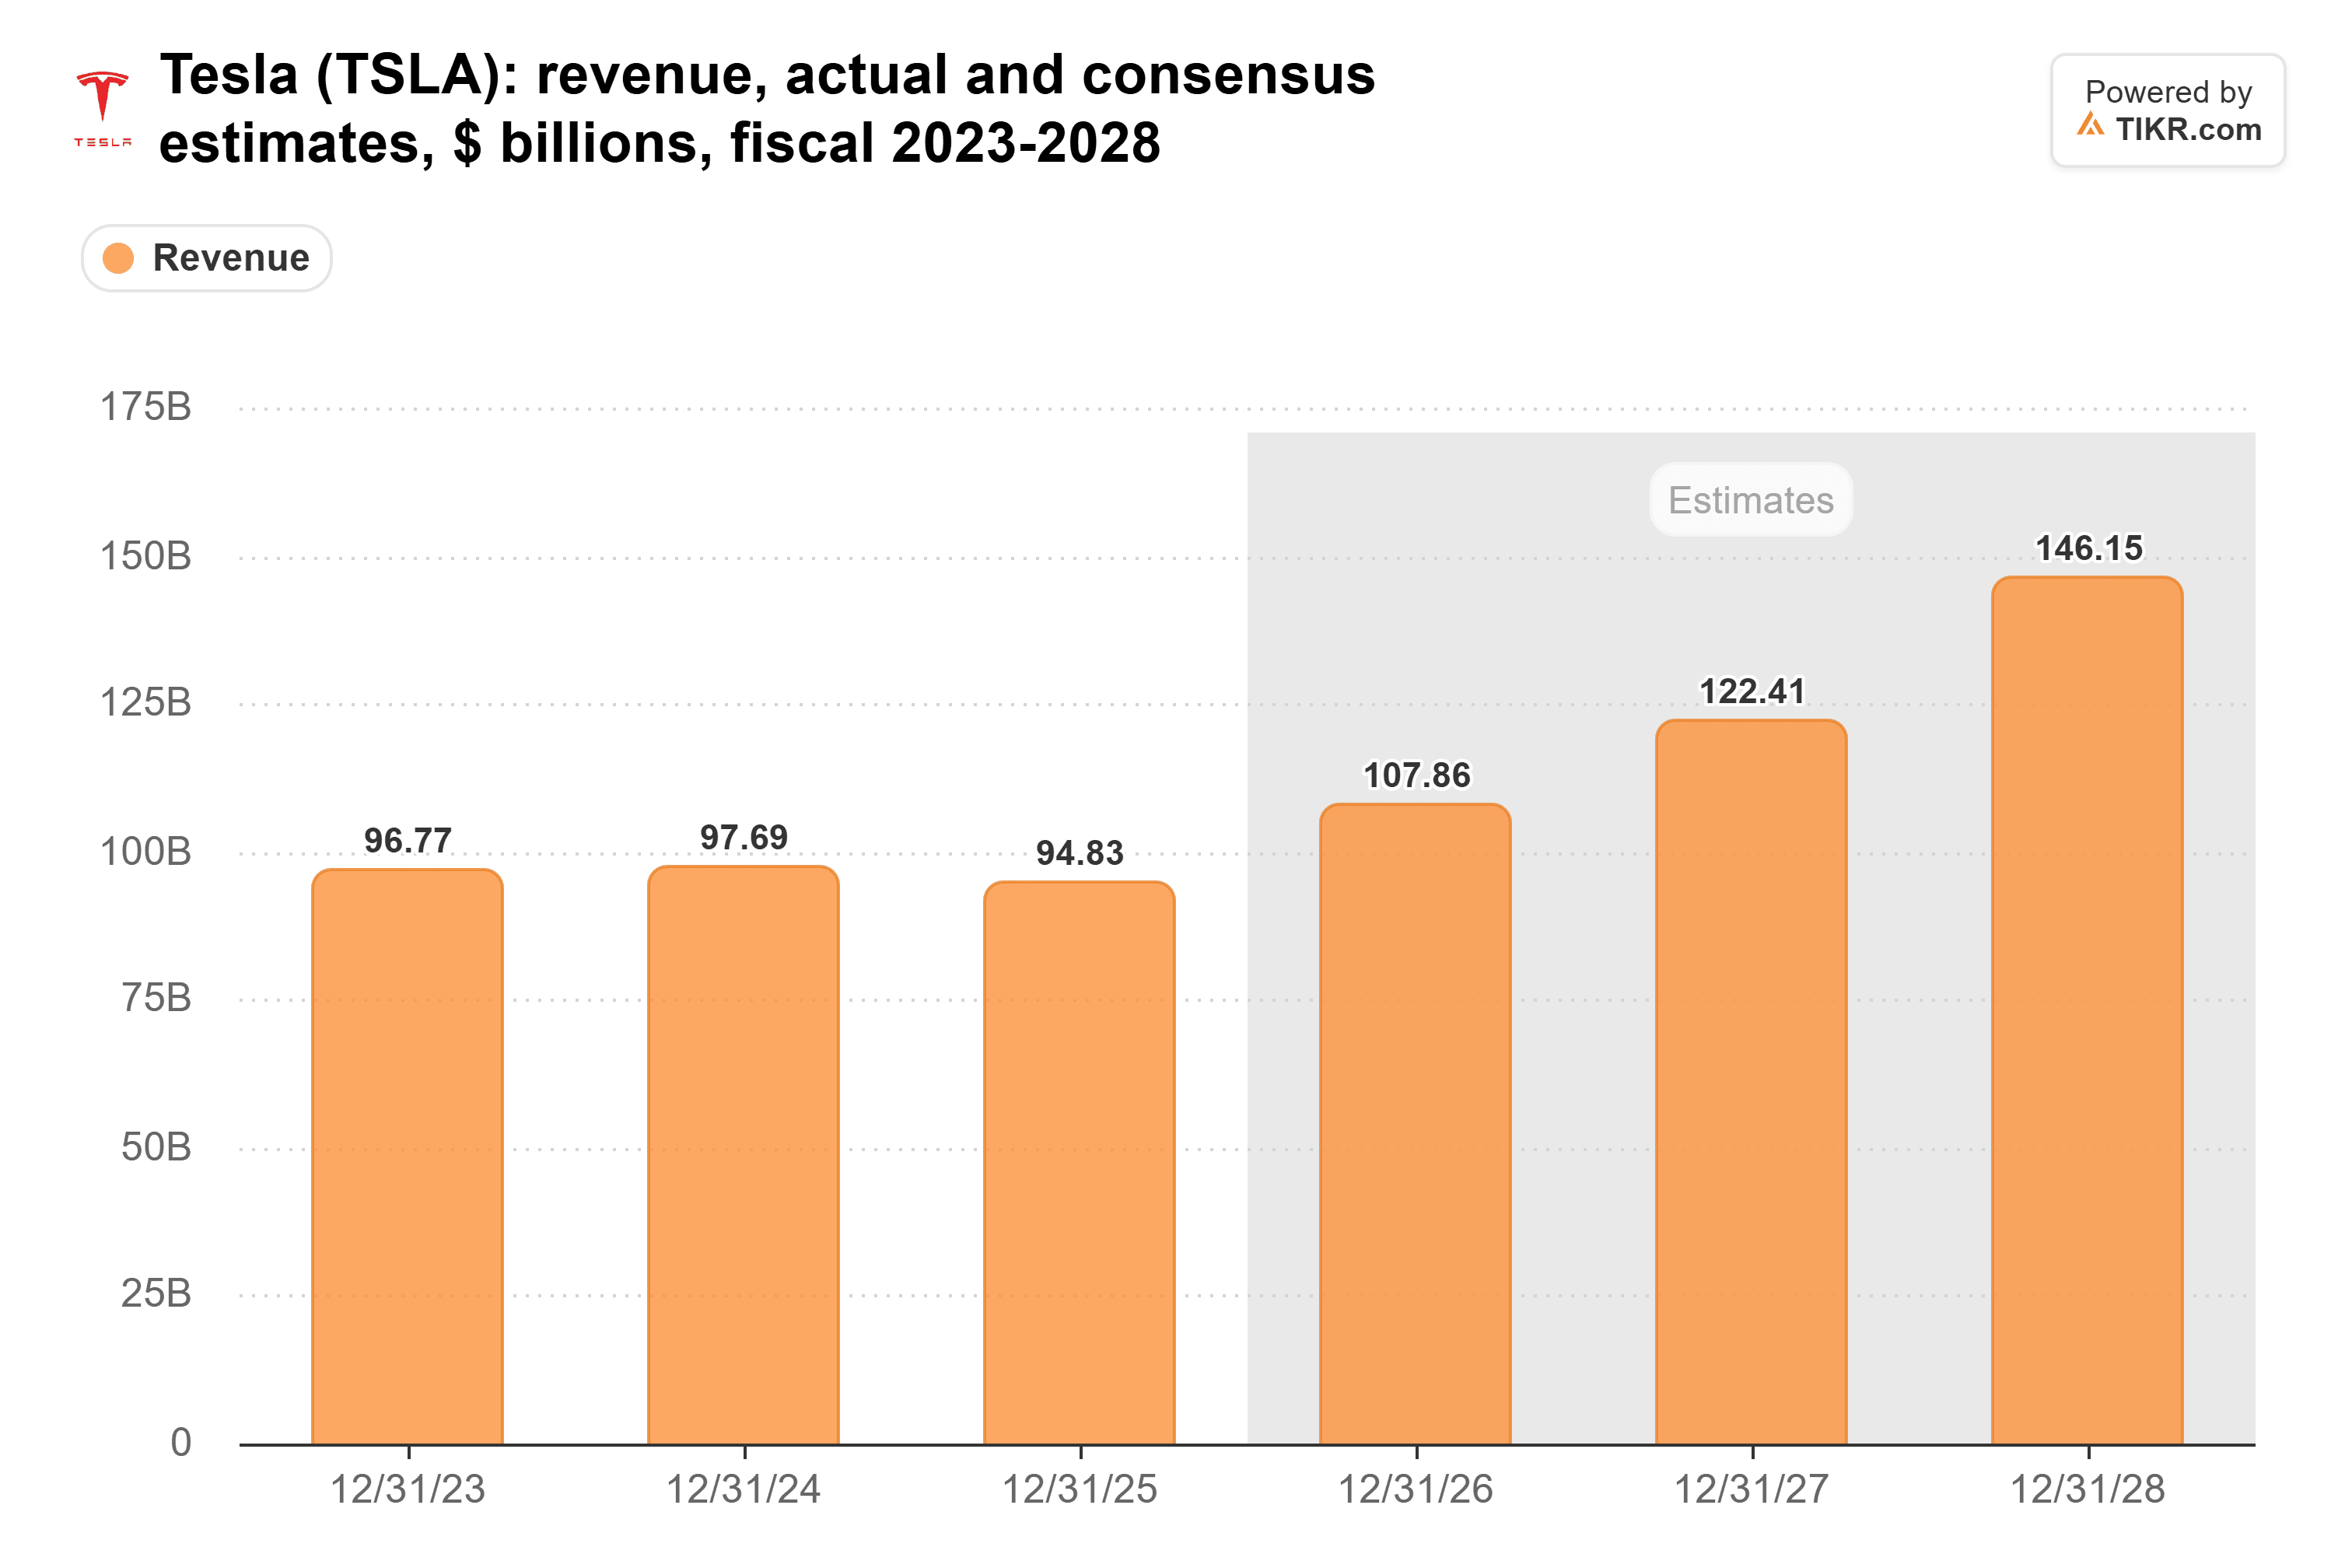
分析师预计营收将从2025年的948亿美元增长到2028年的1460亿美元,而一个仅限德克萨斯州的订购页面没有理由让他们改变这一预期。
客户拥有车辆能为特斯拉节省什么
这笔费用之所以重要,是因为它决定了谁为车辆买单。当一位特斯拉多头问及谁在谈论出售Cybercab时,Future Fund管理合伙人Gary Black 于11月8日回复道:“为什么你会希望$TSLA在叫车服务领域从轻资产转向重资产?对于TSLA的估值倍数来说,使用客户的车比用自己的车要好得多。”
坦率地说,他说得有道理。特斯拉预计2026年的资本支出约为200亿美元,即使已从250亿美元削减,而2025年为85亿美元。其GAAP运营利润率在第三季度为2.6%,部分得益于4.47亿美元的关税退款。特斯拉计划在卡车生产结束后,将德克萨斯州超级工厂的Cybertruck生产线转产Cybercab,马斯克在11月11日将卡车生产结束时间推迟到2027年夏末。这为一条年产能已超过12.5万辆的Cybercab生产线增加了负担。
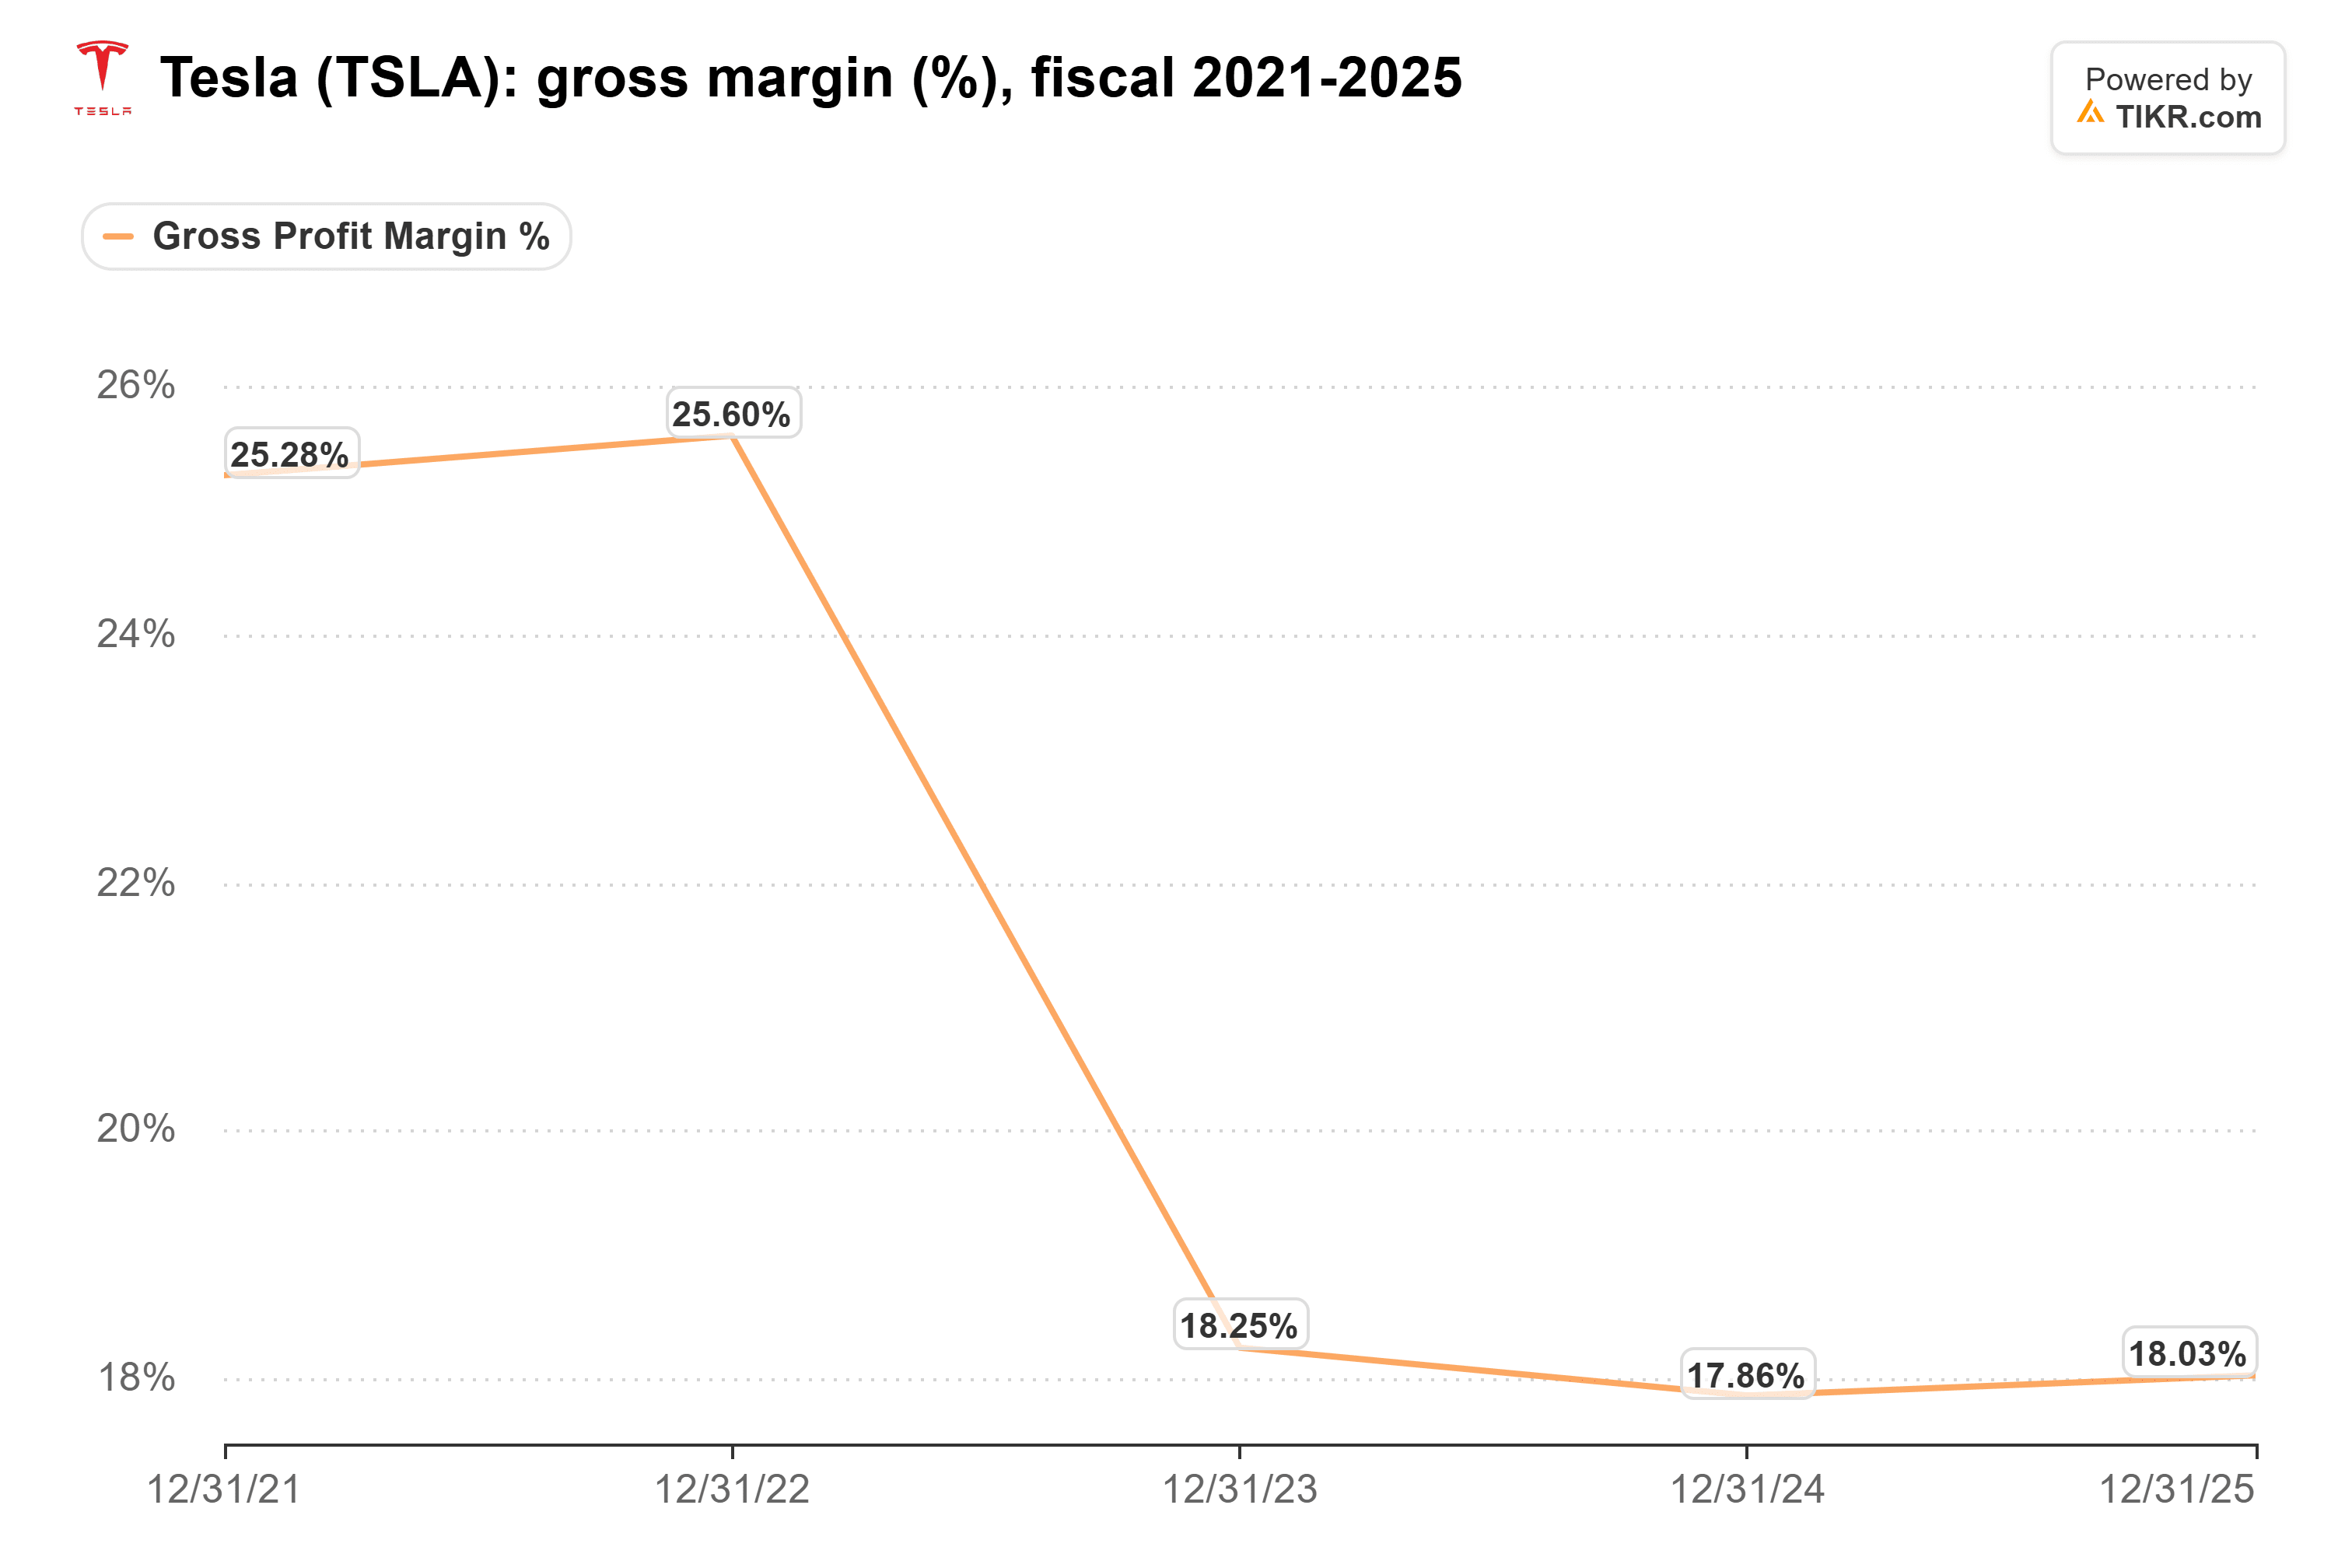
随着汽车业务盈利减少,订阅费收入也变得更加重要。毛利率从2022年的25.6%下降到2025年的18.0%。
TIKR追踪45位分析师对特斯拉的看法。有多少人给出“买入”评级?
在一个地方查看华尔街对特斯拉的买入、持有和卖出评级的完整细分,以及营收和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。 查看特斯拉的分析师评级
关于特斯拉Cybercab费用的最终结论
降价是正确的决定,但有一个前提。特斯拉的 订阅条款 目前将这些车辆限制为个人、非商业用途,马斯克在第三季度电话会议上表示,绝大多数Cybercab仍将由特斯拉拥有。特斯拉预计,配备无监督FSD的客户车辆如果符合其地理围栏和车队规则,将在2027年第二季度左右加入其Robotaxi网络。在此之前,轻资产模式尚未得到验证。这笔费用购买的也不仅仅是FSD:还包括网络连接、远程支持、道路救援以及轮胎和挡风玻璃等维护。马斯克尚未说明在115美元的价格下,这些服务有多少会保留。
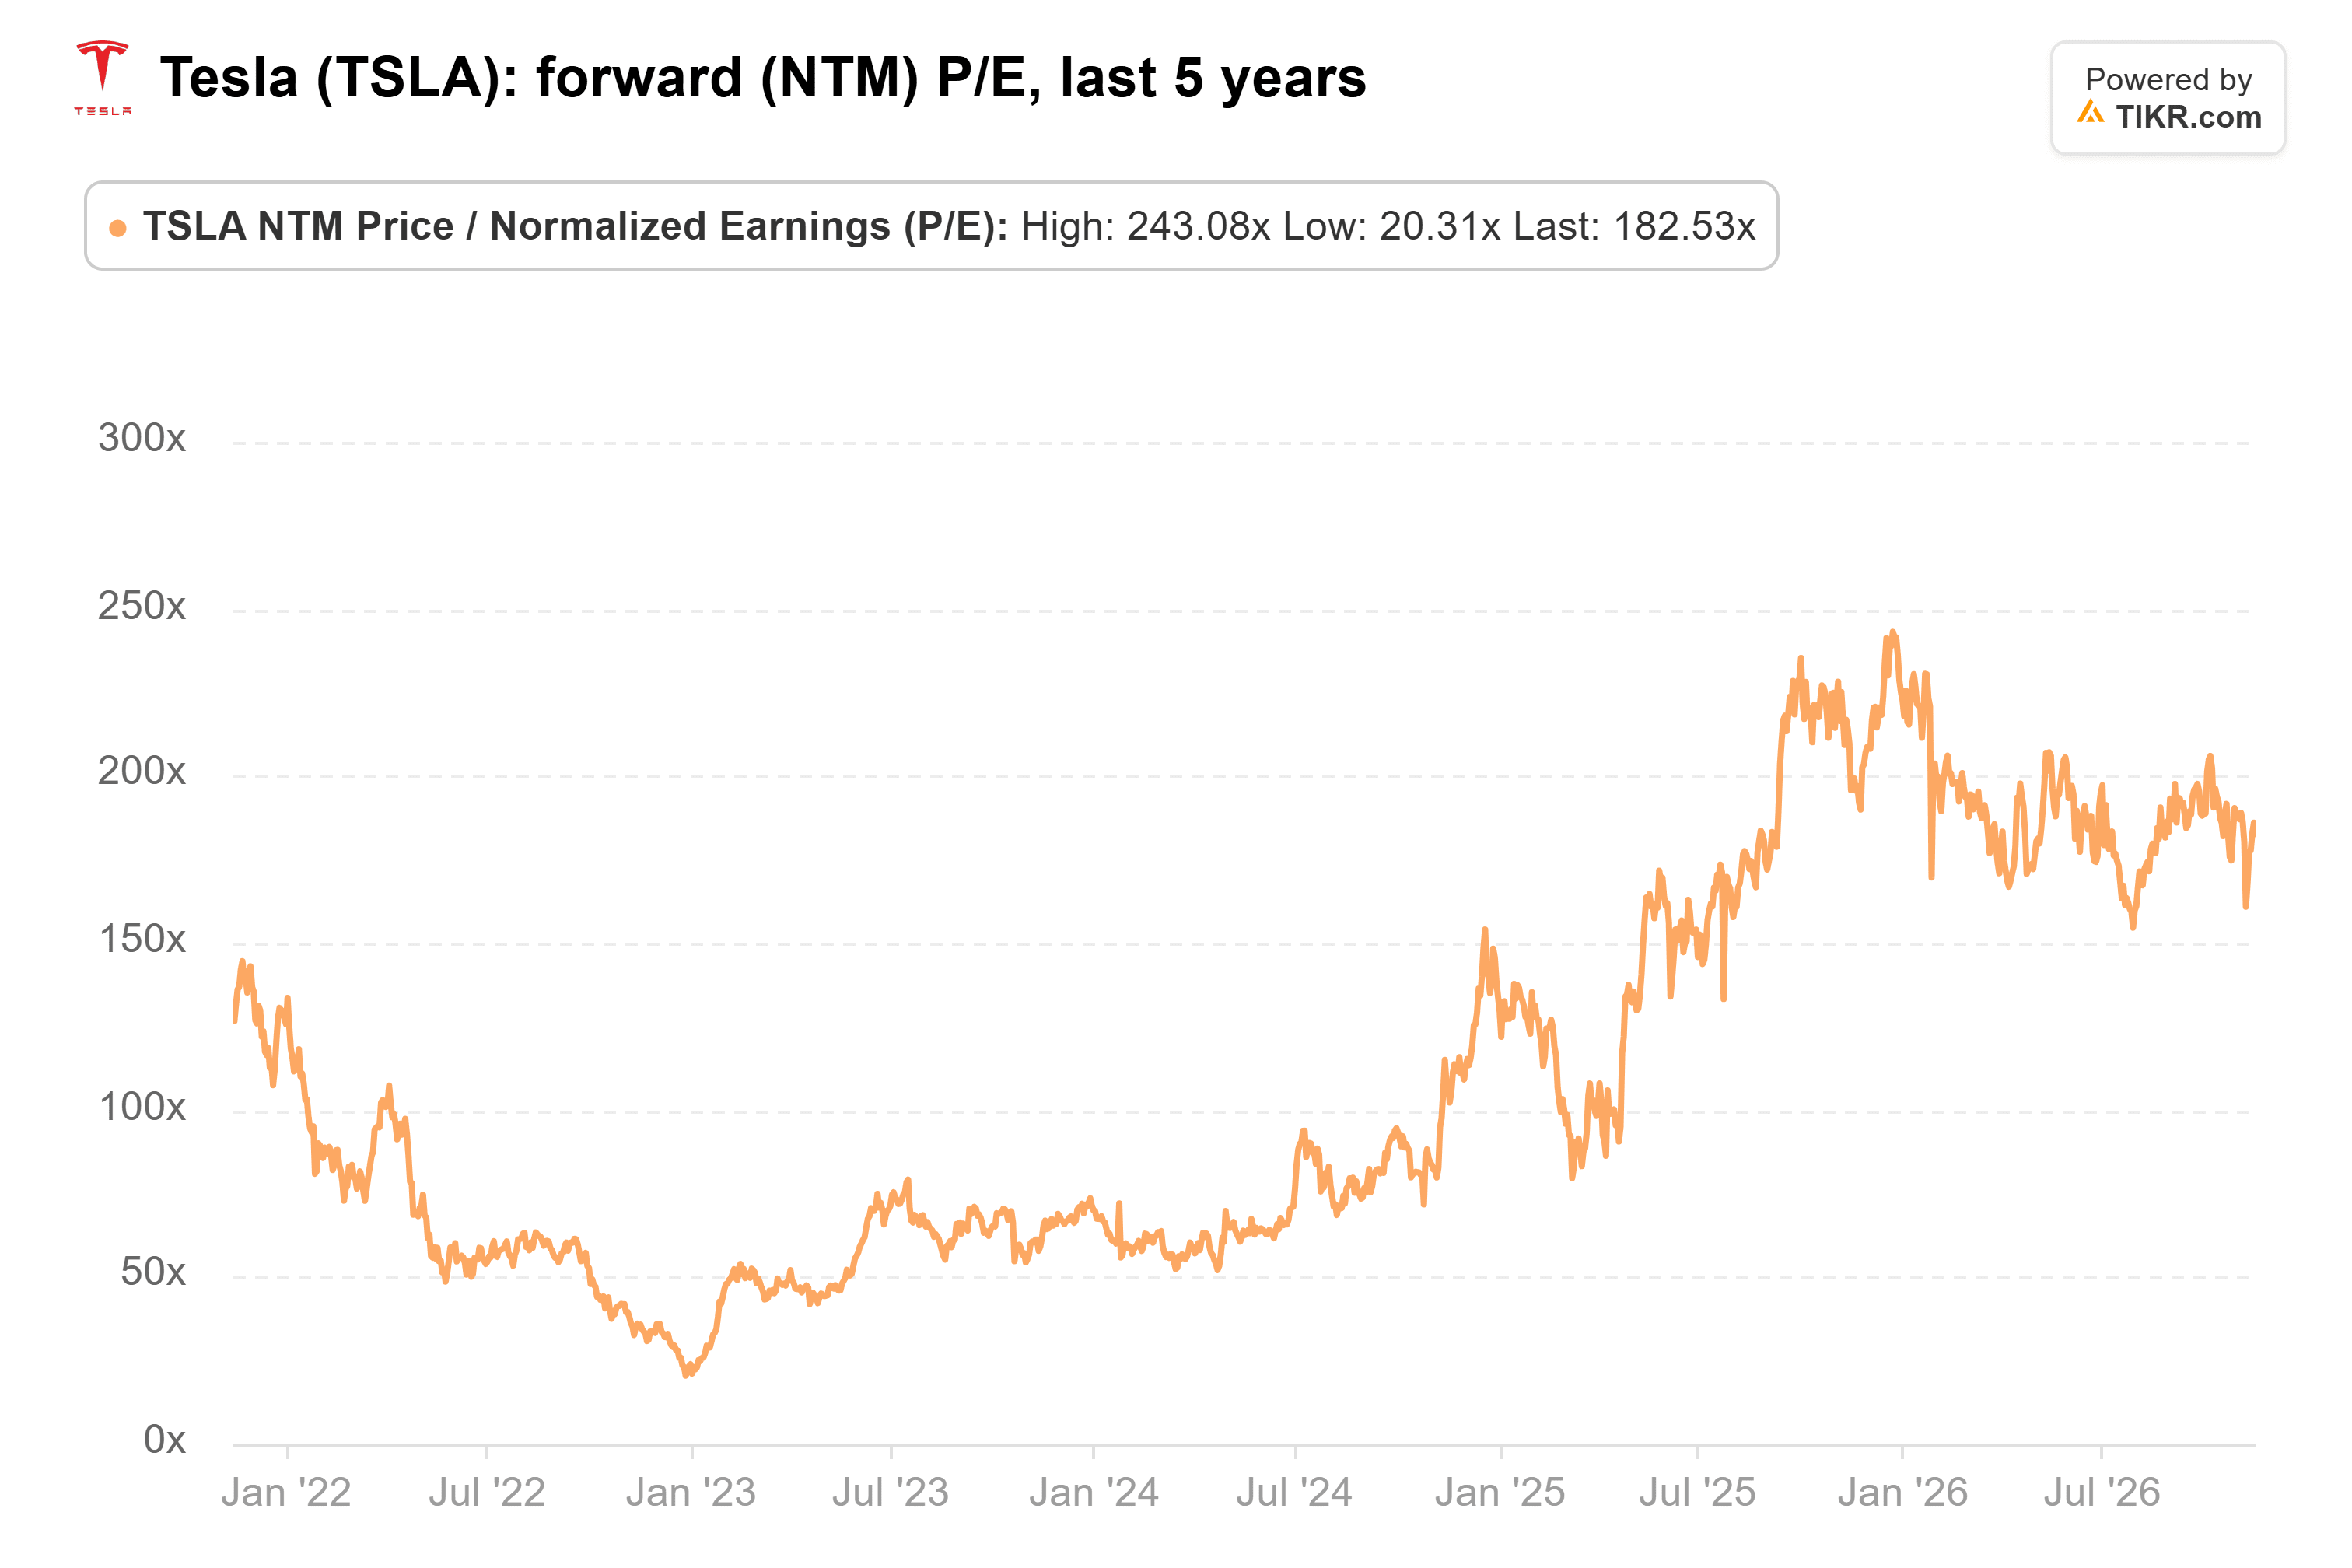
股价已经反映了这一计划。特斯拉在11月13日的交易价格为183倍远期市盈率,远高于其五年平均108倍,但低于2025年12月达到的243倍。
国会可能有助于为全国销售扫清道路。《SELF DRIVE法案》将优先于各州禁止销售自动驾驶车辆的规定,前提是制造商提交了所需的安全案例,同时将交通法规、注册和保险留给各州处理。众议院小组委员会的每一位民主党成员都在2月份投票反对该法案。
那么特斯拉股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到特斯拉可能的价值。从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!