


核心要点
- 家得宝将于11月17日(周二)开盘前公布第三财季业绩。此前几天,Stifel将劳氏评级下调至卖出,并称家得宝是两者中定位更优的公司。
- 家得宝在可比销售额和全年利润率指引方面领先于劳氏,但其自身的营业利润率在过去三年有所下滑,且其第二季度业绩依赖于6.85亿美元的关税退款。
- Masco、史丹利百得和Floor & Decor已公布业绩,指向强劲的工具需求、疲软的涂料销售以及仍然低迷的地板装修项目。
- 该股目前远期市盈率为23倍,高于其五年平均的22倍,股价已反映了其领先地位。因此,本季度需要在不依赖退款的情况下,实现与去年12.9%持平或更高的营业利润率。
家得宝 (HD) 将于11月17日(周二)开盘前公布其第三财季业绩,届时它将以家装行业领导者的身份亮相。在11月13日(周五),Stifel将劳氏 (LOW) 的评级从持有下调至卖出,分析师W. Andrew Carter表示家得宝定位更优,为专业承包商提供了更强大的平台。
这种领先优势在销售额上显而易见。周二需要证明的是其在利润率方面的领先地位,而家得宝的利润率一直在下滑。
与其业务相关的三家公司已公布业绩:供应商Masco (MAS) 和史丹利百得 (SWK),以及地板装修竞争对手Floor & Decor (FND)。
家得宝的领先优势体现在指引中
在第二季度,家得宝的可比销售额增长了1.7%,而劳氏为0.2%;家得宝的交易量下降了1.0%,而劳氏下降了2.1%。对于2026财年,家得宝给出的指引是可比销售额持平至增长2%,调整后营业利润率为12.8%-13.0%。劳氏目前预计可比销售额持平,调整后利润率为11.6%,两者均处于其先前指引区间的底部。
但这一切尚未转化为盈利增长。分析师预计家得宝本财年调整后每股收益为15.01美元,较去年的14.69美元增长2%,但仍低于2023财年的15.11美元:
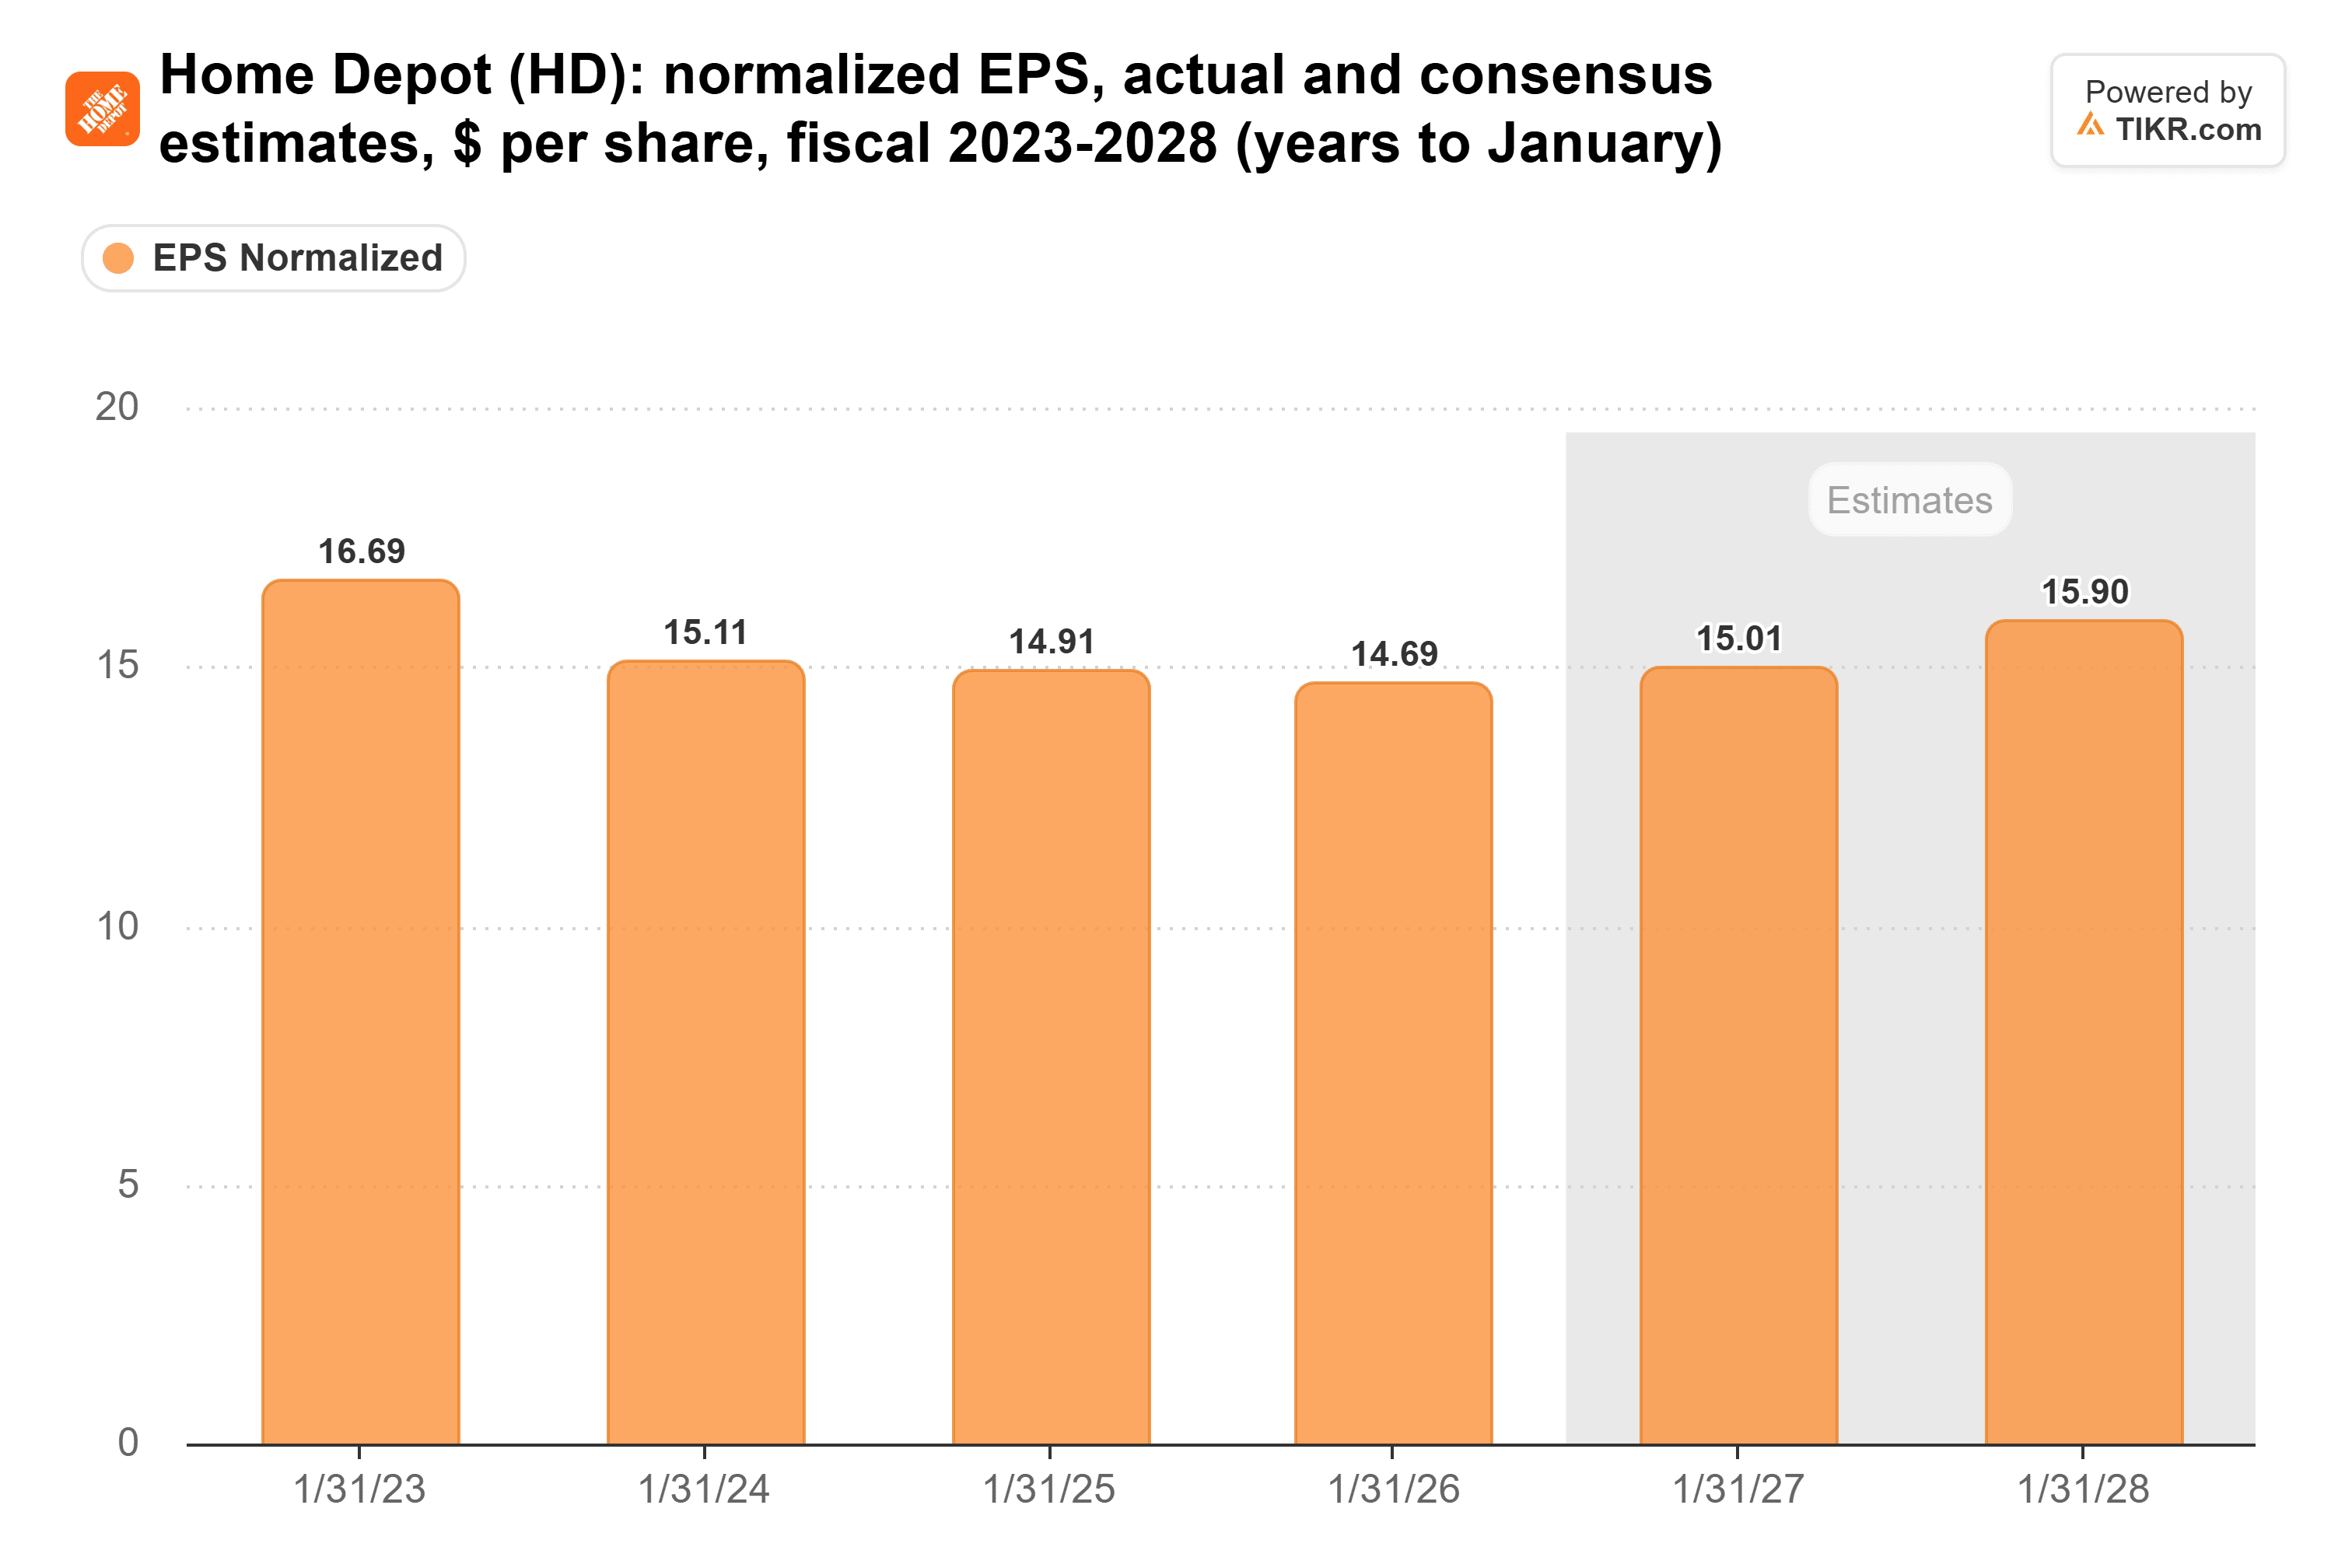
而未来的预期已经下调。在2025年9月底,分析师预计2027财年每股收益为17.74美元。现在他们预计为15.90美元。
TIKR追踪了36位分析师对家得宝的看法。有多少人给出"买入"评级?
查看家得宝的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看家得宝的分析师评级
利润率必须停止下滑
根据TIKR的数据,家得宝的第三季度营业利润率从2023财年的14.3%下降到2024财年的13.5%,再到2025财年的12.9%。过去三年的其余时间也显示出同样的下滑趋势:
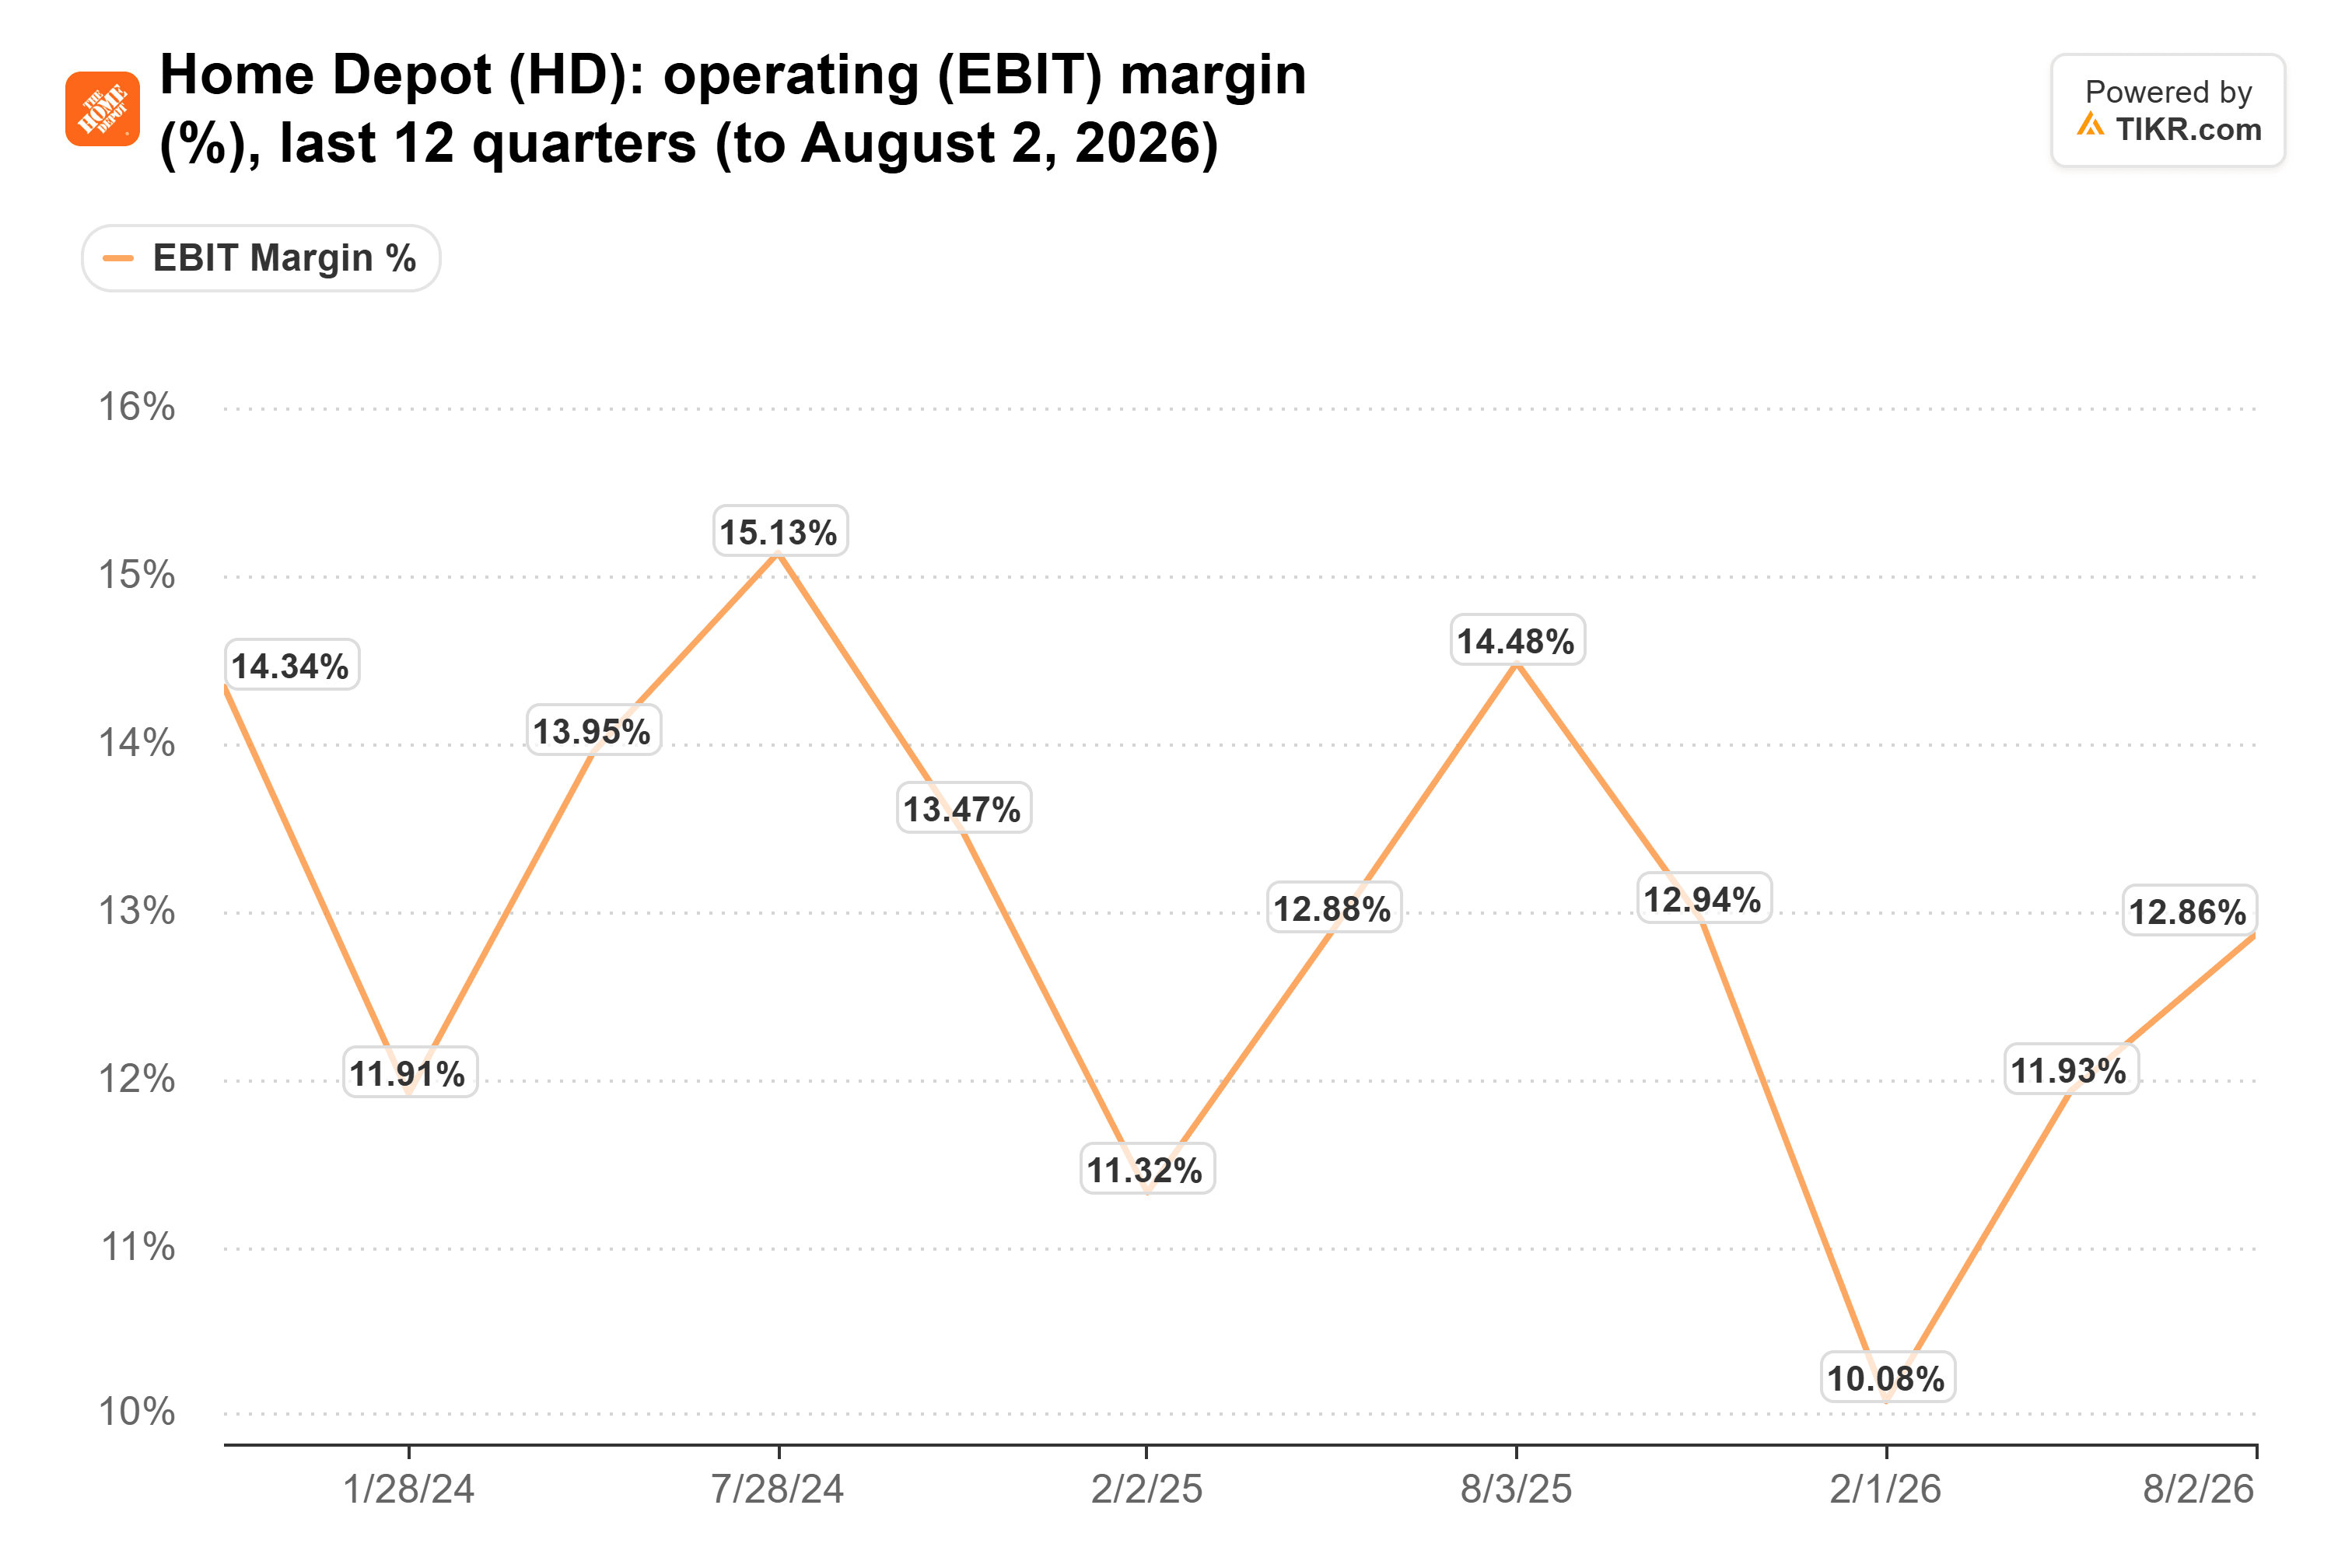
第二季度在纸面上看起来更好。家得宝报告的营业利润率为14.3%,接近一年前的14.5%,但这包括了6.85亿美元的关税退款(在收到的7.3亿美元中),而TIKR的12.9%排除了这些退款。劳氏在其第二季度也记录了约8000万美元的退款。将退款从两者中剔除,劳氏的利润率比家得宝高出约0.5个百分点。
这很难说是领先优势在扩大。
家装类股票通常基于可比销售额和全年指引进行交易,但本季度指引的关键在于利润率。管理层曾表示,只有当增长率超过约3%时,成本才开始产生杠杆效应,而它给出的可比销售额指引是持平至增长2%。因此,利润率要保持稳定,支出就必须得到控制,而其核心零售部门的SG&A在第二季度增长了5.3%,而部门销售额仅增长1.5%。对于周二,家得宝需要在TIKR的基础上,实现与去年12.9%持平或更高的第三季度利润率,并且需要维持12.8%-13.0%的指引区间。
工具销售强劲,地板装修仍然低迷
Masco的季度截至9月30日,因此与家得宝的季度大部分重叠。其涂料部门(Behr品牌所在部门)的销售额与去年同期持平,首席执行官Jon Nudi表示,"我们预计近期需求环境仍将面临挑战。" Behr通过家得宝销售,因此涂料也可能是其货架上的一个软肋。
史丹利百得带来了更好的消息。其工具与户外部门第三季度销量增长了7%,首席执行官Chris Nelson将此归功于"美国零售及商业与工业渠道的持续强劲"。这与家得宝8月份的电话会议内容相符,当时家得宝将大额交易量增长2.4%部分归因于单笔大额采购,如冰箱、便携式电动工具和庭院家具。史丹利百得的毛利率也从净关税退款中获得了约430个基点的提升。这是在本季度解读利润率时需要剔除退款的又一个原因。
Floor & Decor显示大型装修项目仍在等待。其可比销售额在截至9月24日的季度下降了1.4%,并指引全年下降2.0%-3.5%。然而,其营业利润率上升了30个基点至6.4%。如果一家地板装修专业公司能在可比销售额下降的情况下扩大利润率,那么家得宝,其可比销售额仍为正增长,应该能够守住自己的利润率。
股价已假设领先地位得以维持
在因中期住房希望而上涨之后,家得宝的远期市盈率为23倍。这高于其五年平均的22倍,也高于9月底的18倍:
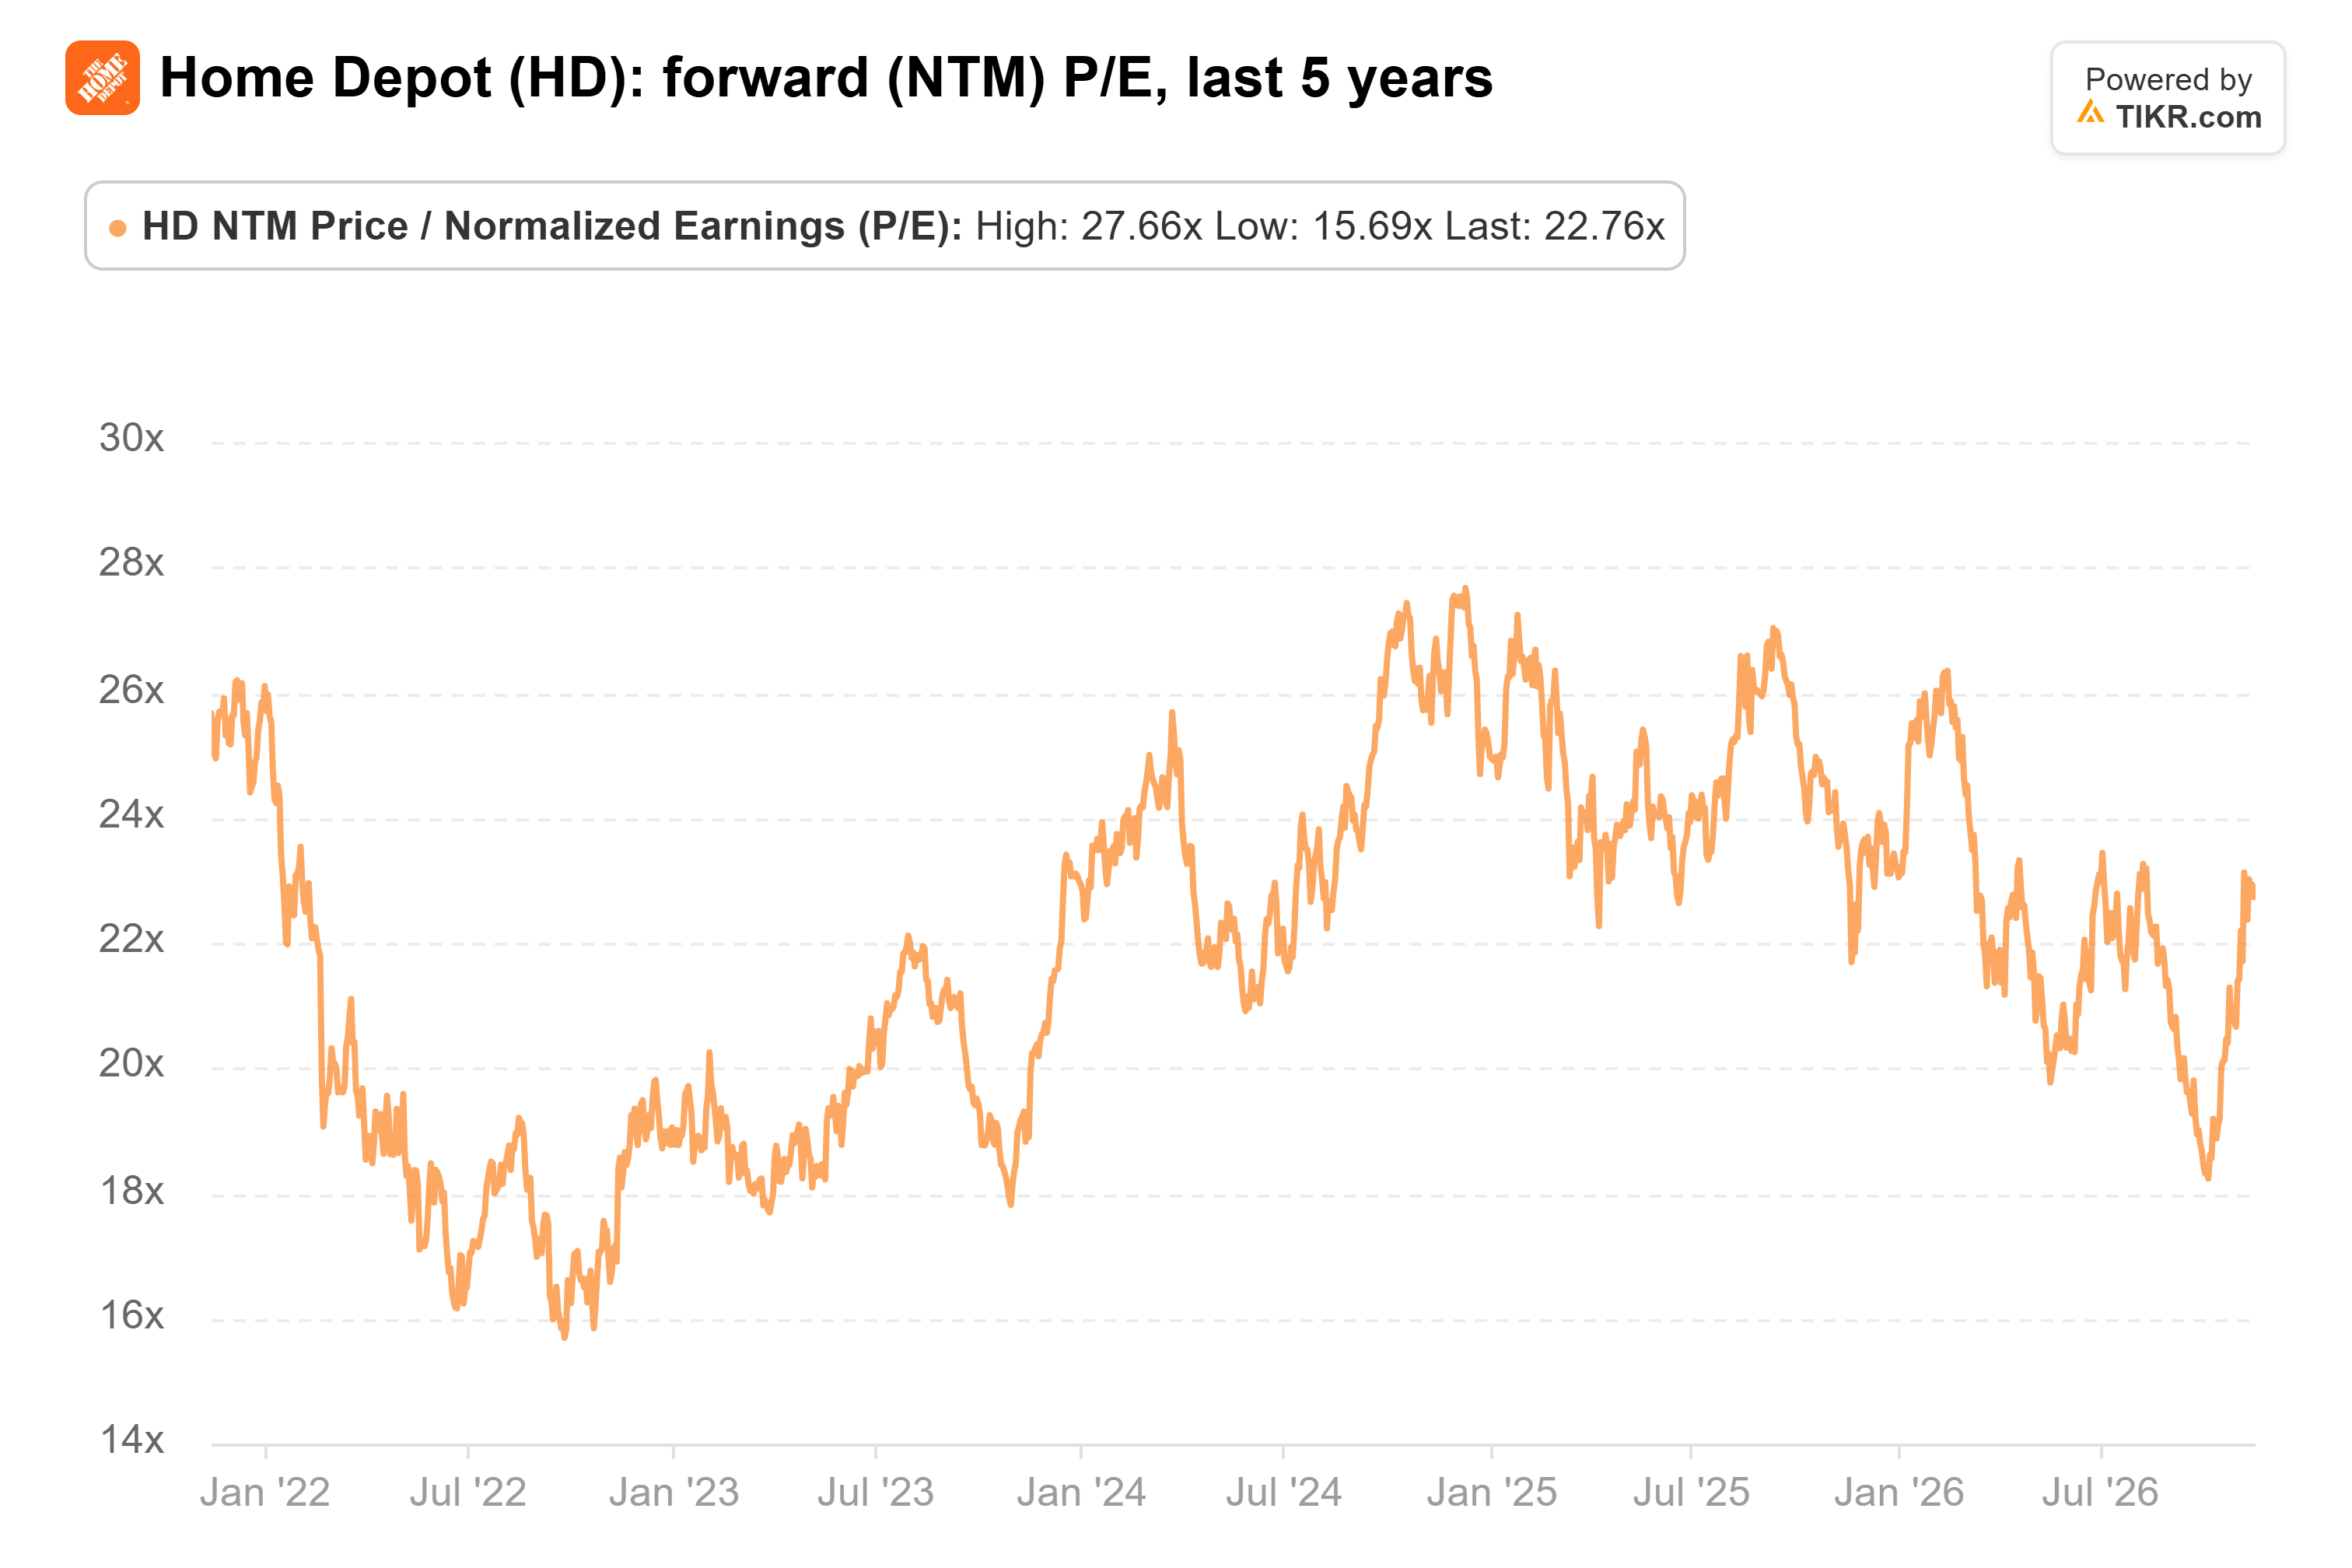
Stifel的Carter认为两只股票都涨得太多了。他预计需求将在2026年下半年走弱,营业利润率将在2027和2028财年面临压力,这正是家得宝现在需要捍卫的战线。
家得宝看起来是更好的企业,而23倍的市盈率表明市场已经认识到了这一点。这个倍数,基于今年预期增长2%的盈利,是对分析师在2027和2028财年看到的复苏的押注。家得宝只有在其利润率停止下滑的情况下才能实现这一复苏。如果周二的营业利润率在不依赖退款的情况下维持在12.9%或更高,那么其领先优势在关键指标上是真实的。如果再次下滑,其市盈率就有空间回吐部分涨幅。
劳氏将于次日上午(11月18日,周三)公布业绩,这将使两家公司的利润率在一天之内并列呈现。家得宝在2月份公布的2027财年展望是更大的考验。
那么家得宝股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到家得宝可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


