核心要点
- 美光科技总裁表示,内存供应紧张的局面已持续"多年",而TrendForce预计DRAM价格将维持到2027年。
- 美光在博伊西的首座新晶圆厂预计要到2027年中才能开始生产晶圆。
- NAND闪存的前景看起来比DRAM更弱,这使得闪迪面临的风险比美光更大。
- 以4.0倍的远期市盈率来看,美光的股价似乎已反映了繁荣期即将结束的预期。
美光科技 (MU) 本周收到了两个信号,表明内存短缺的局面还将持续。
在 11月18日的TBPN节目中,联合主持人约翰·库根询问了美光科技总裁斯科特·德波尔关于美光制造布局的问题。德波尔指出,"内存的紧张状况实际上已经持续多年了。"
同一天,TrendForce在首尔发布了其2027年展望。继其 9月30日预测 第四季度常规DRAM合约价格将上涨10-15%之后,该公司预计2027年第一季度价格将上涨5-10%,第二季度上涨3-8%,随后在下半年两个季度中持平至上涨5%。
坚挺的常规DRAM价格对美光有利。而 闪迪 (SNDK) 则面临NAND价格下跌的局面,同时更高的HBM价格可能会增加 超威半导体 (AMD) 及其Instinct GPU的成本。
华尔街早已将此计入预期
市场普遍预期美光的标准化每股收益将大幅增长,从2026财年的75.52美元增至2027财年的176.50美元,然后在2028财年达到207.76美元:
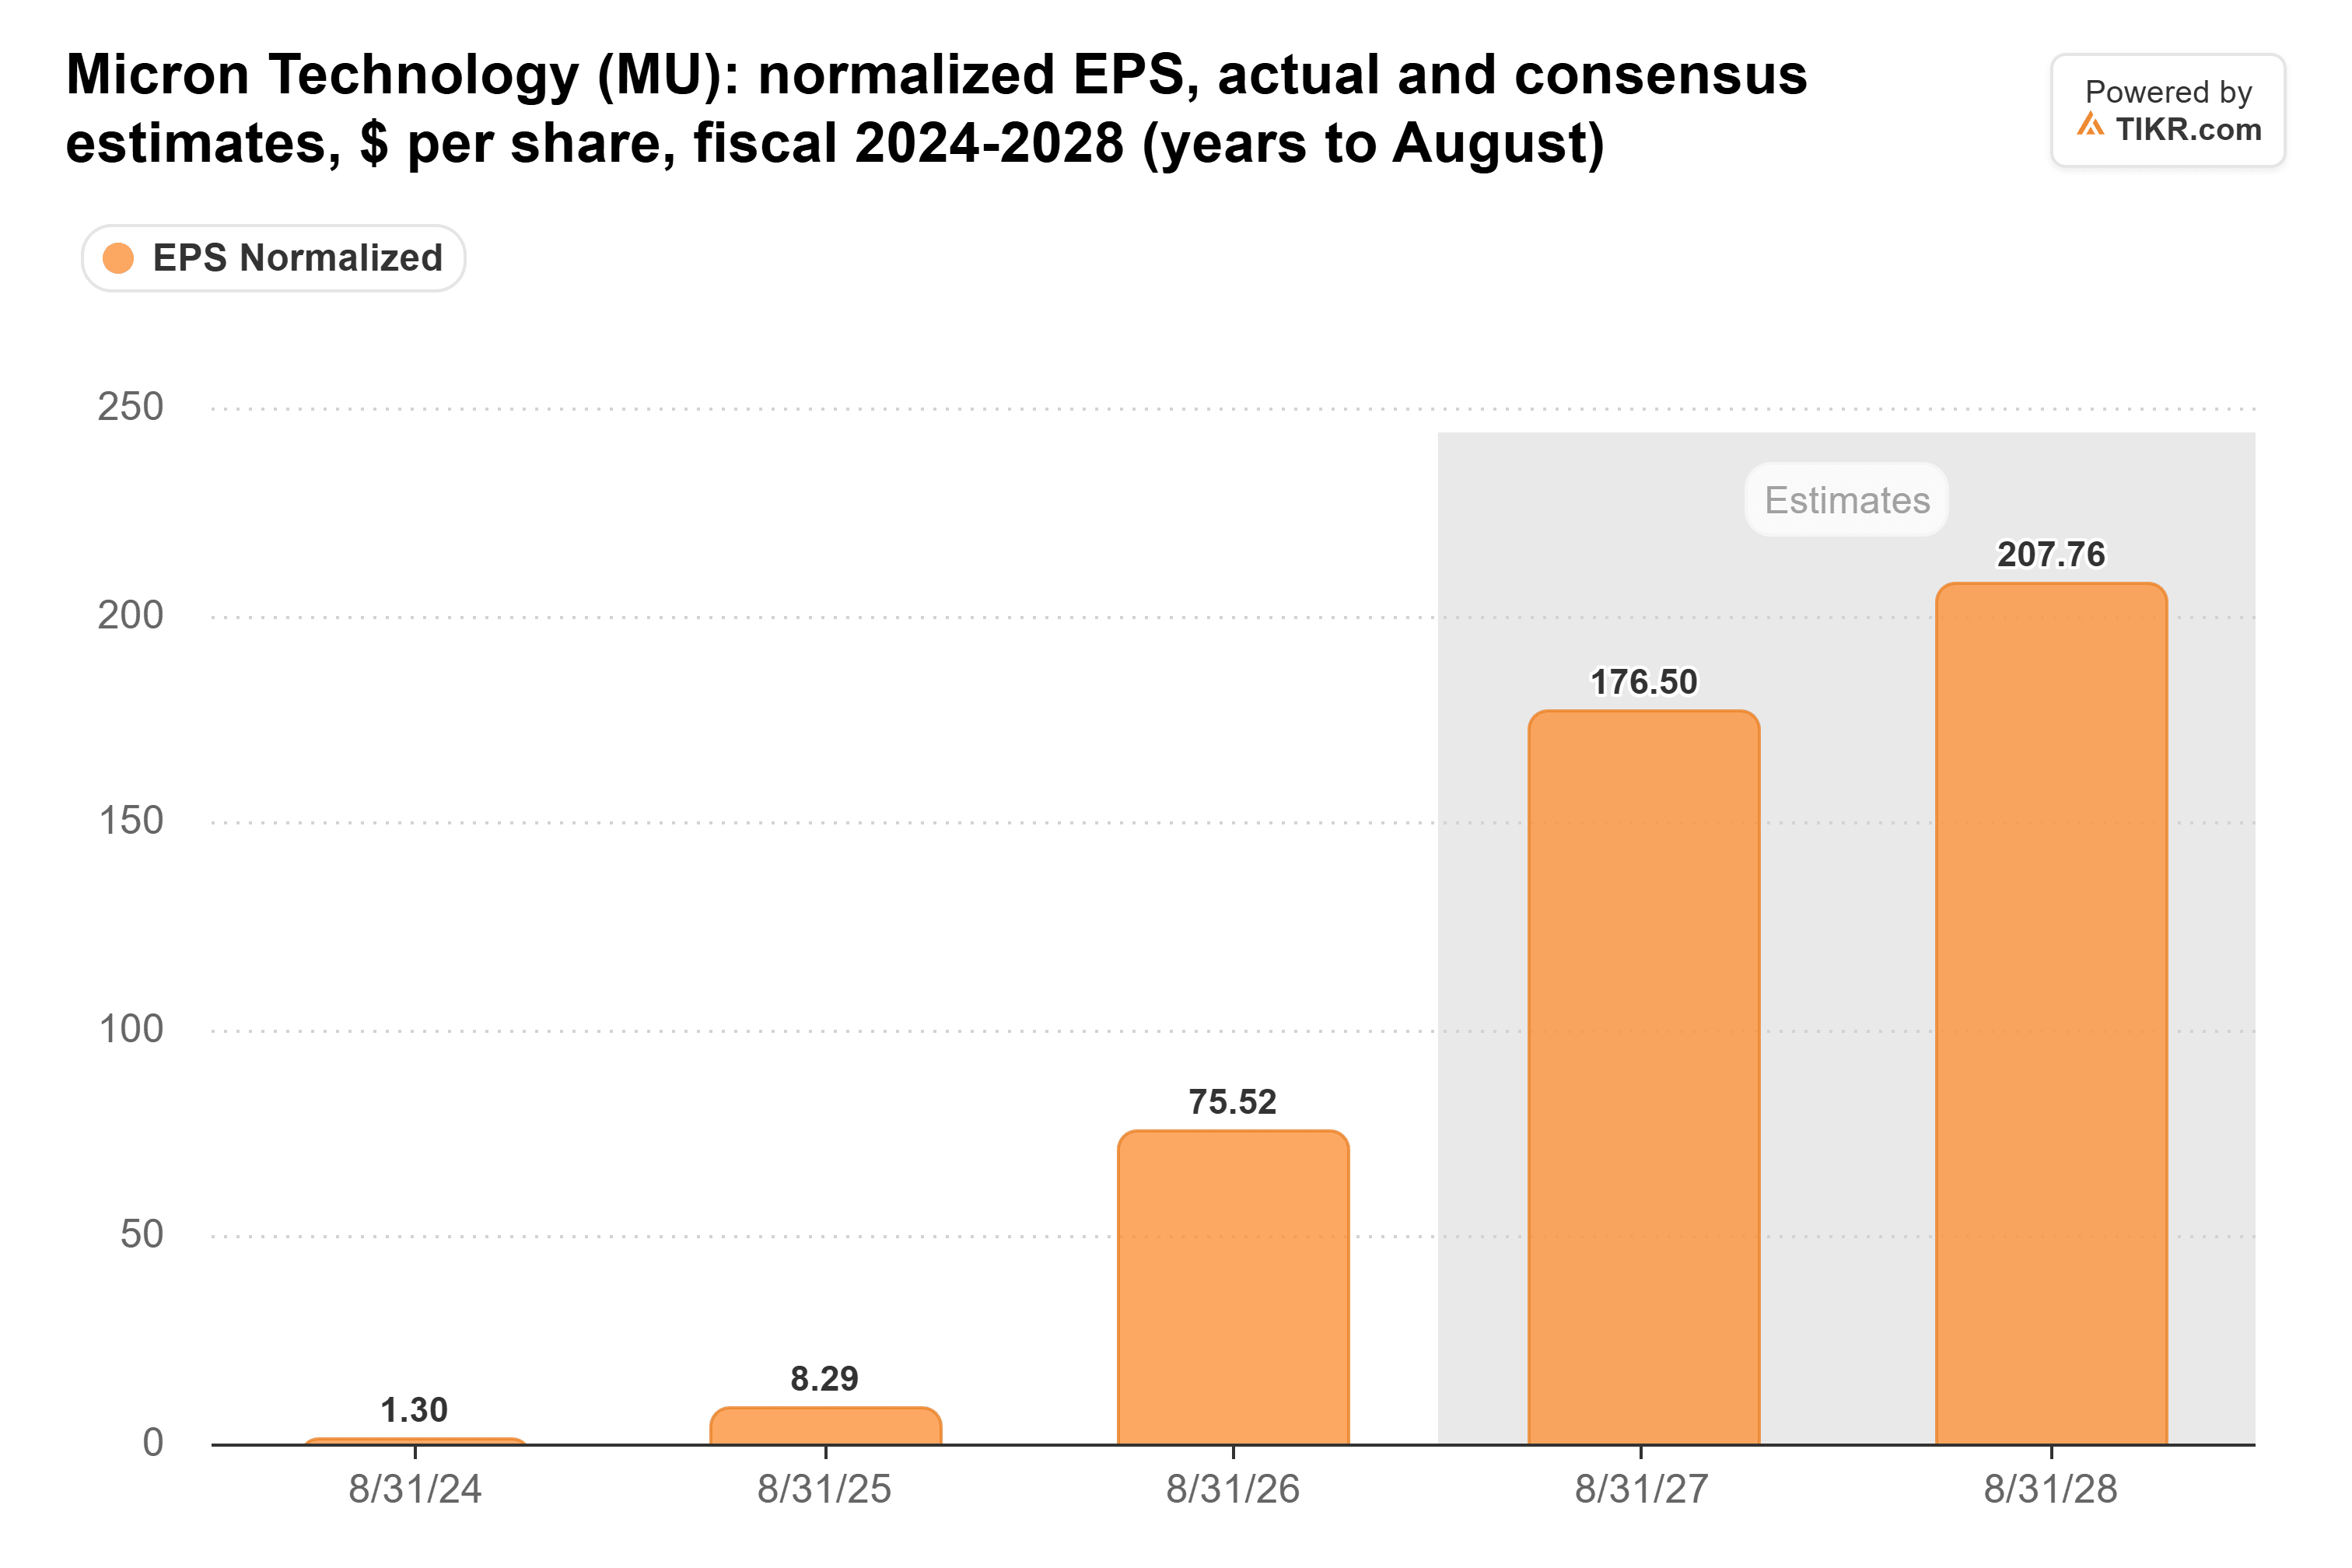
这主要由DRAM驱动。DRAM占美光2026财年1332亿美元营收的75.6%,而TrendForce预计其价格将维持到美光2027财年(于2027年9月初结束)。
新晶圆厂会终结内存繁荣,但过程缓慢
供应过剩会终结每一次内存繁荣。上一次,美光的GAAP毛利率从2022财年的45.2%降至2023财年的-9.1%。如今,其总资本支出已几乎翻倍,从2026财年的159亿美元增至307亿美元:
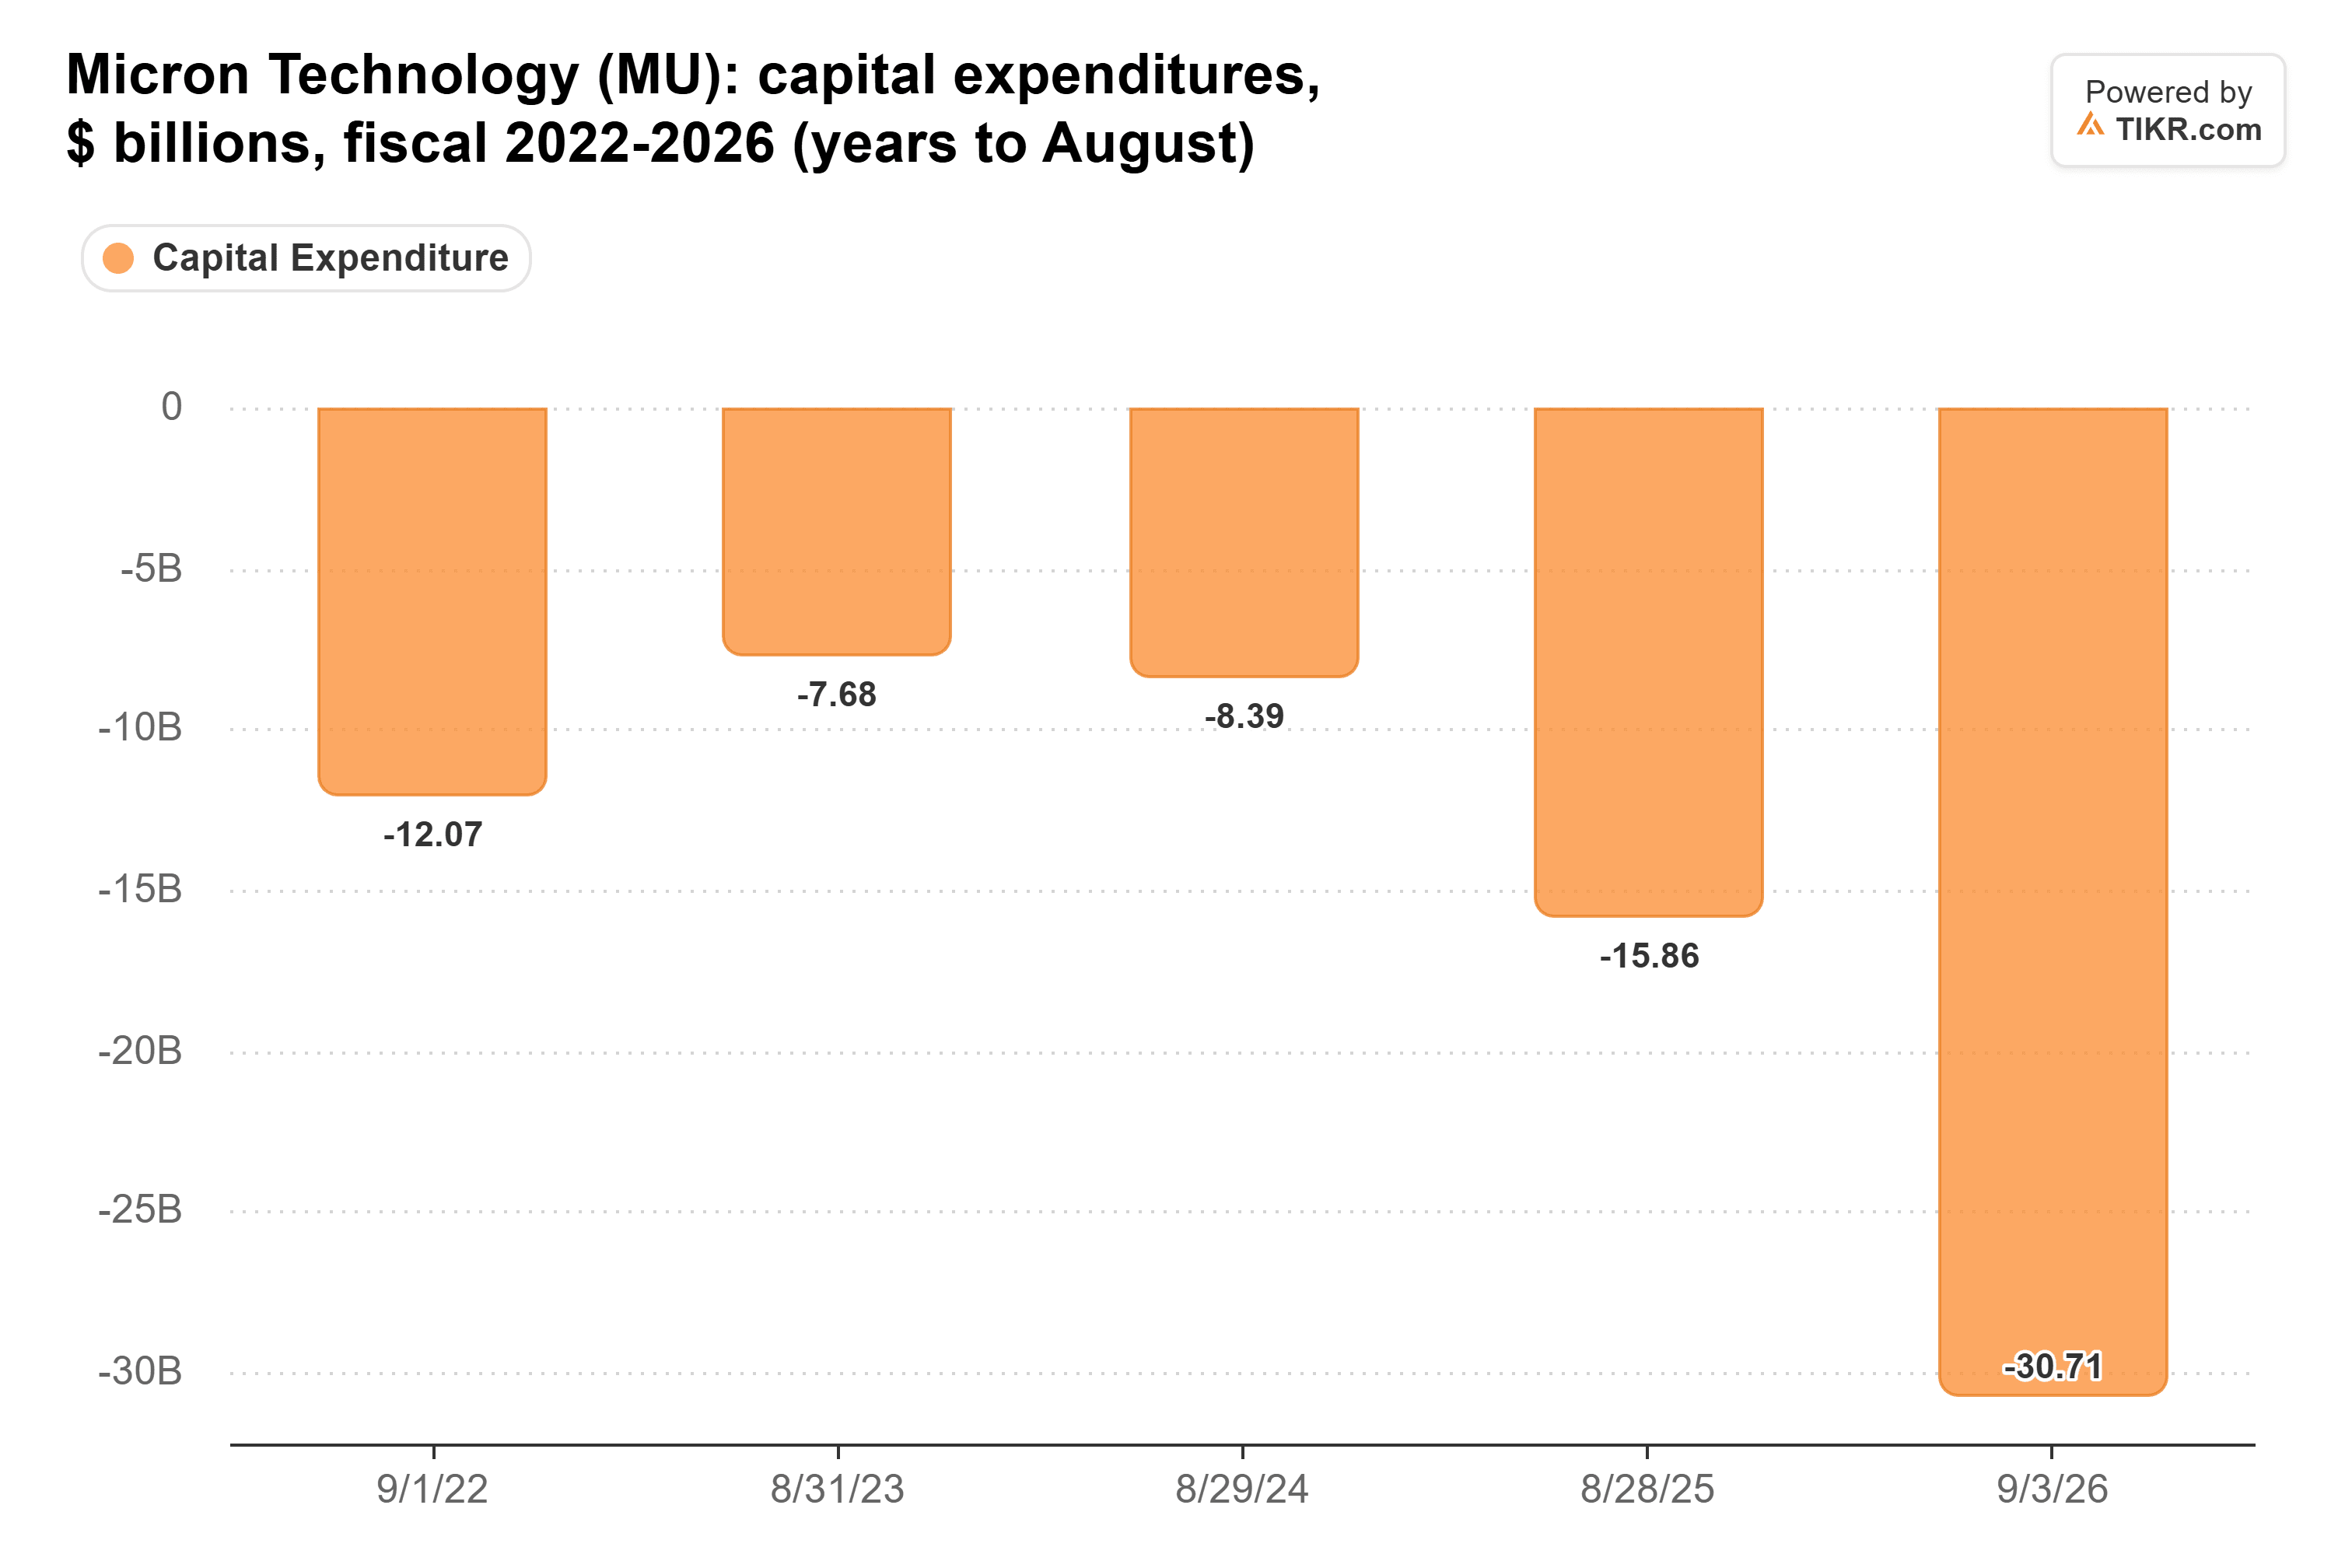
然而,晶圆厂的建设需要数年时间。美光 在7月份表示,其在博伊西的首座新晶圆厂预计在2027年中产出首批晶圆,第二座则在2028年底。这使得2028财年成为更不确定的一年。
TIKR追踪49位分析师对美光的看法。有多少人给出"买入"评级?
查看美光的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。 查看美光的分析师评级
NAND闪存率先出现裂痕
广发证券在11月17日警告,NAND可能在2027年转为供应过剩,其中闪迪风险敞口最大,而美光则因DRAM和HBM业务而受到缓冲。TrendForce 现在预计,随着中国云服务商削减订单,NAND合约价格将在2027年第一季度开始下跌。NAND在2026财年为美光带来了318亿美元的收入,约占其总营收的四分之一。闪迪目前的远期市盈率已为3.2倍。
AMD则处于交易的另一端。该公司预计第四季度非GAAP毛利率约为55%,而第三季度为56%,因其正在扩大Helios系统的规模。
4倍市盈率,市场过早地预判了美光的转折点
美光目前的远期市盈率为4.0倍,接近其12年区间的底部,也与其2017年和2018年季度末的3.7倍至5.3倍读数相近。这种比较具有两面性:当时的每股收益从2018财年到2020财年下跌了79%。
关键在于时机。鉴于常规DRAM价格预计将维持到2027年,且美光博伊西新晶圆厂的首批晶圆预计在2027年中产出,我认为4倍的远期市盈率过早地计入了行业下行预期。
12月份的第一财季报告是下一个检验点,管理层称该季度是2027财年毛利率的底部。我希望看到非GAAP毛利率达到或高于86.25%的指引,并且行业DRAM比特增长率在2028年仍保持在20%出头的低区间。
那么美光股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光的潜在价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对公司业务的看法。该功能免费使用。
免责声明:
请注意,TIKR网站上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!