核心要点
- Oklo (OKLO) 于11月12日与 Centrus Energy (LEU) 签署最终协议,以确保为多达五座Aurora发电厂提供足够的核燃料,交付将于2029年开始。
- Meta Platforms (META) 正在帮助为Oklo计划中的1.2吉瓦俄亥俄州核电站园区的燃料采购提供资金,而Centrus则从其国内铀浓缩扩张的资金中受益。
- 截至11月13日的五个交易日内,Oklo股价上涨1.6%,收于23.92美元,而TIKR共识预测预计到2028年自由现金流为负103亿美元。
- Piper Sandler给出的49美元目标价意味着约105%的上涨空间,尽管建设成本、股东权益稀释和商业执行仍然是重大风险。
发生了什么?
Oklo (OKLO) 股价在截至11月13日的五个交易日内上涨了1.6%,收于23.92美元,尽管在宣布与 Centrus Energy (LEU) 达成由 Meta Platforms (META) 预付款支持的核燃料协议后,最后一个交易日下跌了2.2%。
11月12日的协议确保了足够的高丰度低浓铀(HALEU),可为多达五座Aurora发电厂提供多年的燃料支持。从Centrus位于俄亥俄州的美国离心机厂的交付计划于2029年开始。
根据 Oklo的官方公告,这些燃料将支持其计划中的1.2吉瓦俄亥俄州园区、未来的Aurora项目以及其首座爱达荷州反应堆的后续换料。
这些协议正式确定了2026年6月的意向书,使Oklo对其核燃料供应链的关键部分有了更大的确定性。
更重要的是,Meta已经在通过为未来电力支付预付款来帮助资助这些采购,而不仅仅是表达对核电的兴趣。
Oklo的 第三季度文件 证实,Meta的首笔资金已于11月2日从托管账户中释放,并作为燃料订单的信用额度直接支付给Centrus。
两家公司称预付款金额"有意义",但未披露具体美元价值。
Oklo首席执行官Jacob DeWitte强调了这些协议的重要性,他说:"这些协议支持我们俄亥俄州的初始部署,并为未来的Aurora发电厂提供燃料。"
Centrus也从该安排中受益。预付款支持了其国内浓缩扩张,同时该公司已为其计划的新产能获得了54亿美元的低浓铀和HALEU客户合同和承诺。
对Oklo而言,该协议减少了特种燃料供应方面的不确定性。然而,确保燃料供应并不能消除建造和运营商业反应堆所需的大量资本。
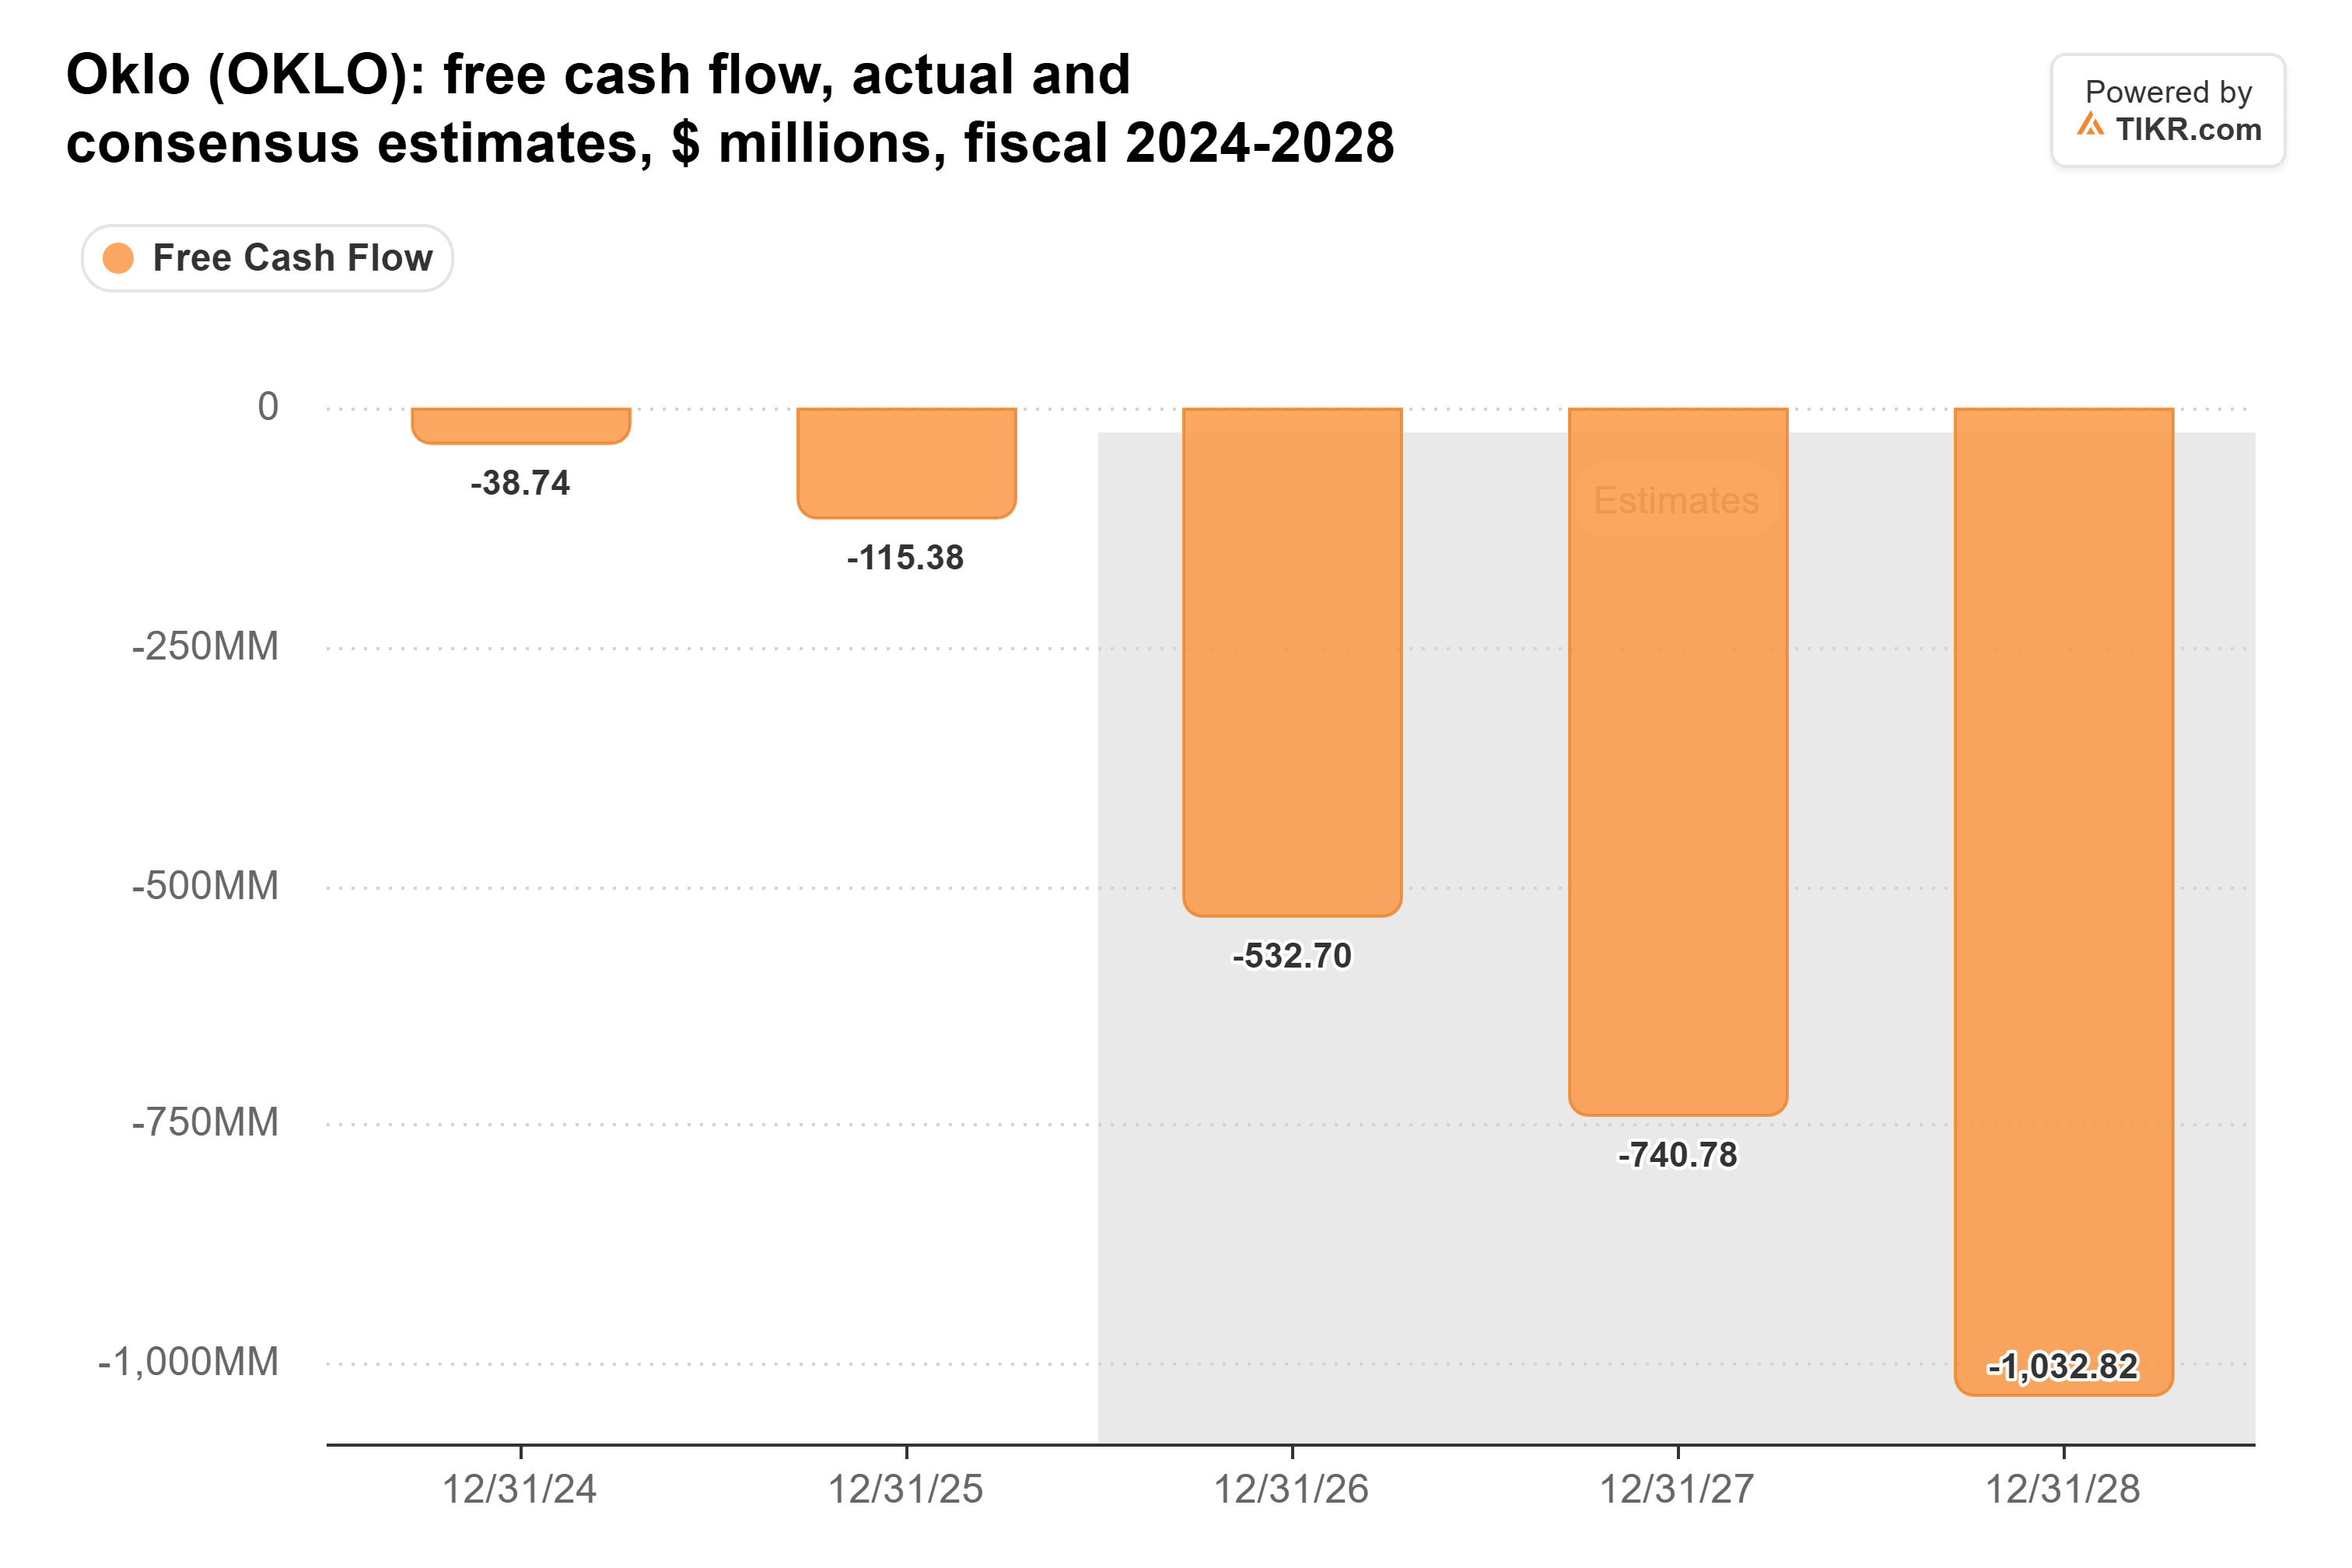
Oklo在2025年录得负11.5亿美元的自由现金流。TIKR共识预测预计2026年为负53.3亿美元,2027年为负74.1亿美元,2028年为负103亿美元。
这些数字说明了为何客户资助的燃料采购很重要。Oklo仍在发展其商业电力业务,在其反应堆能够产生有意义的电力收入之前需要大量资本。
该公司在2026年前九个月通过股票销售筹集了约23亿美元,并于9月宣布了另一项10亿美元的按市价发行计划。
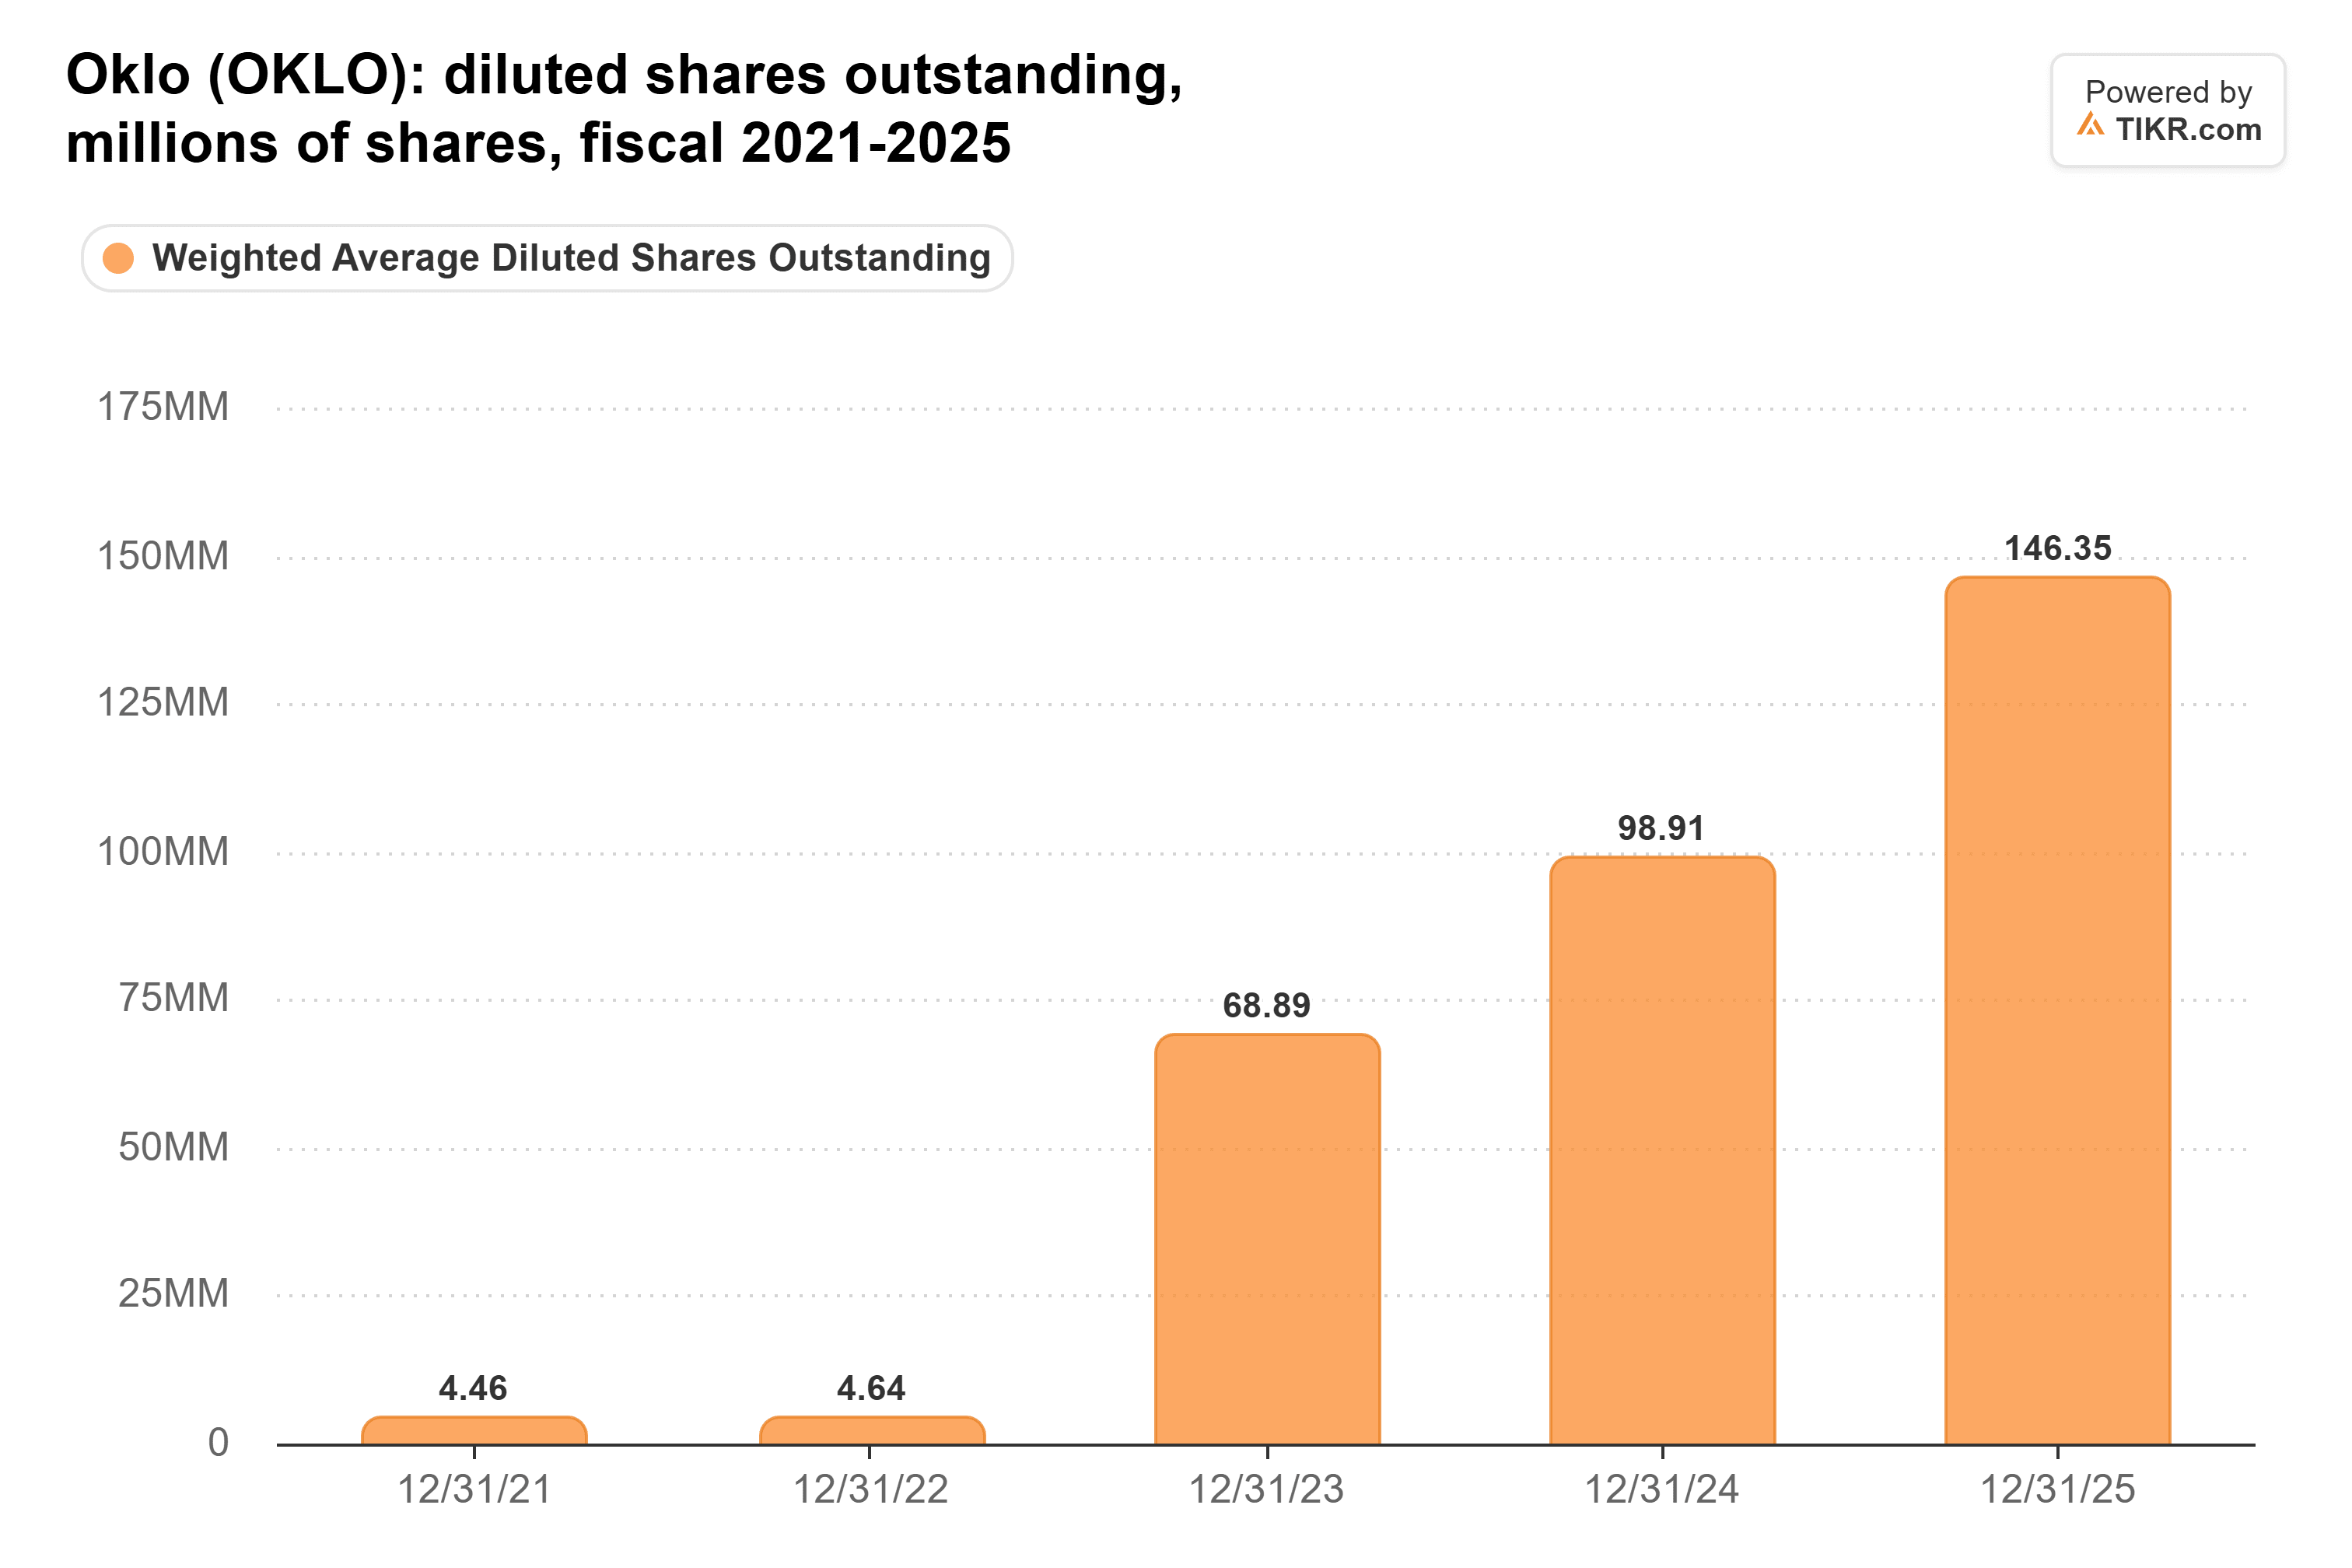
Oklo的加权平均稀释后股份数从2024年的大约9890万股增加到2025年的1.46亿股,突显了股权融资如何扩大了其股本基数。
Meta的预付款有助于减少Oklo必须为燃料采购独立融资的金额,尽管未披露的支付金额使得整体影响难以量化。
Meta也有其自身的财务考量。该公司于1月与Oklo签署了预付款协议,以支持其数据中心的未来发电,但其资本支出需求巨大。
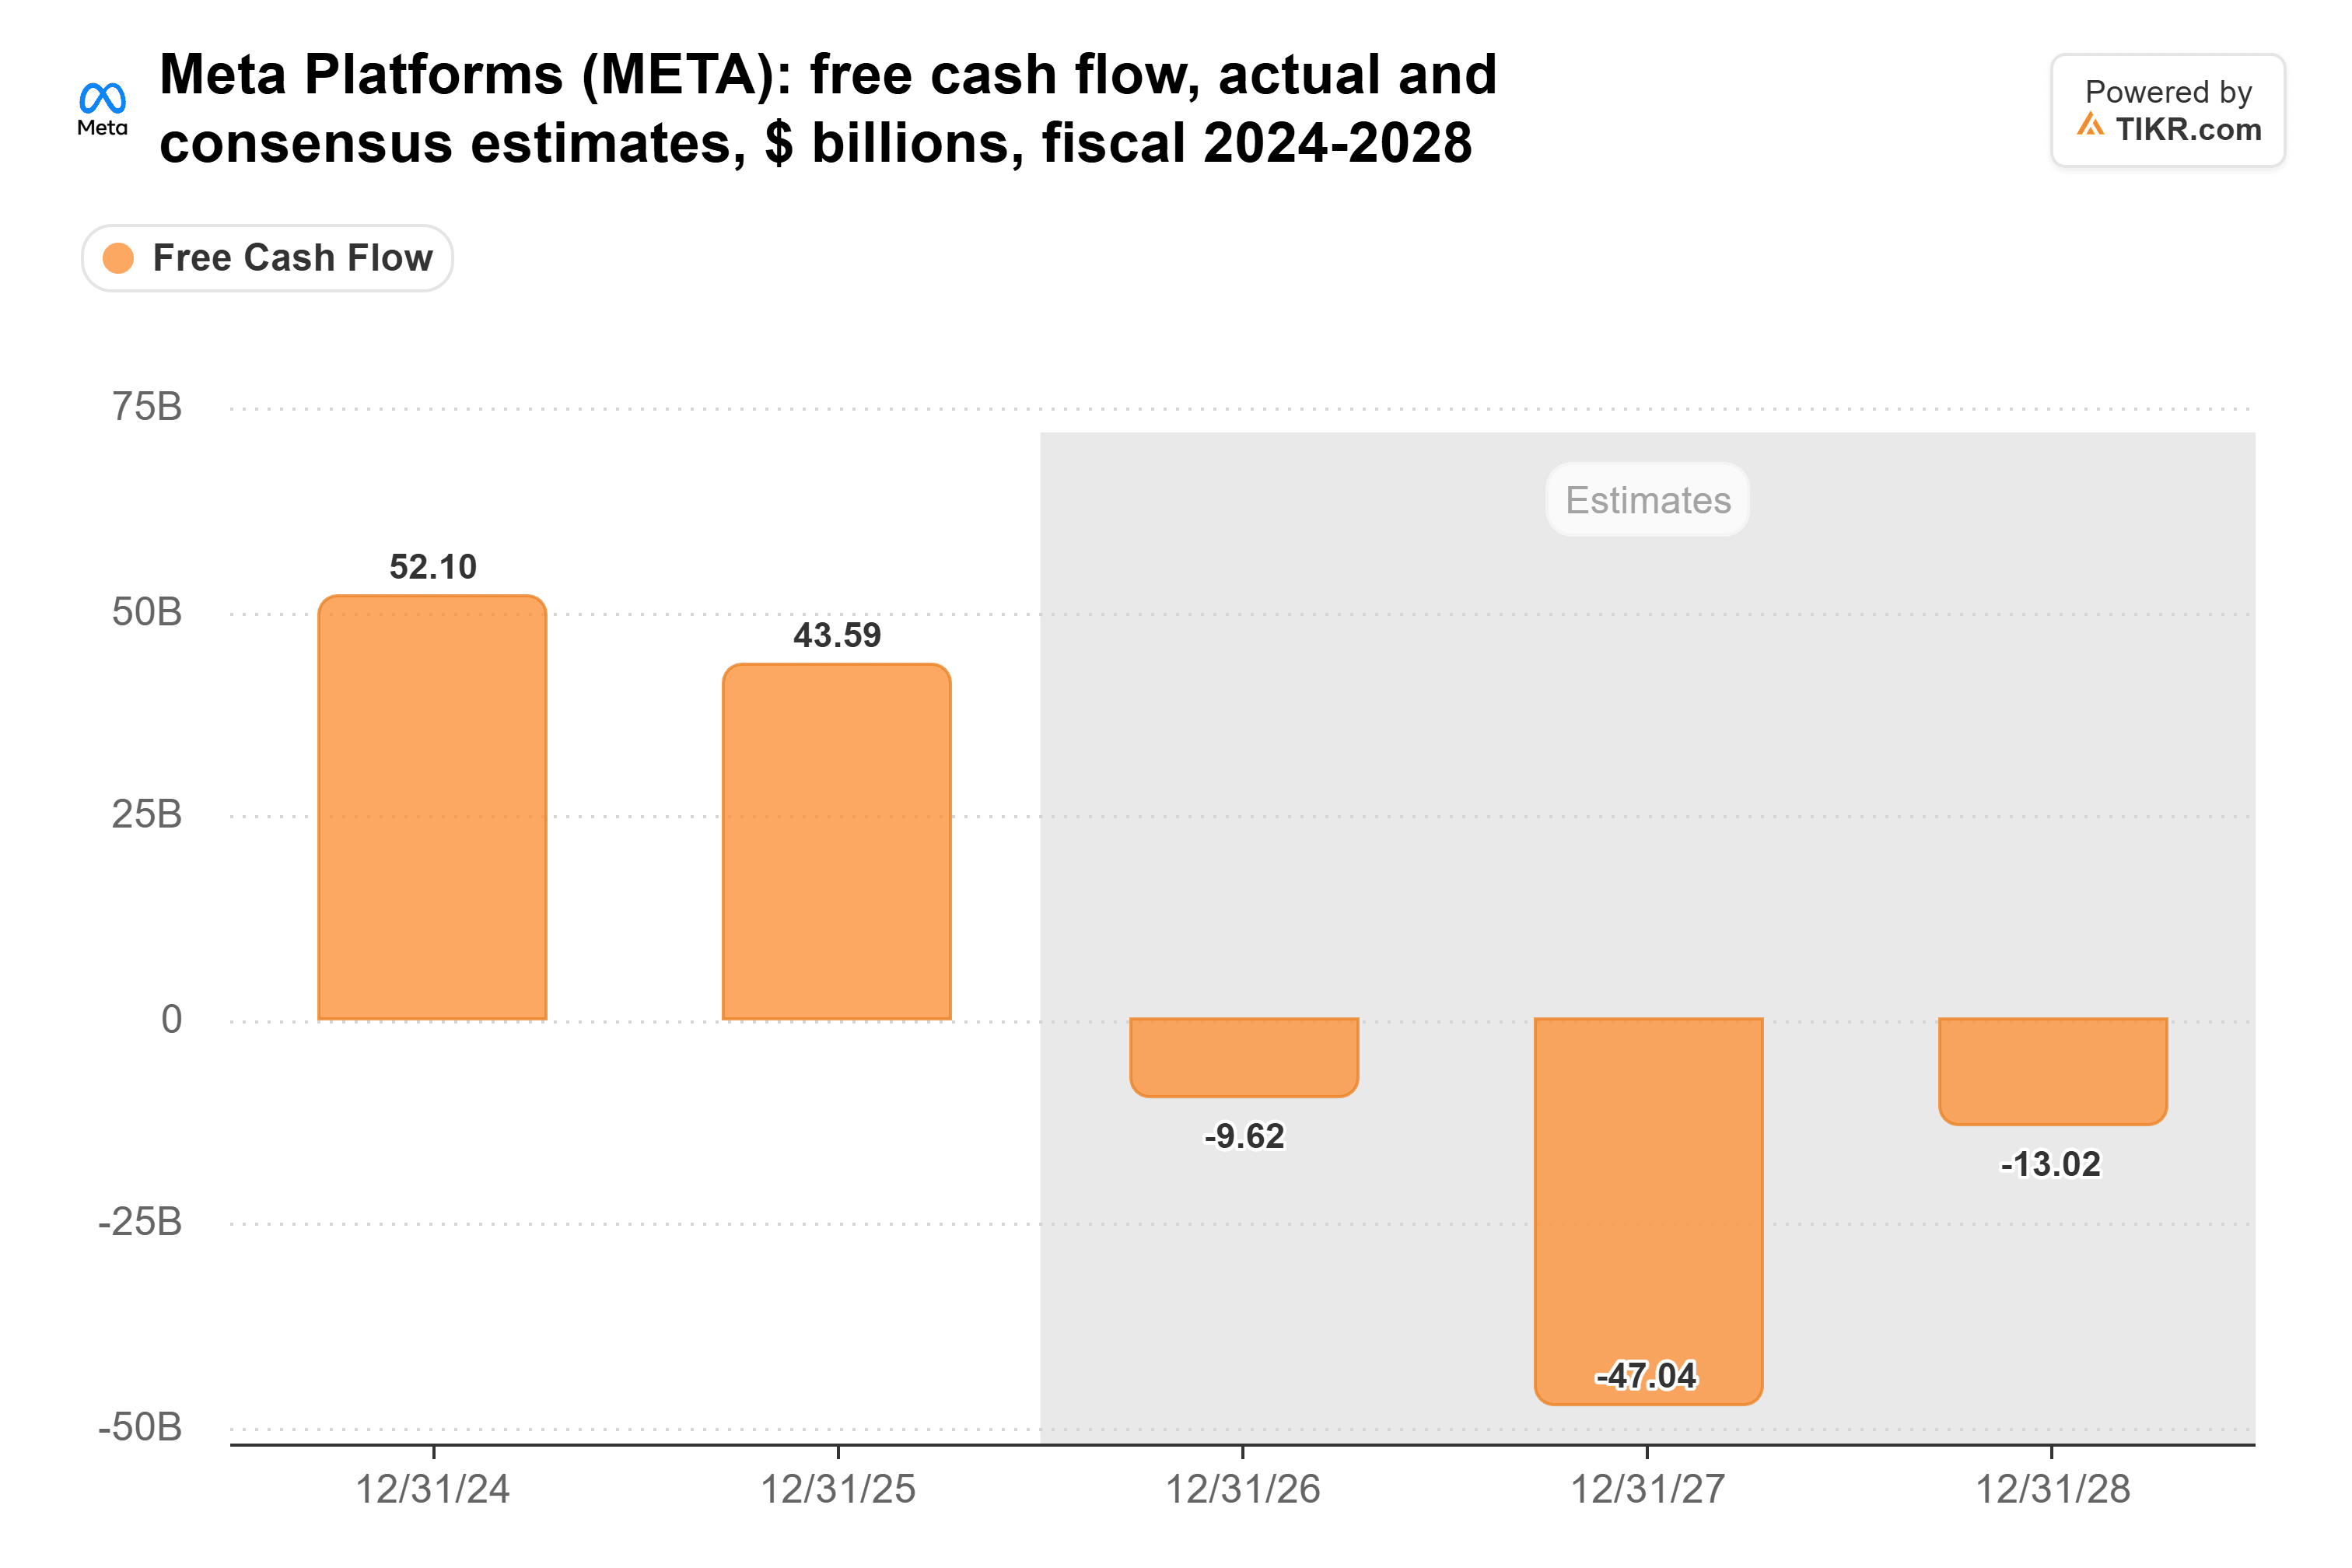
Meta在2025年产生了约436亿美元的自由现金流。根据截至2026年11月4日的TIKR共识预测,自由现金流预计将在2026年转为负约96亿美元,2027年为负470亿美元,2028年为负130亿美元,这反映了对大量投资支出的预期。
这些预测表明,Meta的基础设施投资计划可能会消耗大量现金,即使它承诺为未来的核能供应提供资金。
预付款可能有助于Meta为其不断扩张的数据中心确保电力供应,但未披露的金额意味着投资者无法确定该义务相对于其更广泛的资本支出有多重要。
Oklo股票是被低估还是被高估了?
在每股约23.92美元的价格下,尽管在确保燃料供应方面取得了进展,Oklo仍然是一项投机性投资,而非明显被低估的核能股票。
Piper Sandler在10月份维持其"增持"评级,同时将其目标价从55美元下调至49美元,这意味着较11月13日收盘价有约105%的上涨空间。
这种潜在上涨空间反映了对未来商业反应堆业务的预期,但Oklo在产生有意义的电力收入之前,仍面临巨大的建设、监管和融资挑战。
正如 TIKR此前对Oklo的分析 中所讨论的,Piper Sandler将其对新Oklo电厂的估计建设成本从每千瓦4000美元提高到7000美元,突显了与商业部署相关的财务压力。
Meta的预付款帮助Oklo解决了一个重要的燃料供应挑战,但投资者仍然需要证据证明该公司能够以使发电具有商业可行性的成本建造反应堆。
Meta协议也仍然是一个预付款框架,明确的电价和购买条款对于俄亥俄州项目的长期经济性仍然很重要。
在未来12个月内,反应堆许可、建设成本、项目融资和有约束力的电力购买协议方面的进展,可能比额外的燃料采购公告对Oklo的估值更重要。
与Centrus的协议通过确保关键投入并展示来自Meta的有形客户支持,加强了Oklo的扩张计划。
然而,鉴于自由现金流预计将保持深度负值,潜在的股东权益稀释以及不确定的反应堆经济性,仅凭这项协议很难将Oklo股票归类为被低估。更明确的建设成本和更强的商业承诺将使长期投资理由更具说服力。
那么Oklo股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Oklo可能的价值。可以从华尔街共识预测开始,或者调整输入以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!