

核心要点
- CleanSpark 股价已从6月高点下跌65%,而 Bernstein 在11月16日维持其“跑赢大盘”评级和11美元的目标价,较当前股价高出65%。
- Bernstein 的目标价较21美元的共识目标价低47%,但仍意味着5.0倍的远期市销率,而其五年平均值为3.5倍。
- 分析师现在预计2027财年收入将下滑,并且对该年度的每股亏损预估已从三个月前的1.02美元加深至1.75美元。
- Bernstein 的11美元目标价取决于一份尚未签署的德克萨斯州租赁协议,因此该股目前看来更有可能维持在接近其通常倍数的水平。
CleanSpark (CLSK) 自6月1日高点以来已下跌65%,原因是比特币下跌且德克萨斯州政治转向不利于数据中心。11月16日,Bernstein 坚持其“跑赢大盘”评级和11美元的目标价,较当前股价高出65%。
比特币与德克萨斯州同时转向
下跌始于挖矿业务,在租赁的佐治亚州桑德斯维尔数据中心于2027年底开放之前,挖矿仍将是 CleanSpark 的全部收入来源。6月季度收入同比下降30.5%至1.38亿美元。
CleanSpark 还在德克萨斯州拥有高达885兆瓦的电力容量,与桑德斯维尔租户签订了排他性协议,但尚未签署租赁合同。州长 Greg Abbott 在8月初下令对数据中心的电网连接进行审计,并于11月3日输给了 Gina Hinojosa,后者呼吁暂停新建数据中心。
Bernstein 先下调,后维持
Bernstein 分析师 Gautam Chhugani 在11月4日将目标价从24美元下调至11美元:“我们预计数据中心暂停将继续,任何潜在的数据中心立法将陷入僵局。”他对该行业的看法是,如果更严格的规则阻止其他公司接入电网,已获批的千兆瓦级电力将变得更加稀缺。CleanSpark 不在他的名单上,因为 ERCOT 仅给予其德克萨斯州站点有条件的“Batch Zero”状态。
TIKR 追踪了15位分析师对 CleanSpark 的看法。有多少人给出“买入”评级?
查看 CleanSpark 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预估,全部集中在一处。超过50万投资者使用 TIKR 来研究像这样的股票。查看 CleanSpark 的分析师评级
11美元的目标价合理吗?
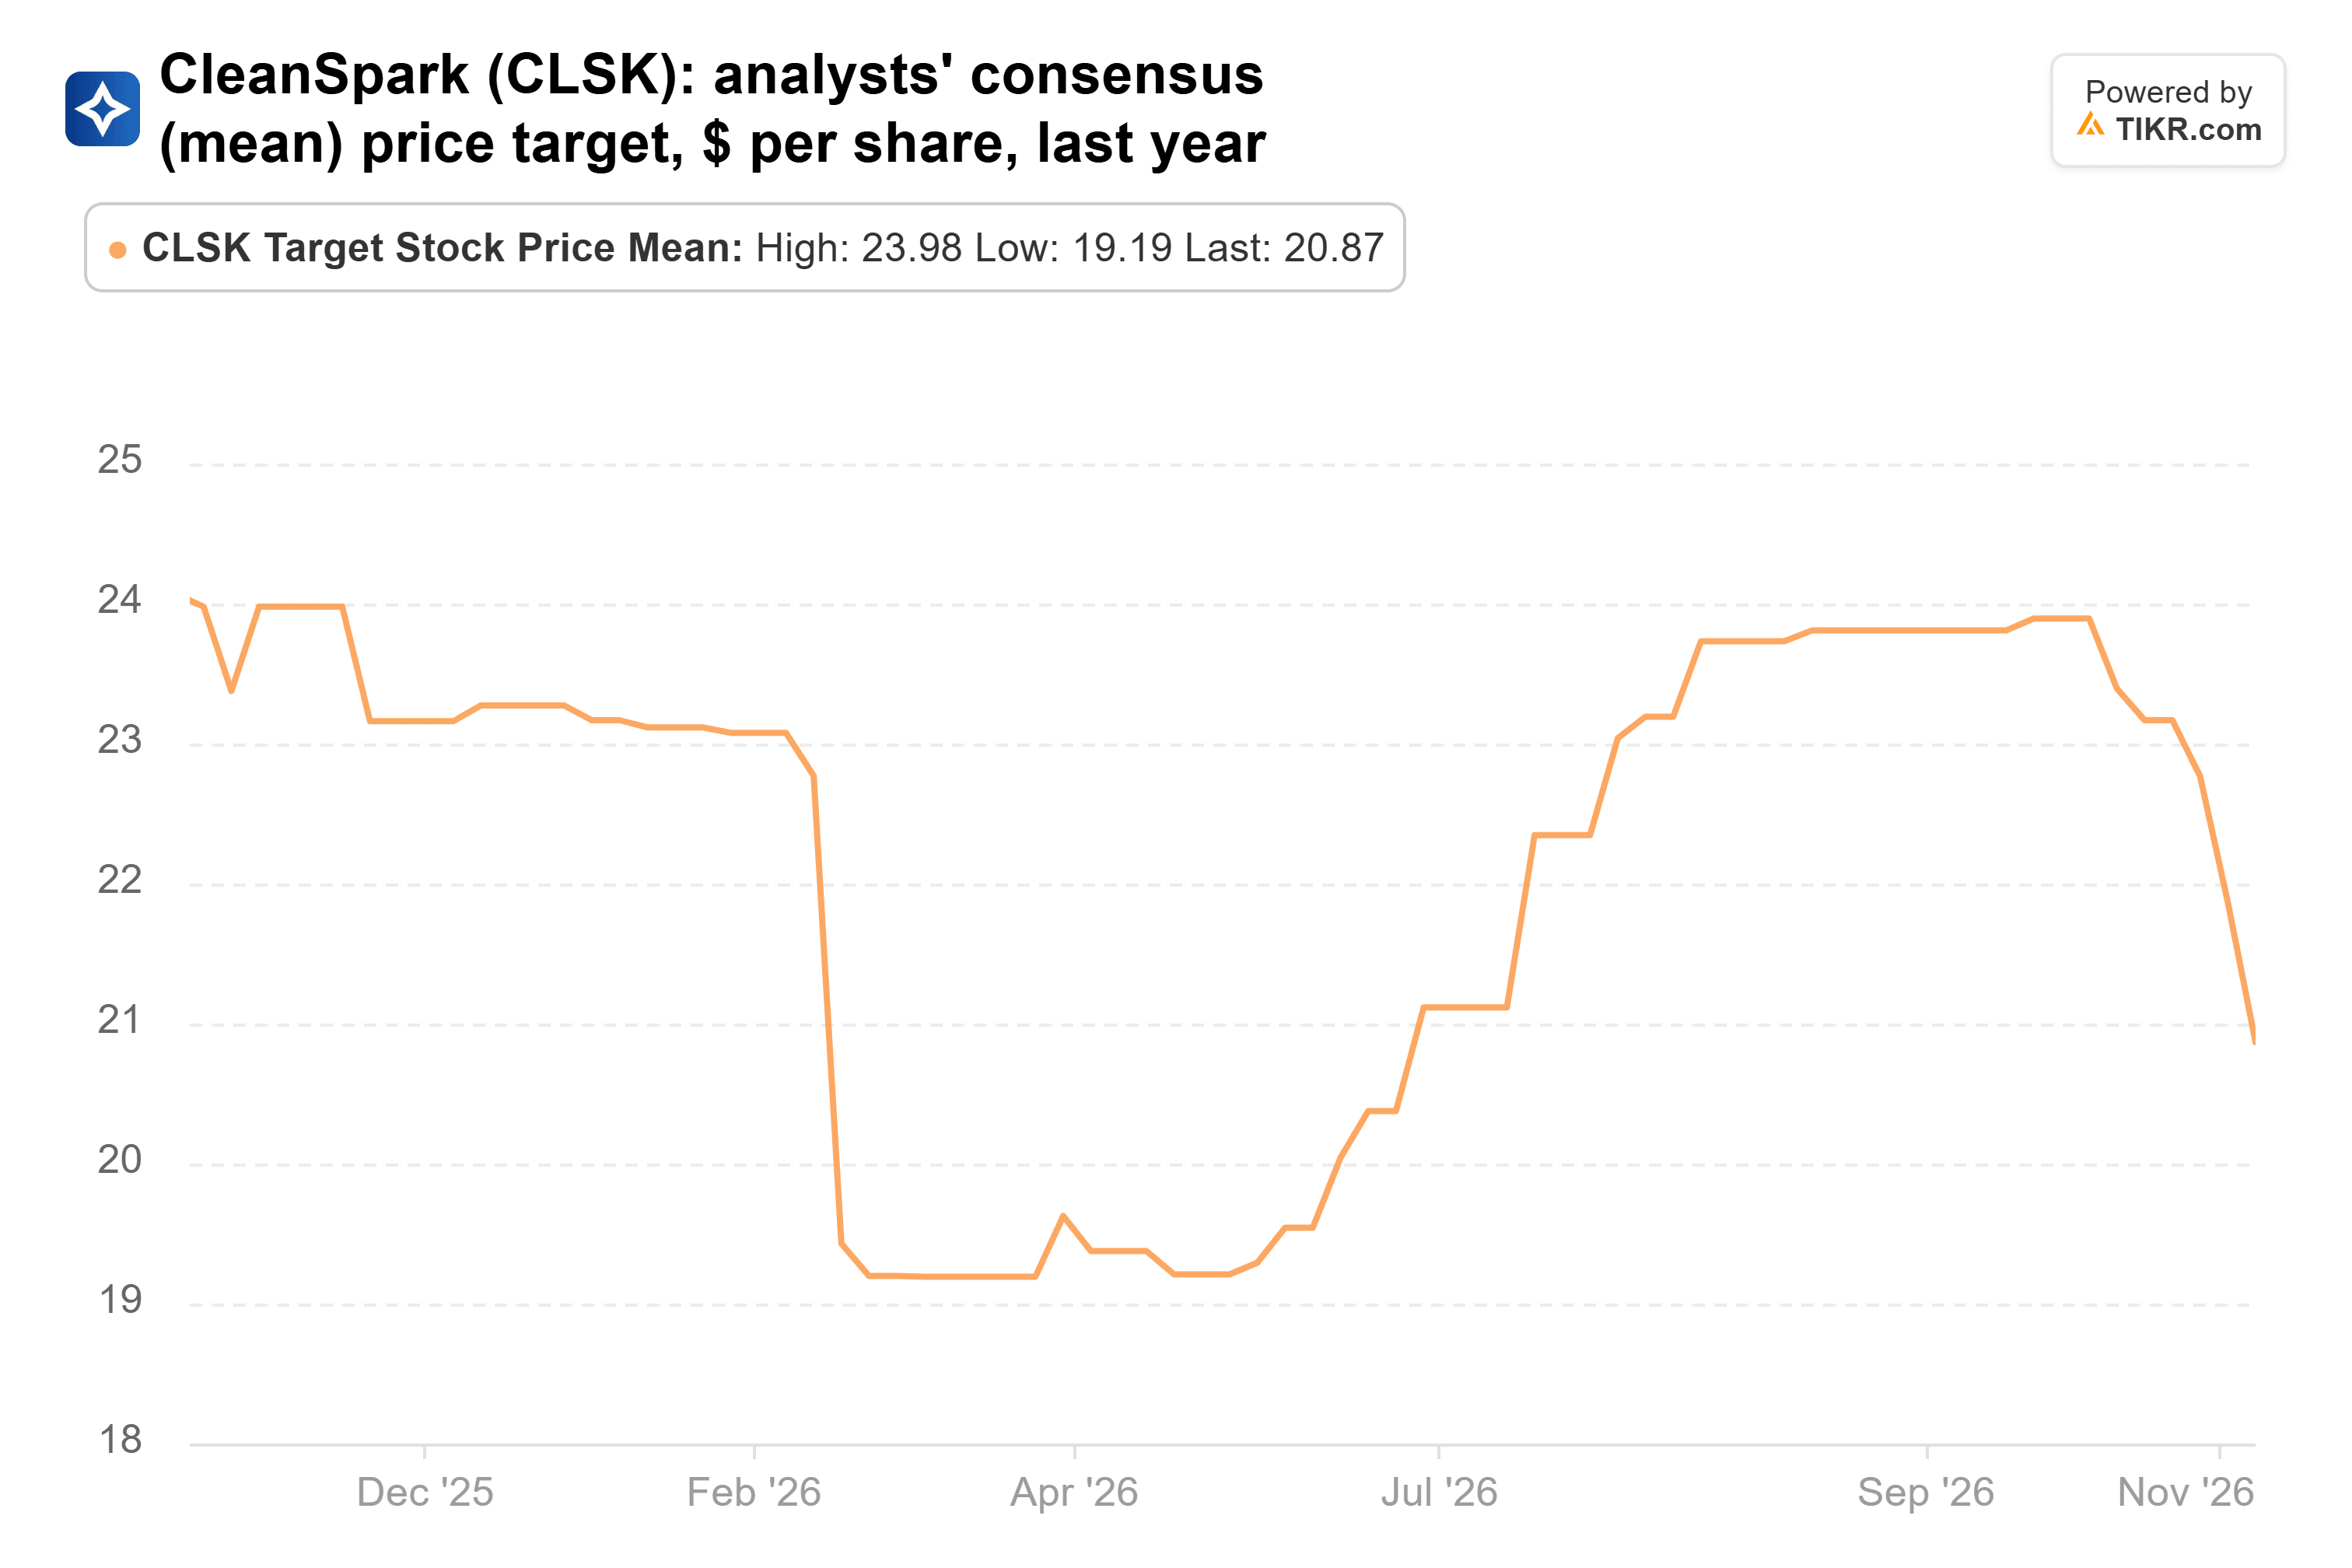
覆盖 CleanSpark 的15位分析师的平均目标价为21美元,较当前股价高出214%,低于一年前的24美元。Bernstein 的11美元目标价比该共识目标价低47%:
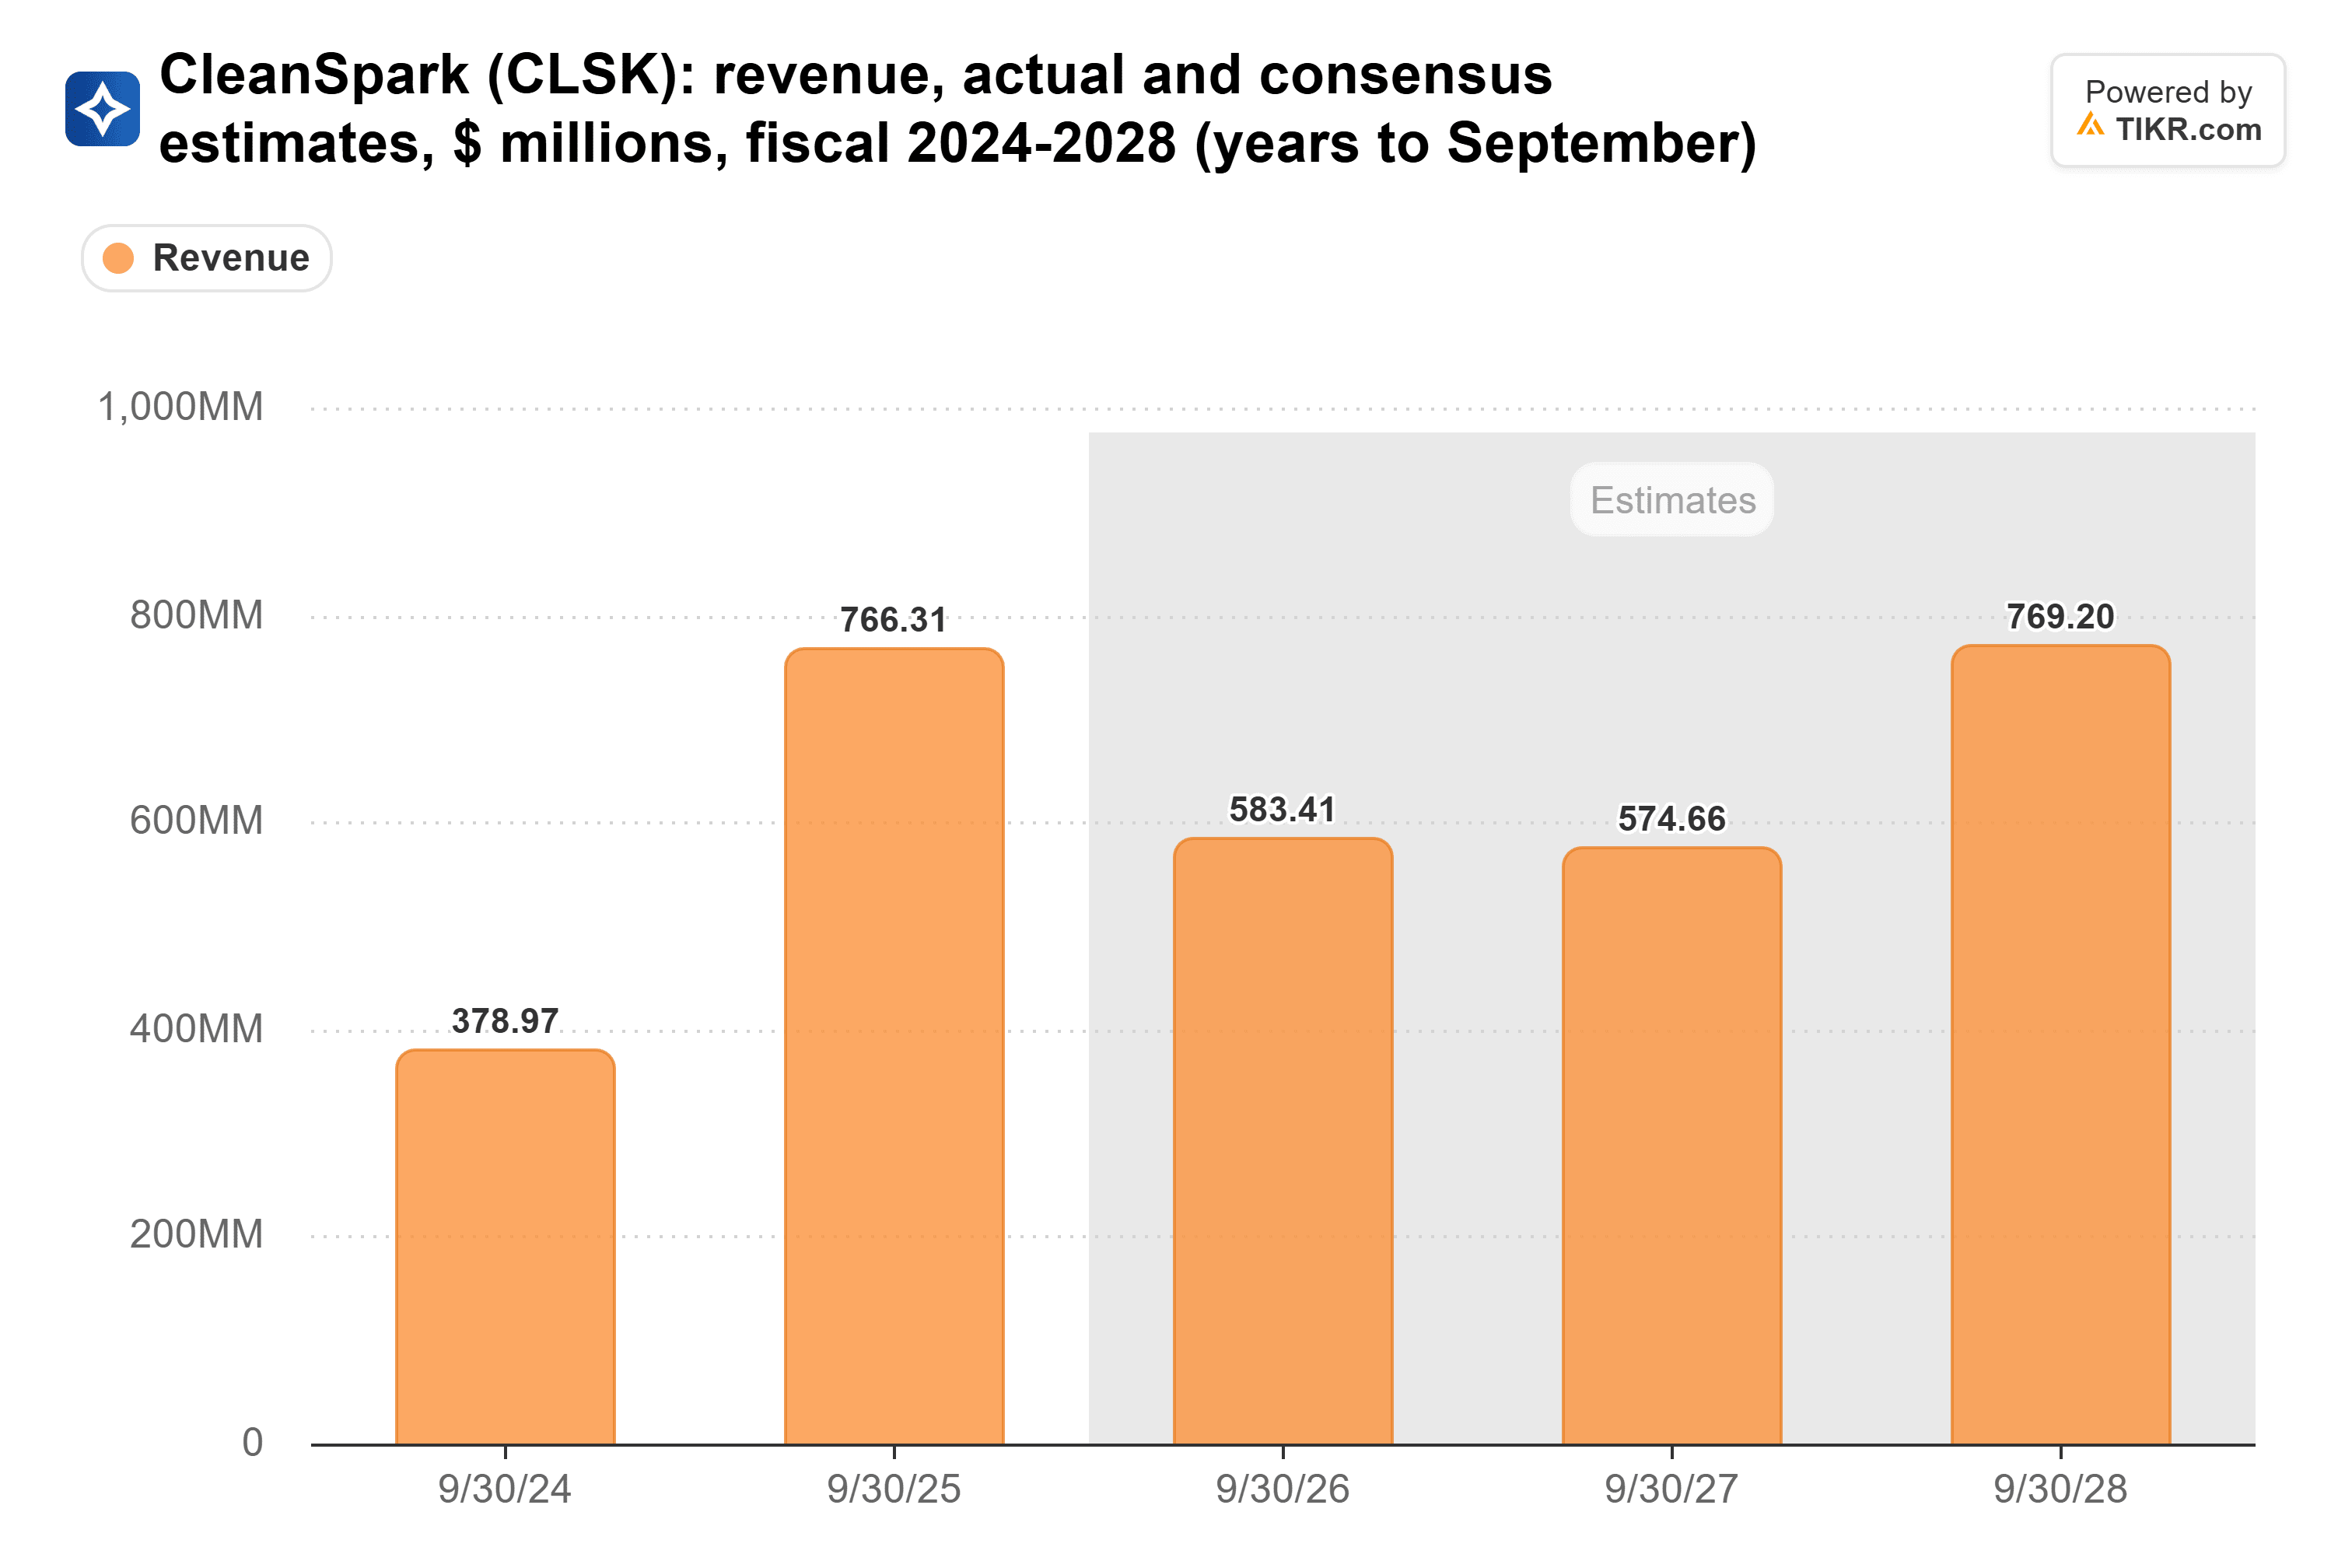
分析师预计收入将从2025财年的7.66亿美元下滑至2027财年的5.75亿美元,然后在2028财年(桑德斯维尔首个数据中心大厅预计完工的年份)回升至7.69亿美元:
2027财年的每股亏损预估已从三个月前的1.02美元加深至1.75美元,而自选举以来没有任何消息给分析师提供上调的理由。
CleanSpark 的远期市销率为3.0倍,略低于其五年平均值3.5倍:
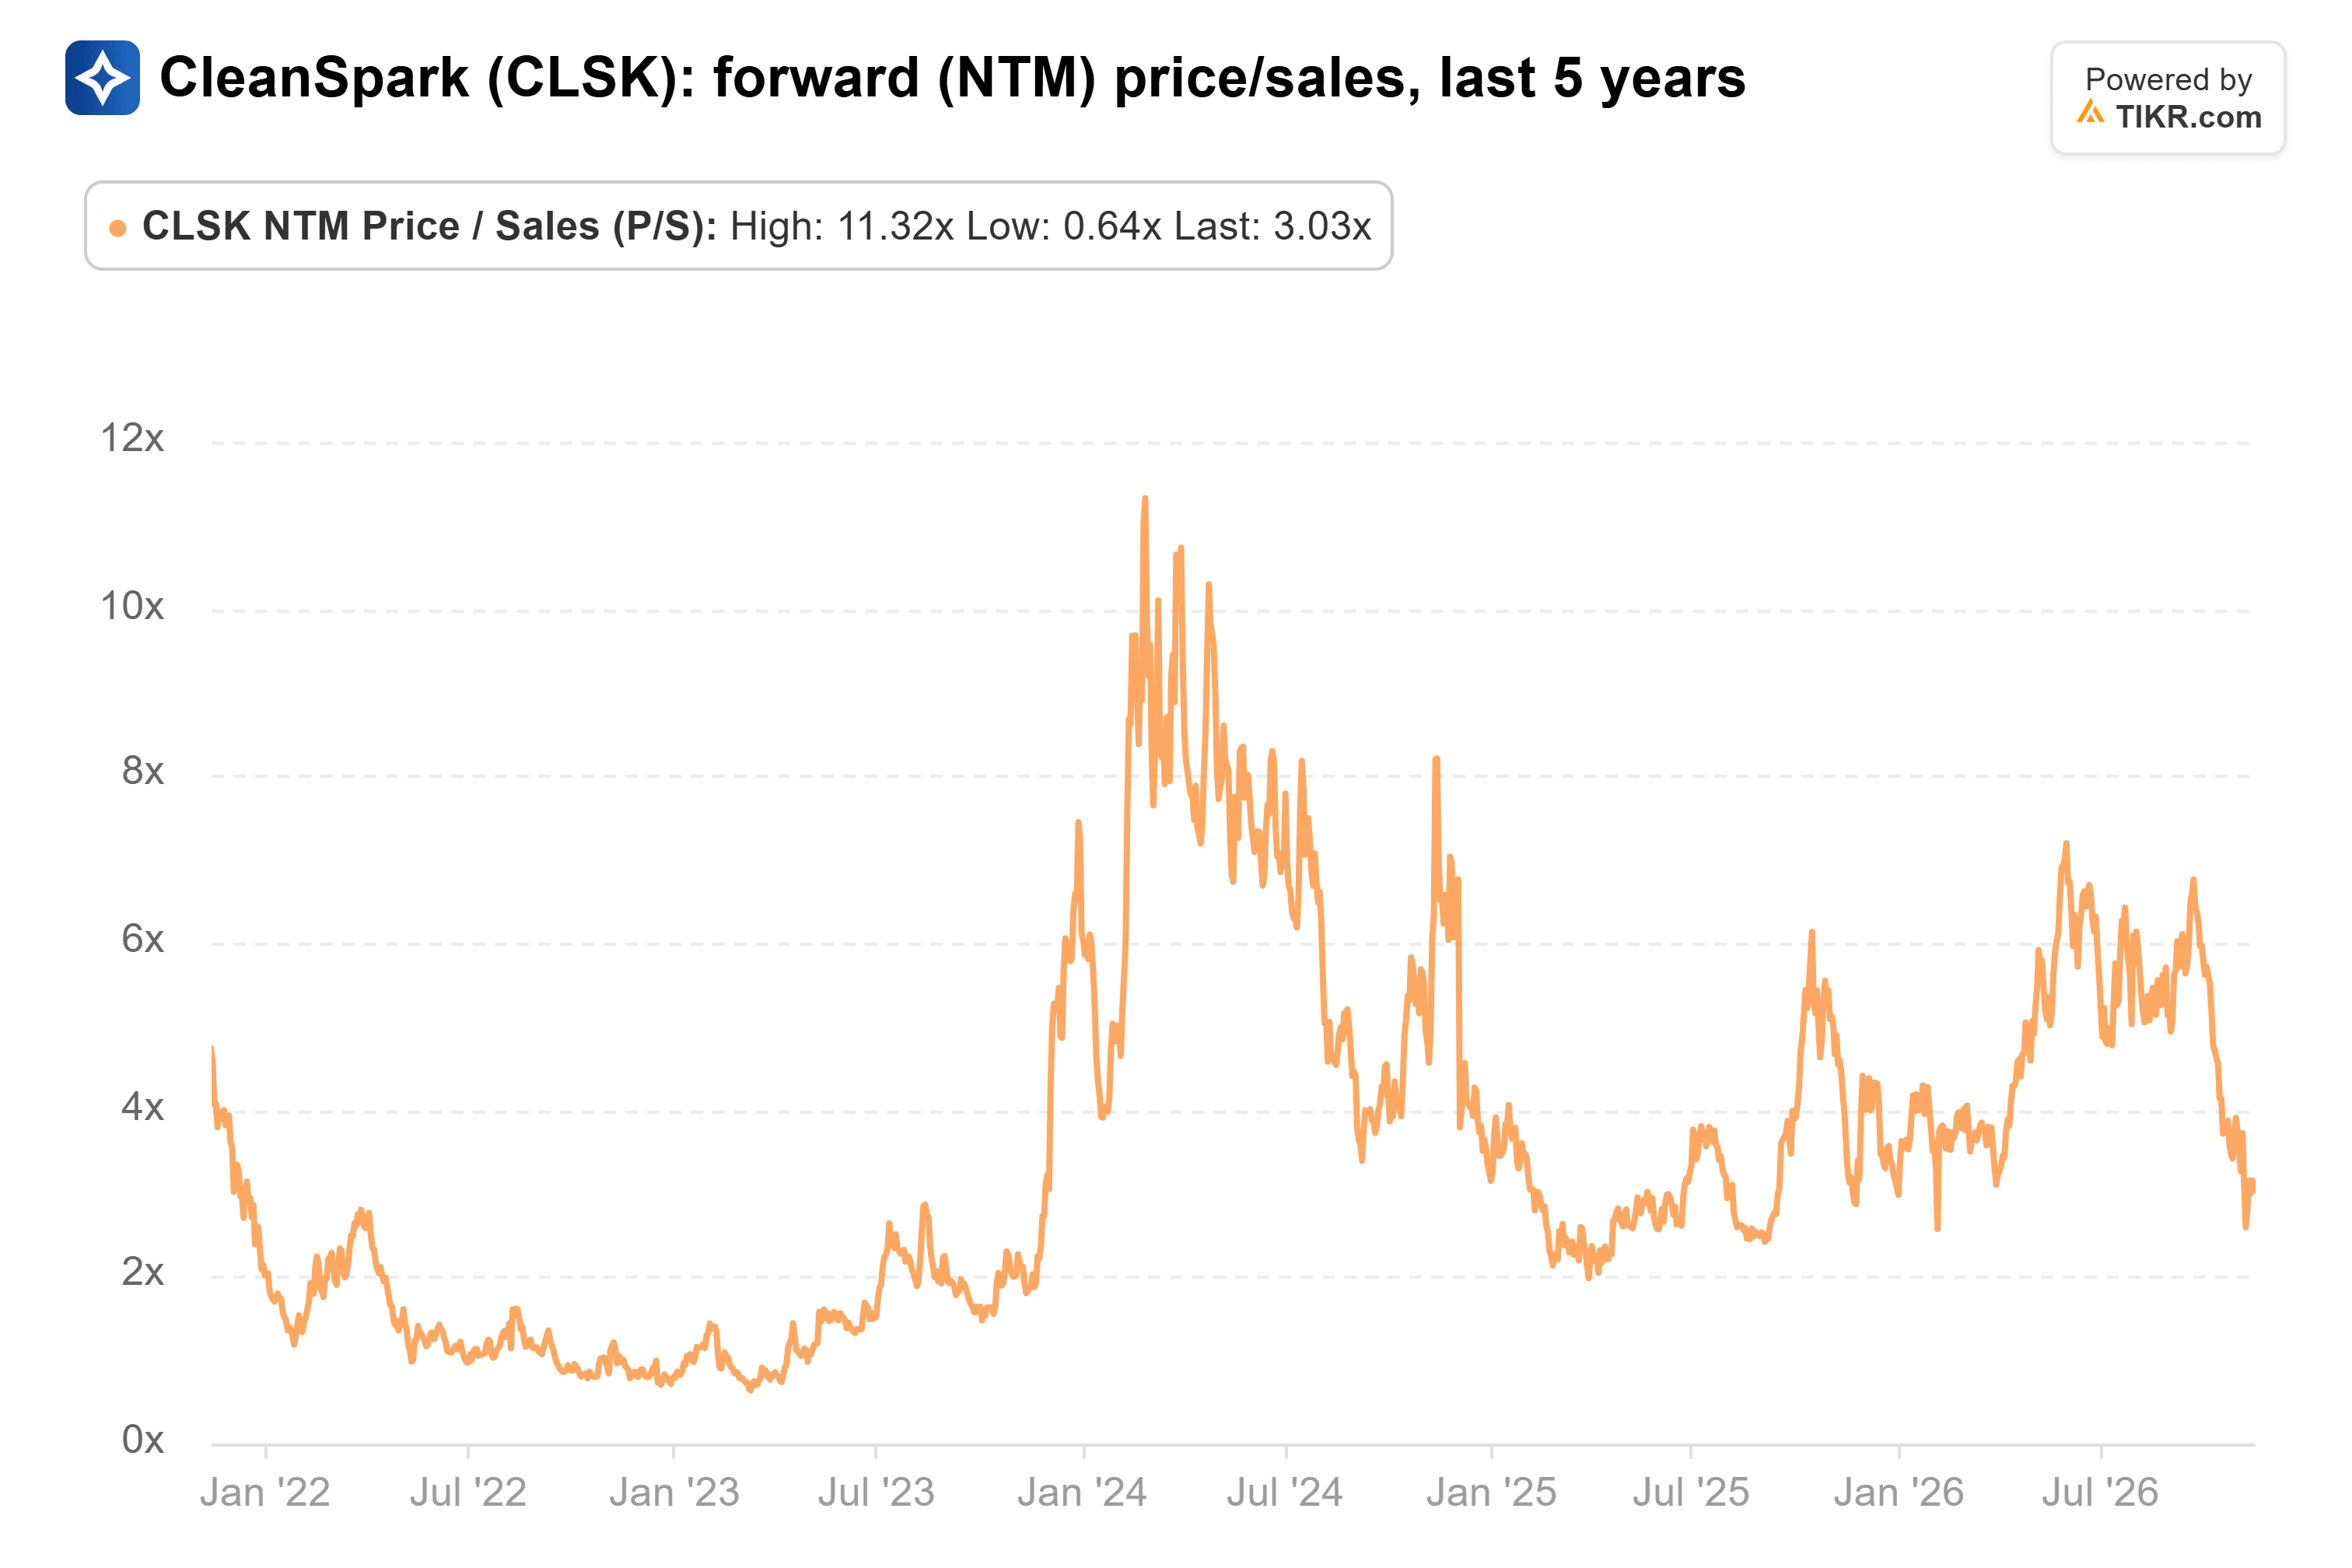
将11美元除以分析师对未来十二个月每股销售额2.19美元的预期,该目标价意味着5.0倍的市销率。这远高于五年平均值,但低于该股在9月底时的5.8倍。
Bernstein 需要一份德克萨斯州租赁协议
主要风险在于债务。自9月份发行桑德斯维尔票据以来,CleanSpark 负债约41亿美元,并且6.5亿美元可转换债券的持有人可以在2028年6月要求现金偿还。
随着挖矿业务预估持续下调,一份德克萨斯州租赁协议是 Bernstein 全部论点的核心,而德克萨斯州项目在桑德斯维尔项目之后四个多月仍未签署租赁合同。在 CleanSpark 签署协议之前,我预计该股将更接近其五年平均倍数交易,而非 Bernstein 的5.0倍。
ERCOT 对数据中心的审计预计在12月中旬完成,这将向我们展示在 Hinojosa 于1月19日就职之前,签署这份租赁协议的难度有多大。
那么 CleanSpark 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 CleanSpark 可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


