核心要点
- 由于英伟达的领导层危机和加州传票拖累AI芯片股,Marvell股价一周内下跌22%。
- Marvell自身并未发布任何坏消息,但其与Lumentum的全股票交易将两家公司的股价捆绑在一起,因此Marvell股价每下跌一点,Lumentum股东能获得的收益也会相应减少。
- Marvell的竞争对手Credo本周与其和解了专利纠纷,目前仍在快速增长,两家公司都将于12月1日发布财报。
- Marvell的远期市盈率远低于其五年平均水平,对于愿意持有合并后公司至2028年的投资者而言,这使其成为一个买入机会。
Marvell Technology (MRVL) 股价在过去一周下跌了22%,而Marvell并未给投资者任何新的抛售理由。
抛售始于Nvidia (NVDA),其CEO黄仁勋于11月12日辞职,随后蔓延至整个AI芯片板块。这波及了Lumentum (LITE)(Marvell于11月2日同意收购该公司)以及Credo Technology (CRDO)(一家本周与Marvell和解了专利纠纷的竞争对手)。
英伟达的问题成了整个行业的问题
问题并非出在英伟达的业务上。11月17日,它报告营收增长103%至1158亿美元,超出了其自身的预测。但在周四收盘后,加州总检察长向英伟达发出传票,Jim Cramer表示其麻烦盖过了Anthropic创纪录IPO带来的兴奋情绪。全球市场隔夜下挫,Marvell也在周五随之下跌。
与英伟达的关联不止于情绪。英伟达持有20亿美元的Marvell优先股,并于3月向Lumentum投资了20亿美元。这对所有人来说都是艰难的一周:标普500指数下跌9%,纳斯达克100指数下跌10%。
TIKR追踪了43位分析师对Marvell的看法。有多少人给出“买入”评级?
在一个地方查看Marvell的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Marvell的分析师评级
Lumentum交易放大了冲击
Lumentum也下跌了23%,这是交易设计使然。每股Lumentum股票将转换为4.5股Marvell股票,因此Marvell股价每下跌1美元,收购报价就会减少4.5美元。该交易还将使Marvell的流通股数量增加约49%,这使其现有股东在合并后的公司中持有约67%的股份。
The Future Fund的管理合伙人Gary Black称这笔交易是“当一家公司使用自身股票收购另一家公司股票时可能出问题的典型案例。”
Lumentum CEO Michael Hurlston告诉Cramer,两家公司需要与不满的股东“做工作”,但也表示“你将看到巨大的每股收益提升。”首先,监管机构必须批准,其中包括中国。预计交易将在2028年上半年完成,如果监管机构阻止该交易,Marvell需向Lumentum支付32亿美元。
公司业务本周并未出问题
在宣布交易时,Marvell将其第三财季营收中点维持在31.5亿美元,较上年同期增长约52%,并将区间收窄至正负2%。与Credo的和解也结束了一场法律纠纷。
Credo也仍在快速增长。在截至8月1日的季度,其营收增长115%至4.79亿美元,并对下一季度给出了5.25亿至5.35亿美元的指引。周五,Stifel将其Marvell目标价从370美元下调至280美元,Credo目标价从310美元下调至250美元,并维持对两者的买入评级。当两家增长如此之快的竞争对手因英伟达的消息而一同下跌时,投资者正在抛售整个AI连接板块。
如果你愿意持有到2028年,现在可以加仓
分析师预计Marvell的盈利将继续快速增长:
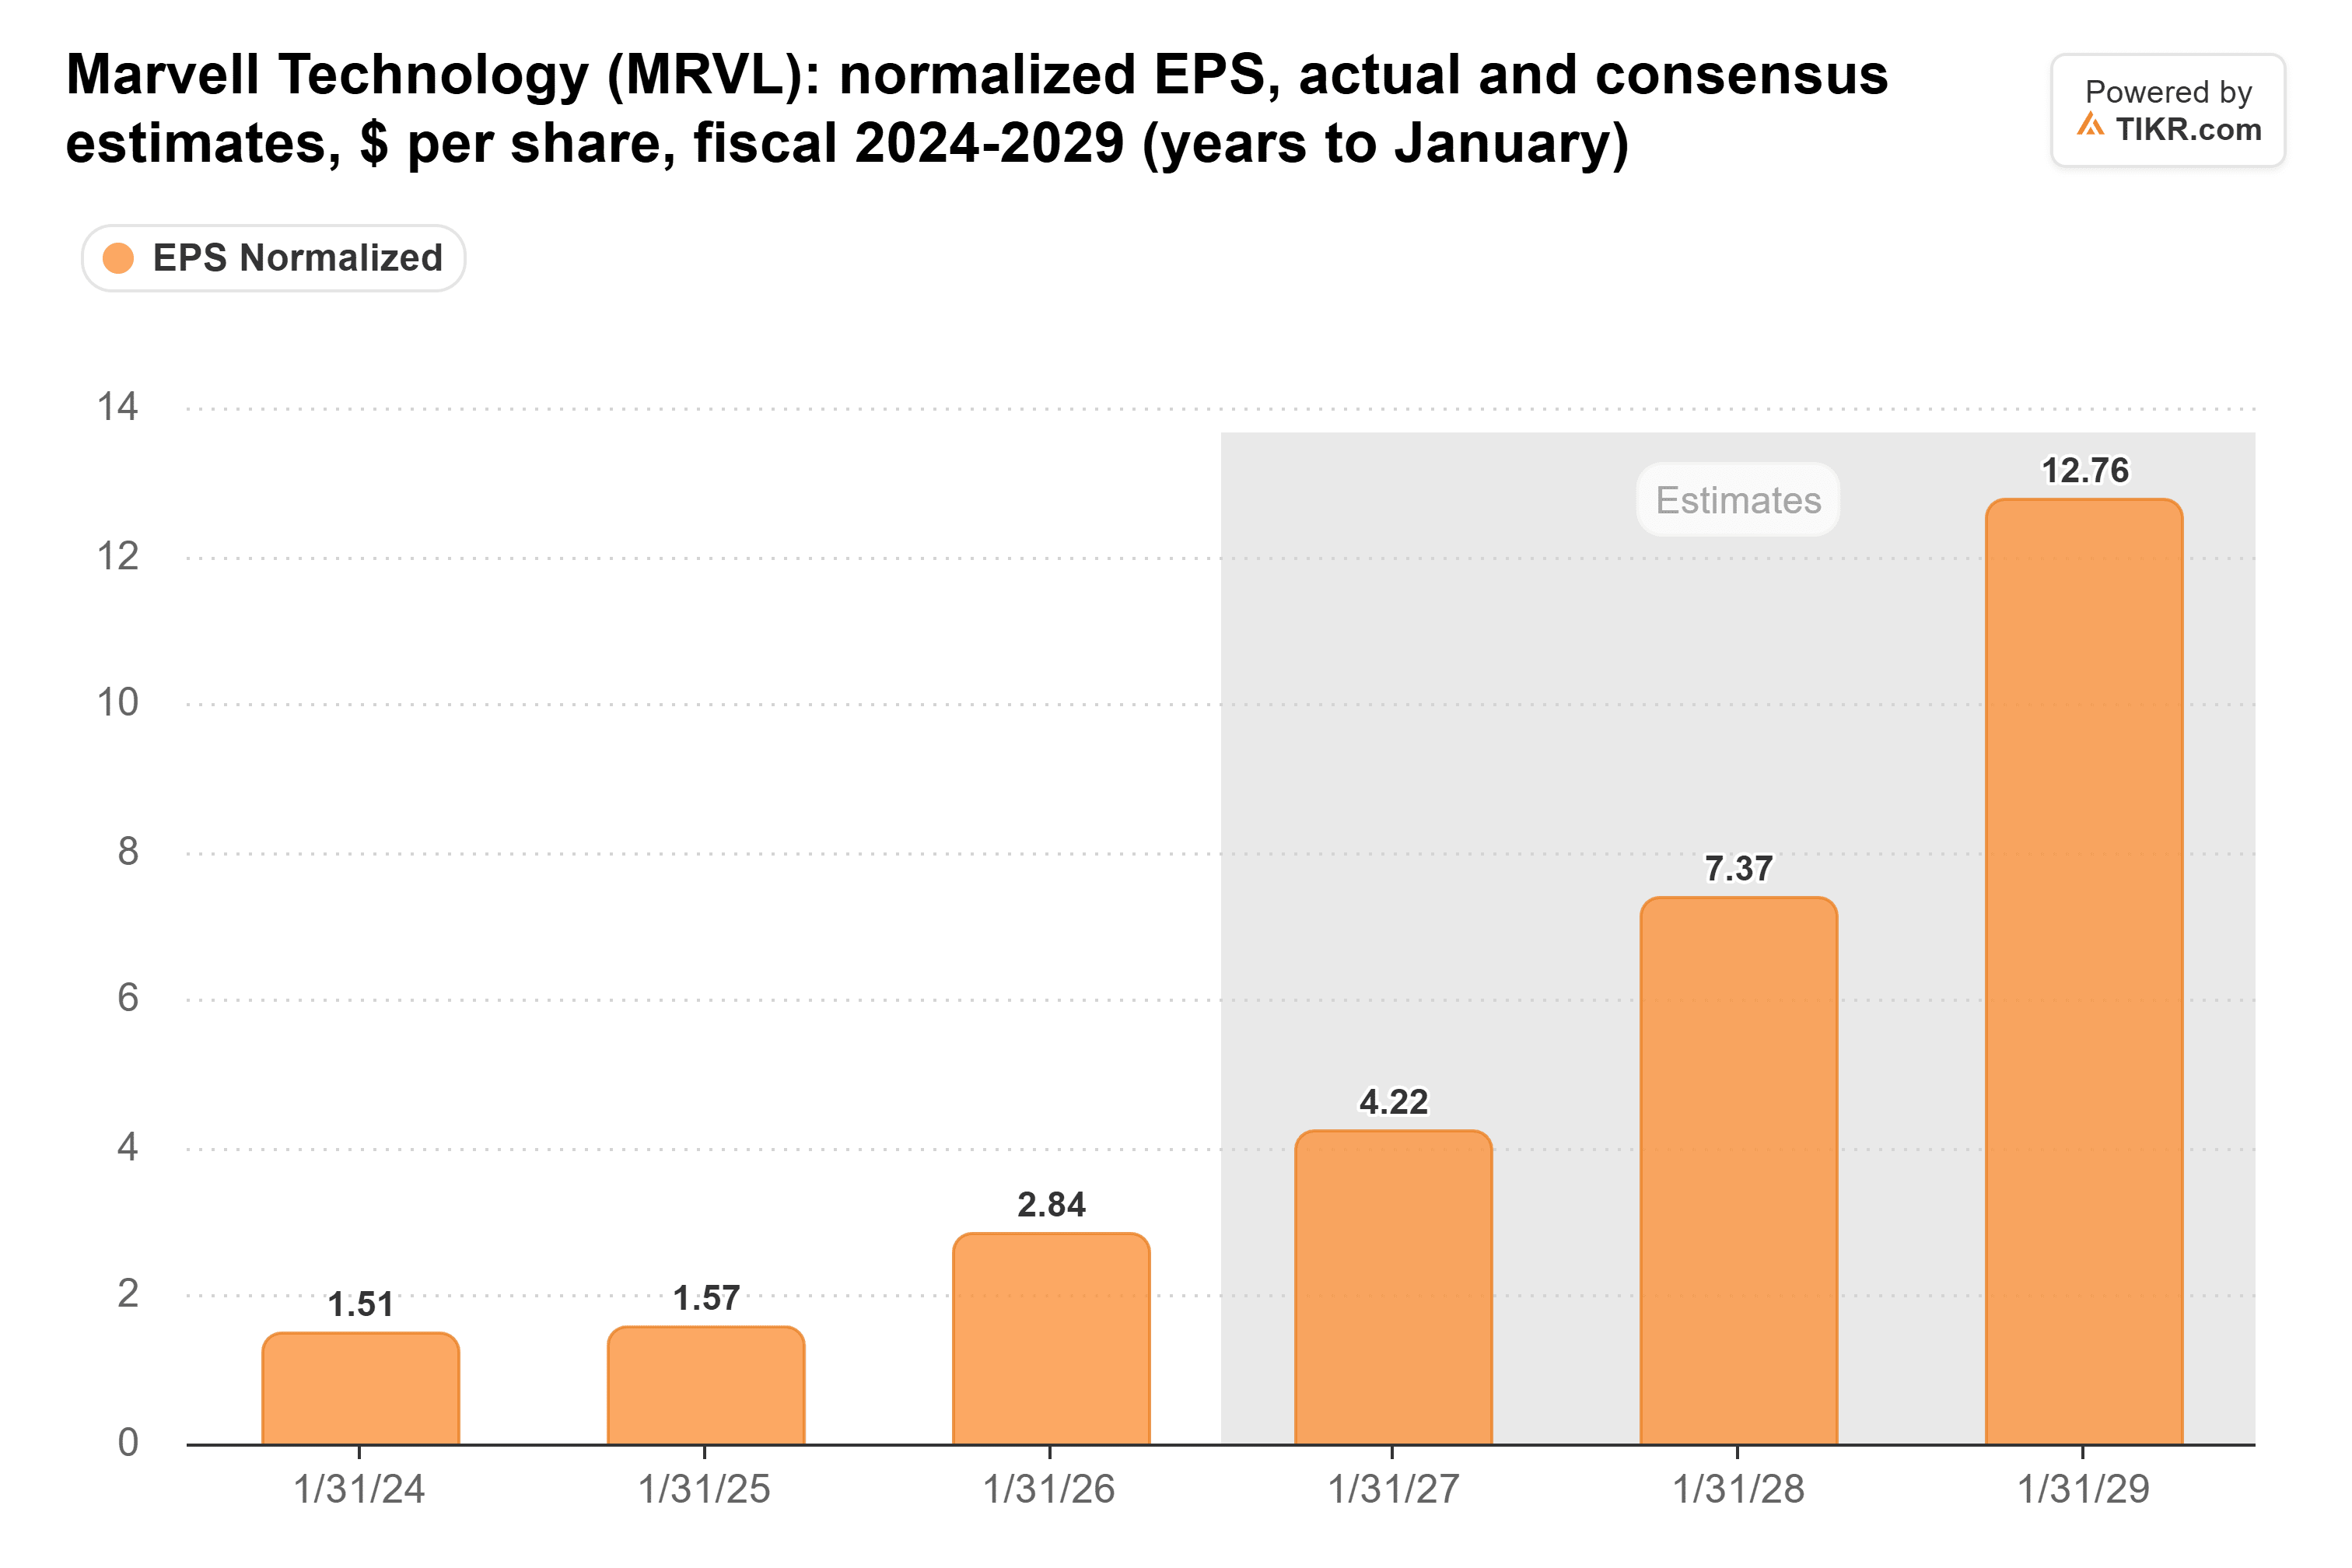
共识预测显示,归一化每股收益将从截至2026年1月的财年的2.84美元,上升至截至2028年1月的财年的7.37美元。Marvell本周的言论并未给分析师提供下调该预测的理由。
然而,该股的交易价格远低于其通常的估值倍数:
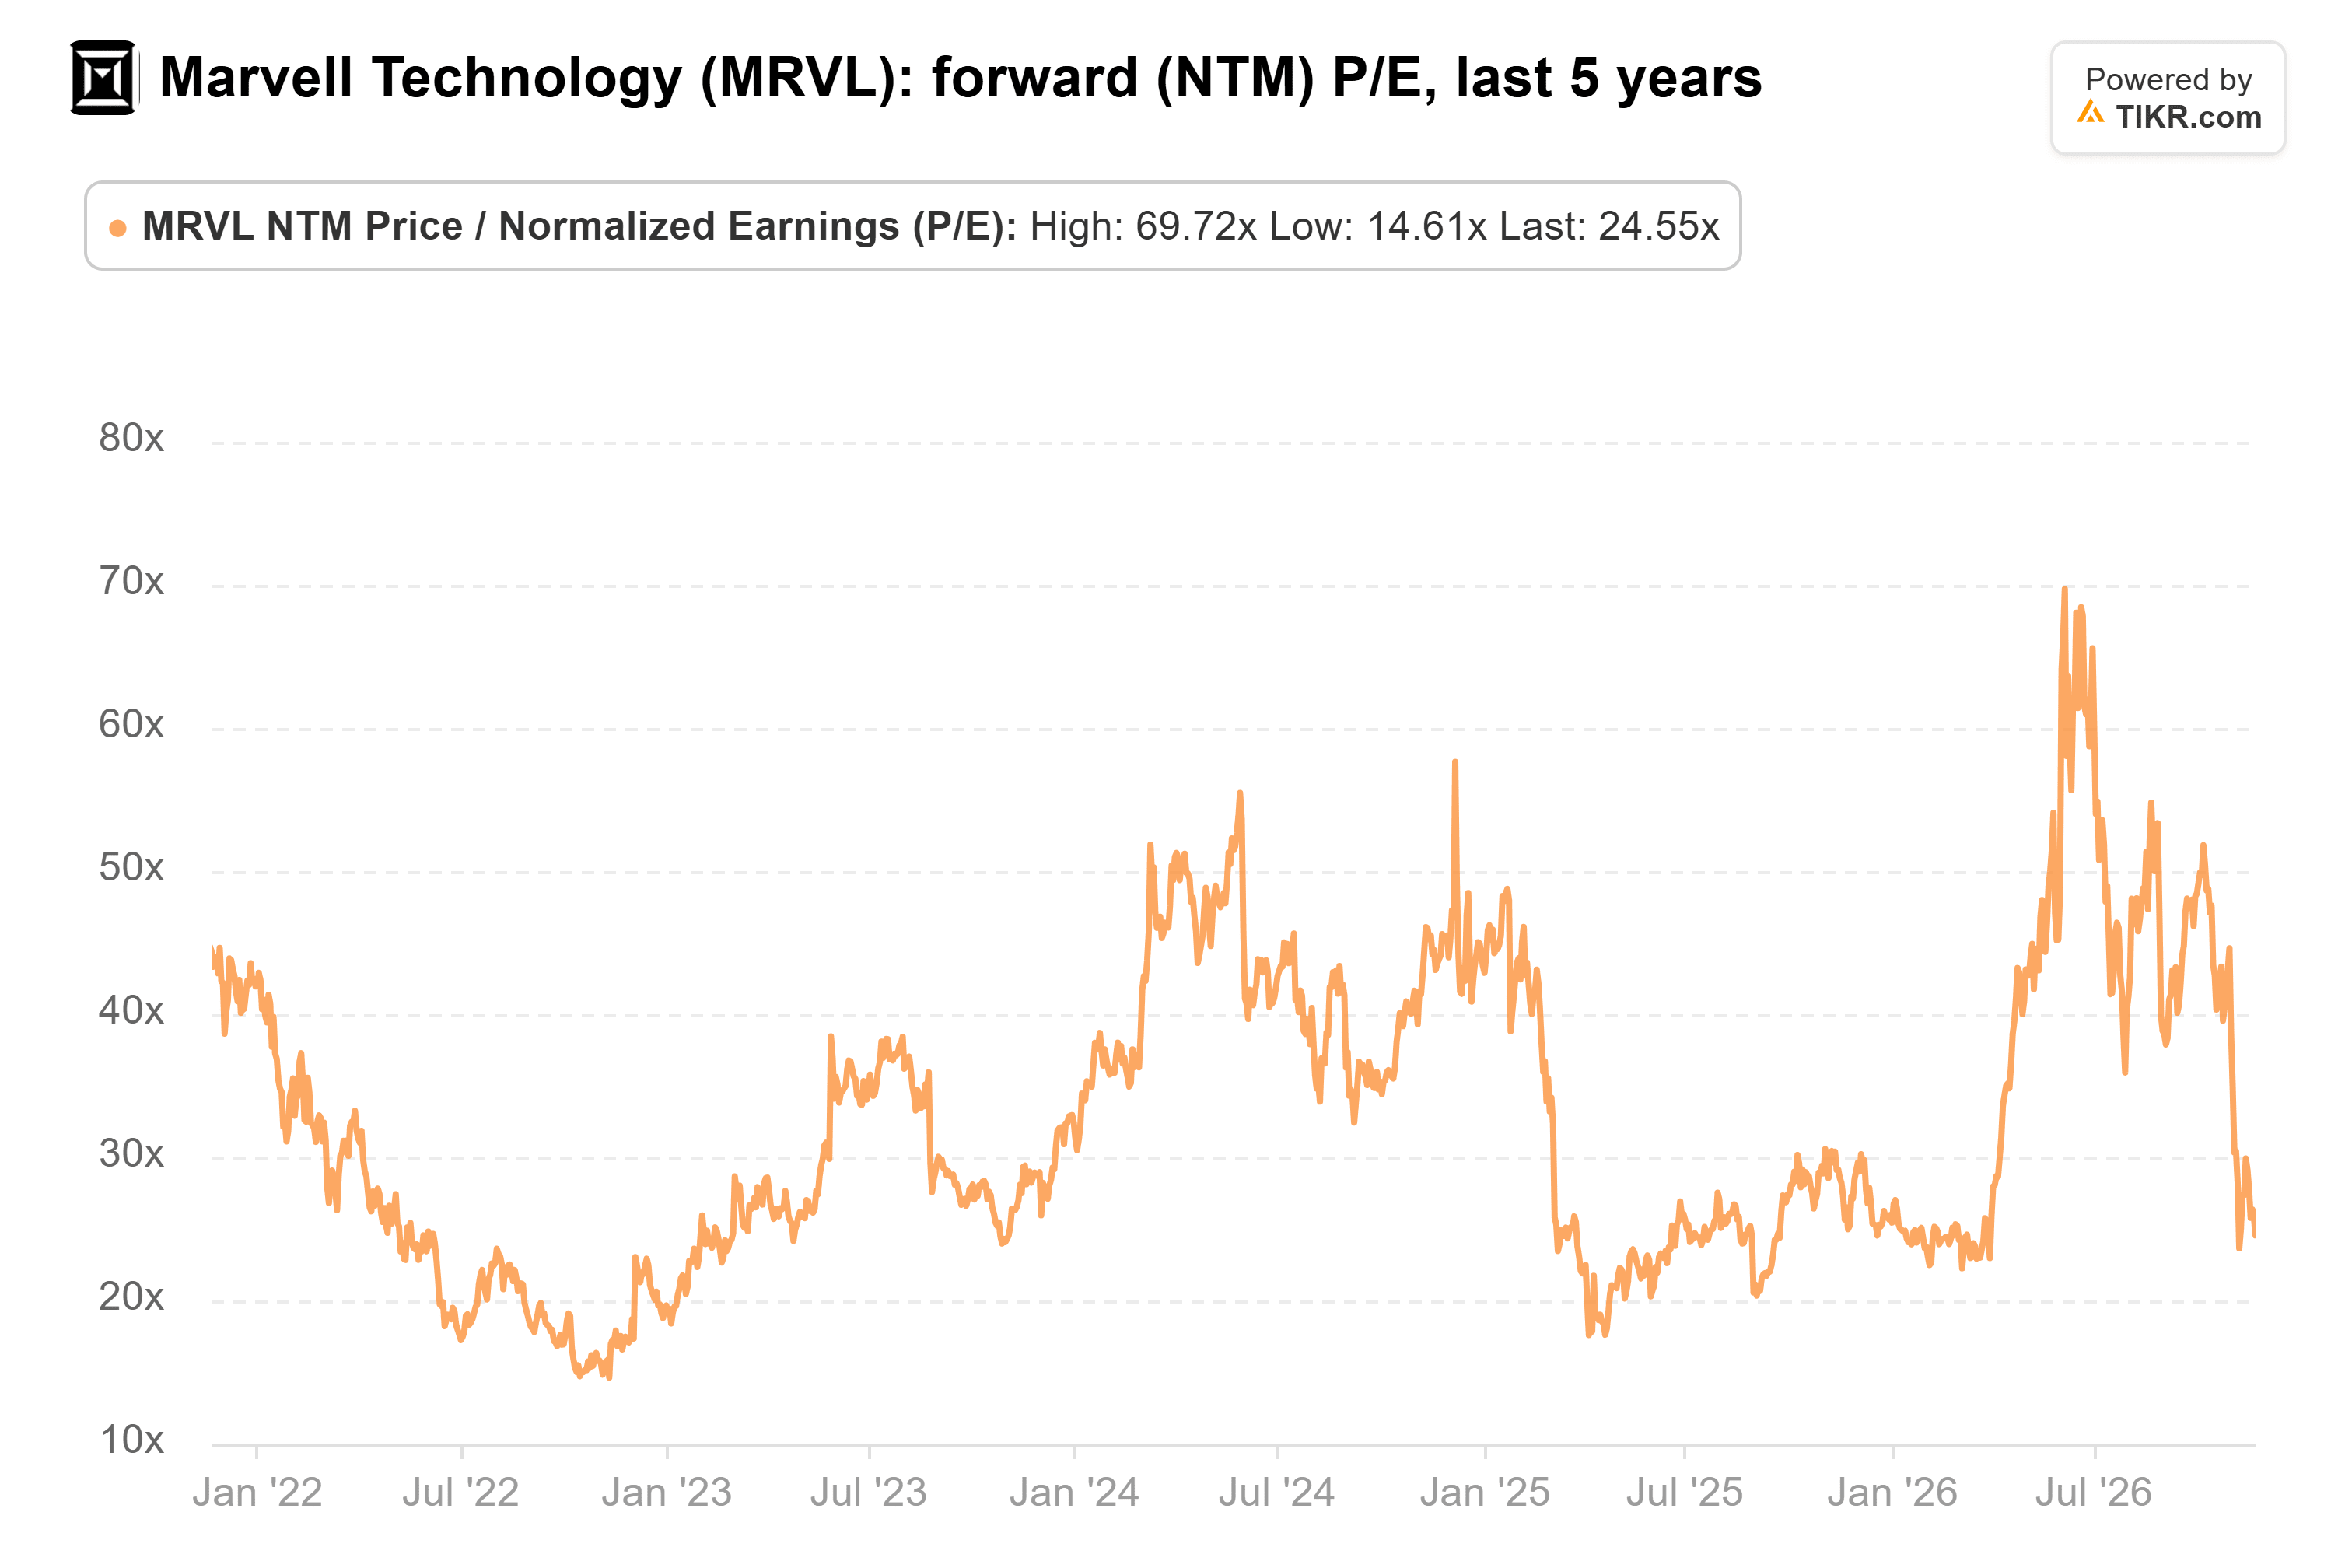
在周五下跌之前,Marvell的远期市盈率为25倍,而其五年平均值为32倍,6月份时接近70倍。在周五收盘时,其估值甚至更低。Stifel的新目标价仍是该收盘价的两倍多,而Oppenheimer在同一天重申了其买入评级和425美元的目标价。
这笔交易是主要风险。Lumentum对其12月季度的毛利率指引约为53%,低于Marvell自身57.5%至58.5%的指引,且协同效应要到交易完成后才会开始显现。
结论:我倾向于在此加仓,但前提是你乐于持有合并后的公司至2028年。在12月1日,财报可以显示Marvell自身的业务能否在交易完成前支撑股价。营收达到或超过31.5亿美元的中点、毛利率在指引范围内且不削减2028财年展望,将起到支撑作用。当然,在此之前,英伟达的法律麻烦可能再次冲击整个板块。
那么Marvell股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Marvell可能的价值。从华尔街共识预测开始,或调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!