核心要点
- 在黄仁勋辞职后的首份财报中,英伟达的营收超出了其自身预期,但股价仍然下跌。
- 乔什·布朗认为,领导层问题是拖累股价的关键,他预测如果股价跌破100美元(比他发表此言论时的交易价格低约34%),董事会将请回黄仁勋。
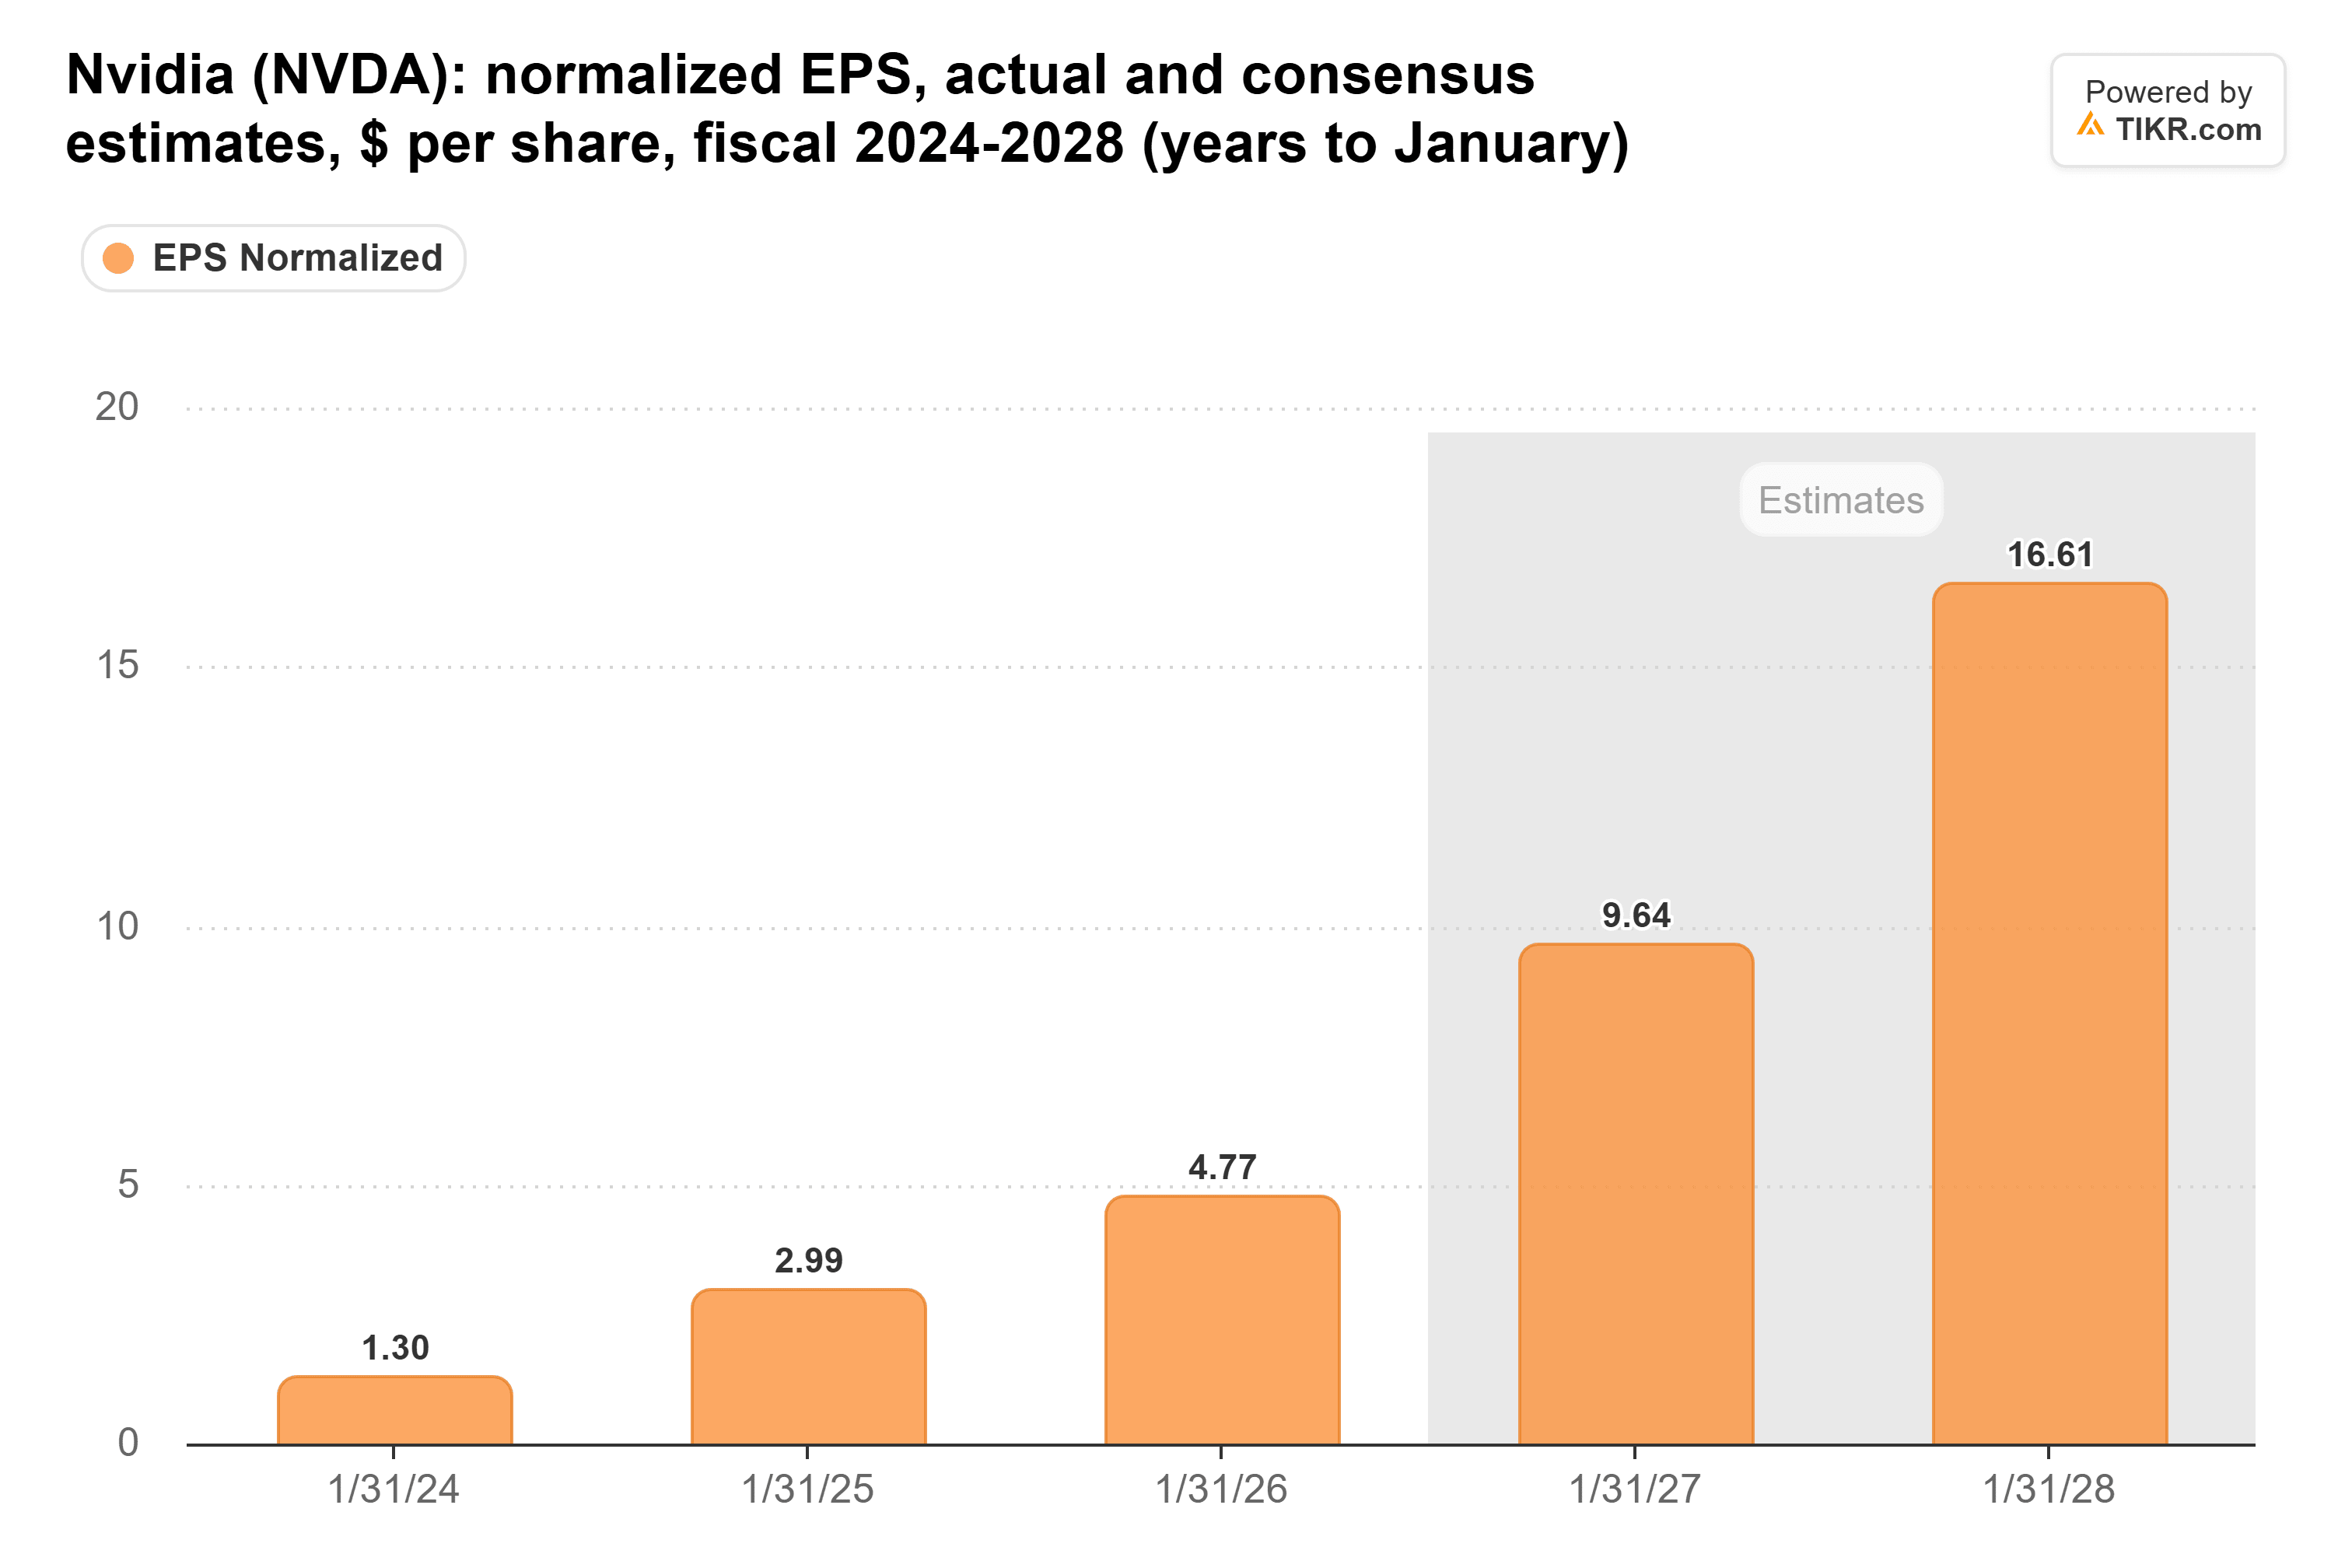
- 分析师预计英伟达本财年经调整后的每股收益将大致翻倍,下一财年将增长约72%,但该股目前交易价格仅为预期市盈率的10倍左右,为三年来的最低水平。
- 以当前价格计算,董事会之争的影响已基本反映在股价中,因此没有太多理由等待股价跌至100美元。
英伟达 (NVDA) 刚刚公布的季度业绩超出了其自身预期,并上调了对下一财年的展望。但股价仍然下跌。
这是黄仁勋上周辞去CEO职务后英伟达发布的首份财报。次日,Ritholtz财富管理公司CEO乔什·布朗在CNBC的《Halftime Report》节目中解释了原因:
“数据很棒。没人认为数据会不好。这不是股票的问题。**悬而未决的压力**才是股票的问题。”
随后他给出了一个价格:“如果股价跌破100美元,他们会把他请回来。”
他说这话时股价约为152美元,这意味着需要下跌34%。持有该股的布朗表示,这种**悬而未决的压力**“仍然让我对股价在152美元的水平感到不够自信。”
TIKR追踪了62位分析师对英伟达的看法。有多少人给出“买入”评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
数据确实不是问题
布朗在这部分说得对。英伟达在其第三财季实现了1158亿美元的收入,远高于其自身108.0亿美元(上下浮动2%)的预期上限。该公司还上调了截至2028年1月的财年增长展望,从约70%提高到约75%。
分析师预计经调整后的每股收益本财年将大致翻倍,达到9.64美元,随后在下一年升至16.61美元:
但投资者为这些盈利支付的估值低于过去三年中的任何时候。远期市盈率已降至约10倍,大约是过去三年30倍平均水平的三分之一:
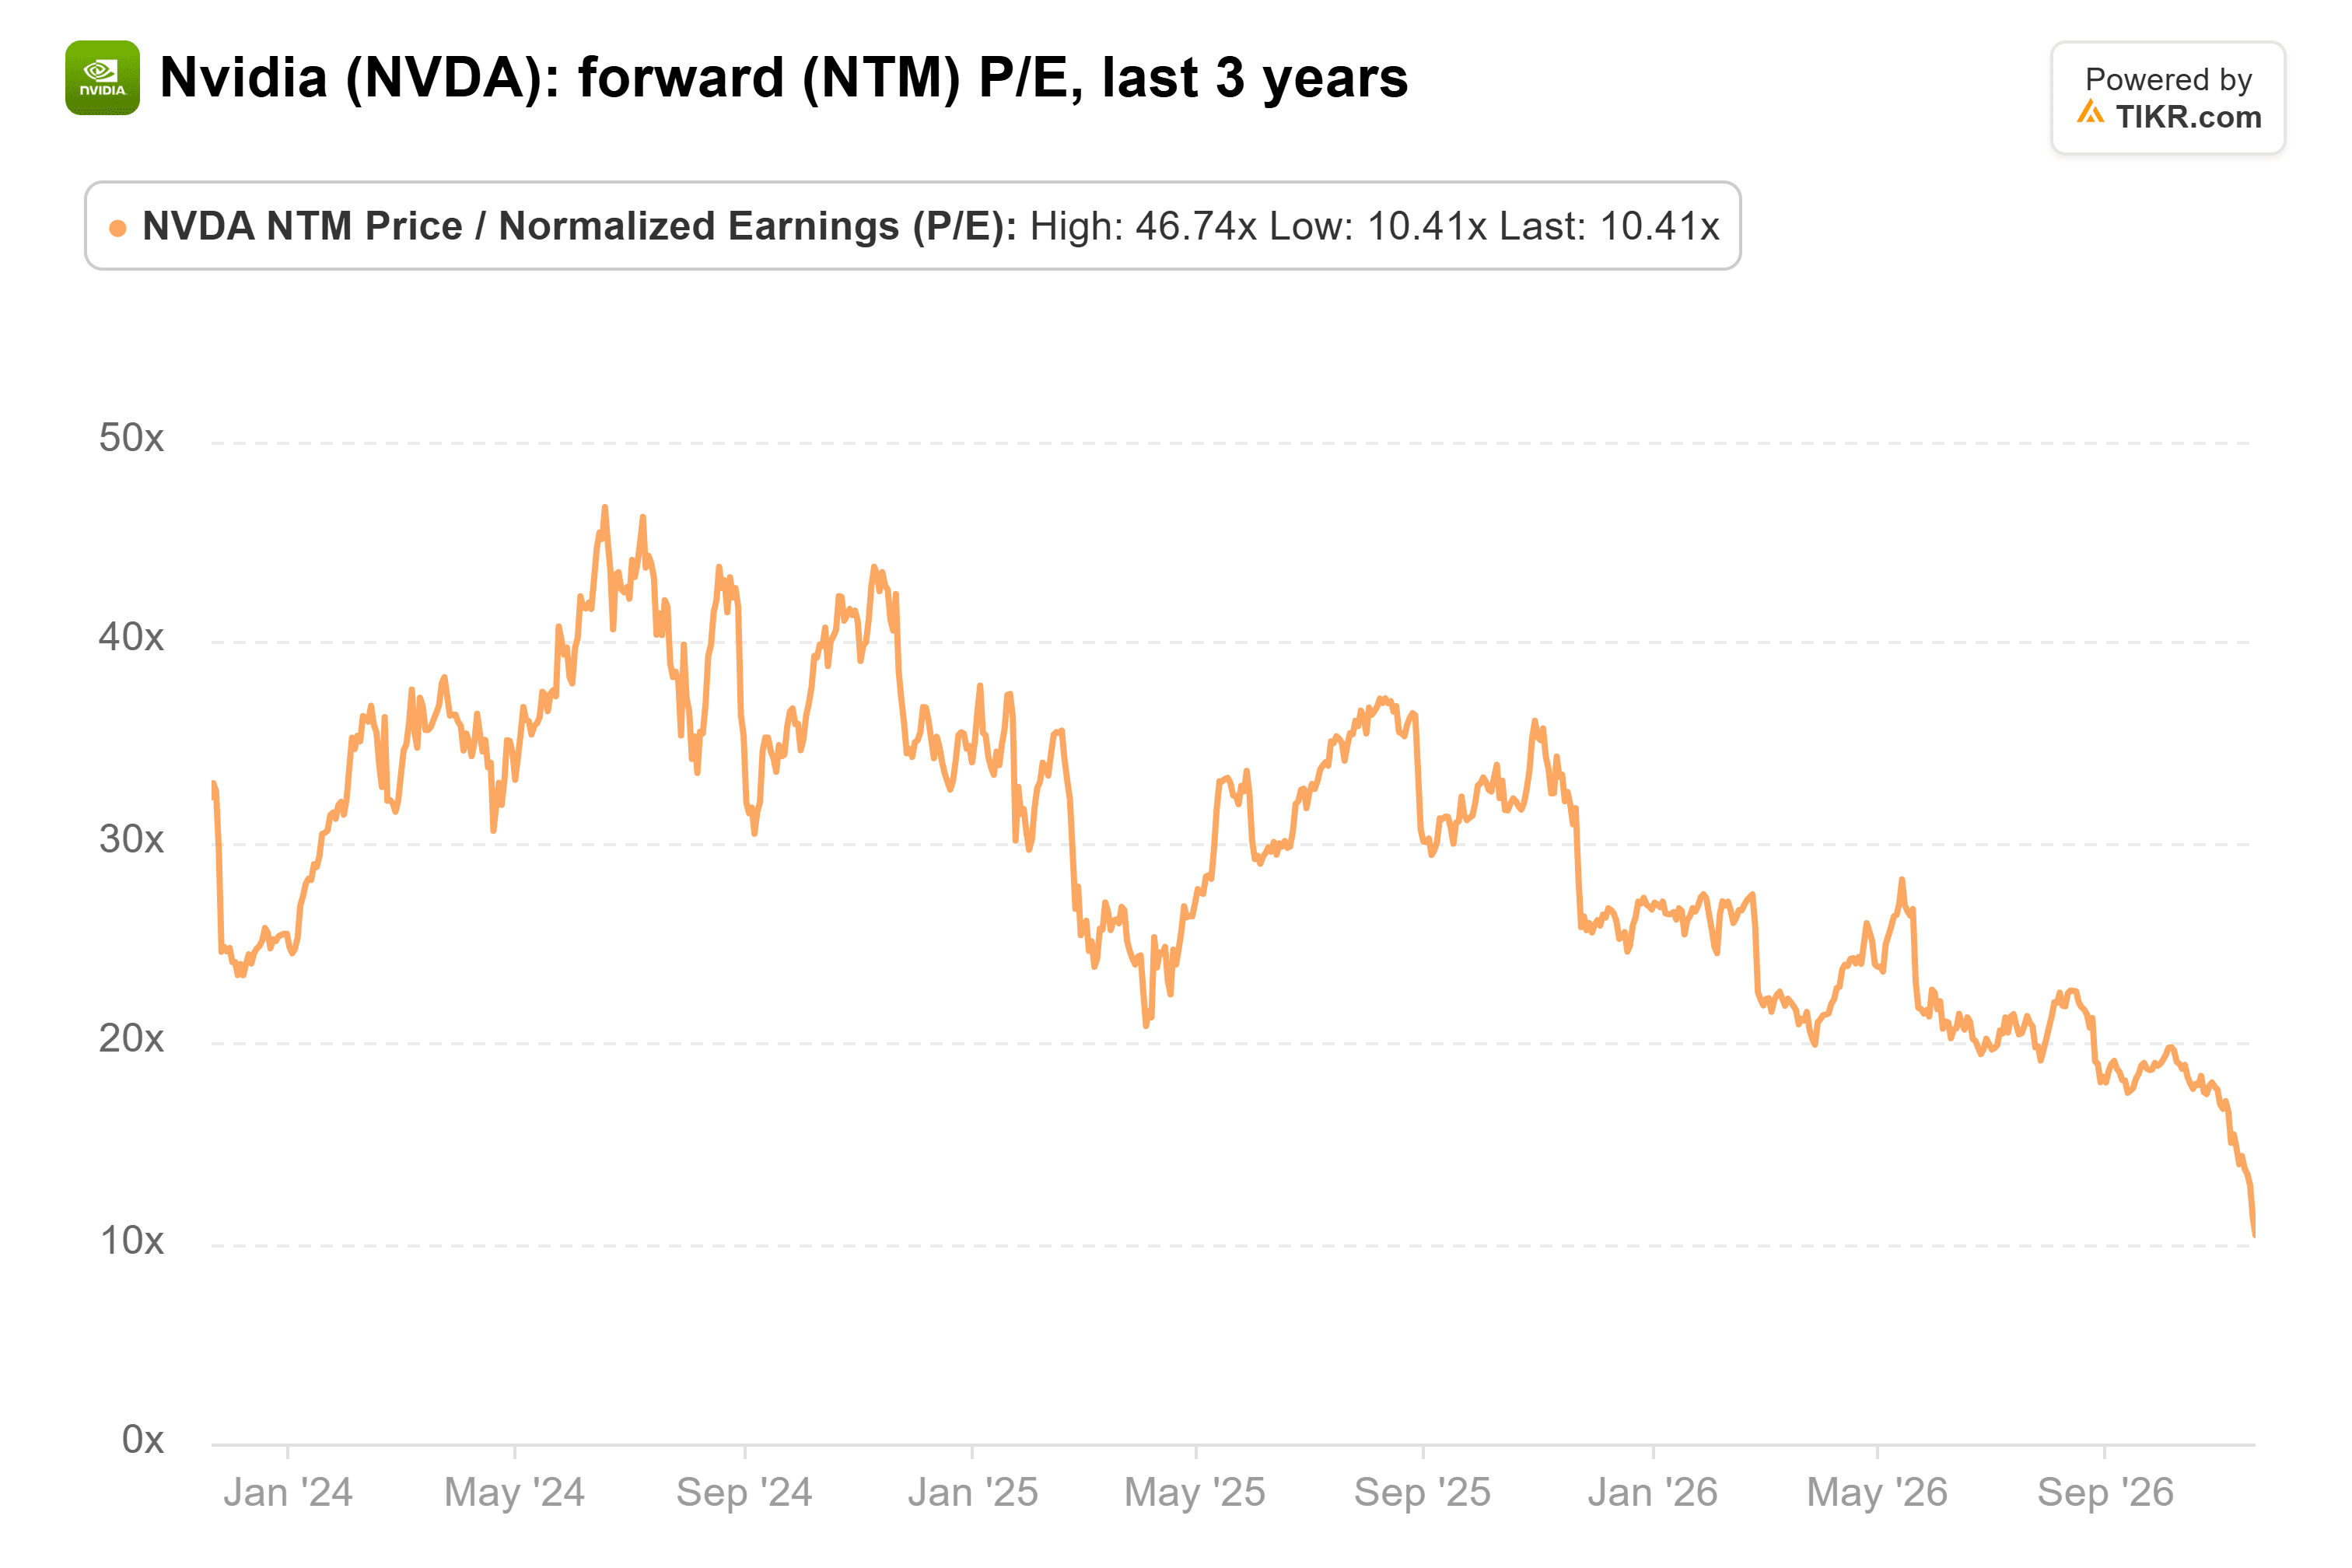
在100美元时,英伟达的交易价格将约为分析师预计其在截至2028年1月的财年盈利16.61美元的6倍。投资者通常只对预期会收缩的业务支付如此低的估值,而预期数据指向相反方向。
股东无法通过投票让他回归,所以股价必须做到这一点
布朗认为股东无法通过投票迫使黄仁勋回归。“股份非常分散,”他说,“你无法让先锋和贝莱德在罢免执行公司政策的董事会成员方面做太多事情。”
董事会目前也已关上了大门。董事会主席哈维·琼斯在英伟达第三财季电话会议上表示,董事会“不打算恢复黄仁勋的CEO职务。”不过,并非所有董事都同意:据Semafor本周报道,董事会中有一派正在推动黄仁勋回归。比尔·阿克曼在X上发帖称,董事会“坚持认为黄仁勋不可能回归CEO职位,这使其失败**雪上加霜**。”
因此,布朗押注于压力。一个已经分裂的董事会在股价每周下跌时更容易动摇。当然,布朗自己也描述了一个“执行公司政策”的董事会,而较低的股价并不会改变该政策的内容。
我不会等待100美元
布朗很可能说得对,足够深的跌幅会迫使董事会采取行动,因为一些董事已经在推动黄仁勋回归。但你不必等到股价跌到那里才获得一个好交易。以大约9倍于明年预期盈利的价格计算,英伟达的股价已经假设了董事会不会让步,而分析师仍在不断上调他们的预期数字。
业务本身也有风险。管理层仍然预计,随着内存价格上涨,毛利率将在1月当季触底于71%至72%,低于7月当季的75.0%。
在我看来,CEO问题是股票变得更便宜的一个很好的理由,但不是一个等待它变得更便宜的好理由。布朗说,黄仁勋的公开证词可能是一个“**清除事件**”。如果这没有带来任何新信息,无论黄仁勋是否回归,不确定性都可能开始消退。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!