

核心要点
- 在已提交截至9月30日季度13F文件的460家大型基金中,有13家买入迪士尼,9家卖出。First Eagle的买入规模最大,约1.9亿美元;Viking Global的卖出规模最大,约1.61亿美元。
- 乔治·索罗斯的基金是九家卖出方中规模最小的,并且有五家迪士尼的买入方在同一季度卖出了优步。
- 迪士尼的远期市盈率为16倍,低于其五年平均的20倍,分析师预计其每股收益将持续增长至2028财年。
- 数据支持买入方,但迪士尼的流媒体利润率仍远低于Netflix,其股票回购需要保持在自由现金流范围内。
大型基金在上个季度对迪士尼 (DIS)的看法存在分歧。这些统计涵盖了截至9月30日季度已提交13F文件的460家大型基金:这些基金是读者熟知的,或管理着10亿美元及以上美国股票,不包括量化基金和指数基金。其中,13家基金买入迪士尼,即新开仓位或增持20%及以上;9家基金清仓或减持20%及以上。截至9月30日,共有56家基金持有迪士尼。
乔治·索罗斯是最知名的卖出方,但索罗斯基金管理公司是九家卖出方中规模最小的。其于11月13日提交的13F文件显示,该公司卖出了最后10,518股,按季度末价格计算价值约100万美元。其13F持仓的美国股票总价值为64.8亿美元。该公司还将其Netflix (NFLX)的持仓削减了74%,并清仓了其优步 (UBER)的持仓,而五家迪士尼的买入方也卖出了优步或减持了20%及以上。
TIKR追踪了32位分析师对迪士尼的看法。有多少人给出“买入”评级?
在一个地方查看迪士尼的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究此类股票。查看迪士尼的分析师评级
买入方动作很大
管理着1360亿美元资产的First Eagle进行了最大规模的买入。其于11月10日提交的13F文件显示,截至9月30日持有719万股迪士尼股票,较之前的538万股增加了34%。按季度末价格计算,新增股票价值约1.9亿美元。管理着110亿美元资产的Junto Capital基金新开仓130万股,价值约1.37亿美元,迪士尼现已成为其第九大持仓。管理着51亿美元资产的Metropolis Capital增持了55%,约1.3亿美元。迪士尼现占其13F股票持仓的10.1%,在其仅有的16个持仓中位列第四大。John Armitage的Egerton Capital新开仓价值9800万美元的头寸,Jeremy Grantham的GMO则将其较小的持仓增加了一倍以上。
最大卖出方仍持有5.9亿美元的迪士尼
Andreas Halvorsen的Viking Global,一家管理着780亿美元的对冲基金,进行了最大规模的卖出。其于11月16日提交的13F文件显示,该公司将其持仓削减了21%,从716万股降至563万股,按季度末价格计算价值约1.61亿美元。这使得Viking仍持有价值5.9亿美元的迪士尼股票,占其13F股票持仓的1.8%。那些清仓或几乎清仓的基金规模较小。管理着24亿美元资产的Check Capital减持了99%,仅剩4,212股。Causeway Capital卖出了其全部360,600股,价值约3500万美元。管理着110亿美元资产的Cooke & Bieler减持了35%,仍持有1.02亿美元。
数据支持买入方
13F文件不显示任何人的买入成本。但迪士尼股价自9月30日收盘以来上涨了12%,而优步股价下跌了7%。
11月17日发布的2026财年第四季度财报有所帮助。体育业务营业利润增长53%至13.9亿美元,因为ESPN吸引了创纪录的NFL观众;体验业务收入创纪录的22.5亿美元,增长20%,正如TIKR对该季度的分析所述。迪士尼在2026财年产生了106亿美元的自由现金流,并预计2027财年约为110亿美元。
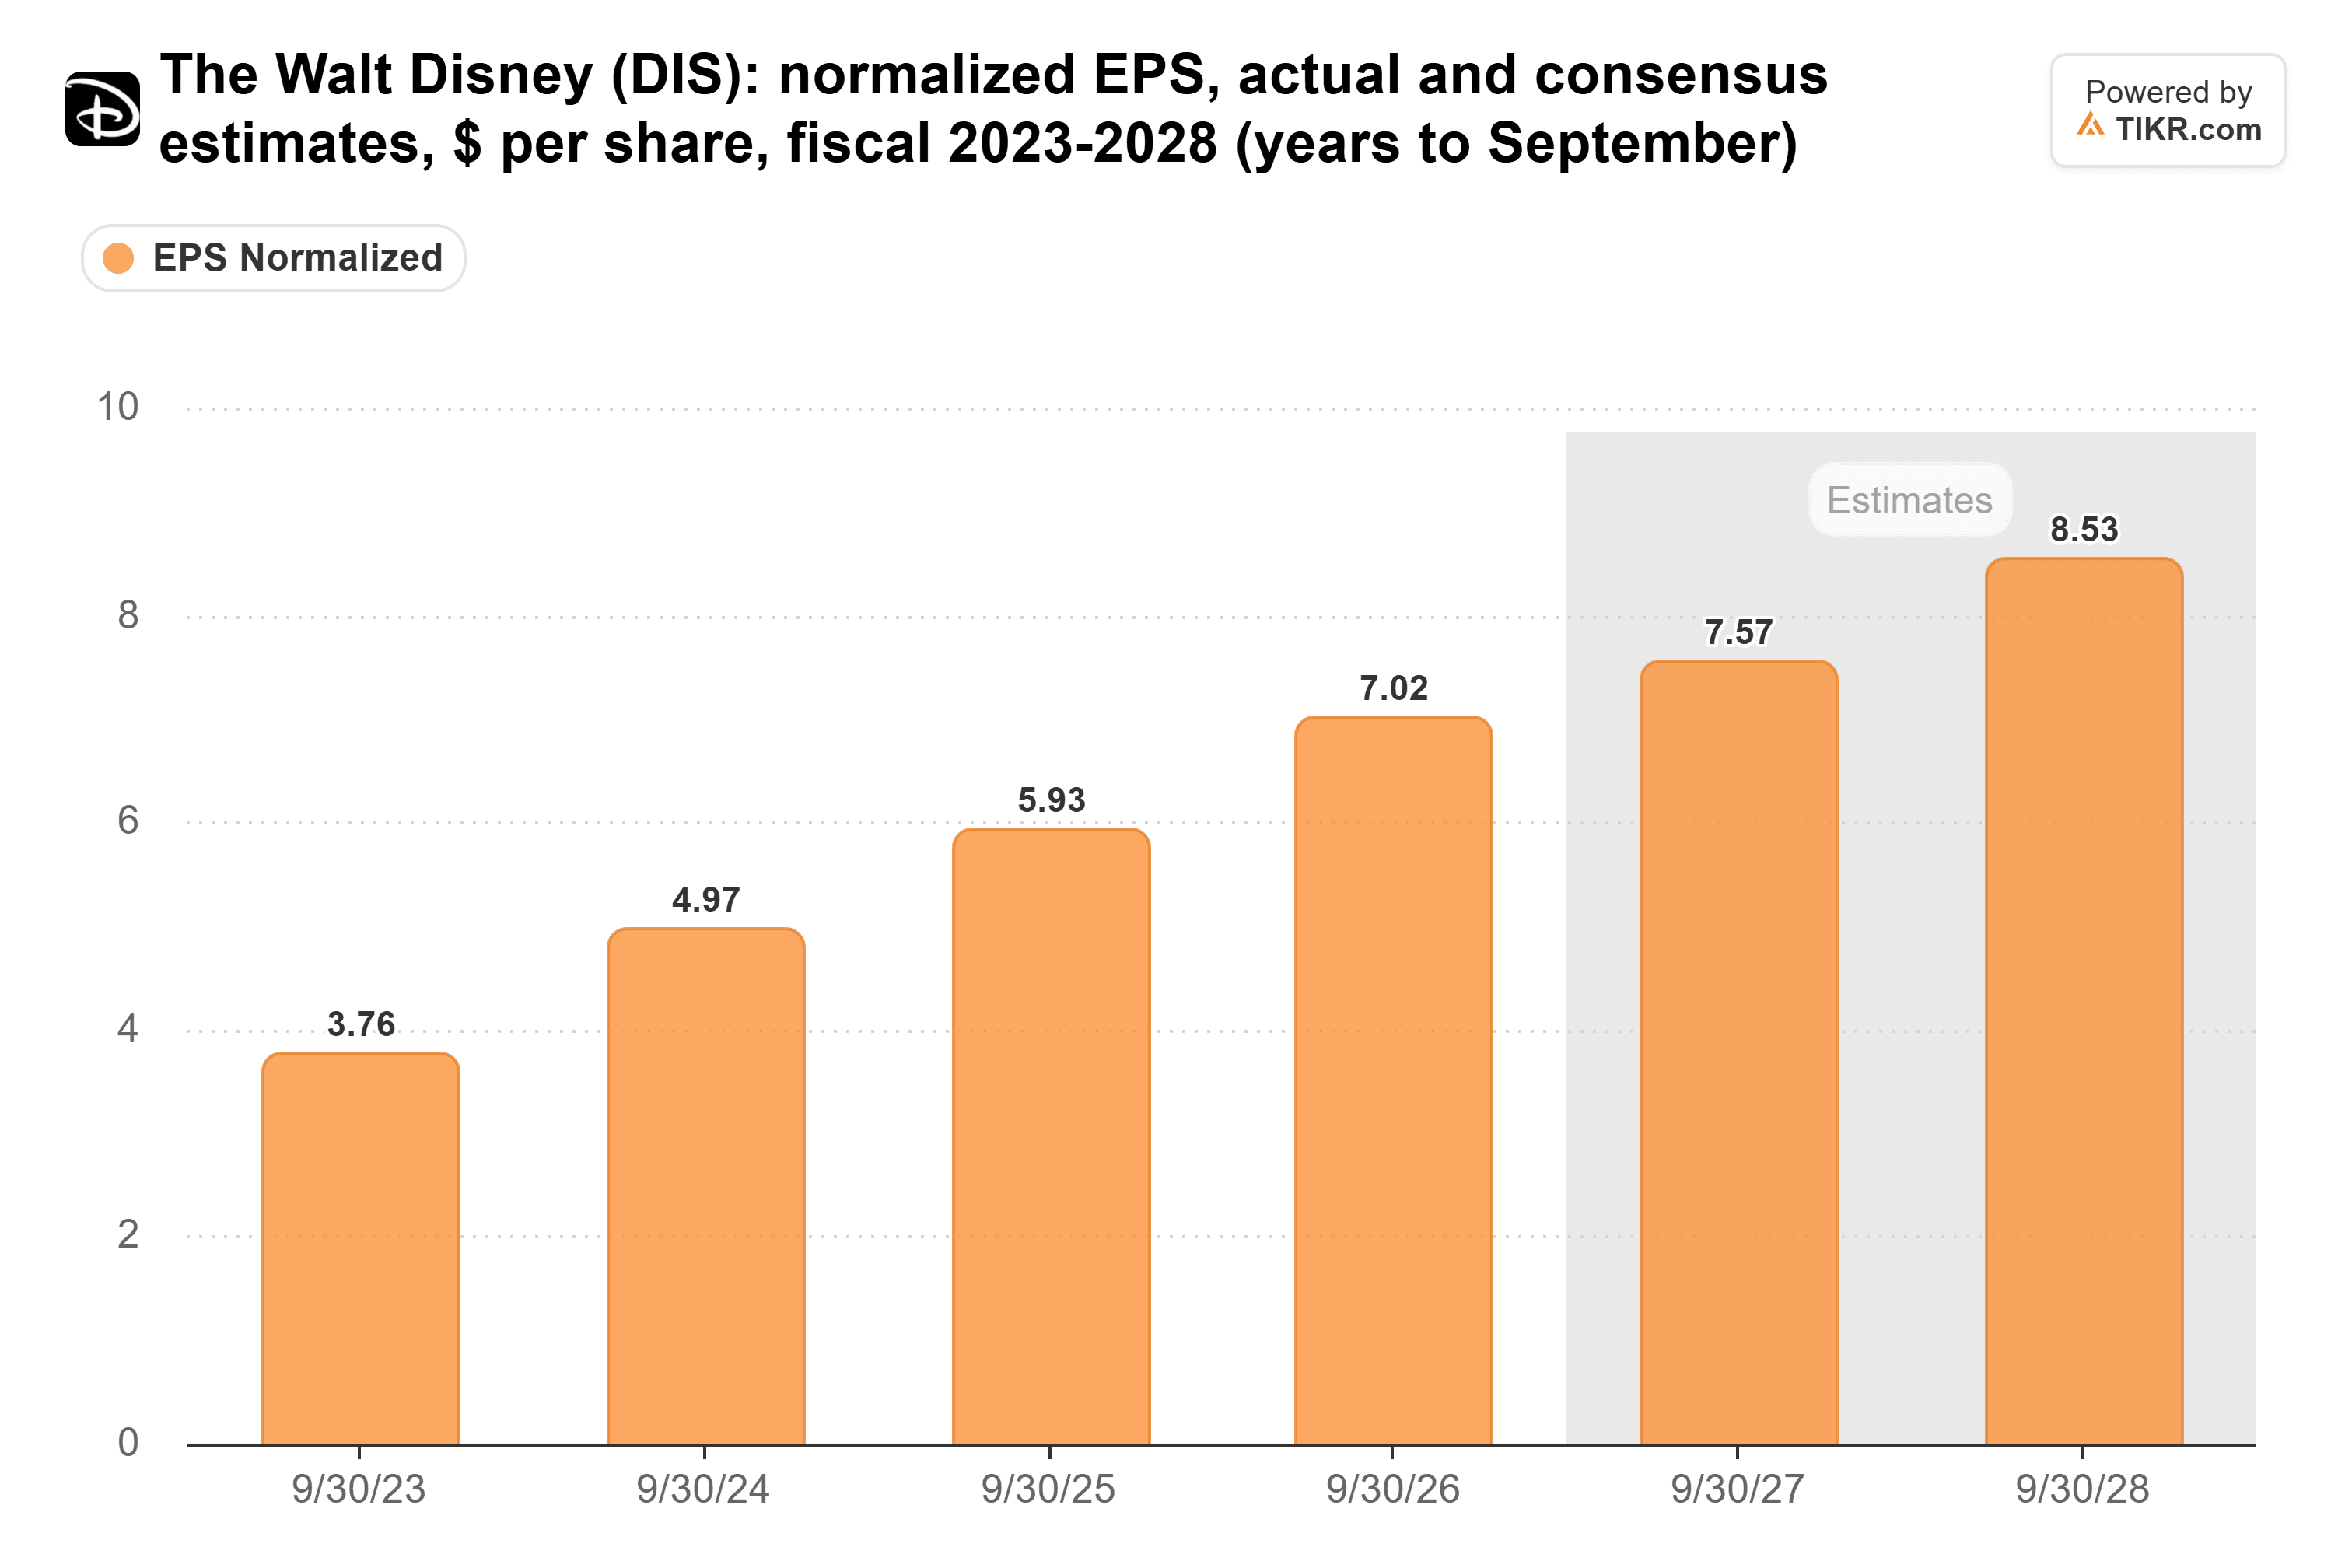
经调整后的每股收益从2023财年到2026财年几乎翻了一番,分析师预计到2028财年将达到8.53美元:
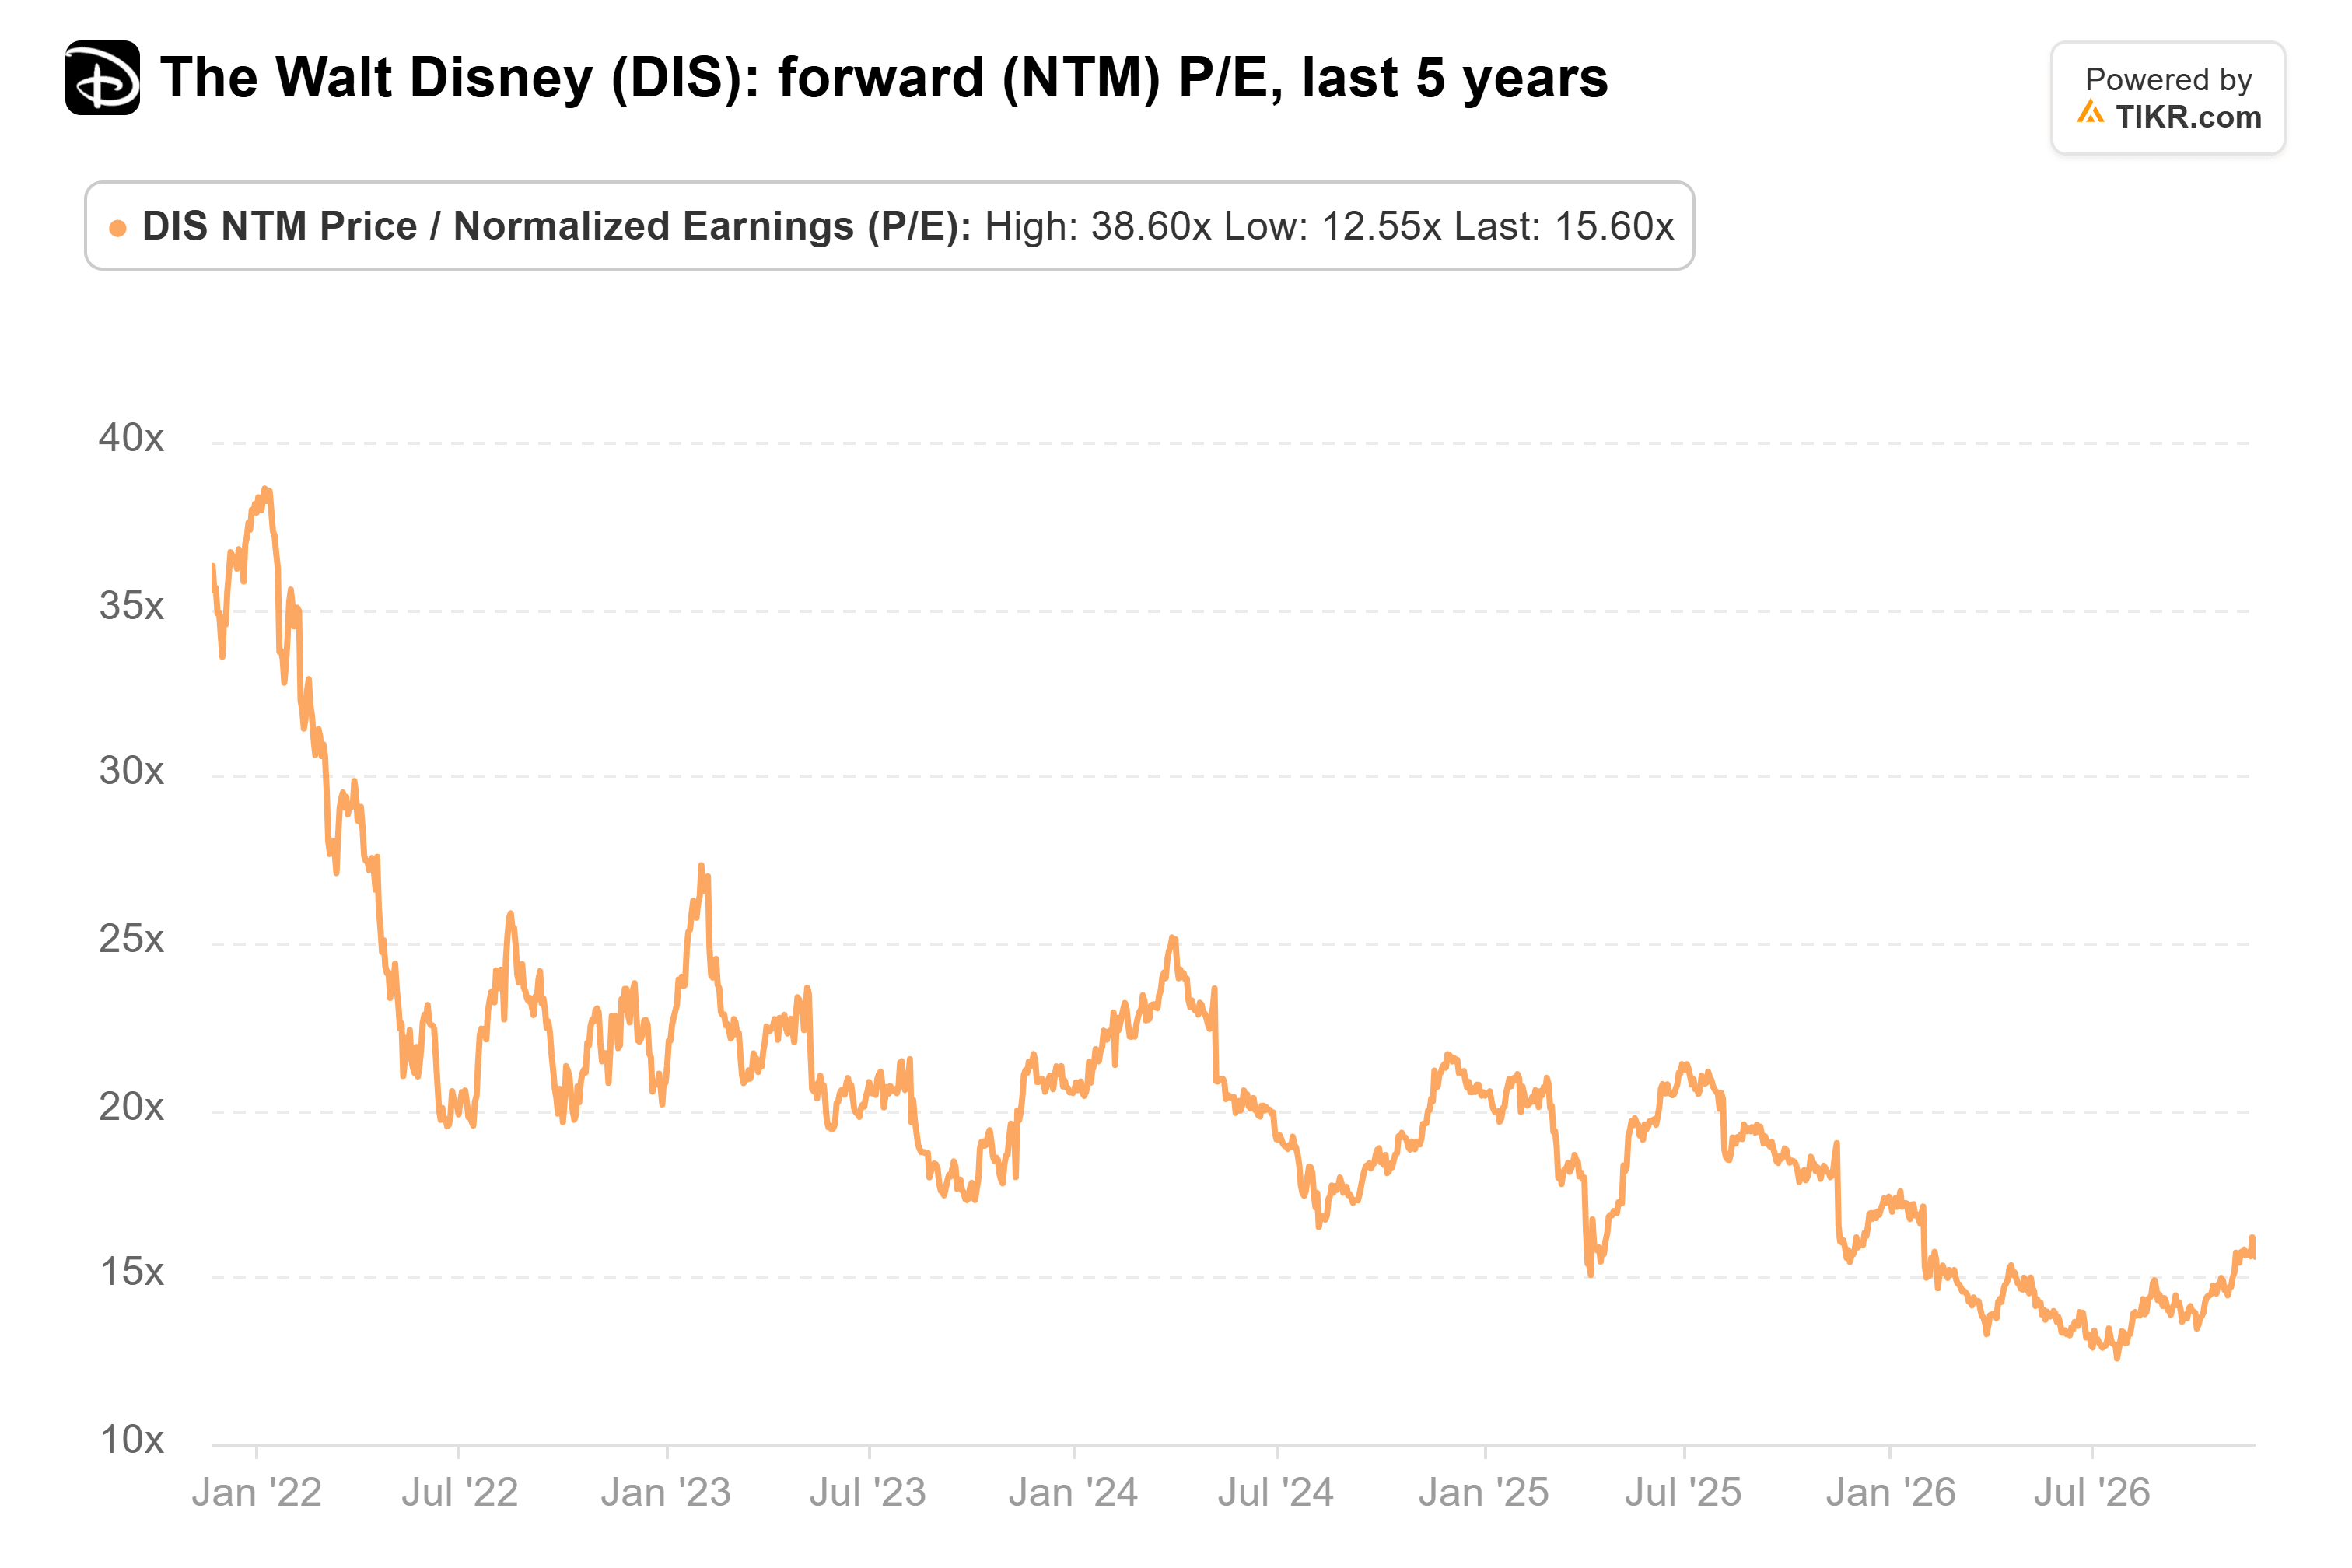
市场对这些收益的估值仍低于通常水平。迪士尼的远期市盈率为16倍,而其五年平均为20倍,其市盈率在7月份曾低至13倍:
华尔街的平均目标价从一年前的133美元降至10月初的126美元,并在财报发布后有所回升:

131美元的平均目标价较最近收盘价高出11%。仅从目标价来看,优步似乎有更大的上涨空间。其股价较52周高点低32%,远期市盈率约为15倍,其平均目标价较最近收盘价高出55%。大型基金对优步的看法同样存在分歧:22家买入,21家卖出。
流媒体业务是问题所在
Disney+和Hulu的订阅业务在2026财年实现了11.5%的营业利润率。Netflix预计2026年的营业利润率为31.5%,而其远期市盈率与迪士尼大致相同,约为16倍。迪士尼还将取消其流媒体利润数据线,因此投资者将更难看到这一差距。现金流是另一个风险。在2026财年的前九个月,迪士尼支付了86亿美元的股票回购和股息,而其自由现金流为57亿美元,借款有所增加。
尽管如此,买入方的理由更充分。收益正在增长,ESPN的利润在第四季度有所增长,且股票估值远低于其通常的市盈率。即使是最大卖出方Viking,仍持有5.9亿美元的迪士尼。
下一个考验是迪士尼在2月初发布的2027财年第一季度财报,这是按重组后业务部门划分的第一份财报。如果自由现金流按预计的110亿美元指引运行,那么约90亿美元的回购和增加的股息大部分可以用现金支付。如果达不到预期,迪士尼将再次借款。基金截至12月31日季度的13F文件将于2月中旬到期。
那么迪士尼股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看迪士尼的可能价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



