核心要点
- 彭博社的马克·古尔曼表示,随着人工智能时代呼唤一种新型操作系统,应用程序范式将"即使不会快速,也会逐渐消散"。
- Alphabet的Gemini构成了苹果重建后AI模型的基础,而AppLovin依赖应用安装的广告业务则需要应用程序持续存在。
- 苹果的服务业务(包括App Store佣金)在2025财年贡献了其总营收的26%,却占其毛利润的42%。
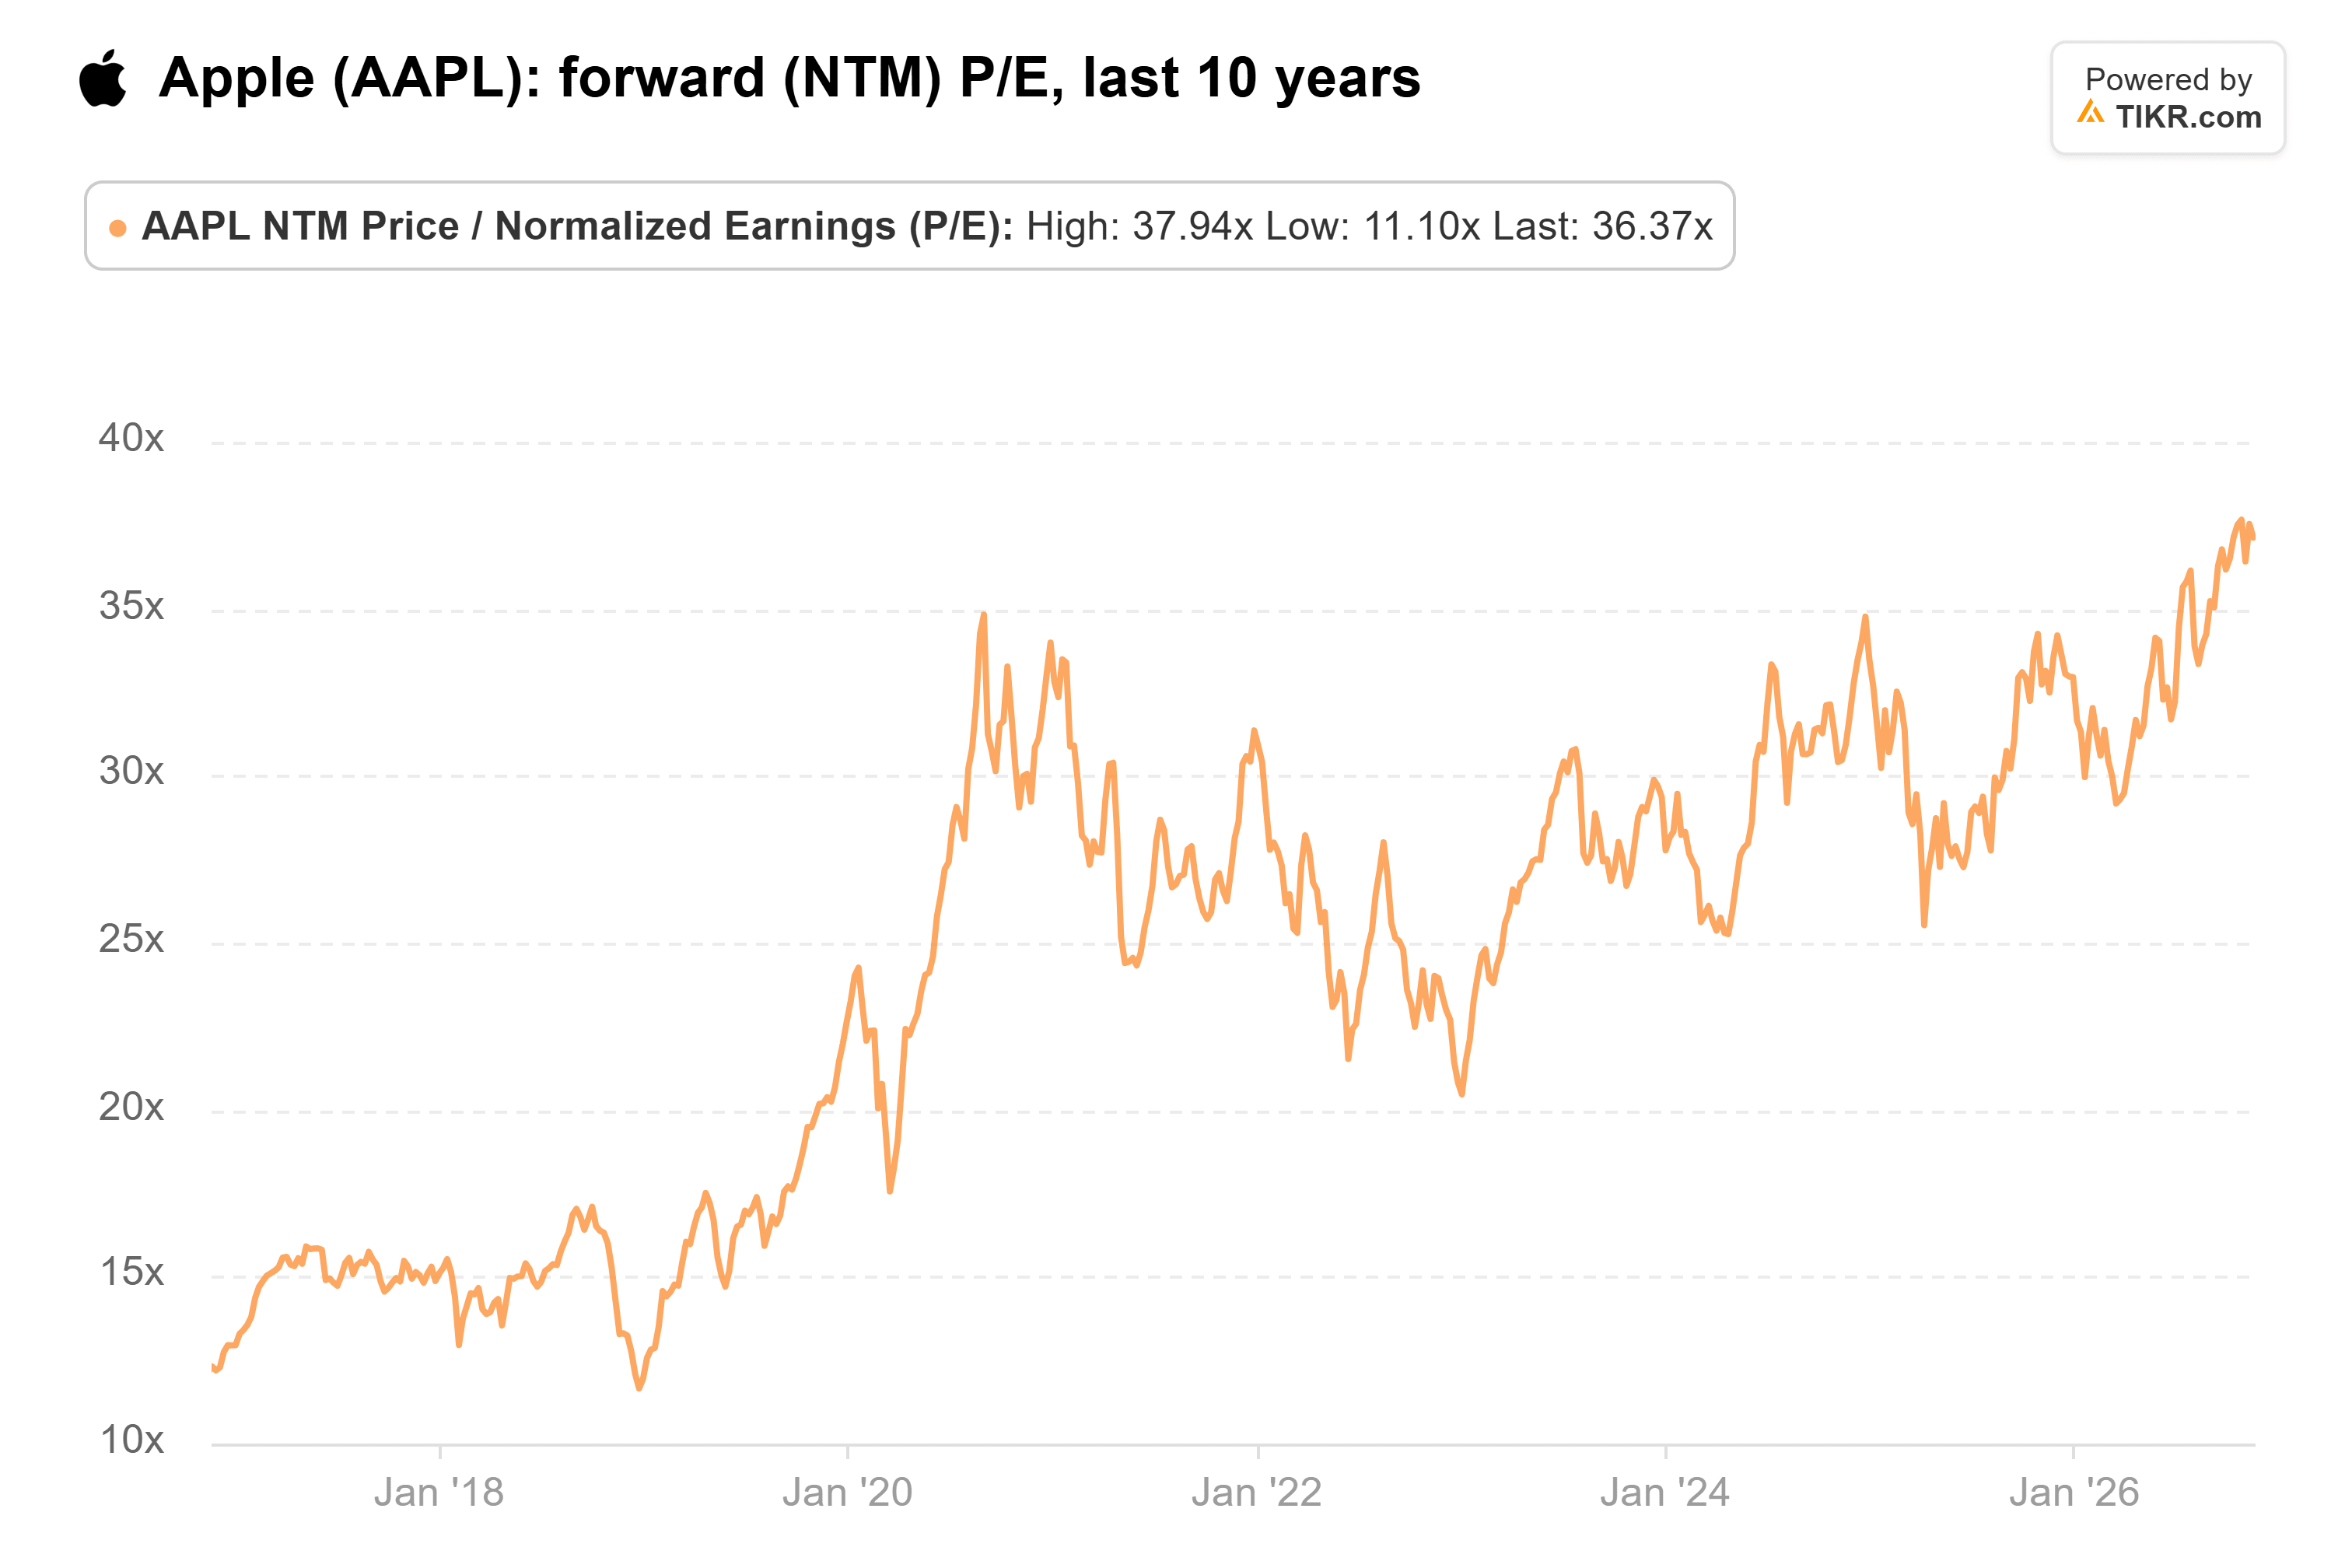
- 苹果股票目前以36倍的前瞻市盈率交易,比其10年平均水平高出近50%,这个估值水平仿佛在定价其收费模式将持续多年。
苹果 (AAPL) 市值接近5万亿美元,交易价格略低于其历史最高点。彭博社的马克·古尔曼认为,人们使用其最重要产品的方式正面临时间紧迫的挑战。
在本周末的彭博科技播客节目中,古尔曼提出,苹果何时会开始重新打造操作系统,因为iOS本身就是为移动时代而进行的一次重启。随后他进一步阐述:
"你正逐渐接近需要为AI时代打造一个全新操作系统的地步。应用程序范式将逐渐,即使不会快速,消散。"
这对一家在应用程序上赚取最佳利润的公司来说,是个艰难的信息。
而且,苹果将在别人的引擎上进行这次重建。古尔曼表示,苹果的基础模型已基于Alphabet (GOOG)的核心技术进行了重建,因此Gemini现在构成了苹果智能和Siri AI部分功能的基础。这一转变也影响到AppLovin (APP),其旨在赢得应用安装的广告业务正是建立在古尔曼预计将逐渐淡出的模式之上。
TIKR追踪了45位分析师对苹果的看法。有多少人给出"买入"评级?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看苹果的分析师评级
苹果的利润率依赖于收费模式
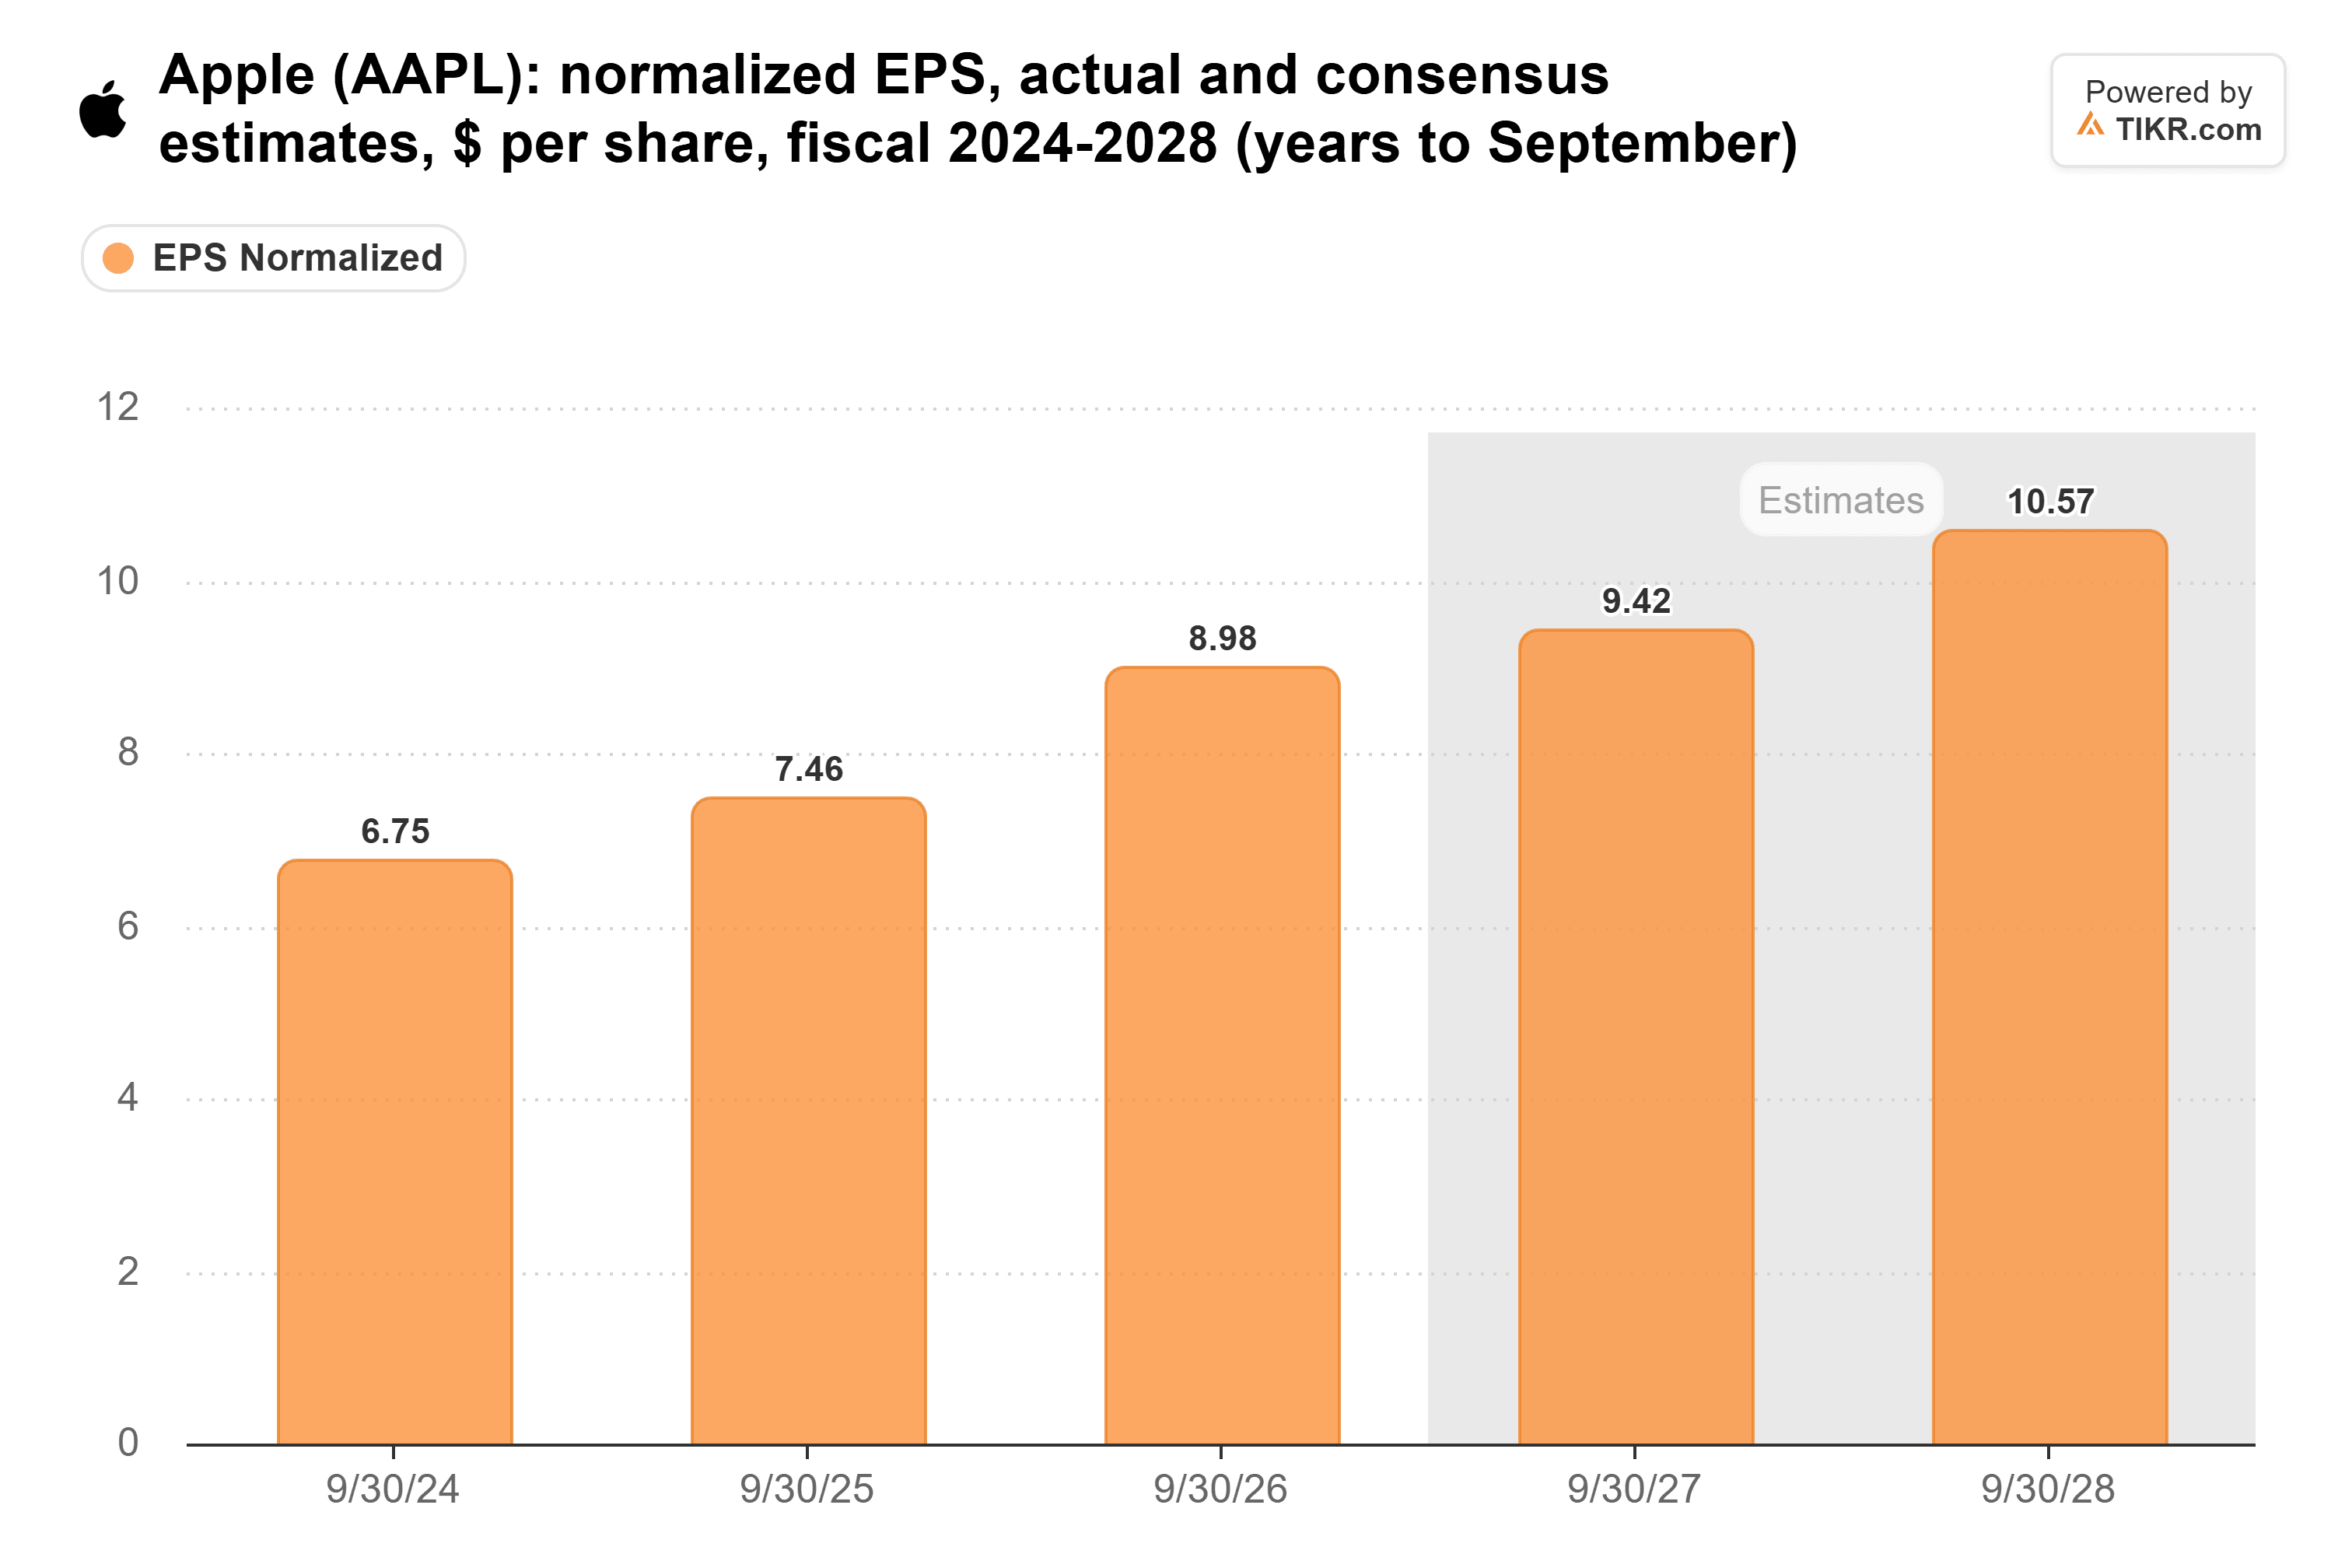
分析师们并不认为这些影响会很快显现。他们预计其标准化每股收益将从2026财年的8.98美元增长到2028财年的10.57美元。
苹果的毛利率是收费模式体现的地方。它从2017财年的38.5%攀升至2026财年的48.8%。

服务业务是这一攀升的重要原因。根据其年度报告,在2025财年,服务业务贡献了苹果总营收的26.2%和毛利润的42.2%。苹果没有单独报告App Store的数据,服务业务还包括谷歌的搜索支付和iCloud。但App Store的佣金依赖于人们打开应用程序,而一个能自行预订航班或点餐的智能体(agent)永远不需要打开应用程序。
尽管如此,投资者仍在为这种收费模式支付溢价。苹果以36倍的前瞻市盈率交易,接近其10年区间的顶部,远高于其25倍的平均水平。
苹果仍掌控着"前门"
苹果拥有设备,以及任何智能体要发挥作用所需的个人情境信息。它可以像对应用程序收费一样,对智能体的访问收费,并且已经开始这样做了:更频繁地使用Siri AI会触发使用限制,而大多数付费的iCloud+套餐可以解锁更多功能。据报道,在macOS 27.3测试版中,ChatGPT用户需要14个步骤才能允许第三方工具控制他们的Mac,而之前只需要4步。
薄弱环节在于这扇门背后的大脑。11月19日,彭博社报道称苹果正在构建自己的AI智能体,该智能体可能最早在2027年底基于其在Gemini基础上重建的模型推出。谷歌在同一天为Gemini添加了计算机控制功能。
这使得Alphabet处于更有利的位置。它提供了苹果AI的核心技术,并运营着Android和Google Play,古尔曼认为谷歌在后者上"在飞行中重建飞机方面做得不错"。无论应用程序模式持续还是智能体接管,Alphabet都占据了两边。
AppLovin则面临相反的问题。其第三季度收入增长55%至21.8亿美元,主要来自游戏制造商为安装付费。我的猜测是,游戏将是智能体最后替代的应用程序类型之一。但如果消费者开始通过智能助手购物,AppLovin向消费品牌推销相同广告的努力将面临更少的受众。
36倍市盈率过高
"逐渐"给了苹果一些缓冲空间,分析师们对截至2028财年的预测数字也不需要这种转变发生得太快。问题在于价格:36倍的市盈率是在押注App Store在未来多年将继续收费,而旨在保护这种收费模式的智能体却运行在竞争对手的核心技术上,并且还需要一年多时间才能推出。我不会为一个道路可能改道的收费站支付这样的价格。
苹果将在1月下旬发布其12月季度的财报。如果服务业务增长重回两位数,或者首次出现Siri AI推动iCloud+升级的迹象,将使这个市盈率倍数更容易被接受。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!