核心要点
- GE Vernova 股价一个月内下跌了15%,软银集团37亿美元的电力设备减值进一步加剧了抛售。
- 该减值中的大部分资金软银已经支付,且GE Vernova正在销售2032年的涡轮机产能。
- 以约33倍的远期市盈率计算,该股估值处于一年来的最低点。
GE Vernova (GEV) 股价在截至11月19日的一个月内下跌了15%。软银集团 (SFTBY) 的最新动向给了卖家又一记重击:对美国数据中心电力设备计提了37亿美元的减值。
Vertiv (VRT) 也随之下跌,受到数据中心领域负面情绪的影响,尽管其上季度内生订单增长了一倍多。
在11月10日CNBC的 《Halftime Report》节目中,Rob Behrens 直接回应了软银新的“采购策略”:
“采购问题不是电力问题。没有电力的数据中心只是一个仓库。”
GE Vernova的订单簿支持他的观点。
软银的资金仍留在GE Vernova
埃隆·马斯克于11月6日 发帖称,“软银正在拖欠其涡轮机订单。”首席财务官Yoshimitsu Goto否认有任何违约,并且 该减值中的29亿美元是软银已经支付且不可退还的资金。GE Vernova告诉CNBC,其认为没有财务影响。
据《华尔街日报》报道,软银此前 预订了超过13吉瓦的产能,主要来自GE Vernova,之后取消了一部分。在涡轮机如此稀缺的情况下,其放弃的任何产能都应该能找到新的买家。
GE Vernova已在销售2032年的产能
Behrens 还表示“他们80%的产能已售至2032年”,这一点GE Vernova并未报告。其 第三季度数据显示:
- 已签约的燃气设备产能从116吉瓦增至122吉瓦,预计到年底至少达到130吉瓦。
- 客户将13吉瓦的预订转化为订单,并签署了8吉瓦的新订单。
- 首席执行官Scott Strazik表示,约80%的客户是传统买家,20%是数据中心。
“本季度我们售出了多个‘32年交付’的产能,”Strazik在 第三季度电话会议上说。
分析师预计销售额将从2025年的381亿美元增长至2028年的613亿美元:

TIKR追踪37位分析师对GE Vernova的看法。有多少人给出“买入”评级?
在一个地方查看GE Vernova的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看GE Vernova的分析师评级
更高的价格开始显现
Strazik预计2026年燃气订单的每千瓦价格将比2025年高出约50%。这需要数年时间才能体现出来:2025年的营业利润率仅为5.6%。
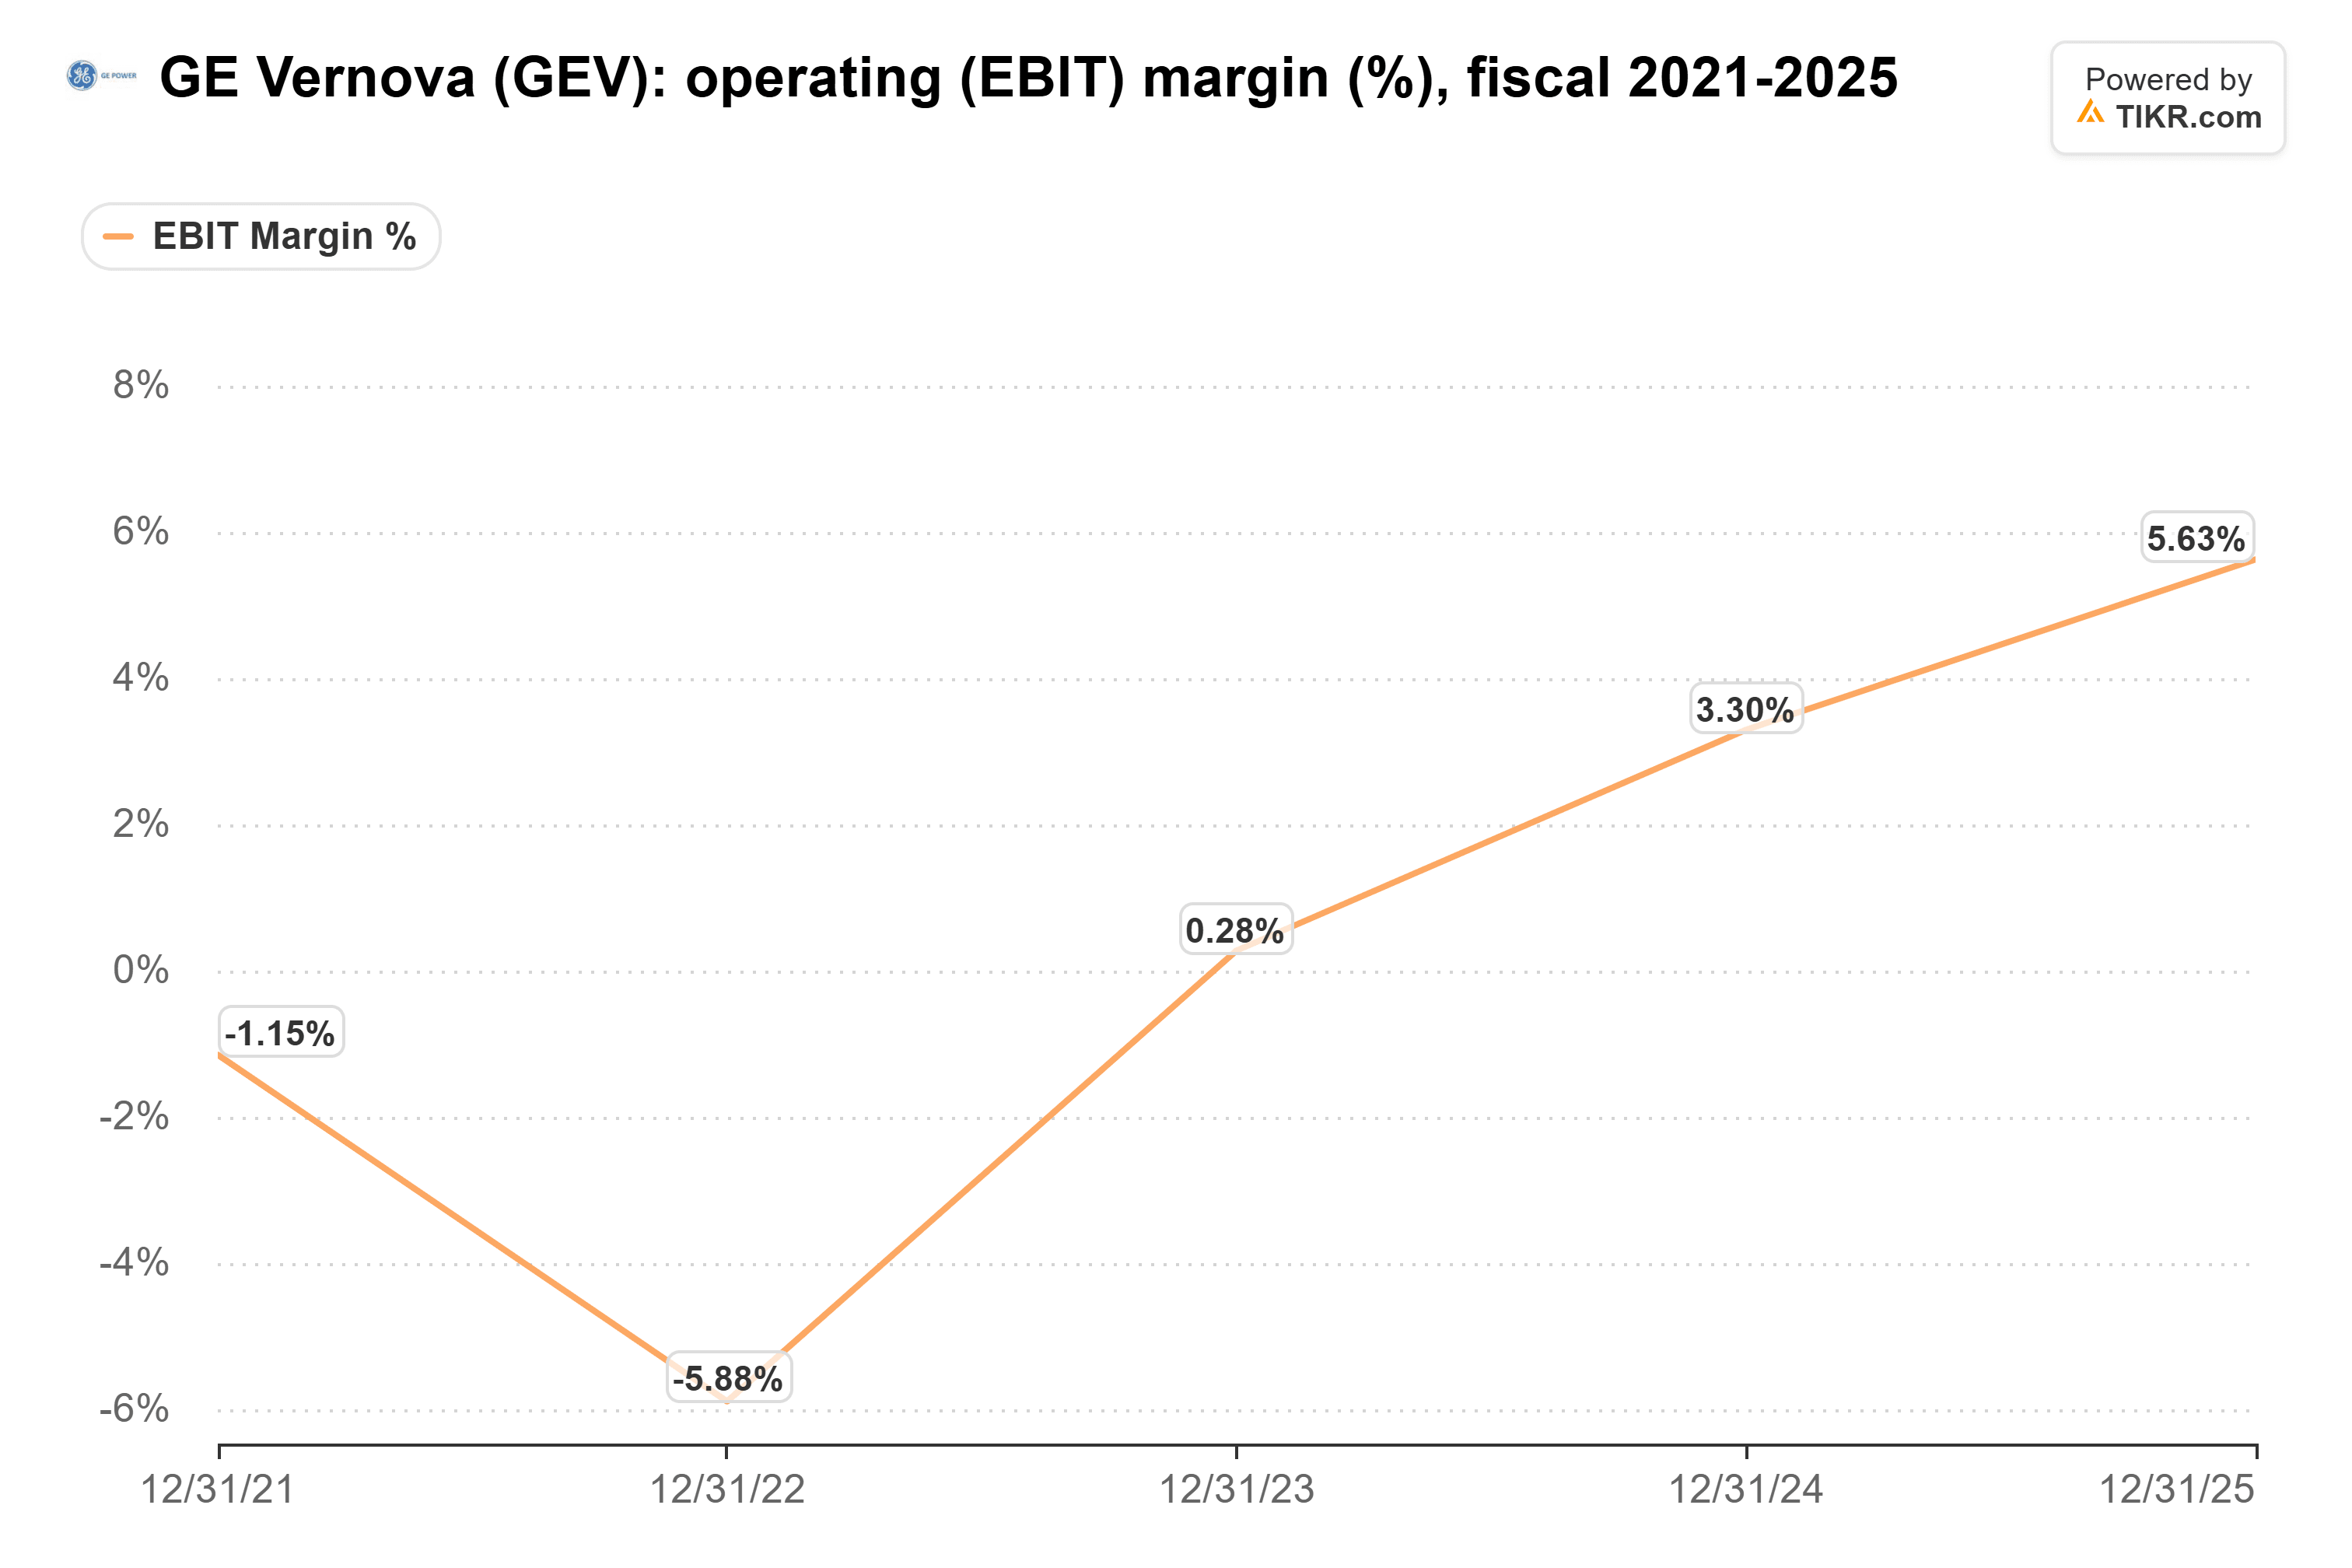
效果正在显现:电力部门的EBITDA利润率在第三季度达到21.4%,高于去年同期的13.4%。
新业务确实有所放缓:新燃气合同从第二季度的20吉瓦降至11吉瓦,Erste Group于11月18日将该股评级下调至持有,预计2027年订单将放缓。
摩根大通仍看好其订单簿
11月11日,摩根大通维持对GE Vernova的“增持”评级,目标价从1,035美元下调至1,000美元,同时恢复对Vertiv的“中性”评级。
根据Cleanview的数据,那些新州长在竞选中承诺暂停数据中心建设的州,占据了美国计划中数据中心容量的约40%。如果建设放缓,我更愿意持有订单簿,因为其五分之四的客户并非数据中心。
GE Vernova股票估值处于一年来最低点
截至11月19日,其远期市盈率已降至约33倍,远低于过去一年54倍的平均水平:
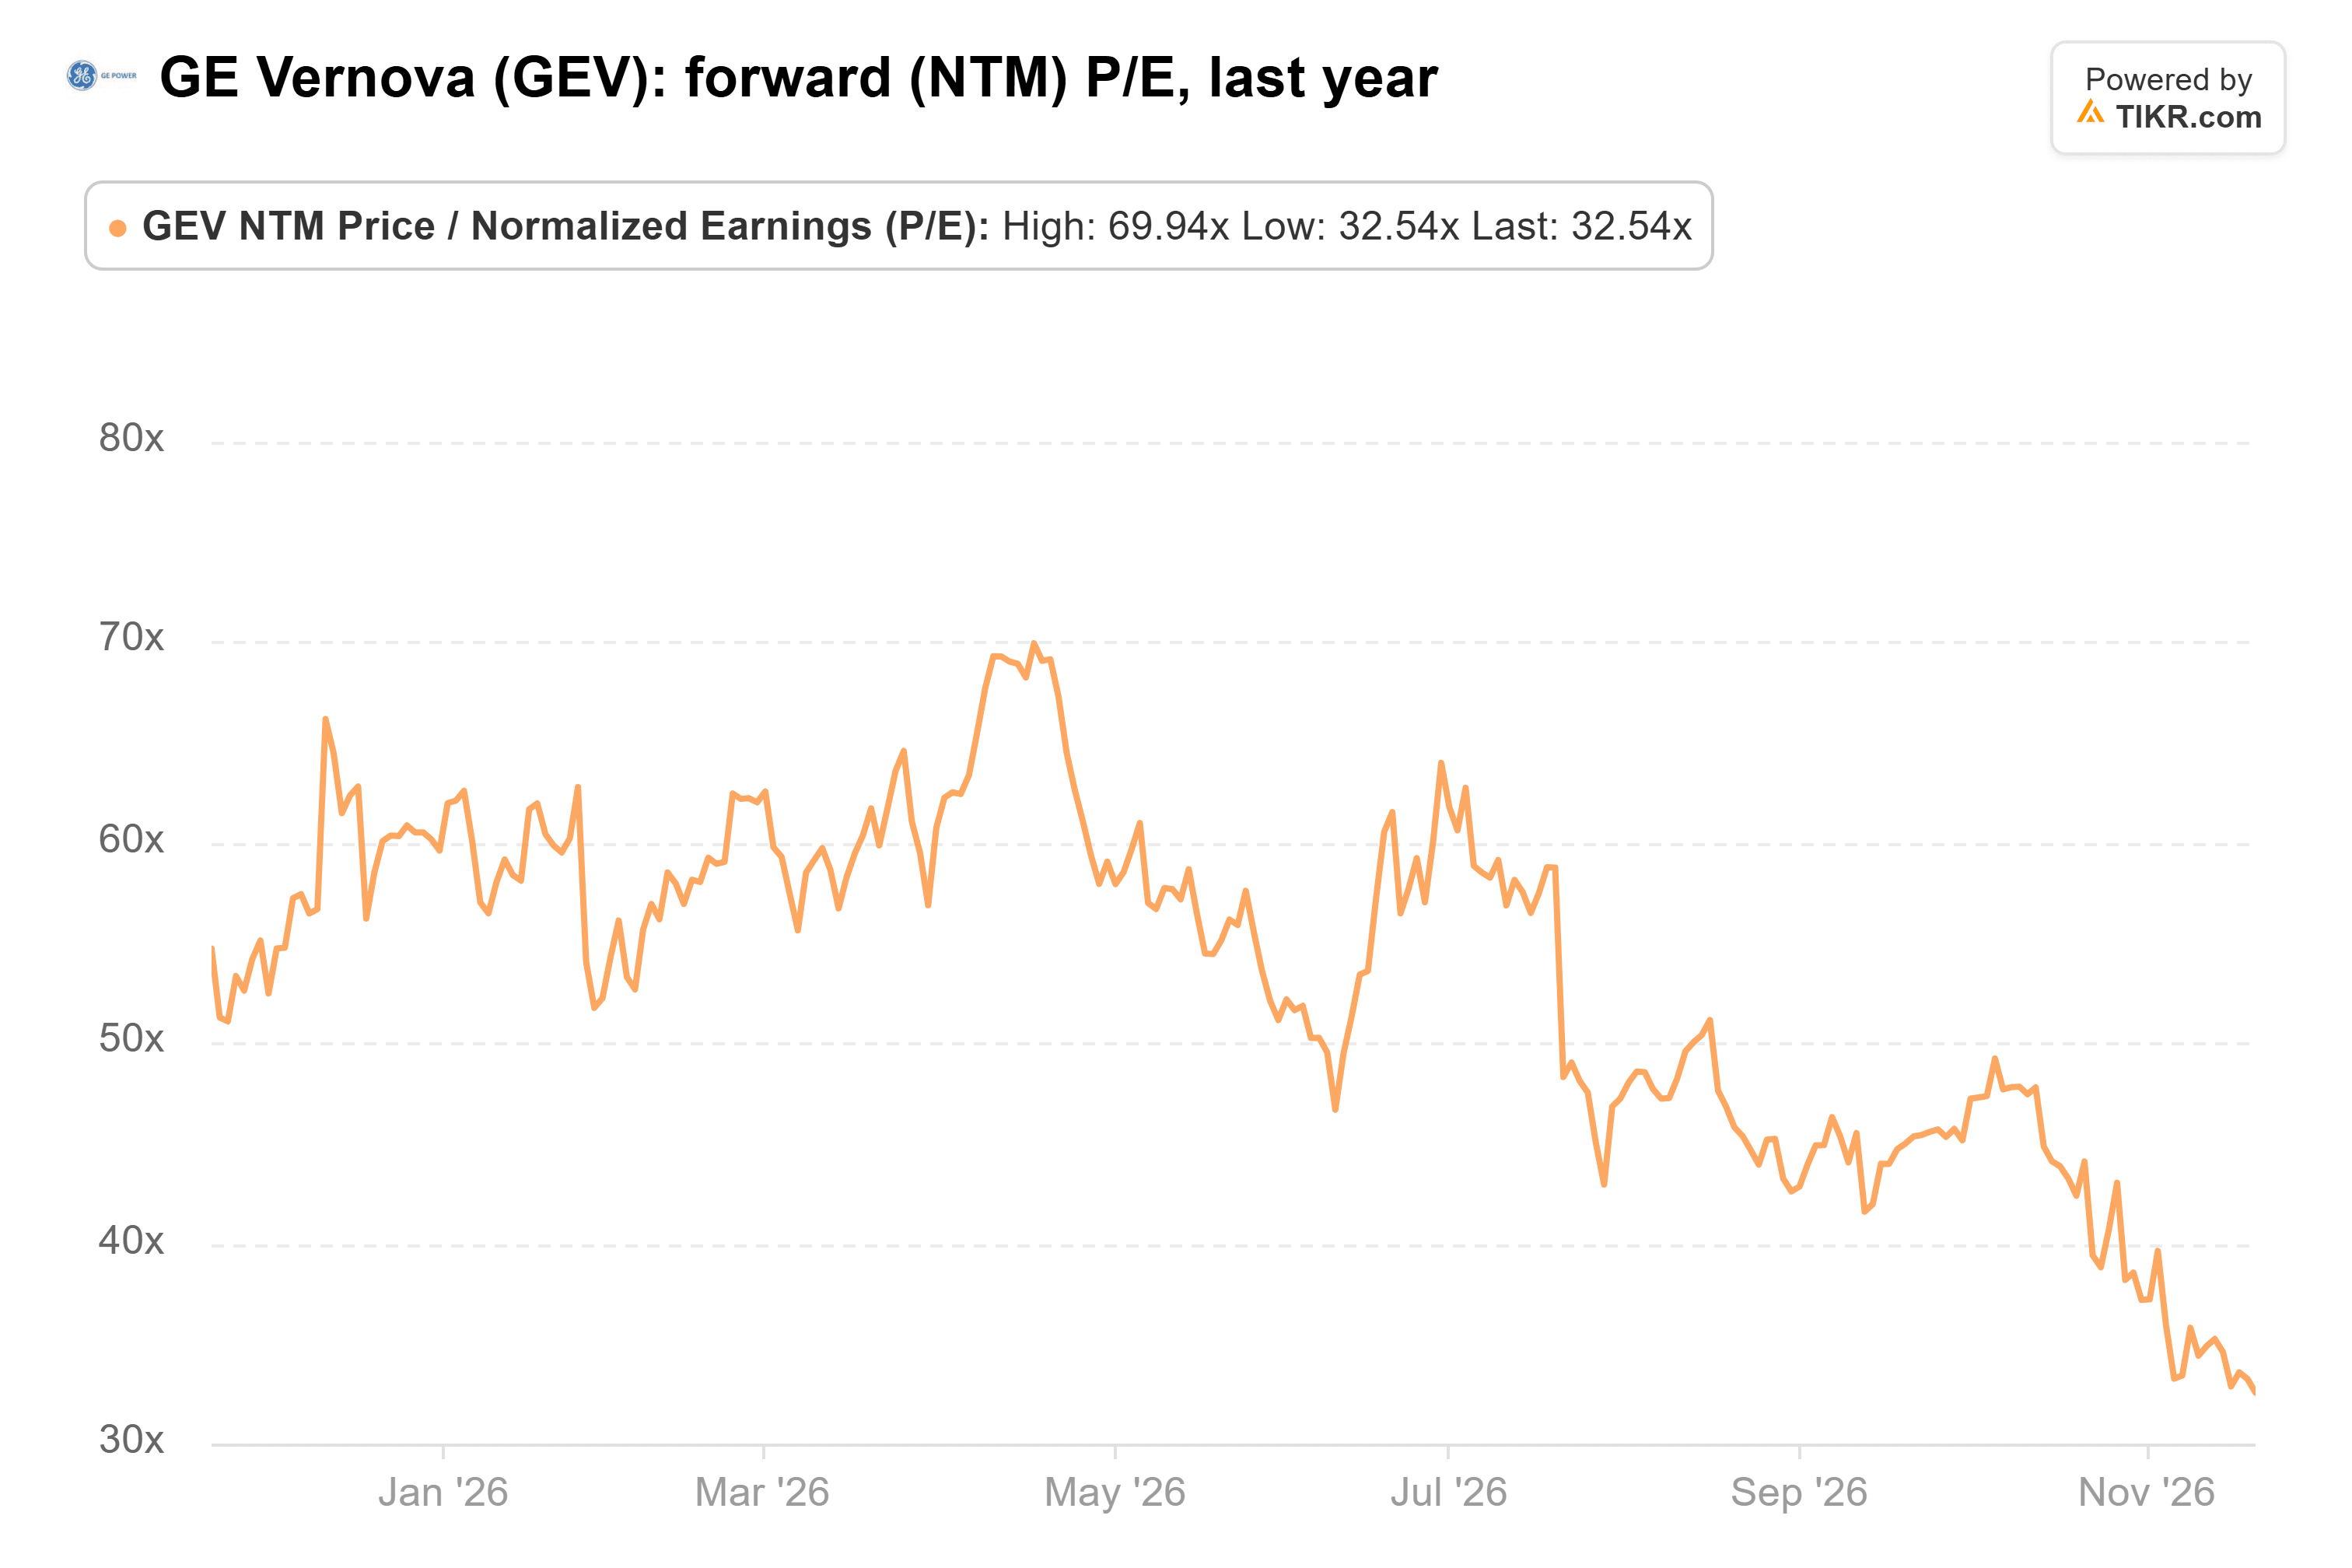
摩根大通的1,000美元目标价大约是2028年共识每股收益37.32美元的27倍。这需要预期得以维持,而不是回到4月份70倍的水平。
GE Vernova一月份需要达到的关键数字
一家销售2032年产能的公司可以承受少数AI买家退出。考验在于一月底的第四季度报告:已签约的燃气产能需要达到130吉瓦。如果停滞在122吉瓦附近,订单放缓将成为市场关注的焦点。
那么GE Vernova股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Vernova可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!