核心要点
- 史蒂夫·艾斯曼表示,银行内部鲁莽的抵押贷款发放风险已降至其职业生涯中的最低点,并指出花旗集团的杠杆率已从危机前的约40:1降至10:1。
- 过去一周的恐慌来自技术领域:摩根大通的服务中断以及美联储警告称AI代理可能加速银行挤兑。
- 花旗集团的市净率(有形资产)为1.2倍,而摩根大通为2.9倍,更高的回报率可能缩小这一差距。
史蒂夫·艾斯曼因做空导致2008年大银行崩溃的抵押贷款而闻名。如今他表示,这种危险已降至他前所未见的低点,并以花旗集团(C)为例说明了原因。这个时机有些尴尬:摩根大通(JPM)的一个软件漏洞在11月16日导致服务中断数小时,而富国银行(WFC)及其他银行的客户也报告了问题。
在11月18日播出的《The Real Eisman Playbook》节目中,艾斯曼表示,在《多德-弗兰克法案》出台后,杠杆率"迅速下降":"像花旗集团这样的银行,其杠杆率从危机前的约40:1降至10:1。"关于"受监管银行体系内部隐藏的鲁莽抵押贷款承销",他直言不讳:"我真诚地告诉你,今天比我职业生涯中的任何时候都更安全。"
贷款组合表现稳健
信贷数据支持了他的观点。花旗集团目前预计其2026年美国信用卡净信贷损失率约为4%,处于先前业绩指引的低端。富国银行第三季度核销了平均贷款的0.38%(年化),低于一年前的0.40%。
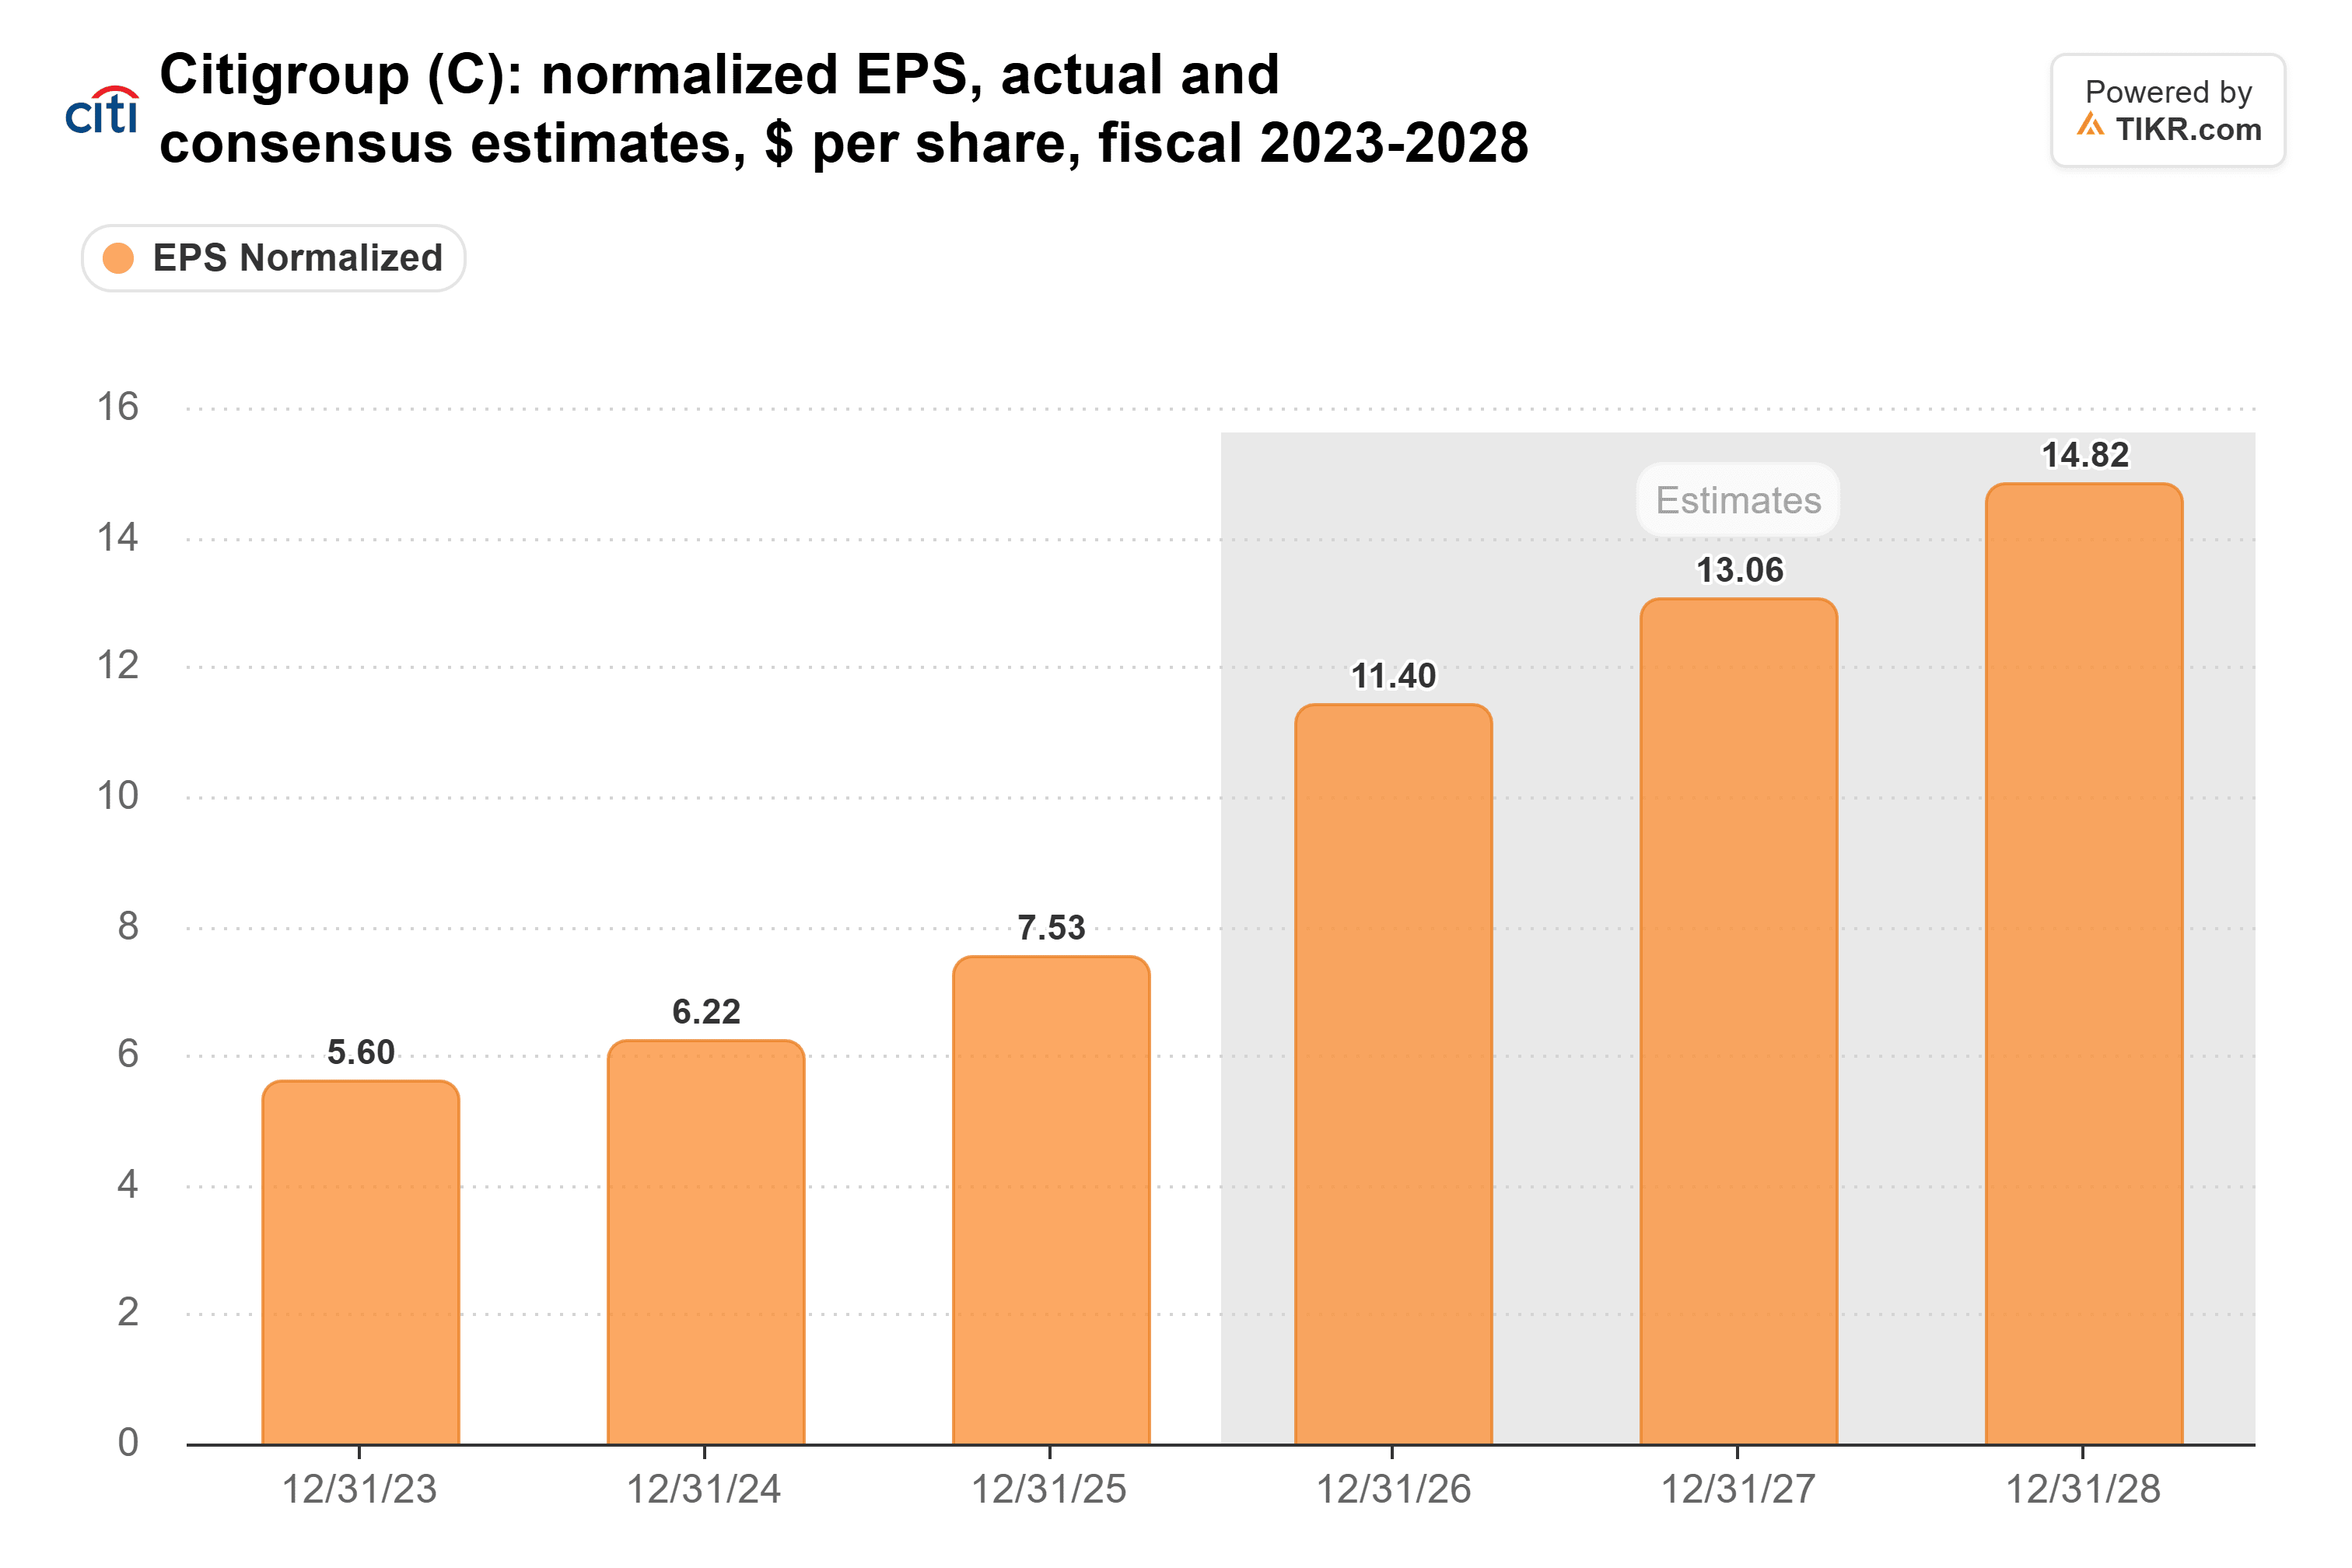
分析师预计,花旗集团经调整后的每股收益将从2025年的7.53美元攀升至今年的11.40美元,到2028年达到14.82美元,三年内几乎翻倍。
更近期的风险在于交易业务:管理层预计第四季度市场业务收入将较第三季度下降约20%,甚至可能更多。
利率与系统中断成为新担忧
艾斯曼没有提及利率风险,而富国银行CEO查理·沙夫将其视为经济风险。富国银行的净息差从一年前的2.61%下滑至第三季度的2.43%,原因是低收益的市场资产和计息存款增加,尽管净利息收入增长了5%。
速度是另一个担忧。11月16日在米兰,美联储理事迈克尔·巴尔警告称,AI代理自主转移存款的风险在于"可能加速挤兑,使其在几分钟内发生。"
花旗集团CEO简·弗雷泽预计会有更多中断。在华盛顿举行的彭博新闻人物活动上,她表示"我们应该预期,在一段时间内,会有更多的停机时间,更多的服务中断",尽管"这并不意味着是灾难。"
TIKR追踪23位分析师对花旗集团的评级。有多少人给出"买入"建议?
在一个地方查看花旗集团买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR研究像这样的股票。查看花旗集团的分析师评级
花旗集团的折价归根结底在于回报率
投资者已经为更安全的花旗集团支付了溢价。其市净率(有形资产)从2023年10月的0.4倍攀升至11月18日收盘时的1.2倍,高于其五年平均值0.8倍。
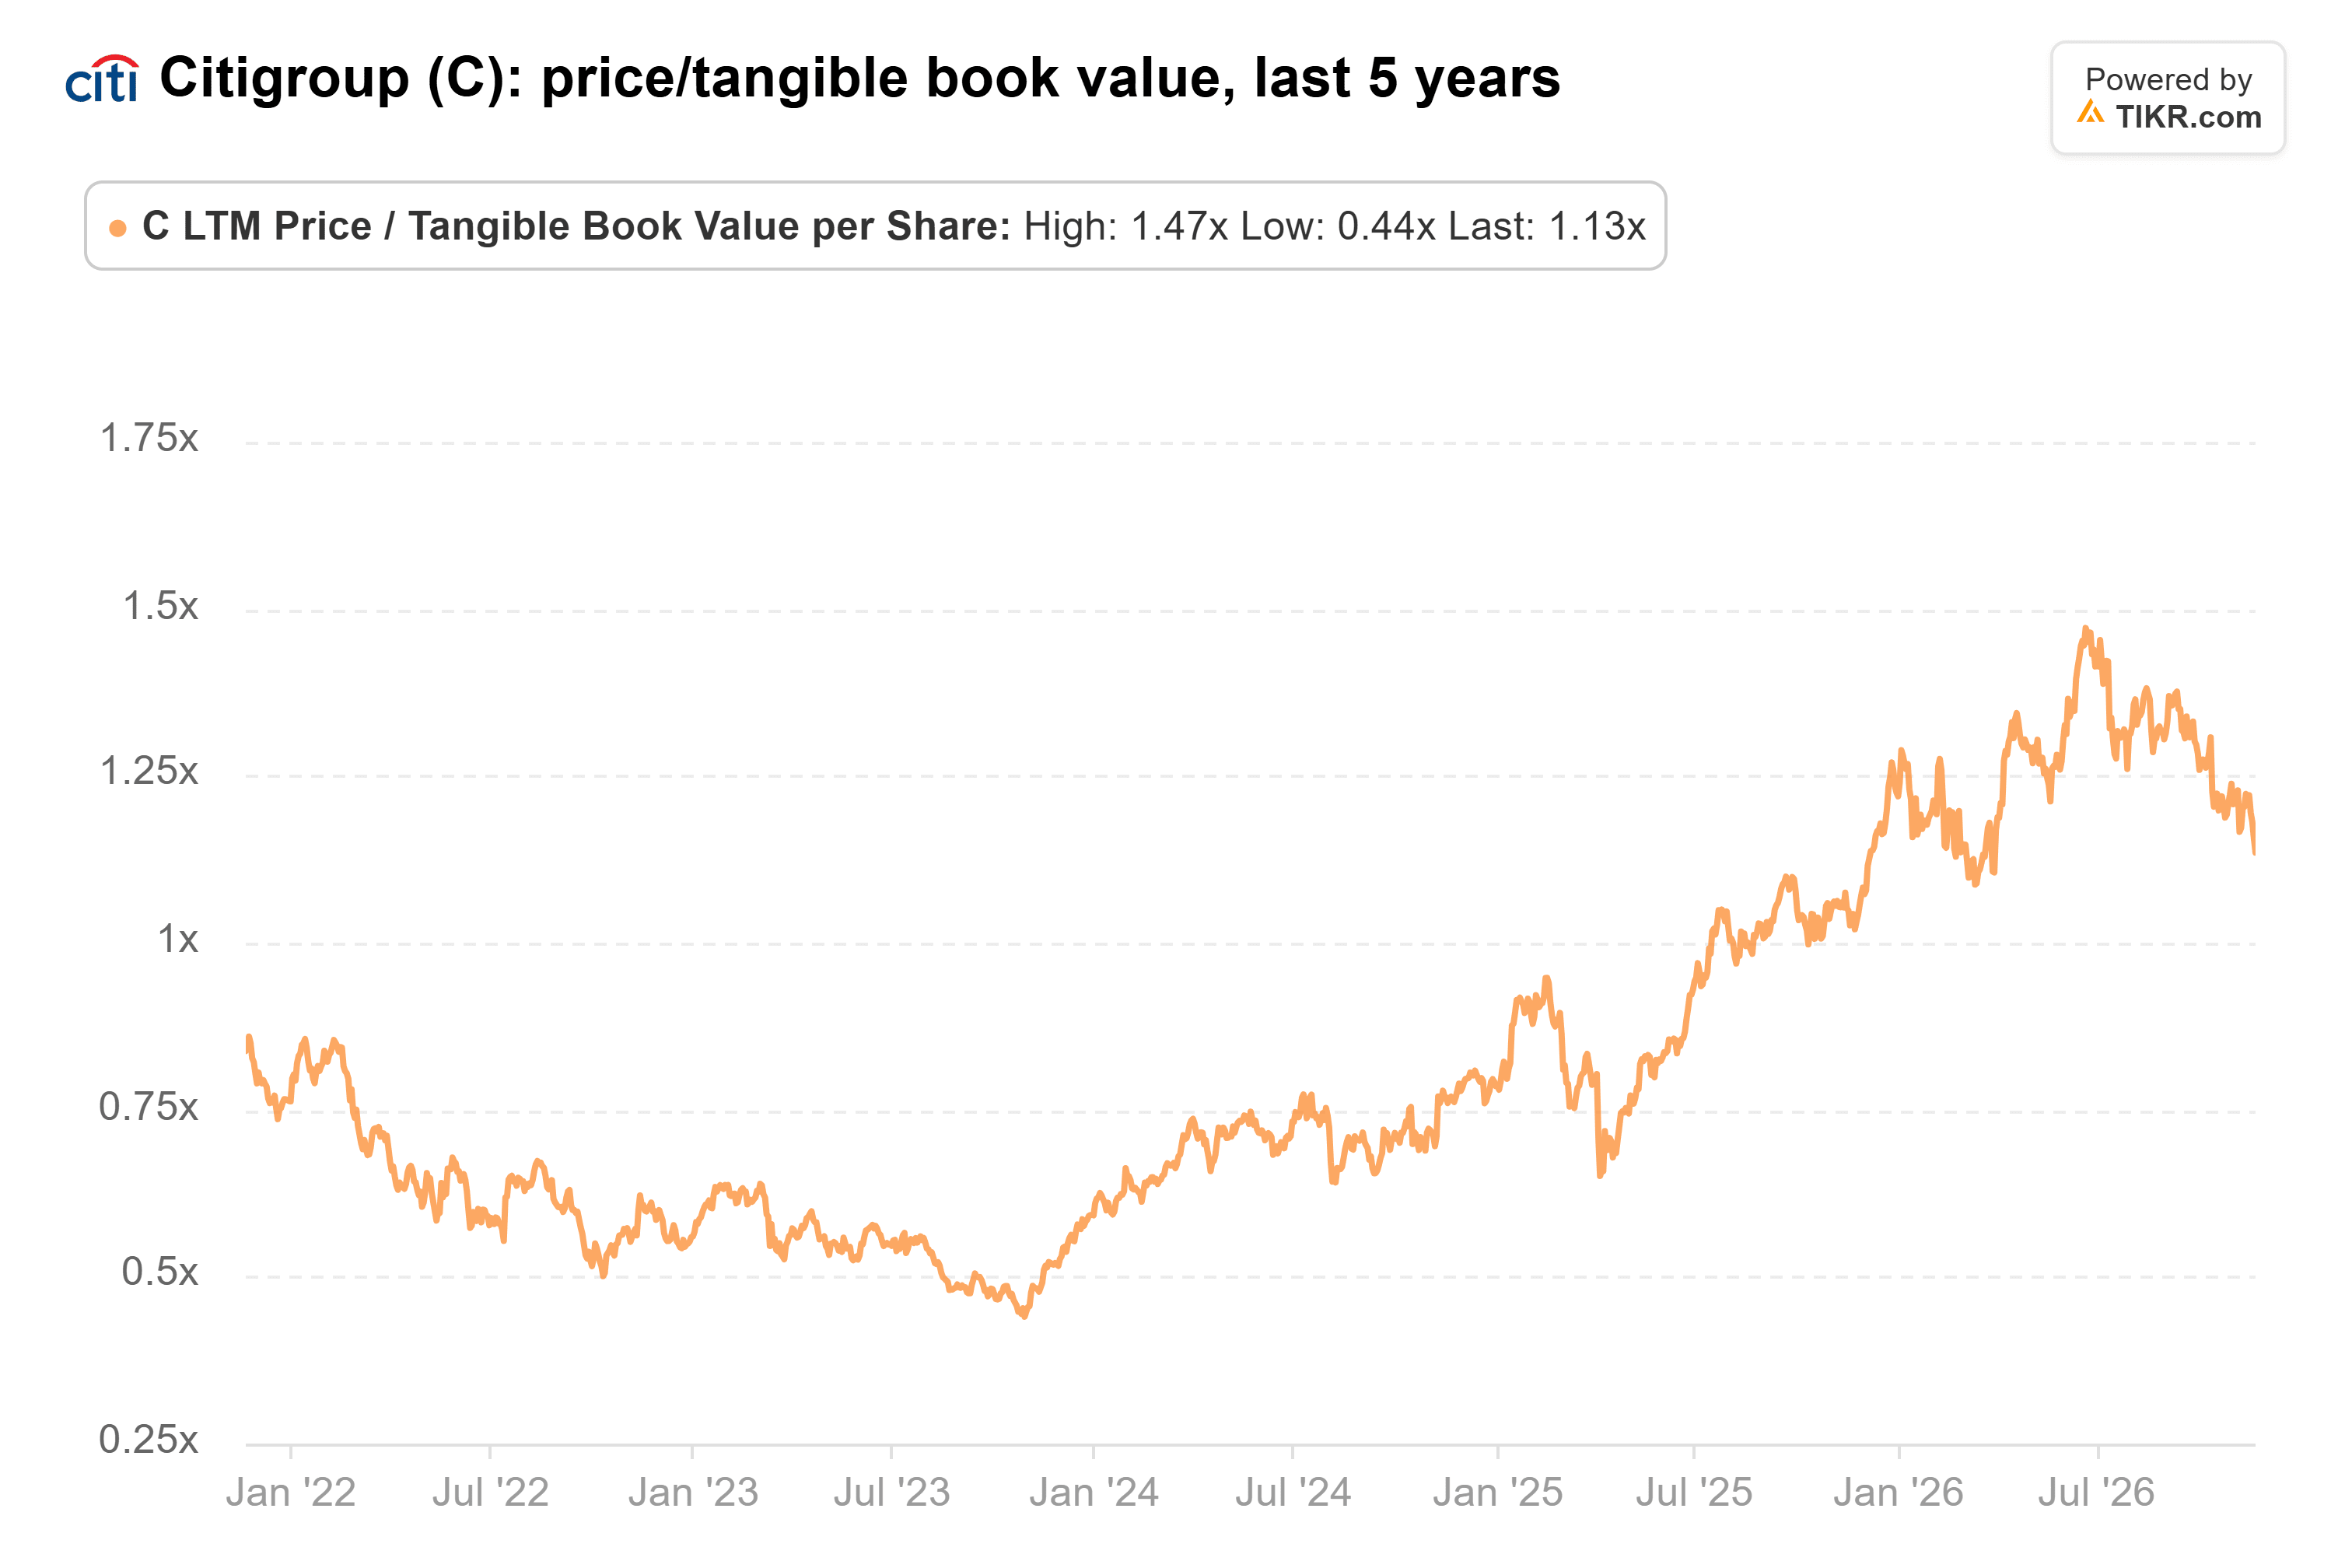
摩根大通在同样的2008年后规则下,市净率(有形资产)为2.9倍,而其五年平均值为2.3倍。花旗集团的估值还不到其一半。

要缩小这一差距,需要更高的回报率。花旗集团在2026年前九个月的有形普通股权益回报率为12.6%,并设定了2027年和2028年11%至13%的目标,长期目标为14%至15%。
花旗集团1月14日的财报是下一个考验
艾斯曼说得对,2008年的失败并非今天的风险。如果花旗集团能达到这些目标,1.2倍的估值仍有上升空间。
1月14日将发布第四季度财报和2027年展望,管理层已提前预警第四季度回报率将为高个位数。更多的服务中断、更高的利率,或预计在2027年初确认的约90亿美元Banamex会计损失,都可能阻碍其估值重估。
那么花旗集团股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到花旗集团可能的价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!