核心要点
- 摩根士丹利在更新了对迪士尼2026财年业绩的预测后,将其目标价从133美元上调至138美元,并维持“增持”评级。
- 迪士尼2026财年业绩超出了其自身给出的业绩指引,并预计2027财年调整后每股收益(排除额外一周的影响)将实现两位数增长。
- 迪士尼主题公园吸引了更多游客,而康卡斯特则指出其主题公园面临不利因素,但迪士尼的流媒体利润率仍远低于奈飞。
- 基于对2028财年的预测,138美元的目标价对应16倍市盈率,与迪士尼当前的交易倍数相同,因此迪士尼只需达到分析师的预测数字即可实现该目标。
迪士尼 (DIS) 在11月18日发布第四财季报告后,股价收于52周高点,摩根士丹利认为其仍有上涨空间。11月19日,该投行将其目标价从133美元上调至138美元,并维持“增持”评级,较当前股价高出14%。
迪士尼正在拉开与一个竞争对手的差距,同时仍在追赶另一个对手。在排除额外一周的影响后,该公司本季度全球主题公园游客数量增长了4%,而康卡斯特 (CMCSA)的联席首席执行官在10月份曾指出“主题公园面临近期的周期性不利因素”。但迪士尼2026财年11.5%的流媒体利润率,与奈飞 (NFLX)今年预计的31.5%的营业利润率相比仍有很大差距。
迪士尼业绩超出自身指引
第四财季营收增长16%至259亿美元,调整后每股收益从1.11美元跃升至1.77美元。2026财年,排除第53周的影响,调整后每股收益增长16%,超过了迪士尼此前指引的大约12%。该公司将股息提高了33%,在相同基础上预计2027财年调整后每股收益将实现两位数增长,并设定了到2029财年实现约30亿美元年度成本节约的目标。首席执行官乔什·达马罗在电话会议上表示,“大部分节省下来的资金将用于支持未来的增长。”
TIKR追踪了32位分析师对迪士尼的评级。有多少人给出了“买入”评级?
在一个地方查看迪士尼的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看迪士尼的分析师评级
摩根士丹利跟随盈利上调目标
分析师肖恩·迪夫利在更新了对这些业绩的预测后上调了目标价。这是他本月第二次上调:在11月4日,他将目标价从125美元上调至133美元。那份较早的报告还预测明年国际主题公园的游客人数将下降1.4%,而达马罗预计上海和香港面临的压力将持续到2027财年。
138美元的目标价合理吗?
华尔街的平均目标价更低。截至11月18日,TIKR的共识目标价为128美元,较股价高出6%,但低于一年前的132.50美元,尽管该股同期上涨了15%:
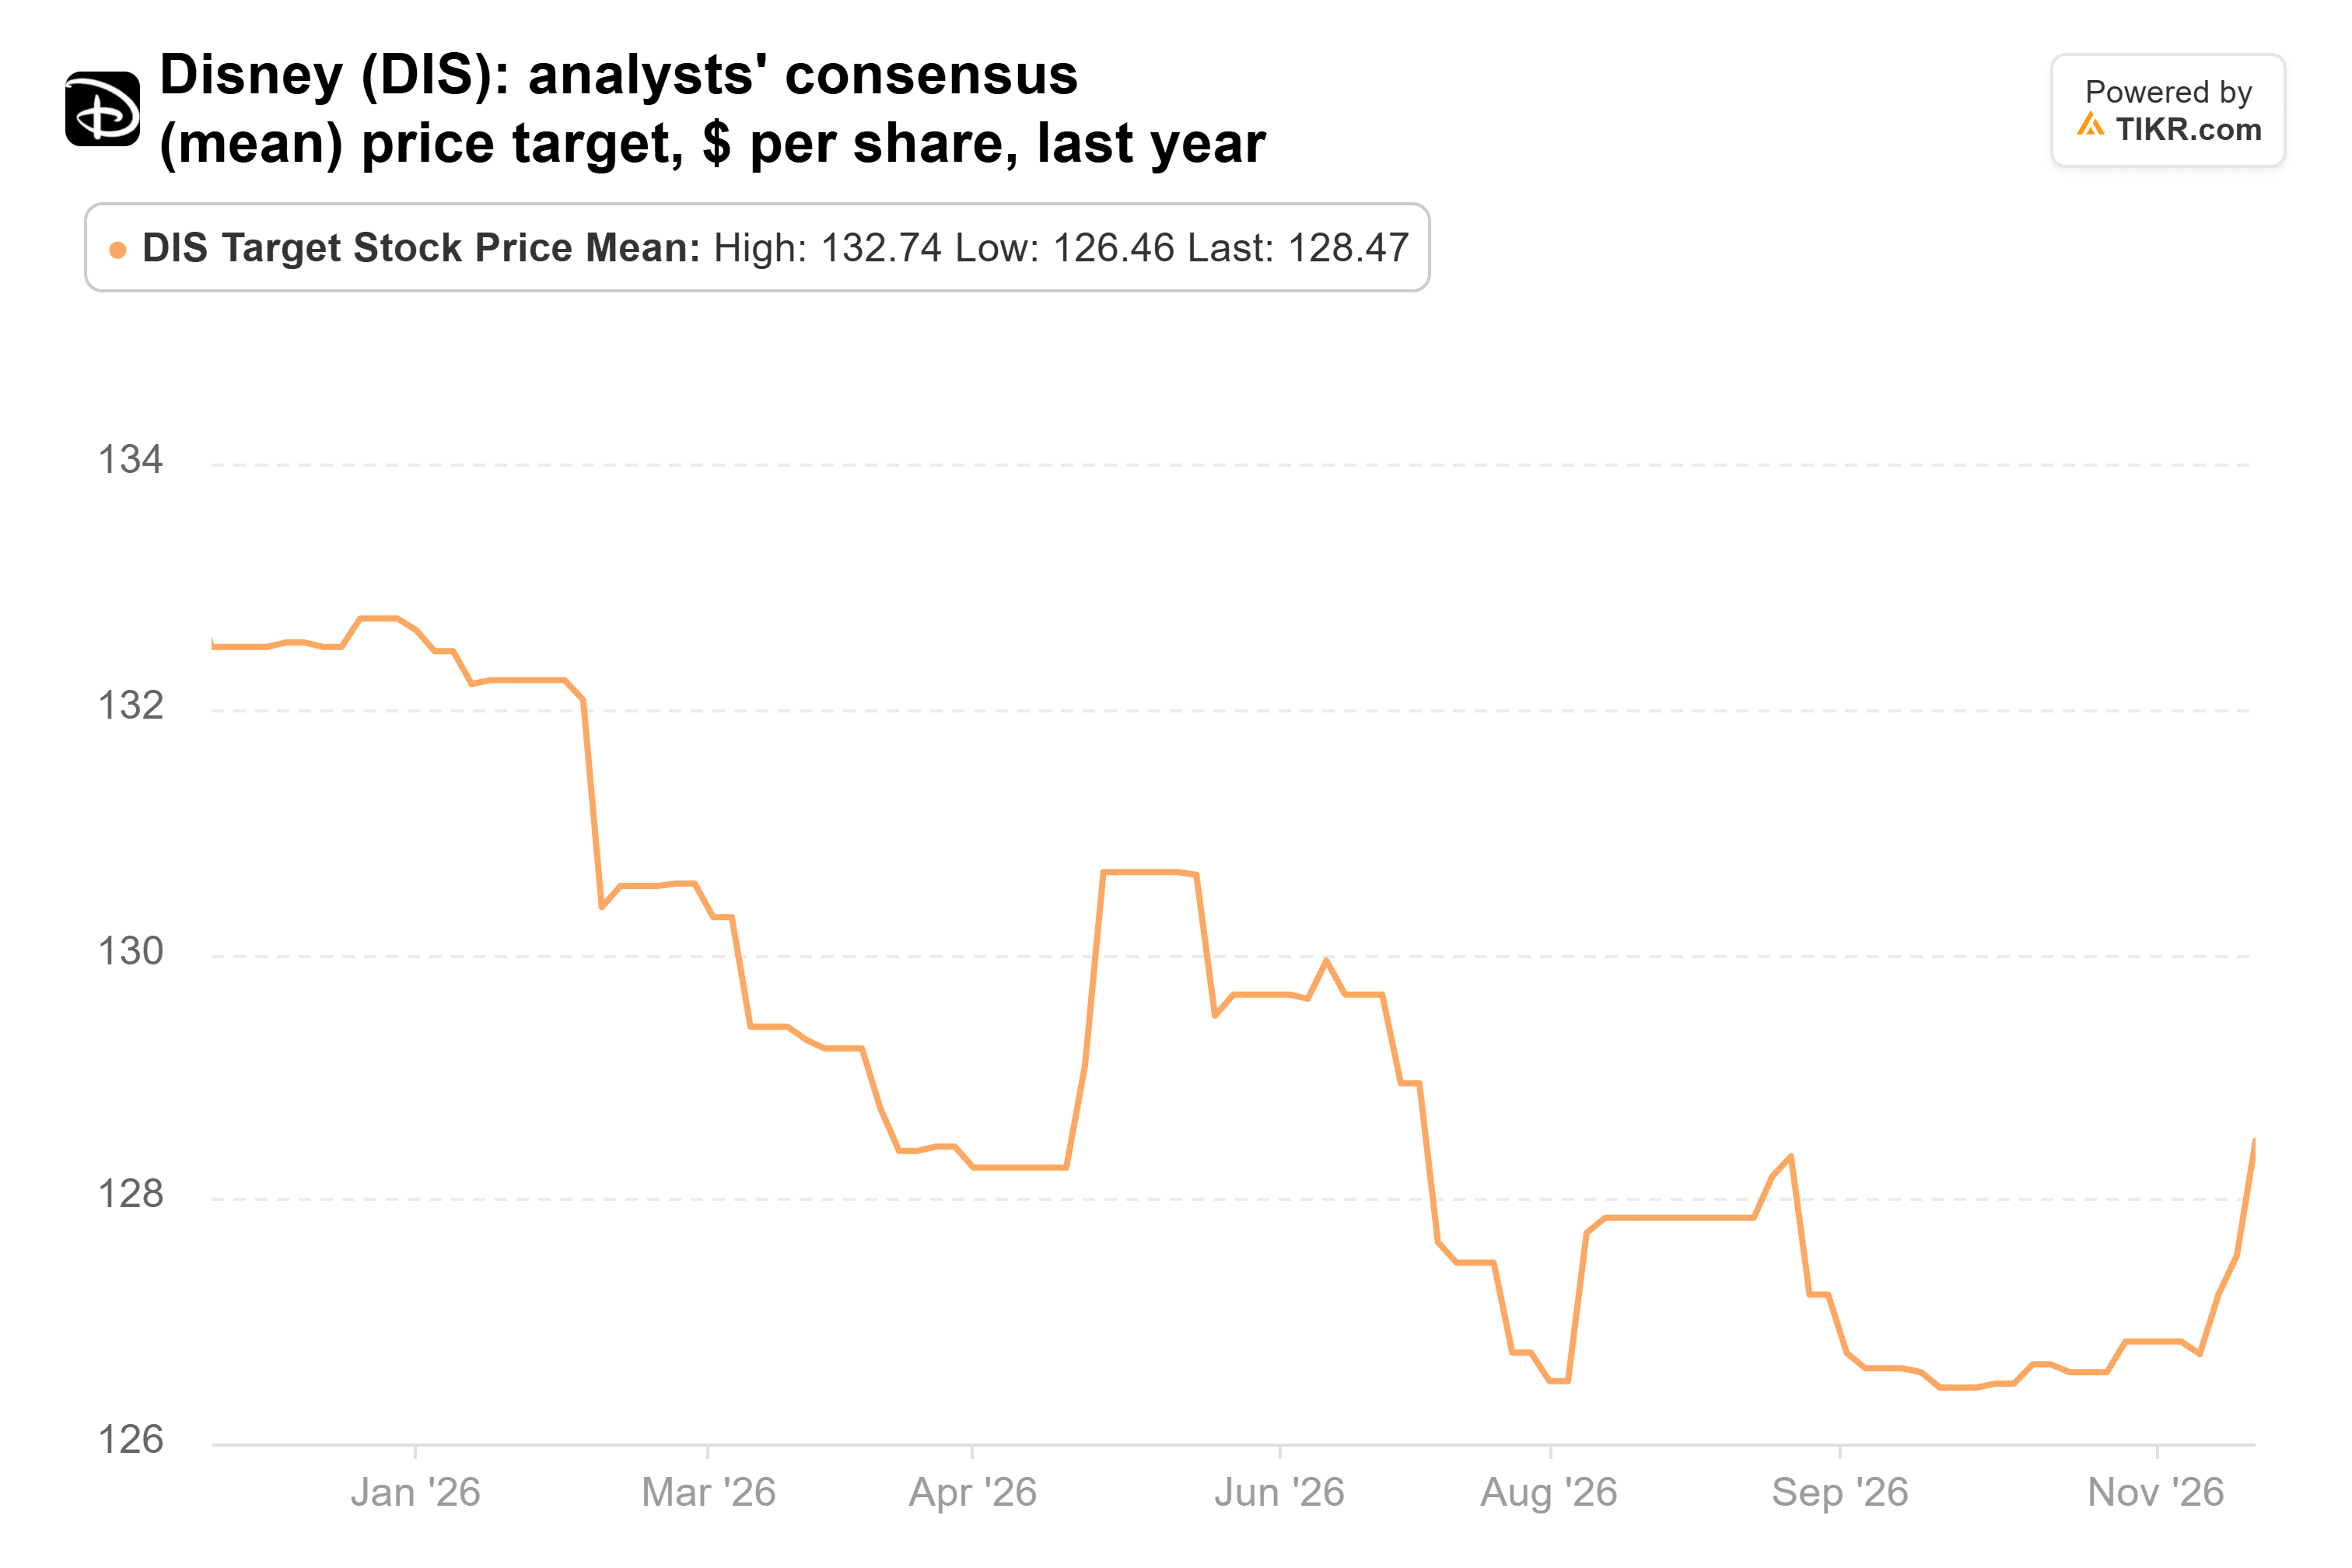
摩根士丹利的138美元目标价比共识目标价高出7%,在31个目标价中最高的是144美元。分析师的盈利预测也在上调,2028财年调整后每股收益预测为8.52美元,高于三个月前的8.28美元:
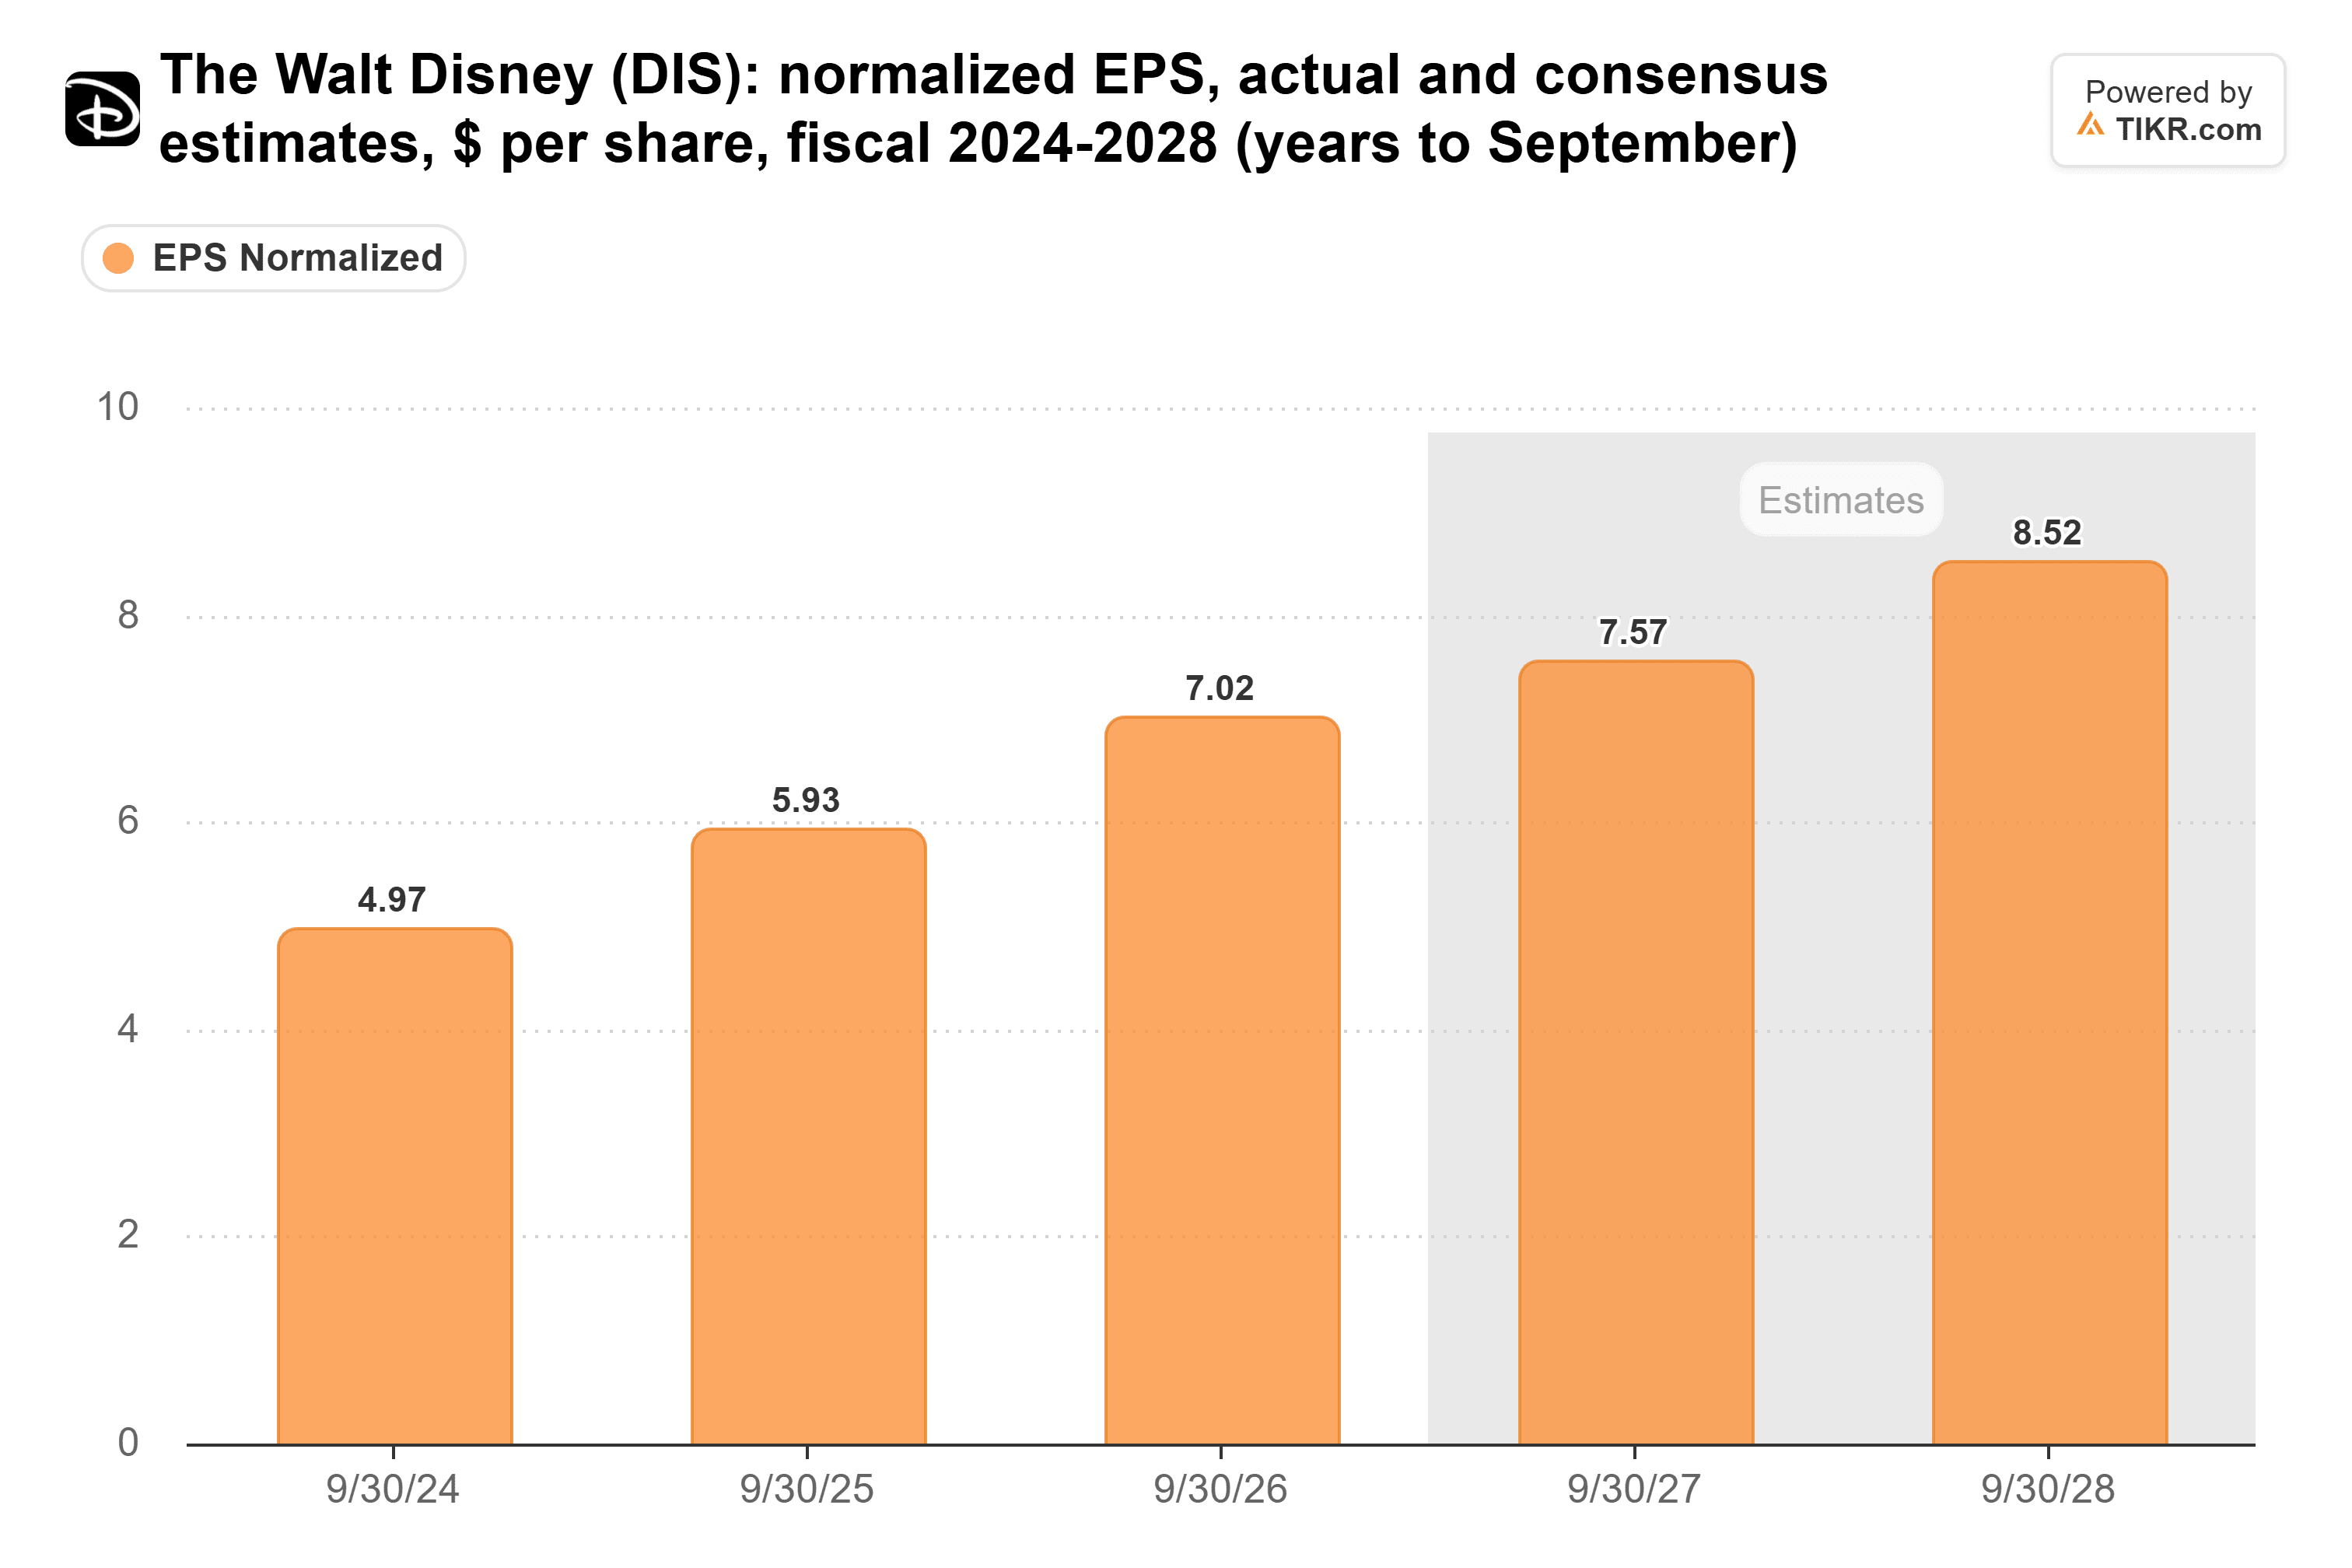
摩根士丹利并未说明如何得出138美元的目标价,因此这里的计算是我自己的。基于对2028财年的预测,138美元对应16倍市盈率,与迪士尼当前的交易倍数相同。因此,该目标价只需要迪士尼实现分析师已经预期的大约13%的盈利增长即可。对于迪士尼来说,16倍市盈率相对于其五年平均20倍的水平是偏低的:
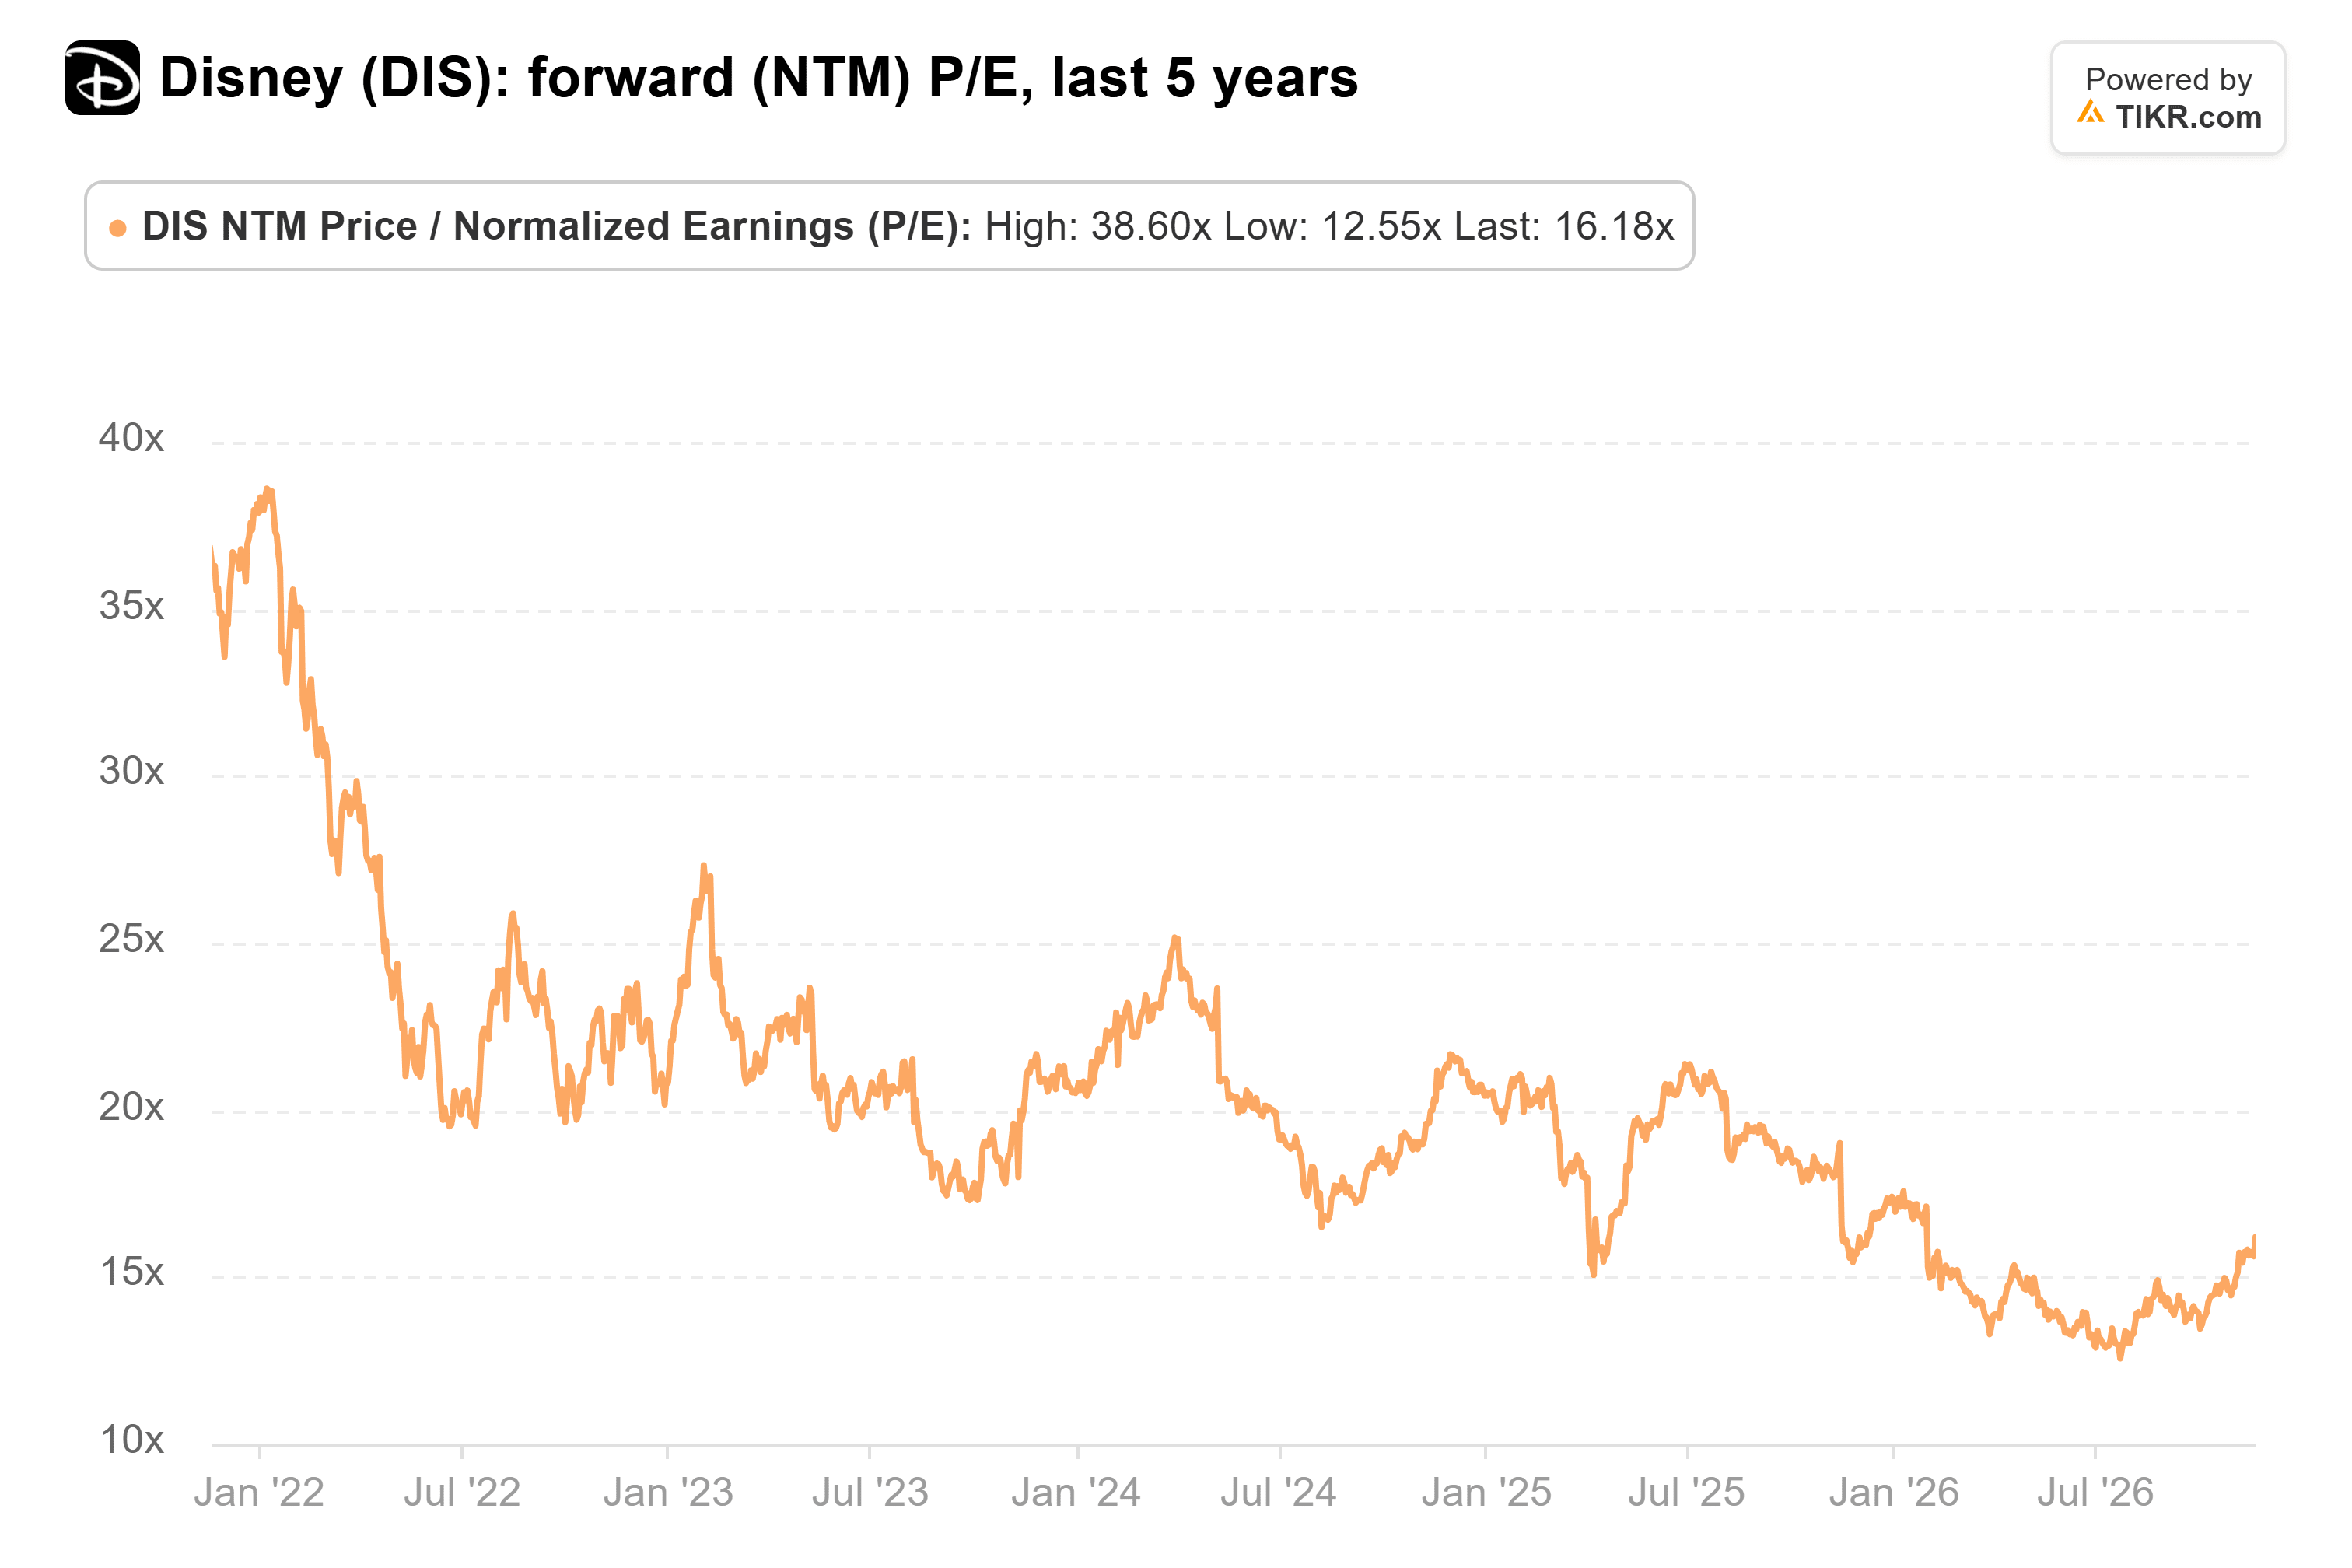
这个平均值包括了2022年1月39倍的峰值。在过去一年中,迪士尼的平均市盈率更接近15倍,因此我也不指望其估值倍数会重新评级上升。
迪士尼必须达到盈利预测
风险在于支出:迪士尼计划在2027财年增加流媒体内容和营销投入,这可能使其利润率继续远落后于奈飞。
坦率地说,138美元是一个合理的目标价。迪士尼只需以当前的估值倍数实现分析师已经预期的盈利即可达到该目标,而这些预测正在上调。第一个考验是2月初发布的第一财季业绩。迪士尼预计该季度部门营业利润约为54亿美元,其主题公园的表现将显示其与康卡斯特旗下环球影城的差距是否持续。
那么迪士尼股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到迪士尼可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预测创建的。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!