核心要点
- AMD 今日下跌 8%,此前 Hunterbrook Media 将 AMD 固件与一家被列入黑名单的中国服务器制造商联系起来,且 Hunterbrook 旗下基金披露了其空头头寸。
- Hunterbrook 称,中国和香港的账单收入占 AMD 营收的 22.4%,而英伟达仅为 9.1%,不过英特尔在中国的账单收入份额甚至更高。
- 该账单收入包括个人电脑和其他不受新出口规则影响的芯片,分析师预计 AMD 的营收到 2027 年将接近翻倍。
- 固件是更大的风险,需要关注的是商务部的行动或 AMD 关于许可问题的回应。
超威半导体 (AMD) 股价今日下跌 8%,此前 Hunterbrook Media 发布了一项调查,称在一家被列入黑名单的中国服务器制造商处发现了 AMD 固件。其关联基金 Hunterbrook Capital 正在做空该股票。
Hunterbrook 还表示,账单开往中国和香港的客户占 AMD 营收的 22.4%,而 英伟达 (NVDA) 仅为 9.1%。但 英特尔 (INTC) 2025 年在中国市场的账单收入份额甚至更高,达到 24.0%,而且它销售与 AMD 同类的 x86 服务器芯片。
AMD 反击
Hunterbrook 的指控主要基于三点发现:
- IEIT Systems 于 2025 年 3 月被美国列入黑名单,此后至少发布了六次包含较新 AMD 固件的服务器 BIOS 更新,最近一次是在 2026 年 10 月 19 日。
- 据报与 IEIT 有关联的三家服务器供应商 Aivres、Kaytus 和 Maginfra 发布的固件与 IEIT 的固件 99.94% 相同。
- AMD 的文件显示,2025 年有 77.5 亿美元营收账单开往中国和香港。
不过,Hunterbrook 并未声称 AMD 违法:"Hunterbrook 不知道 IEIT 如何获得 AMD 的代码,也不知道 AMD 或任何其他人是否持有供应该代码的许可证。"
AMD 表示,这些指控"歪曲了 AMD 的商业惯例和关系",并称其"遵守适用的美国出口管制法律和法规"。当然,如果股价继续下跌,Hunterbrook 将获利。
TIKR 追踪了 54 位分析师对 AMD 的看法。有多少人给出"买入"评级?
在一个地方查看 AMD 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 AMD 的分析师评级
AMD 在中国的 AI 销售额本已很小
这 22.4% 的份额包括新出口规则不涉及的个人电脑和其他芯片。在 2025 年美国切断其 MI308 芯片对华销售后,管理层预计 2026 年第一季度 MI308 在中国的销售额仅为约 1 亿美元。
市场普遍预期 AMD 的营收将从今年的 522 亿美元增至 2027 年的 959 亿美元:

这一增长依赖于为美国 AI 实验室(如 OpenAI、Meta 和 Anthropic)提供的 Helios 机架。即使 AMD 去年所有来自中国和香港的账单收入加起来,也仅占 2027 年预期营收的约 8%。
更大的风险敞口在新加坡,根据 11 月 16 日的规定,向新加坡出口先进 AI 芯片需要许可证,而 AMD 2025 年在新加坡的账单收入为 42.8 亿美元。
AMD 的估值仍为英伟达的 3 倍多
AMD 的远期市盈率在上次收盘时为 35 倍,略低于其 3 年平均水平 39 倍,也远低于 6 月份 67 倍的峰值:
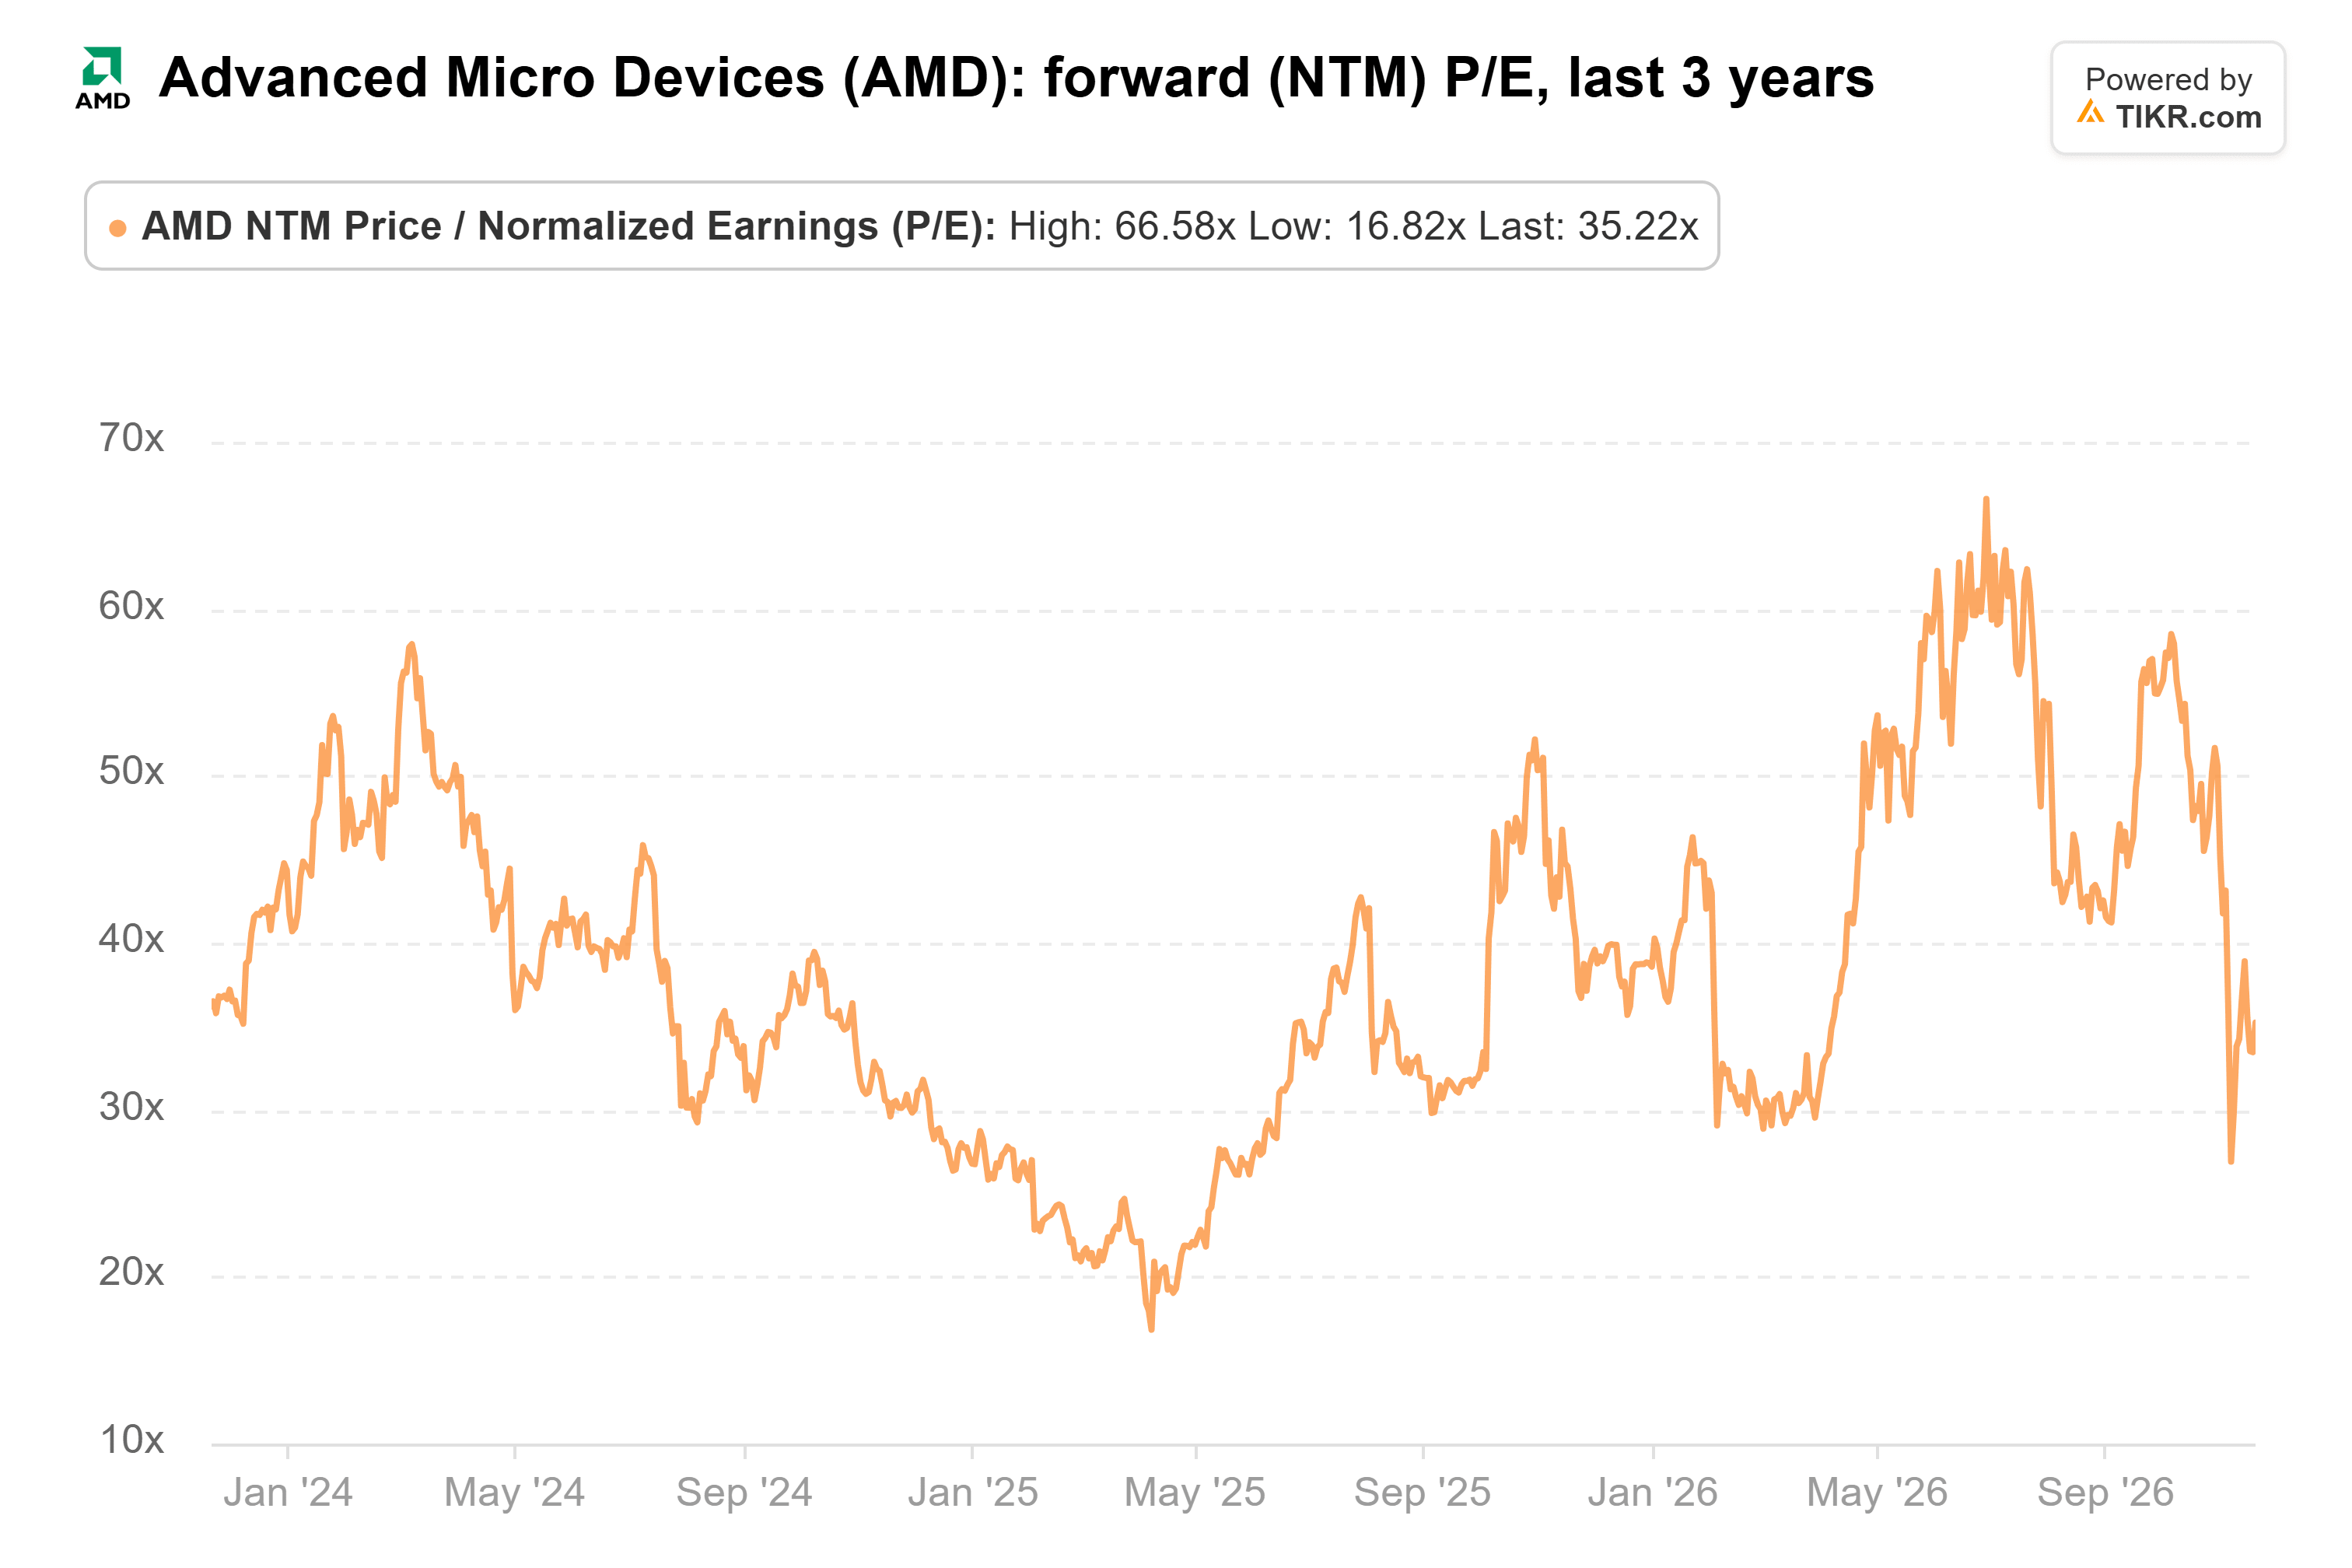
今日的下跌使其估值进一步降低。在黄仁勋上周辞去 CEO 职务后,英伟达的远期市盈率为 10 倍,为三年来的最低水平:
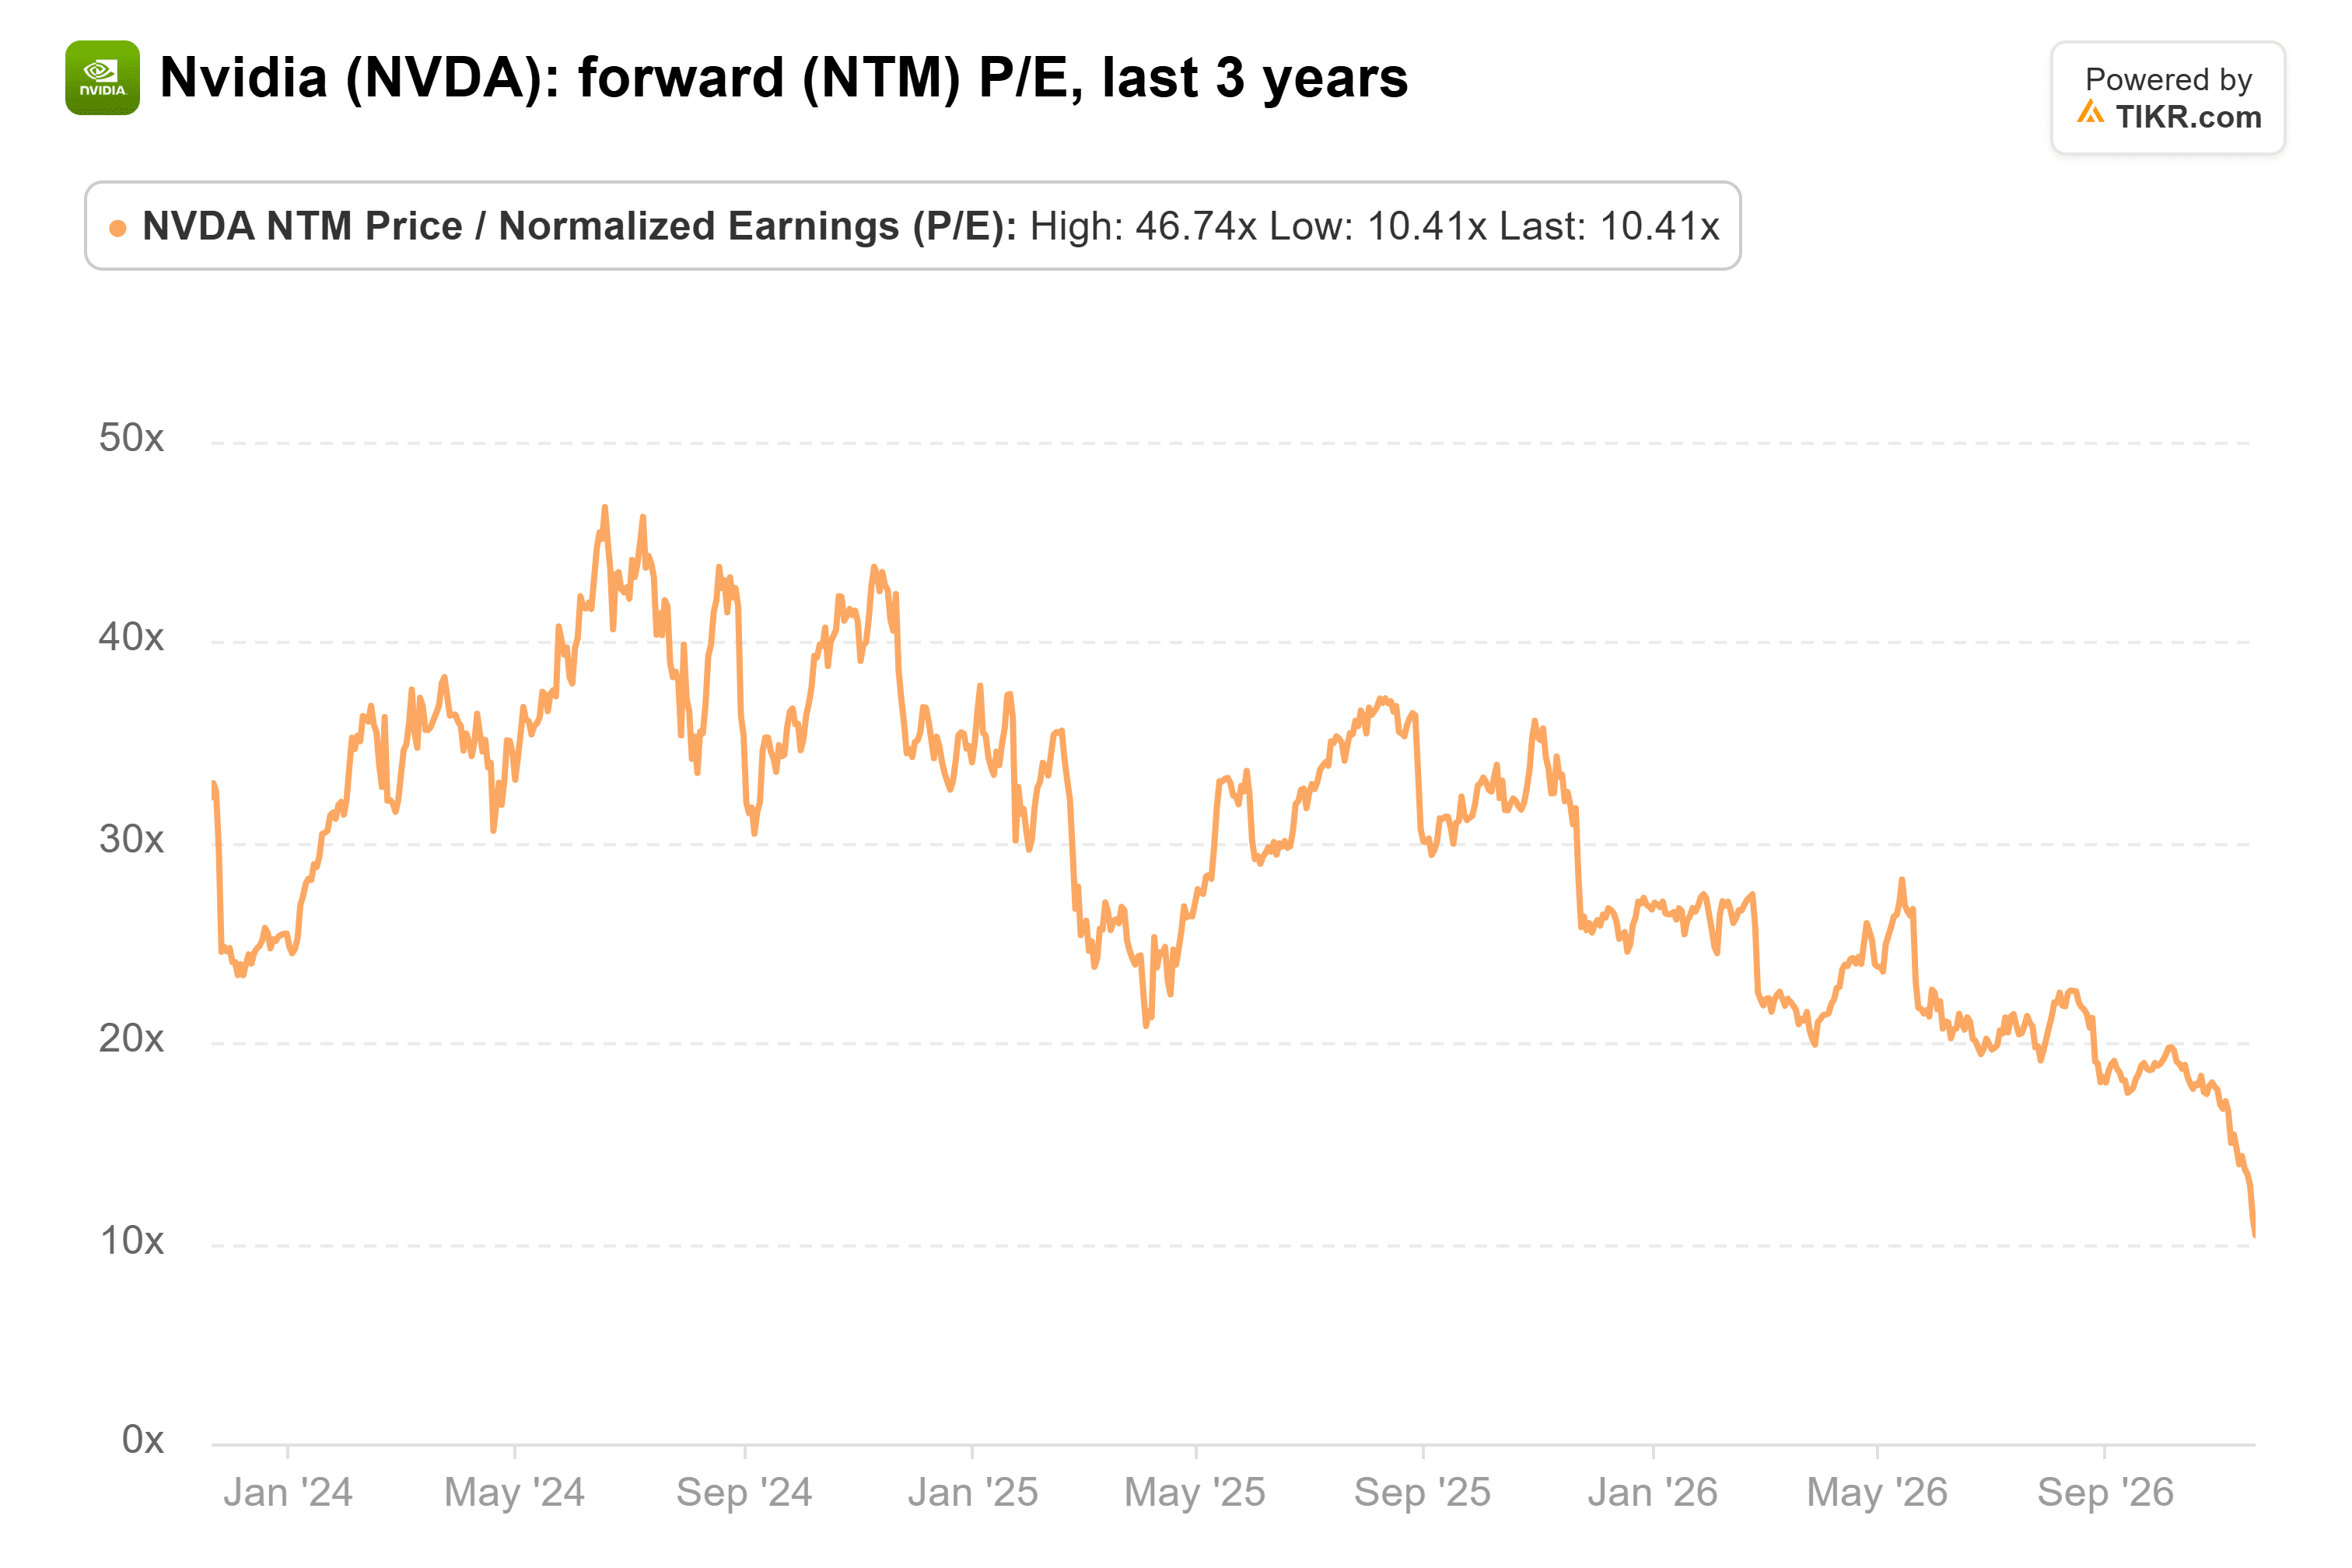
因此,投资者为这家中国账单收入份额接近英伟达 2.5 倍的芯片制造商支付了超过英伟达 3 倍的估值。英伟达的估值折价更多与其 CEO 离职有关,而非中国市场,但 Hunterbrook 正押注这一差距将缩小。
英特尔的估值甚至更高,为 39 倍,其数据中心和 AI 业务营收在第三季度增长了 78%,达到 73 亿美元。如果 Hunterbrook 的报告促使监管机构关注流向中国服务器制造商的 x86 服务器芯片,他们会只针对 AMD 吗?
固件比账单收入表更重要
在我看来,这 2.5 倍的差距对 AMD 数据的影响听起来比实际情况更糟。
固件才是更大的问题。如果商务部发现 AMD 的代码在没有许可证的情况下流向了 IEIT,那么对 AMD 服务器销售到中国和东南亚的审查所造成的损失,可能远超过一年的中国账单收入。要解决此事,需要商务部的行动,或者 AMD 公开说明 IEIT 是否获得了许可证。AMD 2 月初发布的第四季度财报是下一次听取管理层意见的机会。
那么 AMD 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 AMD 可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的预期来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!