核心要点
- 波音股价周三创下52周新低,同日菲律宾航空敲定了价值120亿美元、最多20架787梦想飞机的订单。
- 2026年前九个月,空客交付了547架飞机,而波音交付了475架;无论哪家飞机制造商胜出,GE航空航天都能通过发动机销售获得收入。
- 波音将737机型月产量达到47架的目标推迟至2027年初,并计划裁减其商用飞机部门约5%的员工。
- 波音预计今年自由现金流约为20亿美元,1月下旬公布的第四季度业绩将显示其能否实现这一目标。
波音 (BA) 股价周三创下52周新低。同一天,一份白宫简报称,菲律宾航空已敲定一项价值120亿美元、最多20架配备GE航空航天 (GE) 发动机的787梦想飞机的订单。
需求看起来是健康的。波音第三季度的总积压订单达到创纪录的7450亿美元,其中包括超过6300架商用飞机。
工厂是波音持续表现不佳的环节。空客 (AIR) 在2026年前九个月交付了547架飞机,而波音交付了475架。这个差距有助于解释为何又一笔订单几乎未引起投资者的关注。
周日又传来一个打击。由波音与洛克希德·马丁合资的联合发射联盟公司发射的一枚"火神"火箭,在升空后出现故障,损失了40颗亚马逊卫星。
生产爬坡放缓导致股价下跌
股价下跌始于10月27日的财报。营收增长3.9%至242亿美元,高于LSEG共识预期的238.4亿美元。然而,核心每股亏损0.34美元,逊于华尔街预期的0.21美元亏损。
该股当天大跌近10%,创下18个多月以来最差单日表现,原因是工厂更新令人失望:
- 波音现在预计737机型月产量将在2027年初达到47架,此前目标是2026年夏季。
- 它将无法实现今年交付500架飞机的目标。
- 商用飞机部门计划裁减其约5万名员工中的约5%,裁员通知将于12月开始。
今年的回报率显示,波音与另外两家同样与这些飞机相关的公司相比,表现已相去甚远。
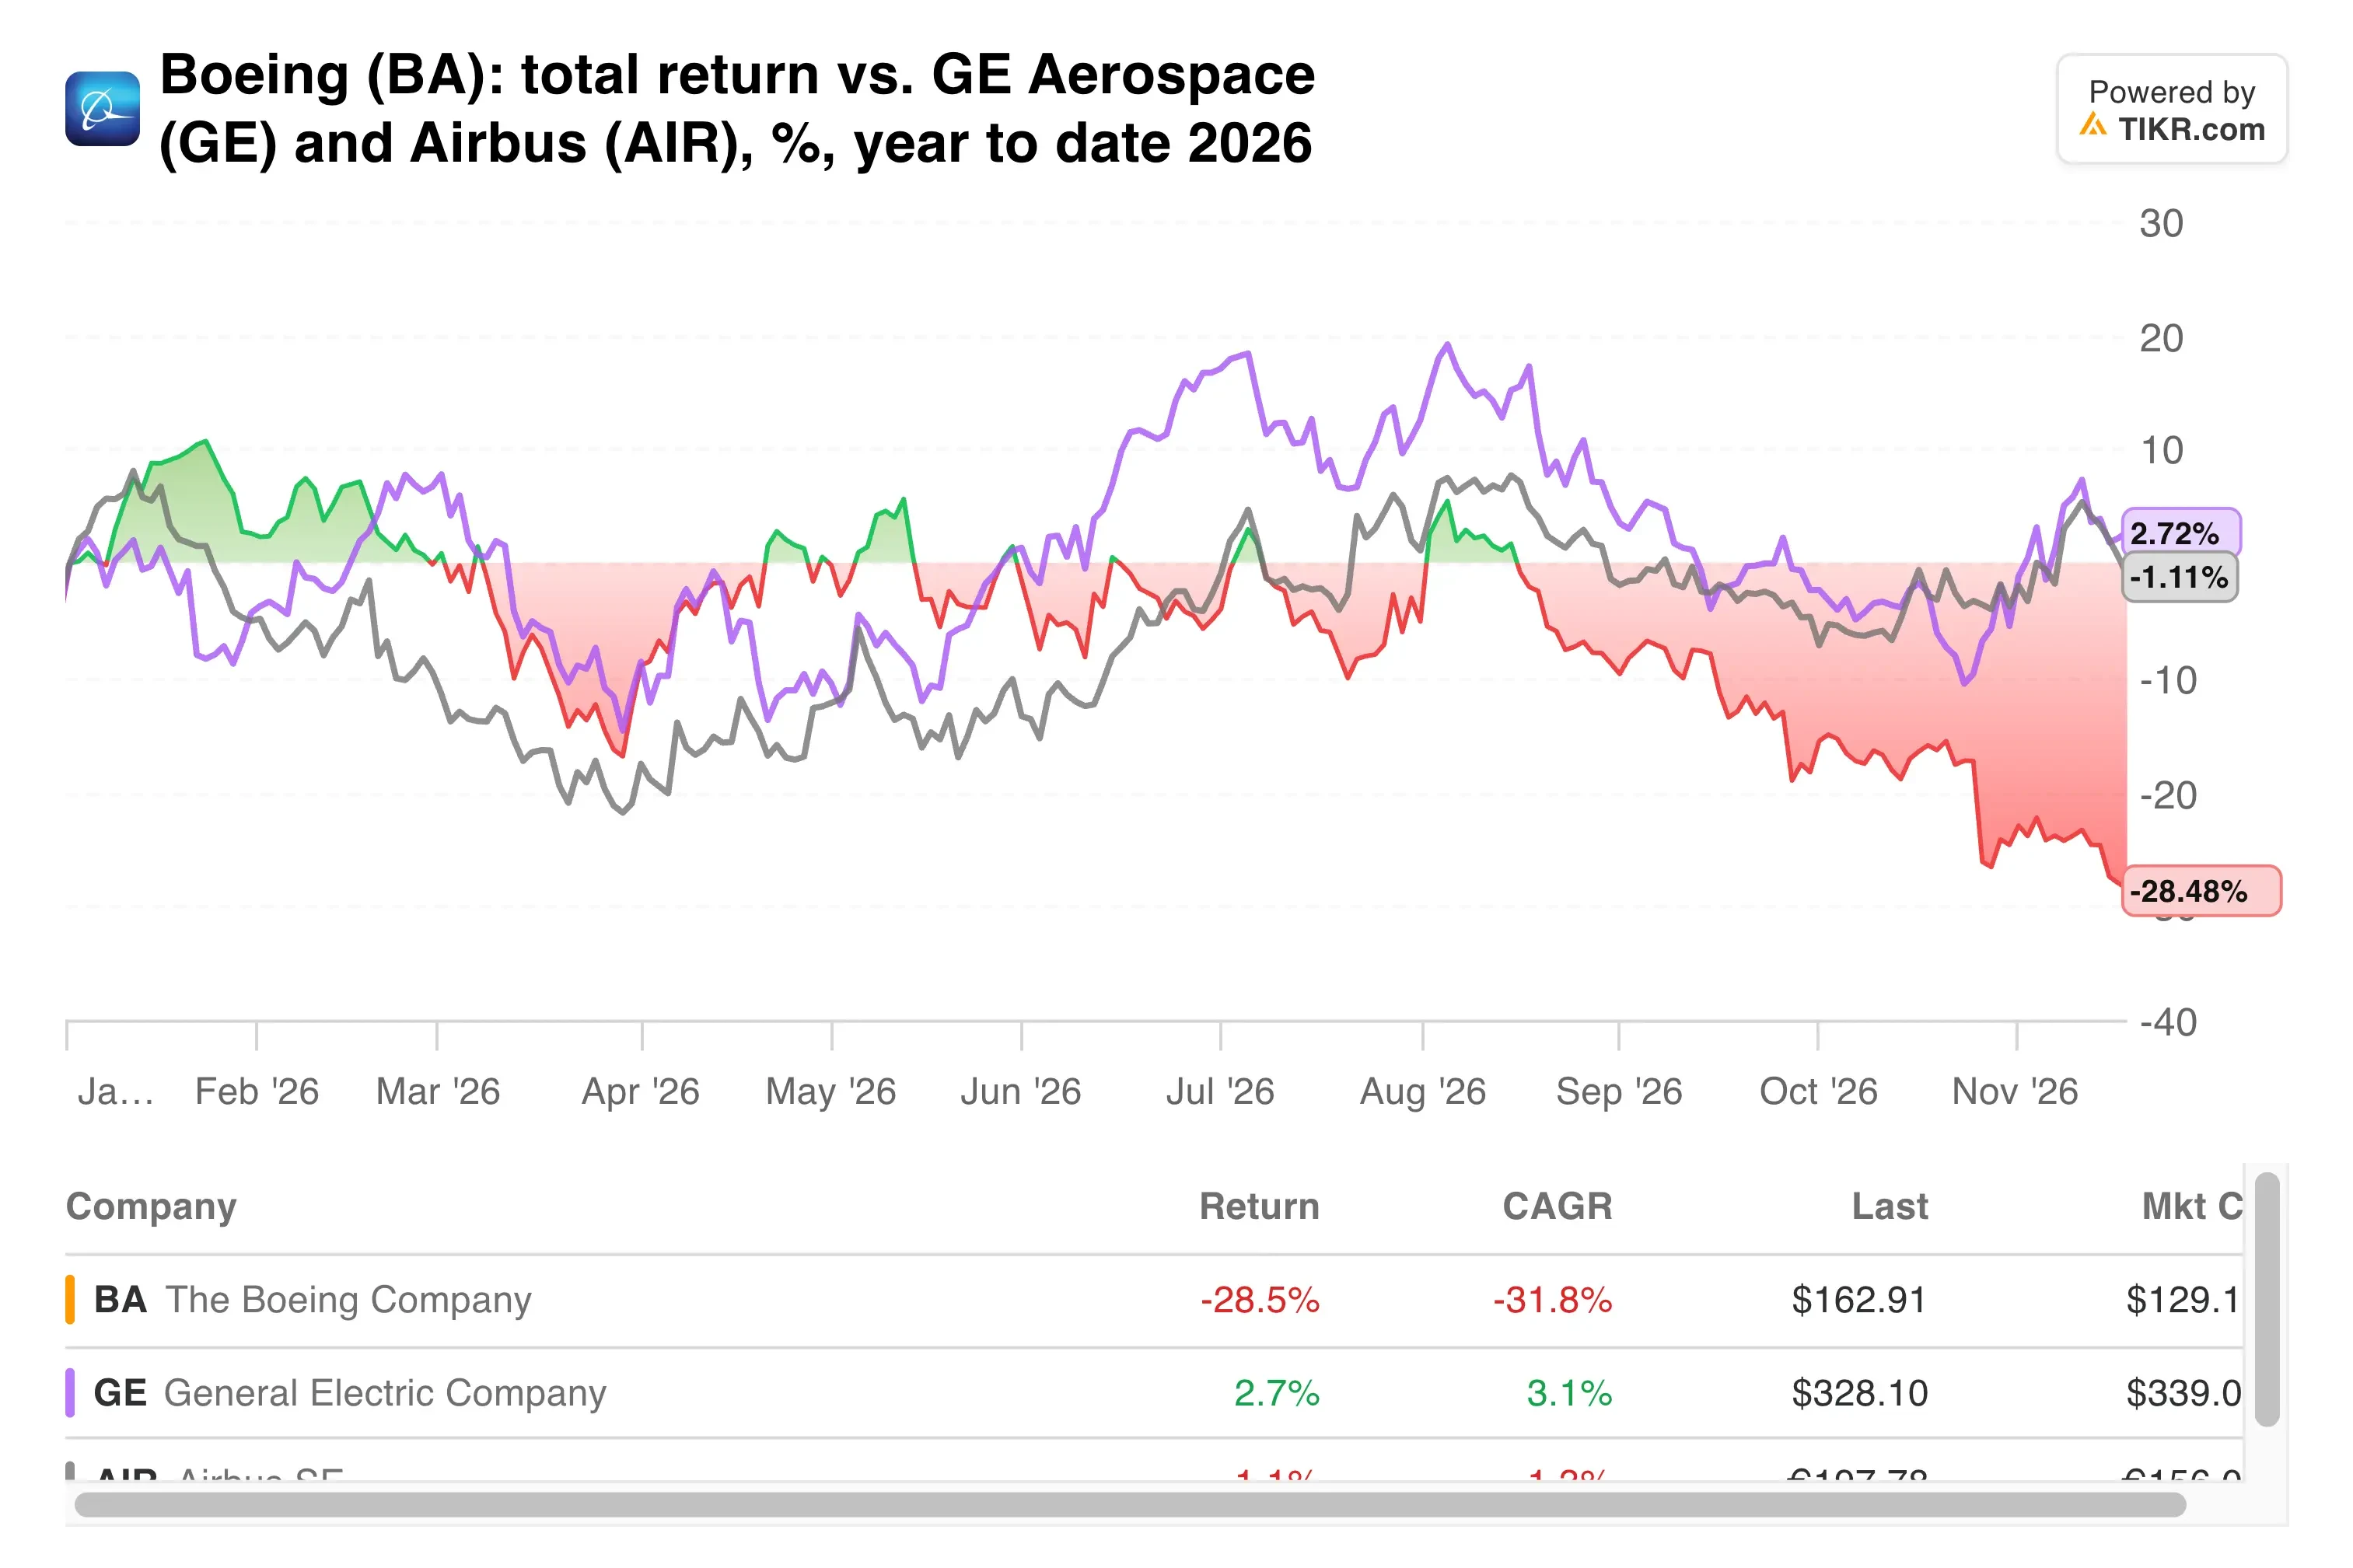
GE航空航天为波音和空客的飞机提供发动机,因此无论哪家飞机制造商胜出,它都能获得收入。而波音的大部分现金只有在飞机交付时才能收回。
国防业务支撑了本季度业绩
深入来看,各业务部门表现分化。商用飞机部门营收因交付机型组合较弱而下降3.4%至107亿美元,该部门运营亏损6.97亿美元。
国防、太空与安全部门营收增长15%至79亿美元,运营利润率为6.2%,尽管出售HRL实验室带来的2.52亿美元收益美化了这一数据。全球服务部门营收为56亿美元,利润率为18.3%。
那么,波音的哪部分业务真正在发挥作用?
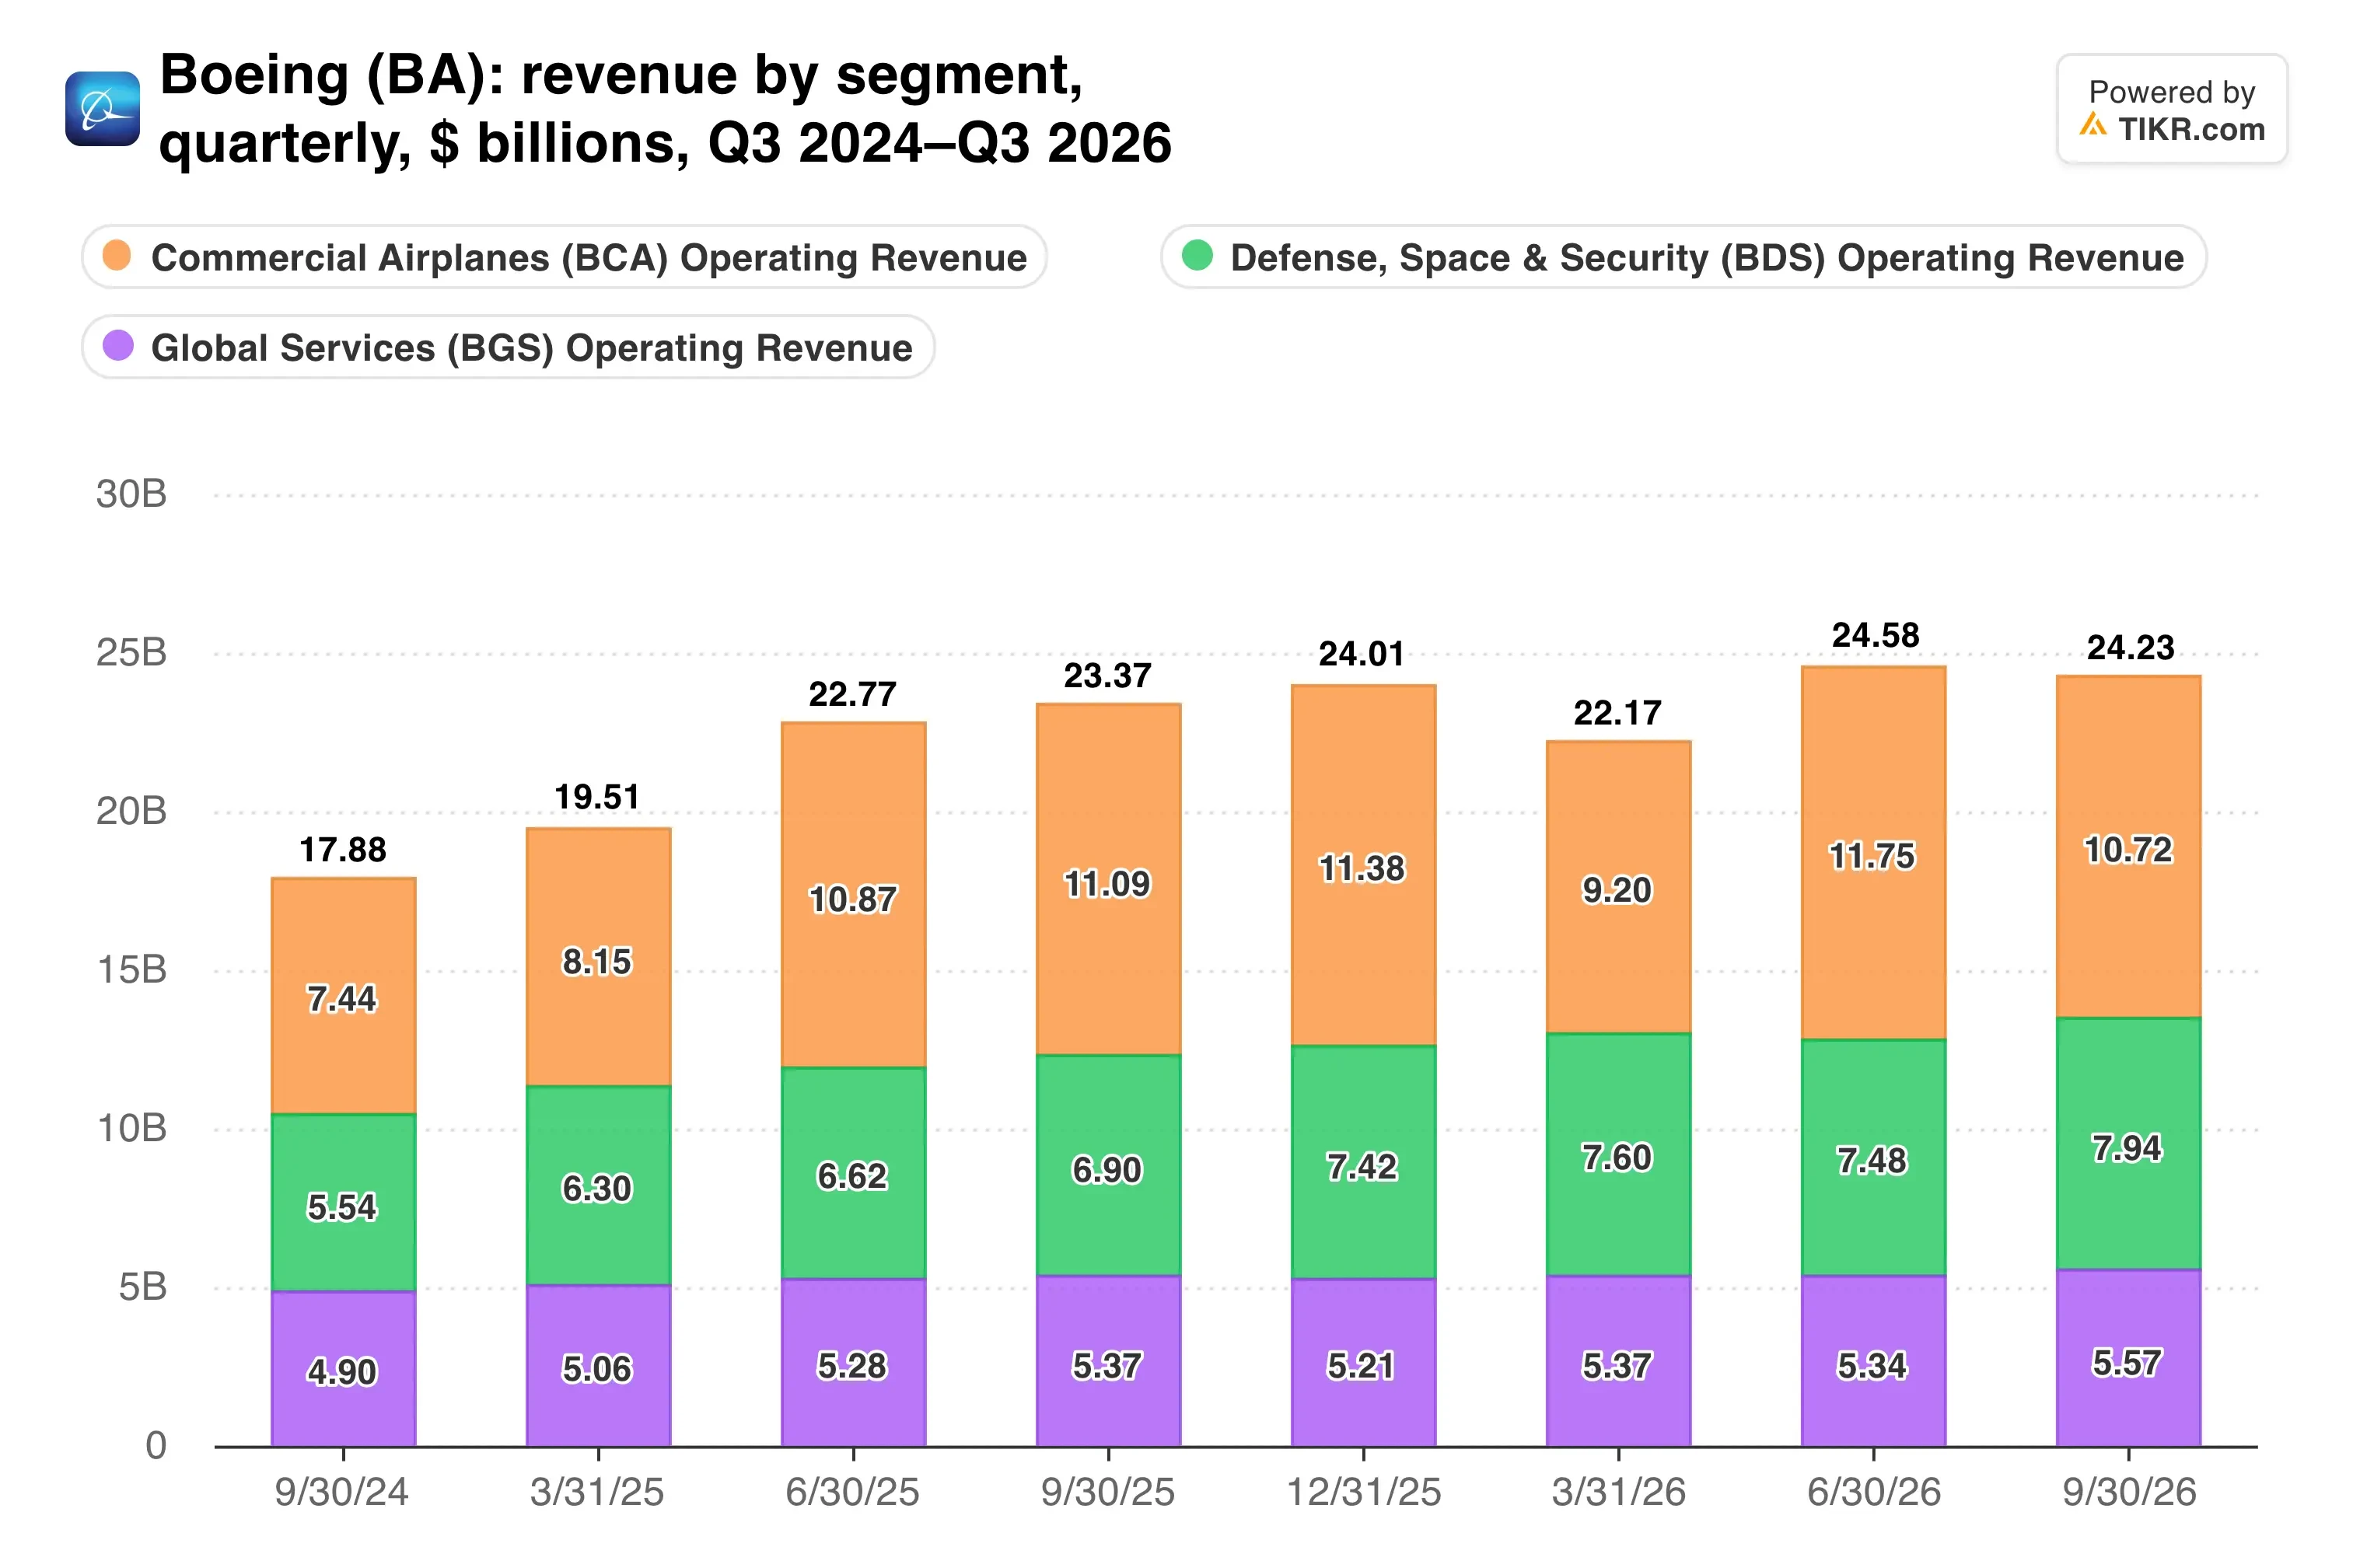
商用飞机部门仍然是决定故事走向的关键,因为它占据了6120亿美元的积压订单。菲律宾的订单也落在了月产量维持在8架的787生产线上,因此新飞机需要加入一个漫长的队列。
在财报发布中,首席执行官凯利·奥特伯格称737-7和737-10的认证以及海军F/A-XX项目的选定是重要的进展。"但我们还没有完成,"他补充道。
TIKR追踪了27位分析师的波音评级。有多少人给出"买入"评级?
在一个地方查看波音的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看波音的分析师评级
现金流是真正的记分牌
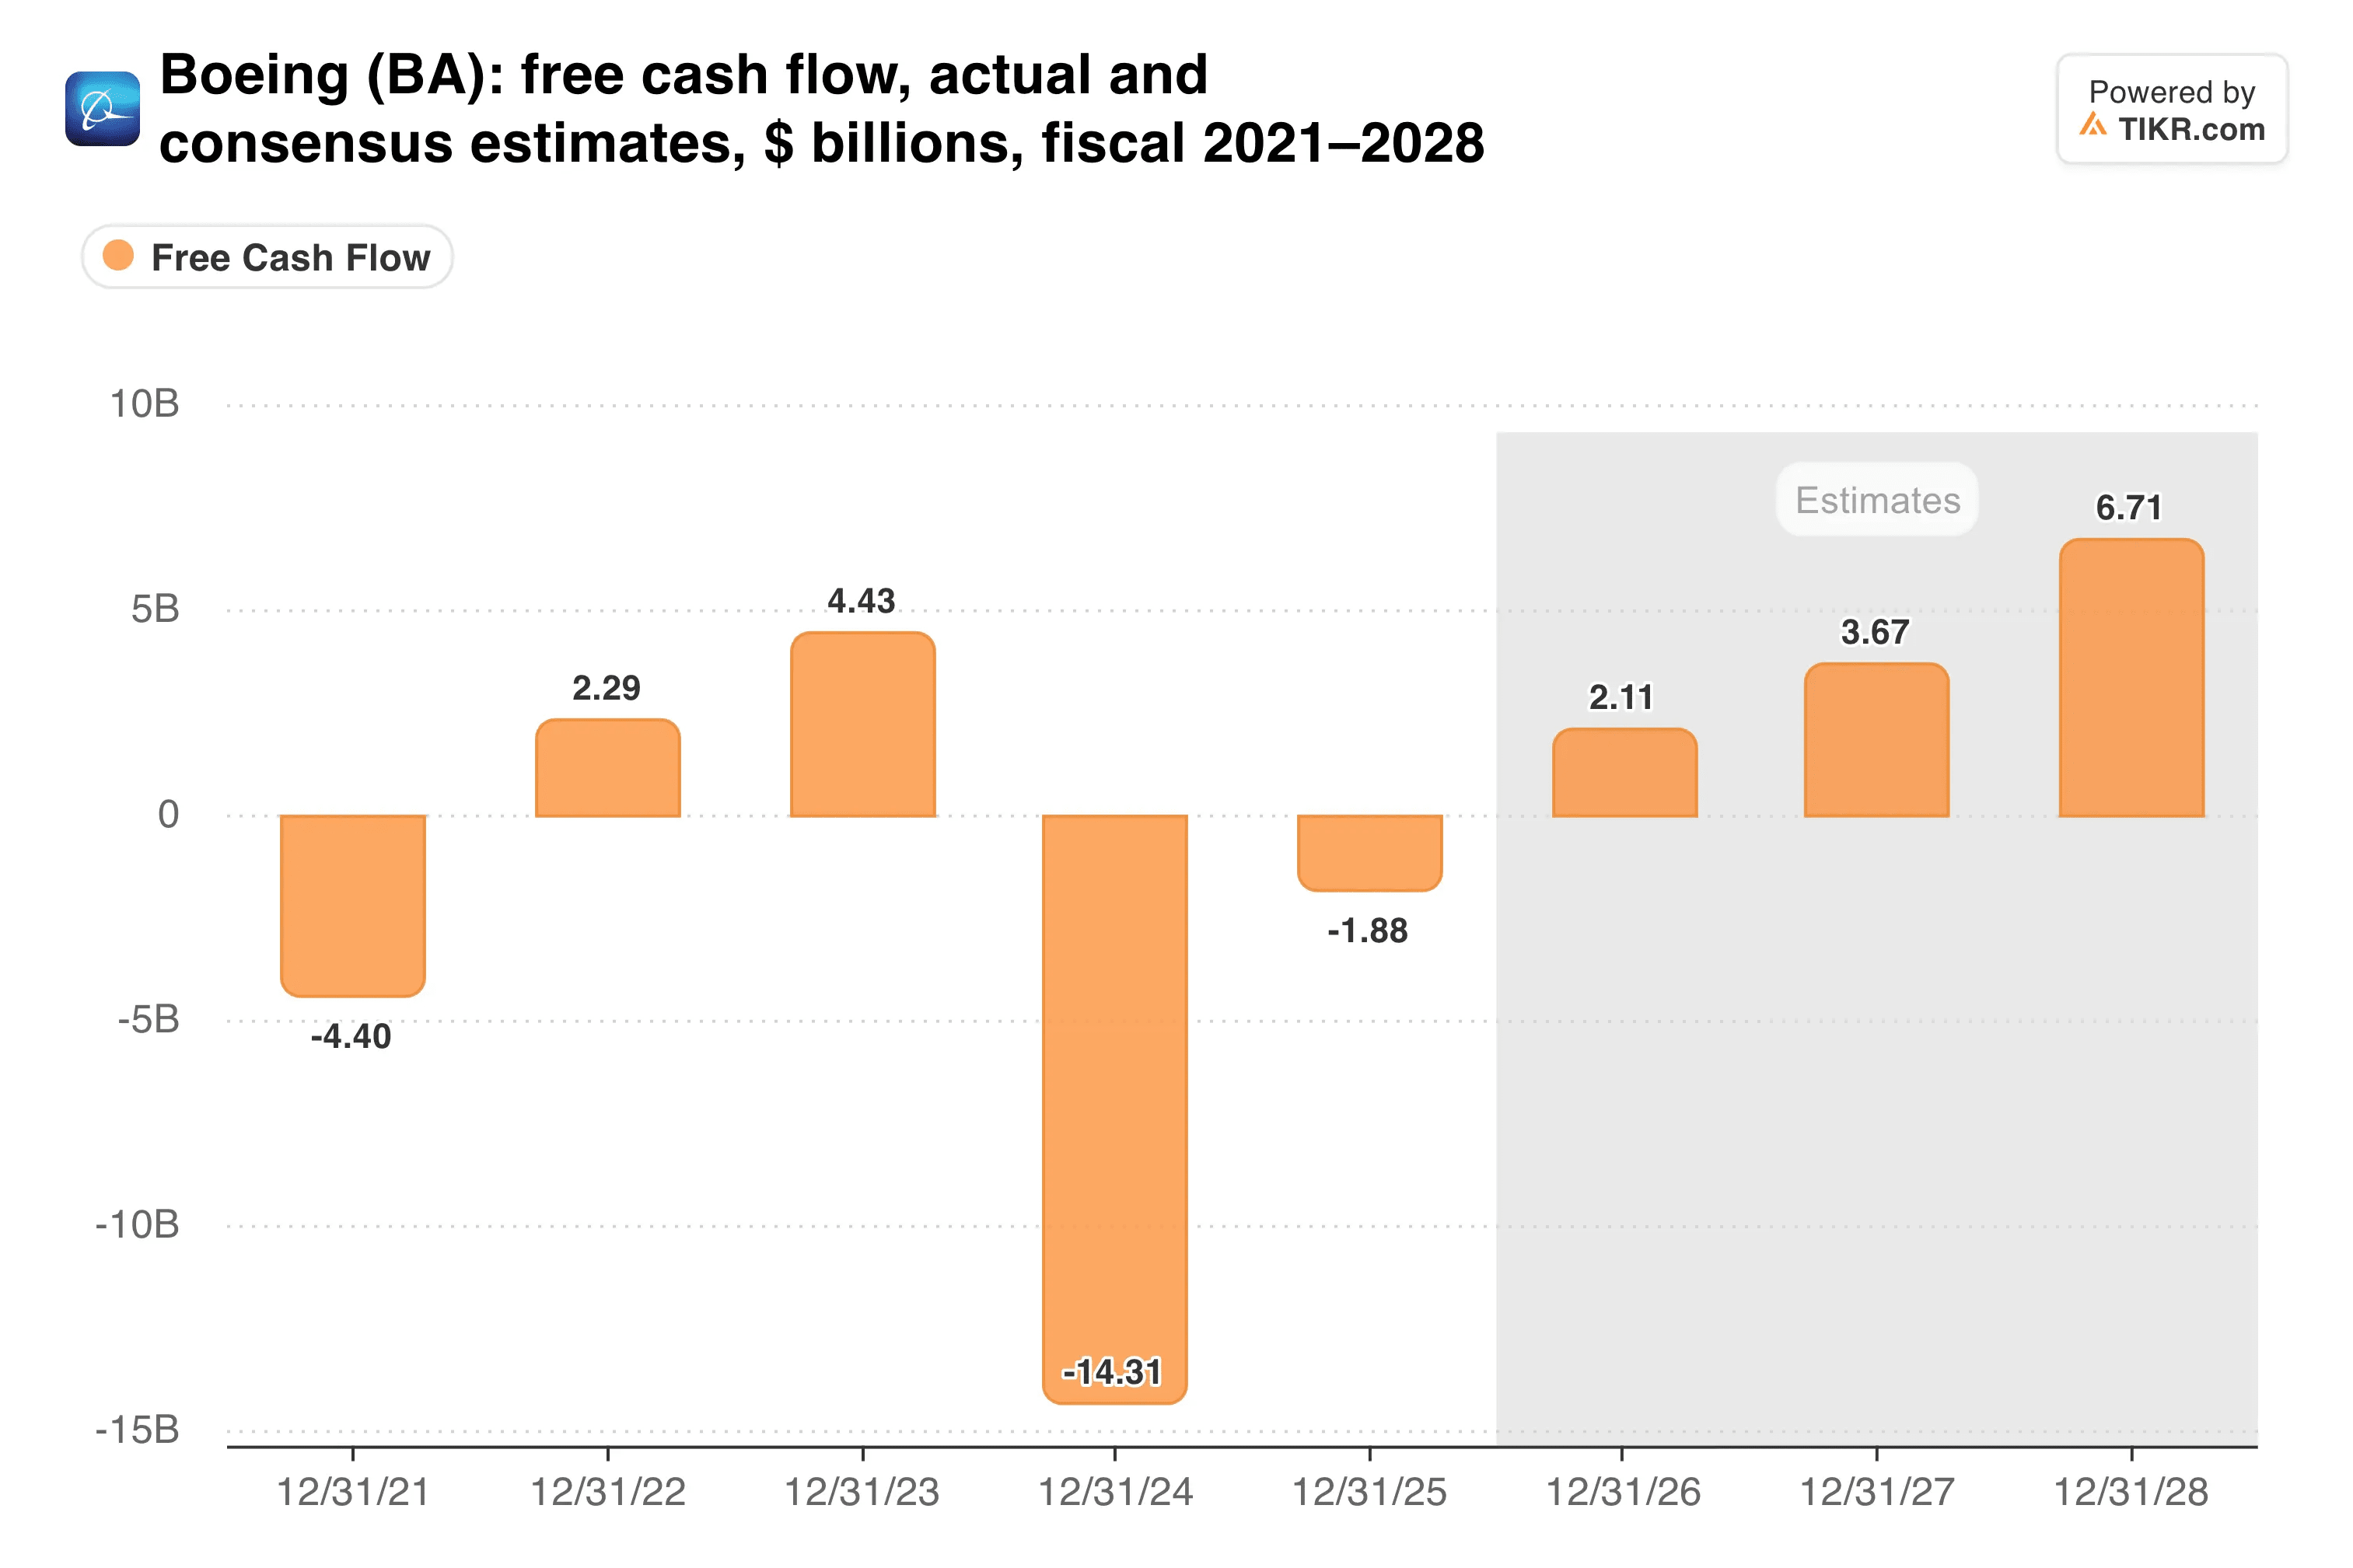
第三季度自由现金流转为正值,达到4.64亿美元,高于去年同期的2.38亿美元。这个数字包含了约7亿美元的司法部和解付款。
即便如此,波音在前九个月仍消耗了3.59亿美元现金。管理层现在预计2026年约为20亿美元,明年约为30亿美元。杰富瑞分析师希拉·卡亚奥卢指出,2027年的数字远低于华尔街此前的模型预测。
分析师们仍然预计未来将出现大幅攀升...
资产负债表提供的缓冲空间很小,债务为459亿美元,而现金和证券为207亿美元。
我的看法:处于52周低点的波音看起来很诱人,因为积压订单是真实的,而且国防业务正在改善。但每一项复苏计划都在不断推迟,在相信2027年的数字之前,我希望看到一个季度干净利落的交付表现。在那之前,我会将其留在观察名单上并等待。
下一个考验是预计在1月下旬公布的第四季度业绩。这将显示波音是否达到了其约20亿美元的现金目标,以及737生产线距离月产47架还有多远。
那么波音股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到波音可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端上的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!