核心要点
- 英特尔股价上涨8%,此前CEO陈立武表示其已签署首个外部18A制程客户,良率达到70%。
- 这是迄今为止英特尔晶圆代工业务能够赢得外部业务的最佳证据。
- 陈立武表示英特尔无法满足AI需求,如果其增加产能,微软和ASML将受益。
- 该股交易价格远高于2023年之前的估值倍数,因此一个具名的14A客户才是真正的考验。
英特尔 (INTC) 终于为其18A制程工艺找到了外部客户,这是其业务转型所依赖的芯片制造工艺。股价今日上涨8%。
"我们刚刚签署了第一个客户,"CEO陈立武周三在TomorrowX峰会上表示,但未透露客户名称。他还将微软 (MSFT)列为EMIB(其最先进封装技术)的首个公开客户。而18A的胜利对ASML (ASML)来说也是个好消息。
良率达70%,晶圆厂有待填满
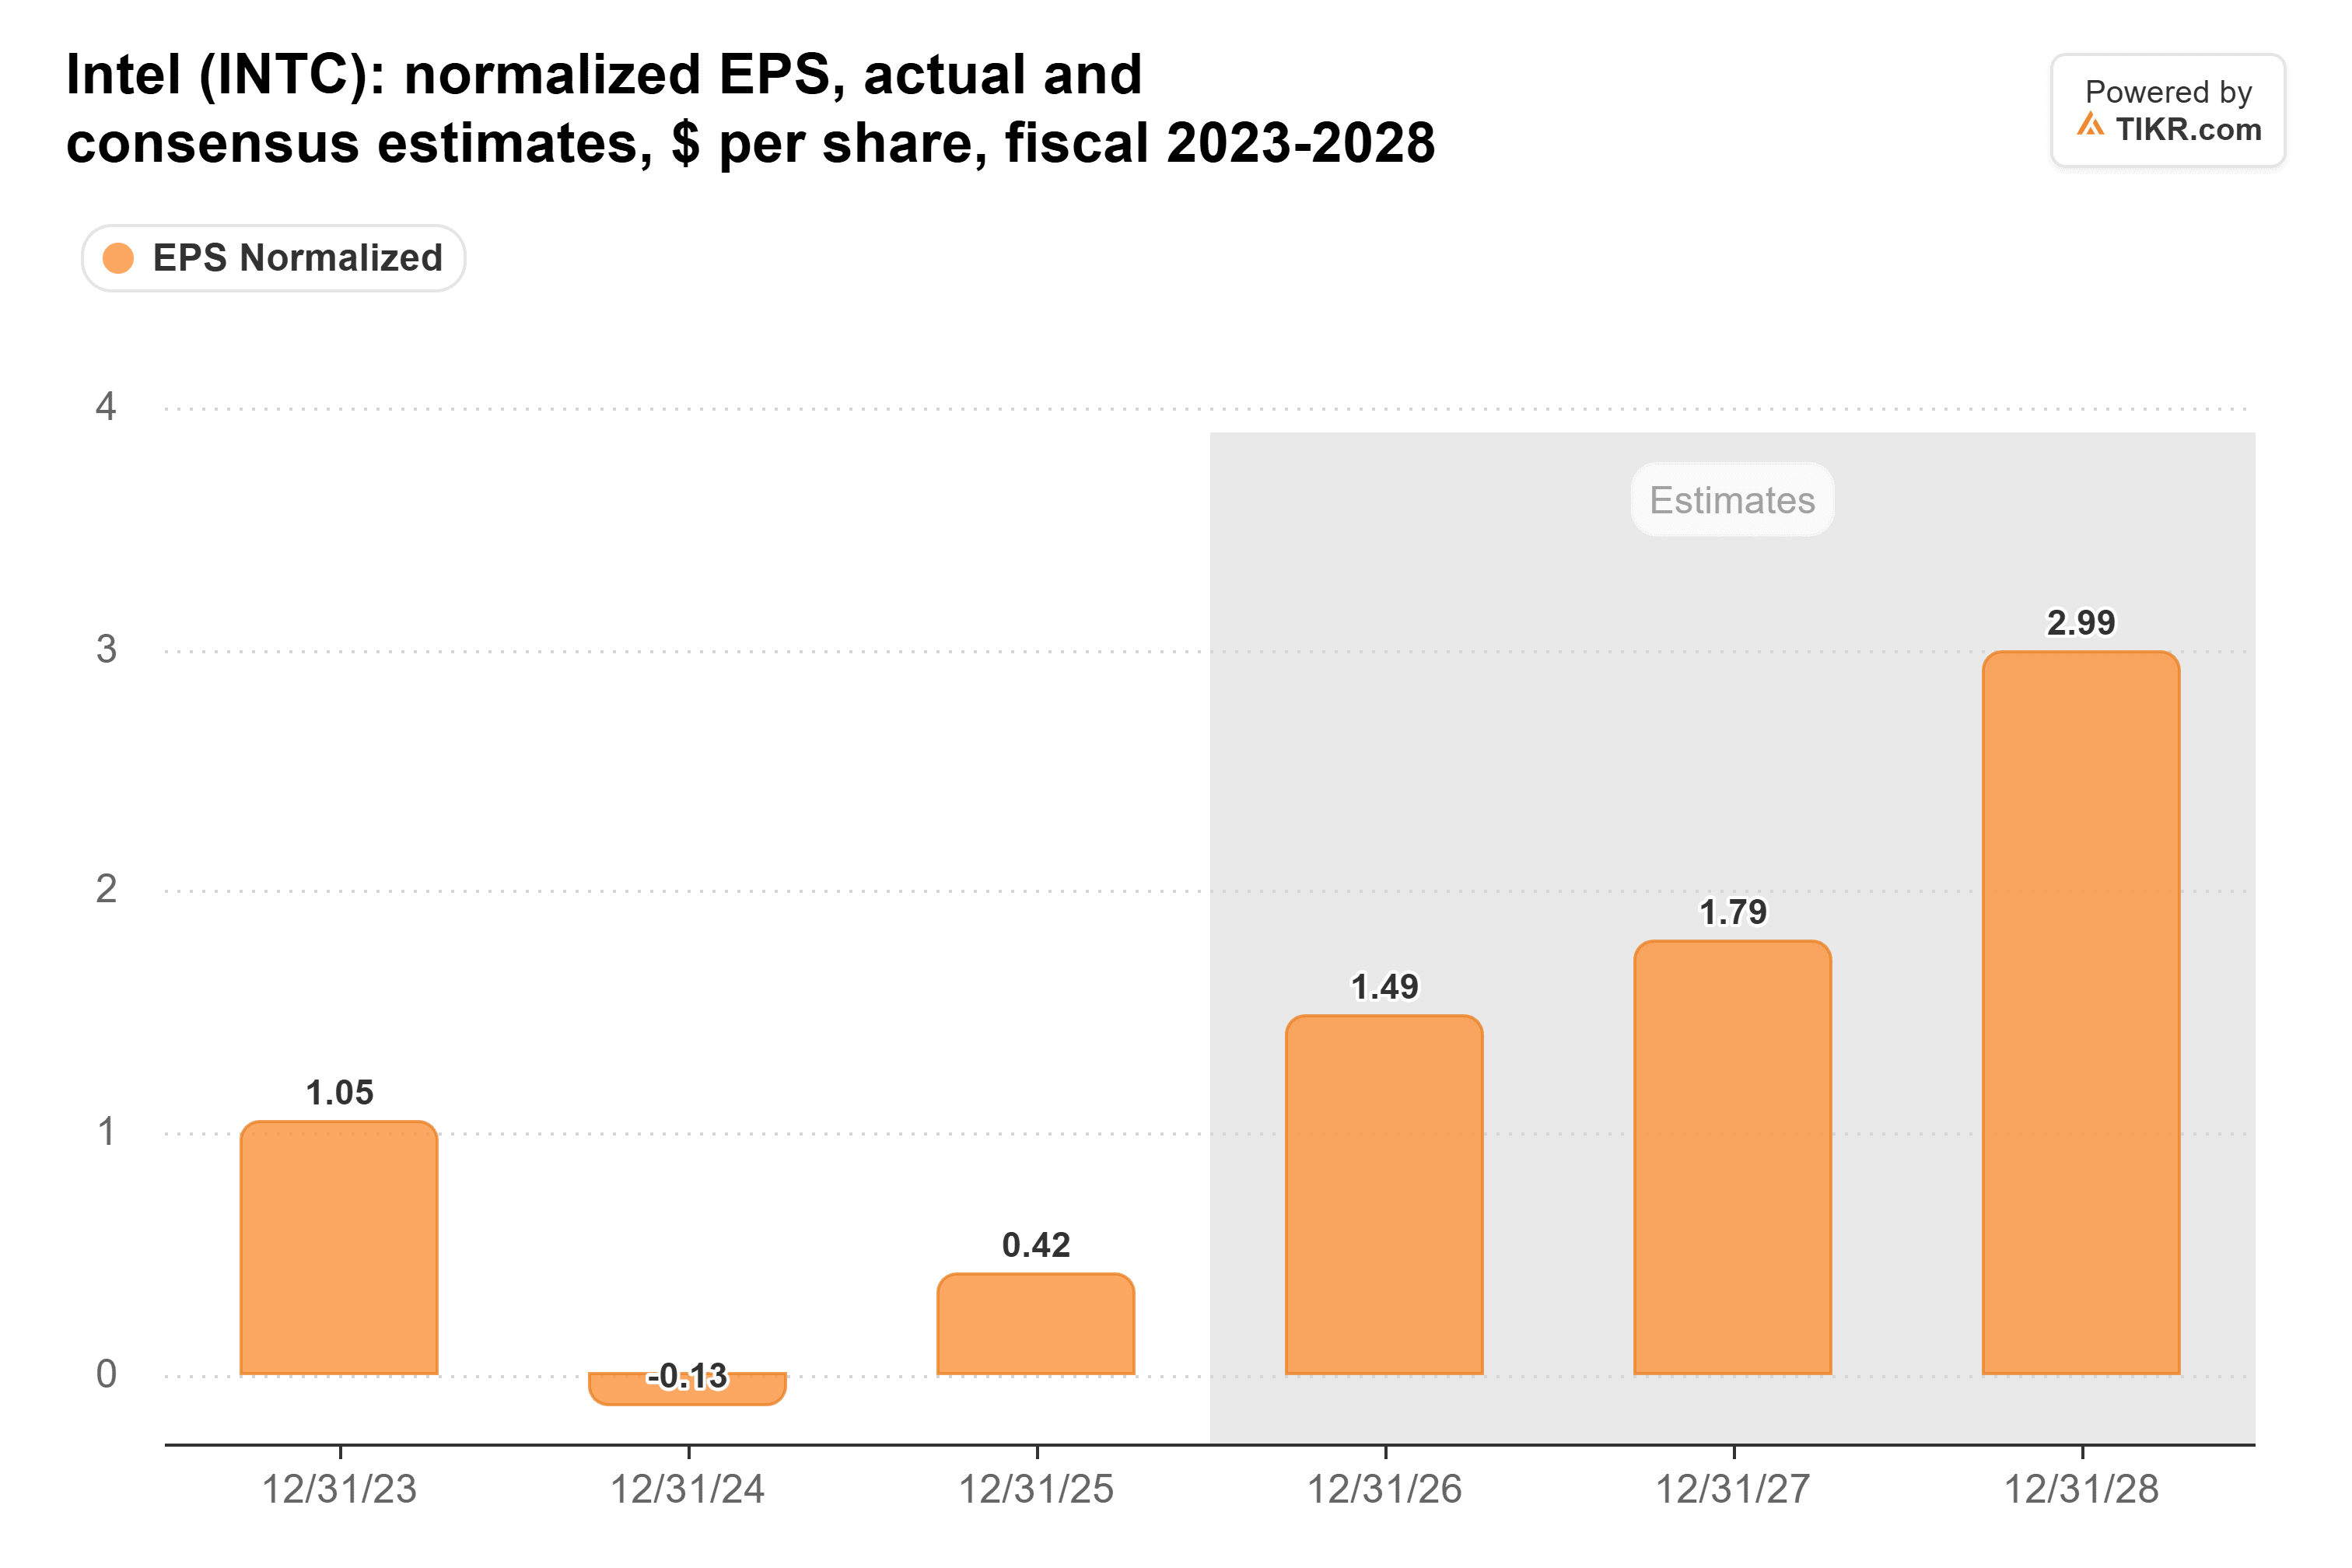
陈立武将18A良率定为70%,而英特尔需要这些业务:从2022年到2025年,其资本支出每年都超过运营现金流,第二季度外部代工收入仅为2.93亿美元。分析师预计,从今年到2028年,其正常化每股收益将大致翻倍。
英特尔产能不足
关于AI需求,陈立武表示:"我就是供应不上。"这与10月份的业绩指引相符,该指引将第四季度收入定在至少比预期低10亿美元,部分原因是以色列晶圆厂停产和基板短缺。
微软也想要产能。Creative Strategies分析师Ben Bajarin在猜测18A客户时告诉CNBC,"亚马逊、微软和谷歌在台积电为其CPU雄心获取产能方面遇到困难。"随着Azure收入在9月季度增长48%,微软有充分理由希望有第二家芯片供应商。
ASML今日上涨3%,该公司在10月份表示,其2027年和2028年的计划供应将无法完全满足需求。英特尔已经在部分18A产线上运行其High NA机器,而台积电计划到2030年才进行批量使用,因此更繁忙的英特尔代工厂使这些订单更有可能维持。
TIKR追踪了49位分析师对英特尔的看法。有多少人给出"买入"评级?
查看英特尔买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期,全部集中在一处。超过50万投资者使用TIKR研究像这样的股票。查看英特尔的分析师评级
估值已反映复苏预期
英特尔的远期市盈率低于其五年平均水平。
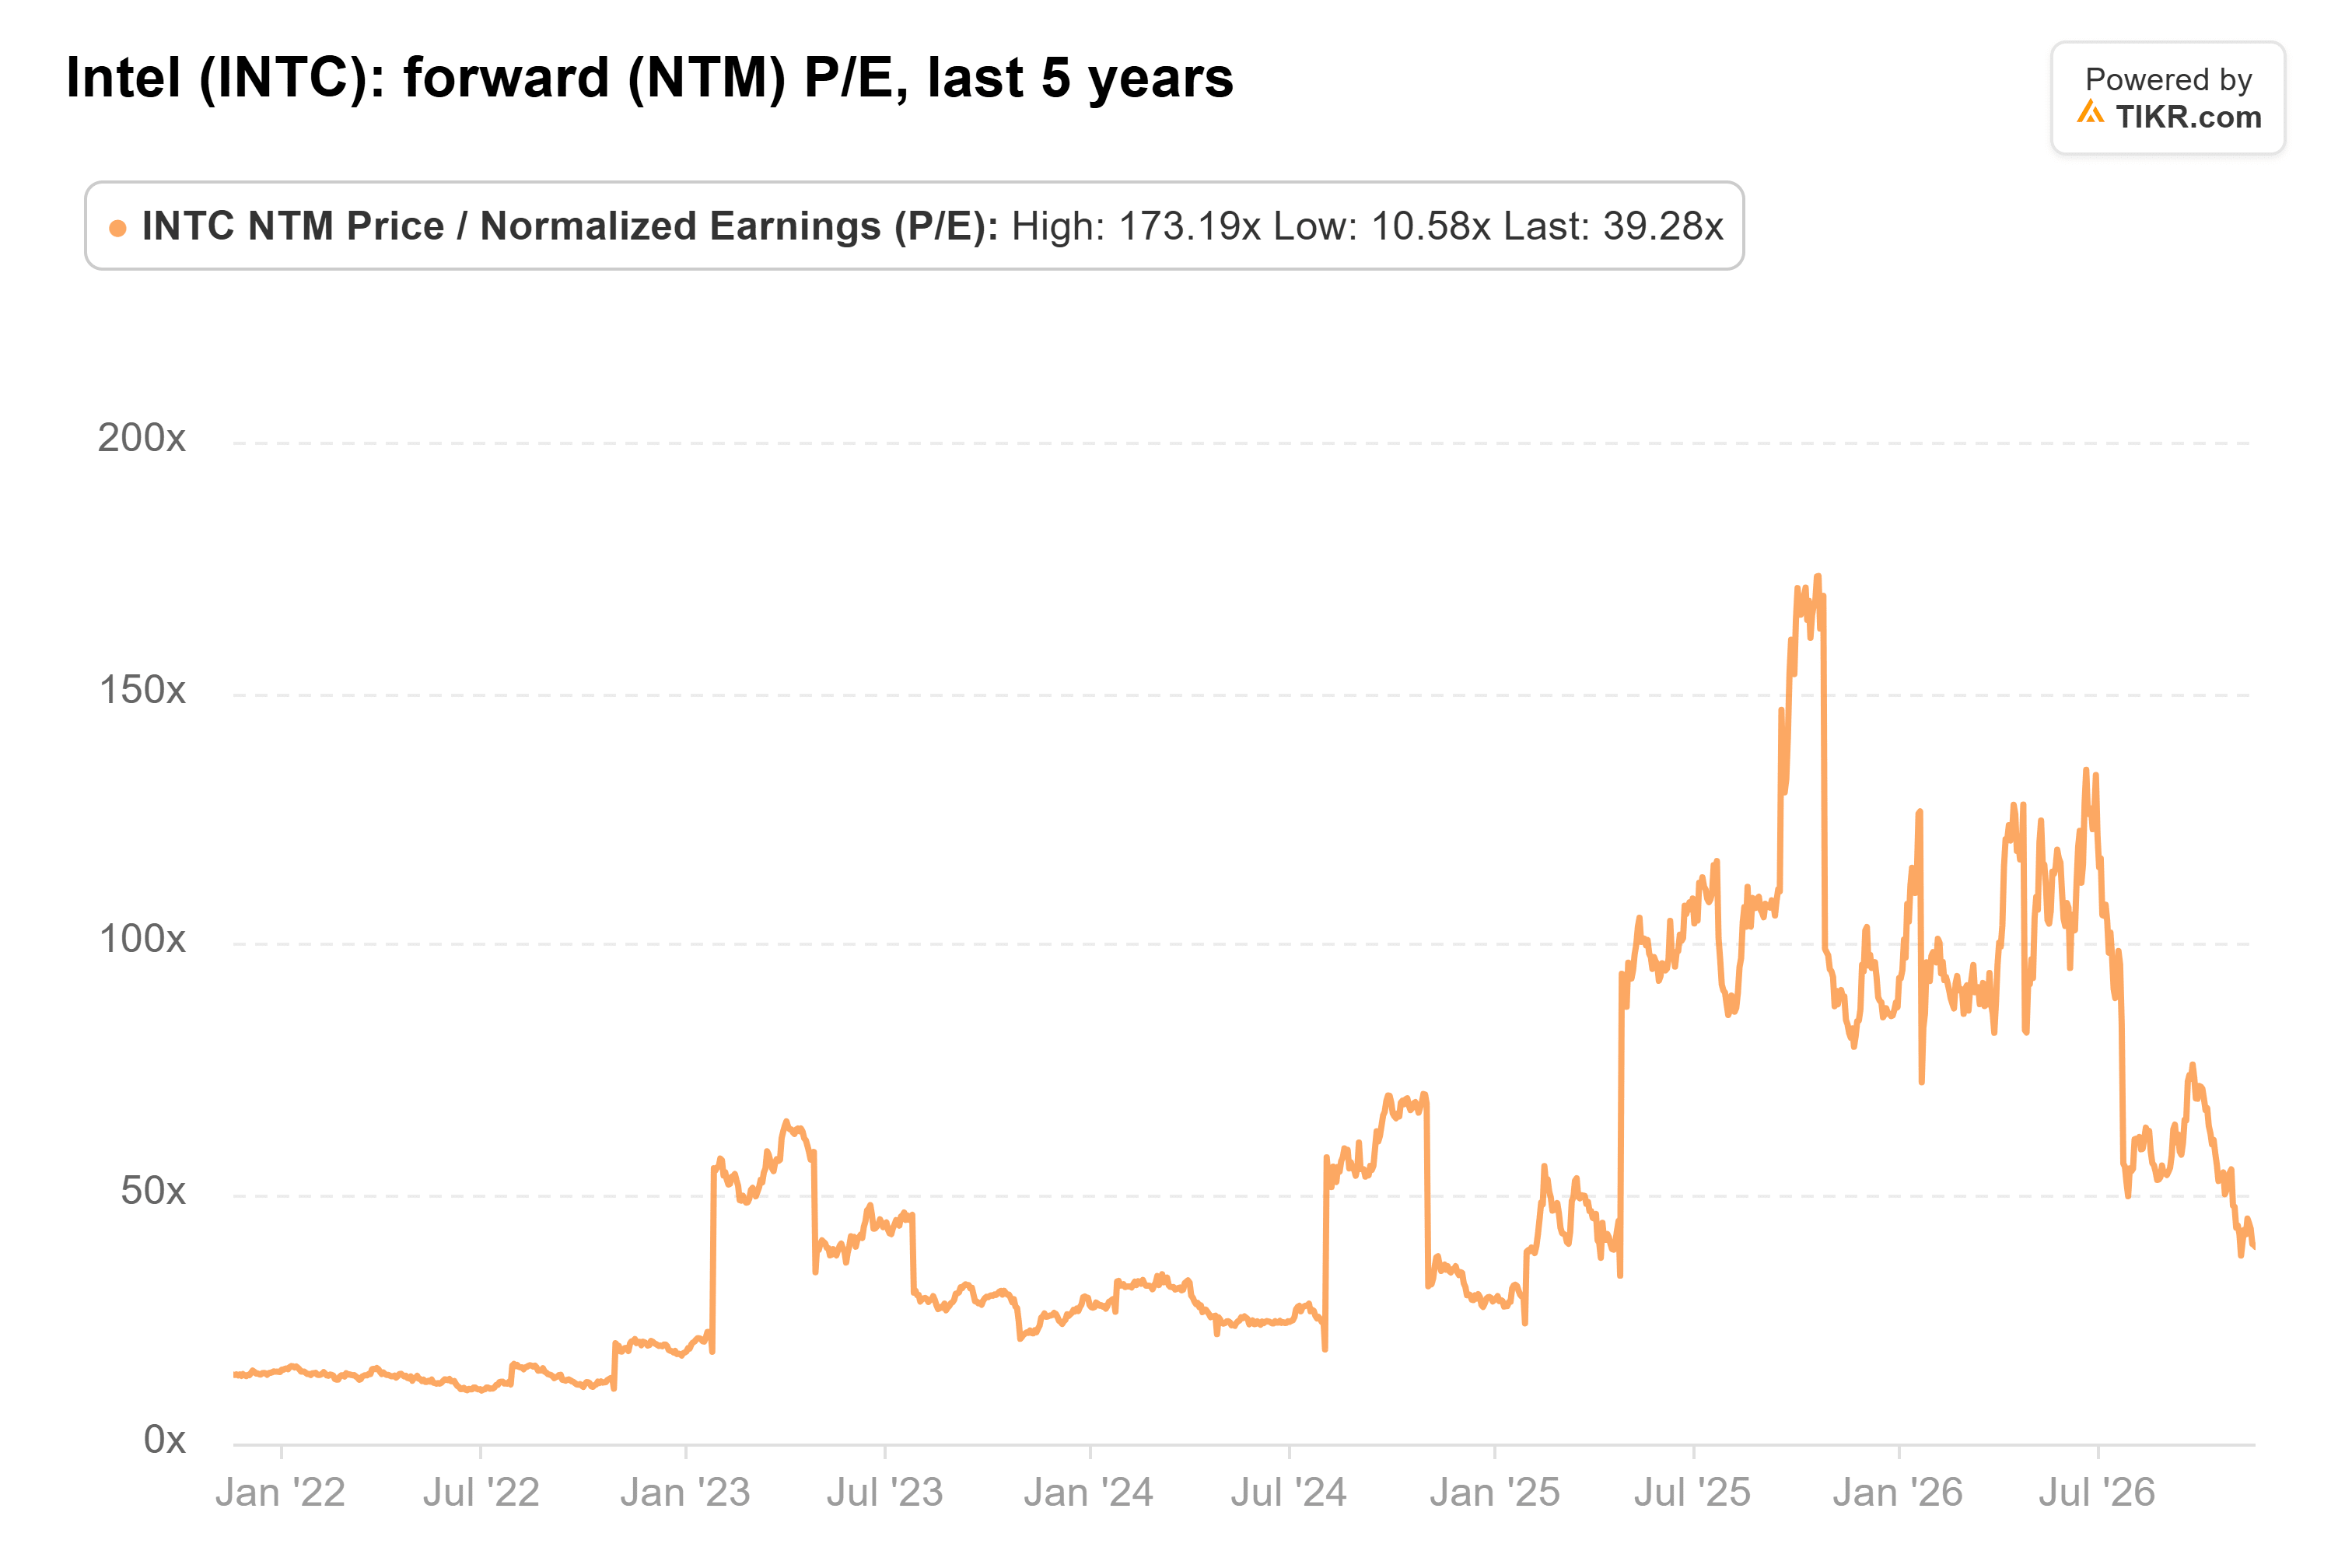
上次收盘时为39倍,今日上涨后约为42倍。但51倍的平均值被英特尔几乎不盈利的年份所抬高;从2014年到2022年,其交易市盈率大约在10倍到18倍之间。
我宁愿拥有一家产能不足的芯片制造商,也不愿拥有一家产品卖不出去的。但以约42倍的市盈率计算,该股的估值已反映复苏预期,而一个未具名的客户并不能证明这一点。管理层预计外部客户将在2027年中期之前承诺14A设计,而一个具名且有量产订单的客户才能证明。
那么英特尔股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英特尔可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!