核心要点
- 在Anthropic上市当天,BMO Capital Markets将Bloom Energy股票评级上调至"跑赢大盘",其股价随后上涨6%。
- 曾是怀疑者的BMO,现在看好Bloom的合同保护措施和里程碑付款,尽管其将目标价从260美元下调至230美元。
- Nebius的项目支持了BMO的观点,而Oracle的2.8吉瓦订单将大规模检验Bloom的合同条款。
- BMO的目标价约为分析师2028年盈利预期的28倍,而Bloom明年初发布的2027年业绩指引将是下一个考验。
Bloom Energy (BE) 的股价今早跳涨6%,此前长期持怀疑态度的BMO Capital Markets将其评级从"与大盘持平"上调至"跑赢大盘"。
此次评级调整背后有两个客户。一个是Nebius Group (NBIS),BMO称其部署是Bloom能够执行的新证据。另一个是Oracle (ORCL),其2.8吉瓦的订单将大规模检验Bloom的合同条款。
TIKR追踪了29位分析师对Bloom Energy的看法。有多少人给出"买入"评级?
在一个地方查看Bloom Energy的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Bloom Energy的分析师评级
是什么改变了BMO的看法
BMO曾怀疑Bloom能否大规模执行,并在电网和涡轮机供应改善的情况下保持自身优势。分析师Ameet Thakkar现在指出了近期的执行情况、更便宜的股价以及像Nebius这样的大型项目。与管理层的会面也让BMO对Bloom的合同保护措施及其基于里程碑的客户付款方式感到更加放心。
里程碑计费也是为什么合同资产从2025年底的2.412亿美元跃升至9月30日的8.586亿美元。这也是其创纪录的第三季度烧掉1.81亿美元的一个重要原因。
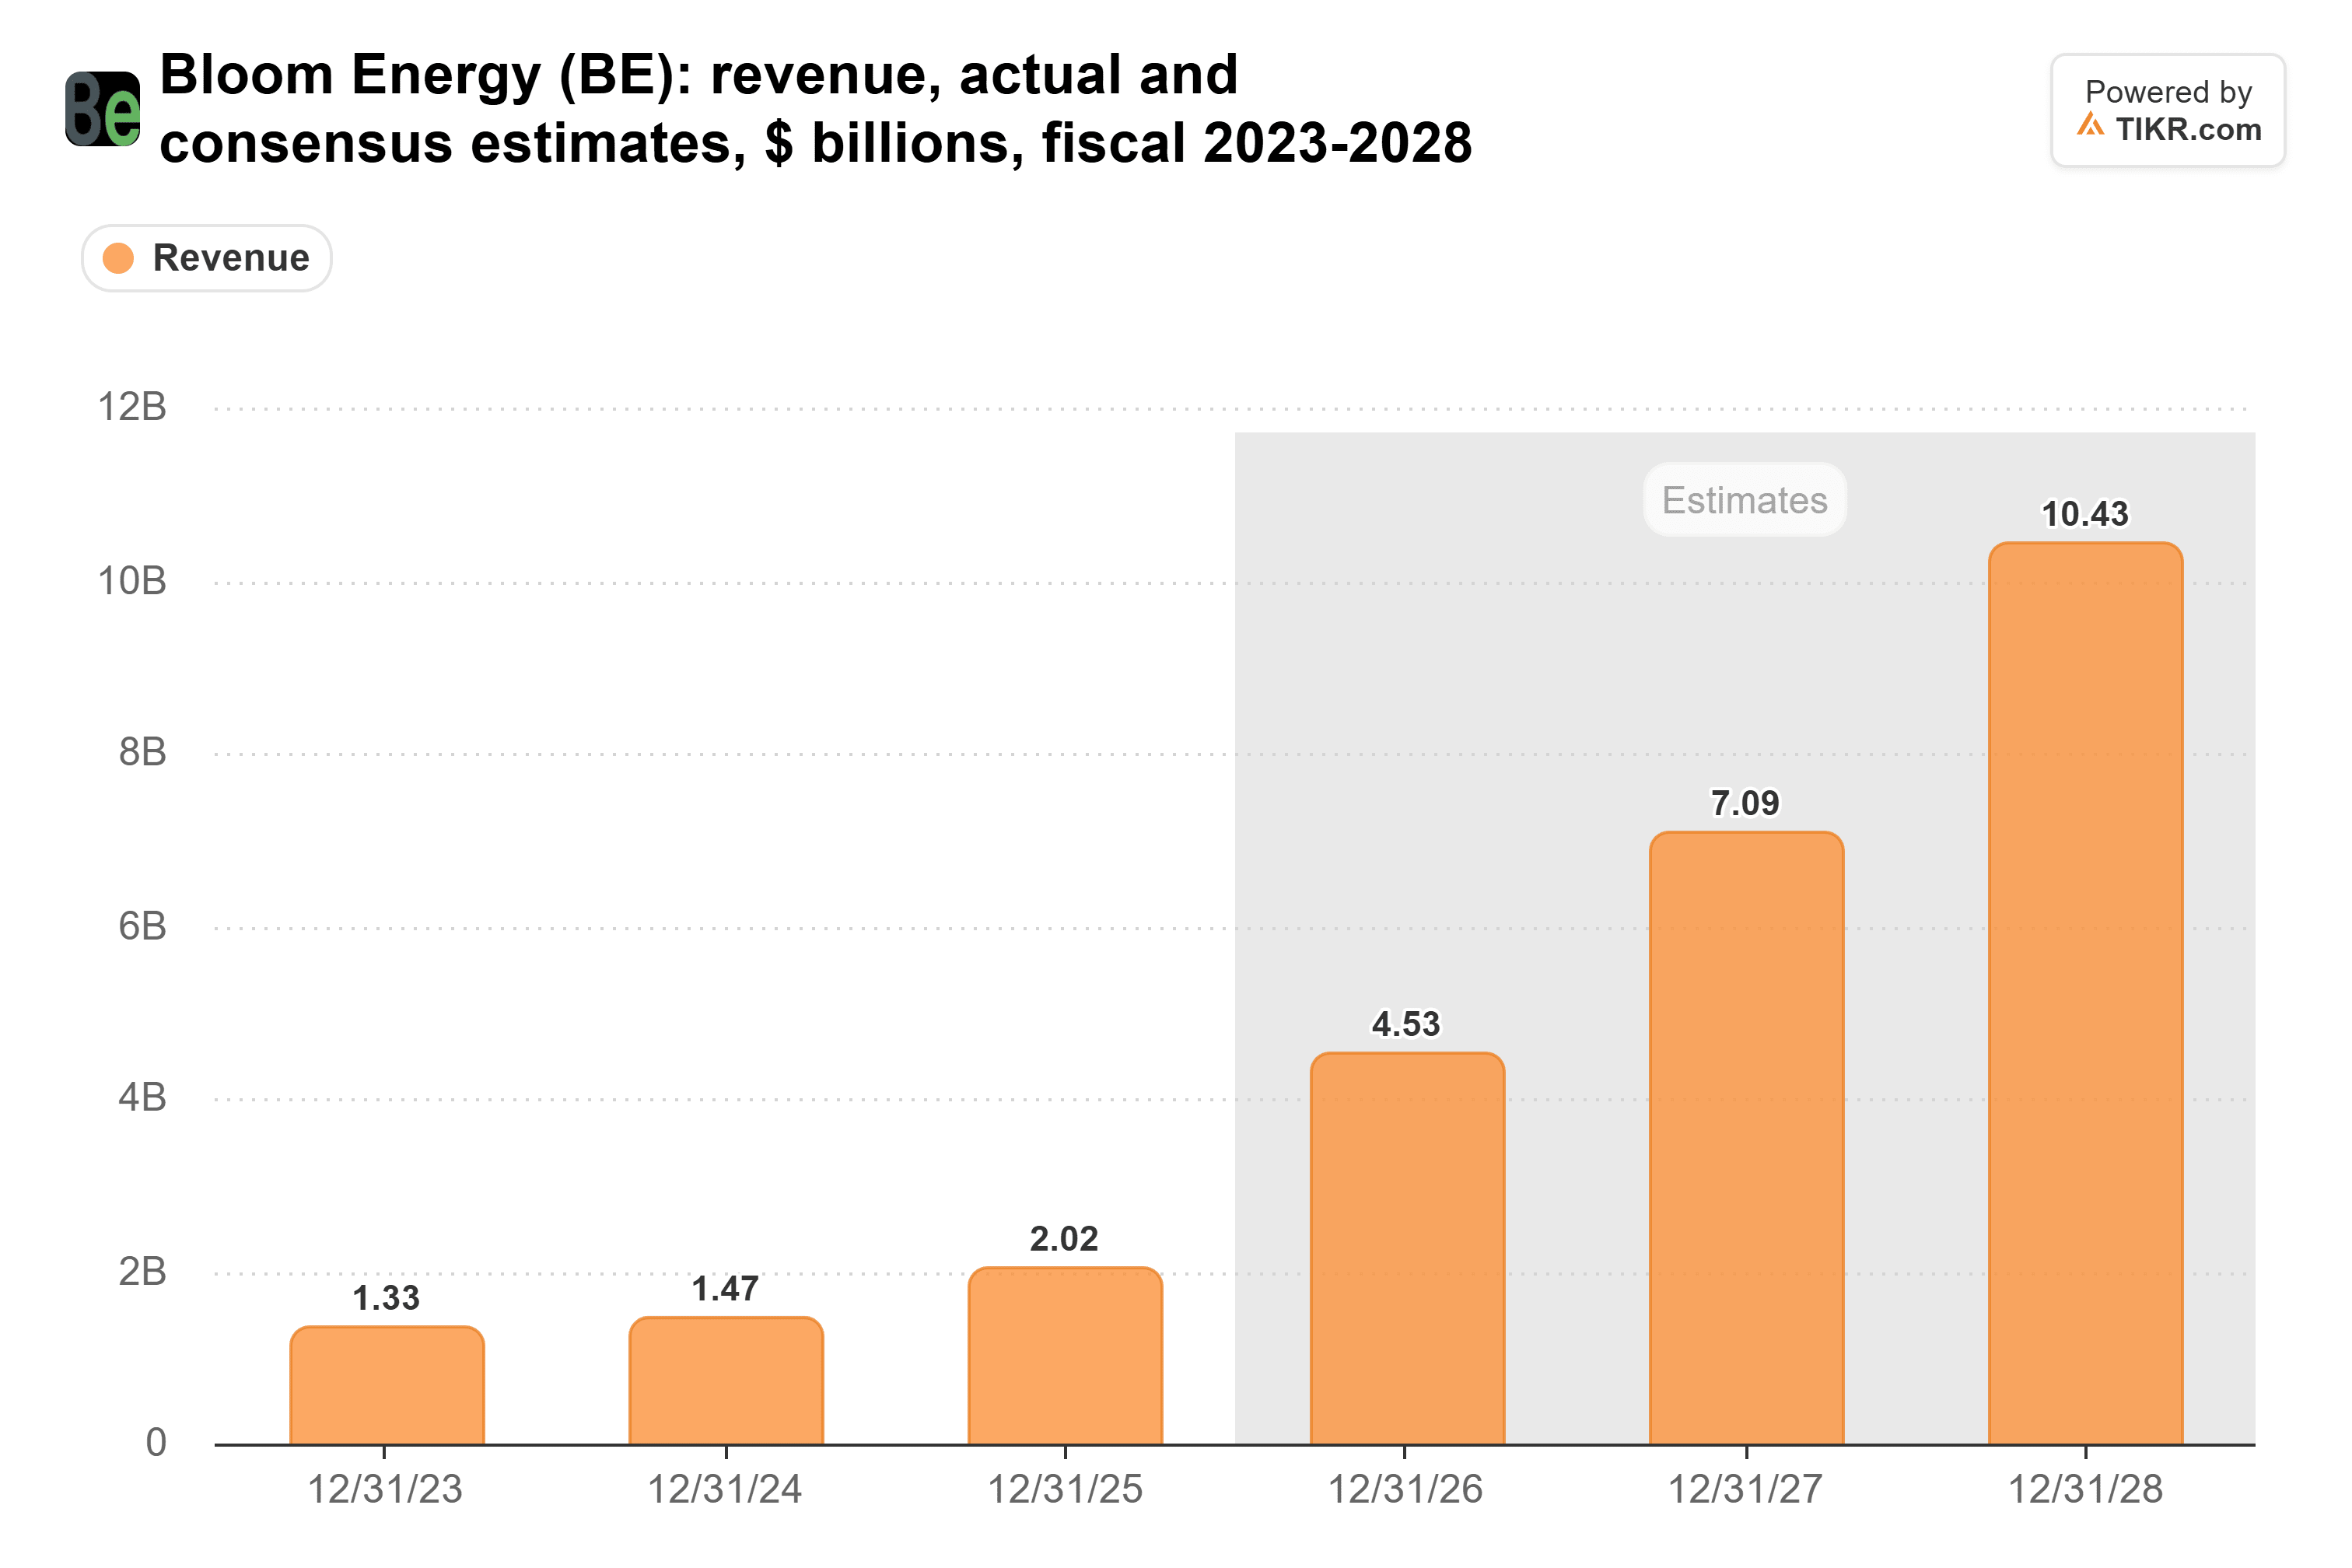
即使目标价下调,BMO仍预计2027年收入将达到78.8亿美元,比市场普遍预期高出约11%:
Nebius和Oracle必须兑现承诺
Nebius第三季度收入从一年前的1.461亿美元增至9.808亿美元。它需要快速获得电力以将其GPU转化为收入,而快速供电正是Bloom所销售的。其下一次报告(可能在2月中旬)将显示这一建设是否仍在按计划进行。
Oracle是更大的问题。在截至8月31日的季度中,其自由现金流为负50亿美元,并出售了200亿美元的股票以帮助支付其数据中心费用。其12月10日的报告将显示其是否继续保持Bloom交易所需的支出速度。
BMO的230美元目标价显得保守
即使在目标价下调后,BMO的目标价仍低于分析师284美元的平均值:
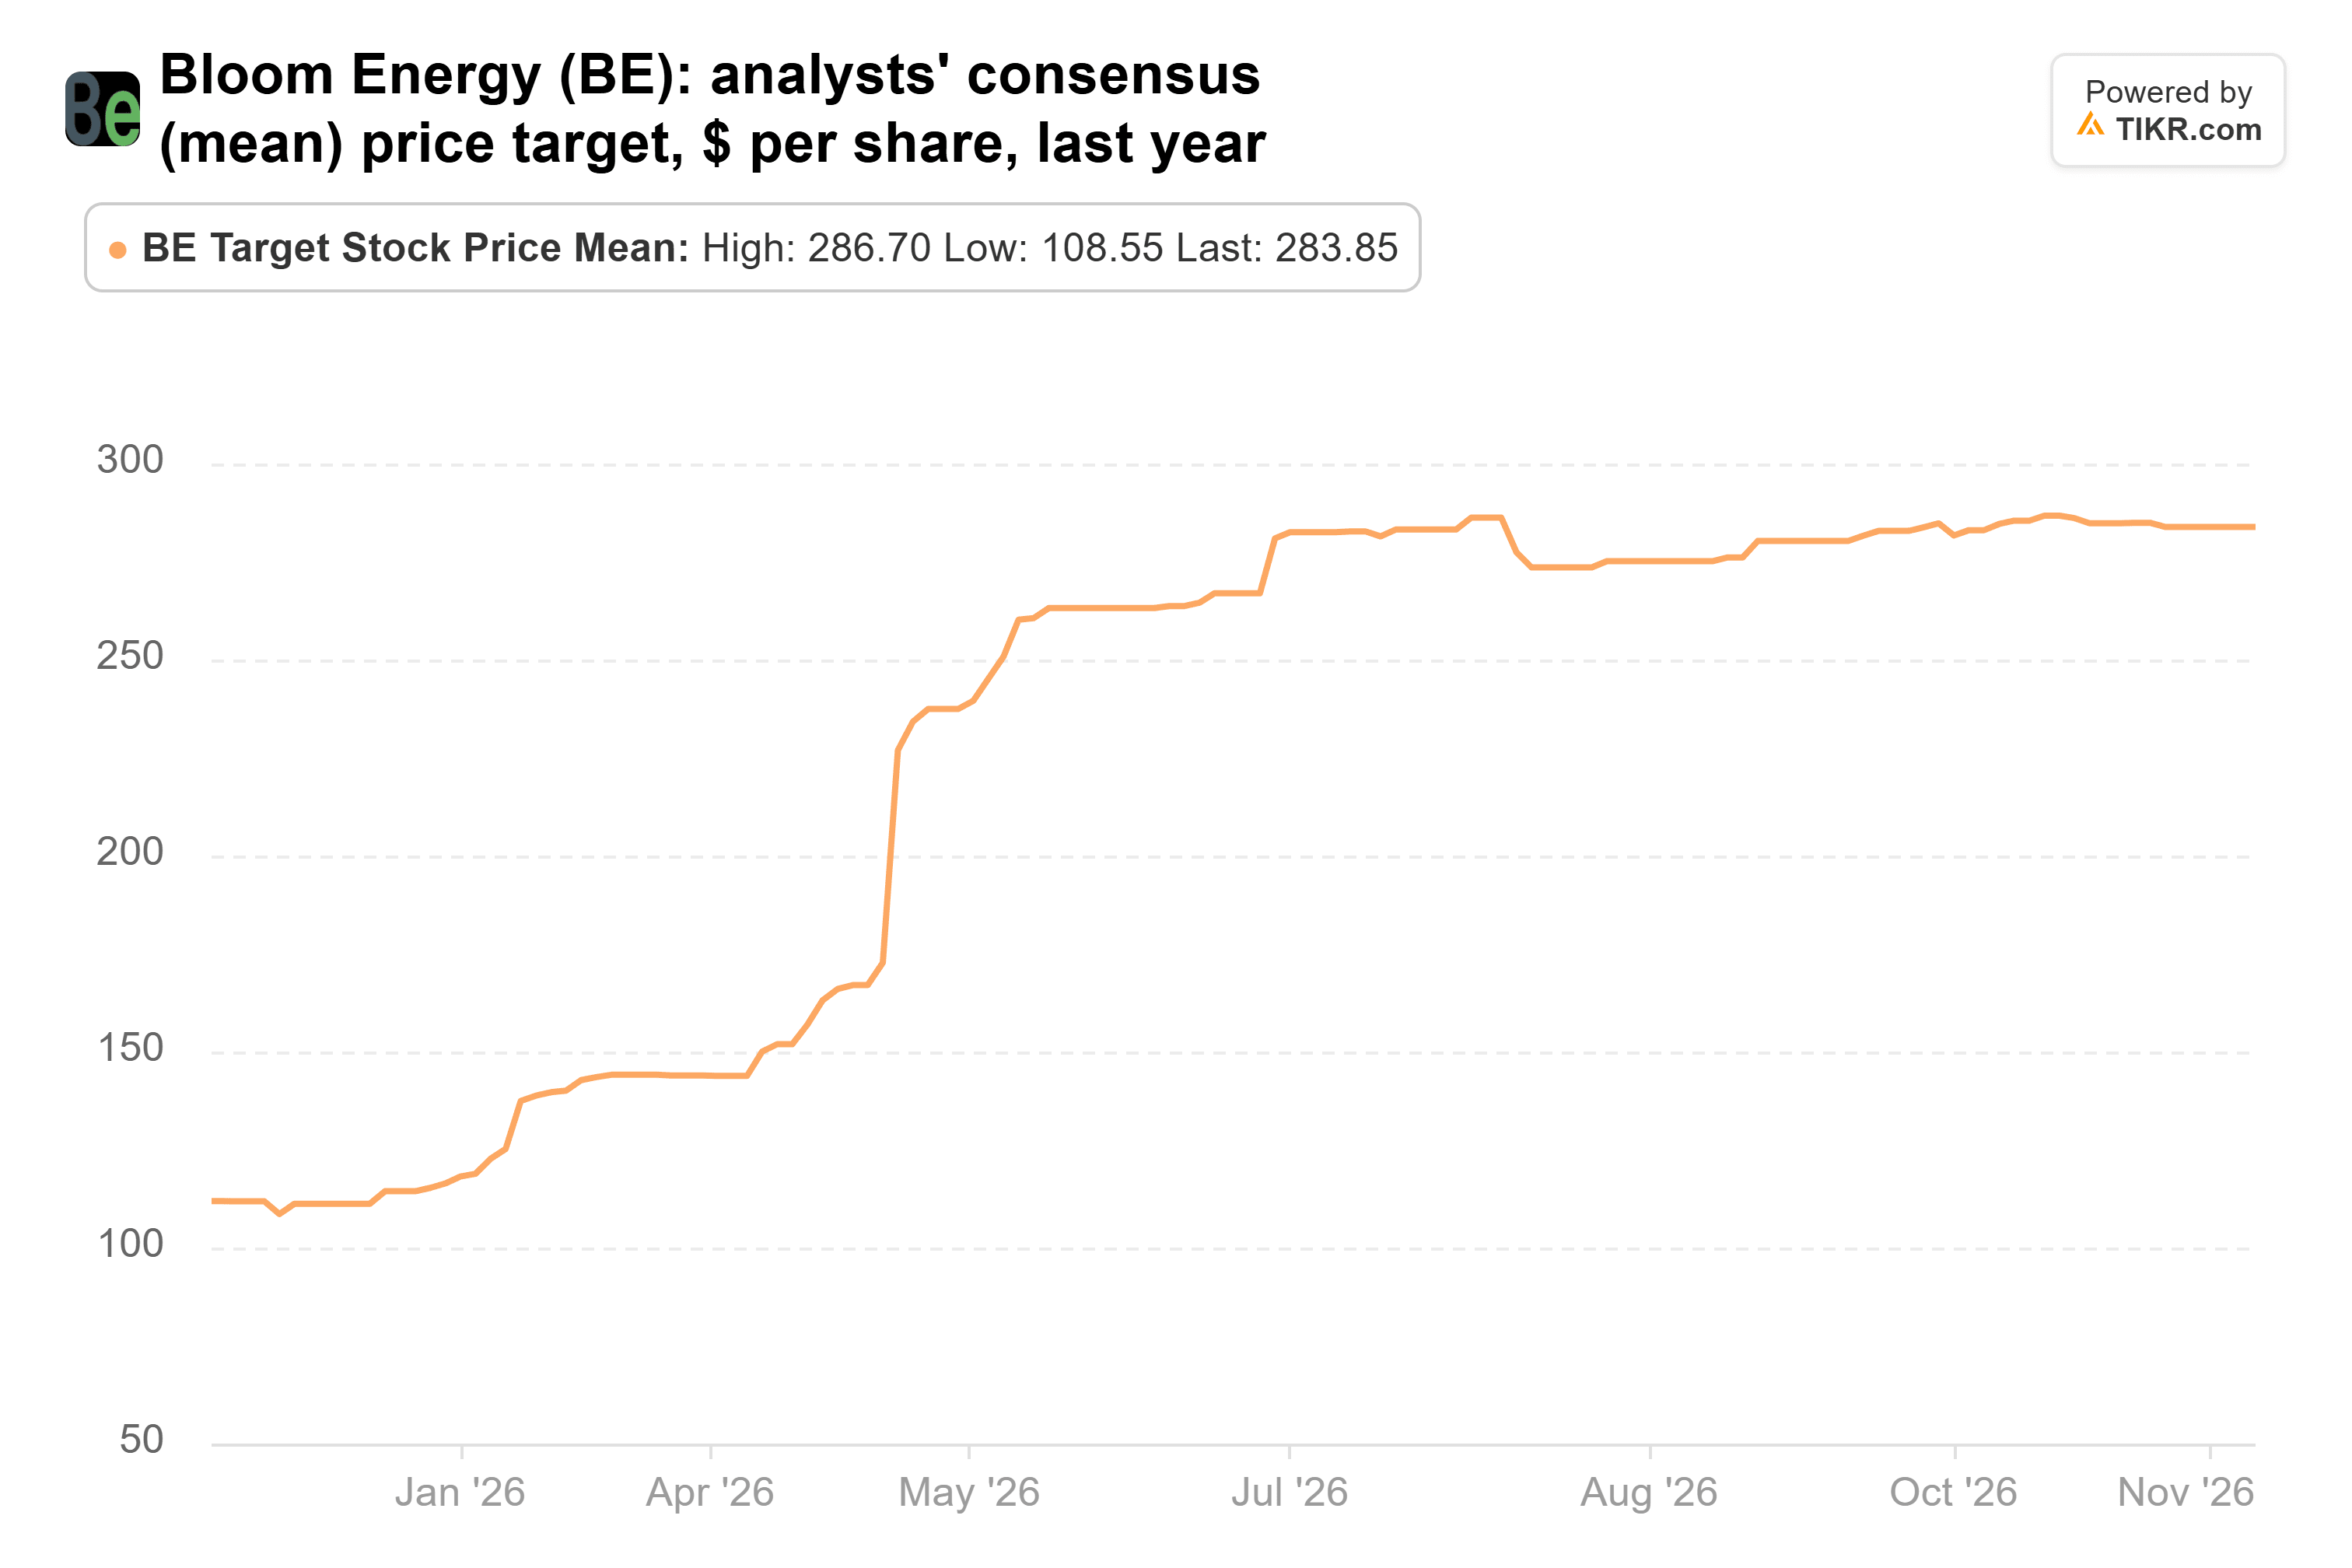
根据我们的计算,230美元大约是分析师预计Bloom在2028年每股盈利8.24美元的28倍。这低于29倍,而29倍是Bloom自2023年9月以来任何季度末的最低远期市盈率。因此,BMO的评级调整不需要更高的估值倍数,只需要预期能够保持不变。
主要风险是客户集中度。两个客户贡献了Bloom第三季度收入的69%,因此任何一个项目的延迟都会迅速显现出来。
在我看来,BMO改变看法是正确的,其目标价是保守的。Bloom的第四季度报告预计在明年初发布。其2027年业绩指引应随之公布,如果指引接近70.9亿美元的市场普遍预期,将支持此次评级上调。
那么Bloom Energy股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Bloom Energy可能的价值。可以从华尔街的一致预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!