核心要点
- 联合健康集团 (UNH) 在CMS提议扩大Medicare Advantage审计范围的新规后,一周内下跌了14%。
- 哈门那 (HUM) 对Medicare Advantage业务敞口大得多,以及CVS健康 (CVS) 也因同一规则而遭到抛售。
- CMS估计,这些审计每年将在全行业范围内追回约90亿美元。
- 此次下跌幅度似乎超过了该规则可能给联合健康带来的成本,而年底前将发布的2027年业绩展望是下一个考验。
联合健康集团的股价在过去一周下跌了14%,主要原因是针对Medicare的一项拟议新规。
11月16日,医疗保险和医疗补助服务中心提议推出CRUSH规则,这是一项主要针对Medicare Advantage的反欺诈规则。
联合健康是该计划最大的保险商,因此领跌,哈门那和CVS健康也随之走低。
审计规则具有杀伤力
CMS将从一个合同中的图表样本中推断编码错误,并追溯至2018年支付年度。据估计,这将在全行业范围内每年追回约90亿美元。
联合健康尚未估算其份额。保险公司此前曾击败过类似规则:在哈门那提起诉讼后,德克萨斯州一名法官于2025年9月驳回了CMS的2023年版本。
此次只是一个提案,公开征求意见期至2027年1月19日。
哈门那面临的风险更大。在第三季度,其保险业务收取的387亿美元保费中,有314亿美元来自Medicare Advantage,而来自CMS的保费占联合健康2025年收入的44%以上。
周三,参议员伊丽莎白·沃伦再次呼吁拆分CVS、联合健康和信诺。
CVS旗下由安泰运营的医疗保健福利部门第三季度调整后营业利润已增长近两倍,达到9.12亿美元。
TIKR追踪了26位分析师对联合健康的看法。有多少人给出“买入”评级?
查看对联合健康的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有信息尽在一处。超过50万投资者使用TIKR来研究此类股票。查看联合健康的分析师评级。
市场定价反映了比CMS明确说明的更大损害
在此事之前,业务正在恢复。第三季度,联合健康的医疗护理比率从89.9%降至88.4%。
管理层将其2026年调整后每股收益展望从19.50-20.00美元上调至至少20.50美元。市场共识预计其正常化每股收益将从2025年的16.35美元增长至2027年的23.33美元:
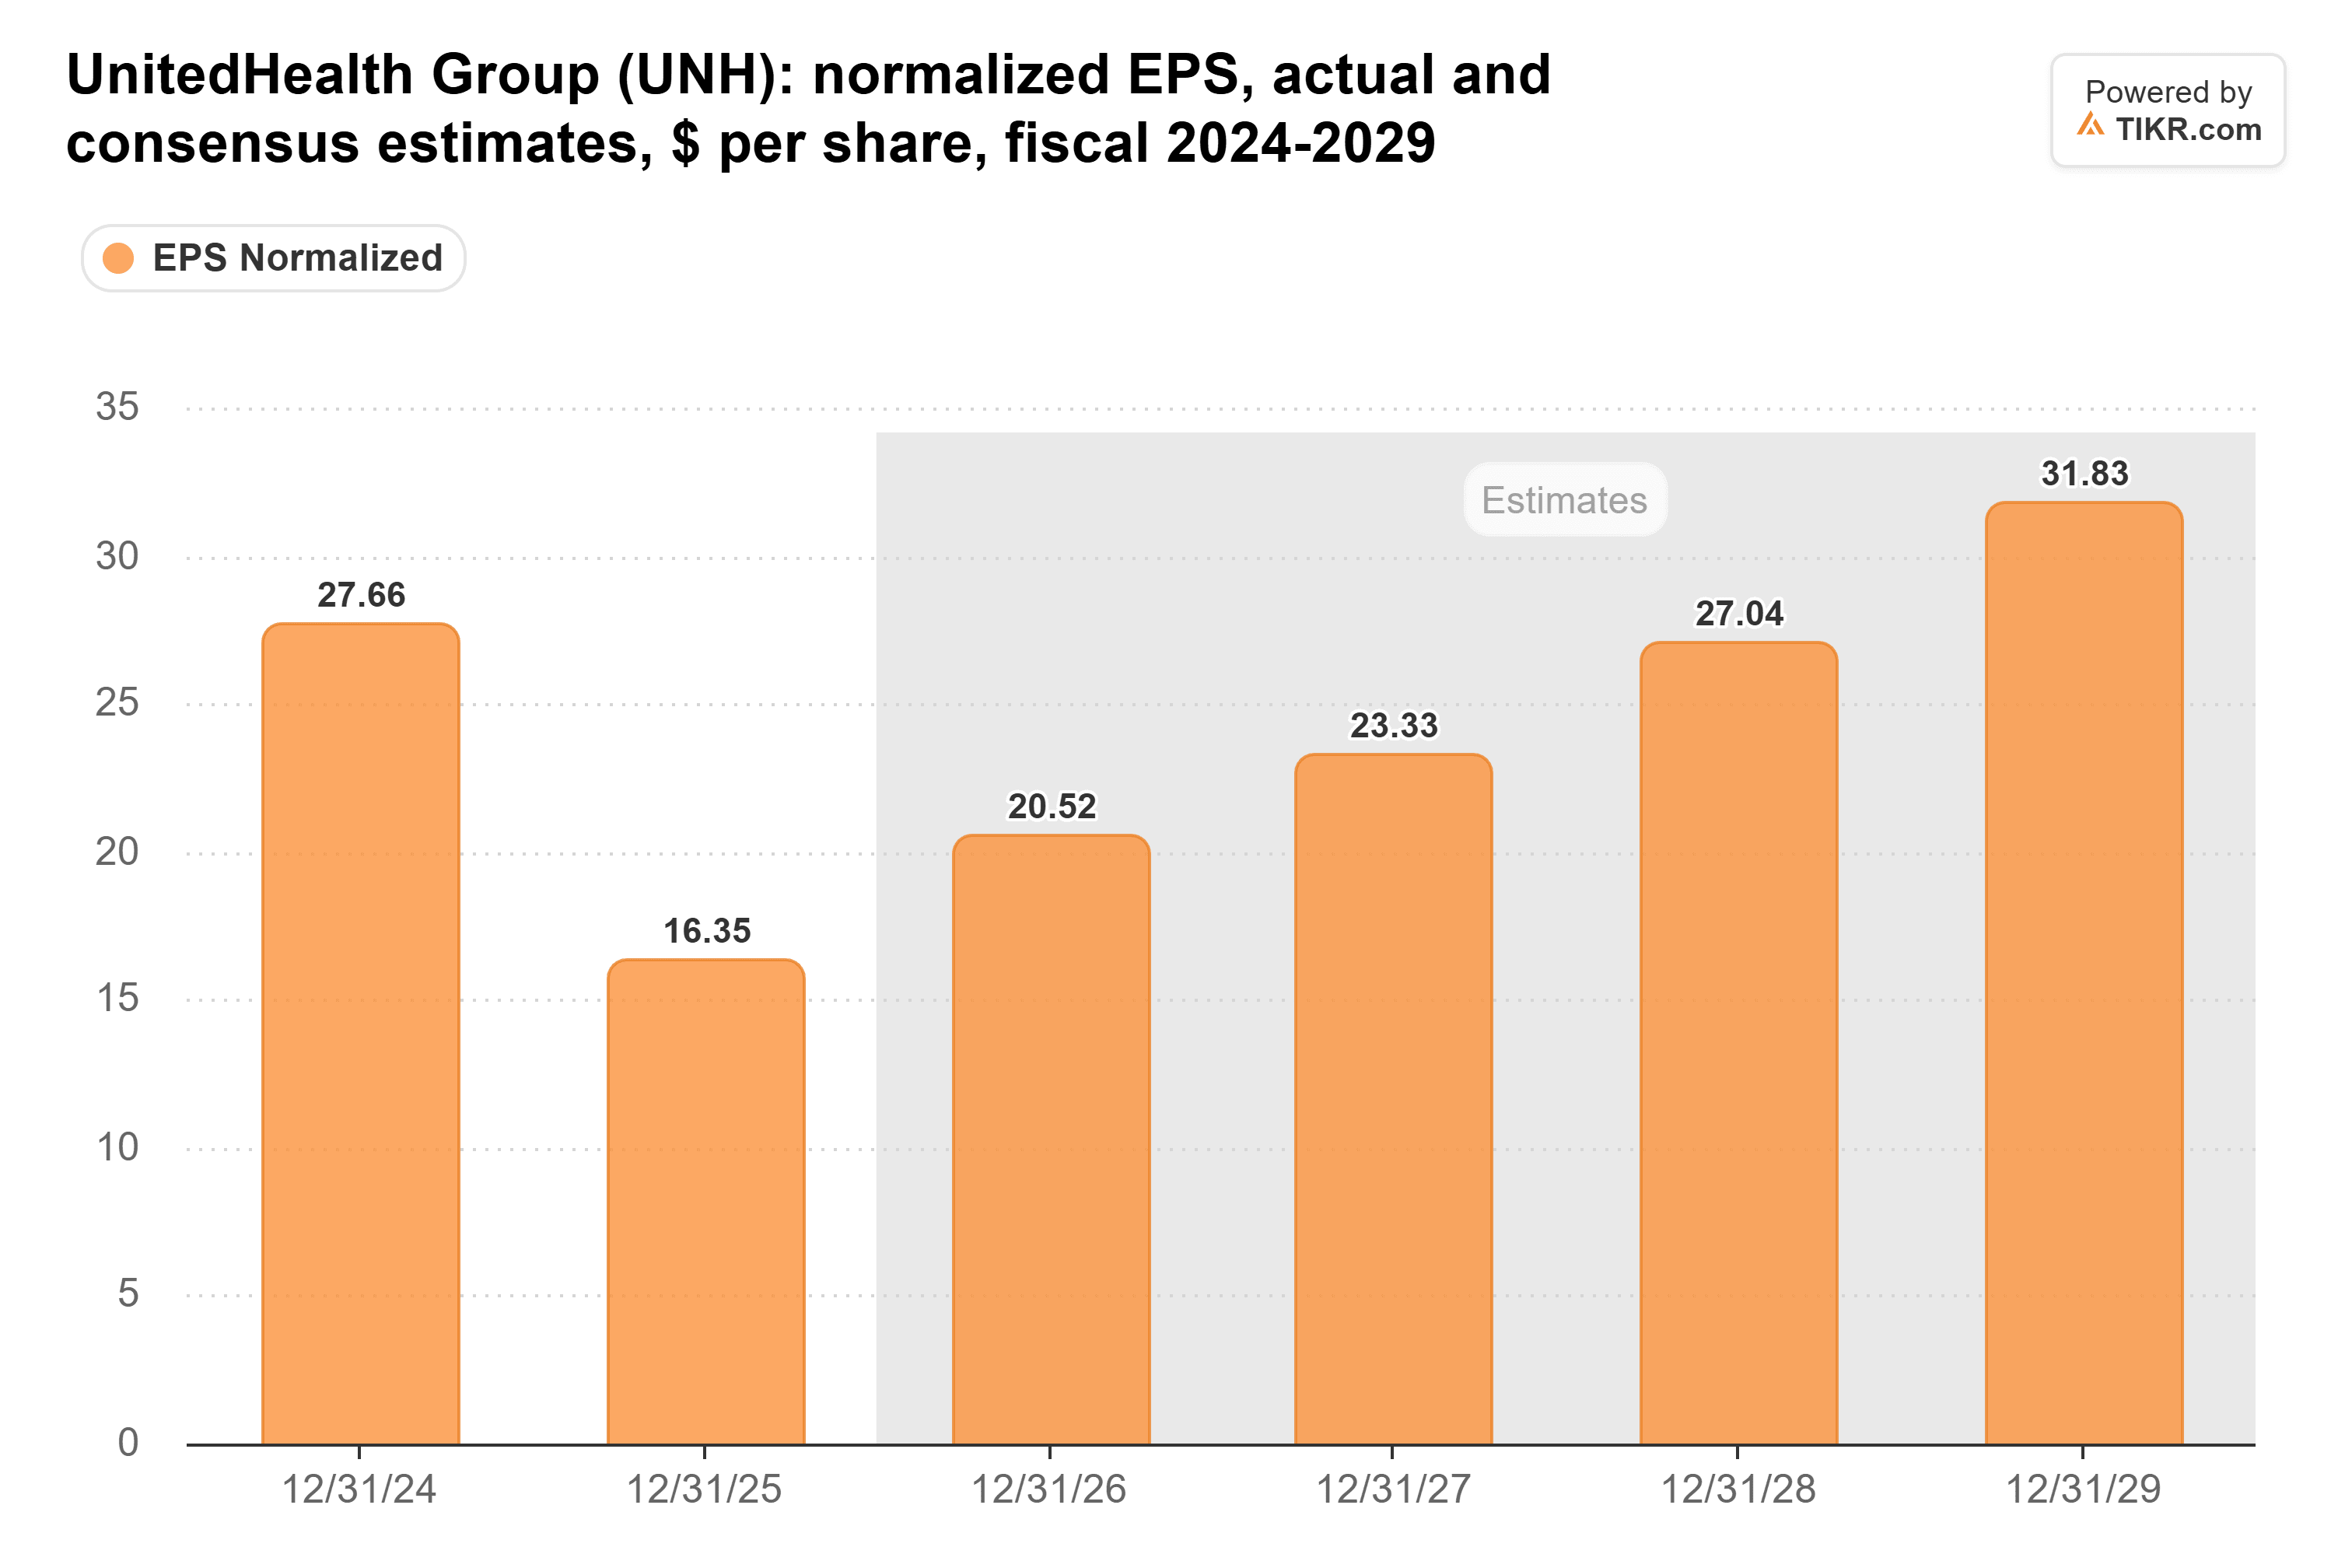
这些预测是在该提案之前做出的。在周三下跌之前,该股交易于17倍远期市盈率,低于其五年平均的19倍:
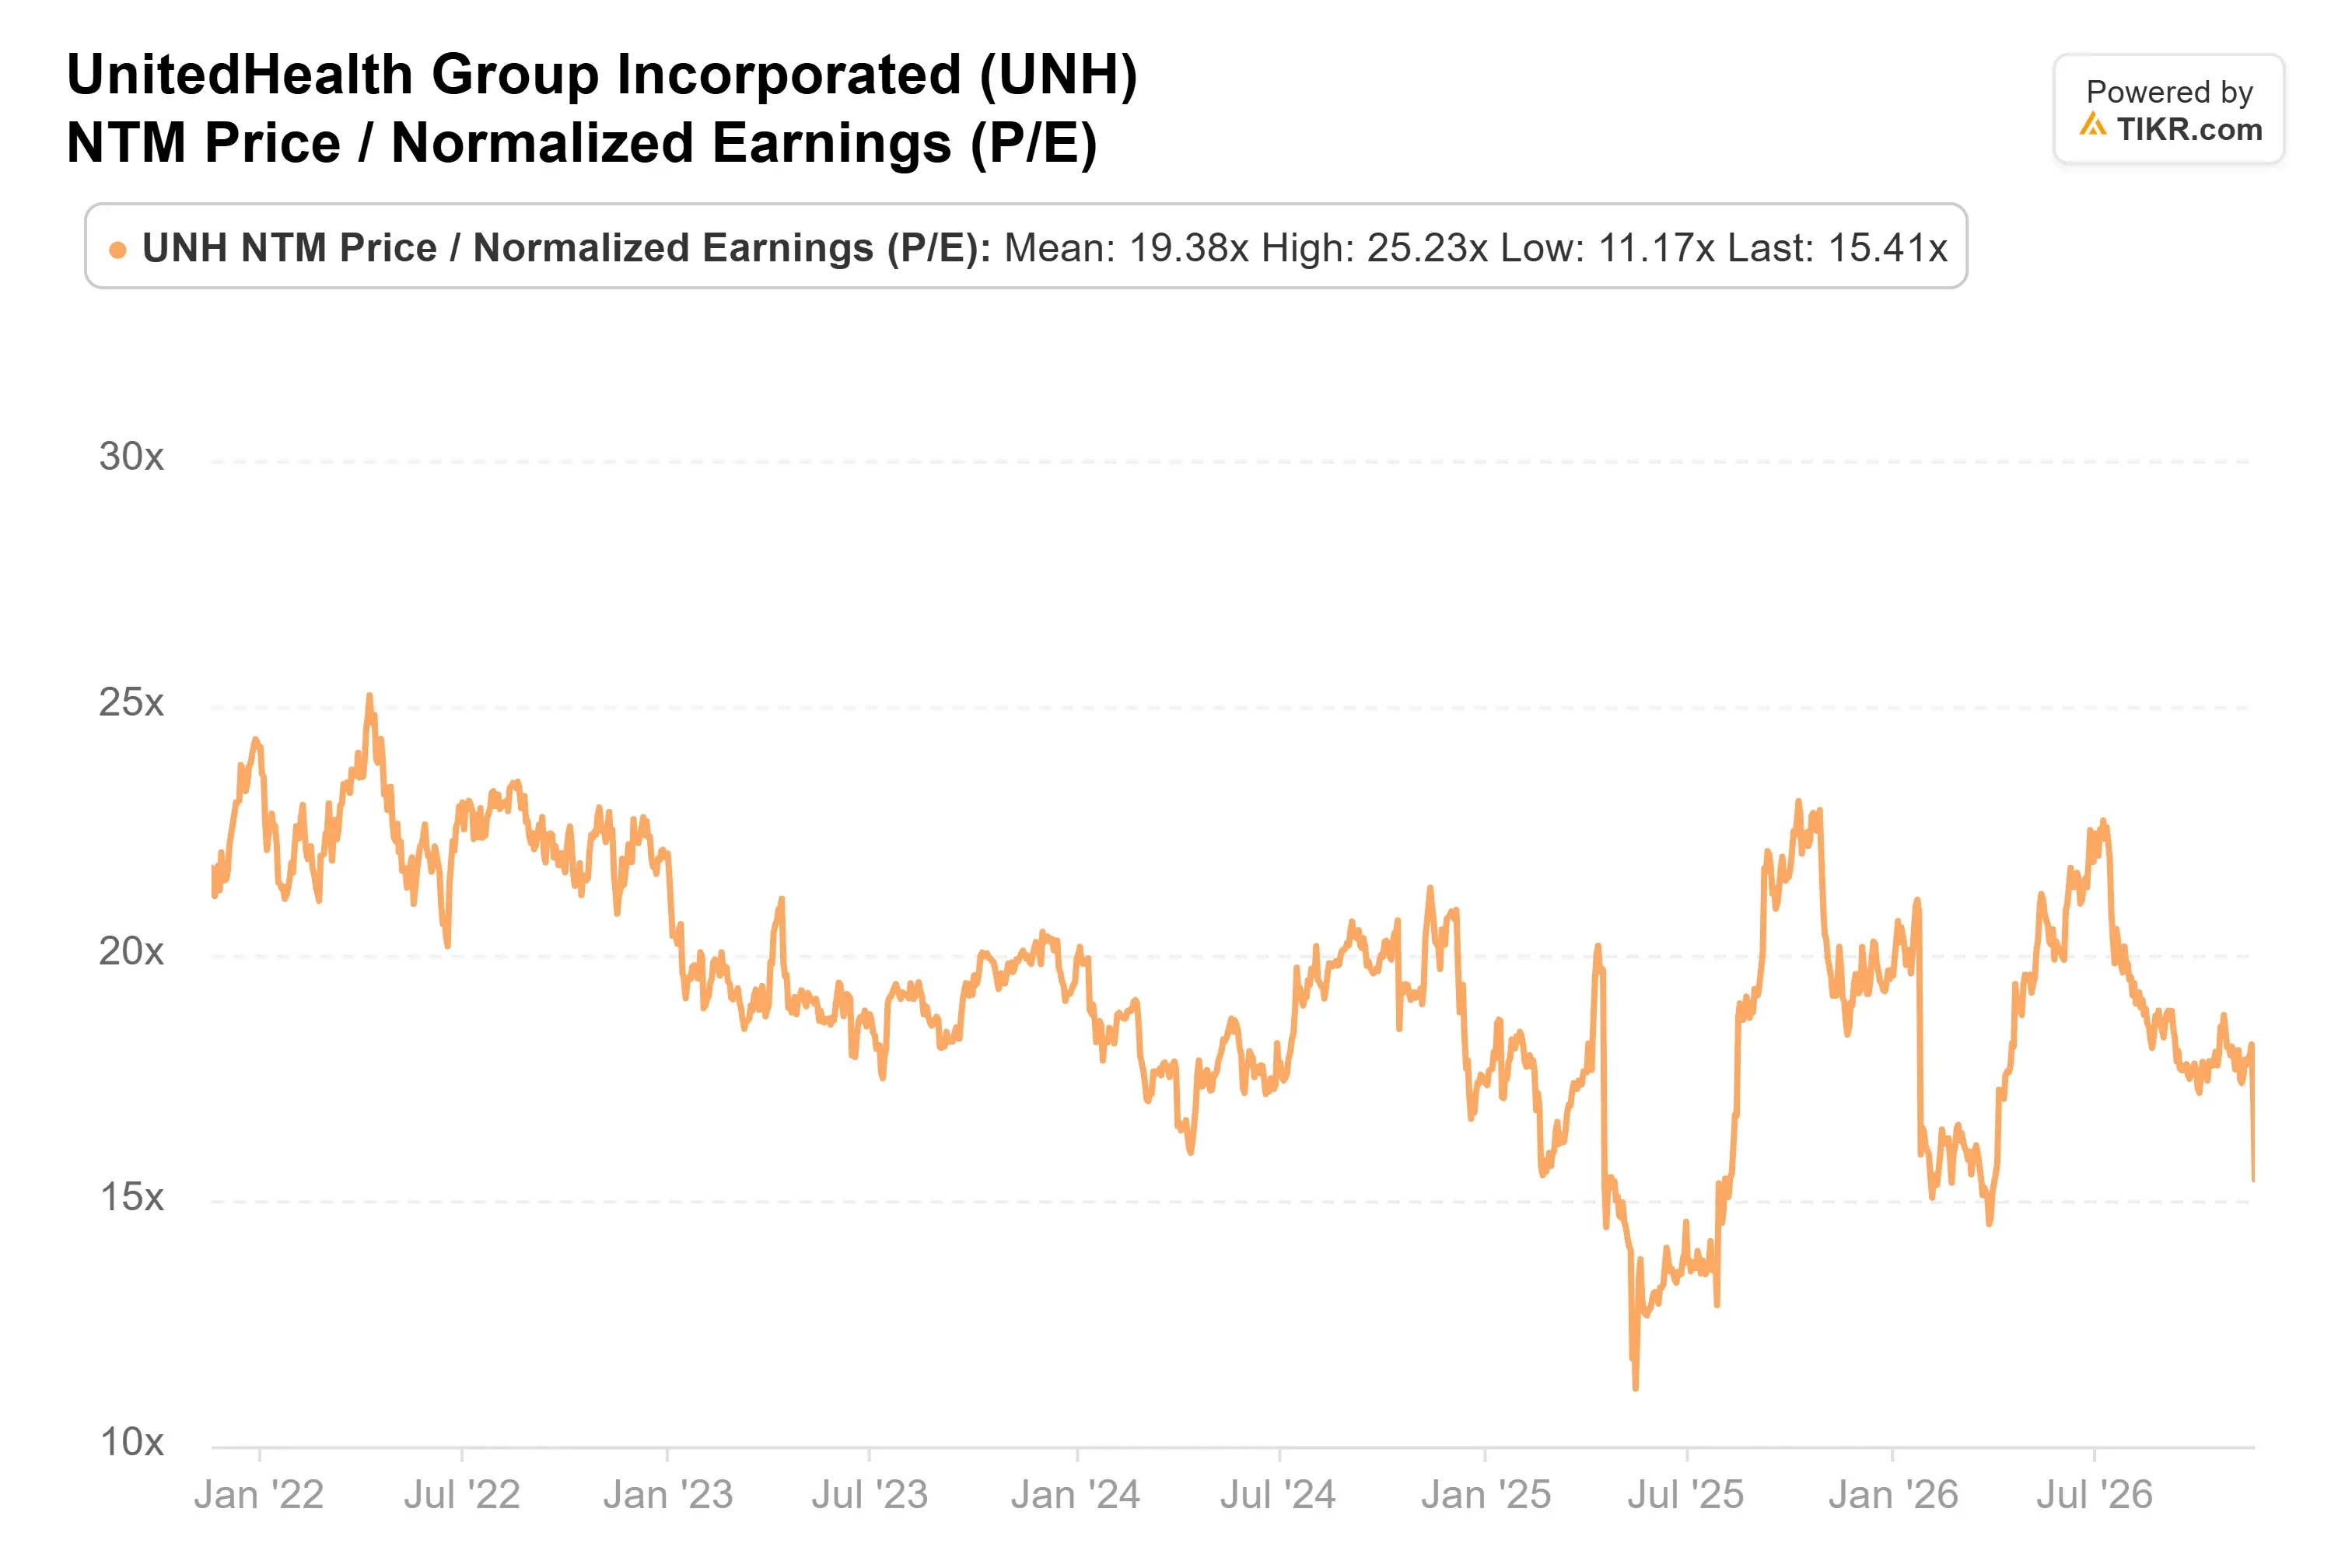
周三之后,其市盈率已接近15倍。联合健康在一周内损失了约500亿美元市值,而CMS的年度估算涵盖了所有Medicare Advantage保险商。
结论:我倾向于增持,但会保持较小的仓位,以防追回金额超出我的预期。考验在于管理层承诺在年底前发布的2027年业绩展望。
如果管理层给出的指引是至少23.17美元(在20.50美元基础上增长13%),并为CRUSH规则的影响提供一个可控的数字,那么复苏前景看起来依然完好。
那么联合健康的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到联合健康可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!