核心要点
- Piper Sandler 将艾伯维的目标股价从 303 美元上调至 349 美元,维持“增持”评级,较 11 月 19 日收盘价 283.54 美元有 23% 的上涨空间。
- Piper 认为艾伯维应享有更高的估值倍数,部分原因在于 Skyrizi 联合用药的早期数据,同时 Skyrizi 在与强生竞争性银屑病药物的较量中持续增长。
- 在 349 美元的目标价下,艾伯维的交易价格约为分析师 2028 年盈利预期的 19 倍,接近当前倍数,并远高于其 14 倍的五年平均水平。
- 该股已基本消化了 Piper 所主张的更高估值倍数,因此实现该目标价取决于 2 月初发布的 2027 年业绩指引能否达到分析师预期的每股 16.22 美元。
艾伯维 (ABBV) 过去一年上涨了 22%,交易价格距离其历史收盘高点不到 4%,而 Piper Sandler 认为其仍有上涨空间。在 11 月 18 日发布的一份报告中,该公司将其目标股价从 303 美元上调至 349 美元,并维持“增持”评级。尽管当日医疗保健股普遍下跌,该股仍下跌了 2.3%,随后于 11 月 19 日收于 283.54 美元,这意味着仍有 23% 的上涨空间。
Skyrizi 是核心所在,尽管面临来自强生 (JNJ) 的竞争性银屑病药物,其上季度销售额仍增长了 22.7%。
Skyrizi 正抵御强生的竞争
10 月 30 日,艾伯维报告第三季度营收增长 10.3% 至 174 亿美元,并将 2026 年调整后每股收益指引上调至 13.95-13.99 美元,与分析师的预期 13.98 美元一致。商业主管 Jeff Stewart 在第三季度电话会议上表示,“近期口服药物的竞争并未对我们的在治患者份额产生实质性影响”,Skyrizi 仍然赢得了约一半的新增或转换的银屑病患者。最新的口服竞争对手是强生的 Icotyde 药片,今年早些时候在美国获批,强生将其注射剂 Tremfya 列为第三季度药品销售增长的主要驱动力之一。强生 12 月 8 日的业务回顾将是其展示这些药物抢占市场份额的下一个机会。
TIKR 追踪了 29 位分析师对艾伯维的看法。有多少人给出“买入”评级?
查看艾伯维的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过 500,000 名投资者使用 TIKR 来研究像这样的股票。查看艾伯维的分析师评级
Piper 押注于联合用药
Piper 表示,艾伯维到本十年末的销售和 EBITDA 增长本身就能创造价值,并且预计该股的估值倍数也将扩大。Piper 称,部分原因在于 Skyrizi 联合用药在炎症性肠病领域的能见度不断提高,这可能延长该产品线的生命周期。研发主管 Roopal Thakkar 表示,在克罗恩病中,Skyrizi 联合 ABBV-382 “在第 24 周时,内镜缓解率相比任一单药疗法几乎翻倍”。这是二期数据,Thakkar 表示三期试验最早可能在 2027 年底开始,但他并未承诺该时间表。巴克莱于 11 月 16 日将其目标价从 325 美元上调至 335 美元。
349 美元的目标价合理吗?
覆盖艾伯维的 29 位分析师给出的共识目标价为 314 美元,高于一年前的 244 美元。
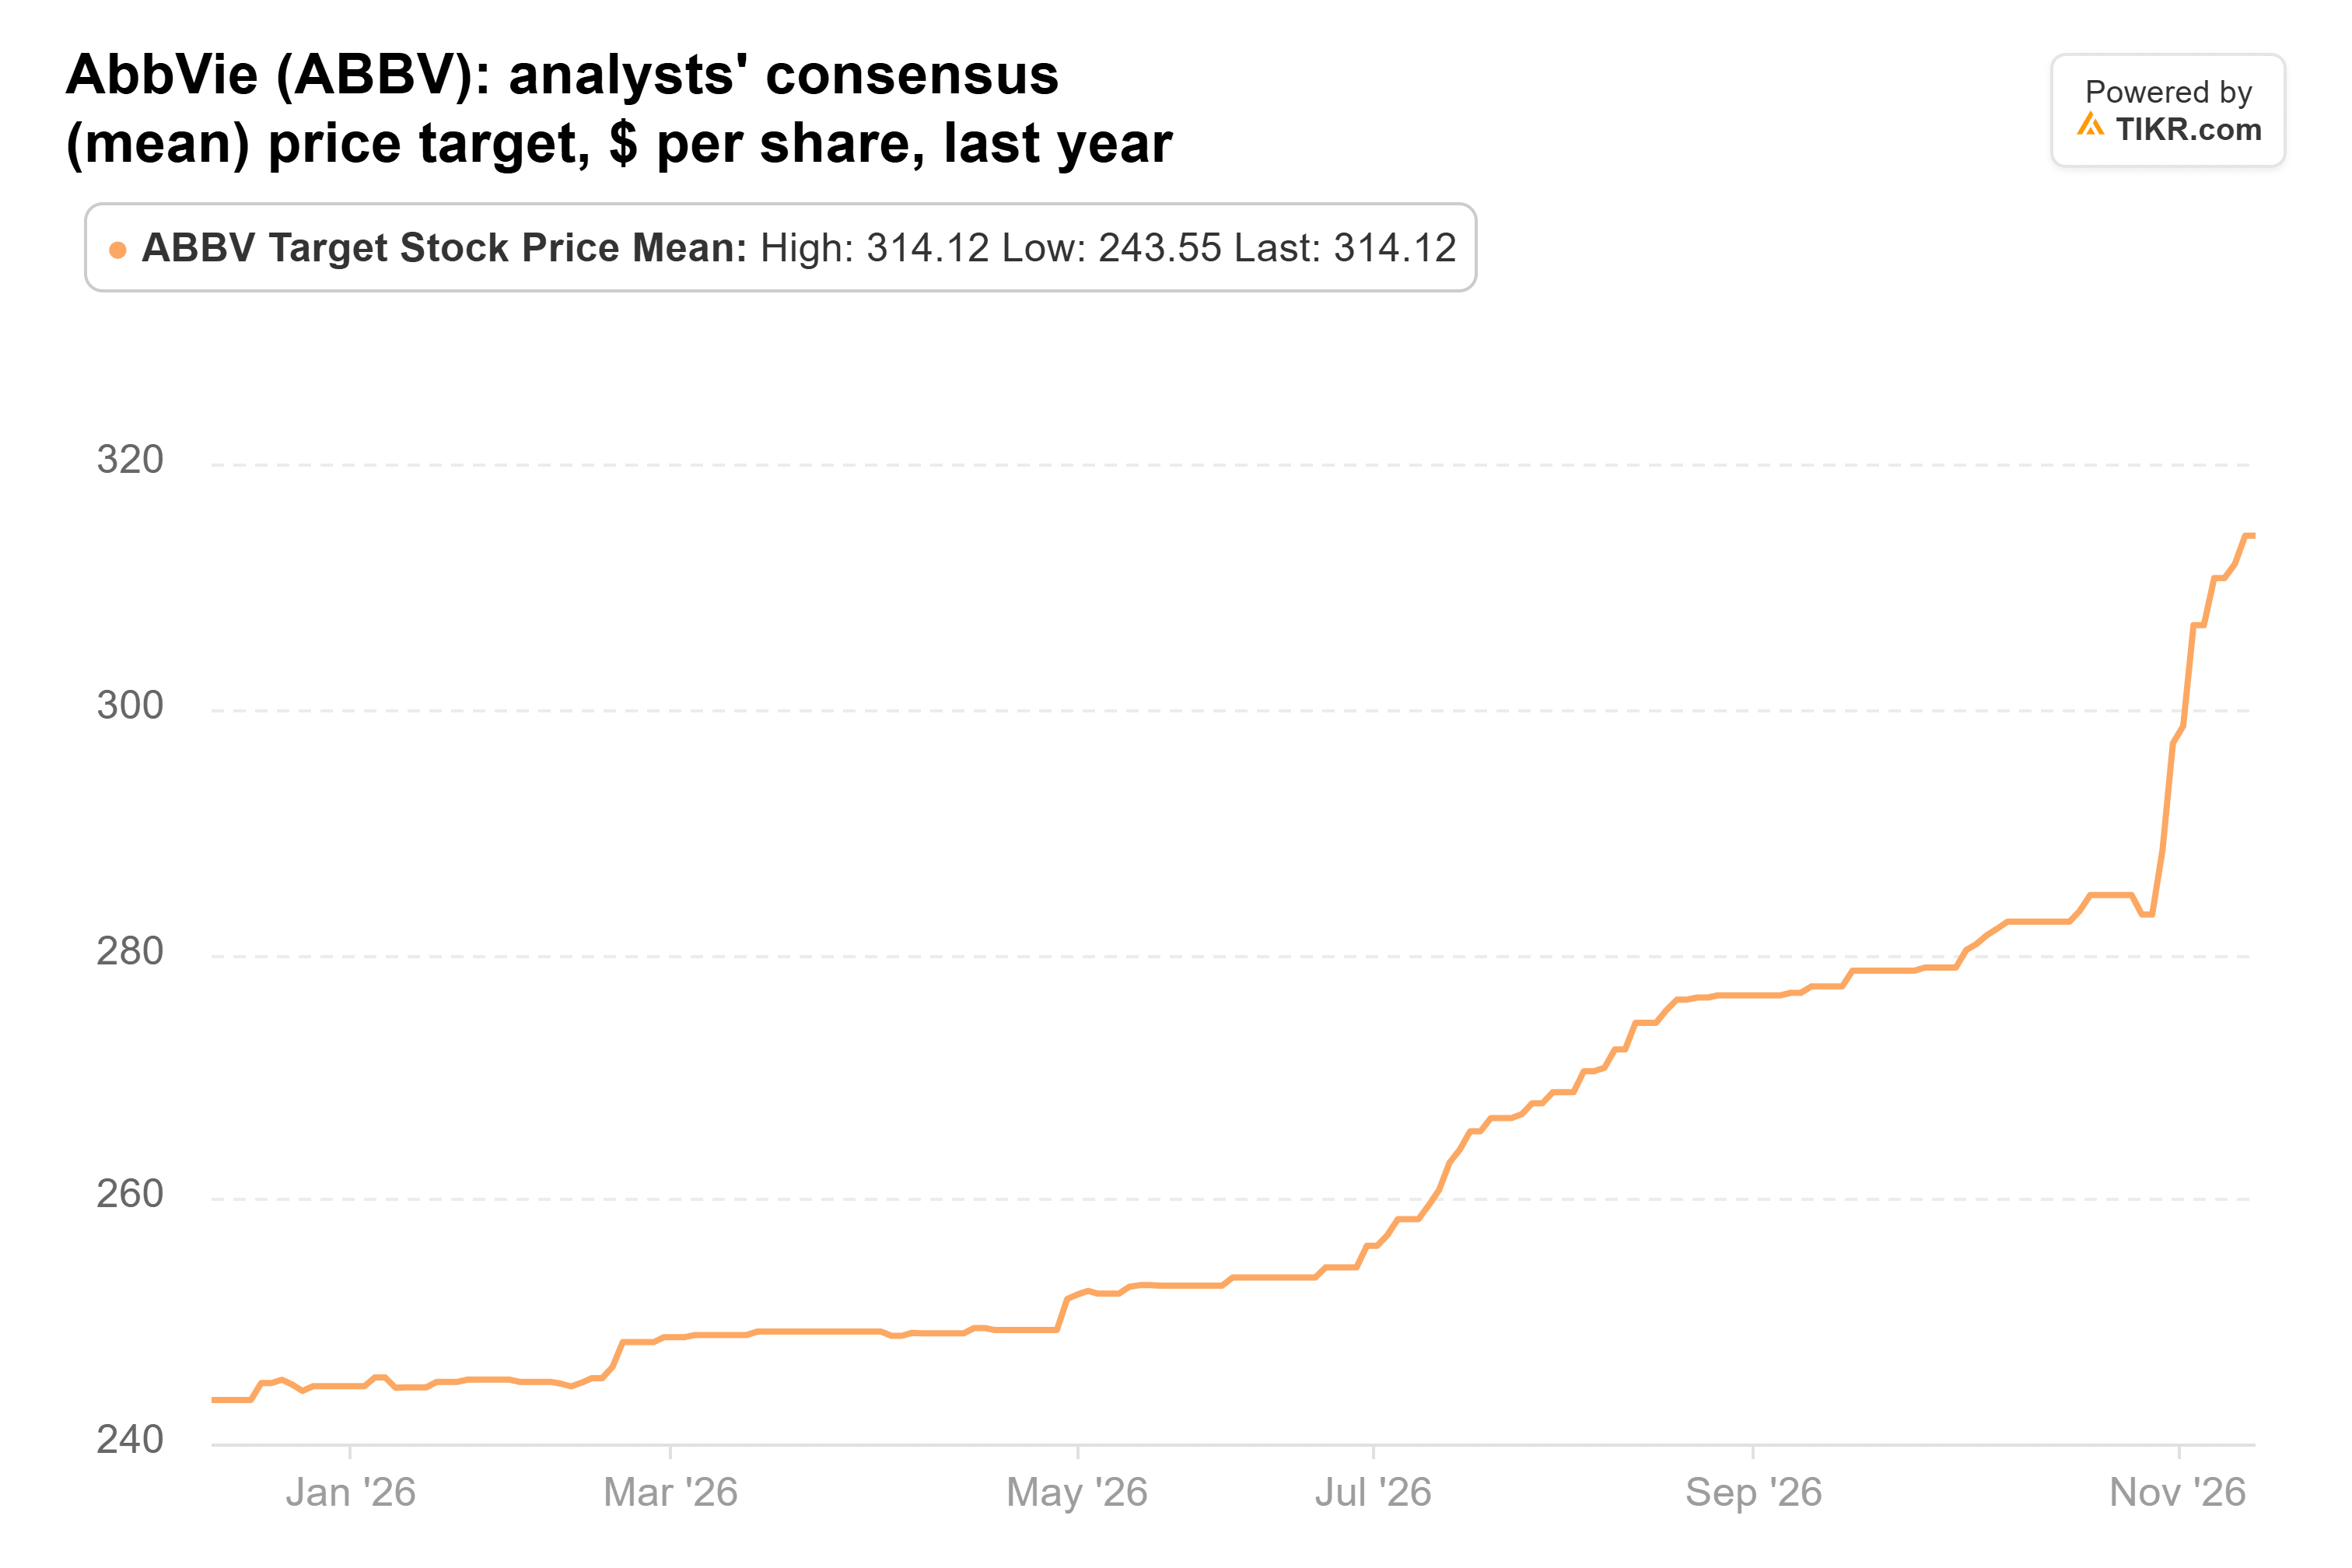
他们预计调整后每股收益将从 2026 年的 13.98 美元攀升至 2028 年的 18.01 美元,但 2027 年的预期 16.22 美元与三个月前相比并未提高。
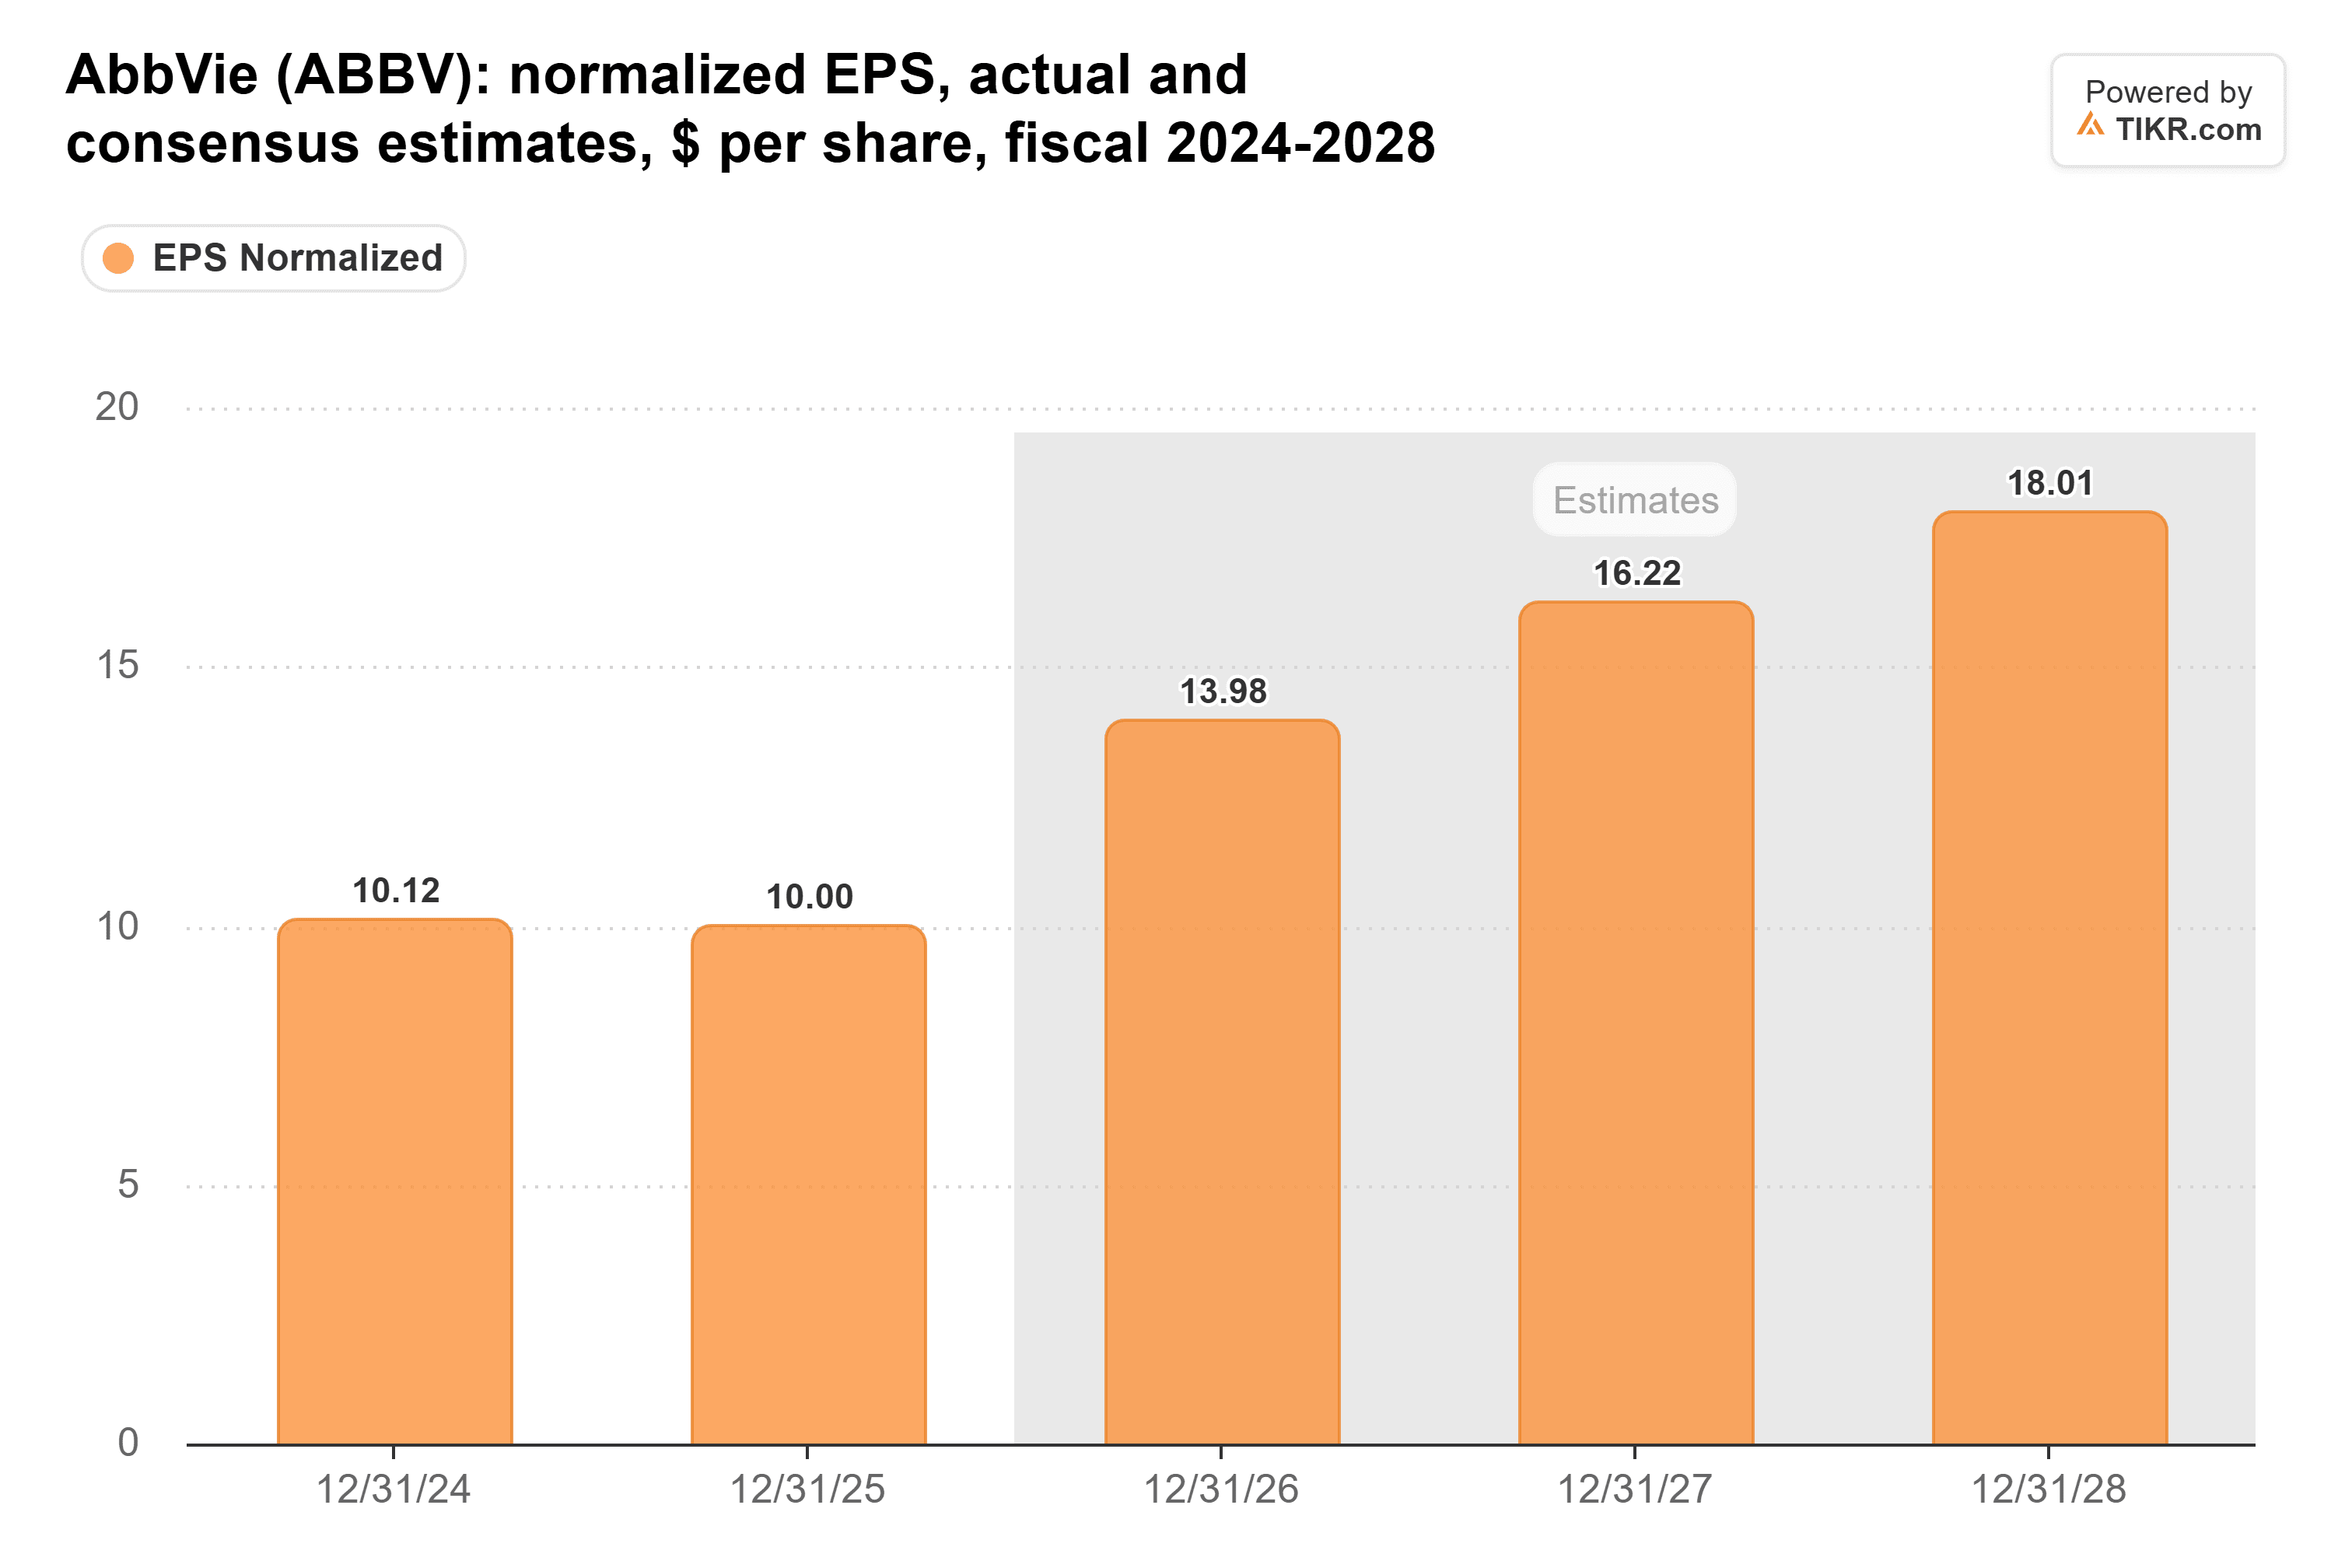
基于 2028 年的预期,349 美元的目标价对应约 19 倍的市盈率,高于 11 月 19 日收盘时约 18 倍的远期市盈率,也远高于该股过去五年 14 倍的平均水平。大部分涨幅将来自盈利从未来十二个月到 2028 年约 15% 的增长,同时估值倍数从约 18 倍上升至约 19 倍。
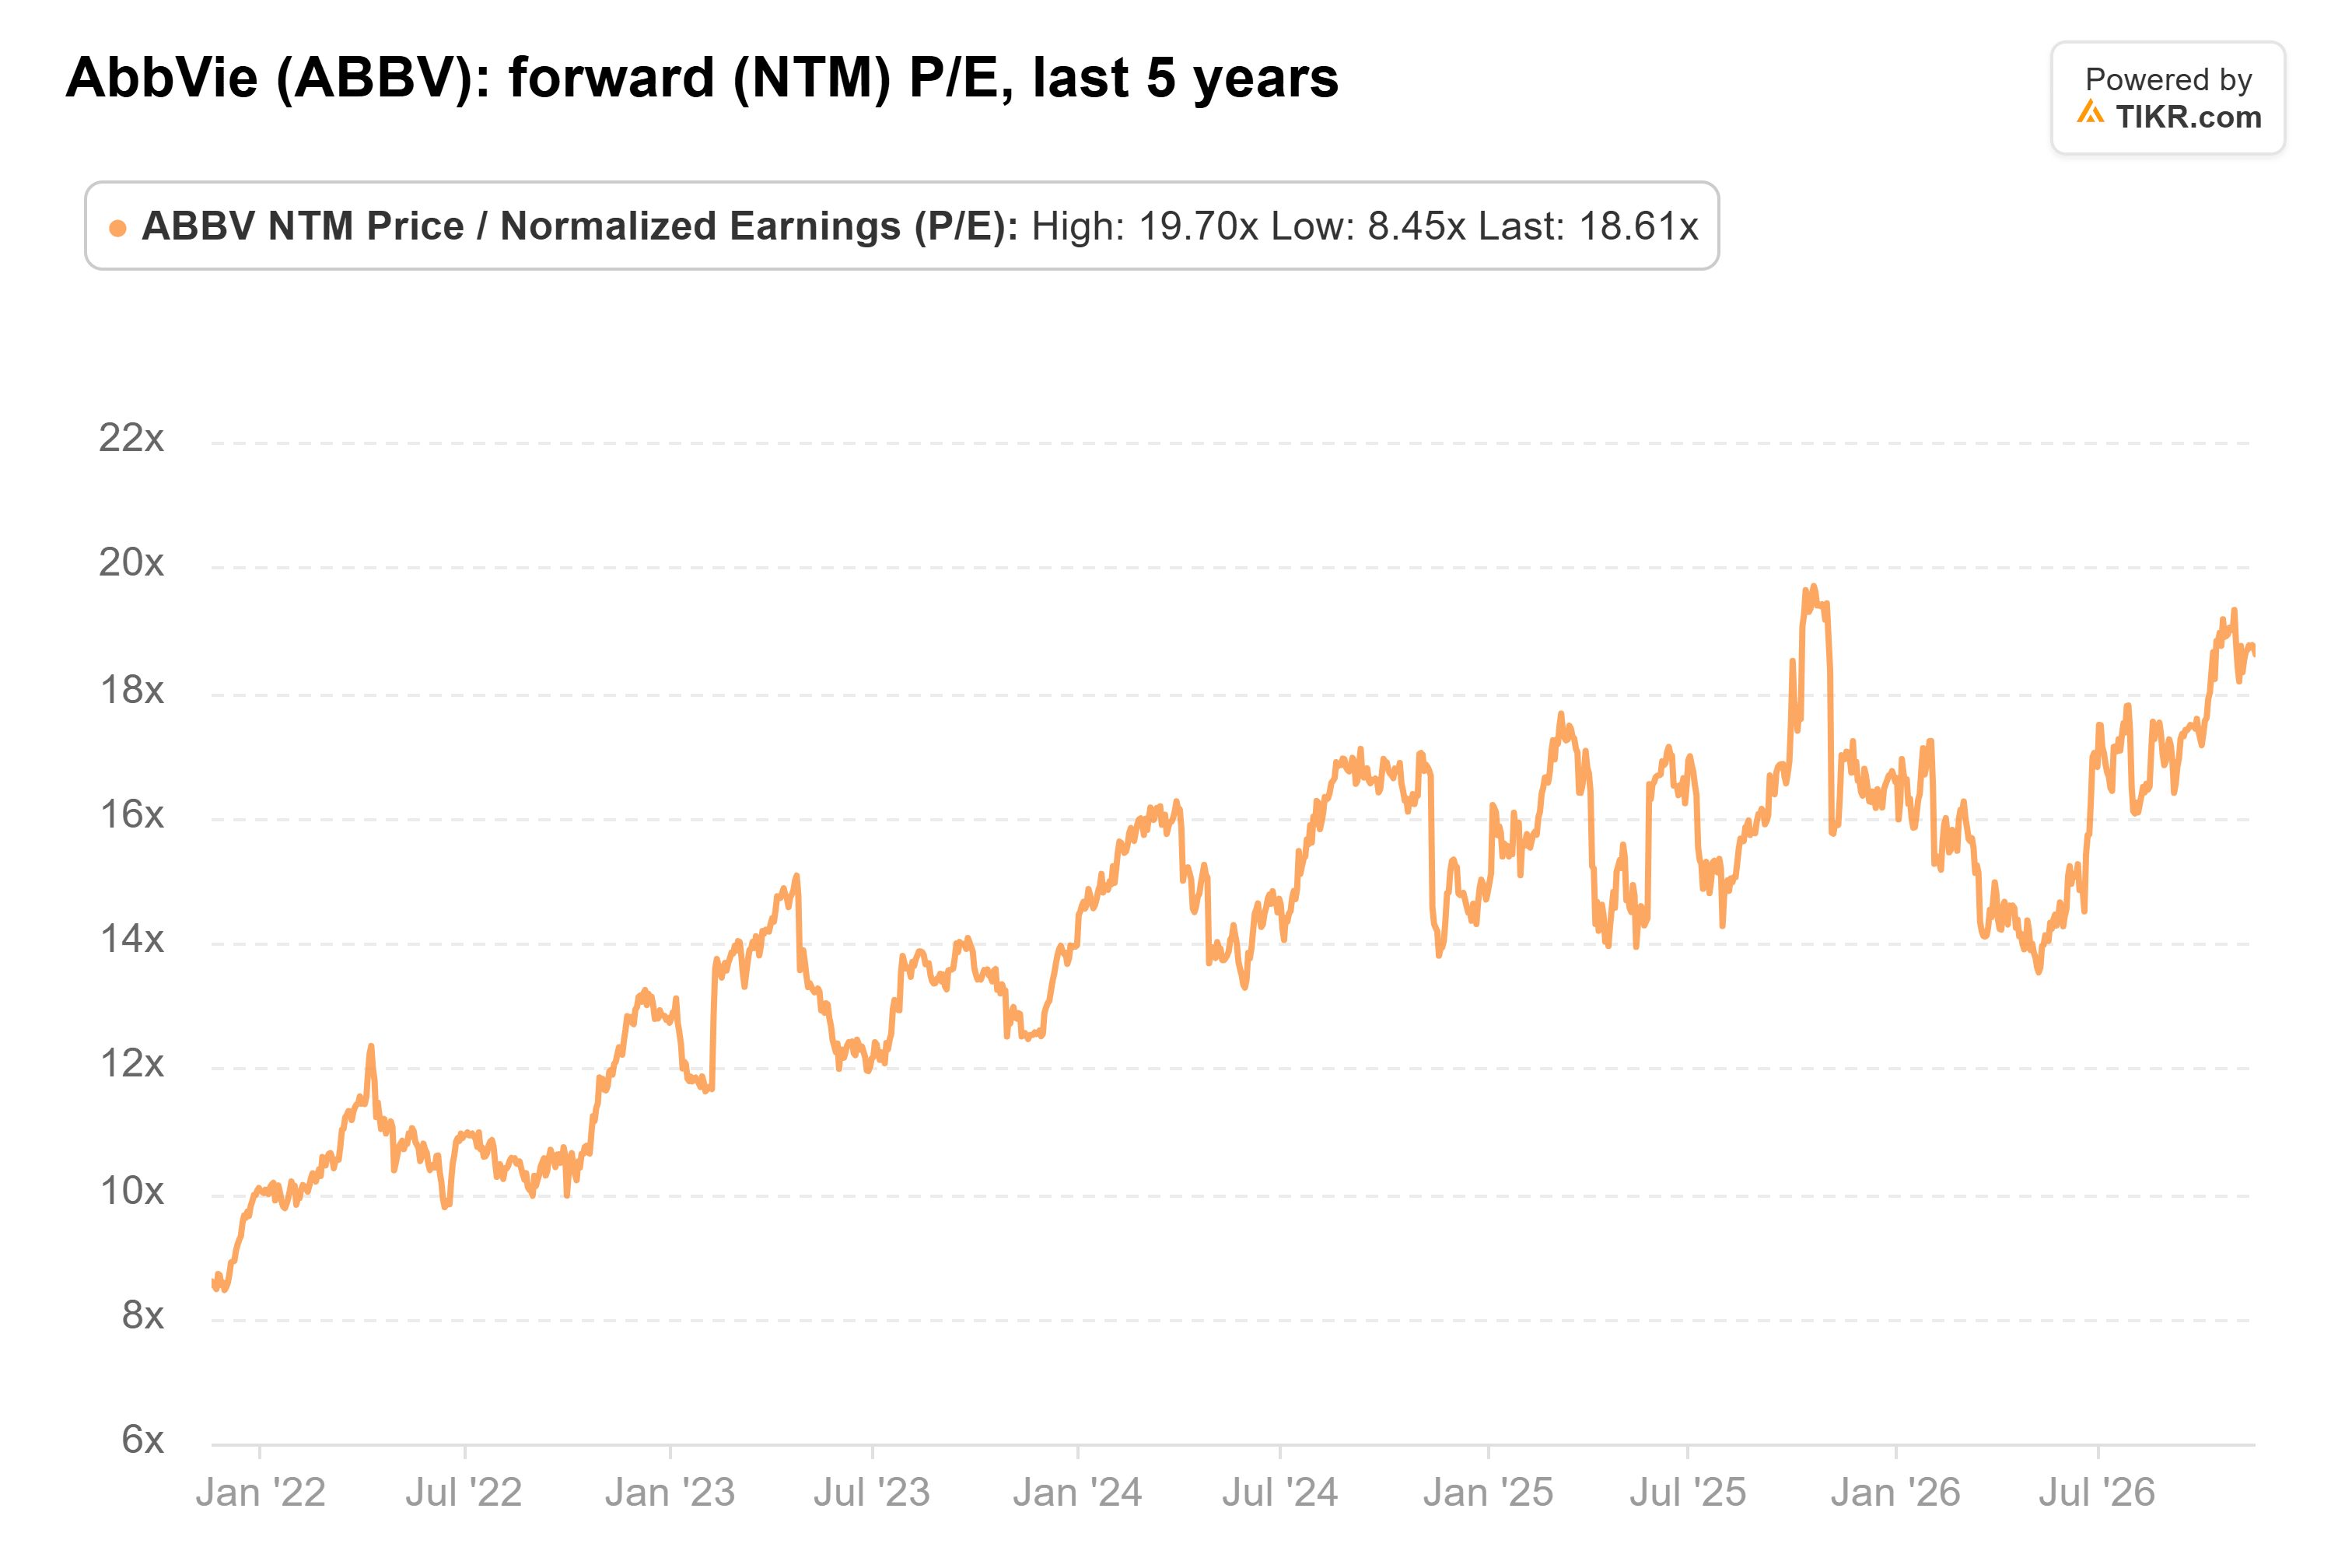
艾伯维很少交易在如此高的估值水平:其五年峰值接近 20 倍,出现在 2025 年 10 月。
估值重估已经发生
主要风险在于 2027 年,届时管理层预计 Apogee 交易将使调整后每股收益减少约 0.46 美元,且 Vraylar 的 Medicare 设定价格将生效。Piper 的目标价可以实现,但该股已经基本消化了 Piper 所主张的更高估值倍数,因此要达到该目标价取决于盈利能否按时实现。首席执行官 Rob Michael 告诉分析师,“我们预计明年将再次实现顶级增长。” 艾伯维定于 2 月初与第四季度业绩一同发布的 2027 年业绩指引,必须达到或超过每股 16.22 美元,才能让 349 美元的目标价有望实现。
那么艾伯维股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到艾伯维可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!