核心要点
- 波音和GE Aerospace与菲律宾航空公司敲定了一笔价值120亿美元的订单,涉及最多20架787飞机,这是特朗普亚洲之行超过170亿美元交易中最大的一笔。
- 该订单约占波音创纪录的7450亿美元积压订单的1.6%,交付计划安排在2031年至2034年。
- 波音在第三季度推迟了737和787生产率的计划提升,这对供应商Howmet Aerospace和RTX来说也是个问题。
- 波音1月下旬发布的第四季度财报将是其2027年实现30亿美元自由现金流目标的下一次考验。
美国总统唐纳德·特朗普结束了亚洲之行,为美国公司带来了超过170亿美元的交易。白宫周三在一份简报中表示,其中最大的一笔是波音 (BA)和GE Aerospace (GE)与菲律宾航空公司敲定的价值120亿美元、最多20架787飞机的订单。
像Howmet Aerospace (HWM)和RTX (RTX)这样的供应商,波音每生产一架飞机,它们的销售额就会增加。对它们和波音来说,一笔订单的重要性远不如波音交付已售出飞机的速度。
波音早已宣布的一笔小订单
截至9月底,波音拥有创纪录的7450亿美元积压订单,包括超过6300架商用飞机以及国防和服务订单。菲律宾航空公司的这笔交易约占其1.6%。
这还是按最乐观的算法。该航空公司的确定订单是15架787-10,并拥有另外5架的购买权,而波音的10-Q文件显示其积压订单不计入期权。
这笔订单也算不上新。菲律宾航空公司在7月的范堡罗航展上就已承诺购买这些飞机,波音于11月15日宣布了该订单。交付计划安排在2031年至2034年。
TIKR追踪了27位分析师的波音评级。有多少人给出“买入”评级?
查看波音的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看波音的分析师评级
波音的瓶颈在工厂
按照去年600架的交付速度,这6300多架飞机加起来需要十多年的工作量。分析师预计,随着波音交付更多飞机,其收入将从2025年的895亿美元增长到2028年的1220亿美元:
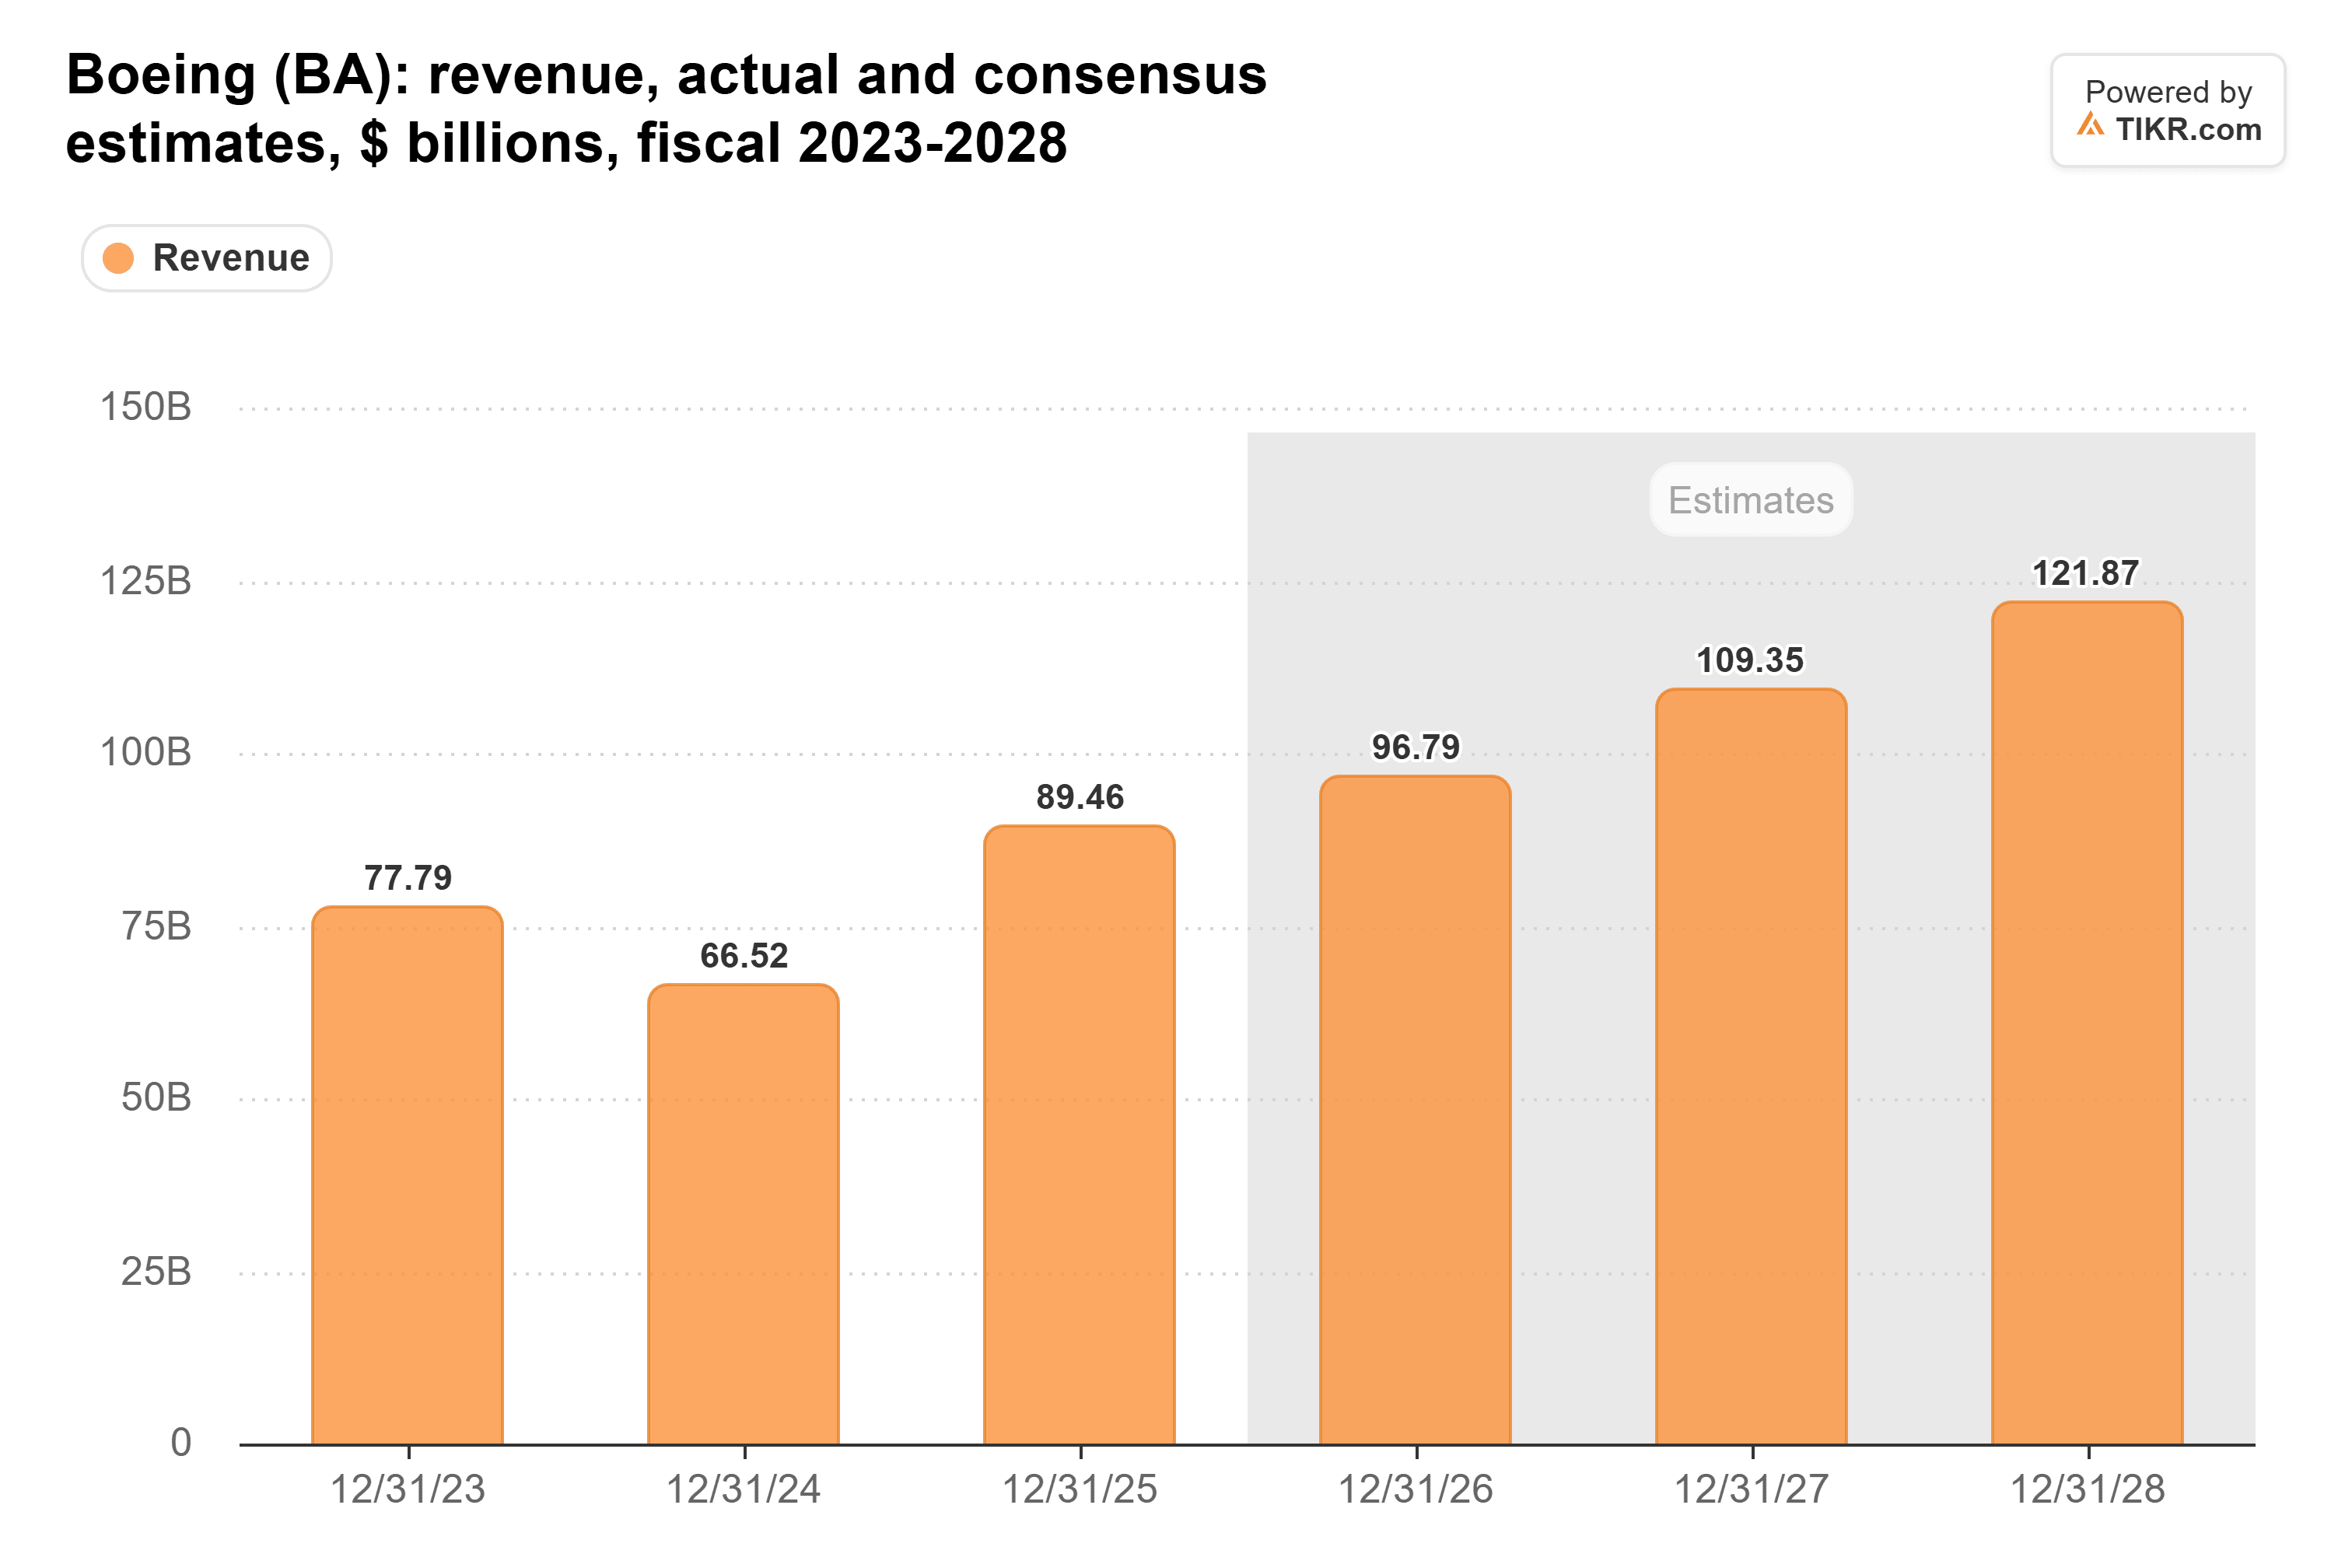
一笔从2031年开始交付的787订单,根本不应该影响这些预测。
但波音在第三季度决定推迟737和787生产率的计划提升。这损害了商用飞机部门的利润率,该部门在当季运营亏损(GAAP)6.97亿美元。
现金随飞机交付而来
庞大的积压订单并未使波音保持正向现金流。在2020年至2024年的五年中,其自由现金流有三年为负:
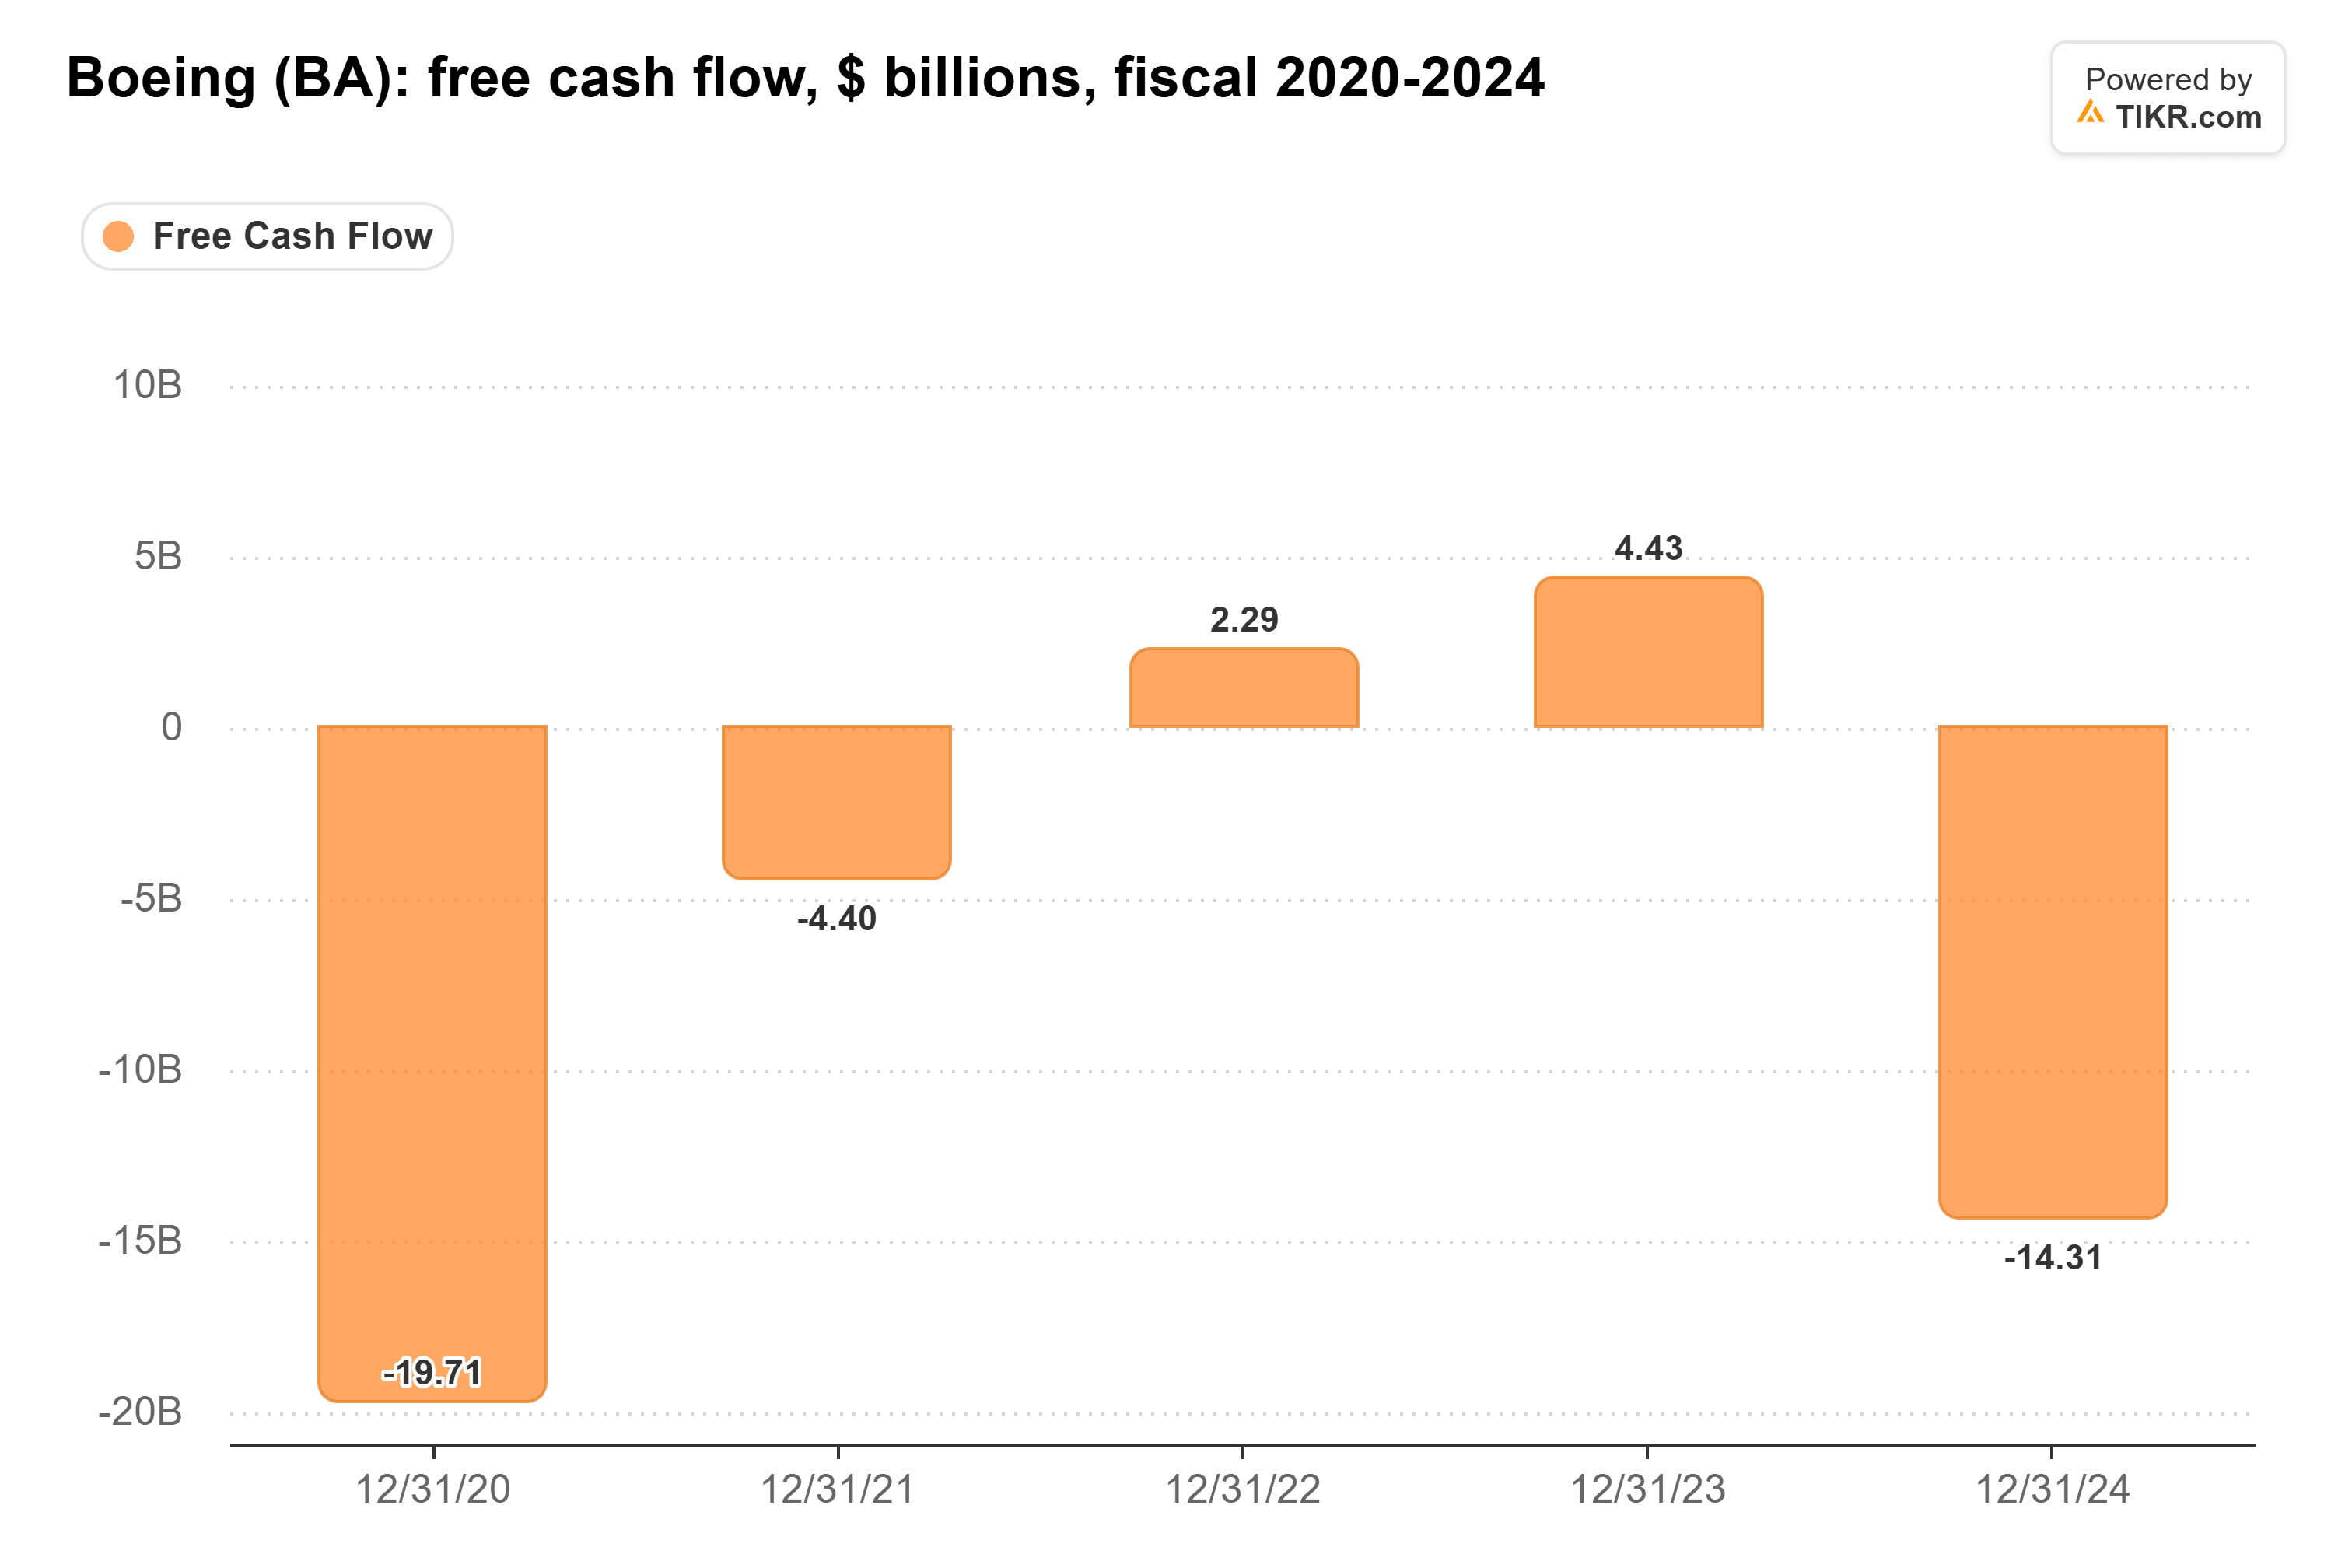
2025年,波音又消耗了19亿美元现金。
波音在2026年第三季度产生了5亿美元自由现金流,管理层目标是2027年达到30亿美元。要实现这一目标,波音必须以更好的利润率交付更多飞机,而一笔在2030年代交付的订单对这两点都毫无帮助。
GE、Howmet和RTX需要同样的东西
GE Aerospace从这些发动机上获得更大回报的时间点更晚,来自于后续服务:截至9月30日,其1804亿美元的剩余履约义务中,服务部分占1702亿美元。与此同时,波音787的延迟意味着GE发货的新GEnx发动机数量少于计划。
Howmet与波音的生产率联系更为紧密。其第三季度收入增长了29%,其中商用航空航天业务增长了32%,并预计2027年收入约为115亿美元,增长约12%。以35倍的远期市盈率来看,问题是如果波音再次放缓增产步伐,这12%的增长能否维持。
RTX通过柯林斯宇航也处于同样的境地,其商用原始设备销售在第三季度增长了23%。以25倍的远期市盈率来看,RTX也需要飞机制造商继续加快生产速度。
给我们看生产率
菲律宾航空的订单表明航空公司仍然想要787。但我会根据波音交付的飞机数量来评判它。如果其预计在1月下旬发布的第四季度财报,能将737和787的增产计划重新提上确定的日程,并给出2027年自由现金流达到或超过30亿美元的指引,我预计投资者将开始为那些积压订单买单。如果波音再次推迟,Howmet和RTX也会遇到问题。
那么波音股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到波音可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!