


핵심 요약
- 브래드 거스트너의 Altimeter Capital은 11월 16일 3분기 13F를 제출했으며, 월가가 가장 큰 상승 여력을 보고 있는 5대 보유 종목은 CoreWeave, 메모리 반도체 제조사, Cerebras, NVIDIA, 그리고 대만 반도체 제조입니다.
- 이 5개 종목은 모두 9월 30일 이후 최소 21% 하락했으며, 애널리스트들의 평균 목표가는 현재 가격보다 63%에서 131% 높습니다.
- 각 목표가는 CoreWeave의 차입 비용부터 메모리 사이클, NVIDIA의 리더십에 이르기까지 아직 해결되지 않은 문제에 달려 있습니다.
- 대만 반도체 제조가 지금 사야 할 종목입니다: 10월 매출이 2026년 최고치를 기록했으며, 평소 주가배수보다 낮게 거래되고 있습니다.
185억 7,500만 달러를 운용하는 브래드 거스트너의 Altimeter Capital은 집중 투자 포트폴리오를 운영합니다. 9월 30일로 종료된 분기에 대한 13F(11월 16일 제출)에는 98억 달러 규모의 미국 주식 16개만 기재되어 있으며, NVIDIA 단일 종목이 그중 23%를 차지합니다.
그 이후 AI 테마는 큰 타격을 받았고, 월가는 이제 거스트너의 선택에 큰 상승 여력을 보고 있습니다. 그의 보유 비중이 최소 2% 이상인 포지션 중 애널리스트 평균 목표가가 현재 가격과 가장 큰 격차를 보이는 5개 종목은 CoreWeave (CRWV), Micron (MU), Cerebras (CBRS), NVIDIA (NVDA), 그리고 대만 반도체 제조 (TSM)입니다.
1. CoreWeave: 강력한 분기, 무거운 부채 부담
Altimeter는 9월 30일 기준 4.78백만 주의 CoreWeave 주식을 4억 1,600만 달러 규모로 보유했으며, 이는 13F 주식의 4.2%에 해당합니다. 이전 분기 대비 21% 보유 비중을 줄인 후입니다. 주가는 그 이후 43% 하락했는데, CoreWeave가 11월 10일 약 1,325억 달러의 백로그와 2026년 매출 전망을 130억~133억 달러로 상향 조정한 강력한 3분기 실적을 발표했음에도 불구하고 그렇습니다.
문제는 그 성장을 뒷받침하는 부채입니다: 차입금은 2025년 말 214억 달러에서 9월 30일 기준 469억 달러로 두 배 이상 증가했습니다. 애널리스트 평균 목표가는 8월 약 144달러의 정점에서 약 115달러로 하락했습니다:
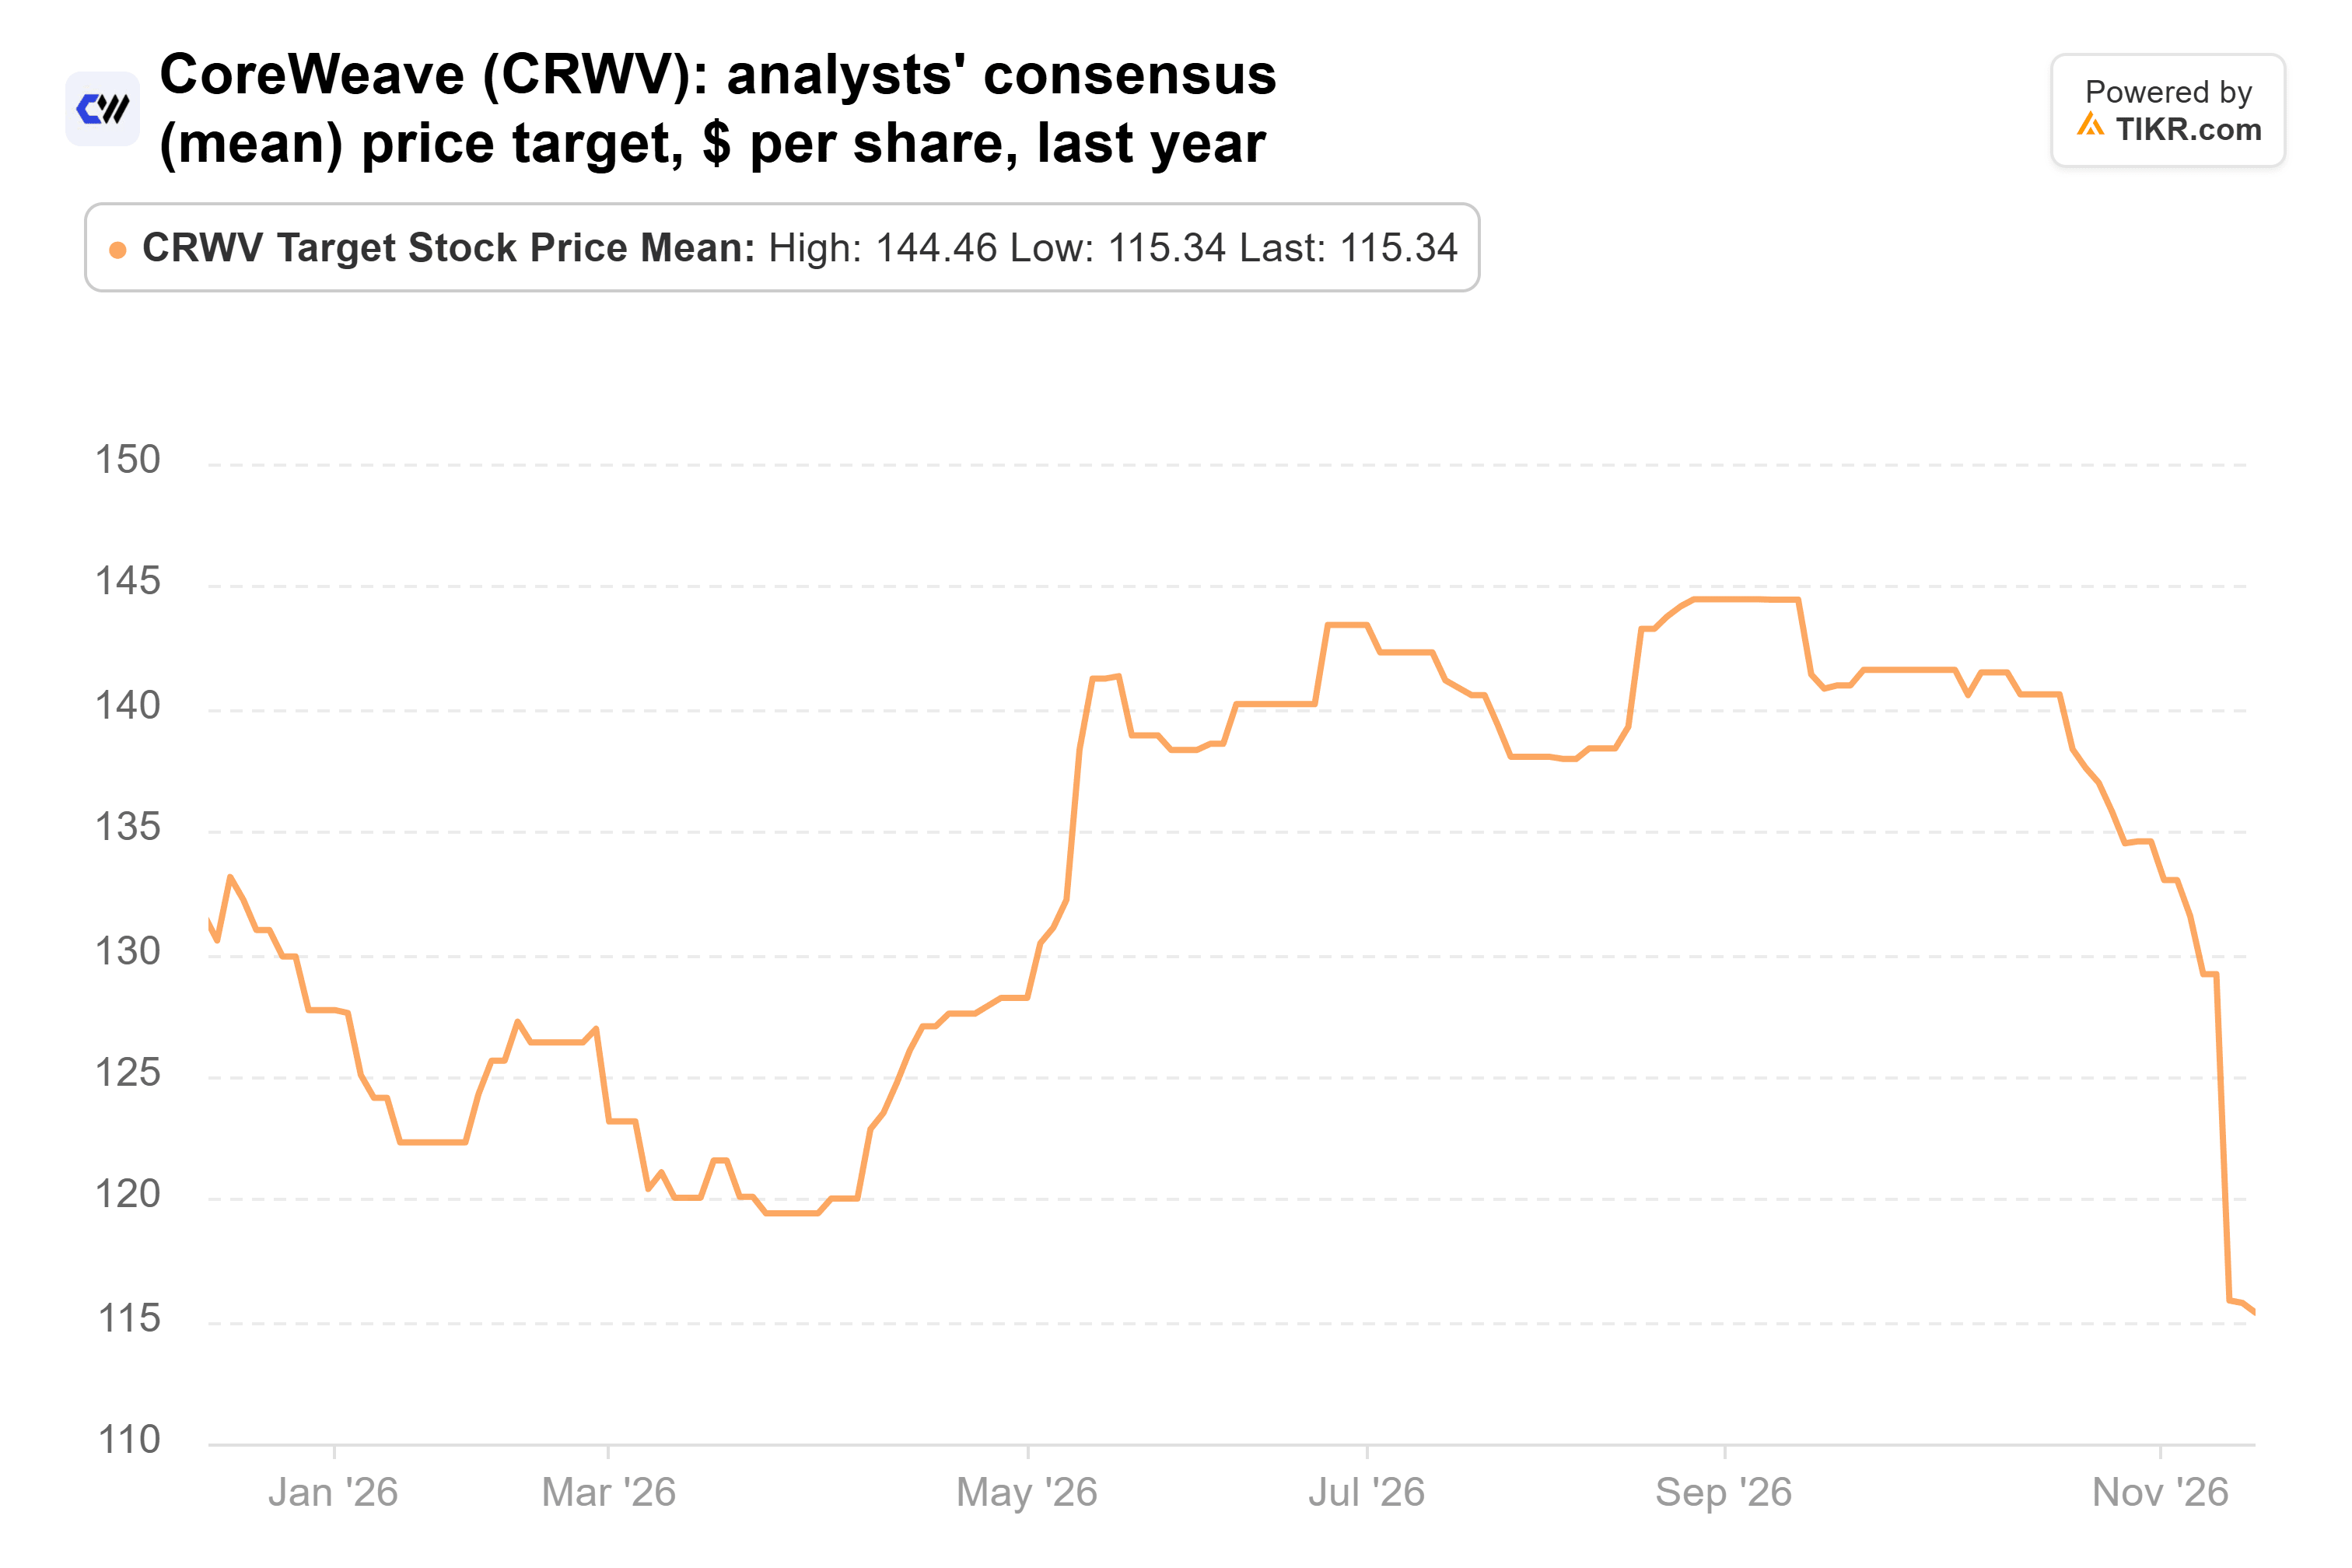
이는 41명의 애널리스트를 기준으로 현재 가격보다 여전히 131% 높은 수치이며, 선행 주가대비 매출 배수는 이미 9월 30일 기준 2025년 IPO 이후 최저 수준인 2.5배였습니다. CoreWeave의 다음 계약 담보 대출(예상 수익률 7%~7.5%, 향후 몇 주 내 예정)은 회사가 계약으로 충당할 수 있는 수준의 금리로 계속 차입할 수 있는지 보여줄 것입니다.
TIKR는 CoreWeave에 대해 41명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견을 내고 있을까요?
CoreWeave의 매수, 보유, 매도 등급에 대한 전체 분석과 월가의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. CoreWeave의 애널리스트 등급 보기
2. Micron: 호황이 지속된다면 저평가
CoreWeave는 또한 장기 공급 계약에 따른 Micron의 고객이기도 하며, 거스트너는 이 거래의 다른 쪽에도 투자를 늘렸습니다. Altimeter는 3분기에 Micron 보유 지분을 24% 늘려 260,140주(2억 7,700만 달러 규모)로 확대했으며, 이는 13F 주식의 2.8%를 차지합니다. 주가는 9월 30일 이후 33% 하락했으며, 가장 최근에는 AI 칩에 들어가는 메모리를 겨냥한 미국 수출 규제 강화로 인해 하락했습니다.
매출은 2026 회계연도(9월 3일 종료)에 374억 달러에서 1,332억 달러로 증가했으며, 조정된 매출 총이익률은 4분기에 87.0%를 기록했습니다. 애널리스트들은 이를 쫓아왔고, 평균 목표가는 1년 전보다 7배 이상 높아졌습니다:
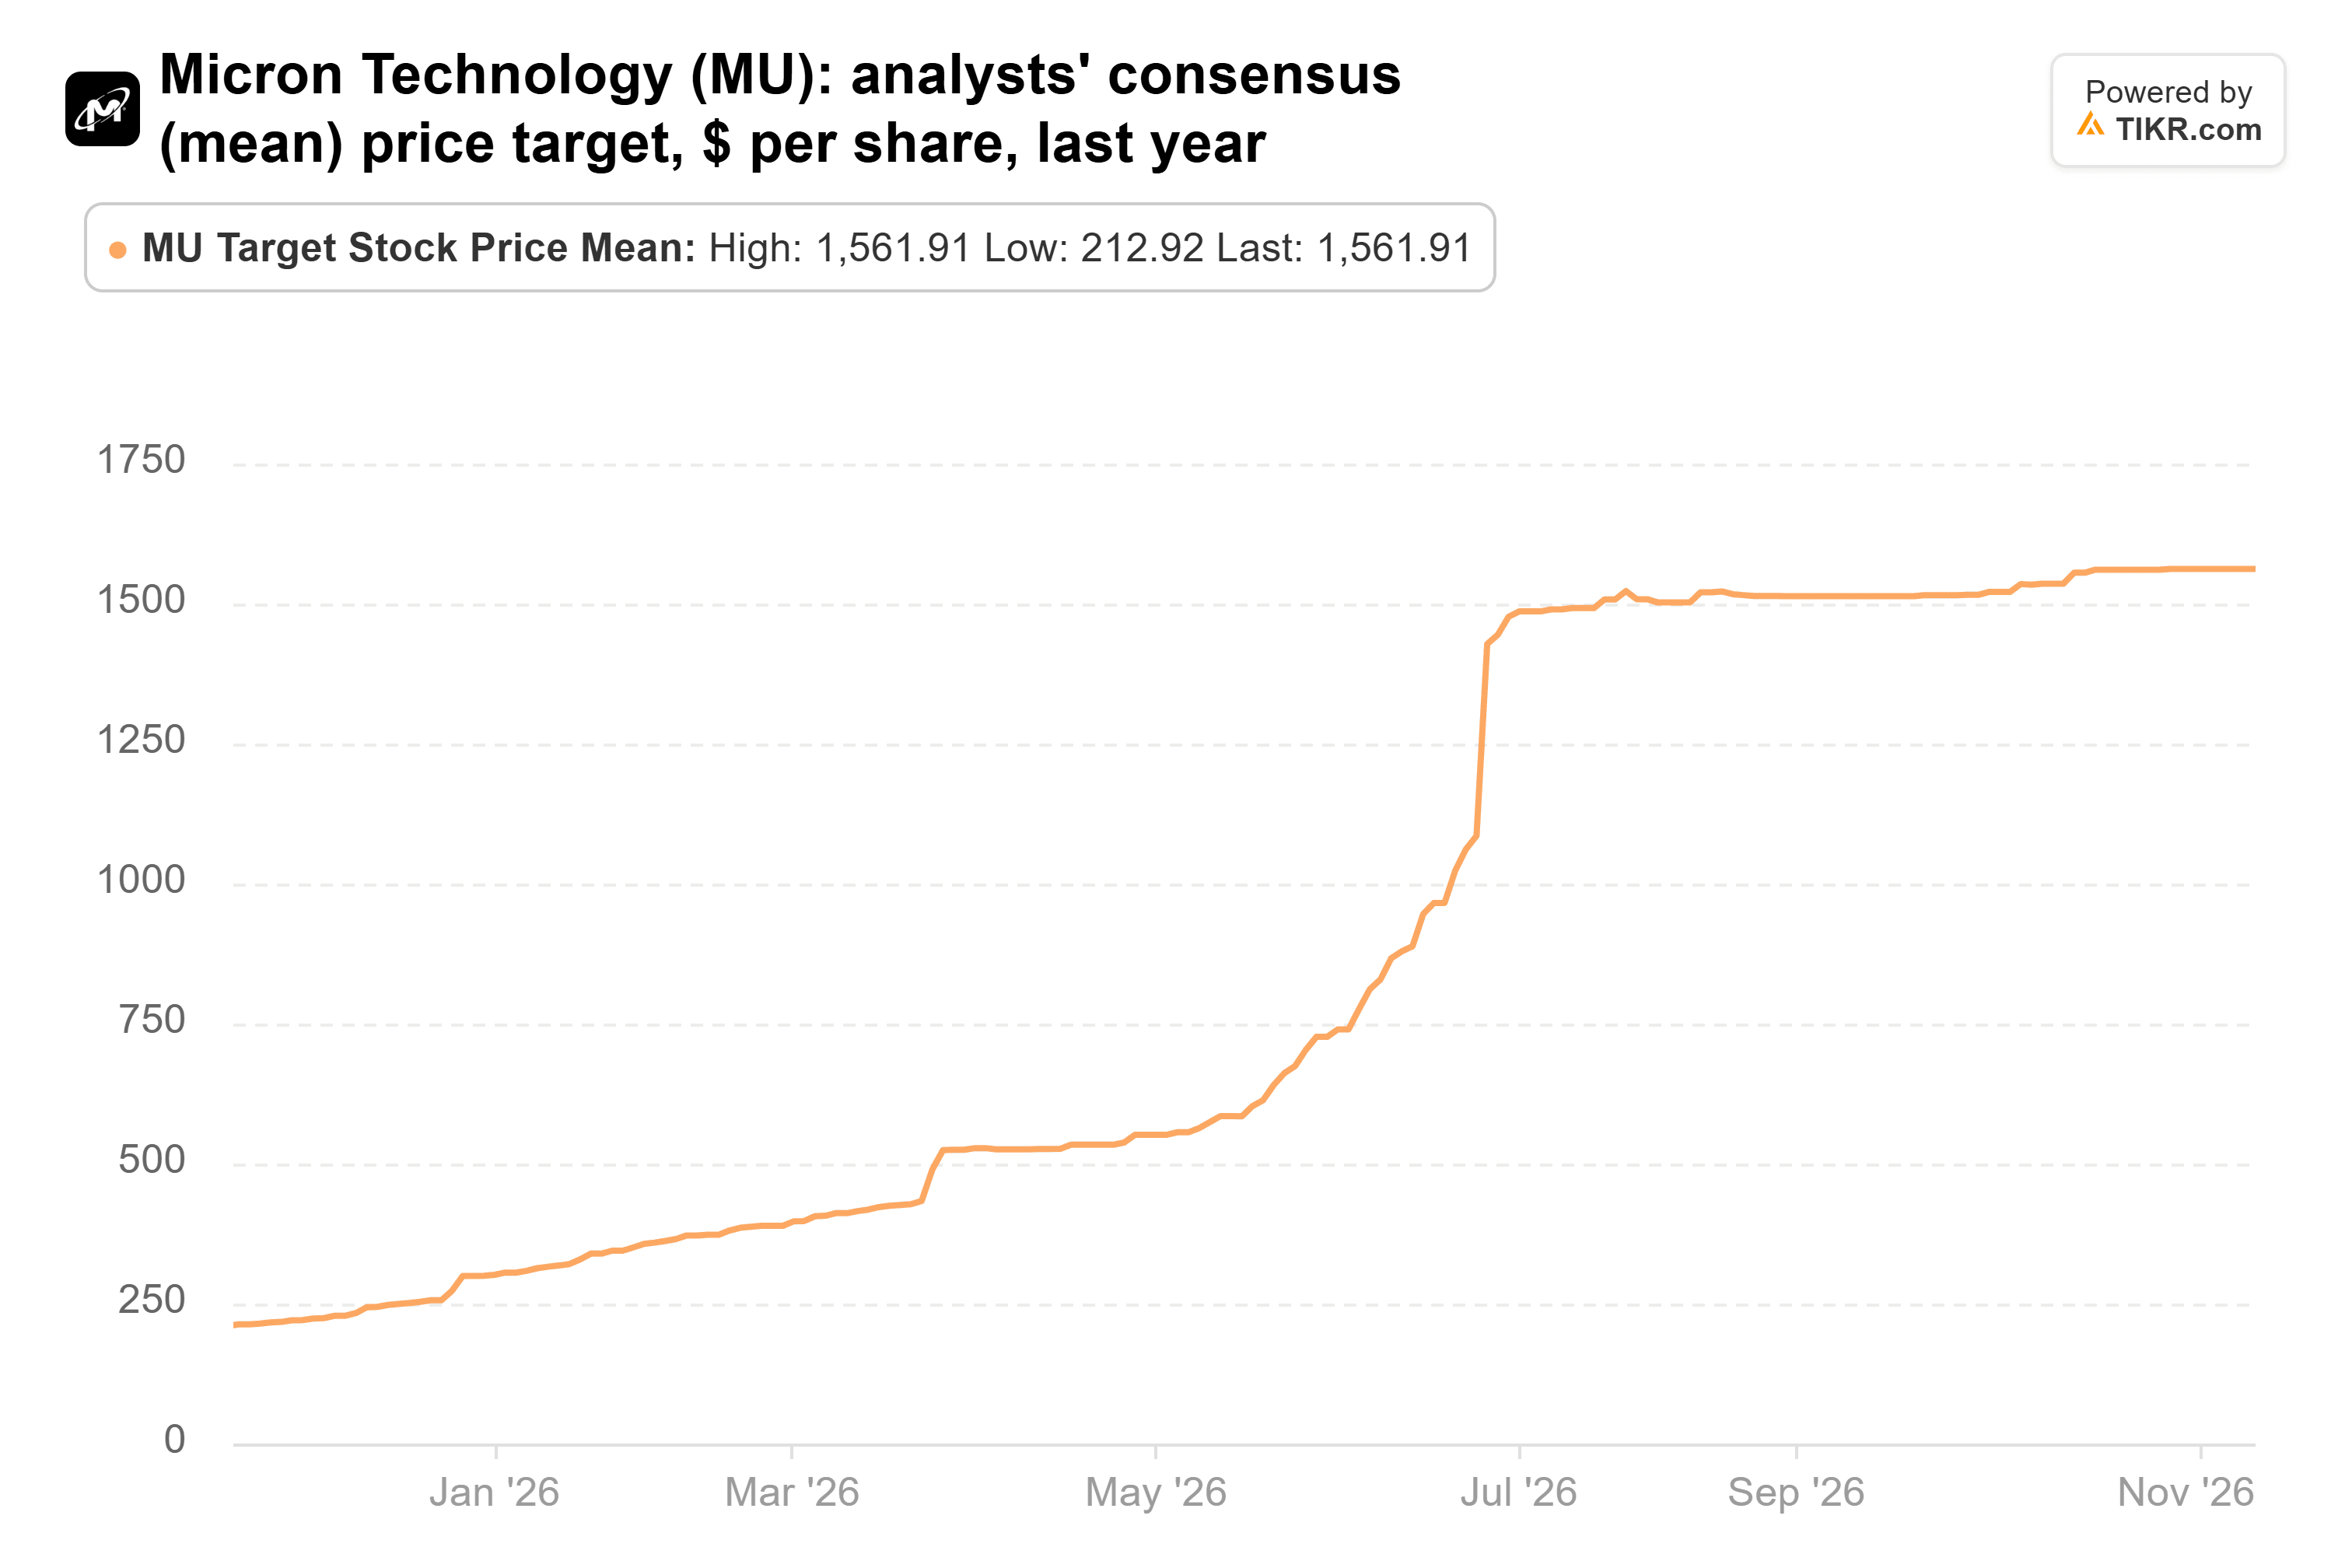
49명의 애널리스트를 기준으로 약 1,562달러로, 현재 가격보다 119% 높습니다. 2028 회계연도 합의 EPS 206.89달러 기준으로 약 7.5배의 PER이며, 이는 2014년 이후 Micron의 분기 말 기준 중앙값인 약 10배보다 낮습니다. 따라서 주가 재평가 없이도 기록적인 수익이 유지되기만 하면 됩니다. 투자자들은 그럴 것이라고 믿지 않습니다: Micron은 선행 PER 약 4배에 거래되고 있으며, 이는 2017년과 2018년 마지막 메모리 사이클이 정점을 찍었을 때의 수준과 가깝습니다. 경영진은 12월 중순에서 말에 발표될 2027 회계연도 1분기를 매출 총이익률의 바닥으로 보고 있습니다.
3. Cerebras: 빠르게 성장 중, 그에 걸맞은 가격
거스트너는 훨씬 더 젊은 반도체 제조사에 훨씬 더 큰 베팅을 했습니다. Cerebras는 5월에 상장했으며, 이미 Altimeter의 세 번째로 큰 보유 종목입니다: 9월 30일 기준 595만 주(10억 1,000만 달러 규모)로, 13F 주식의 10.3%를 차지하며, 18% 감소한 후에도 그렇습니다. 이후 39% 하락했습니다.
핵심 매출(Cerebras의 조정 기준)은 3분기에 70% 증가하여 2억 3,090만 달러를 기록했으며, 회사는 2026년 전망을 상향 조정하고 2027년 매출이 3배 증가할 것으로 예상했습니다. 앤드류 펠드먼 CEO는 마이크로소프트를 새로운 클라우드 고객으로 지명했으며, 이 거래에서의 수익은 2027년 초에 시작될 것으로 예상됩니다. 그러나 GAAP 기준 순손실은 1억 6,120만 달러로 확대되었고, 경영진은 컨퍼런스 콜에서 데이터 센터 지연으로 인해 OpenAI 계약의 일부가 예정보다 늦어졌다고 밝혔습니다.
애널리스트들은 커버리지가 시작된 이후로 냉각되었으며, 평균 목표가는 6월 초 281달러에서 약 210달러로 하락했습니다:
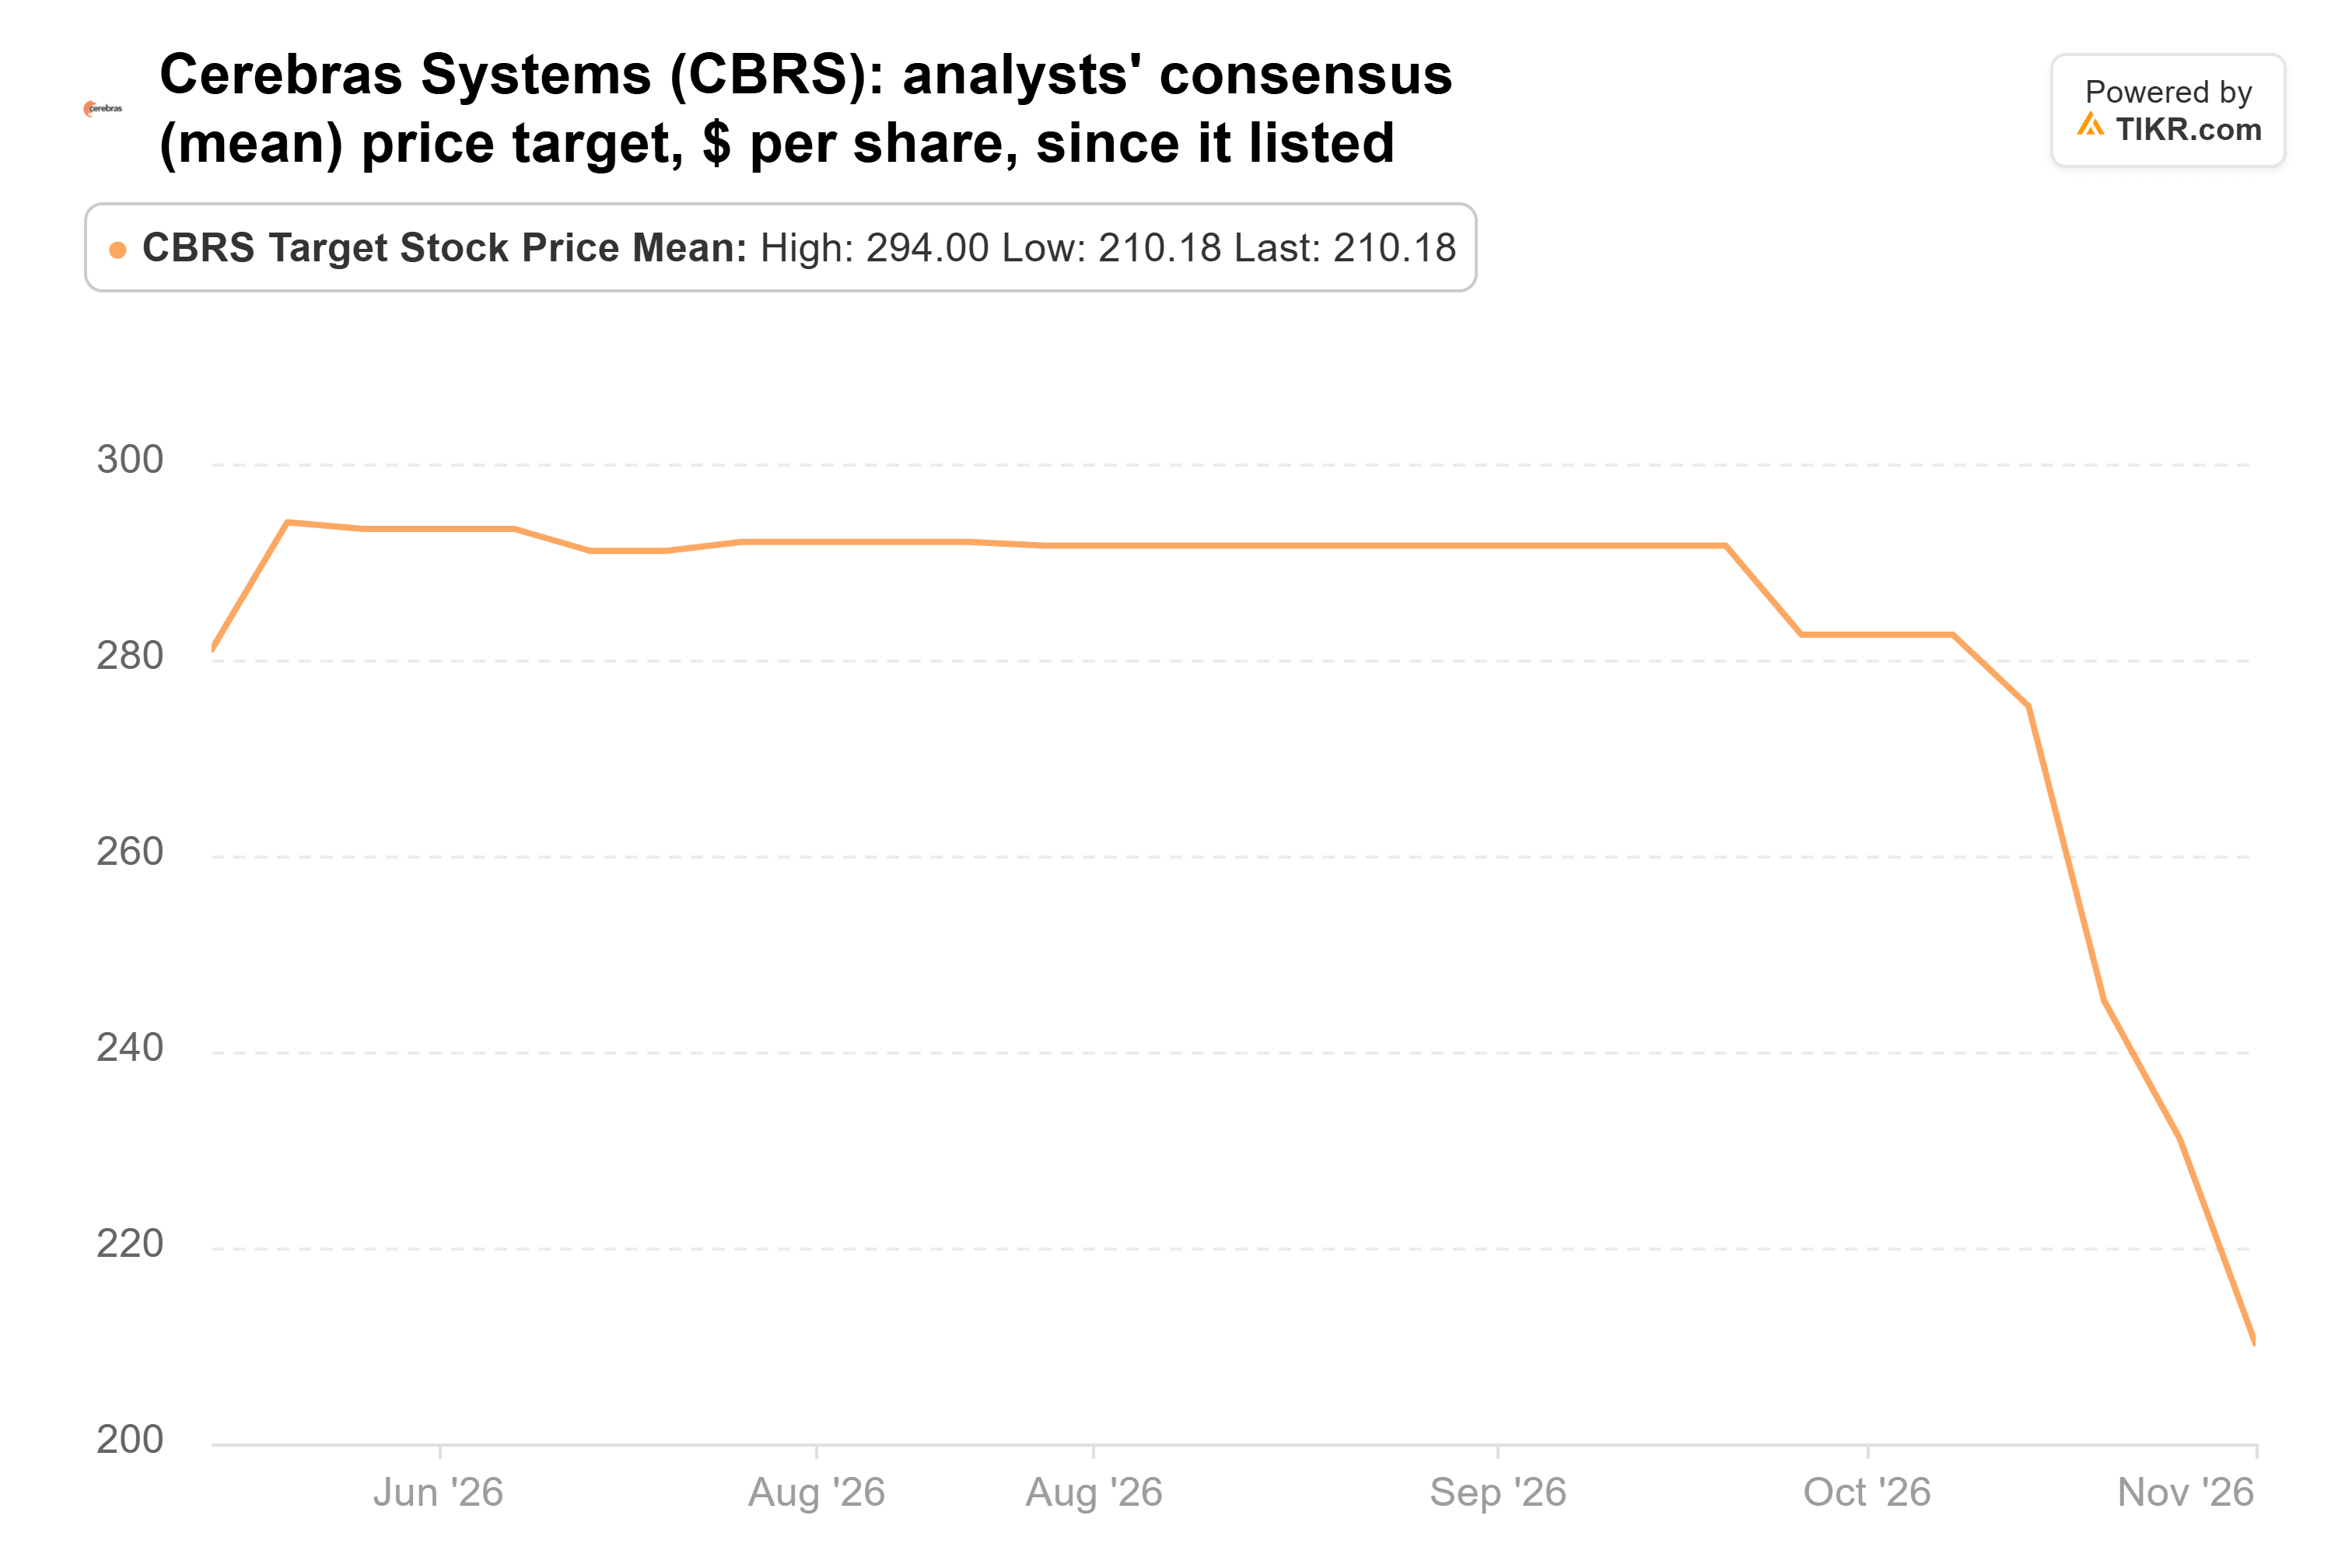
이는 11명의 애널리스트를 기준으로 현재 가격보다 여전히 102% 높으며, 가장 낮은 목표가인 155달러도 약 49% 높습니다. 문제는 가치 평가입니다: 선행 PER 약 96배로, Cerebras는 그 3배 성장이 예정대로 이루어져야 합니다.
4. NVIDIA: 젠슨 황 없이도 큰 실적 상회
Cerebras는 도전자이고, NVIDIA는 여전히 거스트너의 가장 큰 베팅입니다. Altimeter는 3분기에 6%를 추가해 9월 30일 기준 1,001만 주(22억 9,000만 달러 규모)를 보유했으며, 이는 13F 주식의 23.3%를 차지합니다. 주가는 이후 32% 하락했습니다.
젠슨 황은 11월 12일 CEO직에서 사임했고, CFO 콜렛 크레스가 임시 CEO를 맡았으며, 이사회는 그를 복귀시키는 것을 고려하지 않고 있습니다. 사업은 계속되었습니다: 11월 17일 발표된 분기 매출은 103% 증가하여 1,158억 달러를 기록했으며, NVIDIA 자체의 1,080억 달러 예상치를 상회했고, 4분기 매출을 1,300억 달러로, GAAP 기준 매출 총이익률은 71%~72%로 완화될 것으로 예상했습니다.
그럼에도 평균 목표가는 10월 말 이후 약 1/5 하락했으며, 11월 16일 하루만 4개 회사가 하향 조정했습니다:
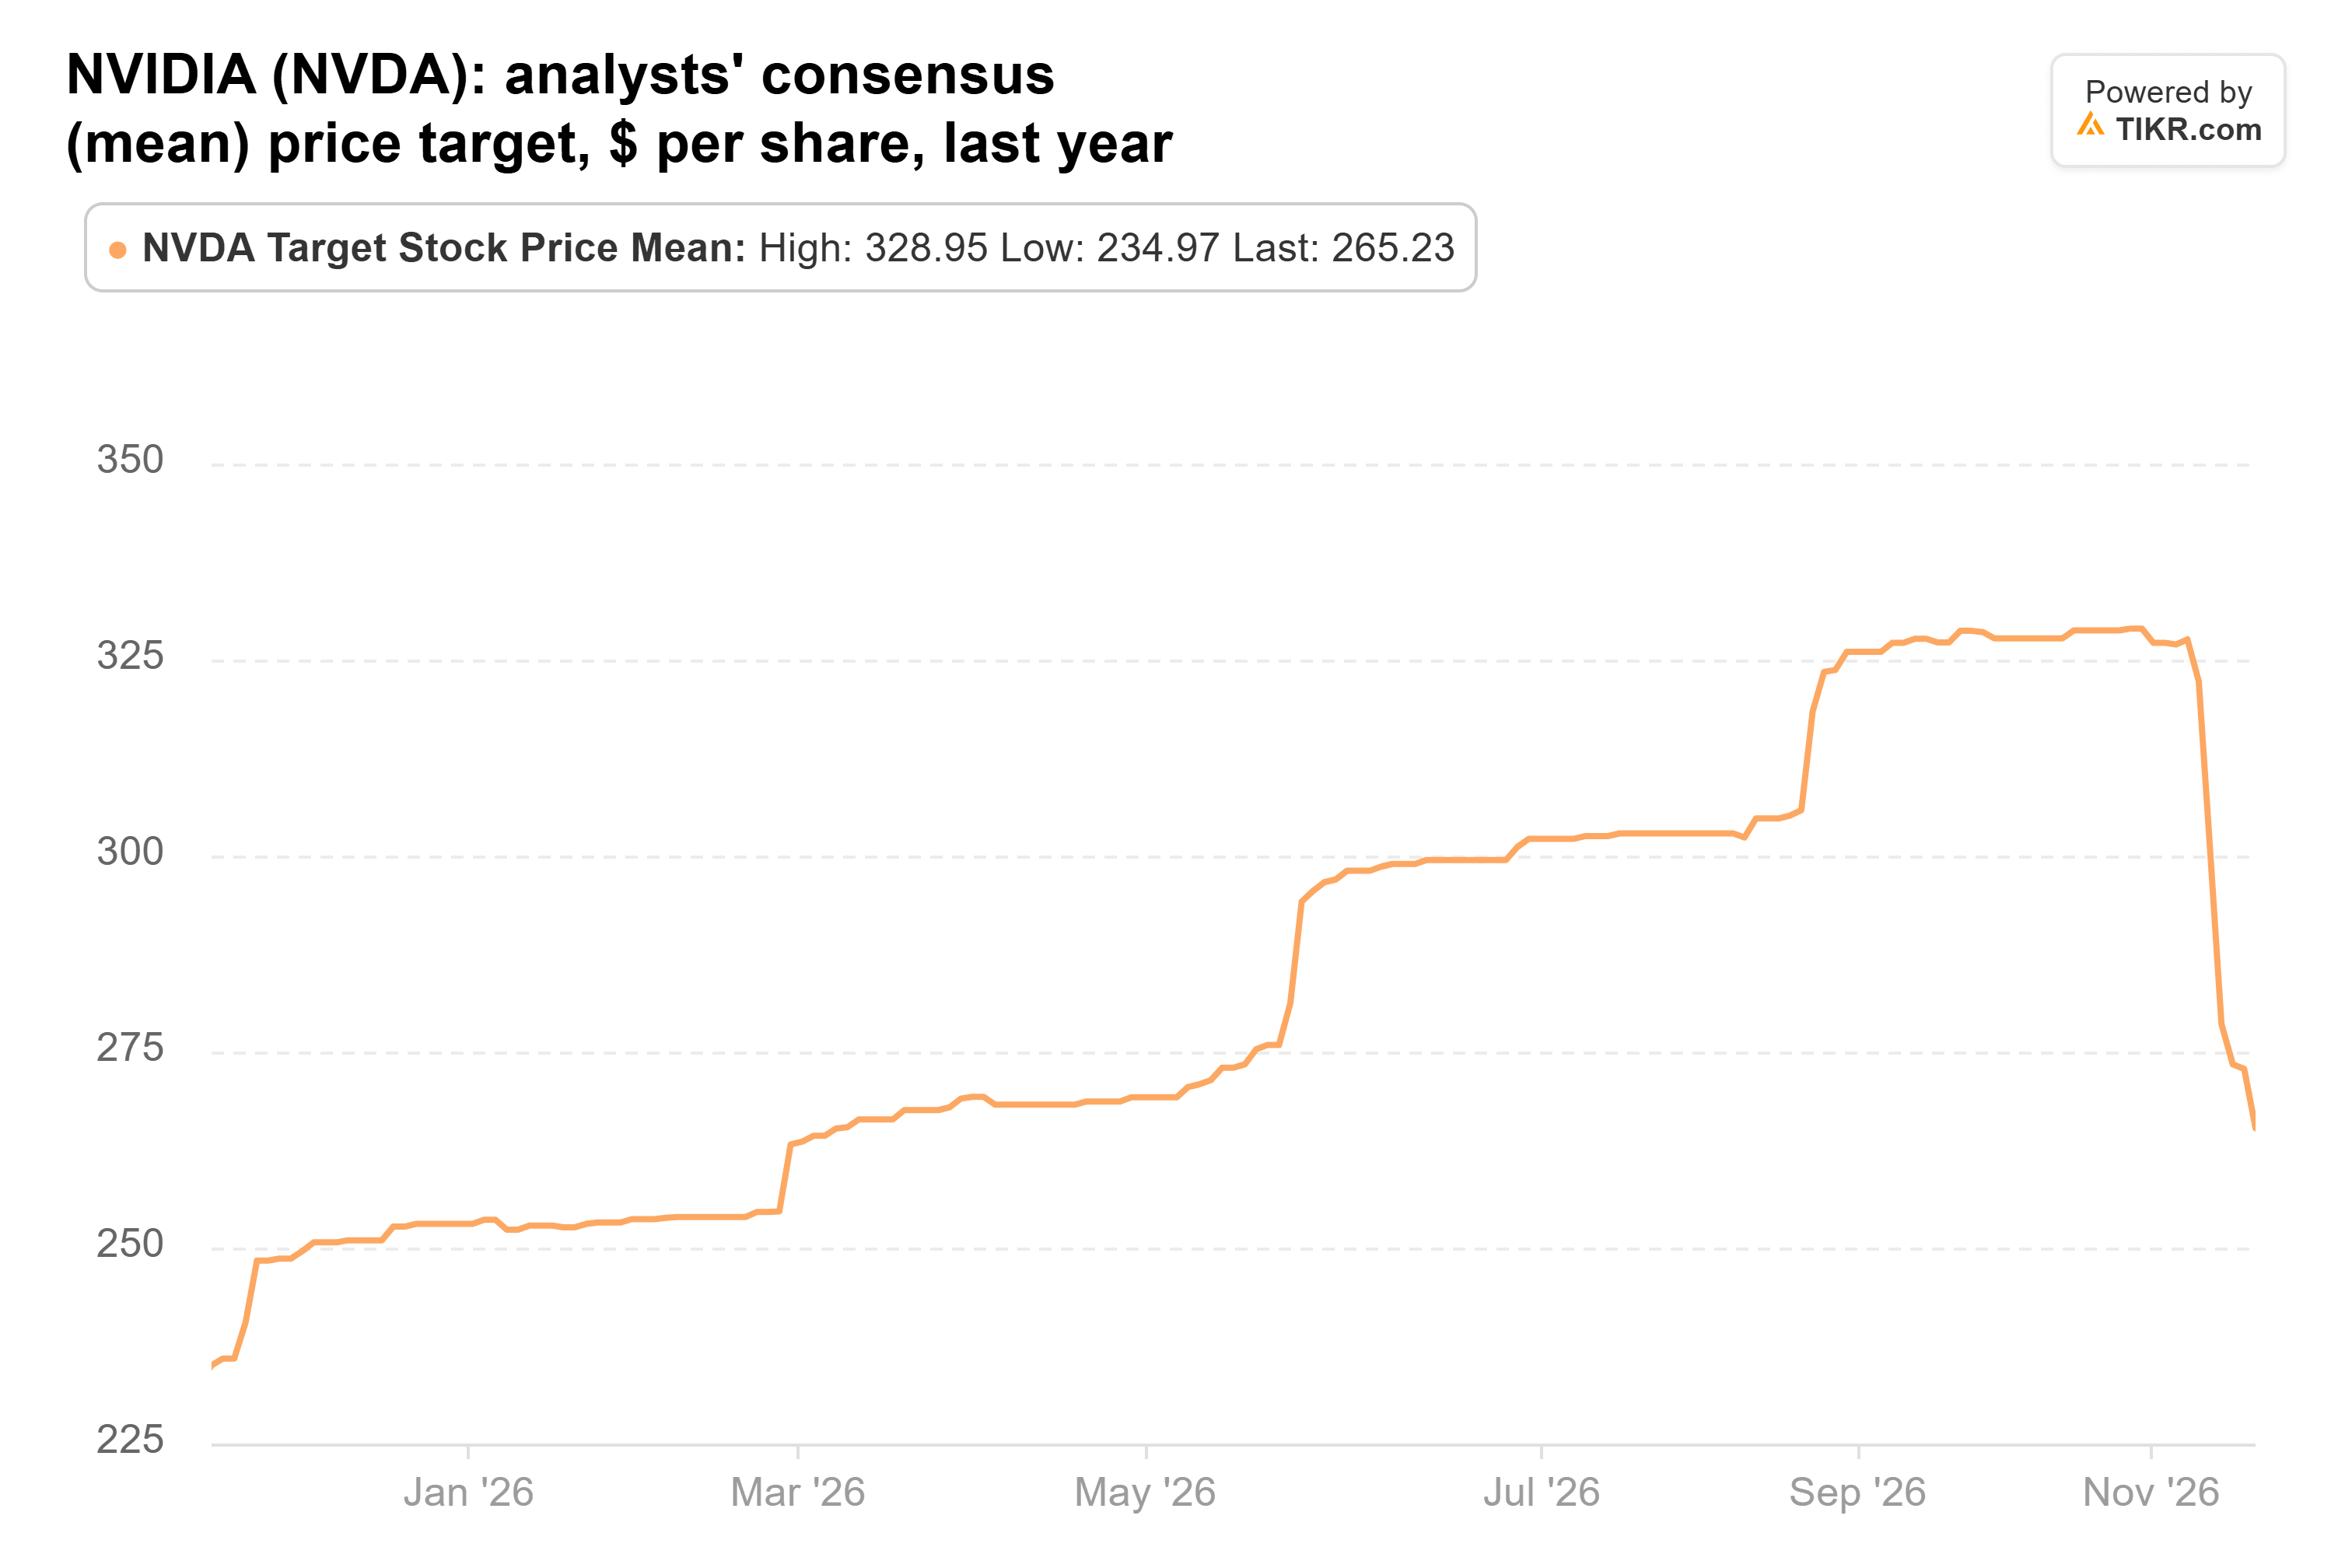
63명의 애널리스트를 기준으로 약 261달러로, 현재 가격보다 68% 높으며, 이 추정치는 11월 17일 실적 상회 이전에 나온 것입니다. 2029 회계연도 합의 EPS 21.34달러 기준으로 목표가는 약 12배의 PER이며, 이는 NVIDIA의 1년 평균 PER인 24배의 약 절반 수준입니다. 현재 선행 PER 약 11배로, TIKR이 2014년까지 추적한 분기 말 기준 어떤 수치보다도 낮은 수준이므로, 영구적인 CEO를 찾는 동안 추정치가 살아남기만 한다면, 주가 배수의 회복 없이도 목표가에 도달할 수 있습니다.
5. 대만 반도체 제조: 아직 둔화 없음
NVIDIA의 실적은 대만 반도체 제조에도 중요합니다. 왜냐하면 NVIDIA가 TSMC 2025년 매출의 19%를 차지하는 무명 고객 뒤에 있는 것으로 널리 알려져 있기 때문입니다. Altimeter는 보유 지분을 변경하지 않았습니다: 9월 30일 기준 143만 주(6억 5,400만 달러 규모)로, 13F 주식의 6.7%를 차지합니다. 주가는 이후 21% 하락했습니다.
10월 매출은 전년 동기 대비 59.7% 증가하여 5,868억 9,000만 대만 달러를 기록했으며, 이는 2026년 최고치입니다. 또한 3분기 매출 총이익률은 1년 전 59.5%에서 66.4%로 상승했습니다. 애널리스트들은 매도세 속에서도 목표가를 계속 상향 조정했으며, 평균은 1년 전 약 340달러에서 상승해 올해 최고치를 기록하고 있습니다:
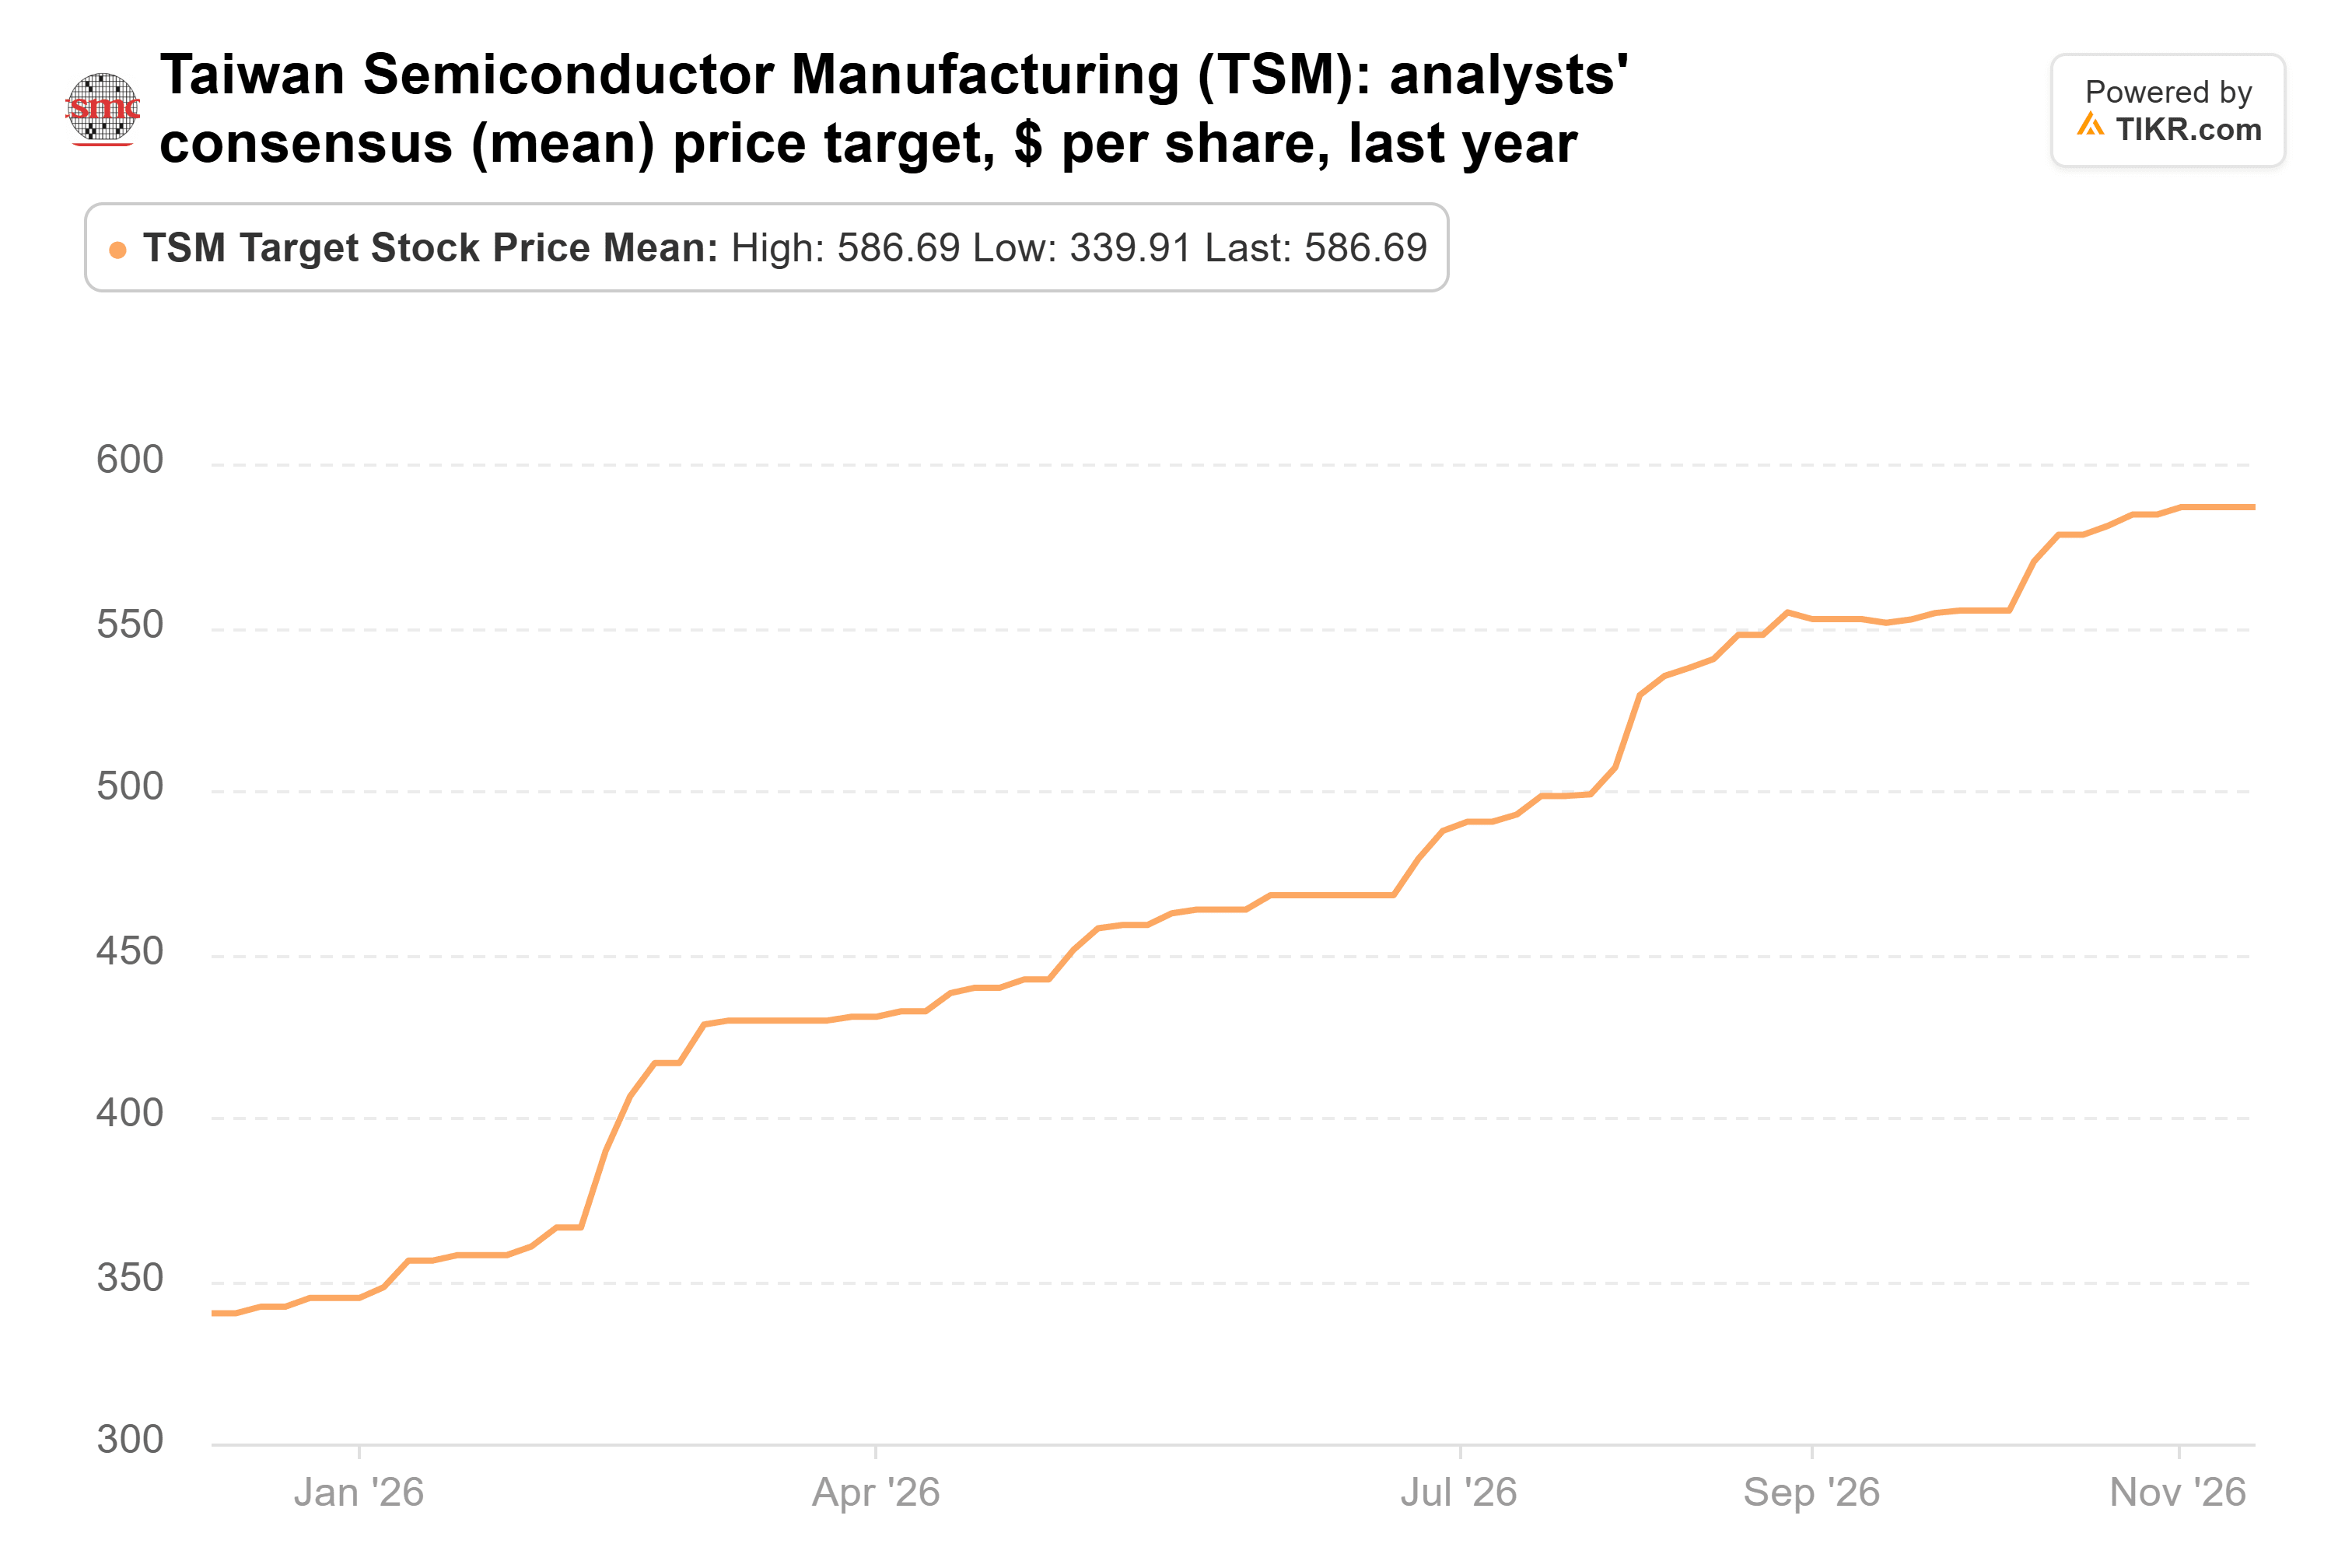
21명의 애널리스트를 기준으로 약 587달러로, 현재 가격보다 63% 높습니다. TSMC는 선행 PER 약 17배에 거래되고 있으며, 이는 1년, 3년, 5년 평균인 21배, 19배, 18배보다 낮습니다. 위험은 확장 투자입니다: 경영진은 2026년 자본 지출을 600억~640억 달러로 예상하며, 대부분 2028년과 2029년에 가동될 설비를 위한 것입니다.
지금 사야 할 한 종목
만약 지금 단 한 종목만 살 수 있다면, 대만 반도체 제조를 선택할 것입니다. 이 회사는 NVIDIA와 그와 경쟁하려는 회사들을 위한 칩을 생산하며, 10월 매출은 AI 수요가 냉각되지 않았음을 보여주고, 평소 주가배수보다 낮은 가격에 거래되고 있습니다.
TSMC의 11월 매출(12월 10일경 발표 예정)이 다음 확인 지점이며, 그 다음은 1월 중순에 발표될 2027년 전망으로, 약한 전망이나 훨씬 더 큰 자본 예산이 답을 바꿀 수 있습니다. Altimeter의 다음 13F(2월 중순까지 제출 예정)는 거스트너가 보유했는지 보여줄 것입니다.
그렇다면 CoreWeave 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 CoreWeave의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분의 비즈니스 전망을 반영하세요. 무료로 사용할 수






