


핵심 요약
- 제이슨 칼라카니스는 로보택시가 전 세계 승차의 3~4%를 차지하려면 20대 이상의 차량이 하루 20회 이상의 승차를 해야 하는 2천만 대가 필요하다고 말하며, 로이터 칼럼니스트는 Alphabet이 Waymo를 강화하기 위해 Uber를 인수할 수 있다는 아이디어를 제시했습니다.
- 이 계산에 따르면 Uber는 수년간의 승차량을 확보하게 되므로, Alphabet이나 Tesla에게 그 글로벌 네트워크는 경쟁에서 이기는 것보다 인수 대상으로서 가치가 더 큽니다.
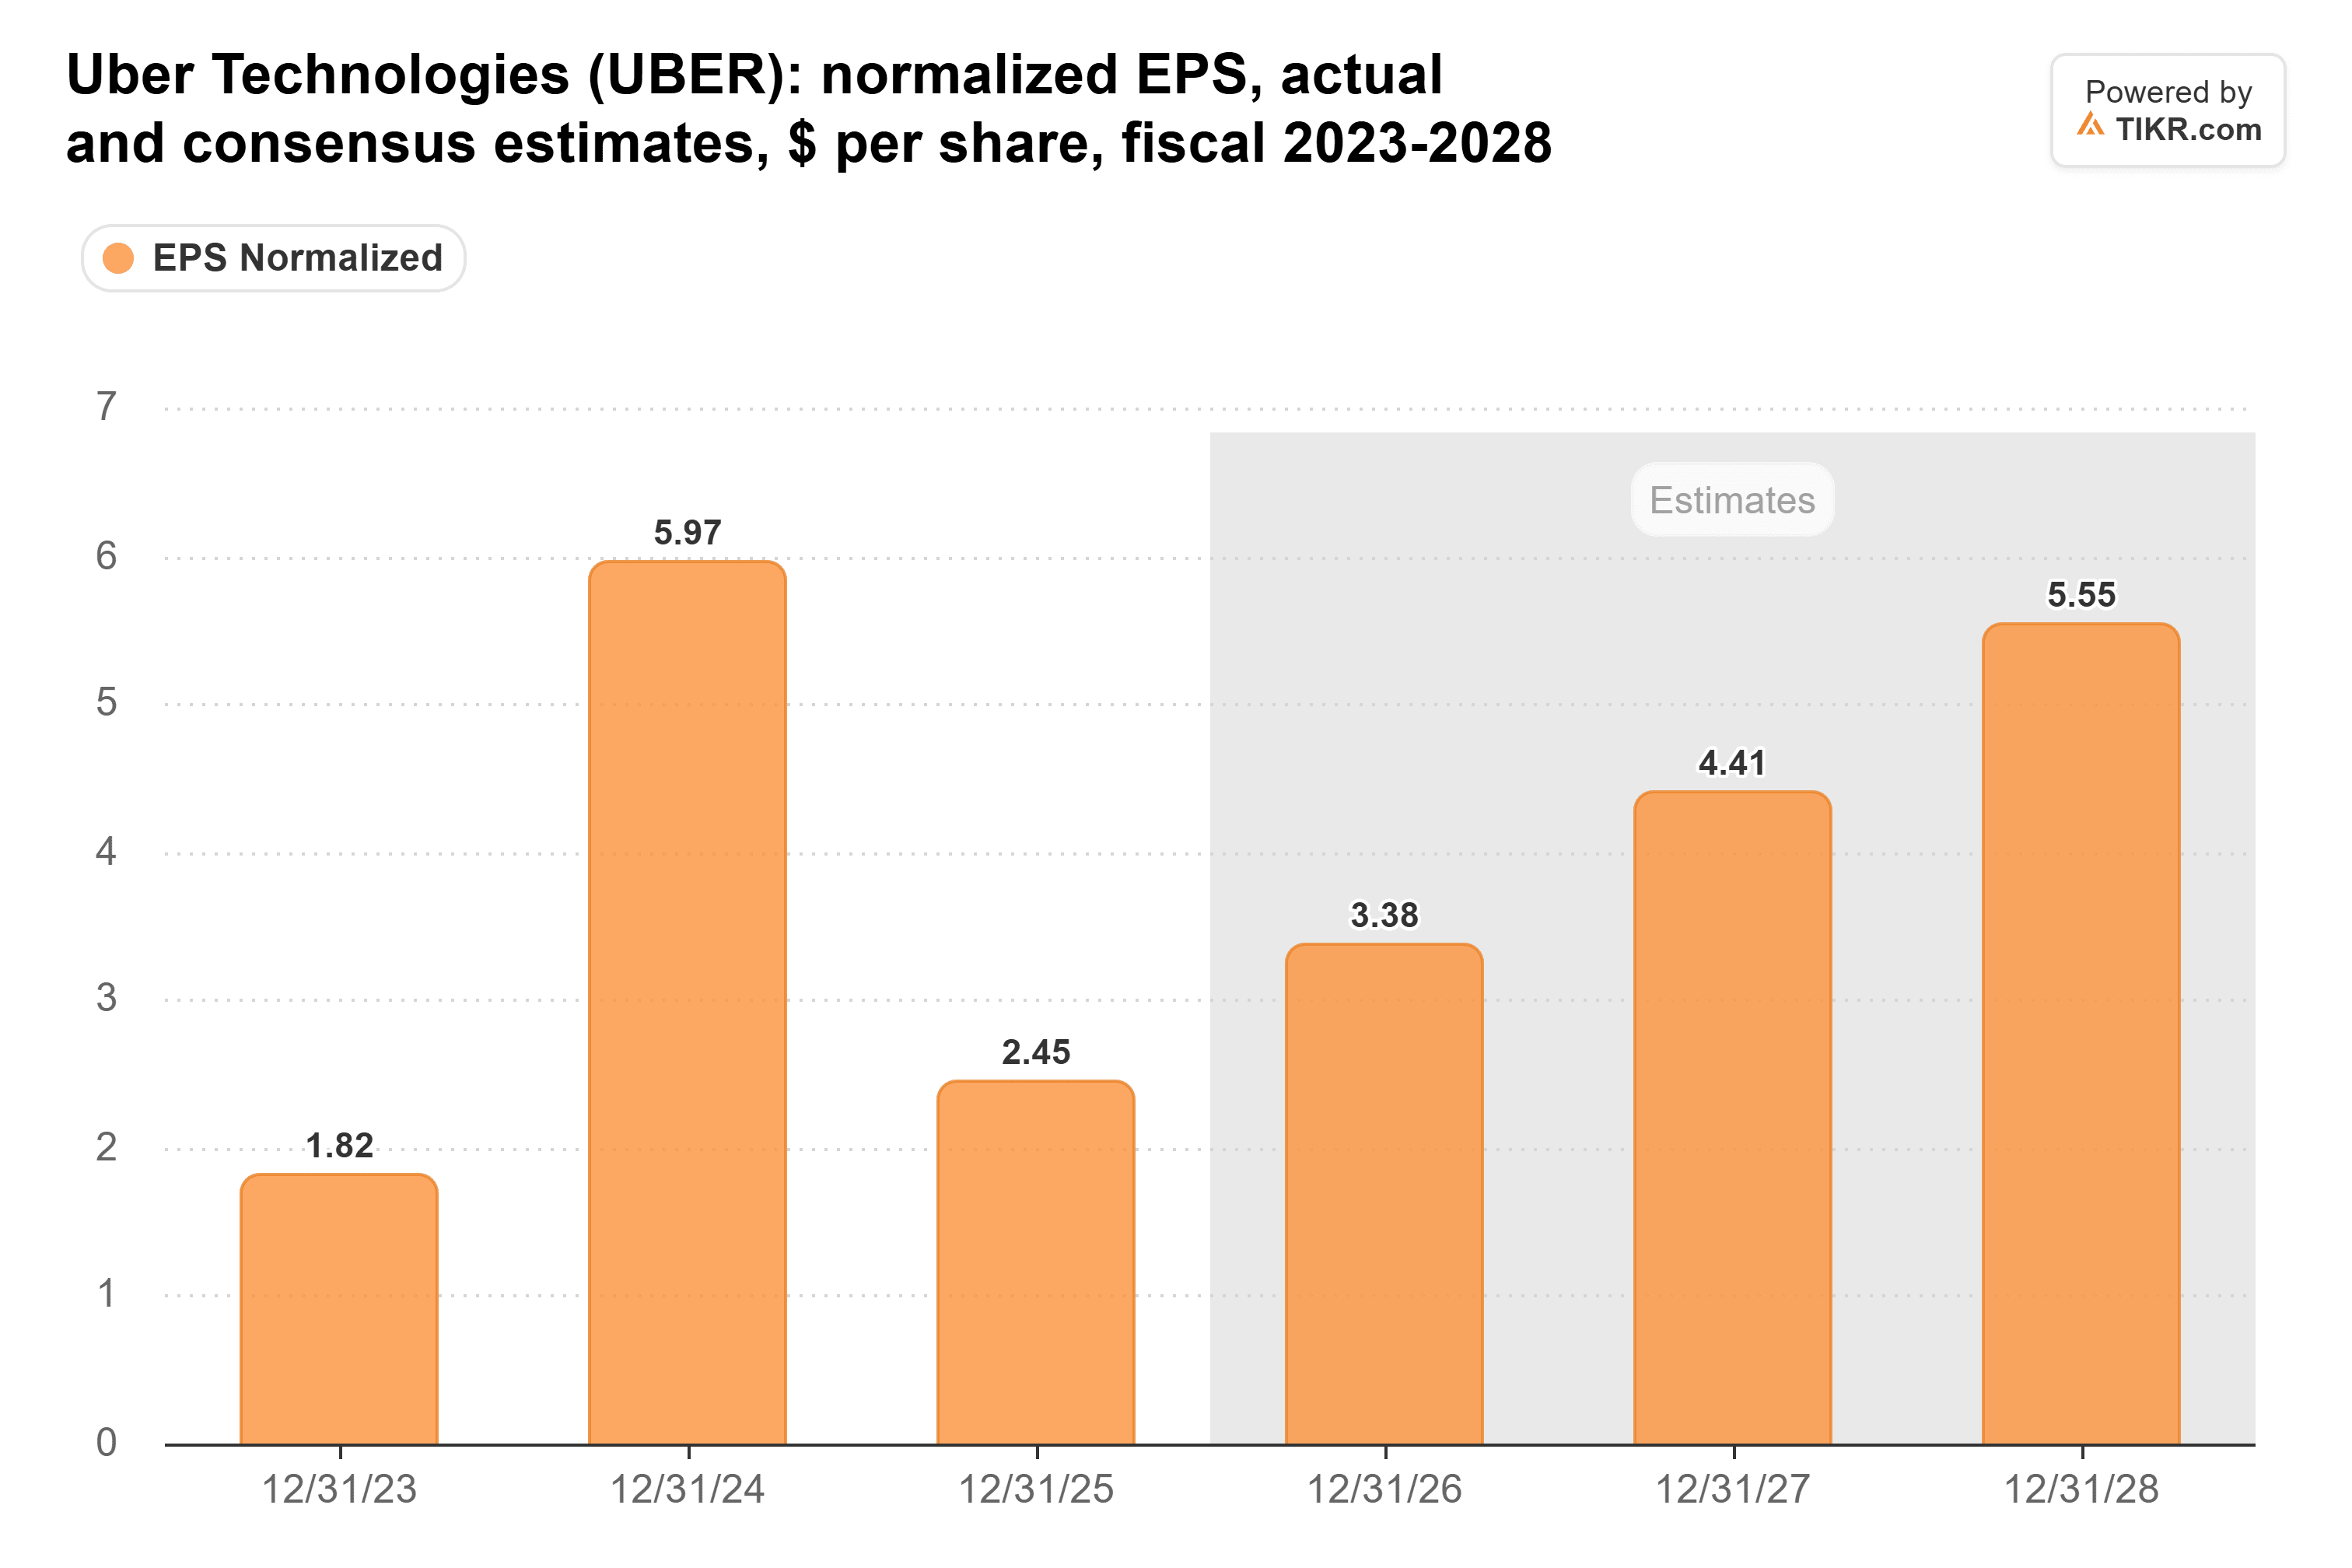
- Uber는 2025년에 97억 6천만 달러의 자유 현금 흐름을 창출했으며, 애널리스트들은 2025년부터 2028년까지 주당 순이익이 두 배 이상 증가할 것으로 예상합니다.
- 선행 주가수익비율(P/E) 17배로 거래되는 Uber는 3년 평균인 25배보다 훨씬 낮은 가격에 거래되고 있으며, 엘론 머스크가 Tesla의 사이버캡이 자체 승차 서비스를 운영하도록 추진하는 것이 주요 위험 요인입니다.
Uber Technologies (UBER)를 둘러싼 인수설이 고조되고 있습니다.
11월 10일, 로이터 브레이킹뷰스 칼럼니스트 제니퍼 사바는 주장하기를 Alphabet (GOOG)이 Uber를 인수하여 그 승차 네트워크를 Waymo의 무인 자동차와 결합할 수 있다고 했습니다. Uber 초기 투자자이자 여전히 해당 주식을 보유하고 있는 제이슨 칼라카니스는 11월 13일 X에서 답글을 달며 "자율주행 분야에 통합이 다가오고 있다"고 말하고, Tesla (TSLA)를 인수할 수 있는 회사 중 하나로 꼽았습니다. Uber는 그날 0.82% 상승한 69.69달러에 마감했습니다.
그런 다음 그는 계산을 했습니다: "전 세계 승차의 3-4%에 도달하려면 하루 20회 이상 승차를 하는 2천만 대의 자율주행 차량이 필요할 것입니다."
이는 엄청난 수의 로봇입니다.
TIKR는 Uber에 대해 50명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
Uber에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. Uber의 애널리스트 등급 보기
2천만 대의 로보택시는 아직 멀었다
2천만 대의 차량이 각각 20회 승차를 하면 하루 4억 회의 승차가 됩니다. Uber는 2025년에 승차와 배달을 합쳐 136억 건의 여정을 처리했는데, 이는 하루 약 3,700만 건에 해당합니다. 따라서 칼라카니스가 말한 3%에서 4%는 Uber의 전체 일일 승차량의 10배 이상이 필요합니다.
차량 대수는 그에 근접하지 않습니다. 칼라카니스는 Tesla가 2027년에 25만 대, 2028년에 50만 대, 2029년에 100만 대의 로보택시를 보유할 것이라고 추측합니다. 하루 20회 승차를 하는 100만 대의 차량조차도 그의 3%에서 4% 목표의 약 20분의 1밖에 되지 않습니다. 세마포가 보도한 바에 따르면 Waymo는 2027년 말까지 2만 대의 차량을 보유할 계획입니다. 그리고 Uber 자체 플랫폼에서 무인 승차는 여전히 전체 여정의 0.5% 미만이라고 경영진은 2분기 실적 발표에서 밝혔습니다.
월스트리트도 로보택시가 Uber의 수익을 곧 잠식할 것으로 예상하지 않습니다. 애널리스트들은 정규화된 주당 순이익(EPS)이 2025년 2.45달러에서 2028년 5.55달러로 두 배 이상 증가할 것으로 예상합니다:
네트워크가 희소한 부분이다
칼라카니스는 또한 운전 소프트웨어 자체가 쉬워지고 있다고 주장합니다. 그는 이미 문제를 해결한 약 12개의 회사(Tesla와 Waymo 포함)를 꼽으며, 자율주행 기술이 2년 내에 상품화될 것이라고 예측합니다. 그의 말이 맞는다면, 차량의 소프트웨어는 더 이상 경쟁력이 되지 않고, 이미 승객을 보유한 자가 우위를 점하게 됩니다. 그의 표현을 빌리자면, "음식, 식료품, 승차 공유 분야에서 Uber처럼 글로벌하게 보유한 회사는 아무도 없다"는 것입니다.
Uber는 3분기에 월간 활성 플랫폼 소비자 2억 1,500만 명을 보유했습니다. 그리고 Mobility 총 예약액의 60%는 미국 외부에서 발생한다고 경영진은 2월에 밝혔습니다.
그 네트워크는 또한 많은 현금을 창출합니다. Uber의 자유 현금 흐름은 2021년 마이너스에서 2025년 97억 6천만 달러로 전환되었습니다:
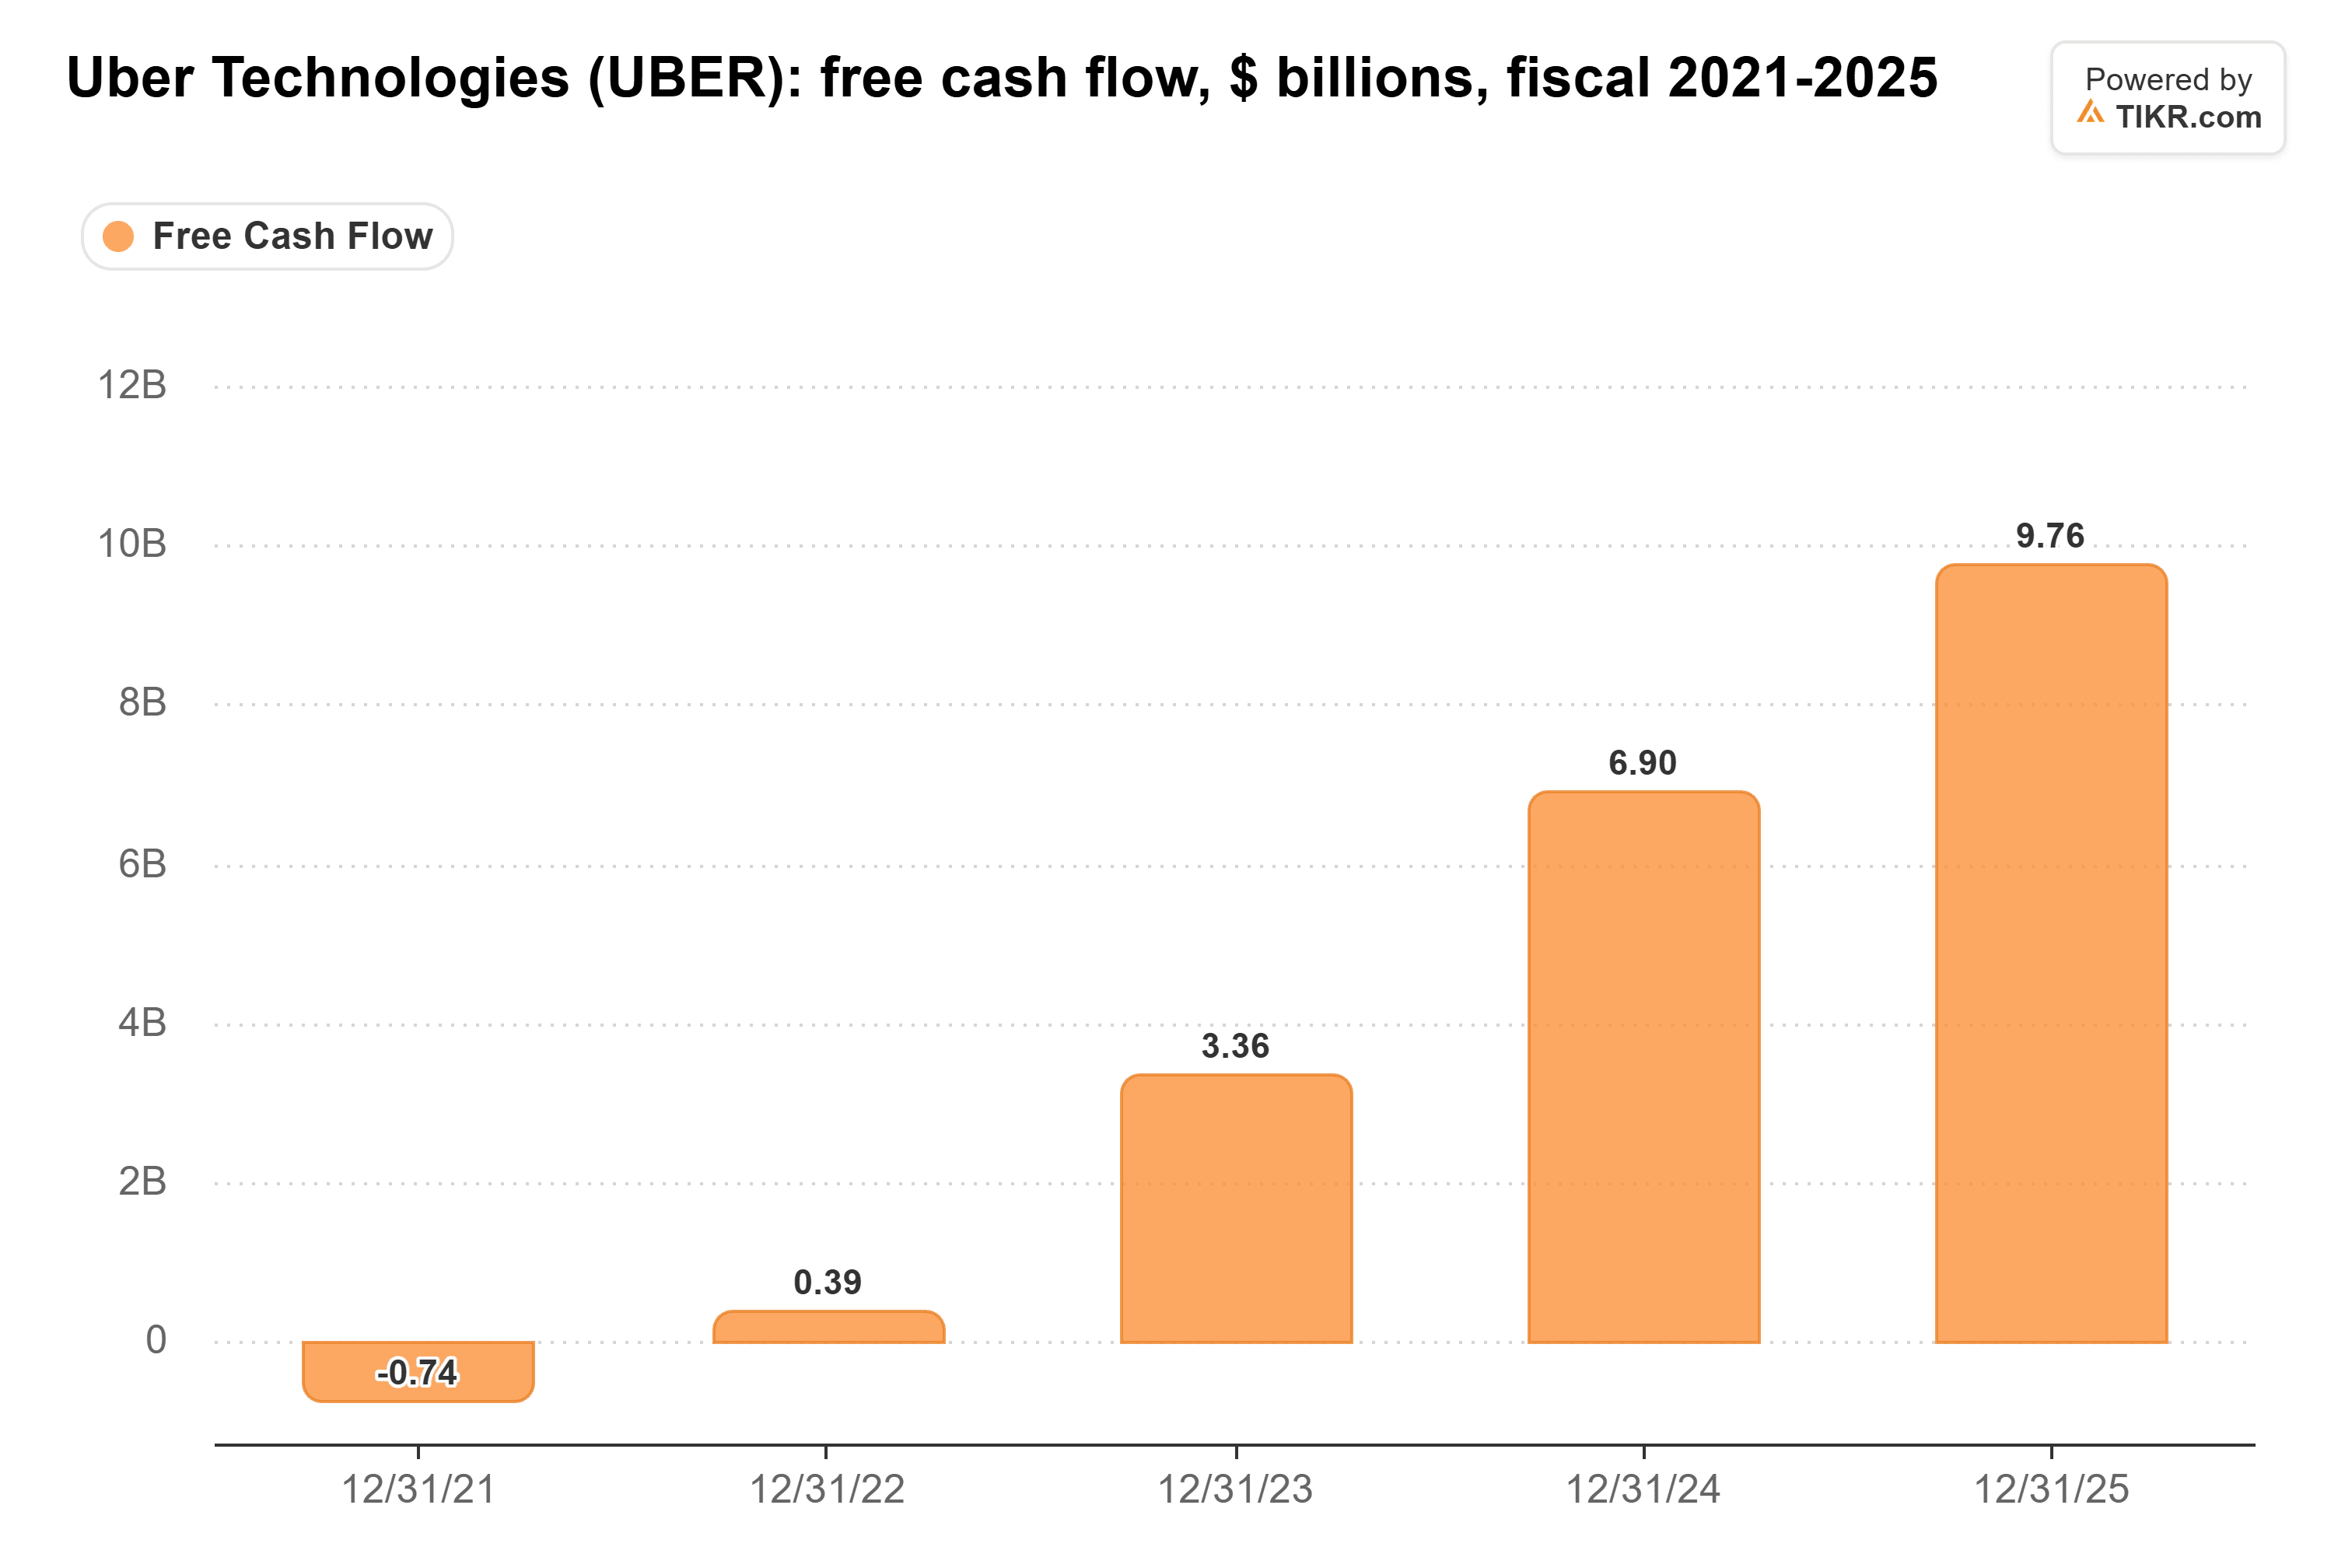
9월까지의 12개월 동안 기록적인 104억 달러에 도달했습니다. 인수자는 그 전부를 얻게 됩니다. Alphabet에게는 Uber의 승객들이 Waymo의 차량을 Uber의 글로벌 사업 영역 전반에 걸쳐 바쁘게 만들 수 있습니다. 칼라카니스는 Tesla가 "막대한 자유 현금과 2억 명 이상의 사용자"를 원하며 경쟁자를 차단하기 위해 원할 것이라고 말합니다.
사이버캡이 진짜 위협이다
칼라카니스는 Uber 주식을 보유하고 있으므로 그 계산에 이해관계가 있습니다. 엘론 머스크는 로보택시가 훨씬 더 빠르게 움직일 것이라고 생각합니다. 11월 10일, 그는 X에 글을 올리며 "사이버캡은 법으로 금지되지 않는 모든 관할 구역에서 모든 승객 이동 거리의 대부분을 담당할 것"이라고 말했습니다.
Tesla가 가장 큰 도시에서 자체 앱을 운영한다면, 도로에 2천만 대의 로보택시가 나오기 훨씬 전에 Uber의 얇은 승차당 마진을 압박할 수 있습니다. Waymo도 2028년 1월부터 오스틴과 애틀랜타에서 자체 서비스를 운영할 계획입니다. 하지만 이러한 초기 로보택시 도시들은 보이는 것보다 Uber에 더 작은 부분을 차지합니다. 경영진은 미국 상위 20개 도시가 미국 내 Uber 이익의 25%를 가져오며, 승차 예약의 대부분은 미국 외부에서 발생한다고 말합니다.
로봇이 이미 이긴 것처럼 평가된 가격
Uber의 선행 주가수익비율(P/E)은 17배로, 3년 최저치보다 약간 높지만 3년 평균인 25배보다 훨씬 낮습니다:
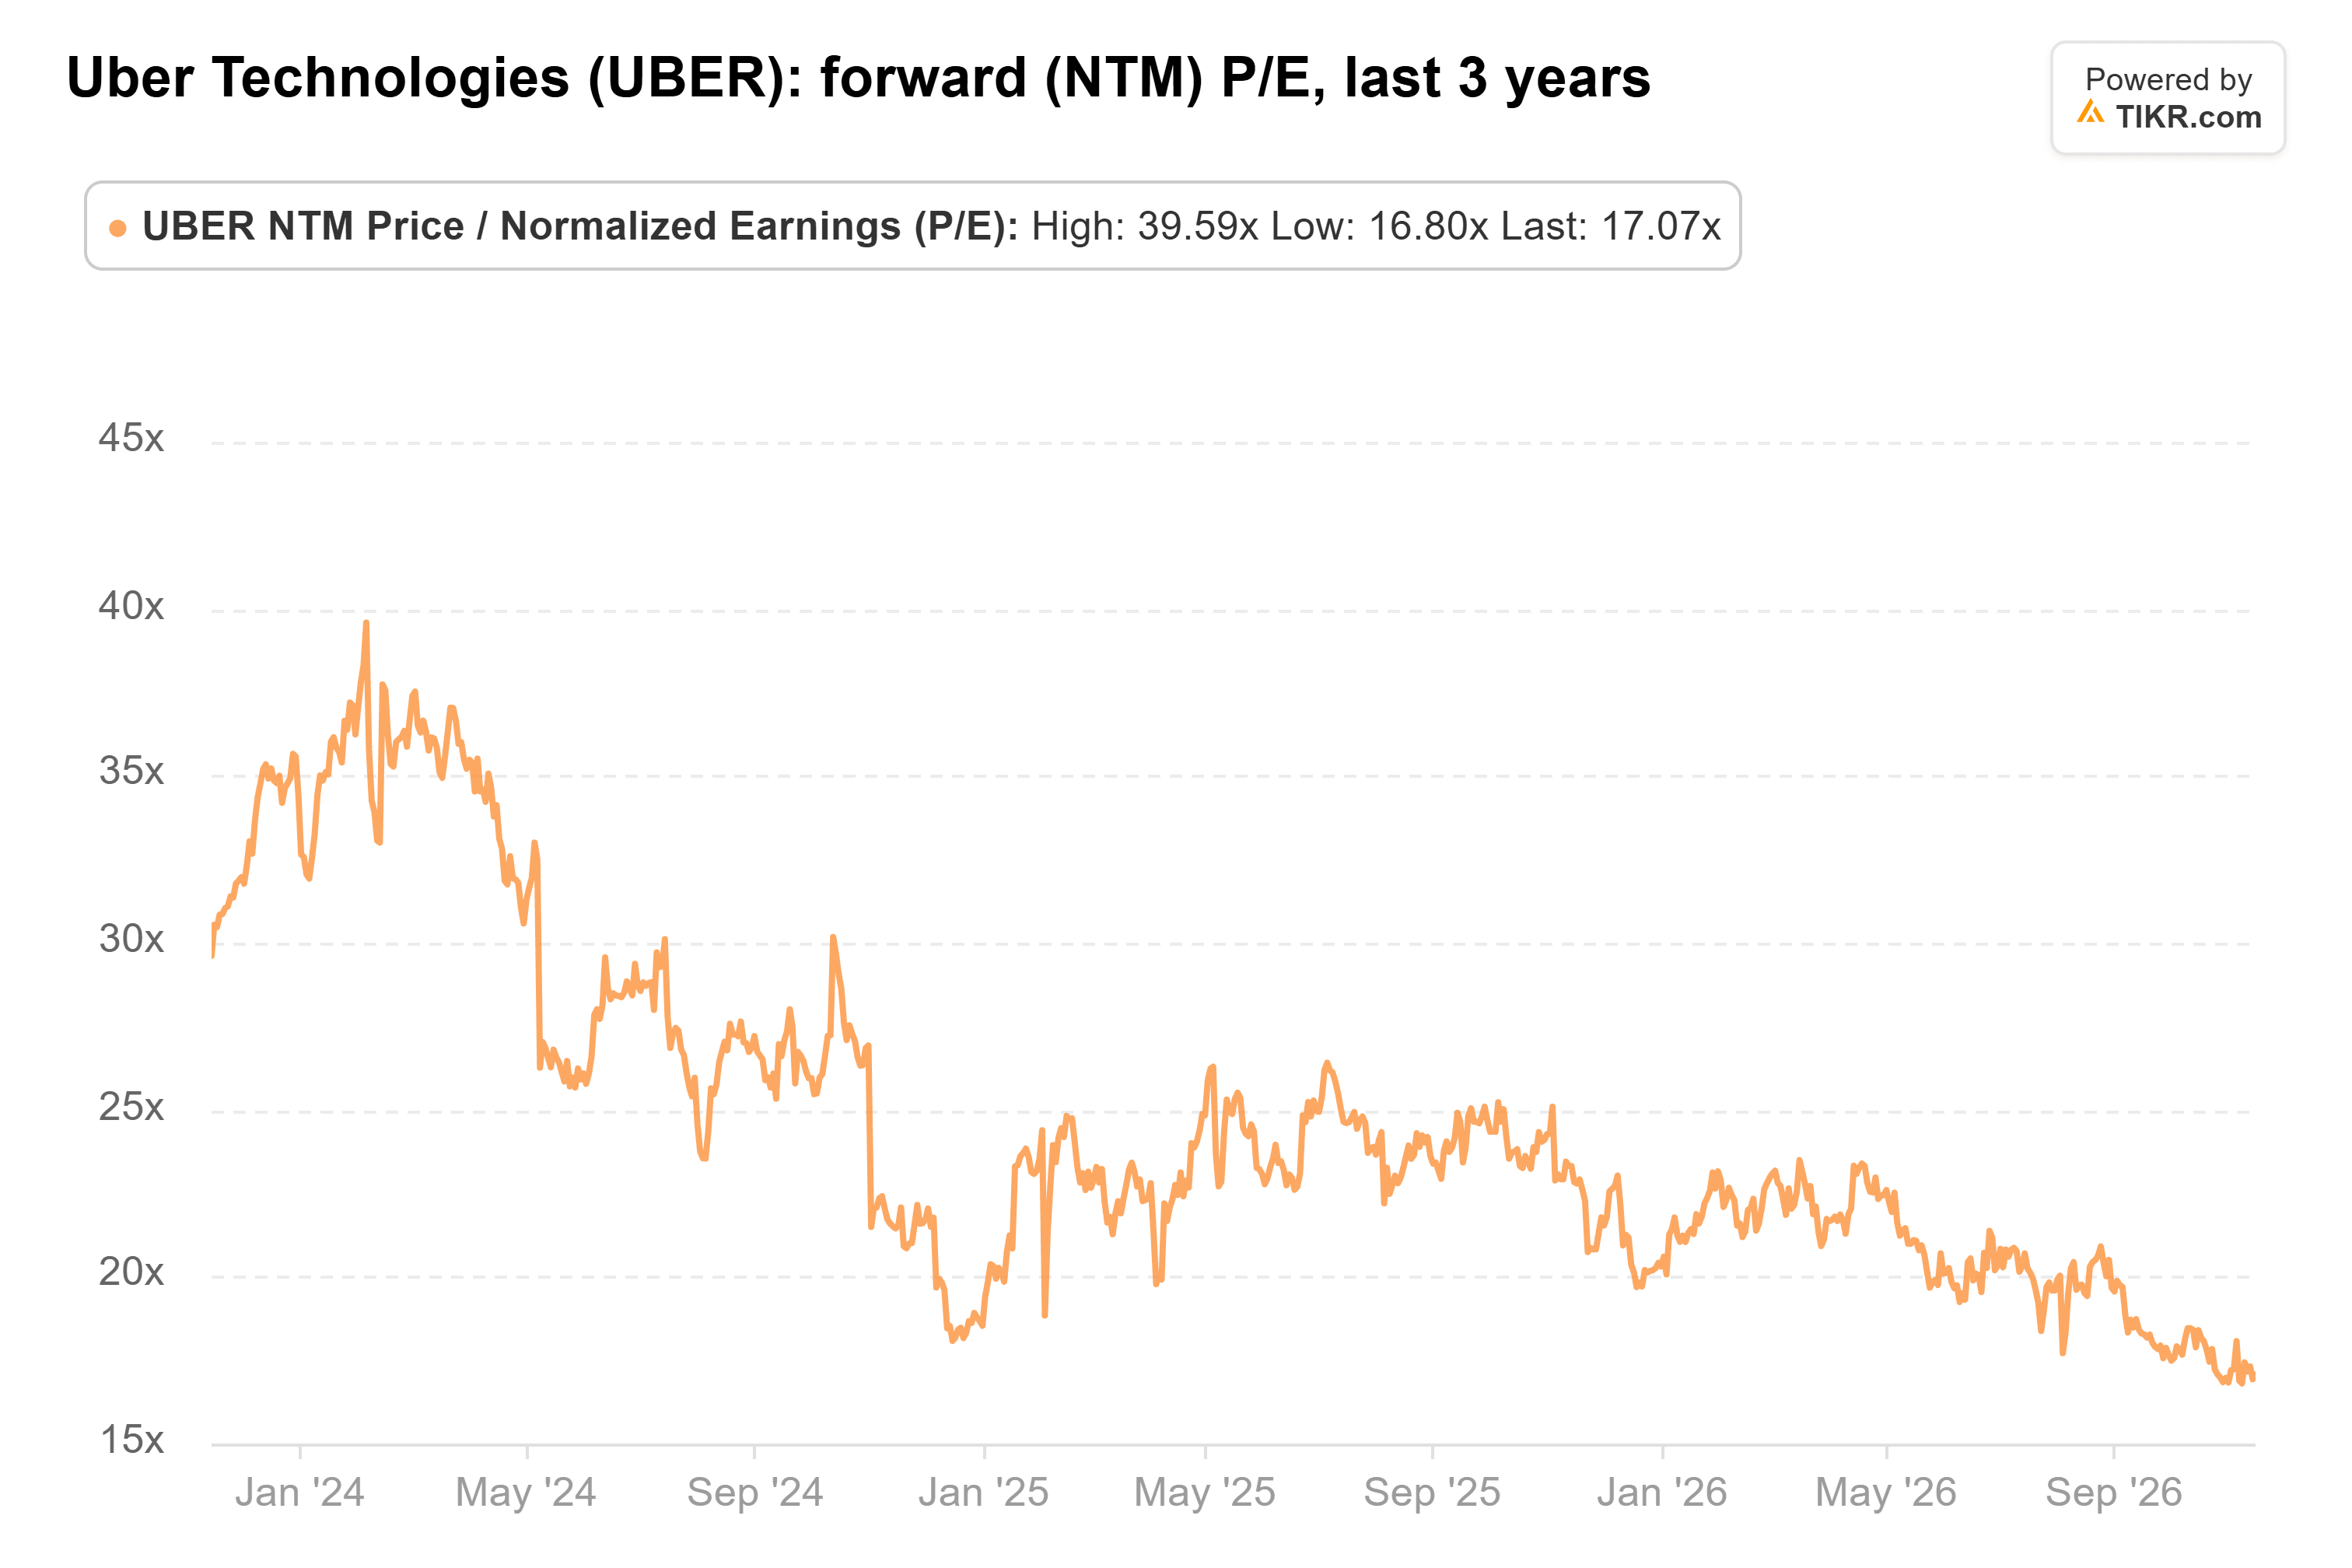
(2024년 초에는 40배에 가까웠습니다.) 11월 4일의 실적 전망도 도움이 되지 않았습니다: Uber는 4분기 비-GAAP 주당 순이익(EPS)을 0.95달러에서 0.99달러로 전망했는데, 이는 애널리스트들의 예상보다 낮았습니다.
칼라카니스는 Uber를 "이 가격에서는 절대적인 싸구려"라고 부릅니다. 그의 계산에 따르면, Uber는 로보택시가 승차에 실제 타격을 주기까지 수년의 시간이 있으며, 주가수익비율(P/E) 17배로는 누군가가 입찰을 하든 하지 않든 주식이 저평가되어 보입니다. 하지만 로이터 칼럼과 X 스레드는 제안이 아니며, 이 규모의 거래는 장기적인 반독점 검토에 직면할 수 있습니다. 더 가까운 시험은 Uber 자체의 로보택시 추진입니다. 회사는 연말까지 플랫폼에 완전 무인 차량 약 700대를 보유할 것으로 예상하며, 자율주행 부문 최고 임원 중 두 명인 사르프라즈 마레디아와 대니 구오가 11월 16일 퇴사한다고 블룸버그가 보도했습니다.
그렇다면 Uber 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Uber의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 사고파는 권고가 아님을 유의해 주십시오. 우리는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!



