


핵심 요약
- 켄 피셔의 피셔 인베스트먼츠와 GQG 파트너스는 9월 30일로 종료된 분기에 델을 매수한 16개 대형 펀드 중 하나였으며, 12개 펀드는 매도했습니다.
- GQG는 약 9억 3,100만 달러 상당의 델을 추가 매수했으며, 이는 12개 매도 펀드의 총 매도 규모를 합친 것보다 많습니다. 매도한 펀드 중 6개는 같은 분기에 엑슨모빌을 추가 매수했습니다.
- 델은 9월 30일 이후 42% 하락했지만, 5년 평균 주가수익비율(P/E)보다 낮은 수준에서 거래되며 애널리스트들은 이익 추정치를 계속 상향하고 있습니다.
- TIKR의 수치는 매수자들의 주장에 더 유리하며, 11월 말 발표 예정인 델의 3분기 실적이 그 첫 번째 시험대가 될 것입니다.
대형 펀드들은 지난 분기 델 테크놀로지스 (DELL)에 대해 의견을 같이하지 못했습니다.
9월 30일로 종료된 분기에 13F를 제출한 460개 대형 펀드 중 16개가 델을 매수했습니다(신규 포지션 개시 또는 기존 보유 주식의 20% 이상 추가 매수). (이는 독자들이 알고 있거나, 13F에 10억 달러 이상의 미국 주식을 보유한 펀드로, 퀀트 및 지수 펀드는 제외합니다.) 12개 펀드는 전량 매도하거나 20% 이상 매도했으며, 33개 펀드는 분기 말 현재 보유 중이었습니다.
매도자들의 절반은 공통점이 있습니다: 그들 중 6개 펀드가 같은 분기에 엑슨모빌 (XOM)을 추가 매수했습니다. 피셔 인베스트먼츠도 마찬가지였으며, 그들의 엑슨모빌 매수 규모는 델 매수 규모보다 훨씬 컸습니다.
GQG가 압도적으로 가장 큰 베팅을 했습니다
1,640억 달러를 운용하는 GQG 파트너스는 델 지분을 156% 늘려 111만 주에서 284만 주로 확대했습니다. 이는 분기 말 가격 기준 약 9억 3,100만 달러 상당의 주식이며, 델을 GQG의 13F 주식 기준 13번째로 큰 보유 종목(13F 주식의 2.9%)으로 만들었습니다. 13F 기준 61억 8,000만 달러의 미국 주식을 보유한 WT Asset Management는 144,544주(약 7,800만 달러 상당)의 신규 포지션을 개시했습니다. 13F 기준 12억 1,000만 달러의 미국 주식을 보유한 E20 Capital은 54,533주의 신규 포지션을 개시했으며 델을 12번째로 큰 보유 종목으로 만들었습니다. 3,870억 달러를 운용하는 피셔 인베스트먼츠는 지분을 268% 늘려 12,487주로 확대했지만, 700만 달러 규모로 이는 446번째로 큰 보유 종목에 불과합니다. 리 에인슬리의 매버릭 캐피털은 보유 지분을 두 배 이상 늘려 6,808주로 확대했습니다.
TIKR는 델 테크놀로지스에 대해 30명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
델 테크놀로지스의 매수, 보유, 매도 등급 전체 내역과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 델 테크놀로지스의 애널리스트 등급 보기
매도자들은 대부분 소규모 펀드였습니다
가장 큰 매도는 20억 달러에서 30억 달러를 운용하는 펀드에서 나왔습니다. 29억 달러를 운용하는 MANE Global Capital Management는 80,225주 전부(약 3,500만 달러 상당)를 매도했으며, 이전 분기에는 델이 13F 주식의 3%를 차지했었습니다. 24억 달러 규모 펀드인 Meridiem Capital Partners는 70,074주 전부(약 3,000만 달러 상당)를 매도했습니다. 28억 달러를 운용하는 Ardmore Road Asset Management는 지분을 66% 줄여 20,699주로 축소했습니다. 가장 잘 알려진 매도자는 제레미 그랜섬의 GMO로, 17,118주 전부(약 700만 달러 상당)를 매도했습니다.
엑슨모빌 매수는 수치상 두드러집니다. 엑슨모빌은 선행 주가수익비율(P/E) 약 11배로 거래되며, 이는 델과 같습니다. 하지만 애널리스트들은 전쟁으로 인한 석유 및 정제 수익 증가 효과가 사라지면서 정상화된 주당순이익(EPS)이 2026년 13.69달러에서 2028년 10.32달러로 하락할 것으로 예상합니다. 그들의 평균 목표가는 엑슨모빌 주가보다 16% 높은 수준인 반면, 델은 85% 높습니다. 피셔의 신규 엑슨모빌 지분 3,193만 주(9월 30일 기준 520억 달러 상당)는 델 포지션을 압도합니다.
매도자들이 현재는 가격 면에서 앞서 있습니다
델은 9월 30일 주가(위의 모든 지분 가치 평가 기준 가격) 대비 42% 하락했습니다. 이는 13F가 펀드가 지불한 가격이나 그 이후 거래 여부를 보여주지 않기 때문에 특정 펀드의 수익률을 의미하지는 않습니다. 바클레이즈는 10월 14일 델을 동등비중(Equal Weight)으로 하향 조정하고 목표가를 603달러에서 574달러로 낮췄습니다. 그 이후 투자자들은 텍사스주의 데이터 센터 허가 동결 우려와 연준의 11월 13일 AI 순환 금융에 대한 경고로 인해 매도했습니다.
하지만 애널리스트들은 델의 예상 이익을 계속 상향하고 있습니다.
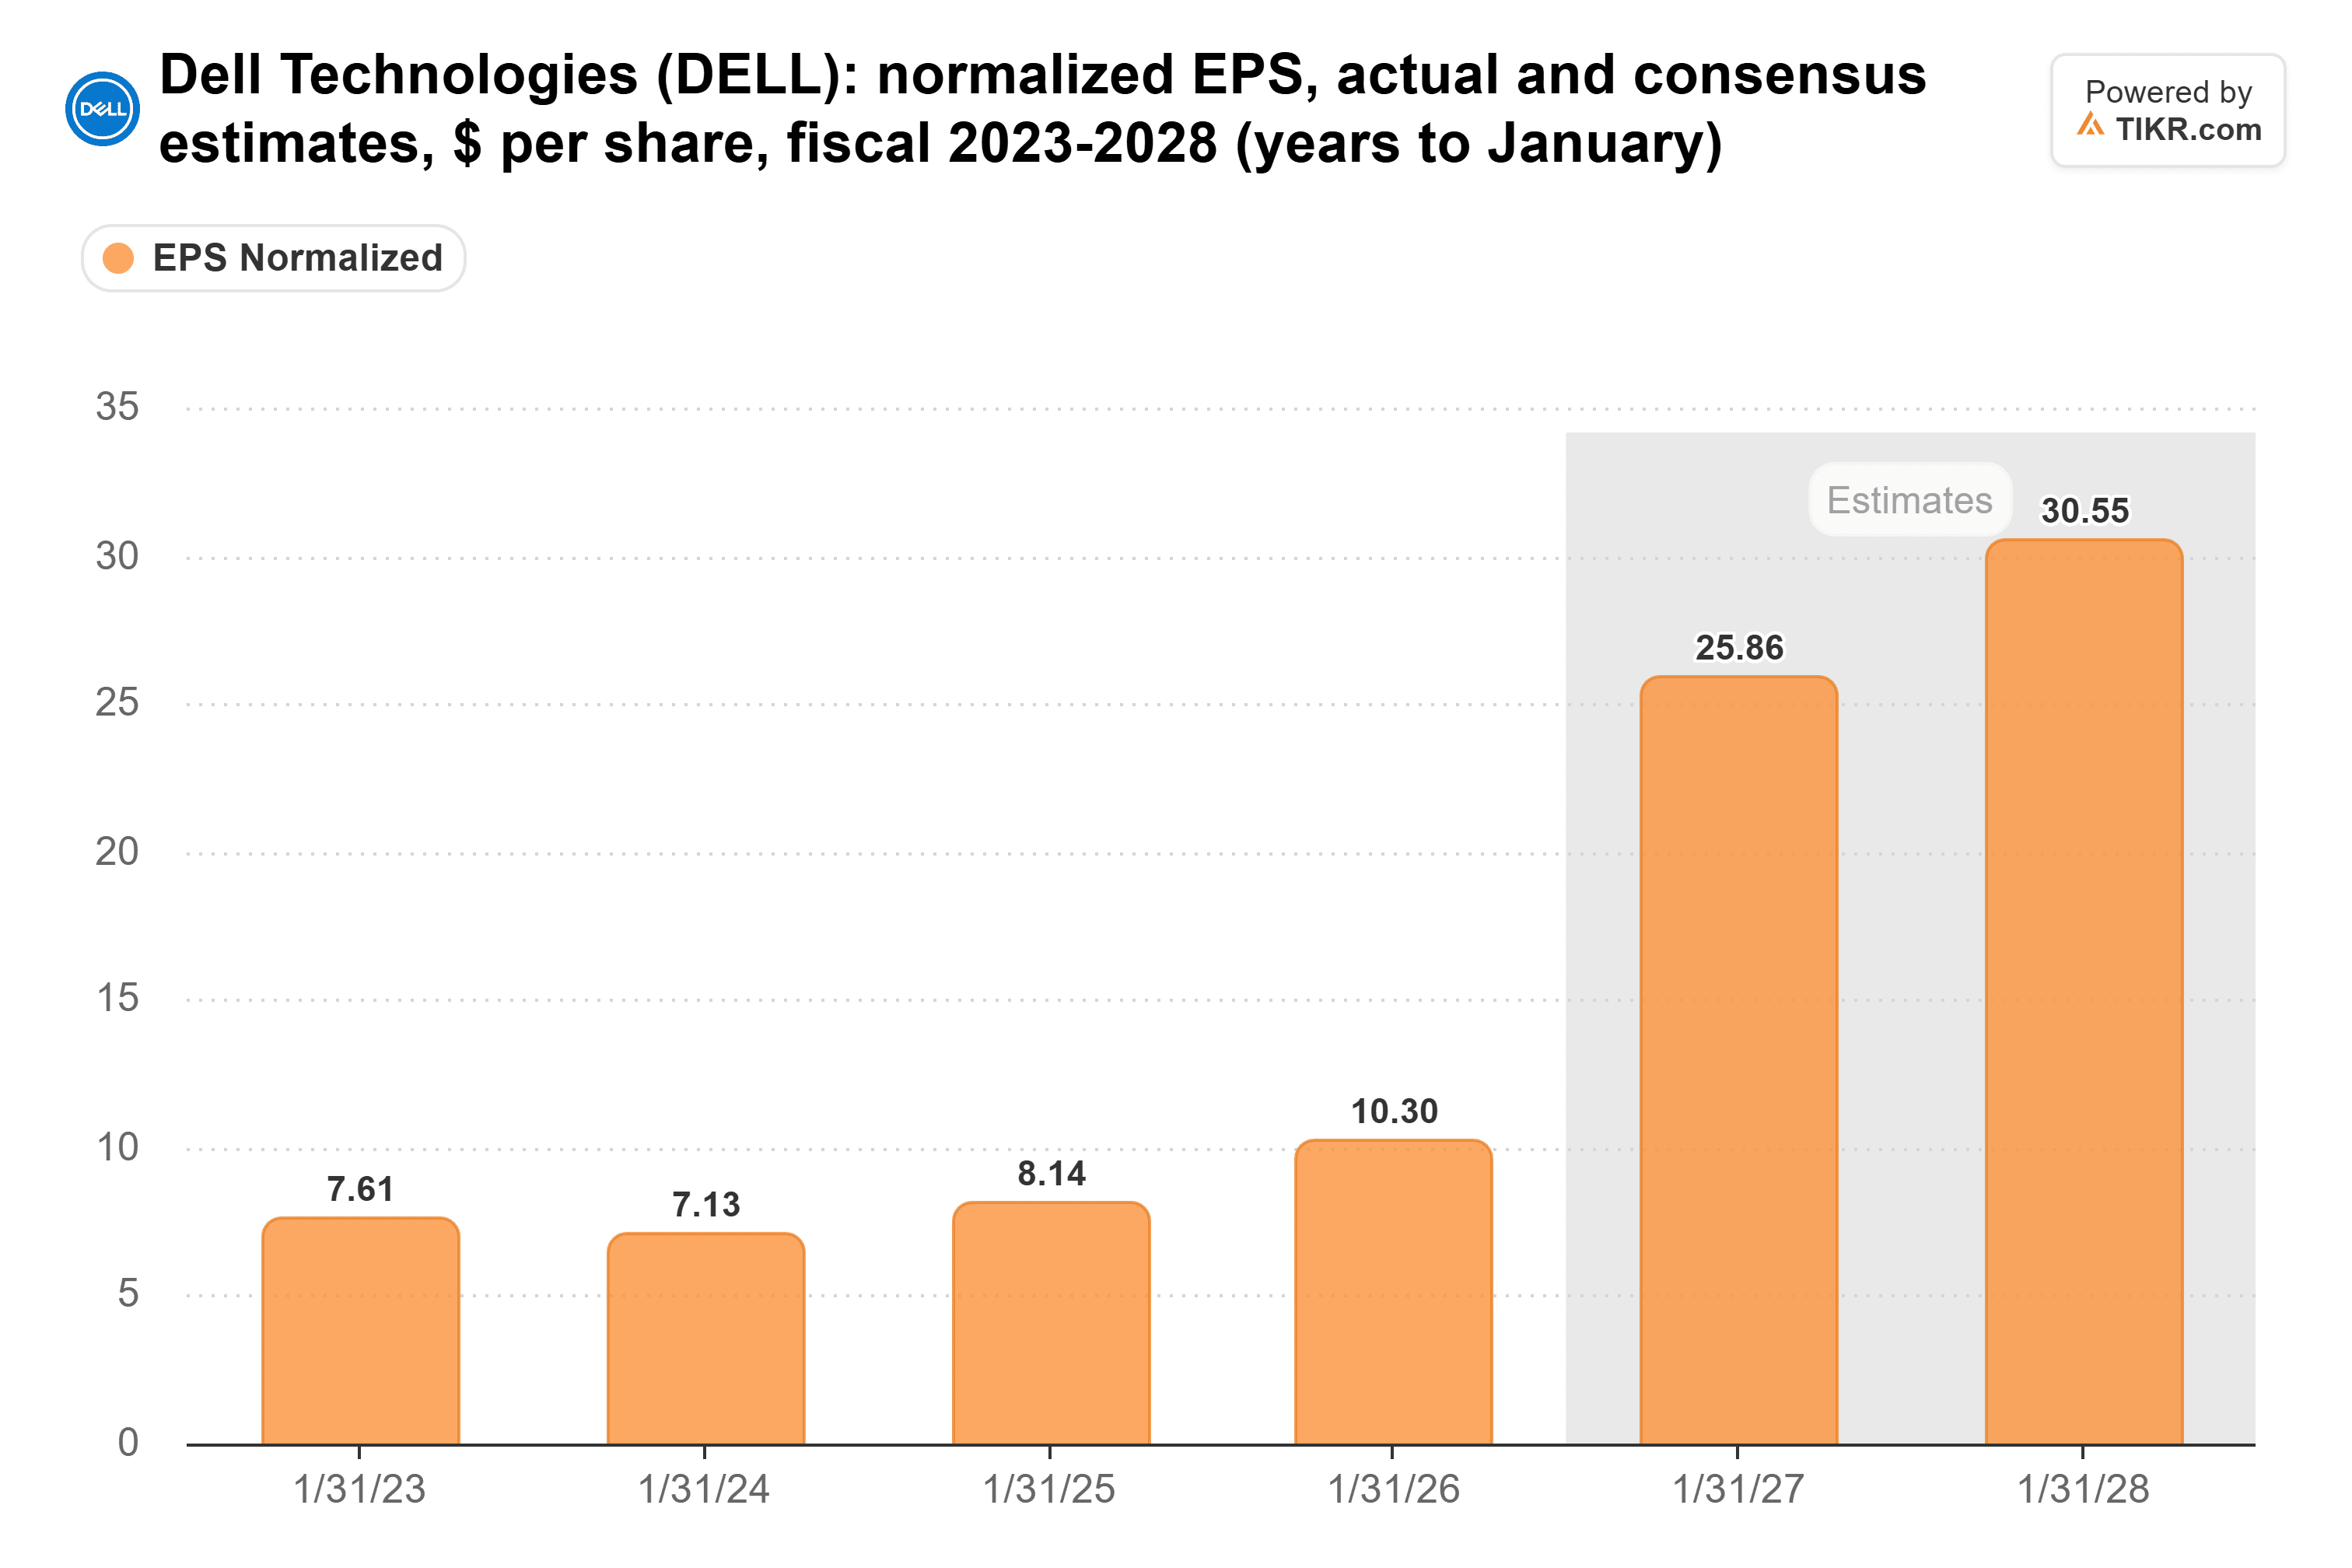
2027년 1월 종료 연도의 합의 정상화 주당순이익(EPS)은 25.86달러로, 1년 전 10.30달러에서 상승했으며, 2029년 1월 종료 연도는 35.63달러입니다. 2028년 1월 종료 연도 추정치는 6월 말 21.40달러였습니다. 현재는 30.55달러입니다. 이 모든 추정치는 델이 3분기 실적으로 비GAAP 기준 주당순이익(EPS) 6.50달러(2분기 7.04달러 미만)를 예상했던 3분기 실적 발표 이전의 것입니다.
주식은 또한 평소 주가수익비율(P/E)보다 낮은 수준에서 거래되고 있습니다.
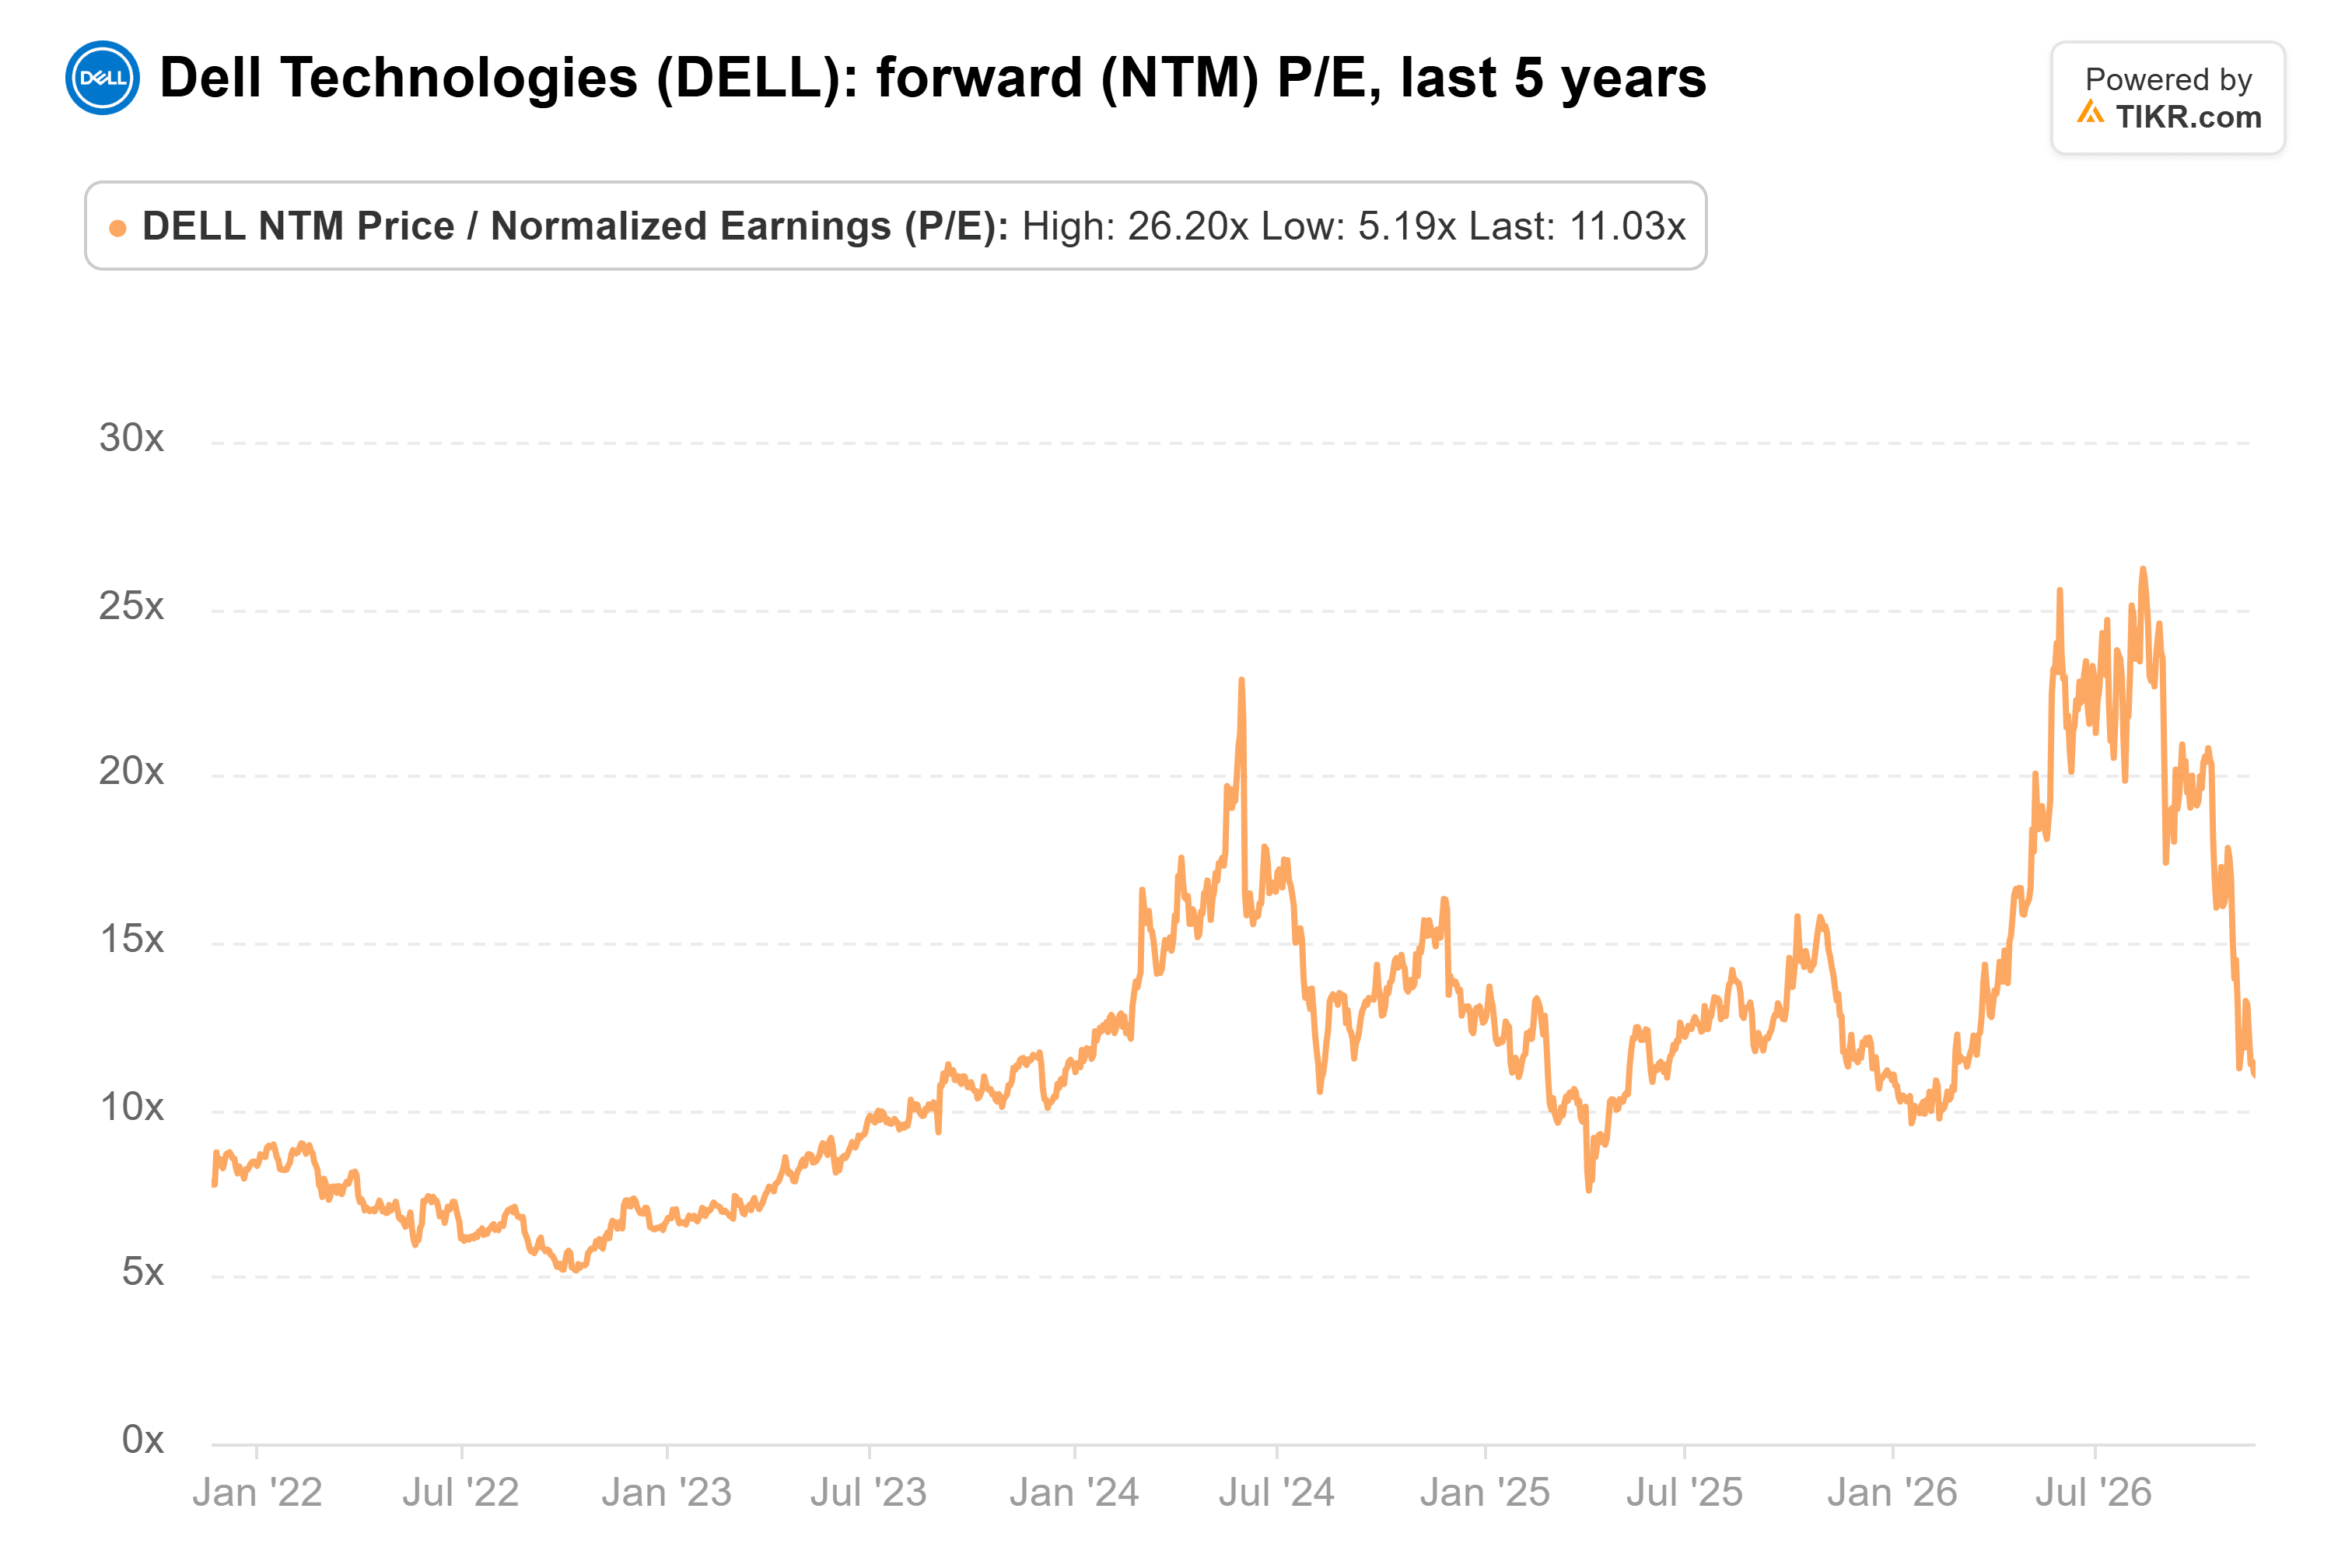
델의 선행 주가수익비율(P/E)은 11배로, 5년 평균 12배보다 낮으며 8월에 기록한 26배보다 훨씬 낮습니다.
월스트리트의 평균 목표가는 추정치와 함께 상승했습니다.
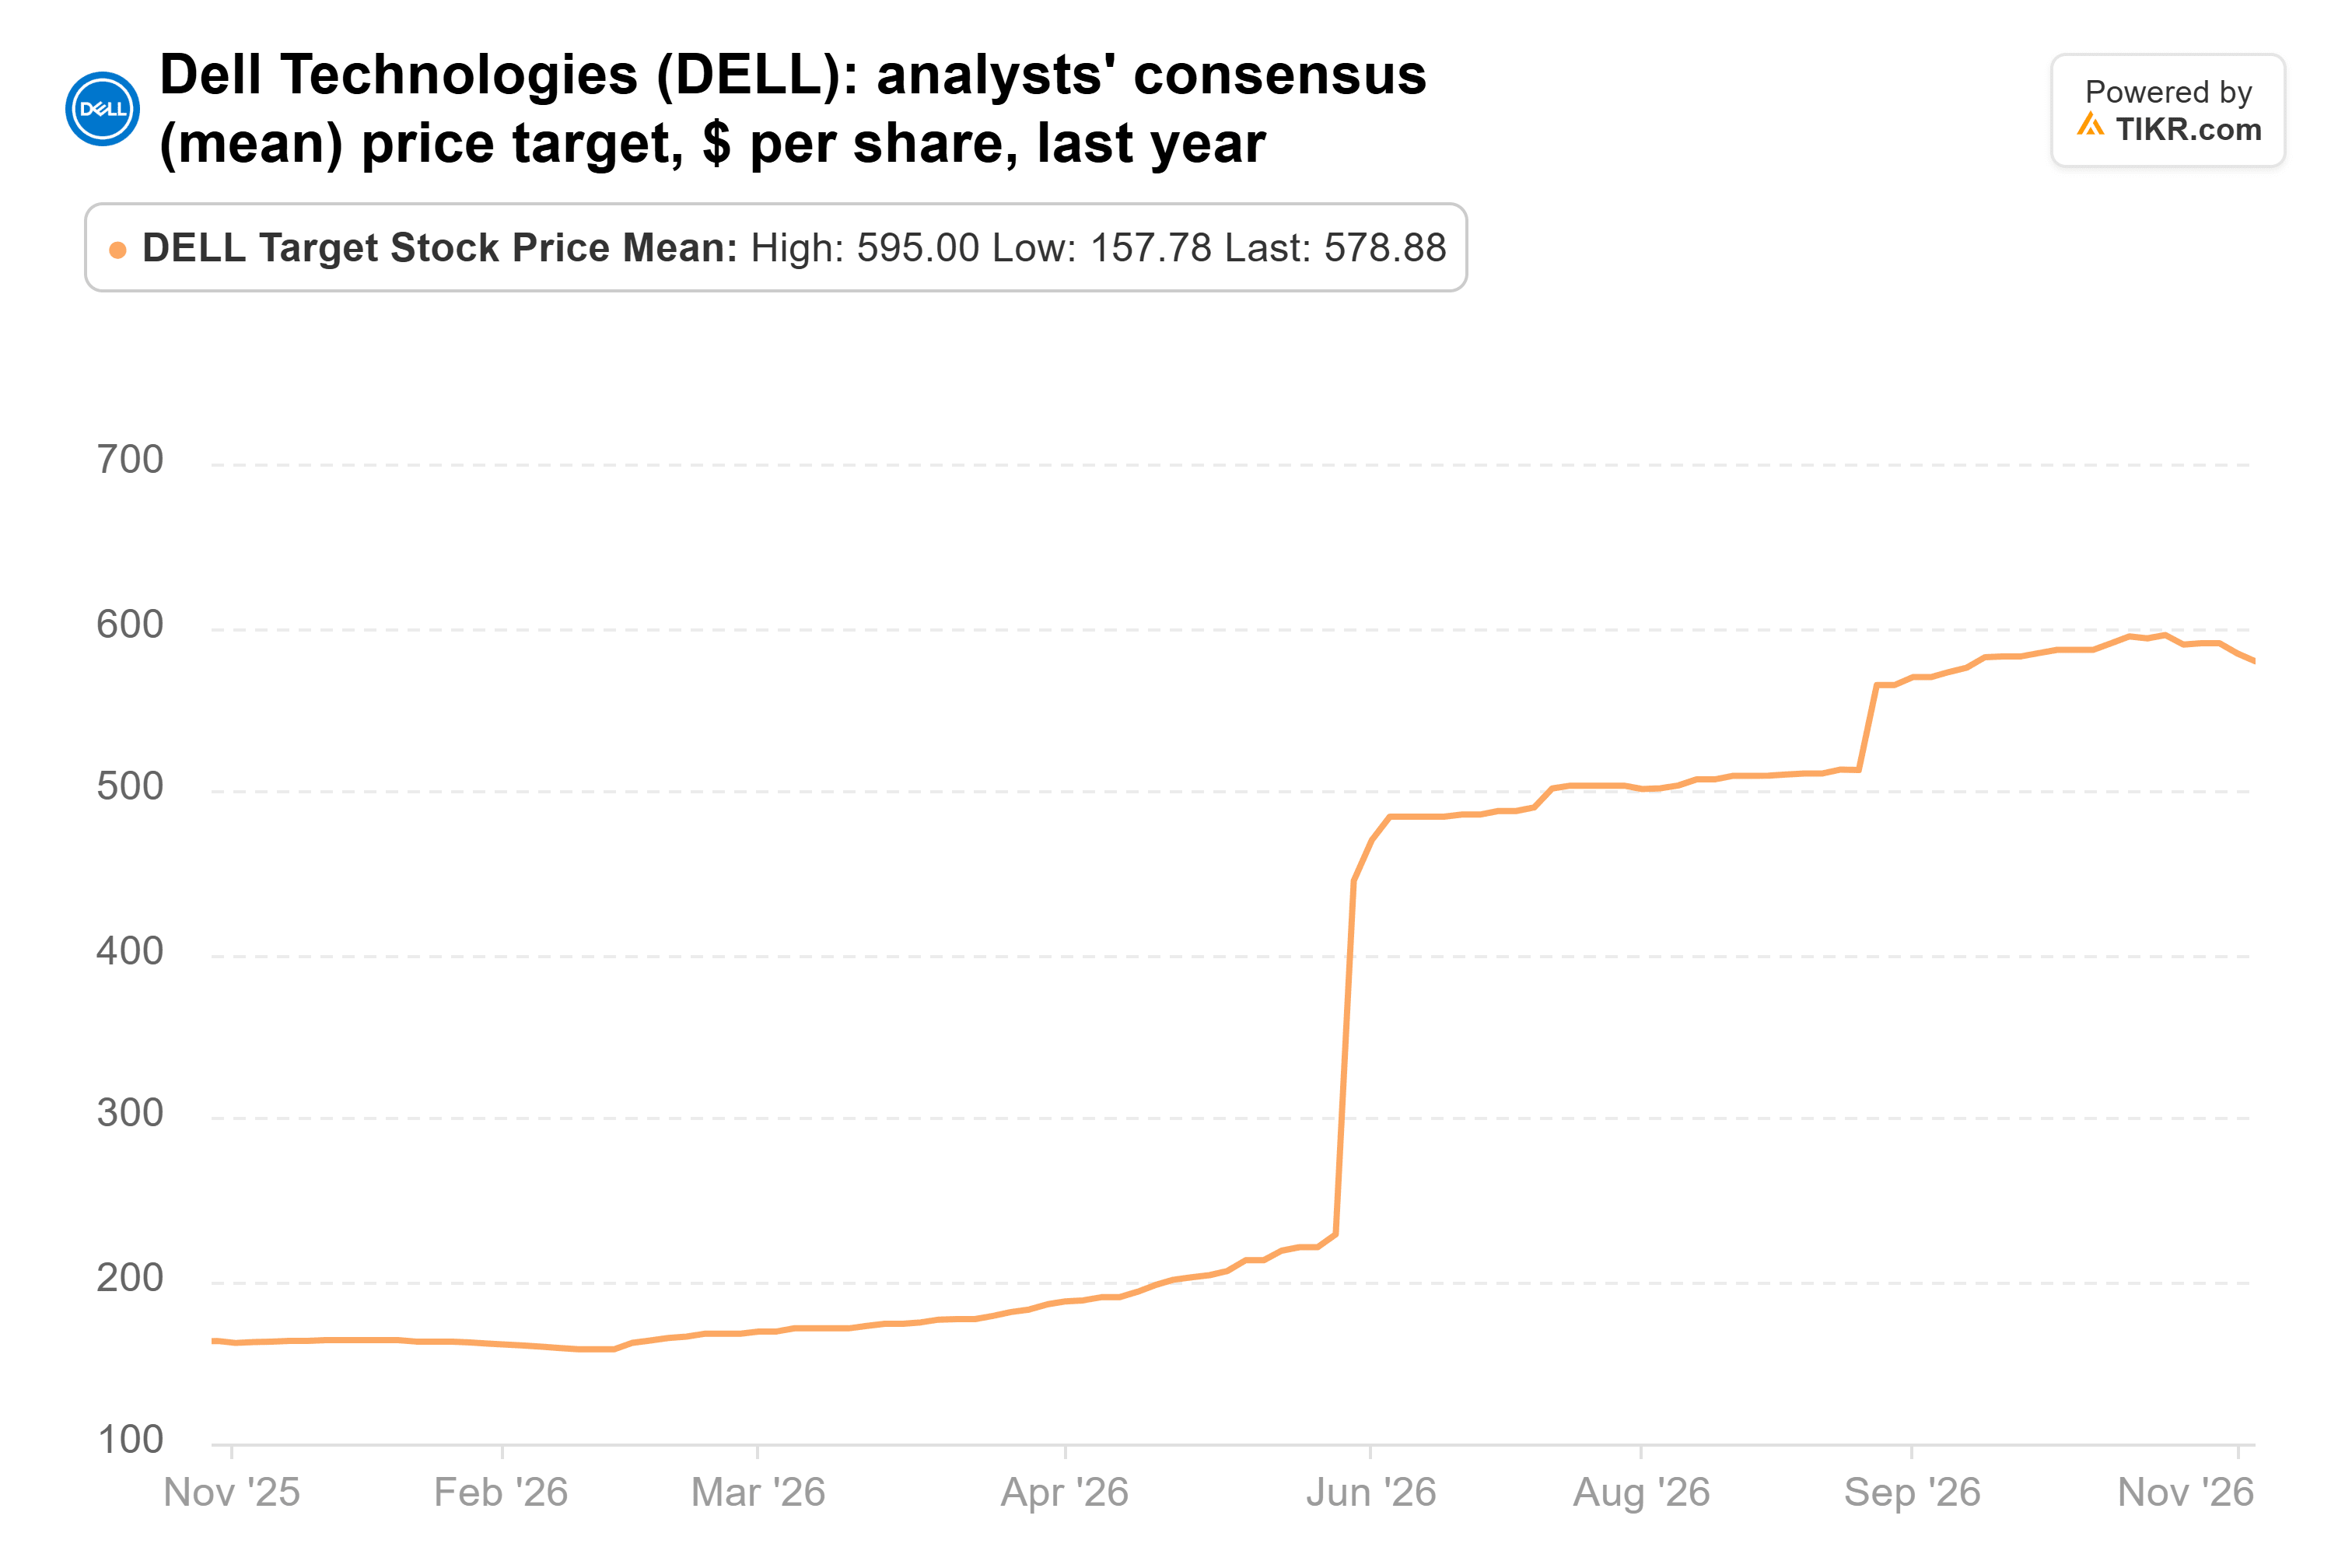
평균 목표가는 현재 579달러로, 1년 전 163달러에서 상승했습니다. 우리 계산에 따르면, 579달러는 애널리스트들이 2029년 1월 종료 연도에 예상하는 35.63달러의 약 16배입니다. 이는 1년 후 시장이 가격을 매길 수준입니다. 이는 델의 평소 12배보다 훨씬 높기 때문에, 목표가는 추정치가 유지되는 것 외에도 더 높은 주가수익비율(P/E)을 필요로 합니다.
매수자들의 주장이 더 설득력 있습니다
현금은 매도자들의 가장 강력한 논점입니다. 7월 31일까지의 델 회계연도 상반기 동안, 자유현금흐름은 41억 달러로 1년 전과 동일했던 반면, GAAP 기준 순이익은 21억 달러에서 76억 달러로 증가했습니다. 같은 6개월 동안 델의 저등급 고객 금융 미수금은 18억 달러에서 44억 달러로 증가했습니다.
그럼에도 저는 매수자들의 편에 섭니다. 추정치는 여전히 상승 중이며, 주가는 이미 올해의 AI 및 메모리 호황이 다소 사라질 것이라는 점을 상당 부분 반영하고 있습니다.
11월 말 발표 예정인 델의 3분기 실적이 첫 번째 시험대가 될 것입니다. AI 서버 매출이 190억 달러라는 예상치에 도달하고 미수주잔액이 950억 달러 근처를 유지한다면, 매수자들이 옳아 보입니다. 금융 미수금이 다시 수십억 달러 급증한다면, 매도자들이 옳을 것입니다.
그렇다면 델 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 델의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!





