핵심 요약
- 반도체 제조사의 부채를 보험 처리하는 비용이, 그들의 칩을 구매하는 클라우드 대기업의 부채를 보험 처리하는 비용보다 더 비싸졌습니다.
- 빌 더들리는 칩 가격 하락이 NVIDIA에 이중 타격을 줄 것이라고 경고했습니다: 보증금 지급과 이익 감소 양쪽에서요.
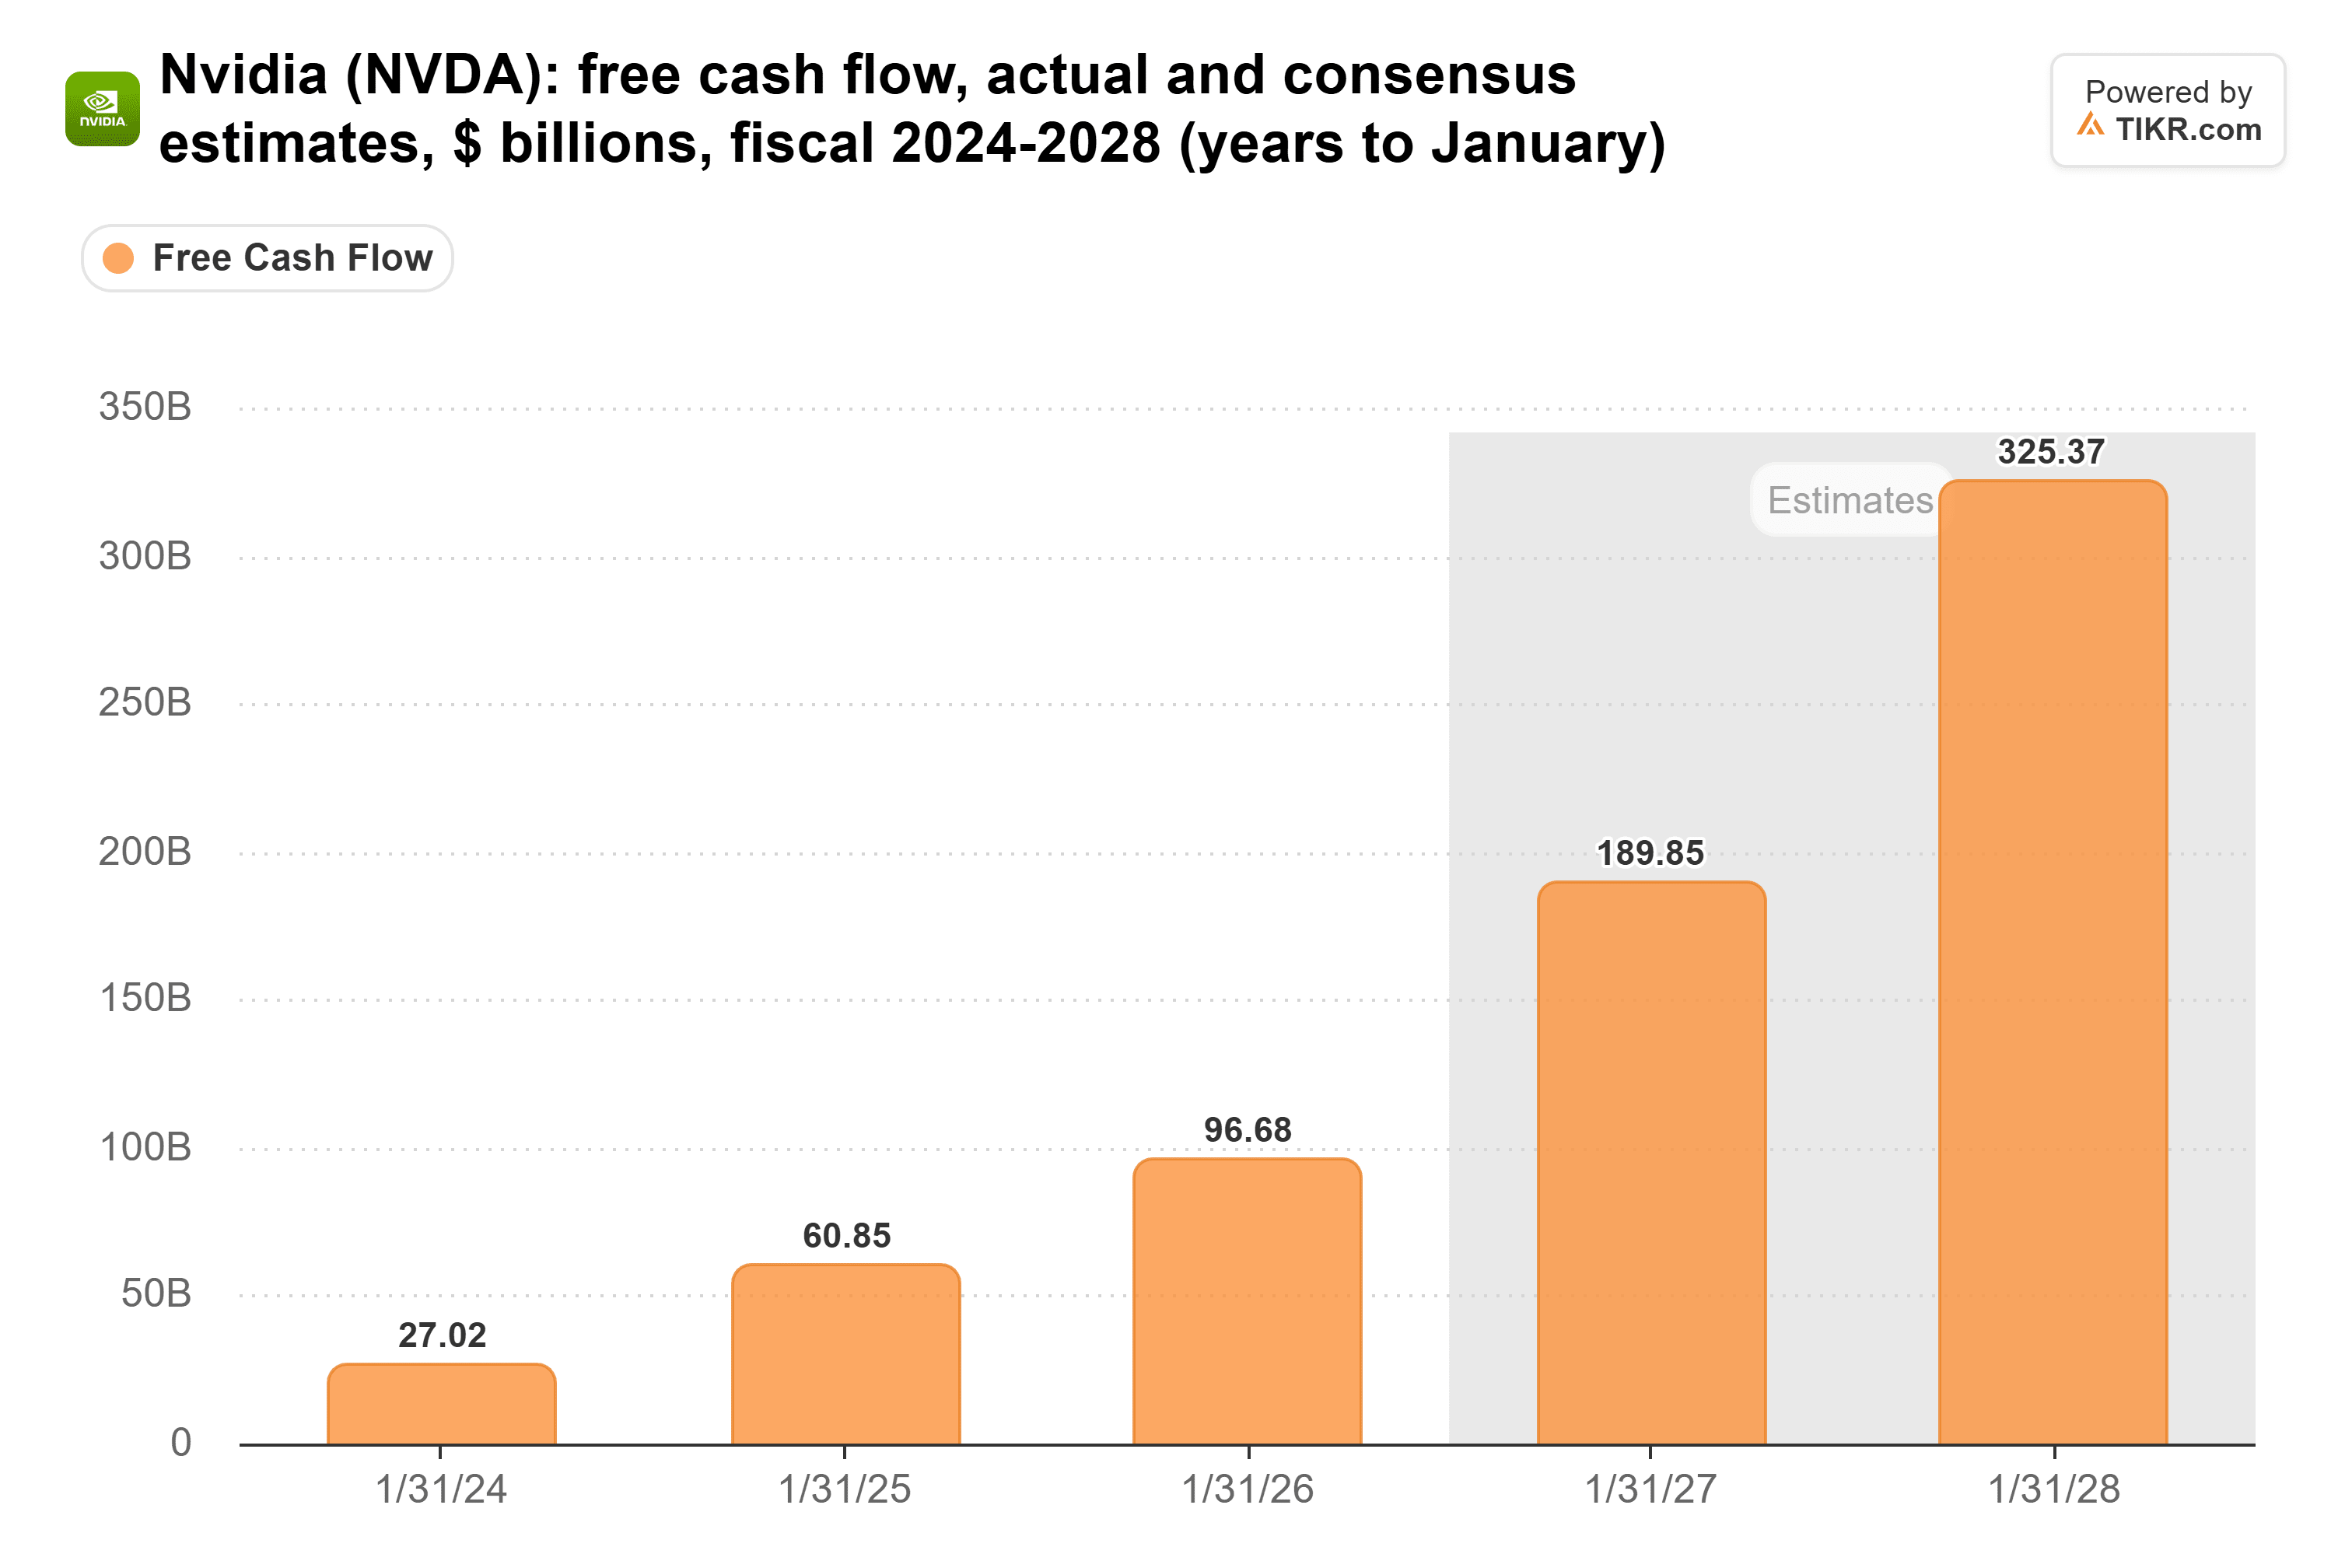
- NVIDIA 자체의 부채는 걱정거리가 아닙니다. 지난 회계연도에 967억 달러의 자유현금흐름을 창출했습니다.
- 진짜 위험은 1,085억 달러 규모의 고객 연계 보증이며, 주주들이 이를 가장 먼저 떠안게 됩니다.
채권 트레이더들이 AI 공급망의 위험을 재평가했고, 반도체 제조사들이 불리한 입장에 놓였습니다. NVIDIA(NVDA)와 Broadcom(AVGO)의 부채를 보험 처리하는 비용이 이제 그들의 칩을 구매하는 클라우드 대기업인 Microsoft(MSFT)와 Alphabet(GOOG)의 부채를 보험 처리하는 비용보다 더 비싸졌습니다.
골드만삭스는 8월 초 반도체 제조사 바스켓의 CDS 스프레드를 약 80bp(베이시스 포인트)로 책정했는데, 이는 클라우드 기업들보다 약 20bp 낮은 수준이었습니다. 3개월 후, 그 바스켓은 약 160bp로 두 배 가까이 뛰었고 클라우드 기업들을 추월했습니다. ZeroHedge의 X 포스트는 이를 세 단어로 요약했습니다: "위험이 이동 중이다."
r/ValueInvesting의 한 투자자는 Microsoft 53bp, Alphabet 88bp, NVIDIA 128bp, Broadcom 192bp의 CDS 스프레드를 제시하며, 이는 NVIDIA의 5년간 부도 확률이 10.1%임을 암시한다고 했습니다. 이 가격들은 젠슨 황이 CEO직에서 사임했다는 NVIDIA의 11월 12일 발표 이전의 것입니다.
더들리, NVIDIA에 대한 이중 타격 예상
11월 9일 Bloomberg Surveillance에서, 블룸버그 오피니언 칼럼니스트이자 전 뉴욕 연준 총재인 빌 더들리는 연준이 AI 붐의 모든 위험을 파악할 수 있을지 확신할 수 없다며 NVIDIA를 지목했습니다:
"NVIDIA는 자사 칩의 가치를 보증하고 있습니다. 그렇다면 칩 가치가 하락하면 어떻게 될까요? 그들은 보증금을 지급하기 위해 돈을 마련해야 할 뿐만 아니라, 칩 가격이 낮아지면서 이익도 타격을 받게 될 것입니다."
칩 가격 한 번 하락에, 두 번의 타격입니다.
NVIDIA는 자체 부채를 감당할 수 있다
NVIDIA는 2026년 1월 종료 연도에 967억 달러의 자유현금흐름을 창출했으며, 애널리스트들은 올해 회계연도에 약 1,900억 달러를 예상하고 있습니다.
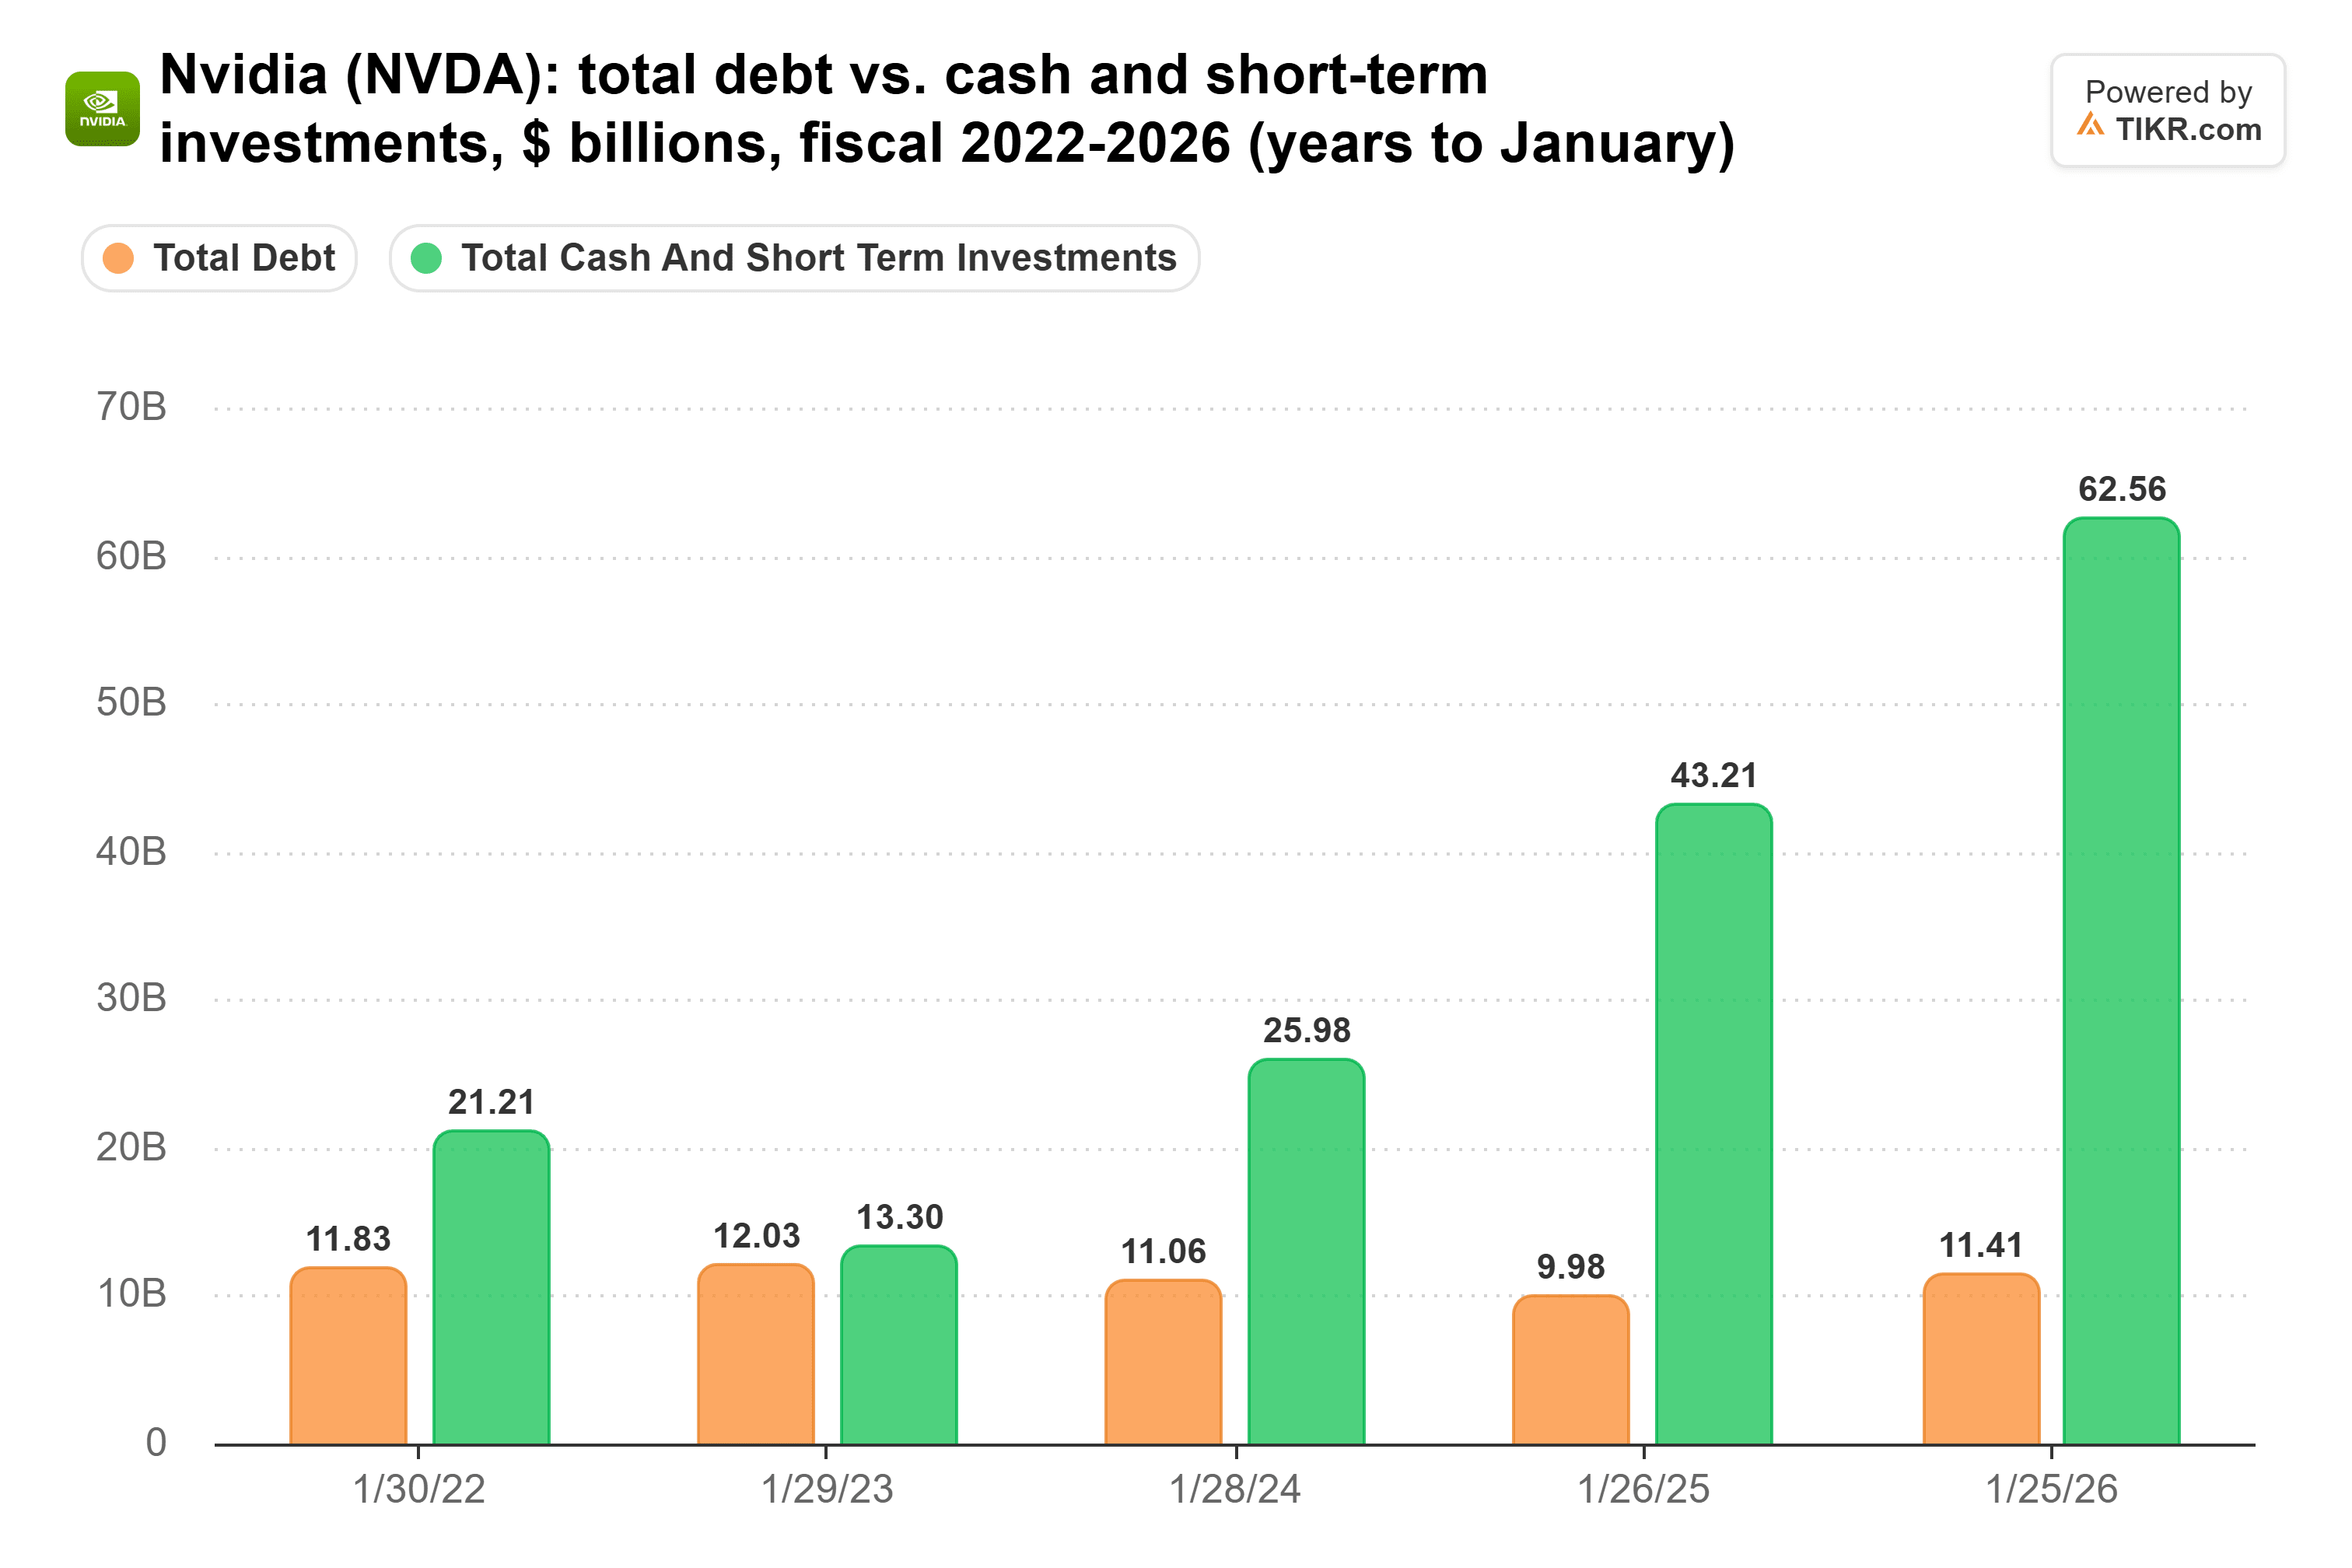
해당 회계연도 말 기준으로, NVIDIA는 114억 달러의 총 부채에 대비해 626억 달러의 현금 및 유가증권을 보유하고 있었습니다.
6월에 250억 달러 규모의 채권을 발행한 후에도, 7월 26일 기준으로 334억 달러의 채권에 대비해 566억 달러의 현금, 현금성 자산 및 시장성 부채증권을 보유하고 있었습니다.
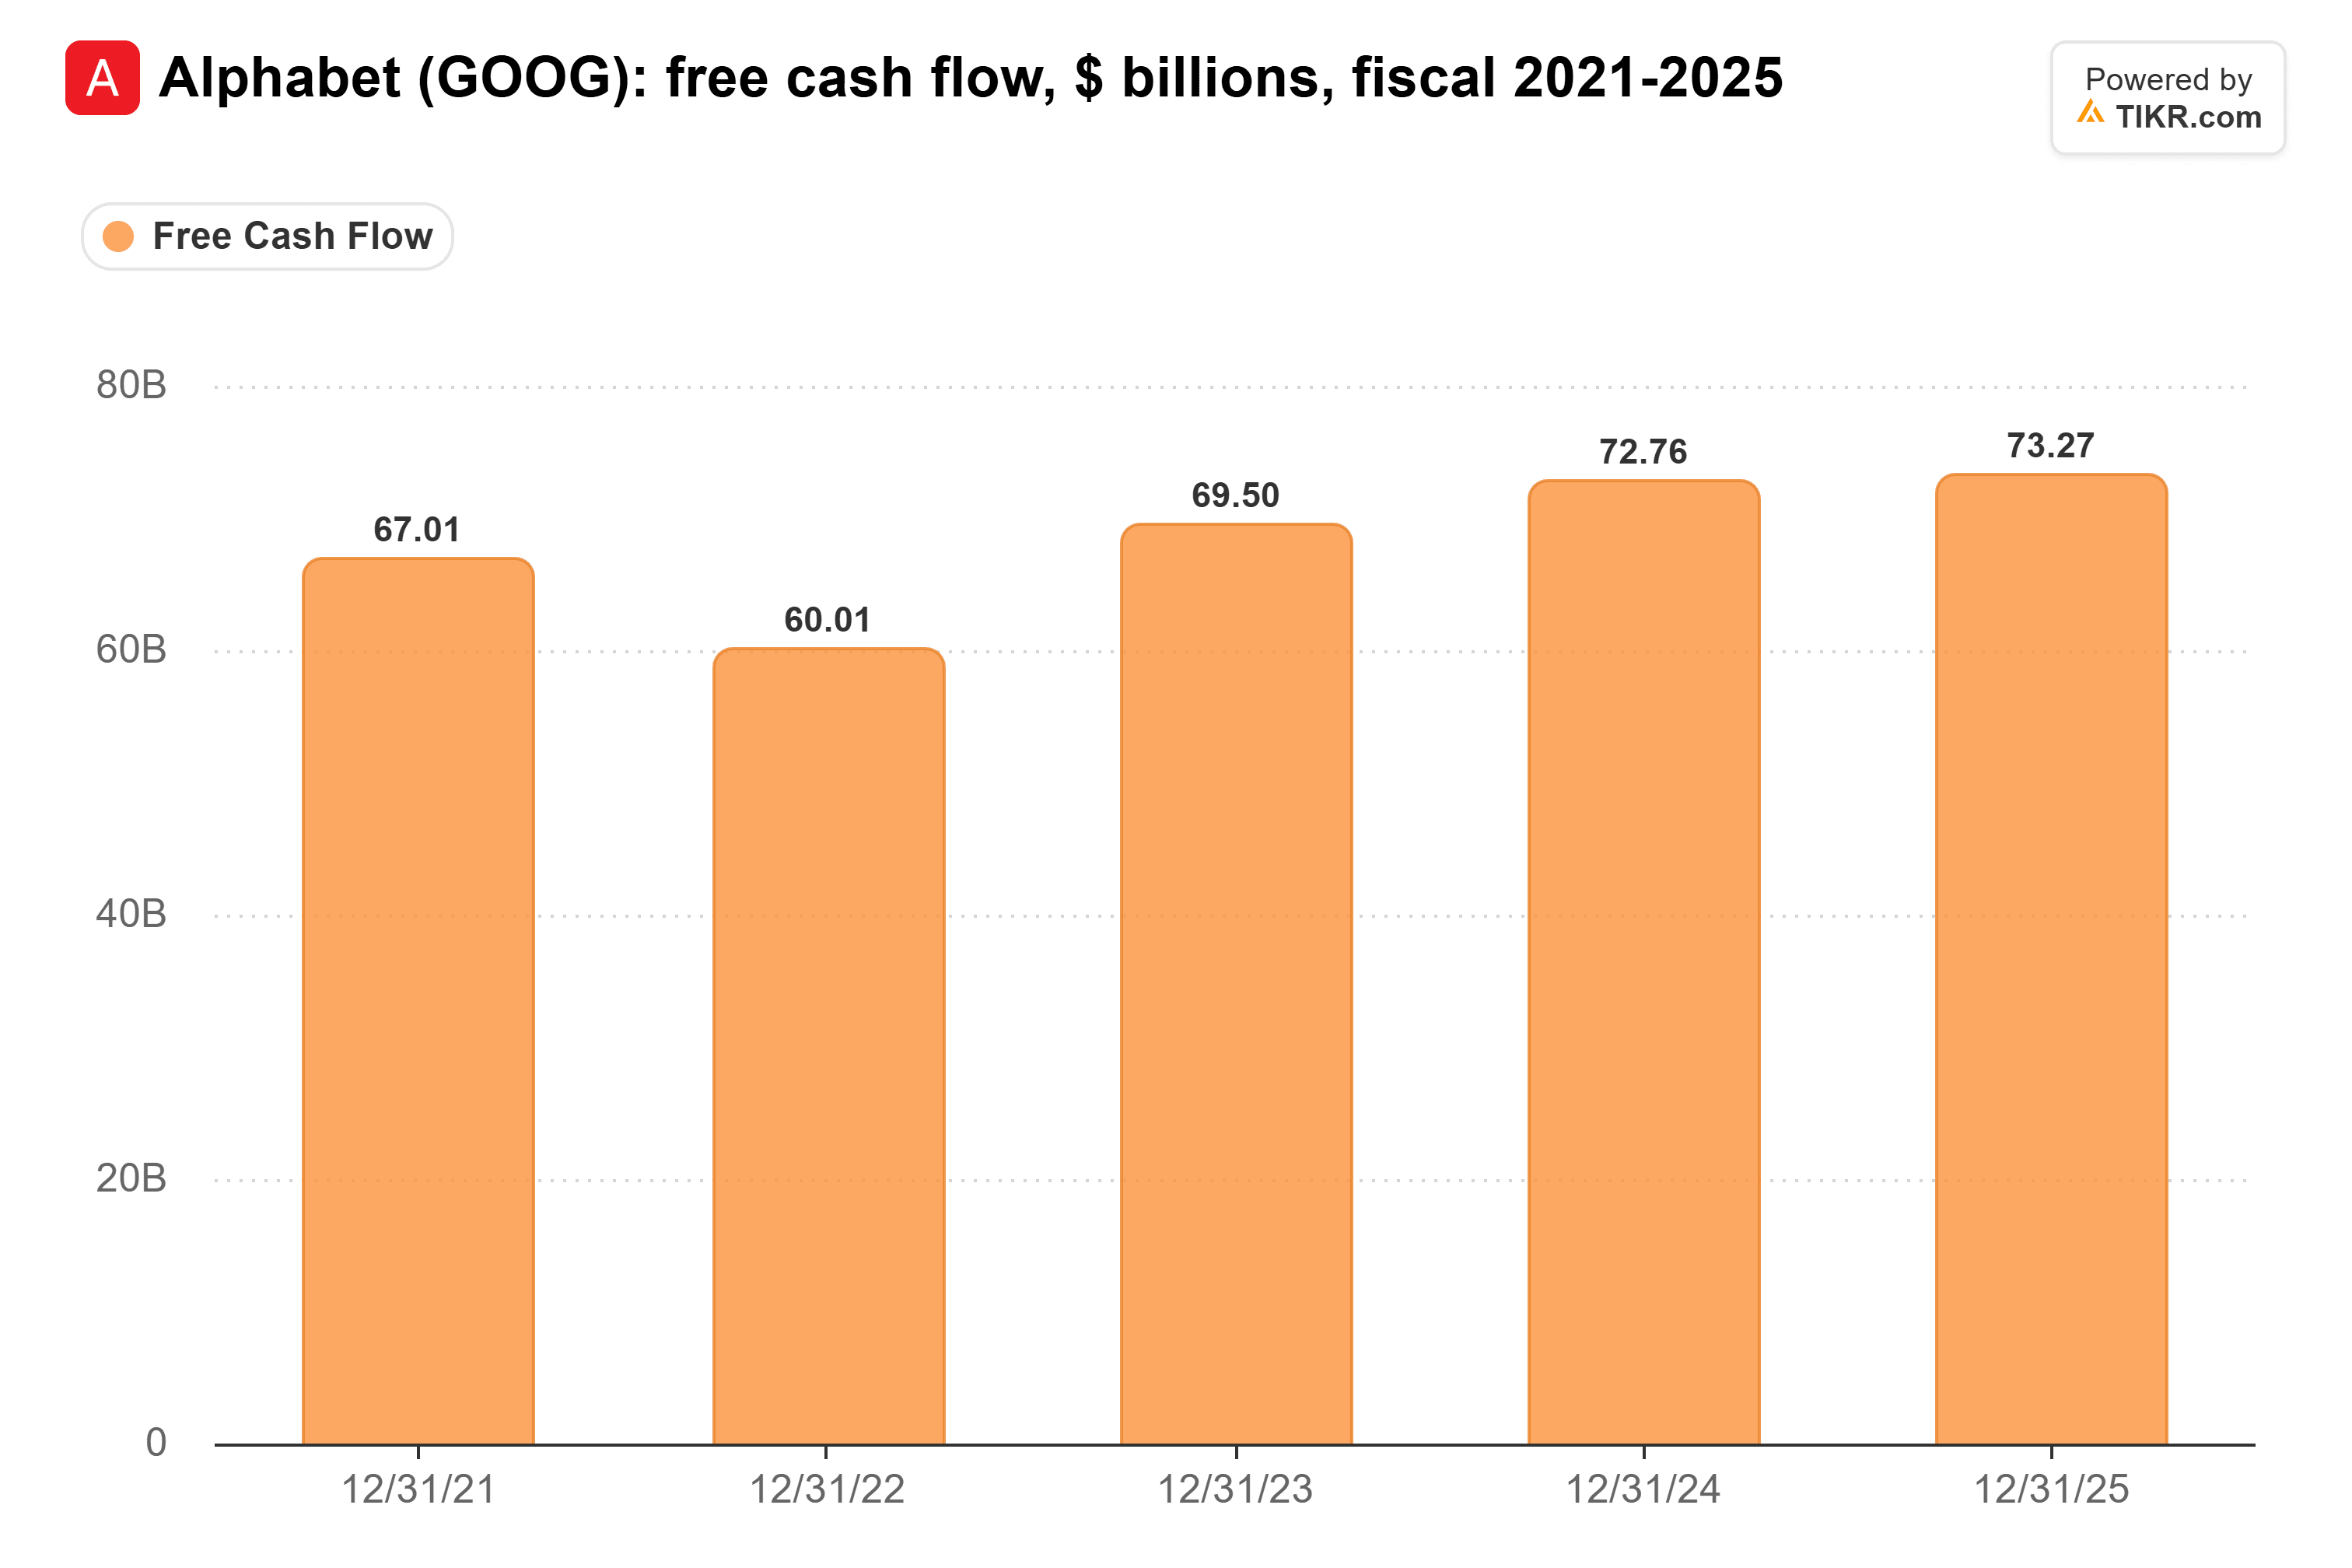
스왑 트레이더들이 더 안전한 신용으로 취급하는 Alphabet은 2025년에 733억 달러의 자유현금흐름을 창출했는데, 이는 NVIDIA의 약 3/4 수준입니다.
이런 숫자들 옆에서, 10.1%는 예측치로서 터무니없이 높아 보입니다. 이는 스왑 가격에서 도출된 것으로, 40%의 회수율을 가정하며 위험 프리미엄을 포함합니다.
TIKR는 NVIDIA에 대해 62명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
NVIDIA에 대한 매수, 보유, 매도 등급의 전체 분석과 월가의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. NVIDIA의 애널리스트 등급 보기
NVIDIA의 고객이 신용 위험이다
골드만삭스는 GPU 감가상각 가속화와 반도체 제조사들의 고객 자금 조달을 원인으로 꼽습니다. NVIDIA의 최근 10-Q는 후자의 규모를 제시합니다: 1,085억 달러의 최대 총 보증 노출액으로, 여기에는 OpenAI의 오하이오 캠퍼스를 위해 8월에 체결된 1,050억 달러 한도액이 포함됩니다. 이 보증은 특정 임차인의 부도 시에만 지급되며 2029 회계연도부터 단계적으로 적용됩니다.
대출 기관들은 누구의 신용이 칩 구매를 뒷받침하는지 가격에 반영합니다. IREN은 Microsoft 계약과 연계된 GPU 부채에 대해 블렌디드 6.0%를 지불하는 반면, 비투자등급 자금 조달에는 고정 9.0%를 지불합니다. NVIDIA의 오하이오 보증은 이 격차를 중심으로 설계되었습니다: OpenAI가 만족스러운 신용등급을 획득하면 보증이 종료됩니다. 이것이 골드만삭스가 지적하는 고객 위험입니다.
Broadcom도 같은 처지입니다: 블룸버그는 8월에 Broadcom이 자사 칩 구매를 자금 조달하는 350억 달러 규모의 부채 패키지 대부분을 뒷받침했다고 보도했습니다.
주주들이 이 위험을 가장 먼저 떠안는다
채권 시장의 방향성은 옳습니다: 위험은 건설을 자금 조달하는 기업들로 이동했습니다. 하지만 NVIDIA의 채권 보유자들은 가장 나중에 영향을 받을 것입니다. NVIDIA가 보증한 연구소가 임대료를 지불하지 못하거나, 칩 가격이 하락하면, 그 회사의 채권이 위험에 처하기 훨씬 전에 이익과 자유현금흐름이 타격을 받게 됩니다.
NVIDIA의 신용은 매우 견고합니다. 하지만 그 주식은 또 다른 문제입니다: 이제 반도체 제조사의 위험에 더해 대출 기관의 위험까지 떠안게 되었습니다.
NVIDIA는 11월 17일 실적을 발표할 예정인데, 이는 임시 CEO 콜레트 크레스 체제 하의 첫 실적입니다. 7월 분기 매출채권회전일수는 45일에서 60일로 증가했는데, NVIDIA는 대형 투자등급 고객에 대한 지급 기간 연장 때문이라고 설명했습니다. 또 다른 증가나 새로운 보증 라운드는 아마도 그 스프레드를 더 넓히게 될 것입니다.
그렇다면 NVIDIA 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 NVIDIA가 얼마의 가치가 있을지 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!