

핵심 요약
- CleanSpark 주가는 6월 고점 대비 65% 하락했으며, 11월 16일 Bernstein은 'Outperform' 등급과 목표가 $11을 유지했는데, 이는 현재 가격보다 65% 높은 수준입니다.
- Bernstein의 목표가는 컨센서스 $21보다 47% 낮지만, 여전히 선행 매출 대비 5.0배를 의미하며, 이는 5년 평균 3.5배보다 높습니다.
- 분석가들은 이제 2027 회계연도 매출이 감소할 것으로 예상하며, 해당 연도의 손실 추정치는 3개월 전 $1.02에서 $1.75로 악화되었습니다.
- Bernstein의 $11 목표가는 아직 체결되지 않은 텍사스 임대 계약에 달려 있으므로, 주가는 당분간 평소 배수 수준에 머물 가능성이 높아 보입니다.
CleanSpark (CLSK)는 비트코인이 하락하고 텍사스 정치가 데이터 센터에 불리하게 돌아서면서 6월 1일 고점 이후 65% 하락했습니다. 11월 16일, Bernstein은 'Outperform' 등급과 현재 가격보다 65% 높은 $11 목표가를 고수했습니다.
비트코인과 텍사스가 동시에 불리하게 돌아섰다
하락은 채굴 수익에서 시작되었으며, 이는 2027년 말에 임대한 조지아 주 샌더스빌 데이터 센터가 개장할 때까지 CleanSpark의 전체 매출을 차지할 것입니다. 6월 분기 매출은 전년 동기 대비 30.5% 감소한 1억 3800만 달러를 기록했습니다.
CleanSpark는 또한 샌더스빌 임차인과의 독점 계약 하에 텍사스에서 최대 885메가와트 규모의 용량을 확보하고 있지만, 서명된 임대 계약은 없습니다. Greg Abbott 주지사는 8월 초 데이터 센터의 전력망 연결에 대한 감사를 지시했으며, 11월 3일에는 새로운 데이터 센터에 대한 모라토리엄을 요구한 Gina Hinojosa에게 패배했습니다.
Bernstein은 먼저 목표가를 낮춘 후 유지했다
Bernstein 애널리스트 Gautam Chhugani은 11월 4일 목표가를 $24에서 $11로 낮추며 다음과 같이 말했습니다: "데이터 센터 중단이 계속되고 데이터 센터 관련 잠재적 입법이 교착 상태에 머물 것으로 예상합니다." 그의 그룹에 대한 논리는, 더 엄격한 규제가 다른 업체들을 전력망에서 배제한다면 승인된 기가와트 규모의 전력이 더 희소해진다는 것입니다. ERCOT가 CleanSpark의 텍사스 부지에 조건부 'Batch Zero' 상태만 부여했기 때문에 CleanSpark는 그의 리스트에 포함되지 않았습니다.
TIKR는 CleanSpark에 대해 15명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
CleanSpark에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용하여 이와 같은 주식을 조사합니다. CleanSpark의 애널리스트 등급 보기
$11 목표가는 합리적인가?
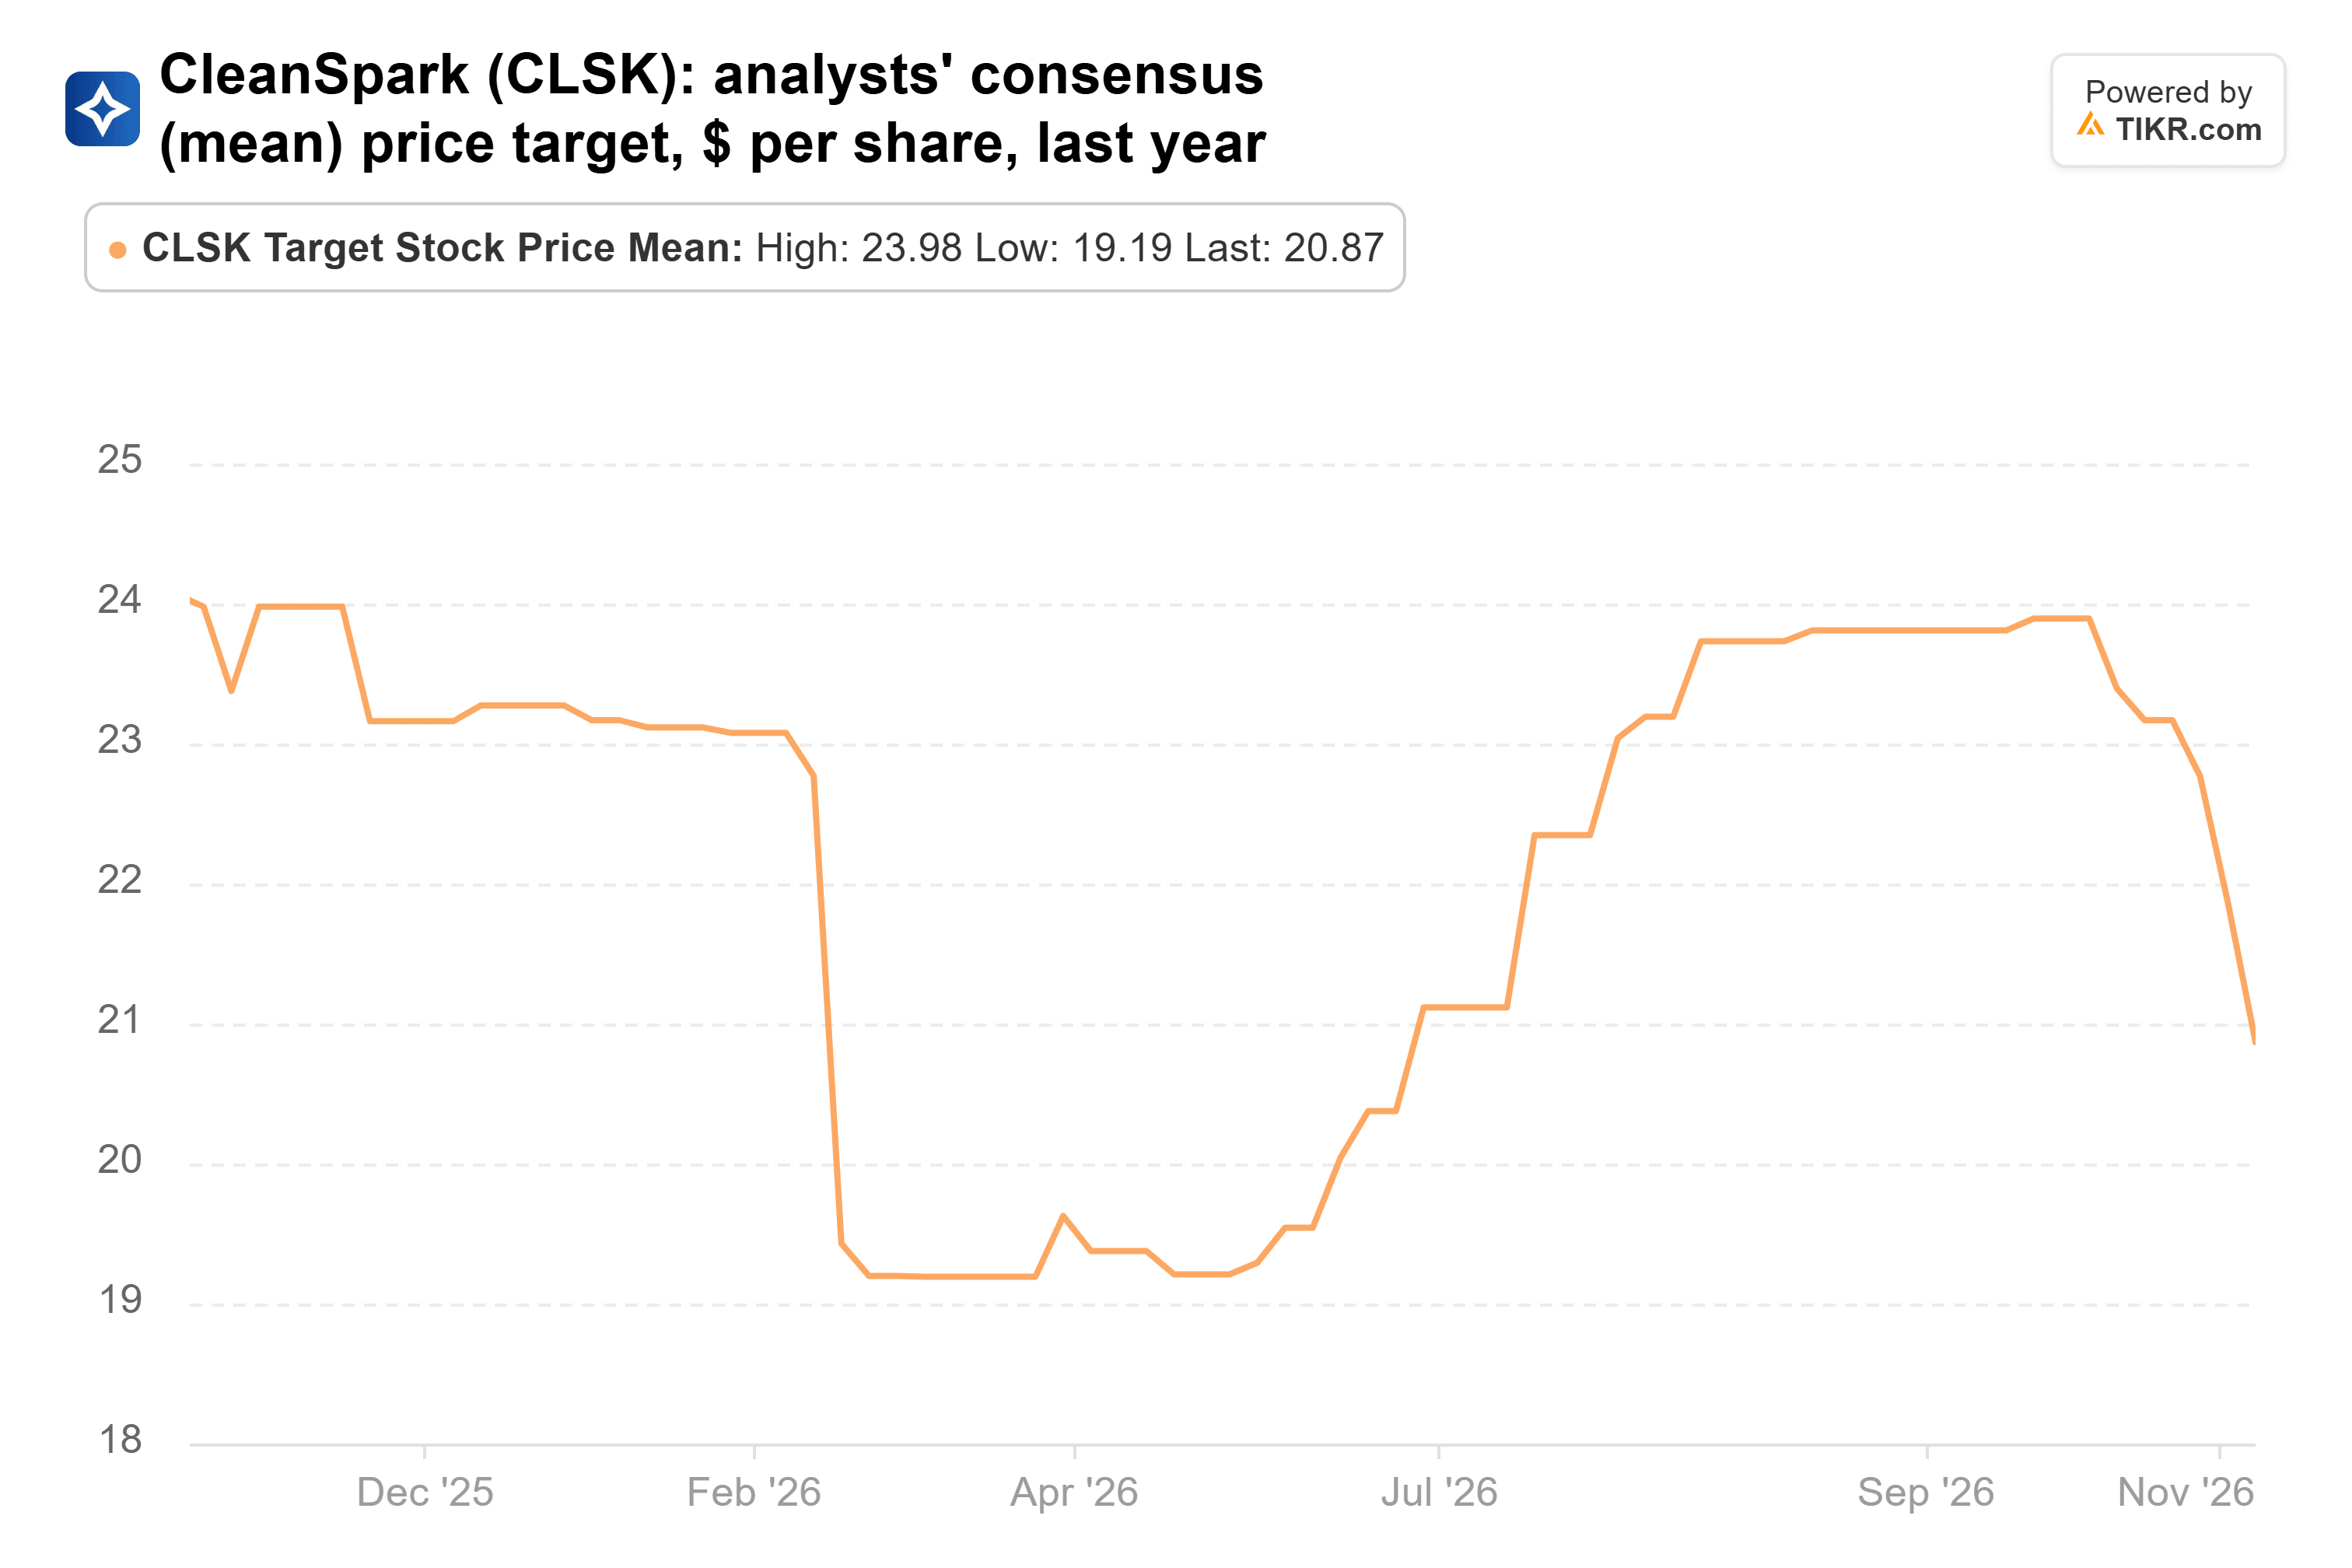
CleanSpark를 추적하는 15명의 애널리스트는 평균 목표가 $21을 제시하며, 이는 현재 가격보다 214% 높고 1년 전 $24에서 하락한 수준입니다. Bernstein의 $11 목표가는 이보다 47% 낮습니다:
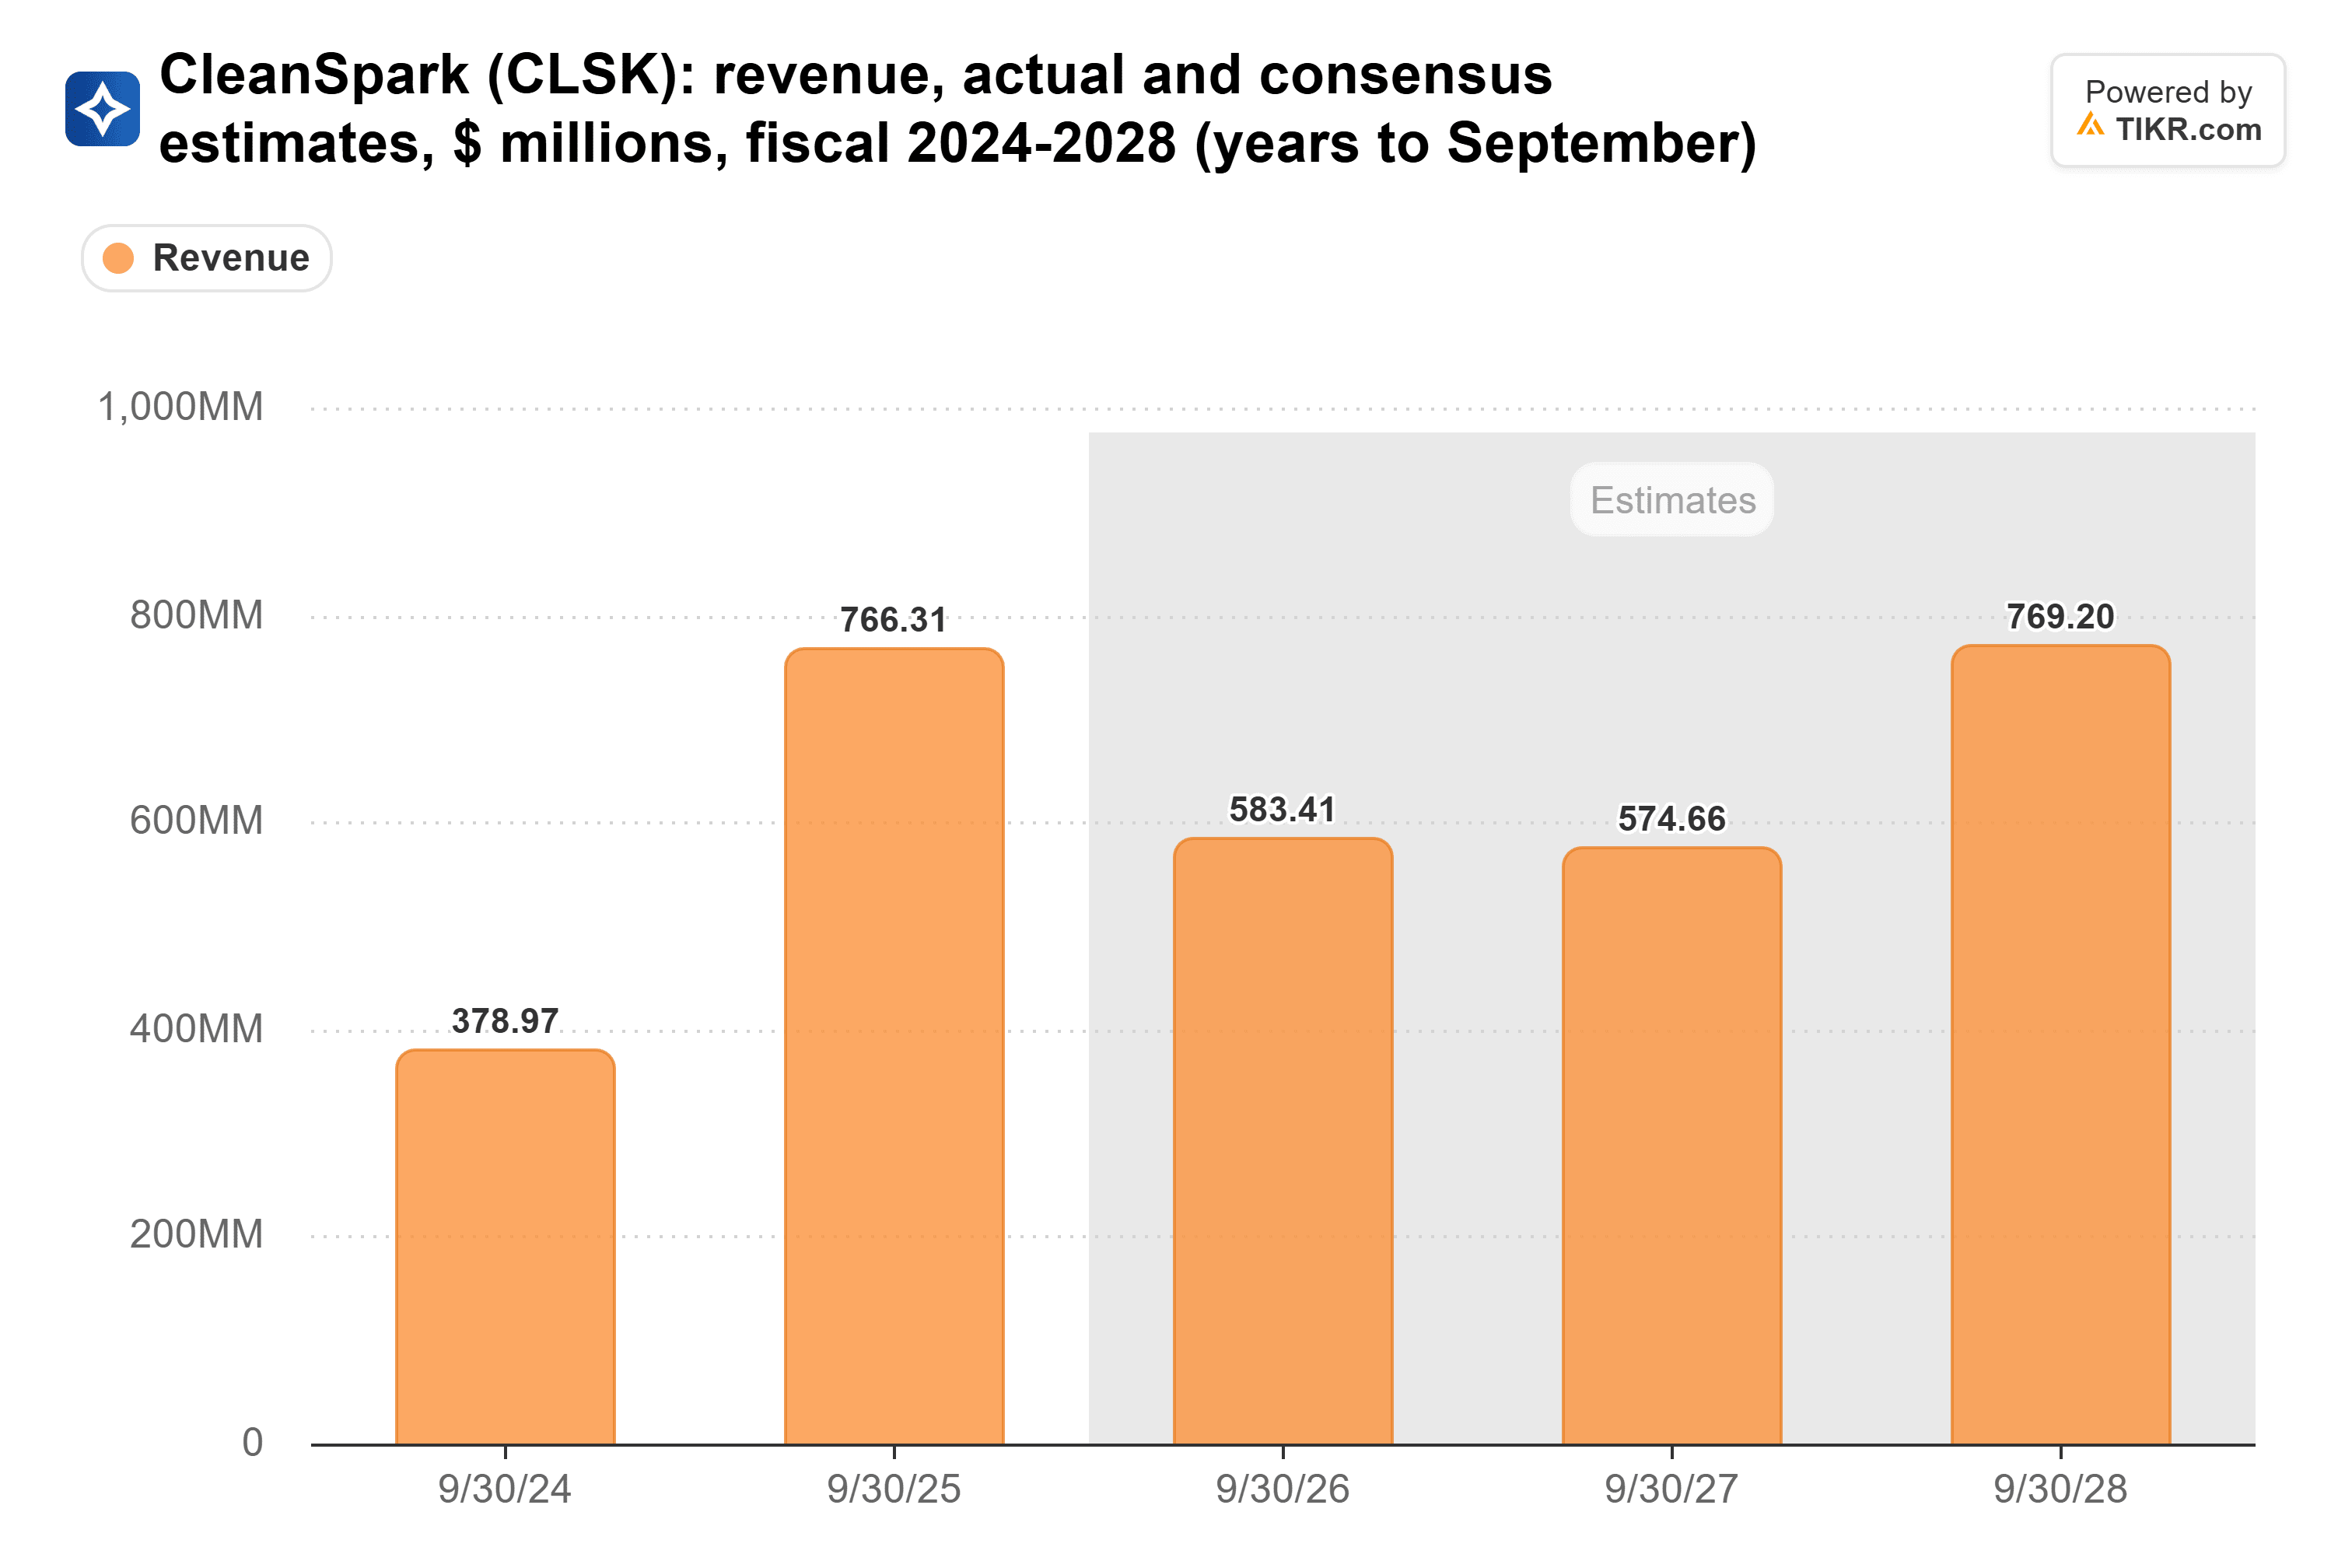
분석가들은 매출이 2025 회계연도 7억 6600만 달러에서 2027 회계연도 5억 7500만 달러로 감소한 후, 샌더스빌 첫 번째 홀이 예정된 2028 회계연도에 7억 6900만 달러로 회복될 것으로 예상합니다:
2027 회계연도 손실 추정치는 3개월 전 $1.02에서 $1.75로 악화되었으며, 선거 이후 분석가들이 이를 상향할 이유를 제공하는 것은 아무것도 없었습니다.
CleanSpark는 선행 매출 대비 3.0배에 거래되며, 이는 5년 평균 3.5배보다 약간 낮습니다:
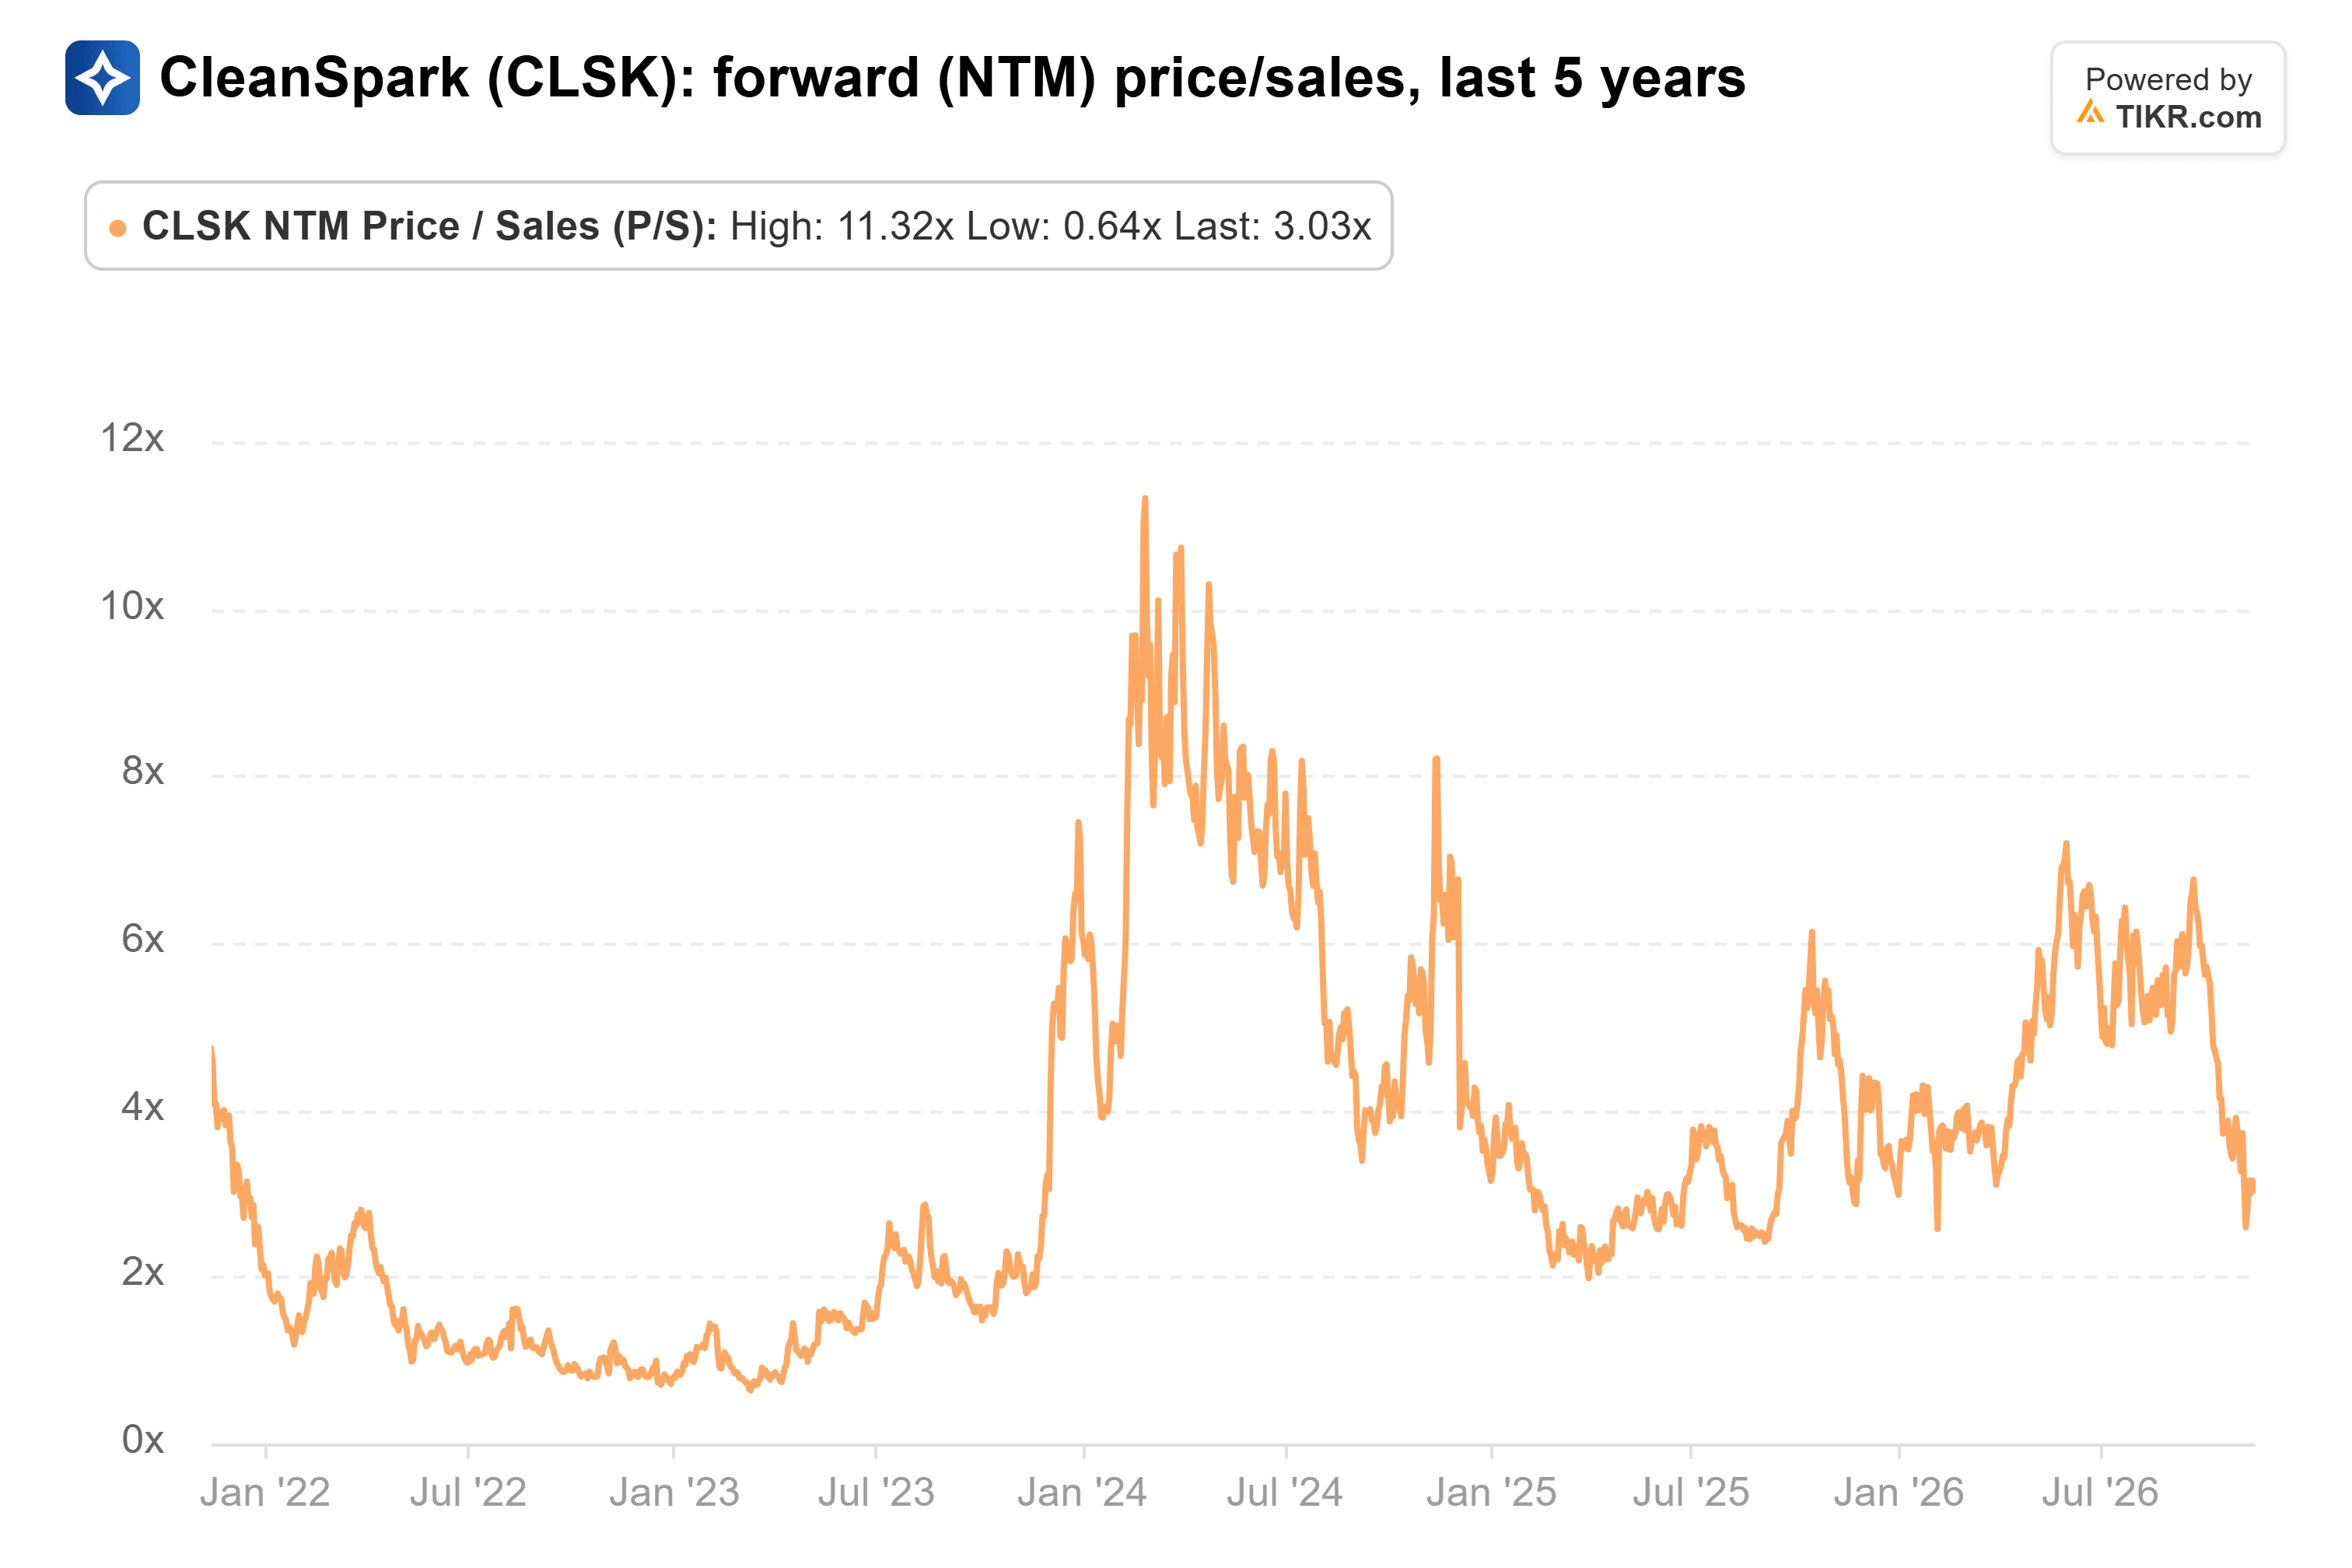
$11 목표가를 분석가들이 향후 12개월 동안 예상하는 주당 매출 $2.19로 나누면, 이는 5.0배를 의미합니다. 이는 5년 평균보다 훨씬 높지만, 9월 말 주식이 보유했던 5.8배보다는 낮습니다.
Bernstein은 텍사스 임대 계약이 필요하다
주요 위험은 부채입니다. CleanSpark는 9월 샌더스빌 채권 발행 이후 약 41억 달러의 부채를 지고 있으며, 6억 5000만 달러 규모의 전환사채 보유자들은 2028년 6월에 현금을 요구할 수 있습니다.
채굴 추정치가 여전히 하락하는 가운데, 텍사스 임대 계약은 Bernstein의 전체 논리이며, 텍사스는 샌더스빌 계약 이후 4개월 이상이 지났음에도 여전히 임대 계약이 체결되지 않았습니다. CleanSpark가 계약을 체결할 때까지, 저는 주식이 Bernstein의 5.0배보다는 5년 평균 배수에 가까운 수준에서 거래될 것으로 예상합니다.
ERCOT의 데이터 센터 감사 결과(12월 중순 예정)는 Hinojosa가 1월 19일 취임하기 전에 그 임대 계약 체결이 얼마나 더 어려워졌는지를 보여줄 것입니다.
그렇다면 CleanSpark 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하여 CleanSpark가 얼마나 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


