핵심 요약
- 11월 13일, 미국은행(Bank of America)은 코스트코 목표주가를 $1,095에서 $1,257로 상향 조정하고 매수 등급을 유지했으며, 이는 11월 17일 종가 대비 13% 상승한 수준입니다.
- 코스트코의 사업은 호조를 보이고 있습니다: 4분기 동일매장 매출(가스 및 환율 영향 제외)은 6.7% 증가했으며, 주당 $30의 특별 배당금이 지급될 예정입니다.
- 이 주식은 이미 5년 평균 선행 주가수익비율(P/E)을 크게 상회하며 거래되고 있습니다. 미국은행의 목표주가는 약 55배의 향후 12개월 예상 이익(회계연도 2028년 기준 약 50배)을 의미하며, 이는 해당 범위의 상단에 근접합니다.
- 투자자들은 이미 미국은행이 보고 있는 가치의 상당 부분을 지불한 상태이며, 코스트코의 12월 10일 1분기 실적 발표가 다음 시험대가 될 것입니다.
코스트코 홀세일 (COST) 주가는 지난 1년간 22% 상승했으며 11월 16일 사상 최고치인 $1,113.74에 마감했습니다. 미국은행은 주가가 더 오를 수 있다고 봅니다. 11월 13일, 애널리스트 크리스토퍼 나르도네는 회사의 목표주가를 $1,095에서 $1,257로 상향 조정하고 그의 매수 등급을 유지했습니다. 이는 11월 17일 종가 $1,110.08 대비 13% 높은 수준입니다.
코스트코, 애널리스트들에게 계속해서 이유를 제공하다
나르도네는 최고재무책임자(CFO) 게리 밀러칩과의 투자자 미팅 및 창고 투어 후 목표주가를 상향 조정했습니다. 그는 코스트코의 가치 중심 가격 정책과 고소득층 핵심 쇼핑객 기반이 소비자들이 가격을 면밀히 살펴보는 상황에서도 시장 점유율을 계속 확보할 것이라고 주장했습니다. 새로운 목표주가는 또한 동종 업계 전반의 높아진 밸류에이션과 회계연도 2028년으로 앞당겨진 가치 평가 기준을 반영한 것입니다.
9월 이후 코스트코의 실적은 그런 낙관론을 뒷받침합니다. 8월 30일에 종료된 16주간의 회계연도 4분기에서 순매출은 11.2% 증가한 $93.9억 달러를 기록했으며, 동일매장 매출(가스 및 환율 영향 제외)은 6.7% 증가했습니다.
이러한 추세는 새 회계연도로 이어졌습니다. 11월 1일 종료된 4주간의 10월 매출은 12.6% 증가한 $24.5억 달러를 기록했으며, 동일매장 매출(가스 및 환율 영향 제외)은 7.3% 증가했습니다. 11월 10일, 코스트코는 주당 $30의 특별 배당금을 선언했으며, 약 $13.3억 달러 규모로 12월 4일에 배당 지급이 예정되어 있고, 배당락일은 주식이 배당락이 되는 11월 24일입니다.
TIKR은 코스트코에 대해 41명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
코스트코에 대한 매수, 보유, 매도 등급의 전체 분포와 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 연구합니다. 코스트코의 애널리스트 등급 보기
$1,257은 합리적인가?
주가는 애널리스트들의 목표주가보다 훨씬 빠르게 상승했습니다. 1년 전 합의 목표주가는 $1,056이었고, 11월 13일에는 $1,078이었습니다. 한편, 주가는 그 평균 아래에서 그 평균 위로 올라섰습니다:
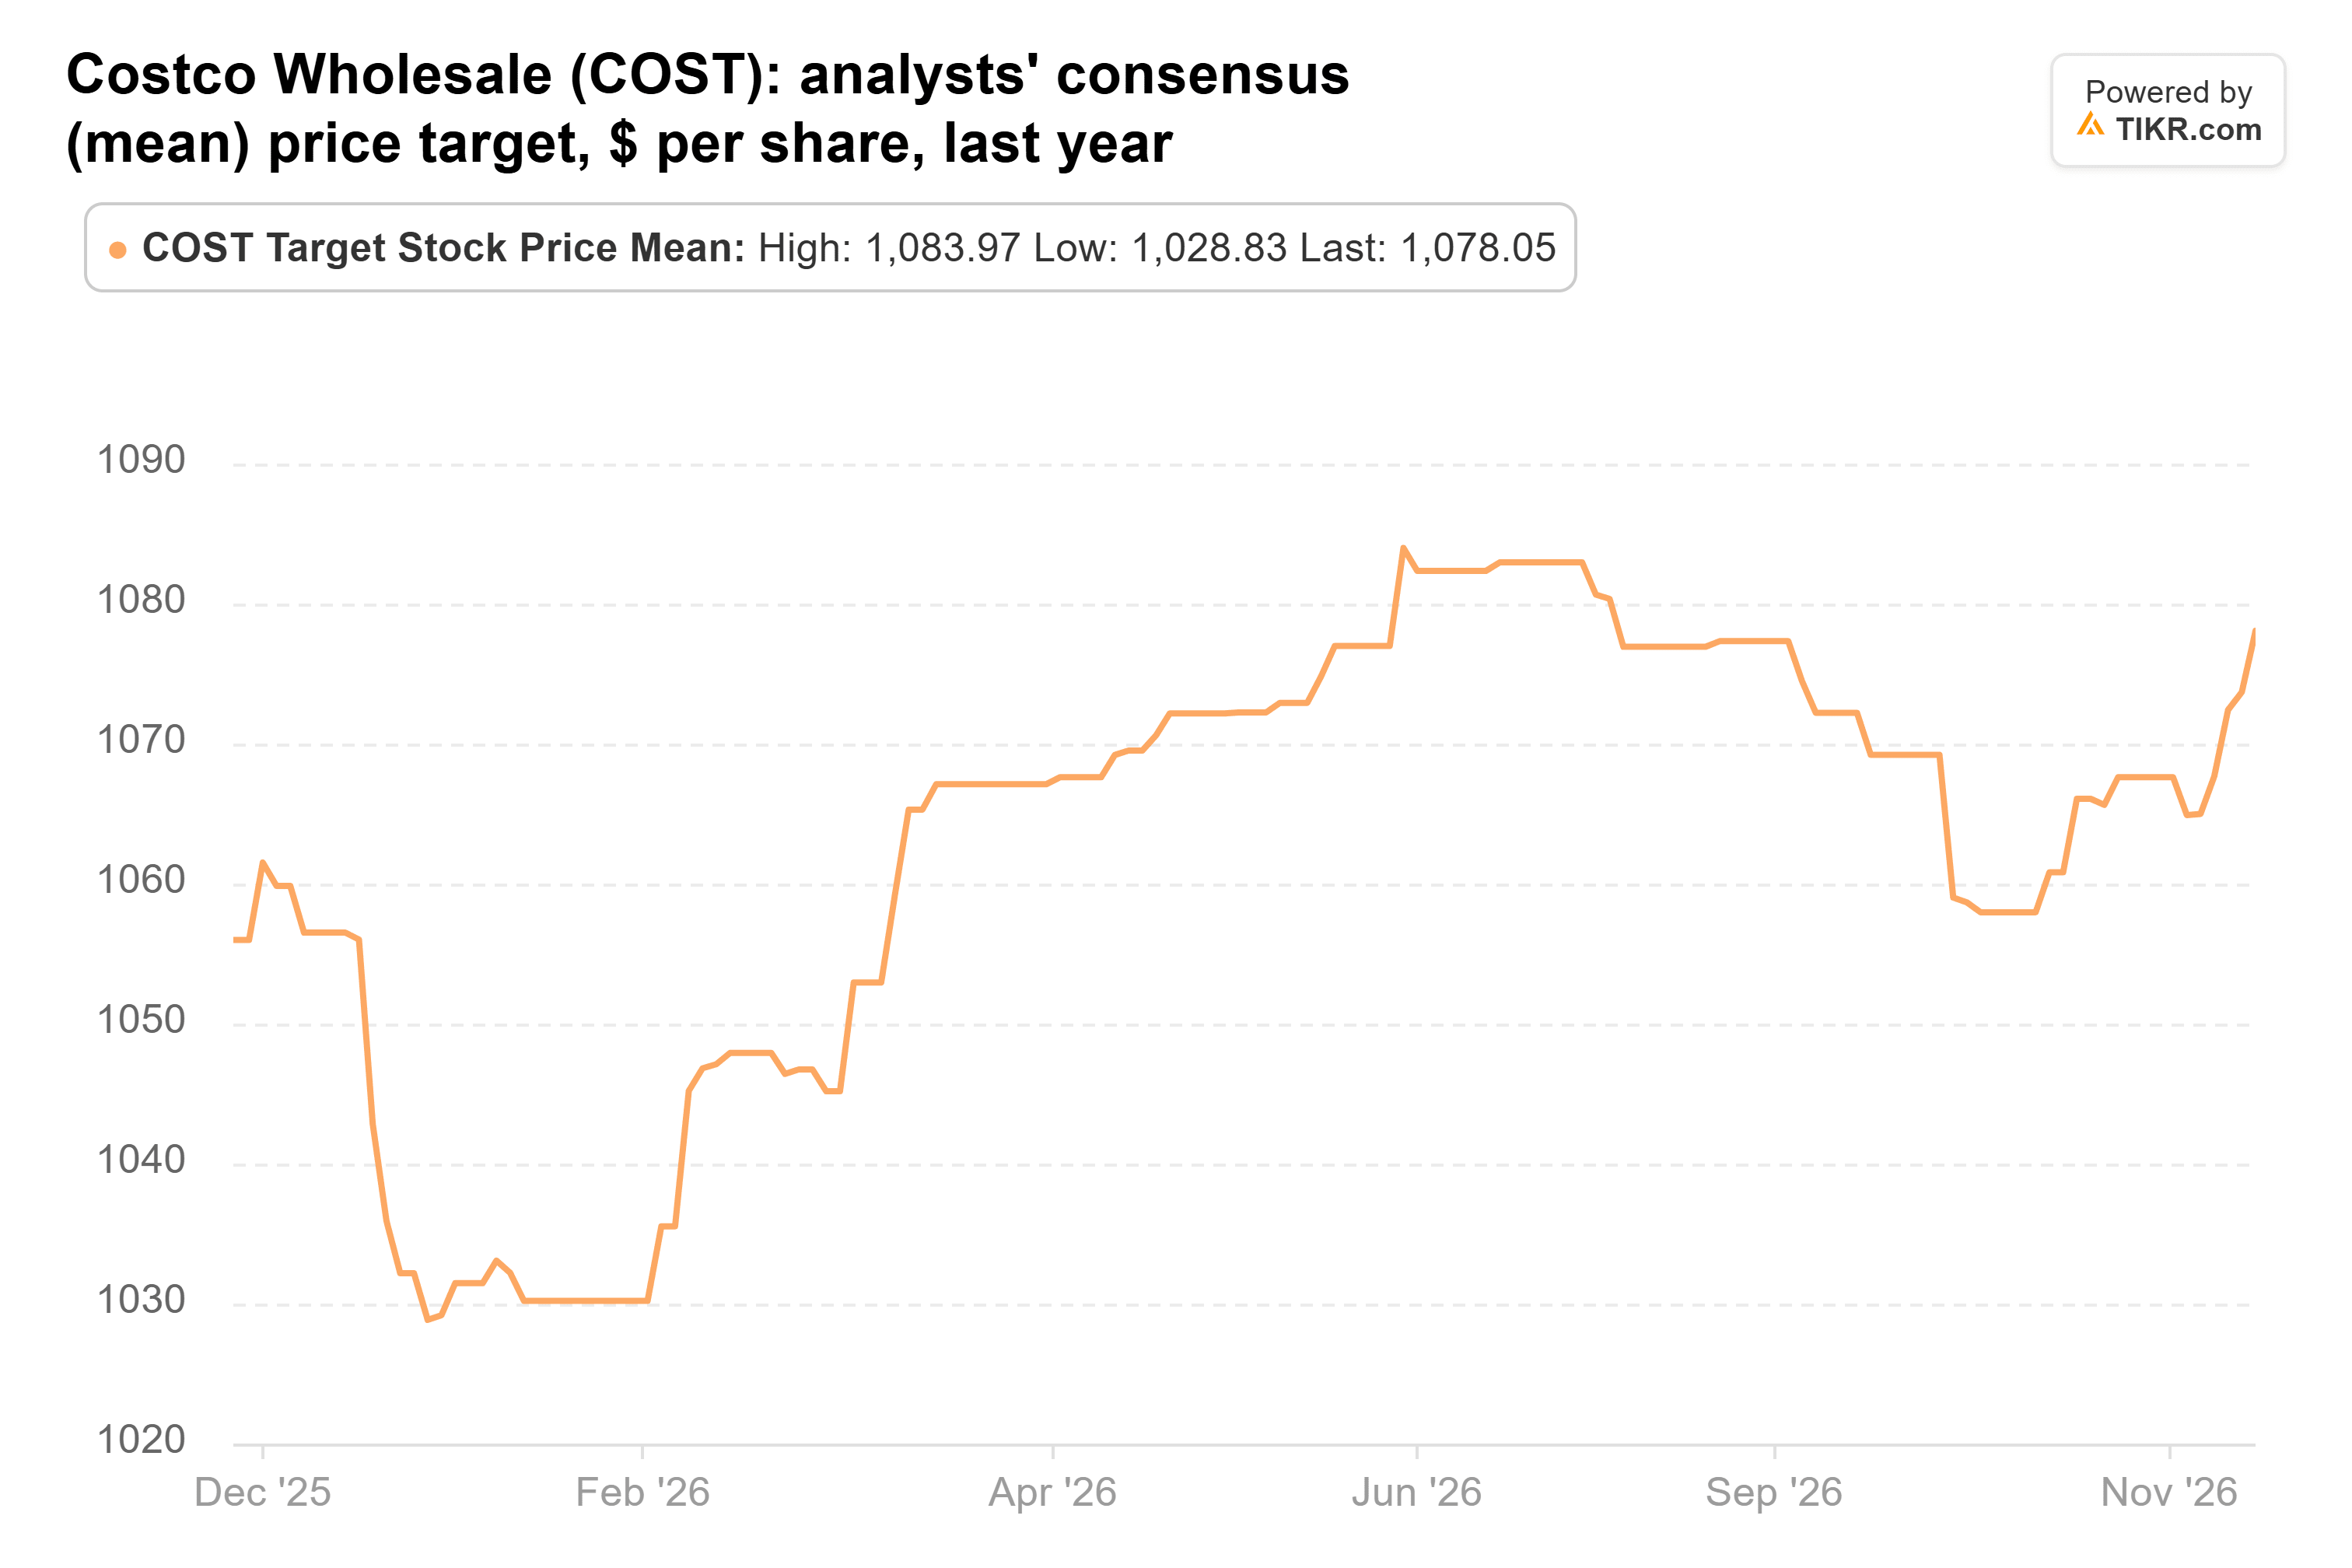
이는 코스트코에 대한 37개 목표주가의 평균이 11월 17일 종가보다 약 3% 낮은 수준에 있음을 의미합니다. 목표주가는 $770에서 $1,315까지 다양합니다.
애널리스트들은 꾸준한 성장을 예상합니다. 그들은 정규화된 주당순이익(EPS)이 회계연도 2026년 $20.61에서 회계연도 2028년 $25.02로 상승할 것으로 보며, 이는 연간 약 10%의 증가율입니다:
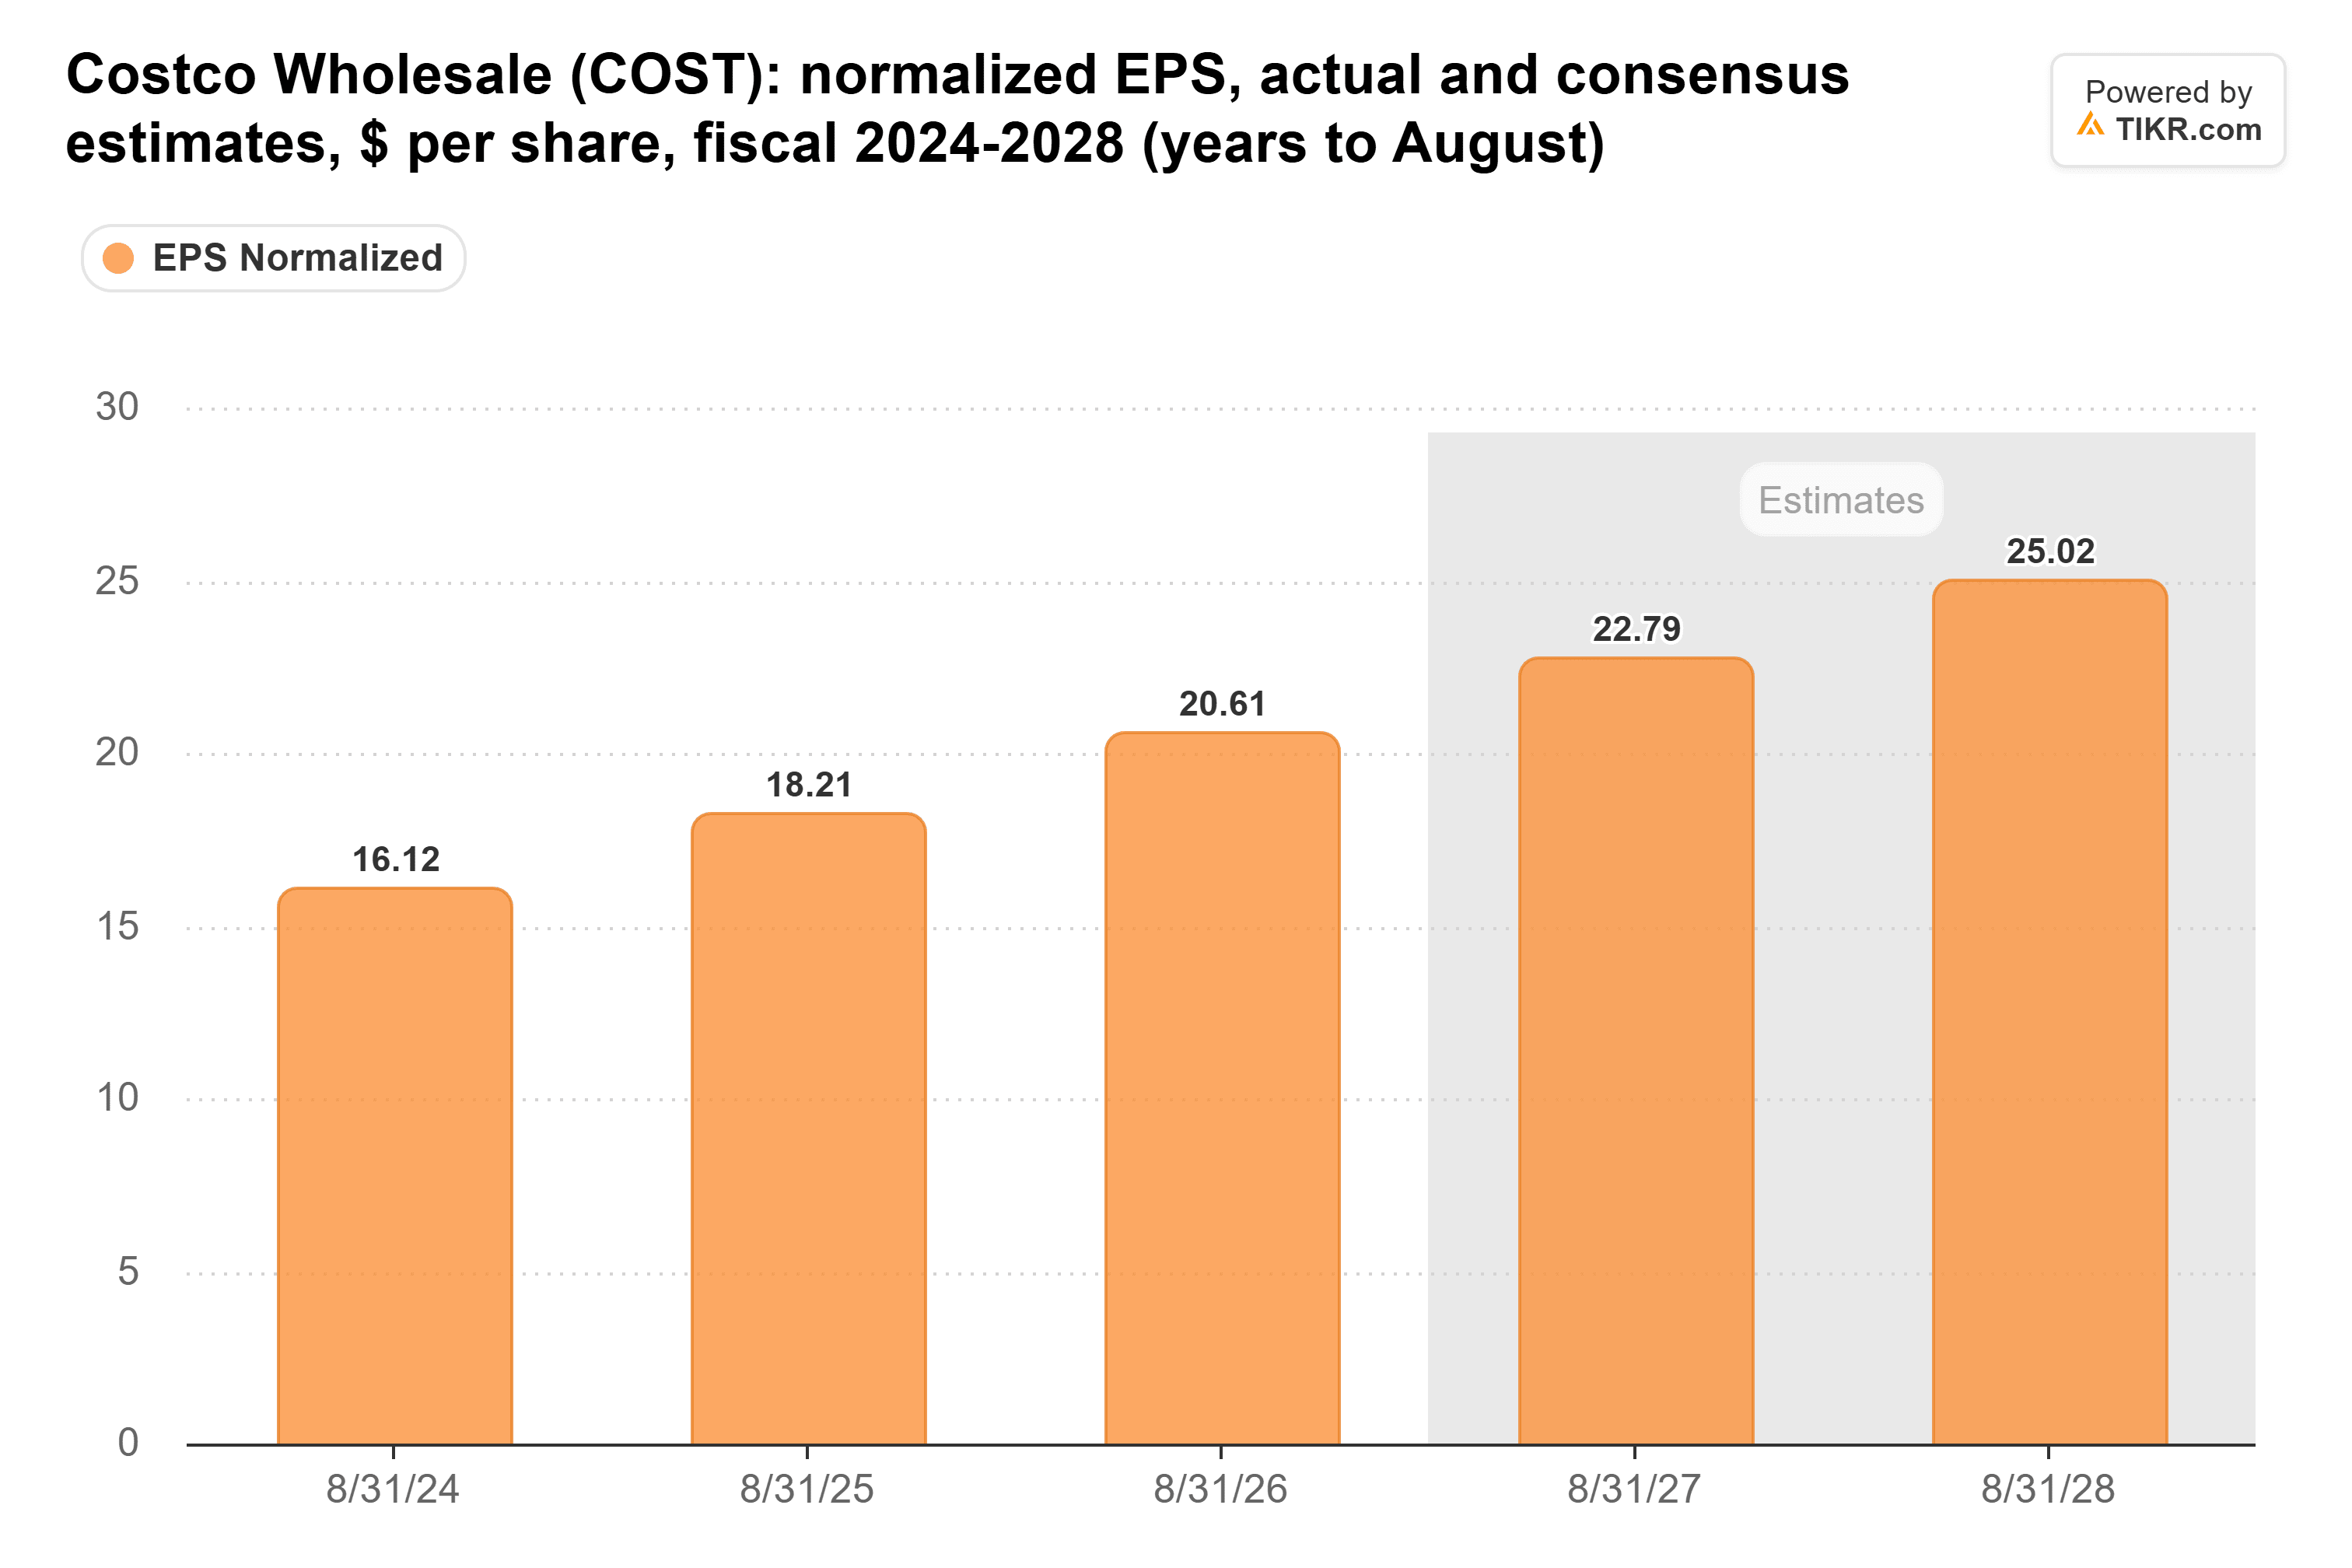
이러한 추정치는 지난 3개월 동안 서서히 상향 조정되었으며, 10월 매출은 하향 조정할 이유를 주지 않습니다.
문제는 투자자들이 이미 그 성장에 대해 얼마나 많은 대가를 치르고 있는가입니다. 코스트코는 선행 주가수익비율(P/E) 49배에 거래되고 있습니다. 5년 평균은 43배이며, 2025년 2월에 58배로 정점을 찍었습니다:
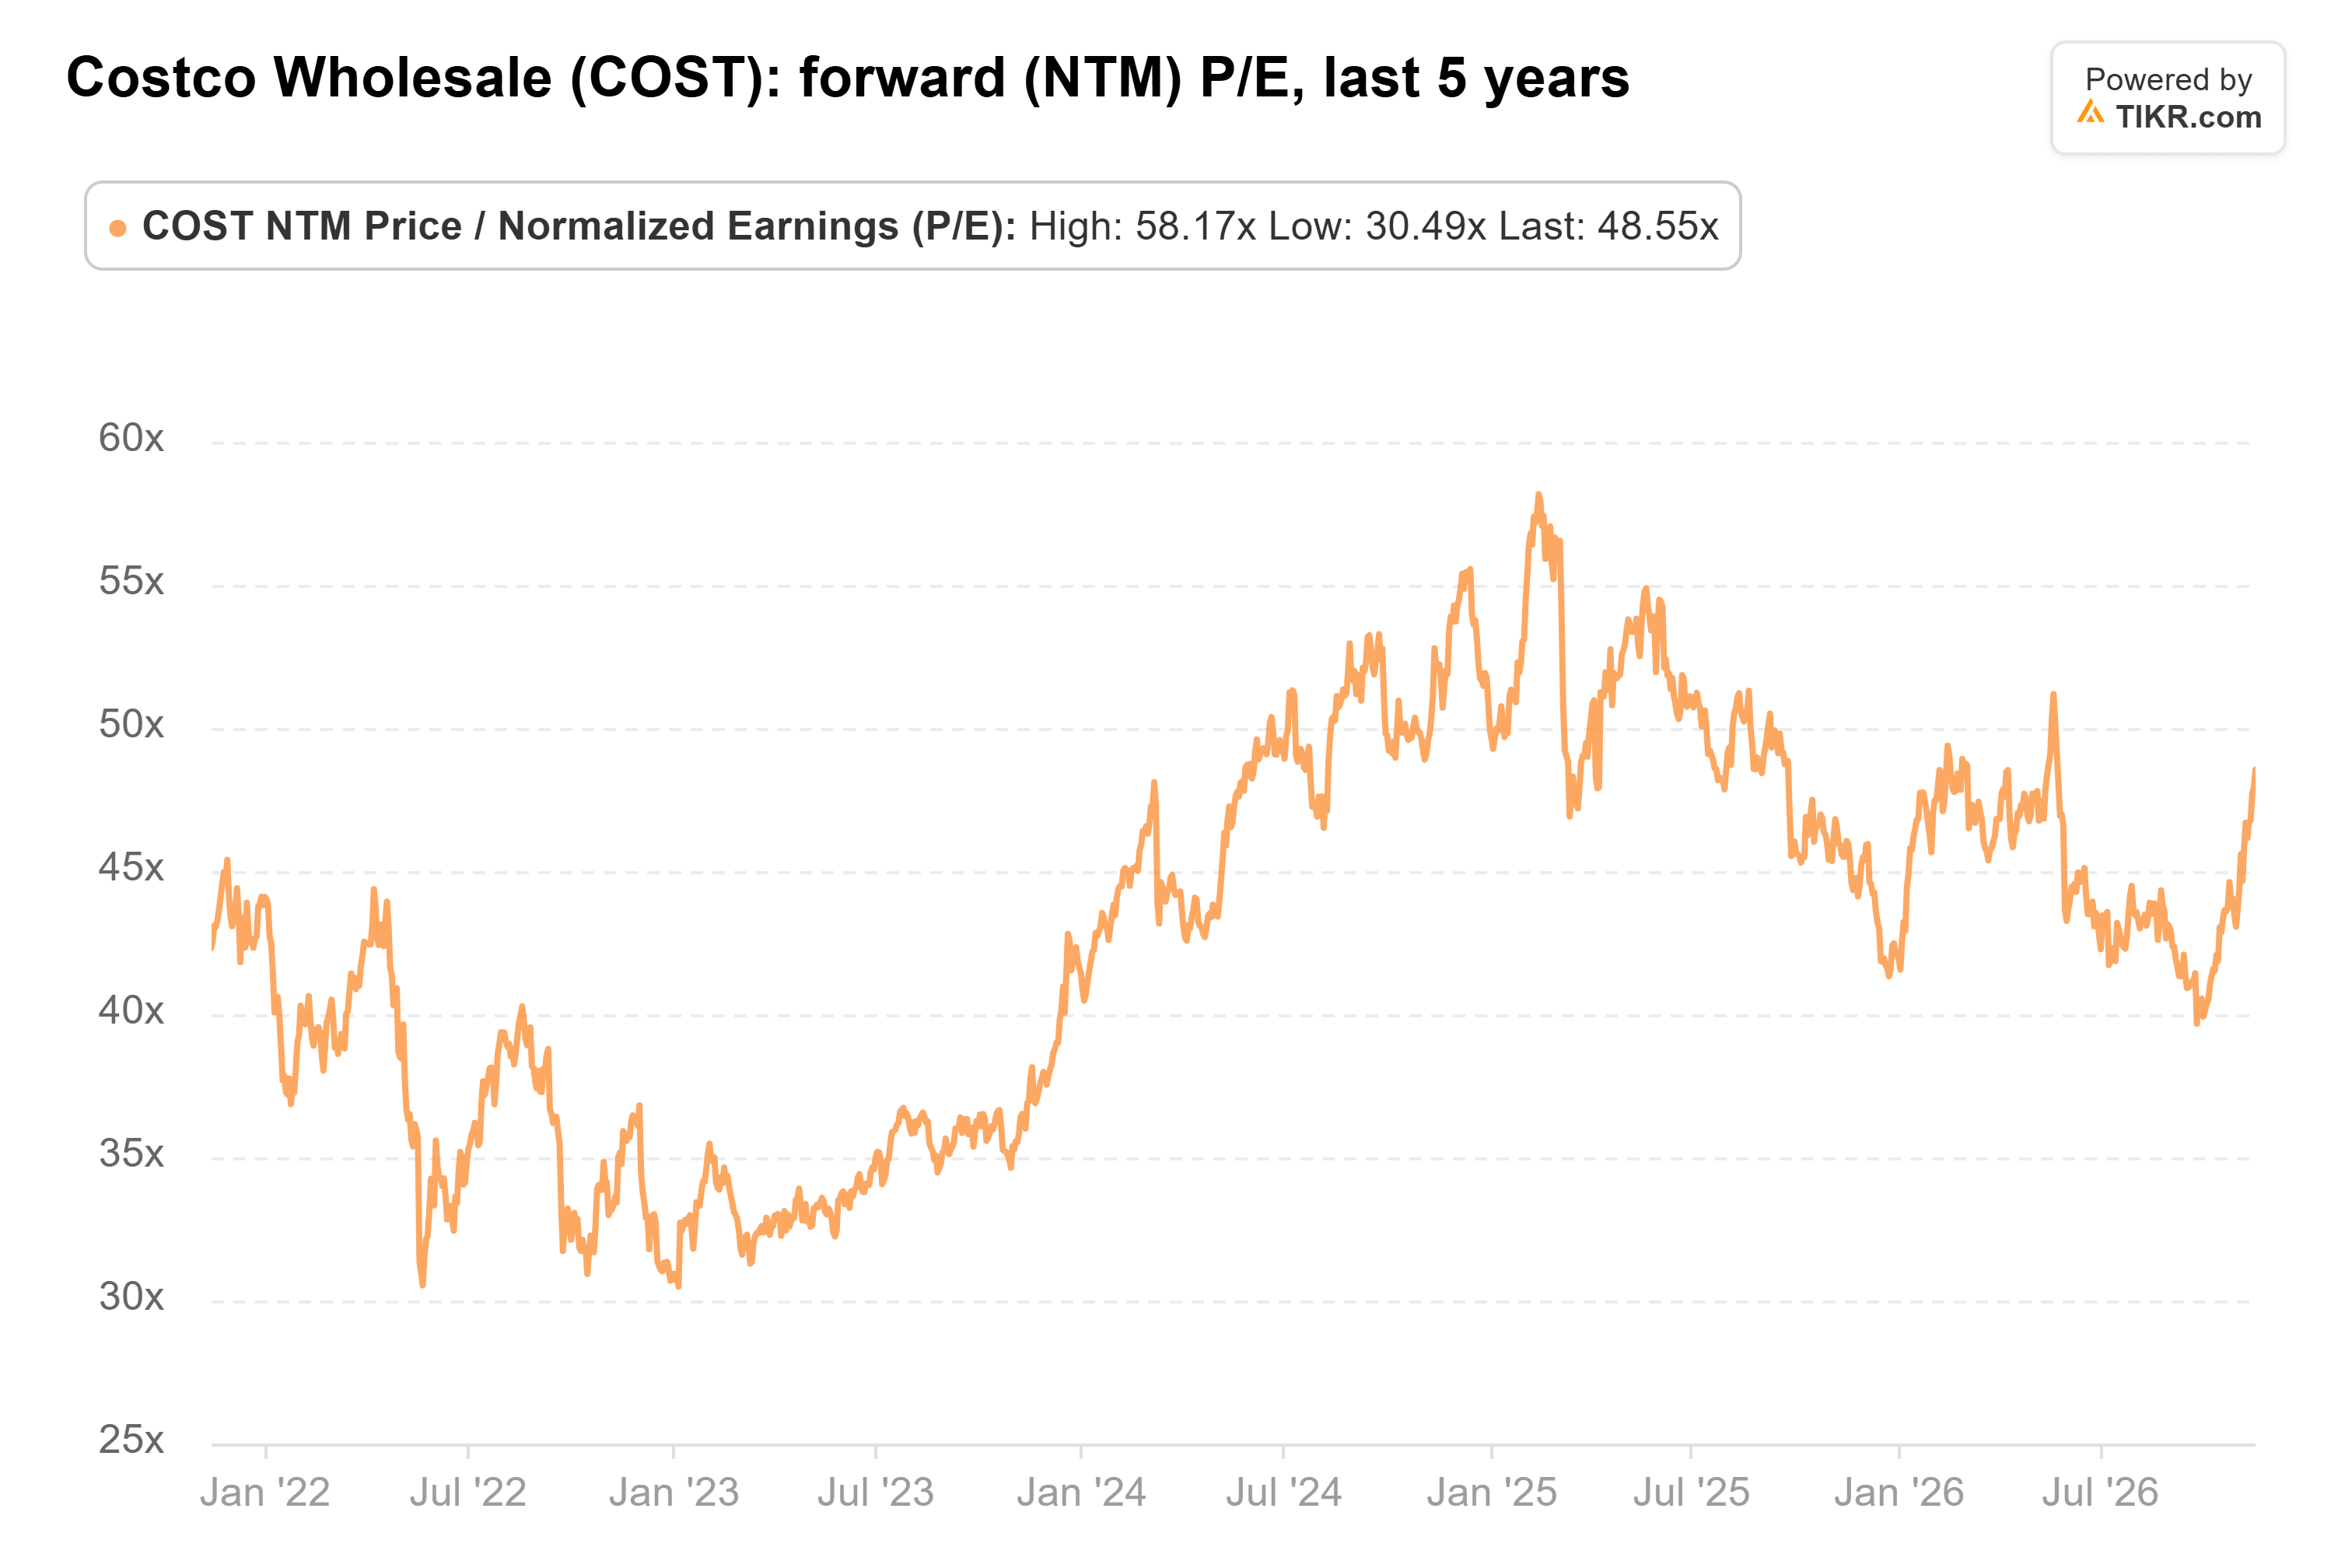
미국은행의 $1,257은 약 55배의 향후 12개월 예상 이익에 해당합니다. 회사가 이제 코스트코를 회계연도 2028년 기준으로 평가하기 때문에, 더 관대한 계산으로는 해당 연도의 합의 이익 $25.02 기준 약 50배이며, 이 역시 43배 평균보다 훨씬 높습니다.
투자자들은 이미 좋은 소식에 대한 대가를 치렀다
회원제는 주시해야 할 리스크입니다. 유료 회원 증가율은 회계연도 2026년 매 분기마다 둔화되었으며, 1분기 5.2%에서 4분기 3.8%로 떨어졌습니다. 2024년 9월 회비 인상 효과도 4분기 이후 소진되었습니다.
미국은행이 코스트코의 사업이 매우 건전하다는 점은 옳습니다. 그러나 그들의 목표주가는 연간 약 10%의 이익 성장을 위해 주식의 5년 범위 상단에 근접한 50배에서 55배의 주가수익비율을 지불하라고 요구합니다. 주식이 이미 49배에 거래되고 있는 상황에서, 주가 조정은 더 나은 매수 기회를 제공할 수 있으며, 노스코스트 리서치가 11월 16일 밸류에이션을 이유로 코스트코를 매수에서 중립으로 하향 조정하며 공유한 견해입니다.
코스트코는 12월 10일 장 마감 후 회계연도 2027년 1분기 실적을 발표할 예정입니다. 이는 회비 인상 효과가 없는 첫 번째 분기가 될 것입니다. 유료 회원 증가율이 3.8% 이상을 유지한다면, 미국은행의 목표주가는 훨씬 더 합리적으로 보일 것입니다.
그렇다면 코스트코 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분 이내에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 코스트코의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식들에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!