핵심 요약
- 블랙스톤 디지털 인프라 트러스트가 13개의 신규 Amazon Web Services 데이터센터 셸에 대한 지분 75.1%를 인수하기로 합의했으며, 포트폴리오 가치는 50억 달러, 캡 레이트는 7.0%입니다.
- 아마존은 24.9% 지분을 보유한 채 포트폴리오 전체를 리스백하며, 2027년까지 자유 현금 흐름이 마이너스를 유지하는 가운데 현금을 확보합니다.
- 디지털 리얼티의 선행 AFFO 배수는 22.8배입니다. BXDC가 이 거래에서 기대하는 낮은-중간 5%대의 AFFO 수익률은 약 18~20배에 해당하는 배수입니다.
- 7%가 새로운 벤치마크가 된다면, 두 부동산 소유주 모두 두 자릿수 성장을 유지해야 합니다.
아마존 (AMZN)은 데이터센터 건설 자금을 조달하는 새로운 방법을 찾았습니다: 완공된 건물의 지분을 매각한 후 리스백하는 것입니다. 이 가격은 훨씬 더 높은 가치 평가를 받고 있는 상장 데이터센터 부동산 소유주 1, 2위인 디지털 리얼티 (DLR)와 이퀴닉스 (EQIX)에게 더 중요합니다.
11월 16일, 블랙스톤 디지털 인프라 트러스트 (BXDC)는 11월 11일에 인디애나주 북부와 미시시피주에 위치한 AWS 캠퍼스 내 새로 건설된 13개의 파워드 셸을 소유한 두 개 합작 투자회사 지분의 75.1%를 인수하기로 합의했다고 발표했으며, 전체 포트폴리오는 50억 달러로 평가됩니다. 아마존은 24.9% 지분을 보유한 채 전체를 12년간(최대 32년까지 연장 가능) 리스백합니다.
BXDC는 가격을 초기 캡 레이트 7.0%로 책정했습니다. 공매도 투자자 짐 차노스는 X에서 지적했듯이 이 거래가 "7% 캡 레이트"에 이루어졌으며, 이 가격은 디지털 리얼티와 이퀴닉스의 가치를 "현재 거래 가격보다 모두 상당히 낮게 평가하는 것"이라고 말했습니다.
아마존은 현금이 필요합니다
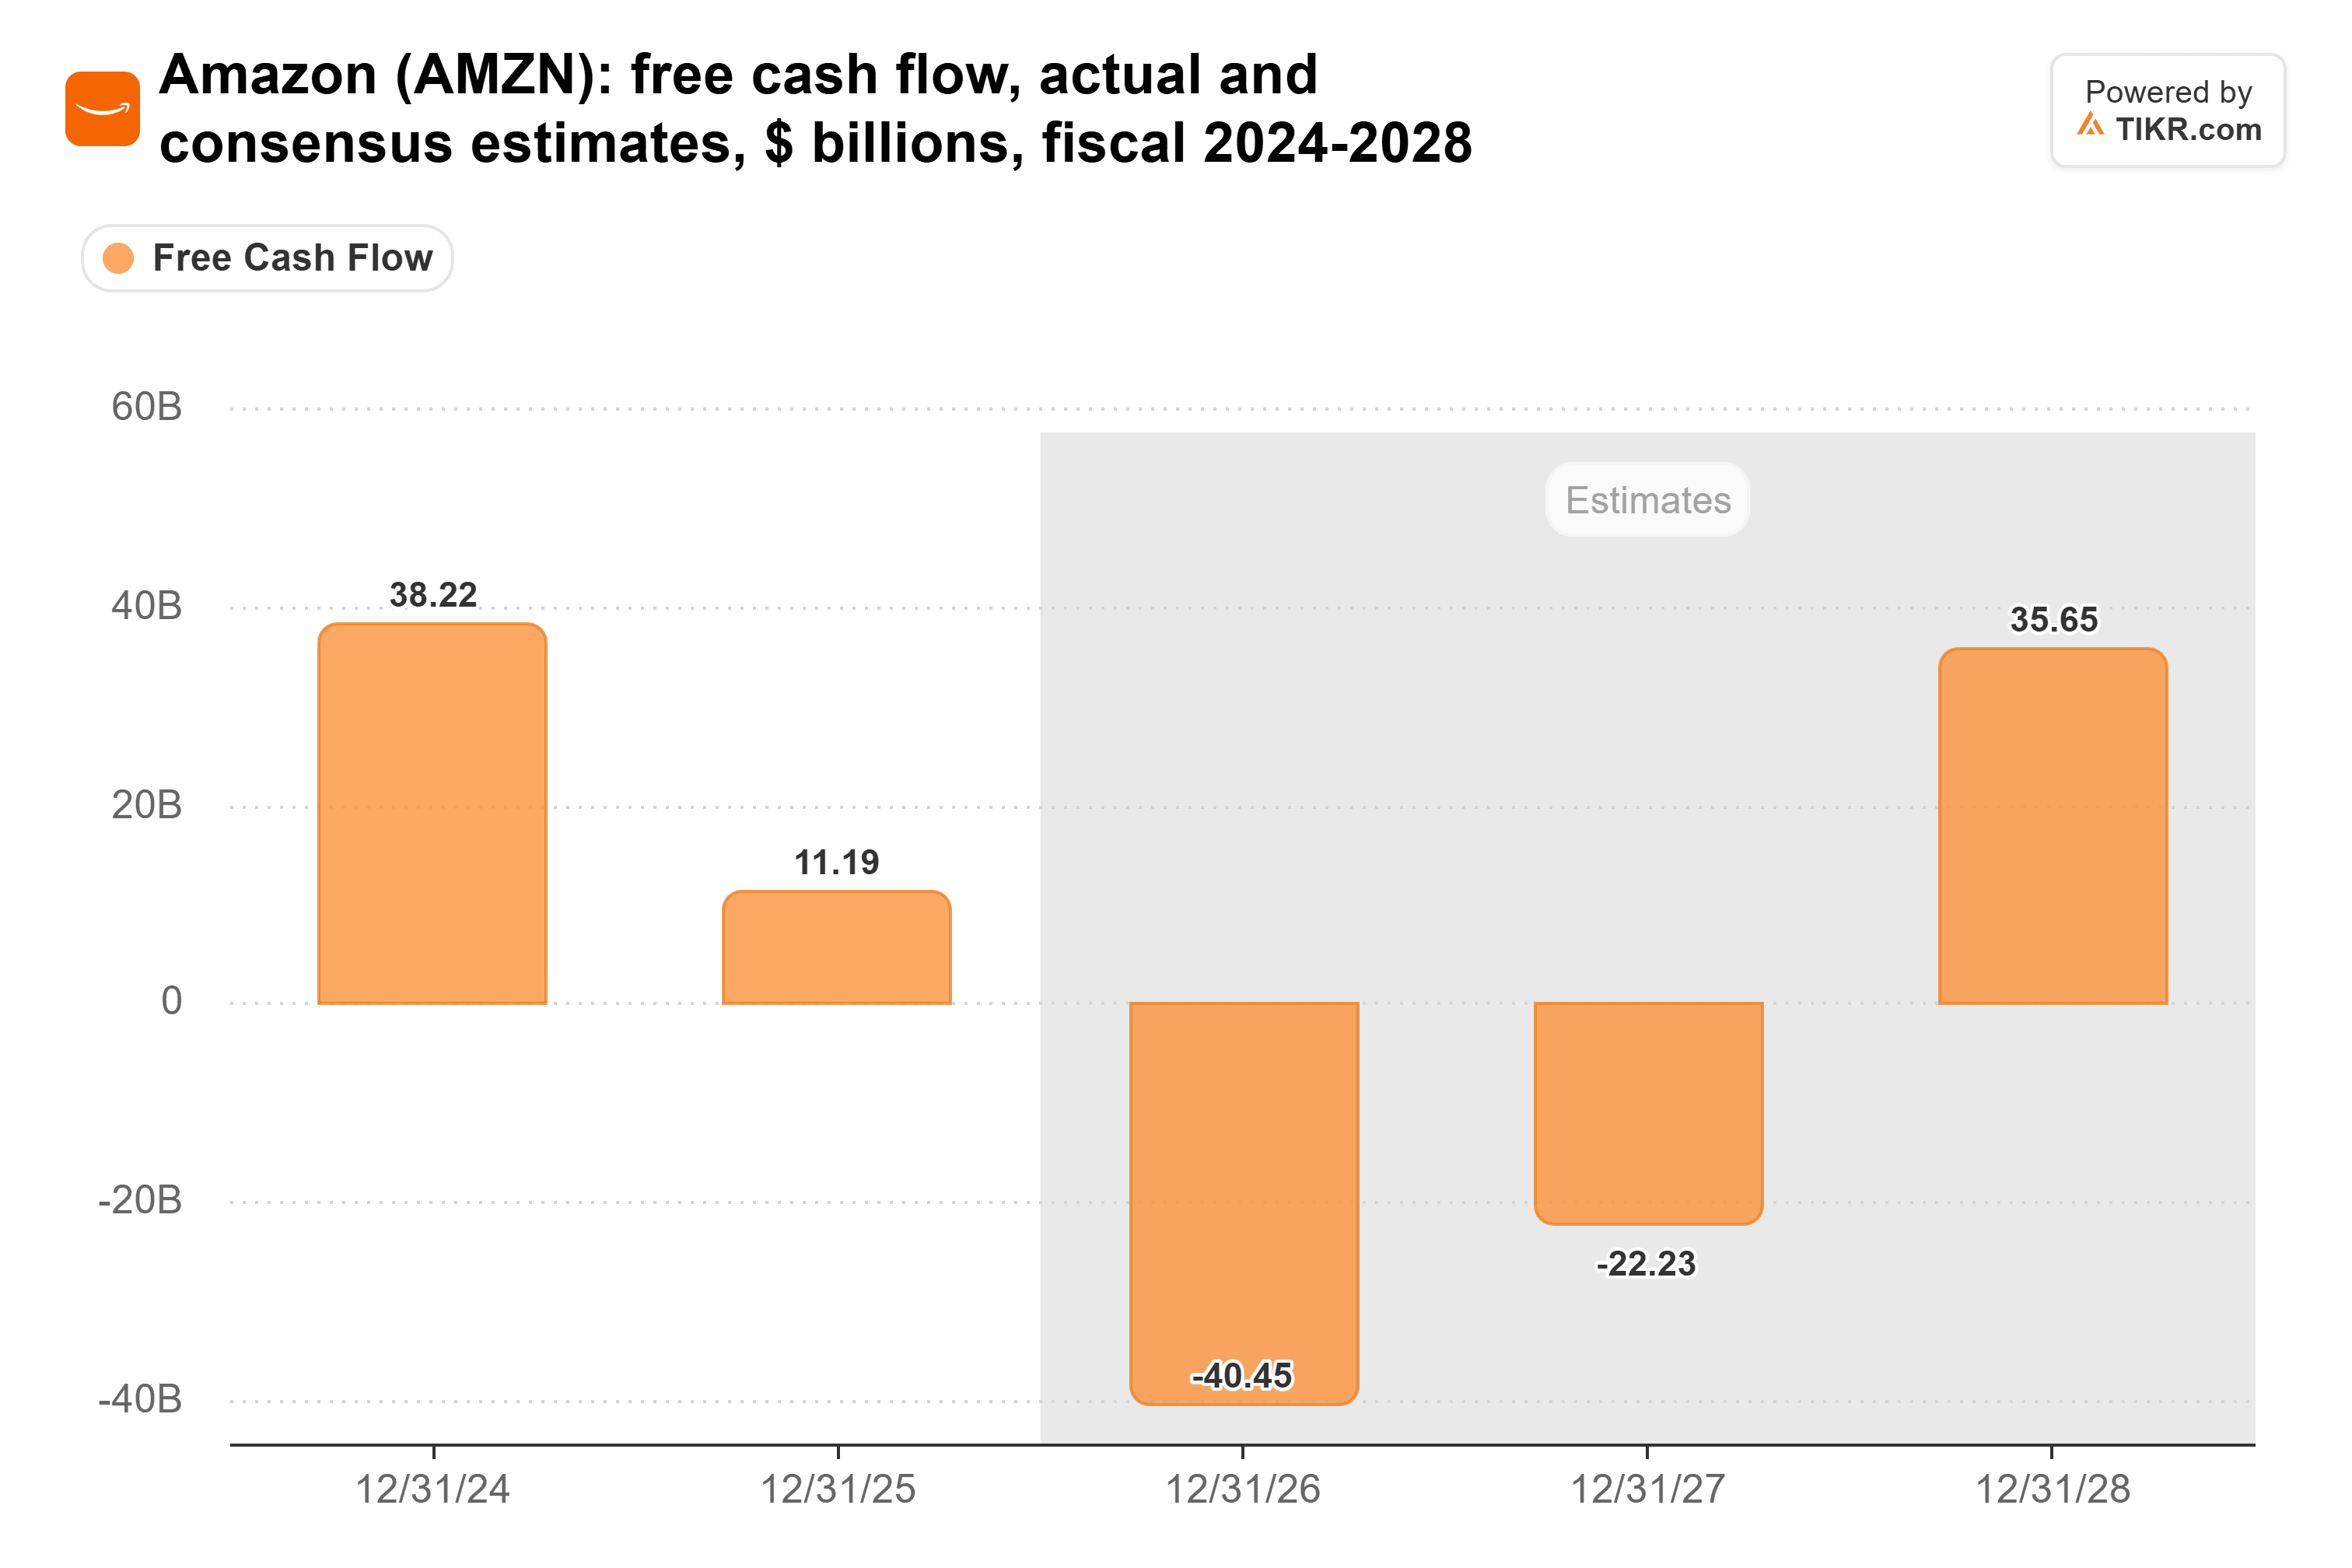
앤디 재시 CEO는 10월 29일 AWS의 백로그가 5,780억 달러에 달했다고 밝혔습니다. 아마존은 올해 약 2,200억 달러의 자본 지출을 예상하고 있으며, 애널리스트들은 자유 현금 흐름이 2025년 112억 달러에서 2026년 405억 달러 유출로 전환되어 2027년까지 마이너스를 유지하다가 2028년에 플러스로 돌아설 것으로 예상합니다:
50억 달러는 포트폴리오 가치이며 아마존이 받는 금액은 아닙니다: BXDC는 19억 달러를 투자하고 합작 투자회사는 약 25억 달러의 비상환 부채를 조달하며, 인수 종료 시 아마존에게 지급되는 최소 금액은 공개되지 않았습니다. 아마존은 2026년에 920억 달러 이상의 채권을 판매한 후 추가 채권 발행 없이 현금을 확보합니다. 그리고 아마존은 누구보다 더 많은 시설을 건설해야 합니다: 버른슈타인이 검토한 북미 계획 용량 586GW 중 199GW를 신뢰할 수 있는 것으로 분류했는데, 아마존의 33GW가 어떤 기업보다도 가장 많았습니다.
TIKR는 아마존에 대한 62명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
아마존에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. 아마존의 애널리스트 등급 보기
블랙스톤은 이러한 거래를 더 원합니다
50억 달러는 올해 자본 지출의 약 2%에 불과하며, 이 현금에는 대가가 따릅니다: 50억 달러에 대한 7% 캡 레이트는 매년 2.75%씩 상승하고 Amazon.com이 보증하는 약 3억 5천만 달러의 첫 해 임대료를 의미합니다.
"아마존과의 이 직접 거래는 하이퍼스케일러나 개발자와 더 많은 이러한 거래를 수행할 수 있는 로드맵을 만듭니다."라고 BXDC CEO 닉 펠이 블룸버그에 말했습니다. BXDC는 하이퍼스케일러가 임차하는 데이터센터 시장이 2030년까지 1조 달러 규모가 될 것으로 보고 있으므로, 이와 같은 매각이 더 많아질 것으로 예상됩니다.
7%는 디지털 리얼티에게 까다로운 벤치마크입니다
디지털 리얼티는 선행 AFFO 기준 22.8배에 거래되며, 5년 평균 22.4배에 근접합니다:
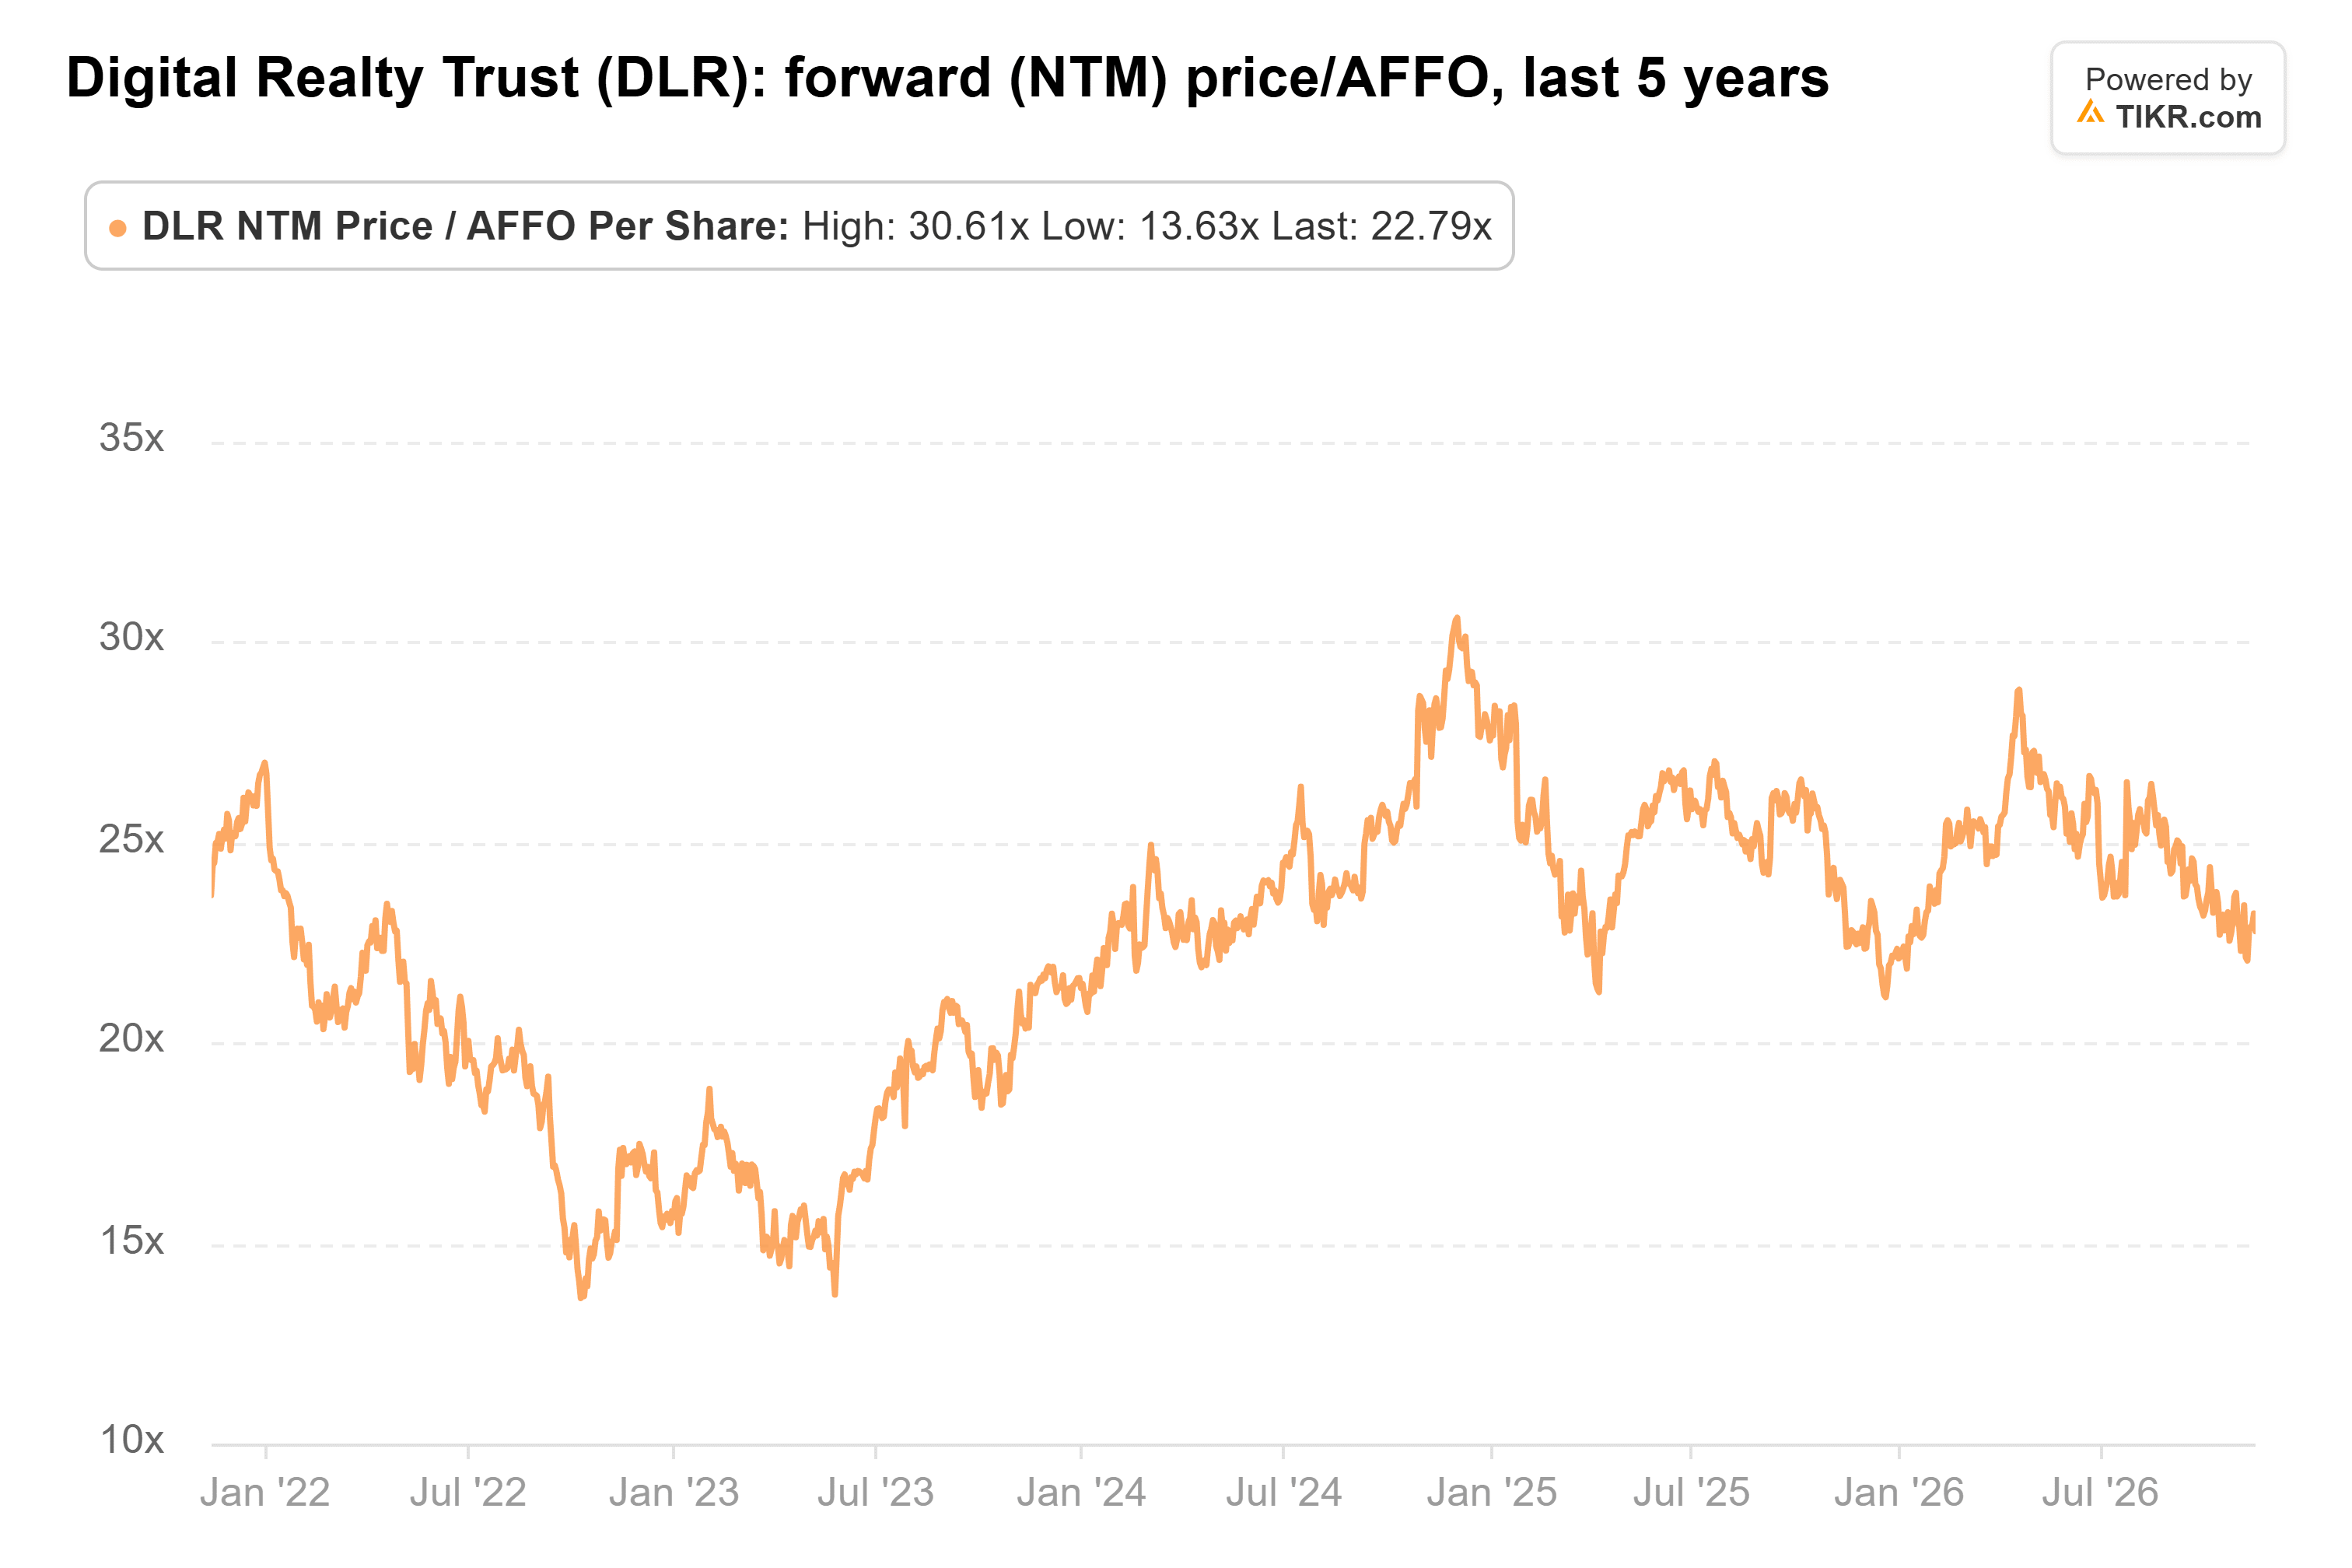
이는 약 4.4%의 AFFO 수익률에 해당합니다. 7% 캡 레이트는 부채 이전 수치이므로, 더 공정한 기준은 펠 자신이 제시한 것입니다: 낮은-중간 5%대의 초기 AFFO 수익률입니다. 5.0%에서 5.5%라면 디지털 리얼티는 약 18~20배, 즉 12~20% 낮은 배수로 거래될 것입니다. 이는 직관적인 7%가 의미하는 것보다 훨씬 작은 격차이며, 파워드 셸은 단순히 건물과 전력 연결 설비인 반면 디지털 리얼티는 완전한 시설을 운영합니다.
둘 다 빠르게 성장하고 있습니다. 10월 29일, 디지털 리얼티는 2026년 코어 FFO 가이던스를 주당 8.30~8.35달러로 상향 조정했으며, 이는 2025년 대비 거의 13% 높은 수치입니다. 하루 전, 이퀴닉스는 가이던스를 3분기 연속으로 상향 조정하여 AFFO를 주당 43.71~44.11달러(보고 기준 14~15% 상승)로 올렸습니다. 그러나 아마존의 신뢰할 수 있는 파이프라인은 디지털 리얼티의 4GW보다 8배 이상 많으며, 이제 7%에 구매자가 생겼습니다.
디지털 리얼티와 이퀴닉스는 성장을 지속해야 합니다
이는 두 부동산 소유주 모두에게 실질적인 문제입니다. 투자자들은 이제 낮은-중간 5%대의 AFFO 수익률로 12년간 아마존이 보증하는 임대 계약을 디지털 리얼티의 4.4%에 맞서 구매할 수 있습니다. 부동산 소유주의 성장이 둔화된다면, 투자자들은 이미 하이퍼스케일러가 임차하는 데이터센터가 얼마에 팔리는지 알고 있습니다.
그럼에도 불구하고, 이는 13개 건물에 대한 하나의 가격입니다. BXDC의 다음 거래와 두 부동산 소유주의 2027년 가이던스가 7%가 고착되는지 보여줄 것입니다.
그렇다면 디지털 리얼티 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 디지털 리얼티의 가치가 어떻게 될 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!