主なポイント
- 50万ドルのポートフォリオをクラフト・ハインツ、プレインズ・オール・アメリカン・パイプライン、ヘルスピーク・プロパティーズに均等に分割して投資すると、年間約32,800ドルの配当が得られ、利回りは6.6%となる。
- プレインズ・オール・アメリカンの分配金は3社の中で最も優れているように見える:2025年度の分配可能キャッシュフローで1.67倍カバーされており、経営陣は年間0.15ドル/ユニットの引き上げを目標としている。
- クラフト・ハインツの配当はフリーキャッシュフローで十分にカバーされているが、同社が再建に支出している間、2020年度以降1株当たり1.60ドルのままである。
- ヘルスピークは3社の中でカバー率が最も低く、もし配当を半減させた場合、年間収入は約27,600ドルに減少する。
クラフト・ハインツ (KHC)、プレインズ・オール・アメリカン・パイプライン (PAA)、ヘルスピーク・プロパティーズ (DOC)は、いずれも現在6%以上の利回りを提供しており、それぞれの配当は全く異なるビジネスから支払われている。
仮に65歳の投資家が50万ドルを現在の価格で3社に均等に分割して投資した場合を考えてみよう。これはクラフト・ハインツ約6,650株、プレインズ約6,800ユニット、ヘルスピーク約8,662株を購入することに相当する。
合計すると、年間約32,800ドル、つまり月額約2,687ドルの配当が支払われる。これはポートフォリオのこの部分に対する6.6%の利回りである。(もちろん、誰もたった3銘柄だけを保有すべきではない。)
| 銘柄 | 株数/ユニット数 | コスト | 利回り | 年間収入 | 収入シェア | カバー率 |
|---|---|---|---|---|---|---|
| クラフト・ハインツ | 6,564 | $166,660 | 6.6% | $10,502 | 33% | キャッシュ配当支払い比率 50% (TTM) |
| プレインズ・オール・アメリカン | 7,047 ユニット | $166,662 | 6.8% | $11,768 | 35% | 分配可能キャッシュフロー・カバレッジ 1.67倍 (2025年度) |
| ヘルスピーク | 8,662 | $166,657 | 6.1% | $10,568 | 32% | AFFO配当支払い比率 72% (2025年度) |
| 3社合計 | 6.6% | $32,839 | 100% |
出典: TIKRおよびStockAnalysis、現在の価格に基づく;各社の現在の配当率による。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、私たちは現在、そのうちわずか6銘柄だけが退職者にとって真に安全であると考えている。
これらはすべて、私たちの新しい投資レポートの一部として入手可能だ。アクセス方法について詳しくはこちらをご覧ください。
クラフト・ハインツは再建の代償を払っている
クラフト・ハインツは再び成長するために支出している。第3四半期の純売上高は2.0%減少し61億ドルとなった。同社は、ブランドに約7億ドルを追加投入する間、今年の調整後営業利益が為替変動を除き16%から18%減少すると見込んでいる。11月12日、CEOのスティーブ・カヒラネは会社を2分割する計画を一時停止した。
これらのいずれも配当に影響は出ていない。2026年6月27日までの過去12ヶ月間、クラフト・ハインツは38億2,000万ドルのフリーキャッシュフローのうち19億ドルを配当として支払い、快適な50%のキャッシュ配当支払い比率を維持した。アナリストの2026年度予測では、依然として十分にカバーされた63%と見積もられている。フリーキャッシュフローは、2022年度を除く2019年度以降の各年度で配当をカバーしてきた:
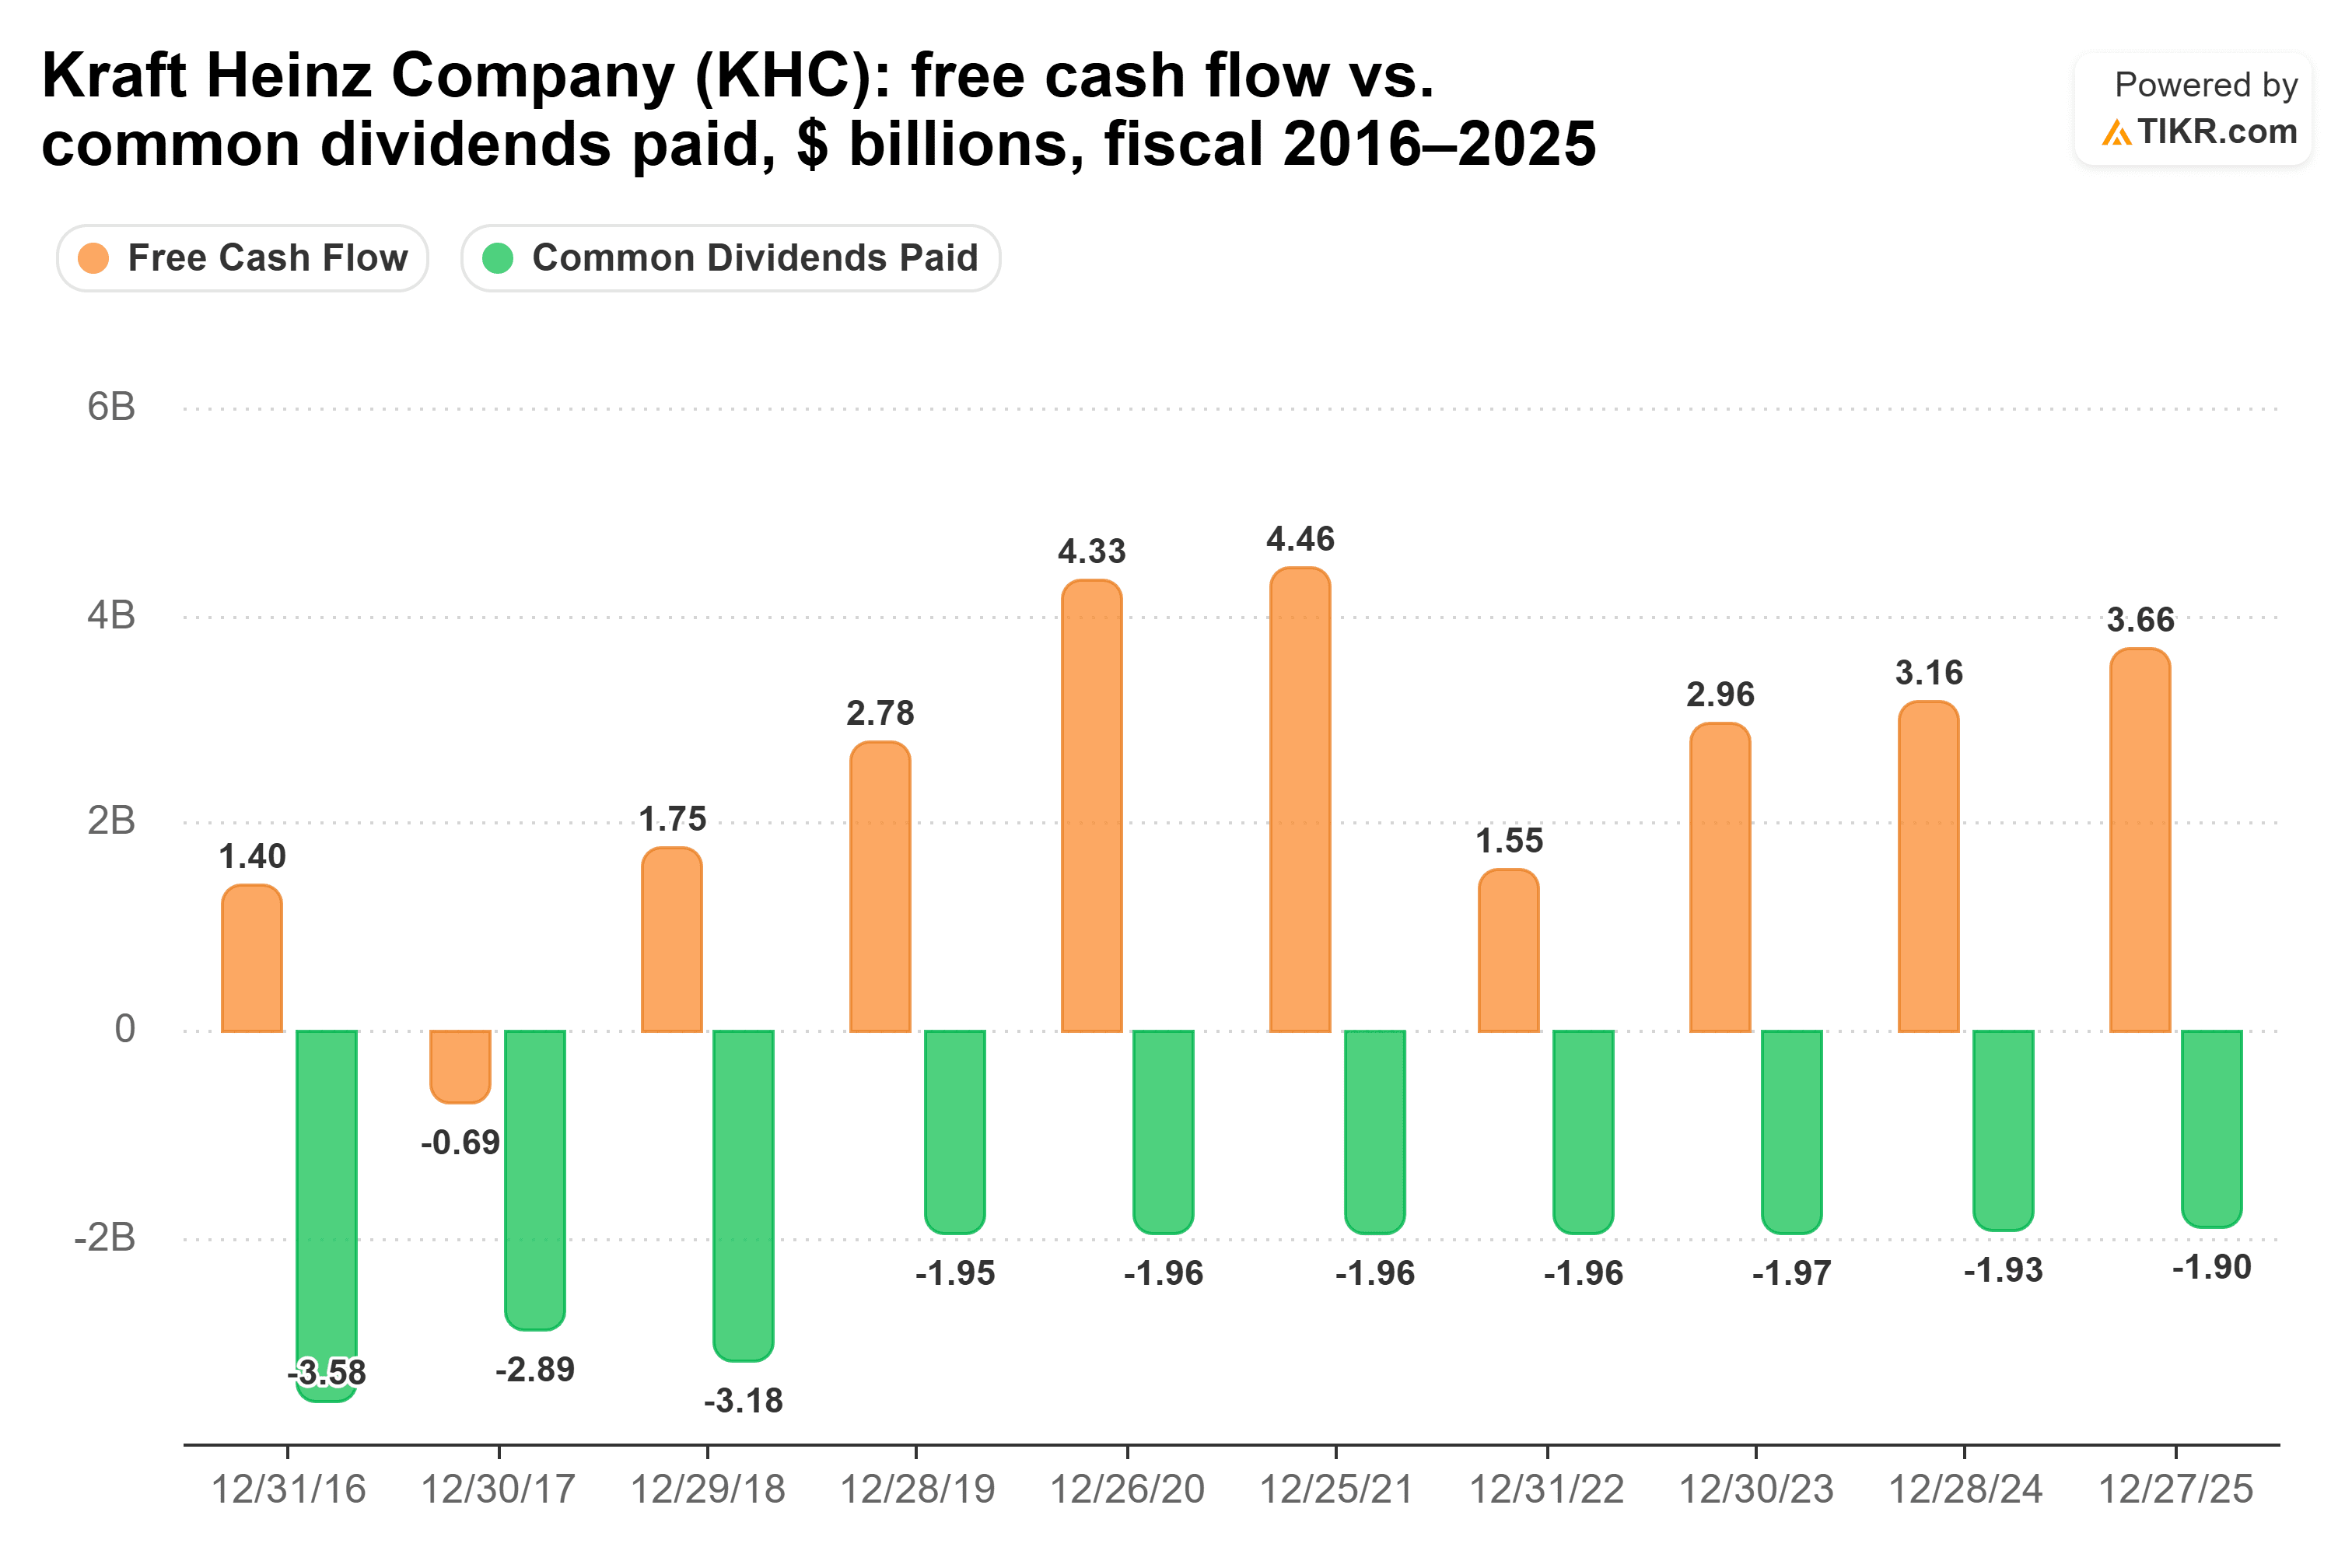
ただ、配当は増えない。2020年度には1株当たり1.60ドルで、2025年度も依然として1.60ドルであり、11月4日に宣言された四半期配当0.40ドルはそれを維持している。同社は「配当の維持」について語っており、私はそれを額面通りに受け取るだろう。
プレインズ・オール・アメリカンは引き上げを前提に構築されている
プレインズは、2026年5月にカナダのNGL事業をキエラに売却した後、現在は原油事業である。第3四半期の調整後EBITDAは前年同期比6%増の7億1,100万ドルとなった。これはパートナーシップであるため、ユニットに対する分配金を支払い、保有者は納税時にK-1フォームを受け取る。
四半期分配金は1ユニット当たり0.4175ドルで、前年同期比10%増であり、経営陣は年間0.15ドル/ユニットの引き上げを目標としている。分配可能キャッシュフローは2025年度の分配金を1.67倍カバーし、アナリストは2026年度に1.60倍になると予想している。カバレッジは2020年度には3.21倍であったが、分配金がその年の1ユニット当たり0.72ドルから2025年度の1.56ドルに上昇したため、その後薄まっている:
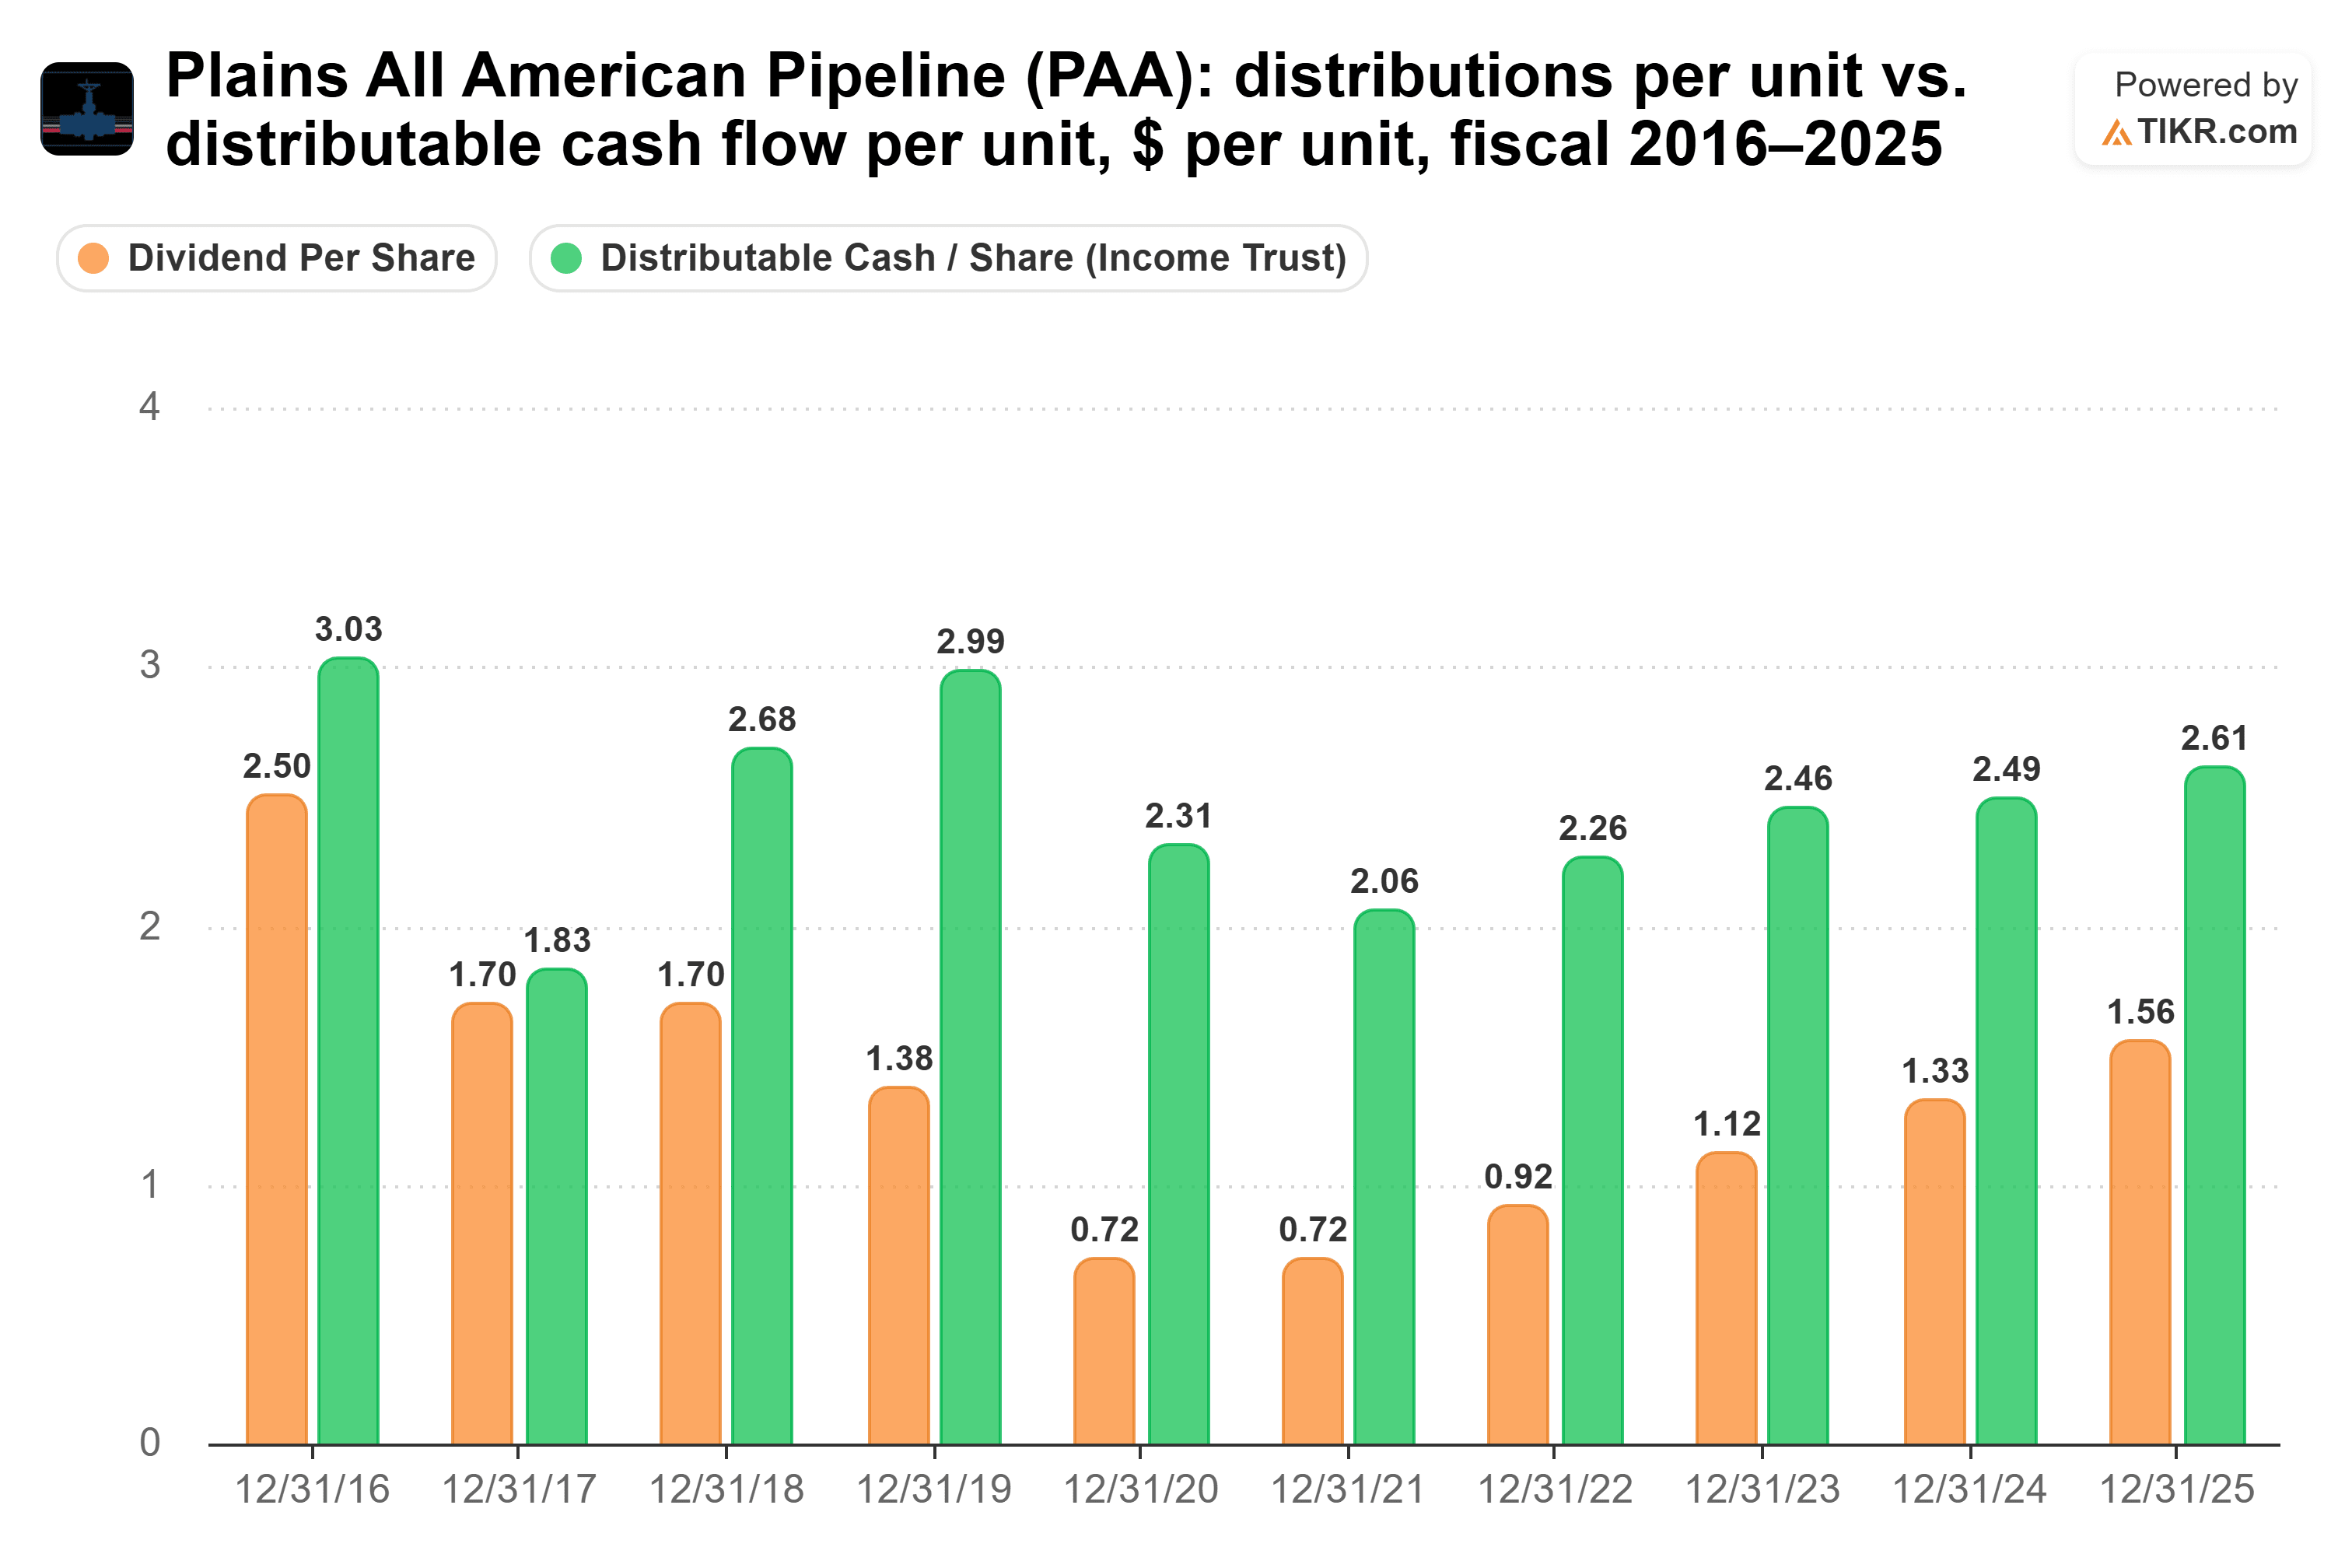
この2020年度の余裕は、2016年度の1ユニット当たり2.50ドルから数年にわたる削減の後に訪れたものであり、この分配金は以前にも削減されたことがある。借り換えは助けになるはずだ:プレインズは、23億ドルの優先ユニットを15億ドルのジュニア劣後債と交換することで、年間約6,000万ドル、つまり1ユニット当たり0.09ドルの分配可能キャッシュフローを追加すると見込んでいる。
ヘルスピークは依然として研究室事業の立て直しが必要
ヘルスピークの成長はシニア住宅からもたらされている。同社のジャナス・リビング事業は、2026年第3四半期に収益が前年同期比78%増加した。研究室事業は依然として回復途上にある:稼働率は2025年末以降270ベーシスポイント上昇したが、研究室の同店舗調整後NOIは四半期で0.7%減少した。それでも、ヘルスピークは11月2日、2026年の調整後FFOの業績見通しを今年3度目となる引き上げを行い、1株当たり1.76ドルから1.78ドルとした。
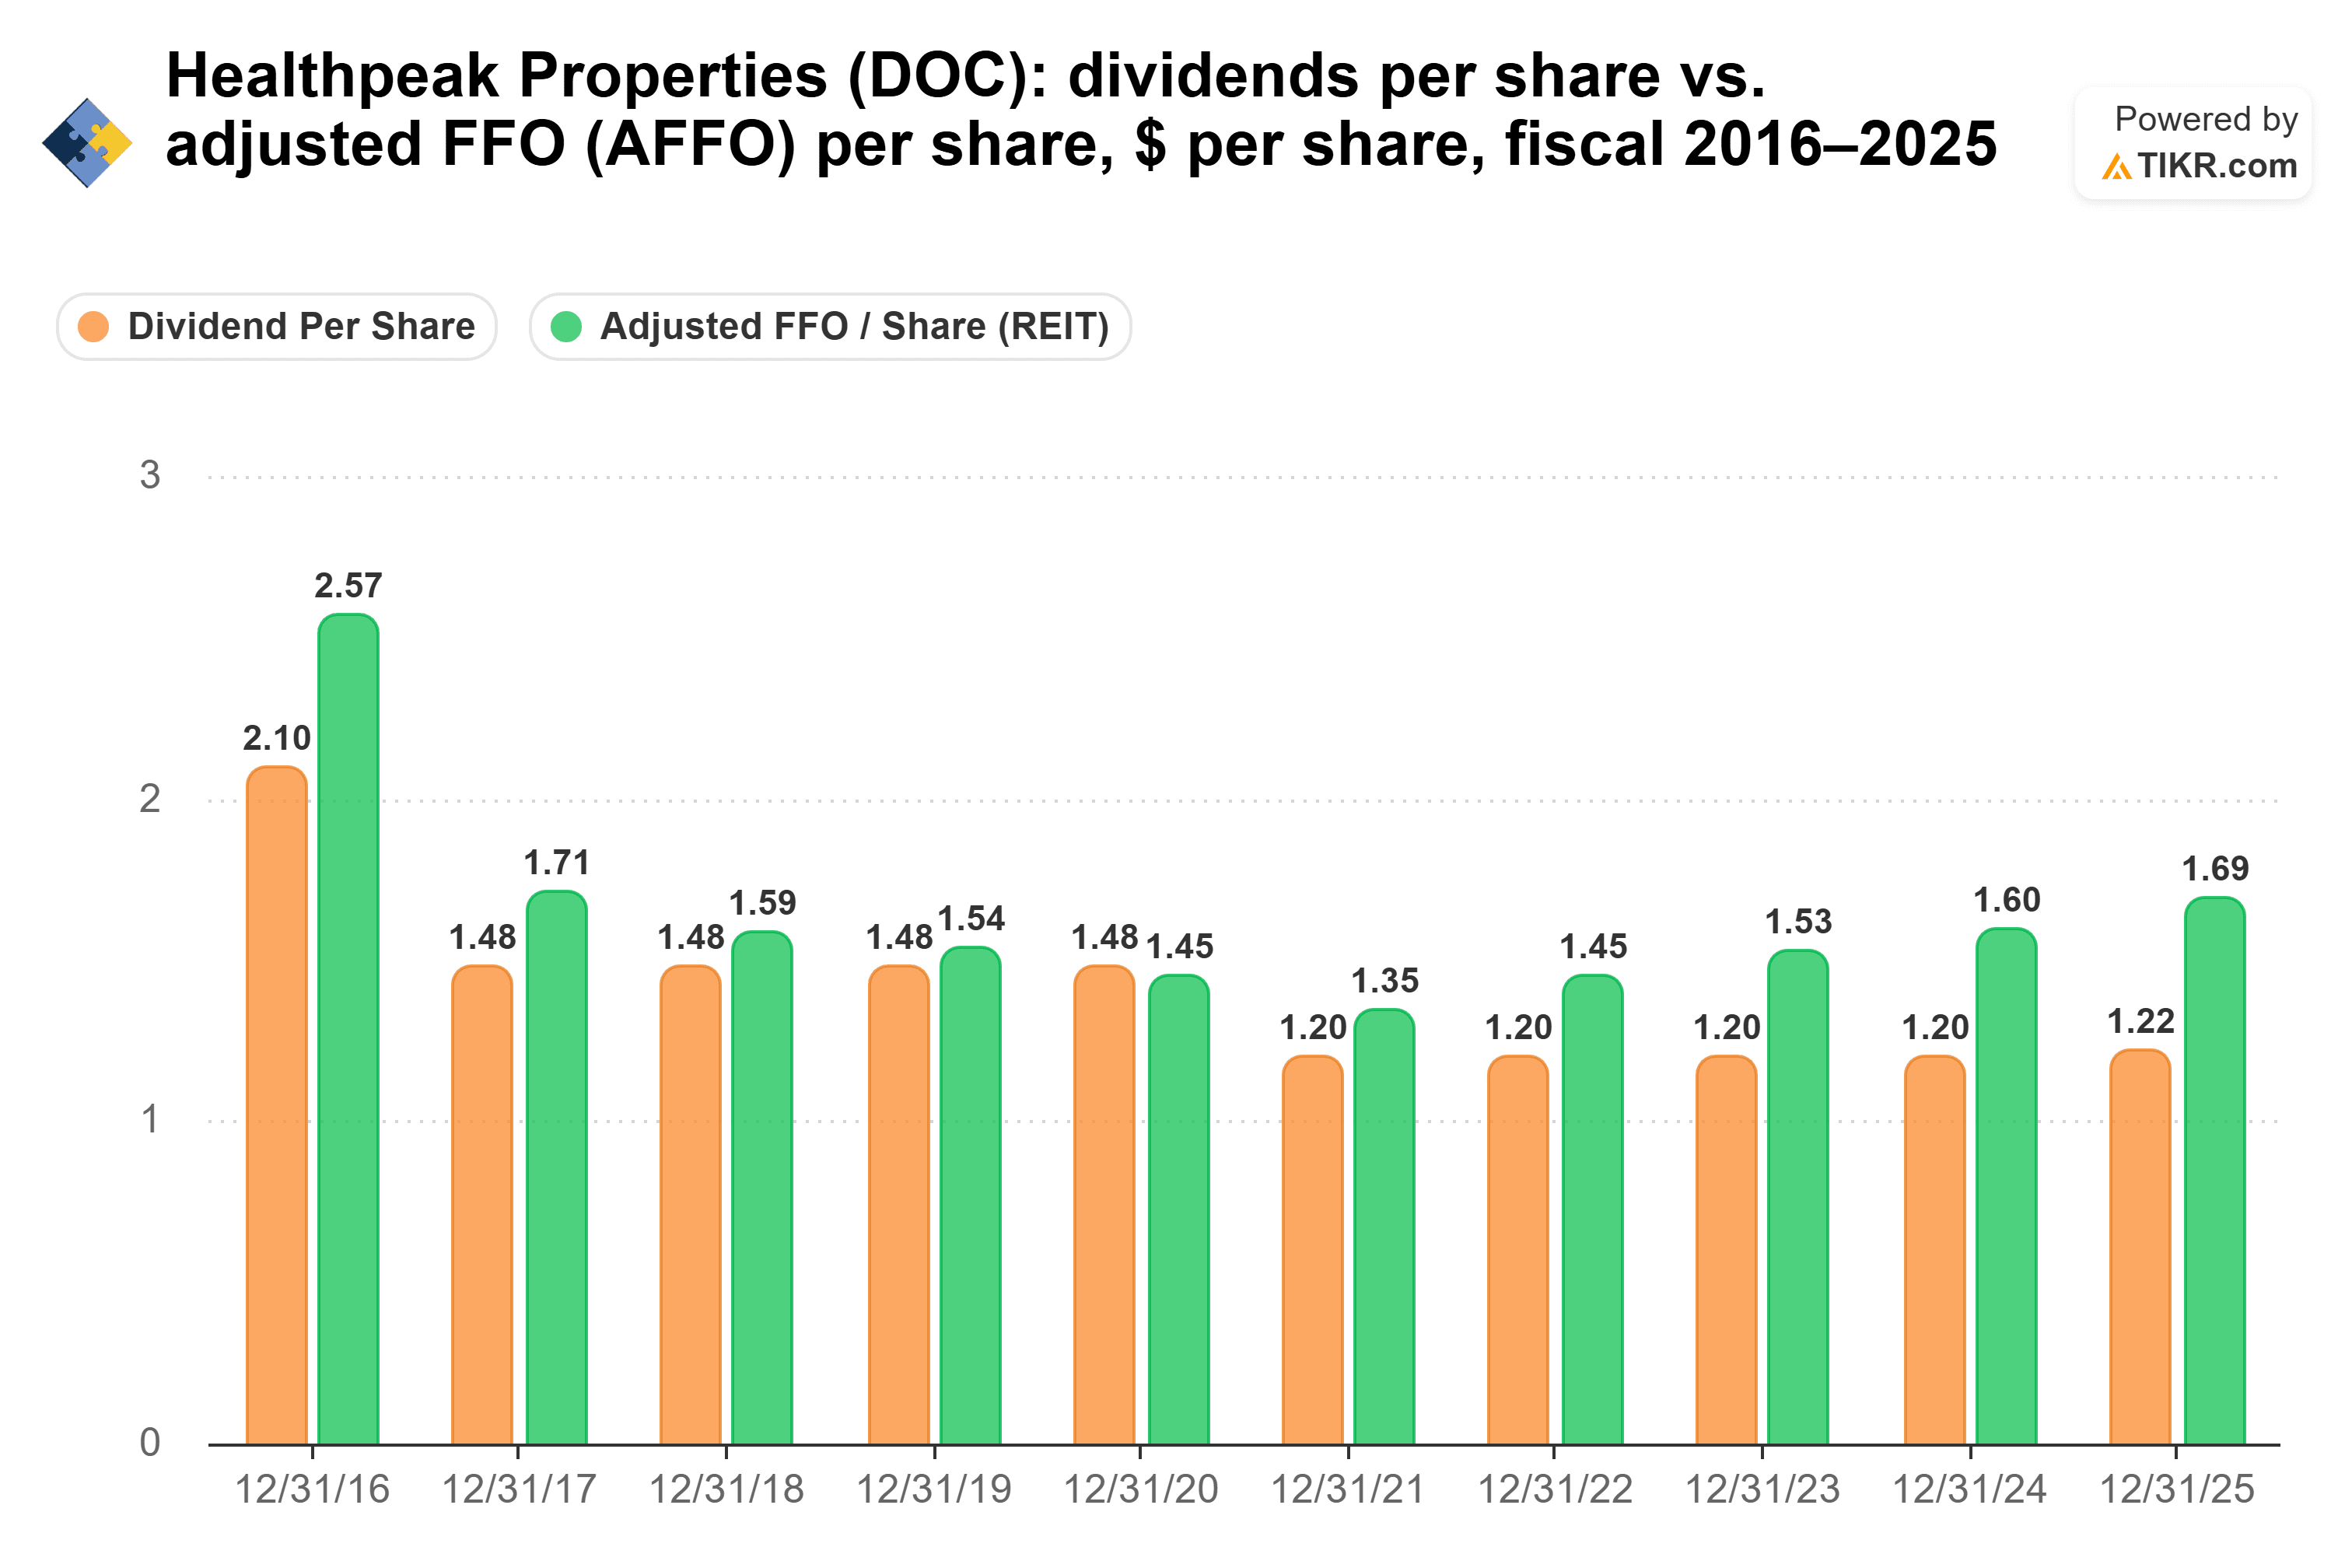
同社の月次配当は2025年度のAFFOの72%を占め、アナリストは2026年度に75%になると予想しており、これはREITにとって妥当な水準である。カバー率は、ヘルスピークが2020年度の1株当たり1.48ドルから2021年度に1.20ドルへ配当を削減して以来、大幅に改善している。この比率は2021年度の88.9%から2025年度の72.2%に低下した:
リスクは負債である。ヘルスピークは2027年に約14億ドルの満期を迎える債務を抱えており、そのうち約6億5,000万ドルの3.5%シニアノートは、より高い金利で借り換える必要がある可能性が高い。過去12ヶ月間のEBITによる利息カバー率はわずか1.4倍であったが、ヘルスピークは10月30日時点で38億ドルの流動性を有していた。
2つの堅実な配当と1つの要注意銘柄
私の見解では、プレインズが3社の中で最も優れた配当を有している:十分にカバーされており、成長するビジネスから支払われ、継続的な上昇が見込まれる構造になっている。クラフト・ハインツの配当はここで最も低い支払い比率であり、同様に安全だ。カヒラネが2027年後半に現れると見込んでいる再建の成果が売上に表れるまで、引き上げは期待すべきではないだろう。
ヘルスピークは独自の指標に基づくカバー率が最も低いが、そのカバー率がここまで改善してきたことを考えると、それだけでリスクがあるとは言えない。もし配当を半減させた場合、この退職者の収入は年間約27,600ドルに減少する。もし支払いを停止した場合、収入は年間約22,300ドルに減少する。
私は、ヘルスピークが2027年の借り換えでどのような金利を得るか、そしてプレインズの2月の決算説明会における2027年の業績見通しに注目するだろう。
安全な6%以上の配当利回りでスタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を購入した場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の入金を待ちながら切り詰めて生活することの違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。私たちはTIKRターミナルの投資データとアナリストの予測に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいずれの銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!