Punti Chiave
- Micron è scesa del 3% oggi dopo che GF Securities ha previsto un calo dei prezzi NAND in tre dei quattro trimestri del 2027, e Sandisk è scesa con essa.
- Sandisk è la più esposta, ma gli analisti si aspettano comunque che i suoi ricavi crescano fino a giugno 2028, periodo in cui GF prevede prezzi in calo.
- Micron ricava circa tre quarti dei suoi ricavi dalla DRAM, ma il NAND ha comunque generato 31,8 miliardi di dollari nel 2026 fiscale.
- Micron sembra economica sugli utili forward, ma appariva altrettanto economica al picco del 2017-2018, prima che il suo EPS calasse del 79%.
Micron Technology (MU) è in calo del 3% oggi, un giorno dopo un ampio selloff nel settore della memoria.
GF Securities ha comunicato ai clienti che il NAND potrebbe passare in surplus nel 2027, il che spingerebbe al ribasso i prezzi e gli utili dei fornitori. Sandisk (SNDK) è scesa del 2% anch'essa.
I dettagli
GF ha tagliato le sue previsioni sui prezzi NAND per il 2027 e ora si aspetta:
- Prezzi stabili nel primo trimestre del 2027, poi in calo in ciascuno dei tre trimestri successivi.
- Spedizioni di smartphone e PC in calo a doppia cifra nel 2027.
- Implementazioni data-center più lente, con una limitata offerta di GPU e HBM che pesa sugli ordini di SSD enterprise.
- Una crescita dell'offerta in bit che potrebbe raggiungere il 28% nel 2027 e il 30% nel 2028.
È una brusca inversione di tendenza per un mercato in cui i prezzi NAND di Micron sono aumentati di circa il 200% nel 2026 fiscale. GF vede Sandisk, che si concentra sul NAND, come la più esposta, e Micron come meglio protetta dai suoi business DRAM e HBM.
Sandisk ha più da perdere
I ricavi di Sandisk sono quasi triplicati, raggiungendo 20,3 miliardi di dollari nel suo anno fiscale conclusosi a giugno 2026. Il consensus prevede che i ricavi più che raddoppino in questo anno fiscale, per poi salire di nuovo nell'anno fino a giugno 2028:
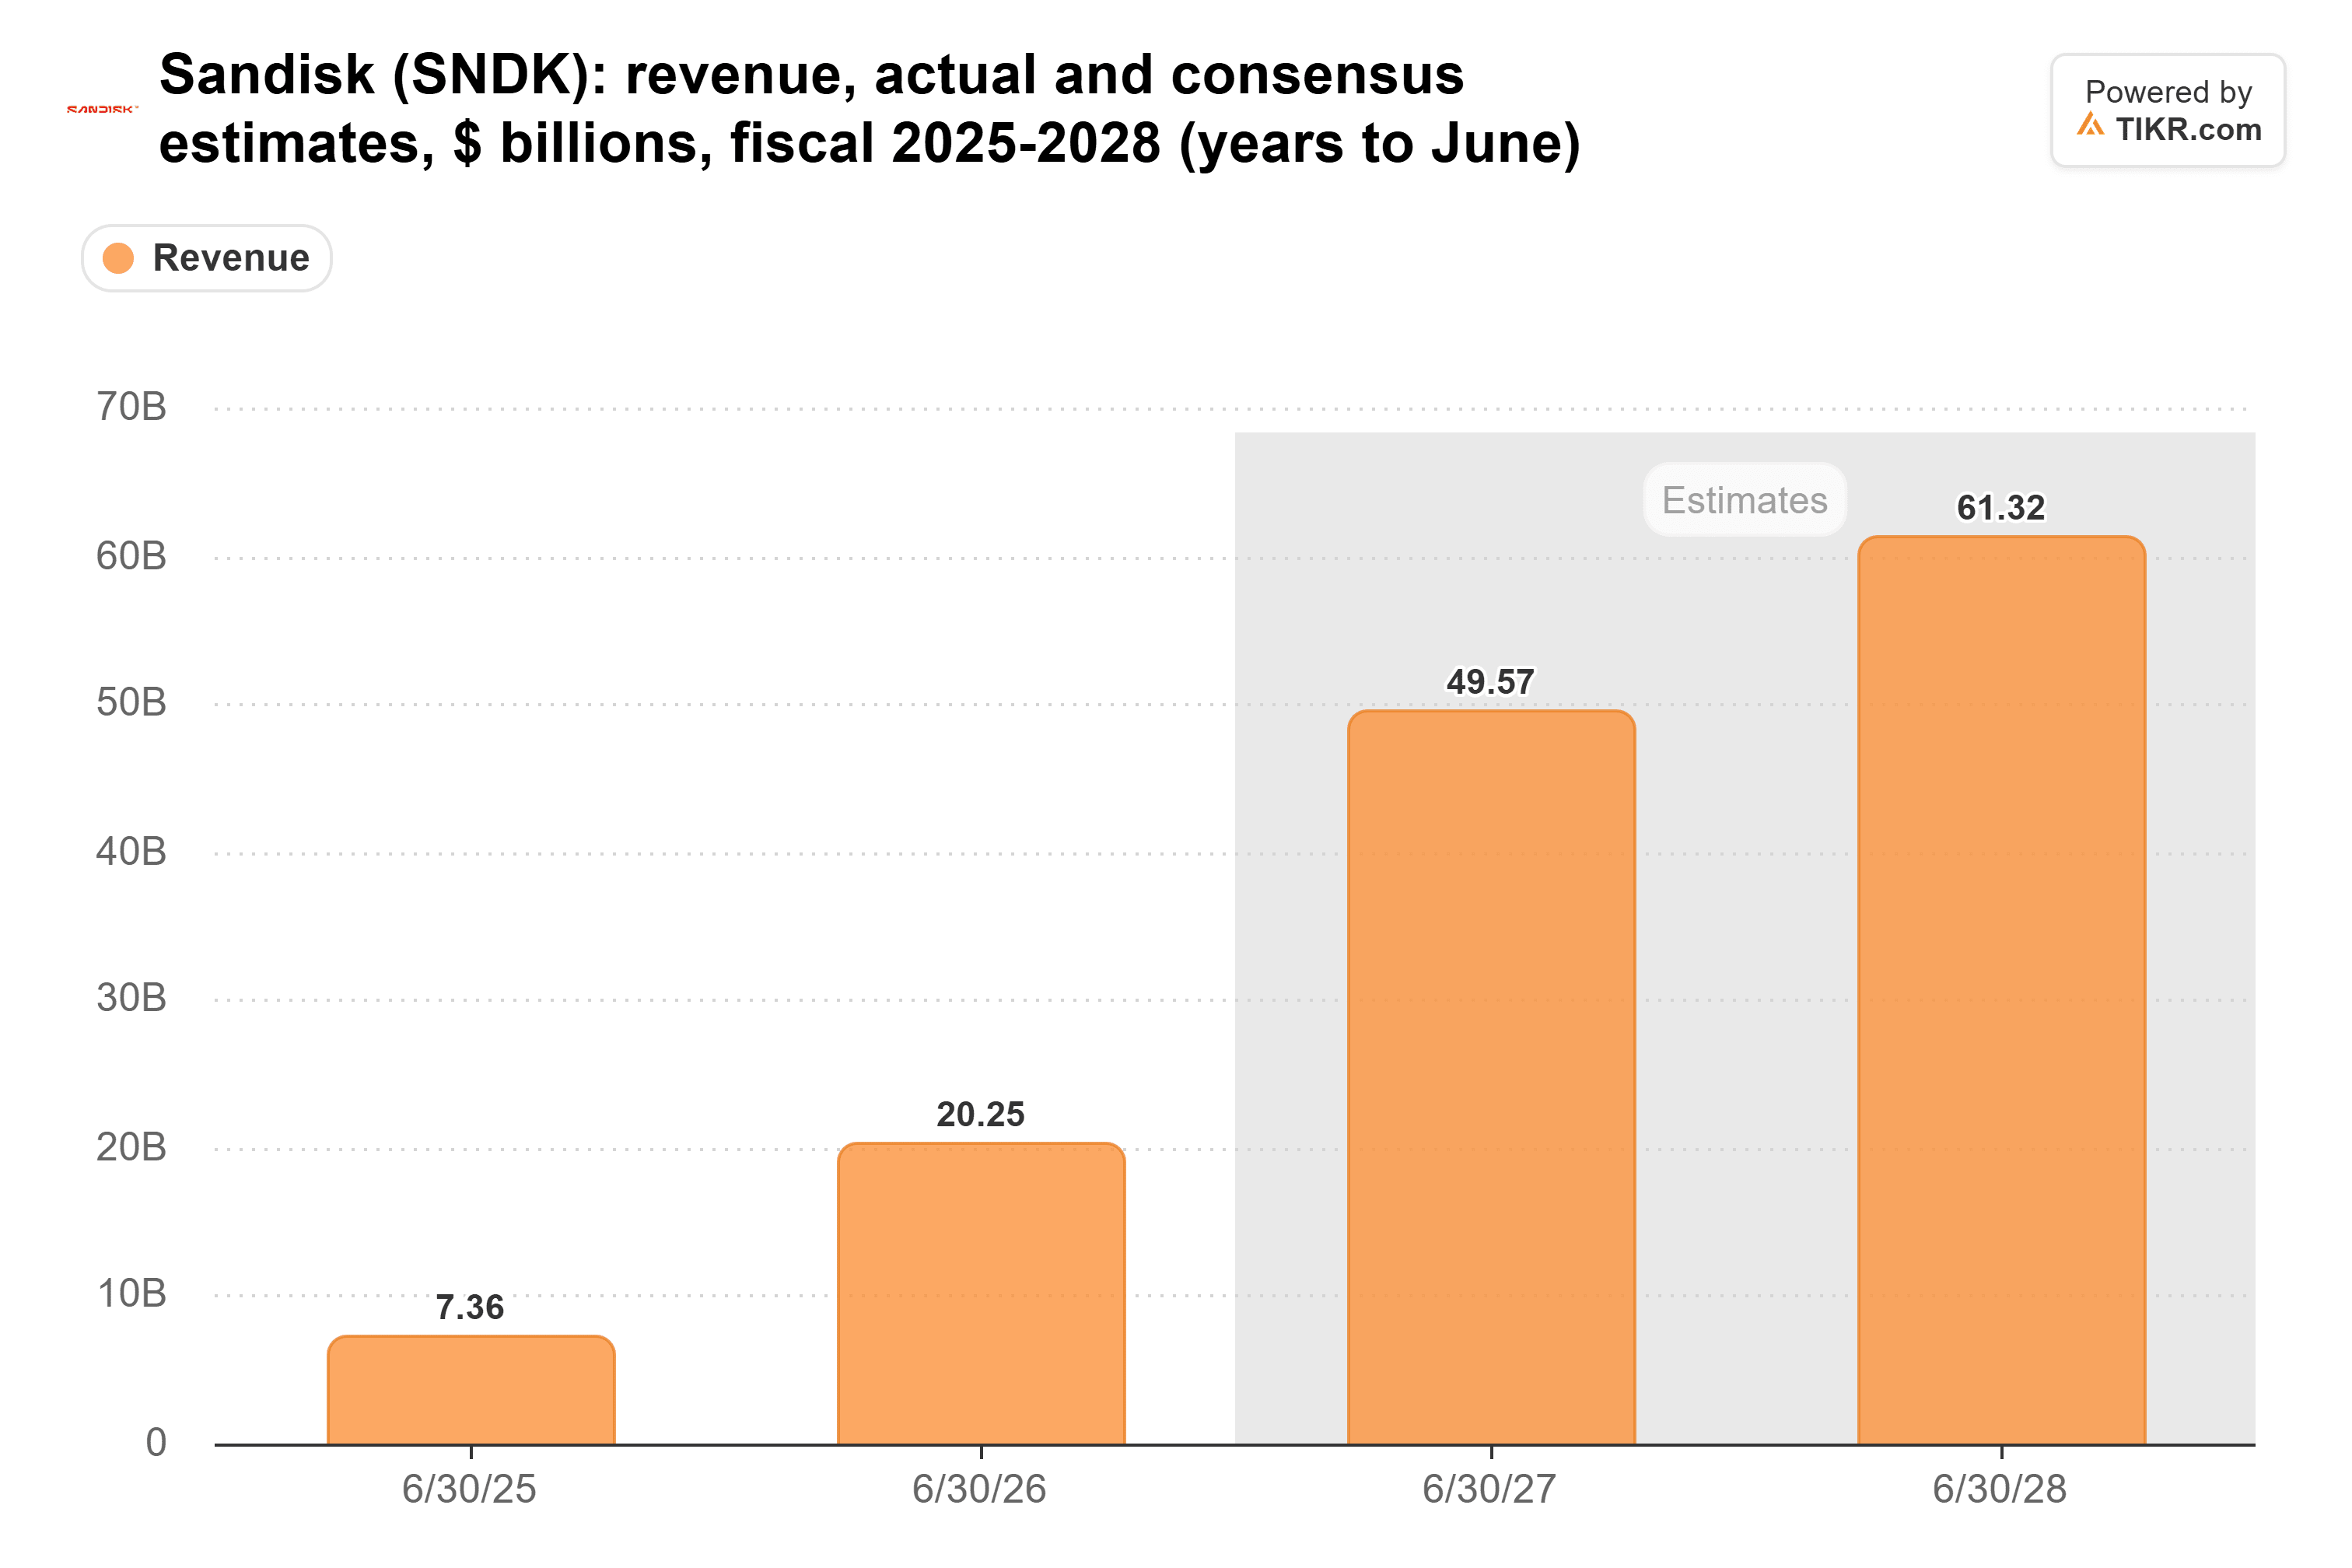
L'anno fiscale 2028 di Sandisk copre da luglio 2027 a giugno 2028, gli stessi mesi in cui GF prevede un calo dei prezzi NAND. Quelle stime sono precedenti alla nota di GF, quindi il consensus di 61,3 miliardi di dollari per quell'anno appare il più a rischio se GF ha ragione.
TIKR monitora 49 analisti su Micron. Quanti dicono "Buy"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Micron, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Micron
Il cuscinetto di Micron è la DRAM
Micron è in una posizione migliore. La DRAM ha costituito il 75,6% dei suoi ricavi del 2026 fiscale, e il management ha dichiarato nella conference call di settembre che oltre il 75% della sua produzione 2027 è già impegnata. Il NAND ha comunque generato 31,8 miliardi di dollari di ricavi nel 2026 fiscale. Nel quarto trimestre, oltre due terzi delle vendite NAND provenivano da SSD per data center, gli stessi ordini che GF si aspetta rallentino.
Wall Street si aspetta che gli utili di Micron continuino a salire, con l'EPS normalizzato che più che raddoppia nel 2027 fiscale (l'anno fino ad agosto 2027) e aumenta di nuovo nel 2028 fiscale:

Entrambi questi anni si sovrappongono ai mesi in cui GF prevede un calo dei prezzi NAND.
Un P/E basso è normale al top
Un utente su r/stocks ha chiesto oggi dove sia la bolla se Micron scambia a un P/E di 9, aggiungendo che "anche se i loro ricavi venissero dimezzati, apparirebbero comunque valutati in modo equo".
Secondo i numeri di TIKR, è ancora più economica: 4,1x gli utili attesi nei prossimi dodici mesi alla chiusura di lunedì, e ancora meno dopo il calo di oggi. Ma i titoli della memoria tendono a sembrare più economici al top di un ciclo. Alla fine dei trimestri nel 2017 e 2018, il P/E forward di Micron era tra 3,7x e 5,3x. Il suo EPS è poi calato del 79% dal 2018 fiscale al 2020 fiscale.
Un dimezzamento dei ricavi danneggerebbe anche più di quanto pensi l'utente. I prezzi più alti hanno guidato quasi tutti i guadagni del 2026 fiscale: i ricavi sono aumentati di 95,8 miliardi di dollari mentre il costo del venduto è aumentato di soli 3,2 miliardi di dollari. Quindi, se i prezzi scendono, la maggior parte dei ricavi persi viene direttamente sottratta all'utile.
Cosa guarderei a dicembre
Francamente, prenderei l'avvertimento di GF più seriamente per Sandisk che per Micron. Ma il mercato sta già prezzando gli utili di Micron come un picco, quindi non la comprerei solo perché sembra economica. La prossima prova è il rapporto del primo trimestre fiscale di Micron a dicembre. Ricavi pari o superiori al punto medio delle previsioni di 61,5 miliardi di dollari, con un margine lordo non-GAAP pari o superiore all'86,25%, mostrerebbero prezzi che tengono. Se il management suona cauto sui prezzi NAND, la chiamata di GF inizia ad apparire corretta.
Quindi, quanto vale realmente l'azione Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime del consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!