Punti Chiave
- Anthropic sta regalando strumenti simili a Office, ma l'analista di RBC Rishi Jaluria sostiene che la prossima fase di crescita sarà far pagare di più i circa mezzo miliardo di utenti paganti di Office di Microsoft.
- I risultati del trimestre di settembre di Microsoft lo confermano: i ricavi del cloud commerciale di Microsoft 365 sono cresciuti del 17% mentre le postazioni (seats) sono aumentate del 5%.
- Ogni 45 milioni di postazioni che aggiungono Copilot al suo prezzo di listino di $30 al mese valgono circa $16 miliardi all'anno.
- A 25 volte gli utili futuri, al di sotto della sua media quinquennale di 29x, il titolo sembra valutato per subire più danni da Anthropic di quanto i risultati di Microsoft mostrino finora.
Microsoft (MSFT) gli azionisti hanno avuto una settimana difficile.
Anthropic ha iniziato a distribuire Claude Sheets, Claude Whiteboards e Claude Data agli utenti paganti di Claude senza costi aggiuntivi, un colpo diretto a Office.
Ma Rishi Jaluria, un analista software di RBC Capital Markets, ritiene che il mercato abbia la storia di Office al contrario. Lo ha detto sul RiskReversal Pod:
"C'era questa prospettiva anche solo sei mesi fa che Office Copilot fosse un completo fallimento. Ora guarda le metriche, guarda le metriche di engagement... guarda il fatto che abbiamo visto la linea Office accelerare già."
E cosa viene dopo? "Quella è la prossima fase della storia: come si guida quell'aumento dell'ARPU (ricavo medio per utente) all'interno di quella, diciamo, mezza miliardo di utenti che pagano per Microsoft Office oggi."
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Microsoft
L'upsell (vendita di upgrade) sta già emergendo
Nel trimestre di settembre, i ricavi del cloud commerciale di Microsoft 365 sono cresciuti del 17%, rispetto al 14% del trimestre di giugno (da questo trimestre, quella voce include anche il business cloud di GitHub). Le postazioni commerciali sono cresciute solo del 5% nello stesso periodo. Il rapporto trimestrale di Microsoft attribuisce il merito a un ricavo più alto per utente, poiché i clienti sono passati a piani più costosi inclusi Copilot, E5 ed E7.
E la leva è grande. Microsoft ha indicato l'ultima volta le sue postazioni commerciali paganti di Microsoft 365 a oltre 450 milioni, nel dicembre 2025, e Copilot ha superato i 30 milioni di postazioni paganti nel trimestre di giugno. Al prezzo di listino di $30 al mese di Copilot, ogni 45 milioni di postazioni che si iscrivono (un decimo della base) aggiunge circa $16 miliardi all'anno prima degli sconti.
Gli analisti si aspettano che i ricavi salgano da $332 miliardi nell'anno fiscale 2026 a $396 miliardi nel 2027 e $477 miliardi nel 2028:
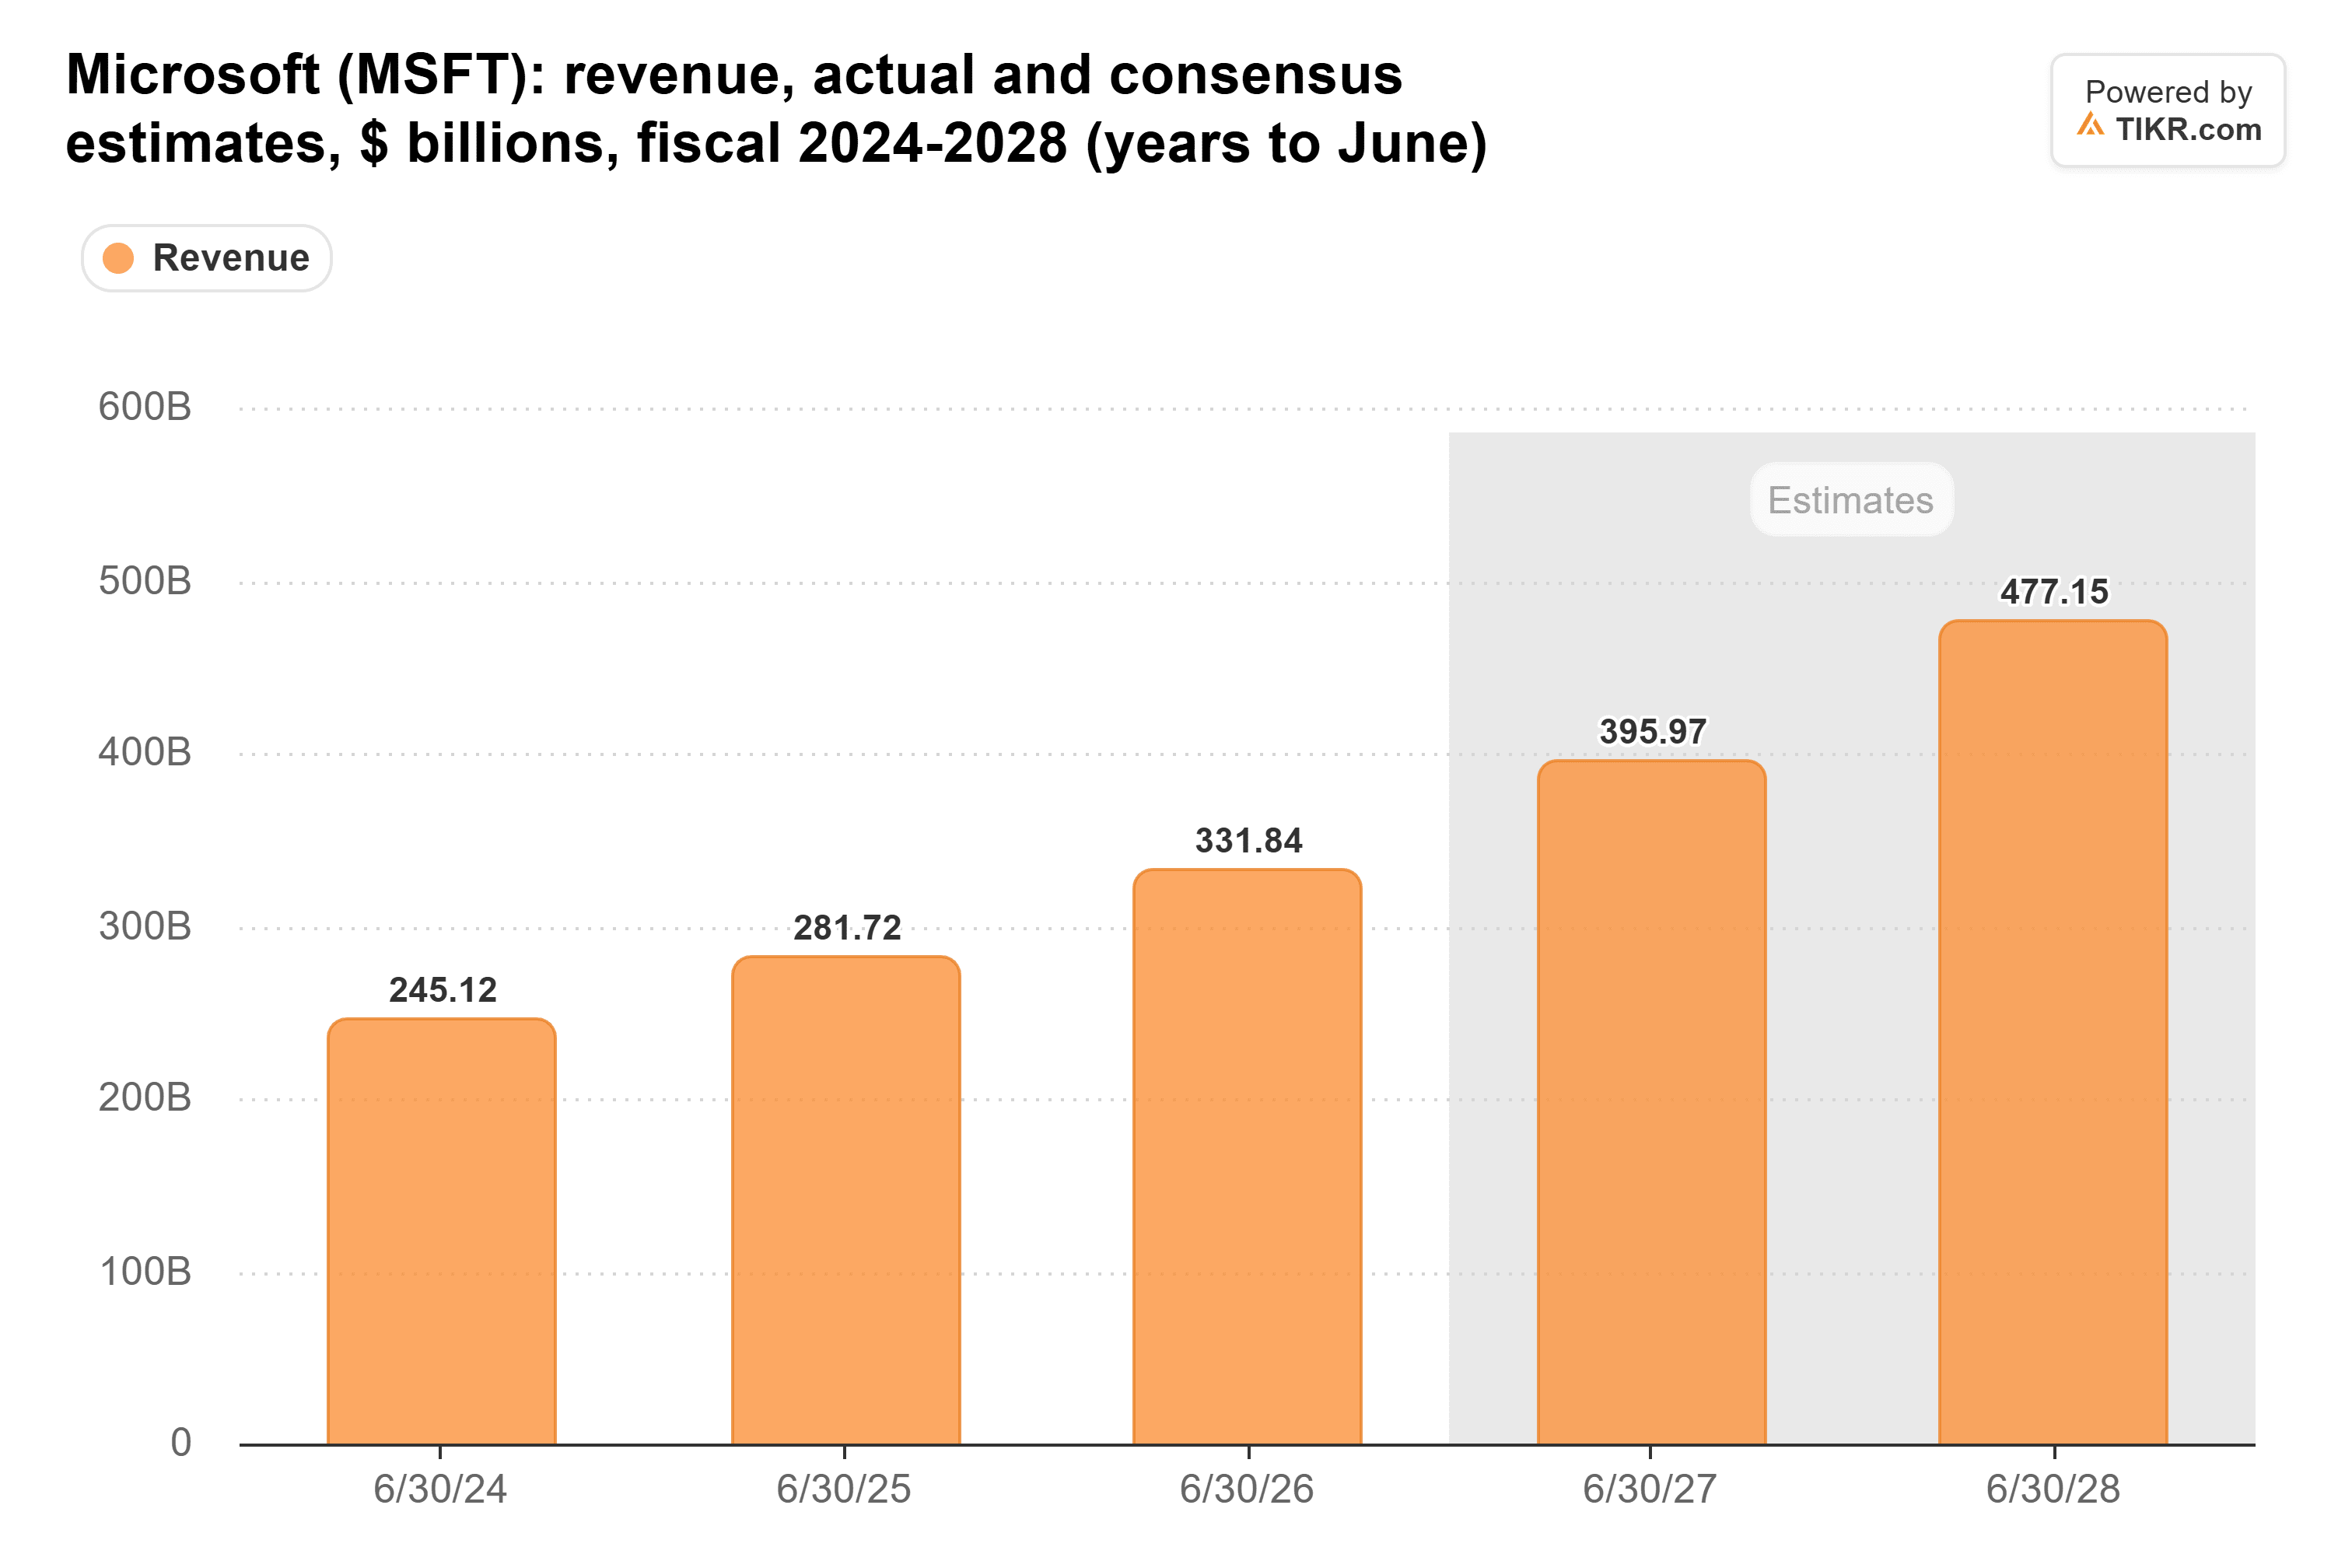
Se Copilot accelera più rapidamente, quelle stime dovrebbero salire.
I regali di Anthropic sono un ostacolo temporaneo, per ora
Anthropic rende effettivamente più difficile aumentare i prezzi. Un CFO che valuta una postazione Copilot da $30 ora ha un foglio di calcolo gratuito all'interno di un piano Claude che l'azienda potrebbe già pagare.
Ma Nicholas Lin, responsabile prodotto di Anthropic, ha detto a Bloomberg che Claude Sheets è "abbastanza basilare" per ora, e che gli strumenti di Microsoft e Google sono ancora quelli per lavori avanzati come la modellazione finanziaria.
Inoltre: Microsoft ha una fetta del successo di Claude. Anthropic ha concordato nel novembre 2025 di acquistare $30 miliardi di capacità di calcolo Azure, Microsoft ha concordato di investire fino a $5 miliardi in Anthropic, e Microsoft ha registrato un guadagno di $3,2 miliardi su quella partecipazione nel trimestre di giugno.
Microsoft sta proteggendo il margine
Il margine operativo di Microsoft è salito dal 42,1% nell'anno fiscale 2022 al 46,8% nel 2026:
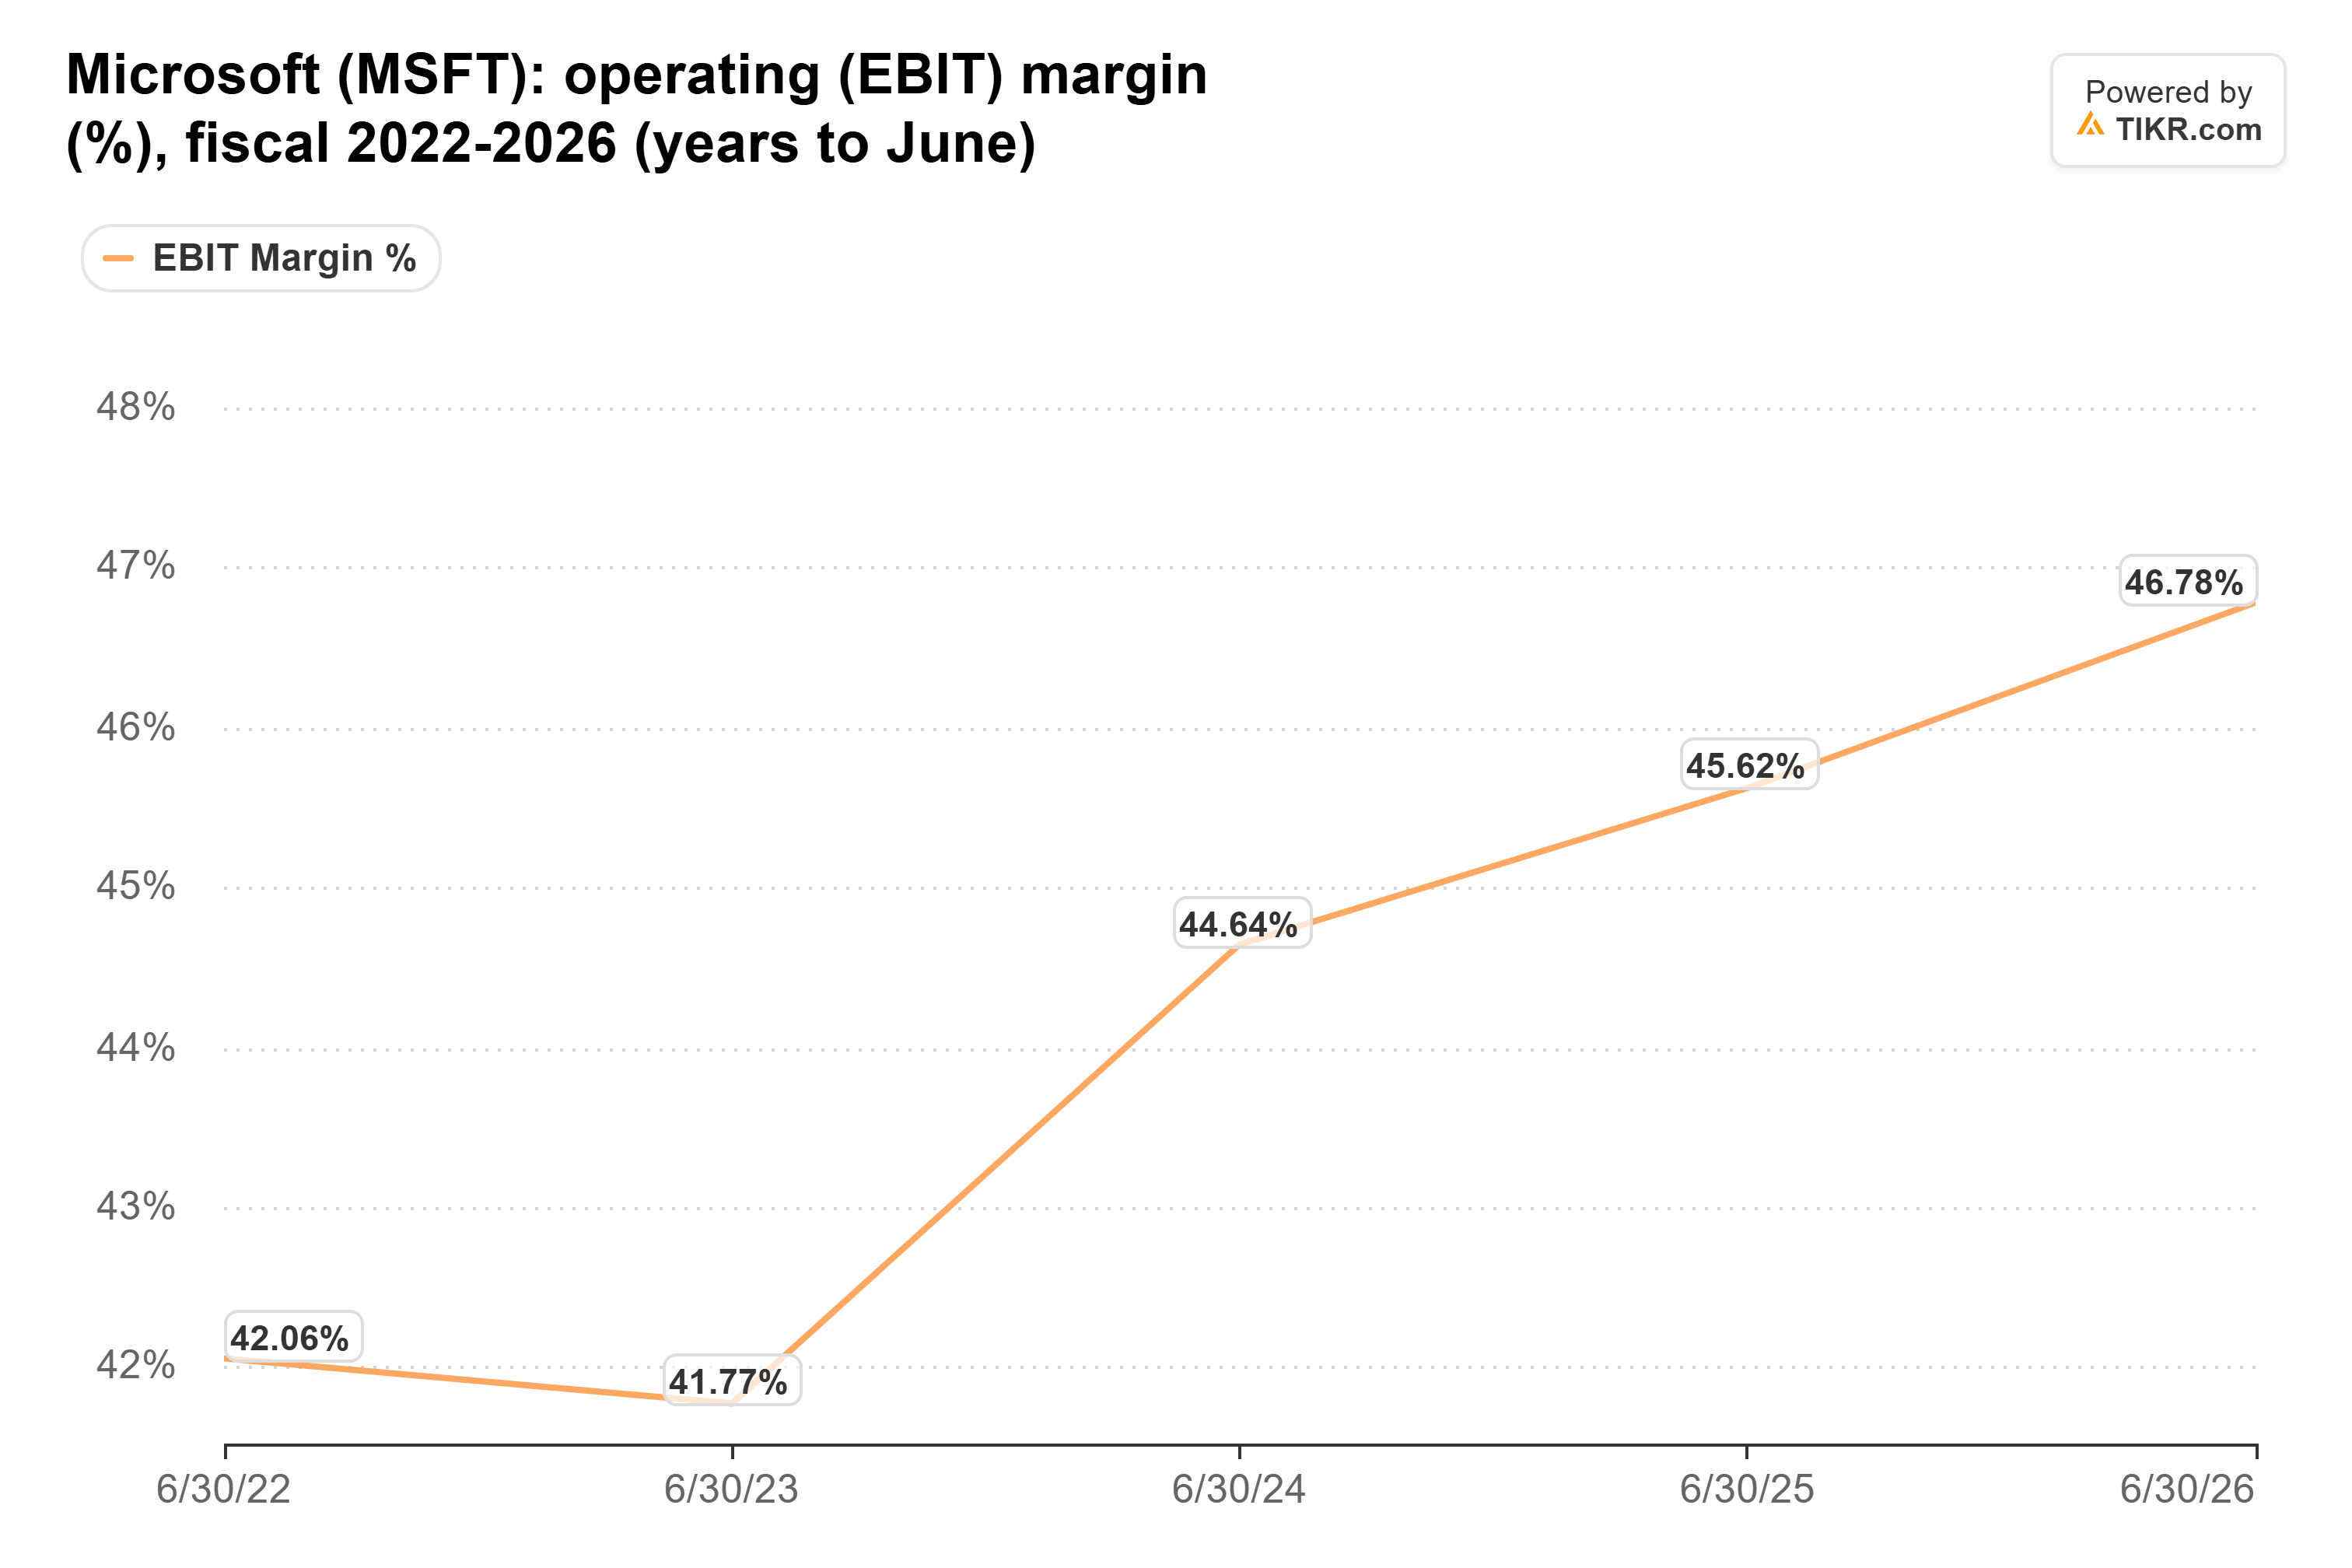
Il 26 ottobre, Microsoft ha aperto la sua prima offerta di uscita volontaria a circa 60.000 dipendenti, circa un quarto della sua forza lavoro.
A luglio, il management ha indicato che il margine operativo del 2027 sarebbe sceso di meno di un punto percentuale, anche con i capex in aumento di nuovo. Con i costi tenuti sotto controllo in questo modo, gran parte di qualsiasi aumento di prezzo di Copilot dovrebbe andare direttamente al profitto.
Lo sconto sembra troppo ampio
Microsoft scambia a 25 volte gli utili futuri, al di sotto della sua media quinquennale di 29x:

A mio modo di vedere, il mercato sta trattando i regali di Anthropic come una minaccia più grande di quanto i risultati di Microsoft mostrino finora. Sono d'accordo con RBC su questo punto.
Il problema è che Microsoft non ha aggiornato il conteggio delle postazioni Copilot a ottobre, quindi per ora ci affidiamo in parte alla parola del management sull'engagement. Il prossimo rapporto, probabilmente a fine gennaio, dovrebbe mostrare una crescita del cloud commerciale di Microsoft 365 al 17% o meglio. Se scivola di nuovo verso il 14%, gli strumenti di Anthropic stanno iniziando a fare male.
Quindi, quanto vale realmente il titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!