Punti Chiave
- Walmart pubblica i risultati prima dell'apertura di giovedì a 40x gli utili forward, contro 17x per Target e 13x per Kroger.
- Gli analisti si aspettano che l'EPS di Walmart cresca di circa il 64% nei cinque anni fiscali fino a gennaio 2029, contro circa il 17% per Target.
- Le vendite comparabili di Target hanno superato quelle di Walmart U.S. nel secondo trimestre, 3,8% contro 2,6%, per poi salire al 5,6% nel terzo.
Walmart (WMT) pubblica i risultati del terzo trimestre prima dell'apertura di giovedì a 40x gli utili forward. Target (TGT) è entrato nel proprio report di mercoledì a 17x, mentre Kroger (KR) quota a 13x.
Nella lista di Charlie Bilello dei rapporti P/E forward per i grandi titoli consumer, pubblicata questa settimana, solo Costco (COST) si posiziona più in alto, a 45x.
Questo premio si mantiene solo se Walmart continua a far crescere gli utili molto più velocemente dei suoi rivali.
Le Stime di Walmart Giustificano un Premio
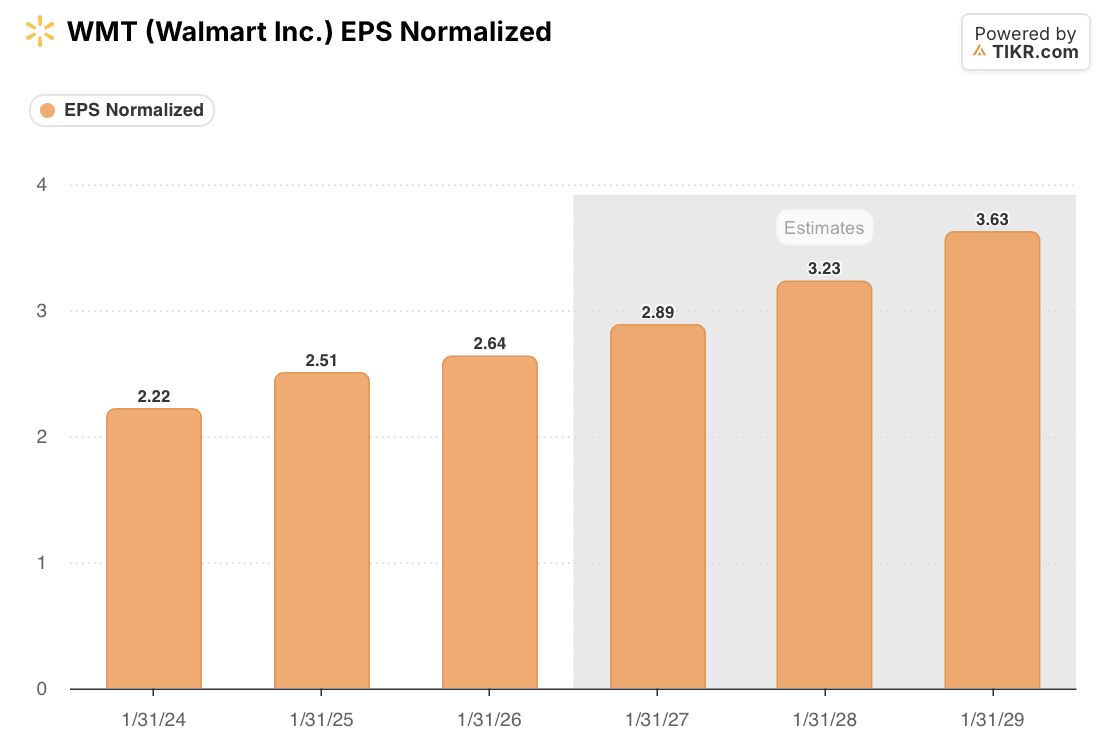
Gli analisti si aspettano che l'EPS normalizzato di Walmart aumenti ogni anno fino a 3,63$ nell'anno fiscale che termina a gennaio 2029, con un incremento di circa il 64% rispetto ai 2,22$ di cinque anni prima.
Il percorso di Target è più piatto e irregolare.
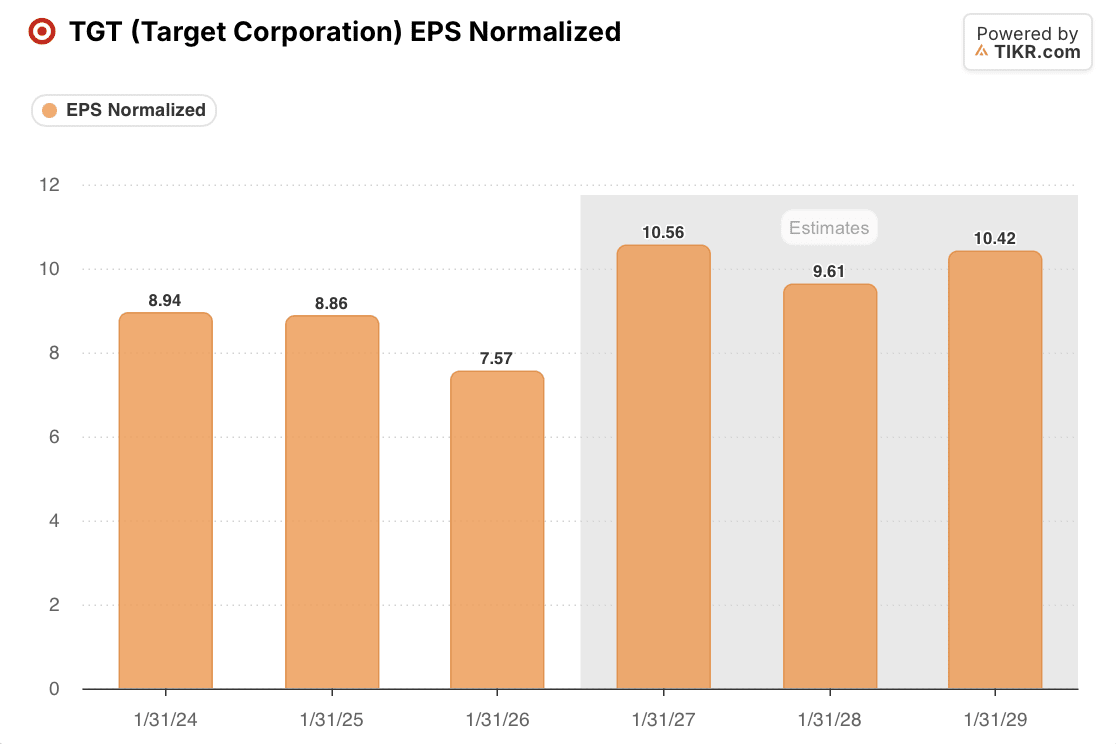
Il suo balzo a 10,55$ quest'anno si basa sui rimborsi tariffari: Target ha contabilizzato 994 milioni di dollari nel secondo trimestre, aggiungendo 1,65$ all'EPS, e gli analisti vedono 9,61$ l'anno prossimo e 10,43$ l'anno successivo, solo circa il 17% in più rispetto a cinque anni prima. Walmart ha destinato gran parte dei suoi circa 2,9 miliardi di dollari di rimborso a oltre 11.000 rollback invece.
Target Ora Cresce Più Velocemente nelle Vendite
Le vendite comparabili del terzo trimestre di Target sono aumentate del 5,6% con un traffico superiore del 5,0% mentre l'azienda alzava le sue previsioni di vendita a una crescita di circa il 6%. La sua nuova guida EPS di 10,65$ a 11,40$ (inclusi circa 2,14$ di rimborsi) supera già la stima di 10,55$.
Walmart U.S. ha registrato 2,6% escluso il carburante nel secondo trimestre, quando Target ha riportato il 3,8%, con circa 125 punti base persi a causa dei prezzi dei farmaci Medicare. Le sue vendite comparabili core, escluse salute e benessere, si sono mantenute tra il 3% e il 4%.
Un Supermercato a 13x e un Club a 45x
Il piano di Kroger di ottobre prevede 5 miliardi di dollari di valore per il cliente entro il 2029, inclusi prezzi quotidiani più bassi, e punta a una crescita delle vendite comparabili di circa il 3% nel 2029, escluse benzina e farmacia. Questo è vicino al ritmo core di Walmart, a circa un terzo del suo multiplo.
Il 45x di Costco si basa su vendite comparabili in aumento del 6,7% escluse benzina e valuta lo scorso trimestre.
TIKR Monitora 44 Analisti su Walmart. Quanti Dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Walmart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Walmart
Il Multiplo Ha Preceduto gli Utili di Walmart
Sugli utili dei prossimi 12 mesi, Walmart quota a quasi 43x, contro una media quinquennale di 30x e il picco di 47x di febbraio.
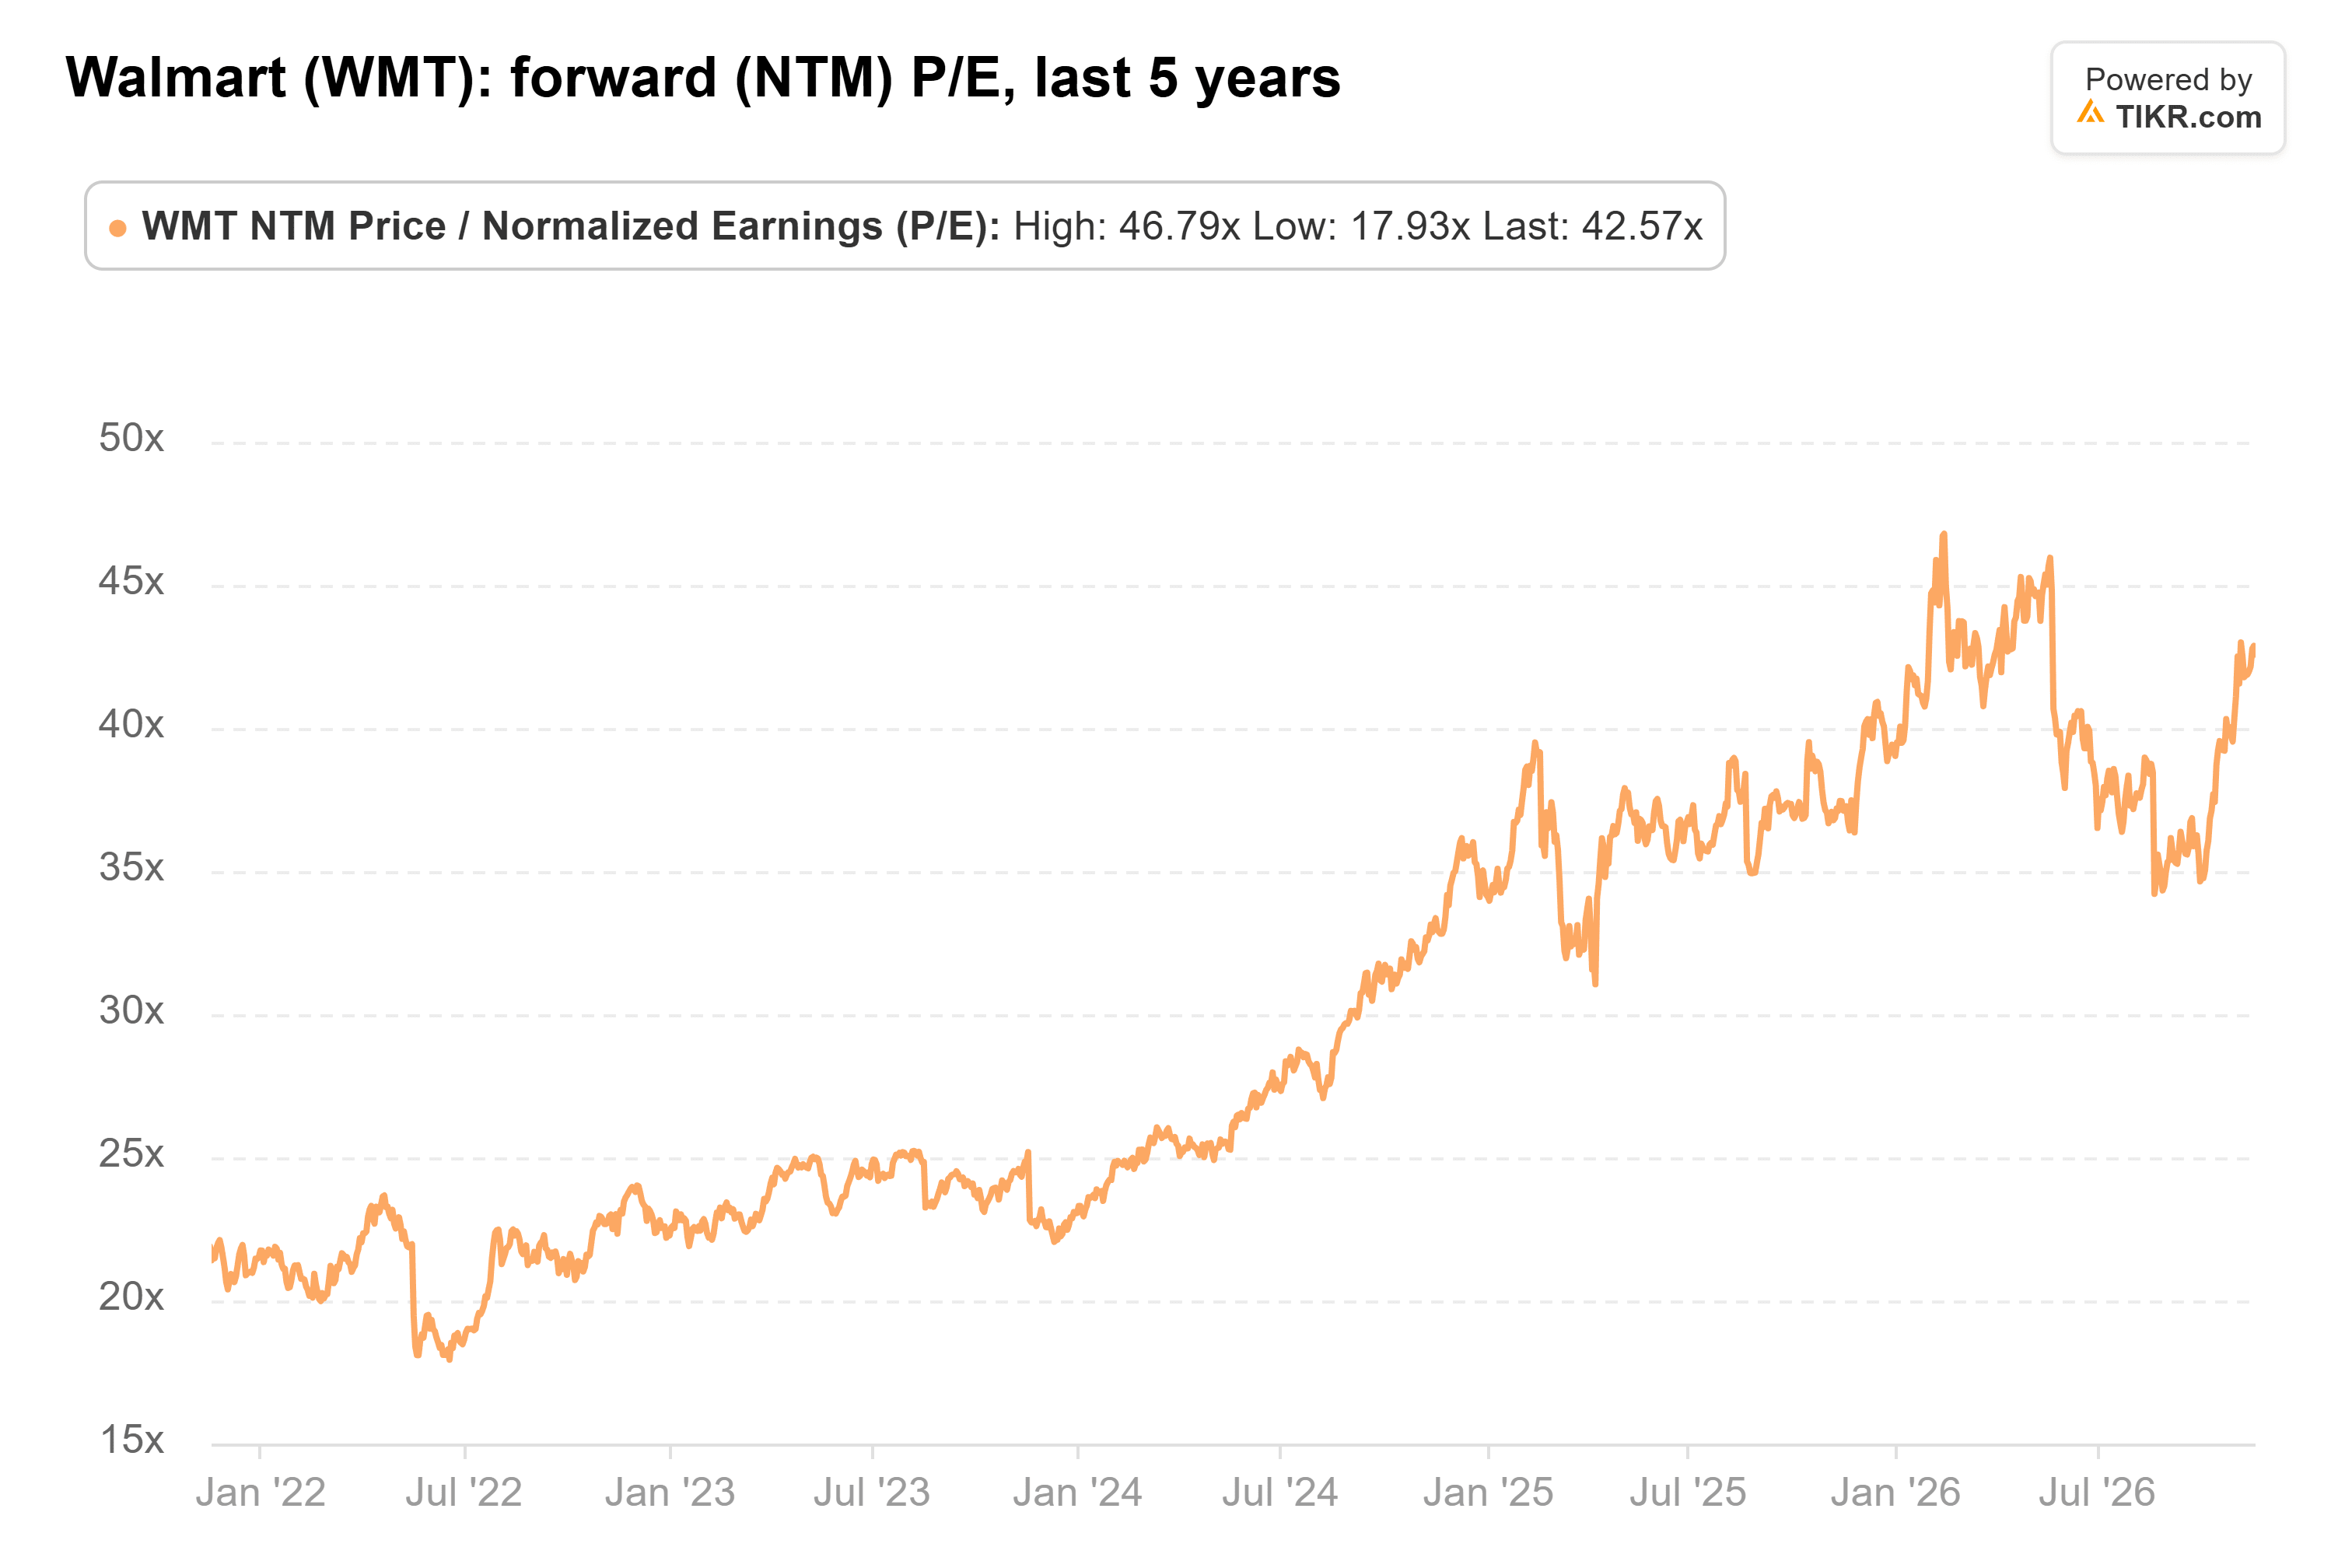
Al suo multiplo medio sugli stessi utili, il titolo quoterebbe circa il 30% in meno. Gli investitori stanno pagando per una crescita superiore al consenso.
I toro puntano al mix di profitti: pubblicità e abbonamenti hanno costituito quasi un terzo del reddito operativo del quarto trimestre, ha detto il management, e gli annunci sono cresciuti del 38% lo scorso trimestre. Il margine non lo ha ancora mostrato: il reddito operativo è sceso al 4,2% delle vendite nette nell'ultimo anno fiscale, dal 4,4%.
Cosa Deve Mostrare Walmart Giovedì
La guida pone un'asticella bassa: EPS rettificato tra 0,62$ e 0,64$, contro 0,62$ di un anno fa, e tra 2,80$ e 2,87$ per l'anno, al di sotto dei 2,89$ attesi dagli analisti.
Voglio vedere le vendite comparabili core mantenute al 3-4% e l'EPS al livello massimo della guida o superiore. Il rischio è che i rollback consumino il rimborso senza attirare più acquirenti.
Il divario di crescita giustifica un premio per Walmart, ma non così ampio. Le prospettive per l'anno fiscale 2028 di febbraio, rispetto ai 3,23$ attesi dagli analisti, contano di più: mostreranno se pubblicità e abbonamenti stanno finalmente sollevando il margine.
Quindi Quanto Vale Realmente il Titolo Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!