Punti Chiave
- Sei grandi fondi hanno venduto tutte le loro posizioni in Walmart (WMT) o le hanno ridotte drasticamente nel terzo trimestre, secondo i loro 13F per il trimestre chiuso il 30 settembre, pochi giorni prima del report di Walmart del 19 novembre.
- Sulla valutazione, i venditori hanno ragione: Walmart scambia a 43x gli utili forward, contro una media quinquennale di 30x.
- Costco Wholesale (COST) è ancora più cara, mentre Target (TGT) e Dollar General (DG) scambiano a circa 17x.
- Walmart sembra pienamente valutata in vista del report, che deve mostrare un profitto in crescita più rapida delle sue modeste previsioni.
Sei grandi fondi hanno venduto tutte le loro posizioni in Walmart o le hanno ridotte drasticamente nel terzo trimestre, secondo i loro 13F per il trimestre chiuso il 30 settembre, tutti depositati il 16 novembre. Con Walmart che pubblica i risultati il 19 novembre, chiunque la possieda ha pochi giorni per decidere se seguirli.
Le dichiarazioni dicono qualcosa anche sulla concorrenza. Uno dei venditori ha anche dismesso Costco Wholesale, mentre Target e Dollar General mostrano quanto gli investitori stanno pagando per Walmart.
Tre hanno venduto tutto, tre hanno tagliato profondamente
Il conteggio copre i grandi fondi che hanno depositato i documenti per il trimestre e che hanno o venduto tutte le posizioni in Walmart o le hanno ridotte del 20% o più:
| Fondo (dimensione) | Walmart nel Q3 | Costco nel Q3 |
|---|---|---|
| Junto Capital ($11 miliardi) | Vendute tutte le 1,49 milioni di azioni | – |
| Anomaly Capital ($5,9 miliardi) | Vendute tutte le 449.044 azioni | – |
| Cartenna Capital ($2,7 miliardi) | Vendute tutte le 300.000 azioni | – |
| Steadfast Capital ($10 miliardi) | Ridotte del 29%, a 728.800 azioni | Vendute tutte |
| Blue Sparrow ($8,3 miliardi) | Ridotte del 64%, a 355.000 azioni | Aumentate del 95% |
| Main Street Research ($2,7 miliardi) | Ridotte del 97%, a 9.304 azioni | Mantenute |
Fonte: 13F di ciascun fondo per il trimestre chiuso il 30 settembre 2026. Le dimensioni sono quanto gestisce ciascuna società; quella di Blue Sparrow è quanto detiene nel suo 13F in azioni USA.
L'uscita di Junto è stata la più grande: una posizione del valore di $168 milioni al 30 giugno, pari al 3,1% delle sue azioni nel 13F. Un 13F mostra solo cosa deteneva un fondo l'ultimo giorno del trimestre, quindi non può dirci quando questi fondi hanno venduto, a che prezzo, o perché.
Dal 30 settembre, Walmart è salita del 23%. (Questa è la variazione del prezzo delle azioni dalla fine del trimestre. Le dichiarazioni non possono mostrare se qualcuno di loro sia rientrato.)
TIKR monitora 45 analisti su Walmart. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Walmart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Walmart
43x è molto da pagare per una crescita dell'11%
Il consenso prevede che l'EPS normalizzato salga da $2,64 nell'anno chiuso a gennaio 2026 a $3,63 nell'anno che termina a gennaio 2029, circa l'11% all'anno:

I $2,89 che gli analisti si aspettano per quest'anno fiscale si collocano già sopra il limite superiore delle previsioni del management di $2,80-$2,87, quindi la piazza conta su un superamento delle attese.
E gli anni successivi si sono leggermente ridotti da giugno: la stima per l'anno fiscale 2029 era di $3,71 allora.
Gli investitori hanno comunque pagato un prezzo elevato per quegli utili:
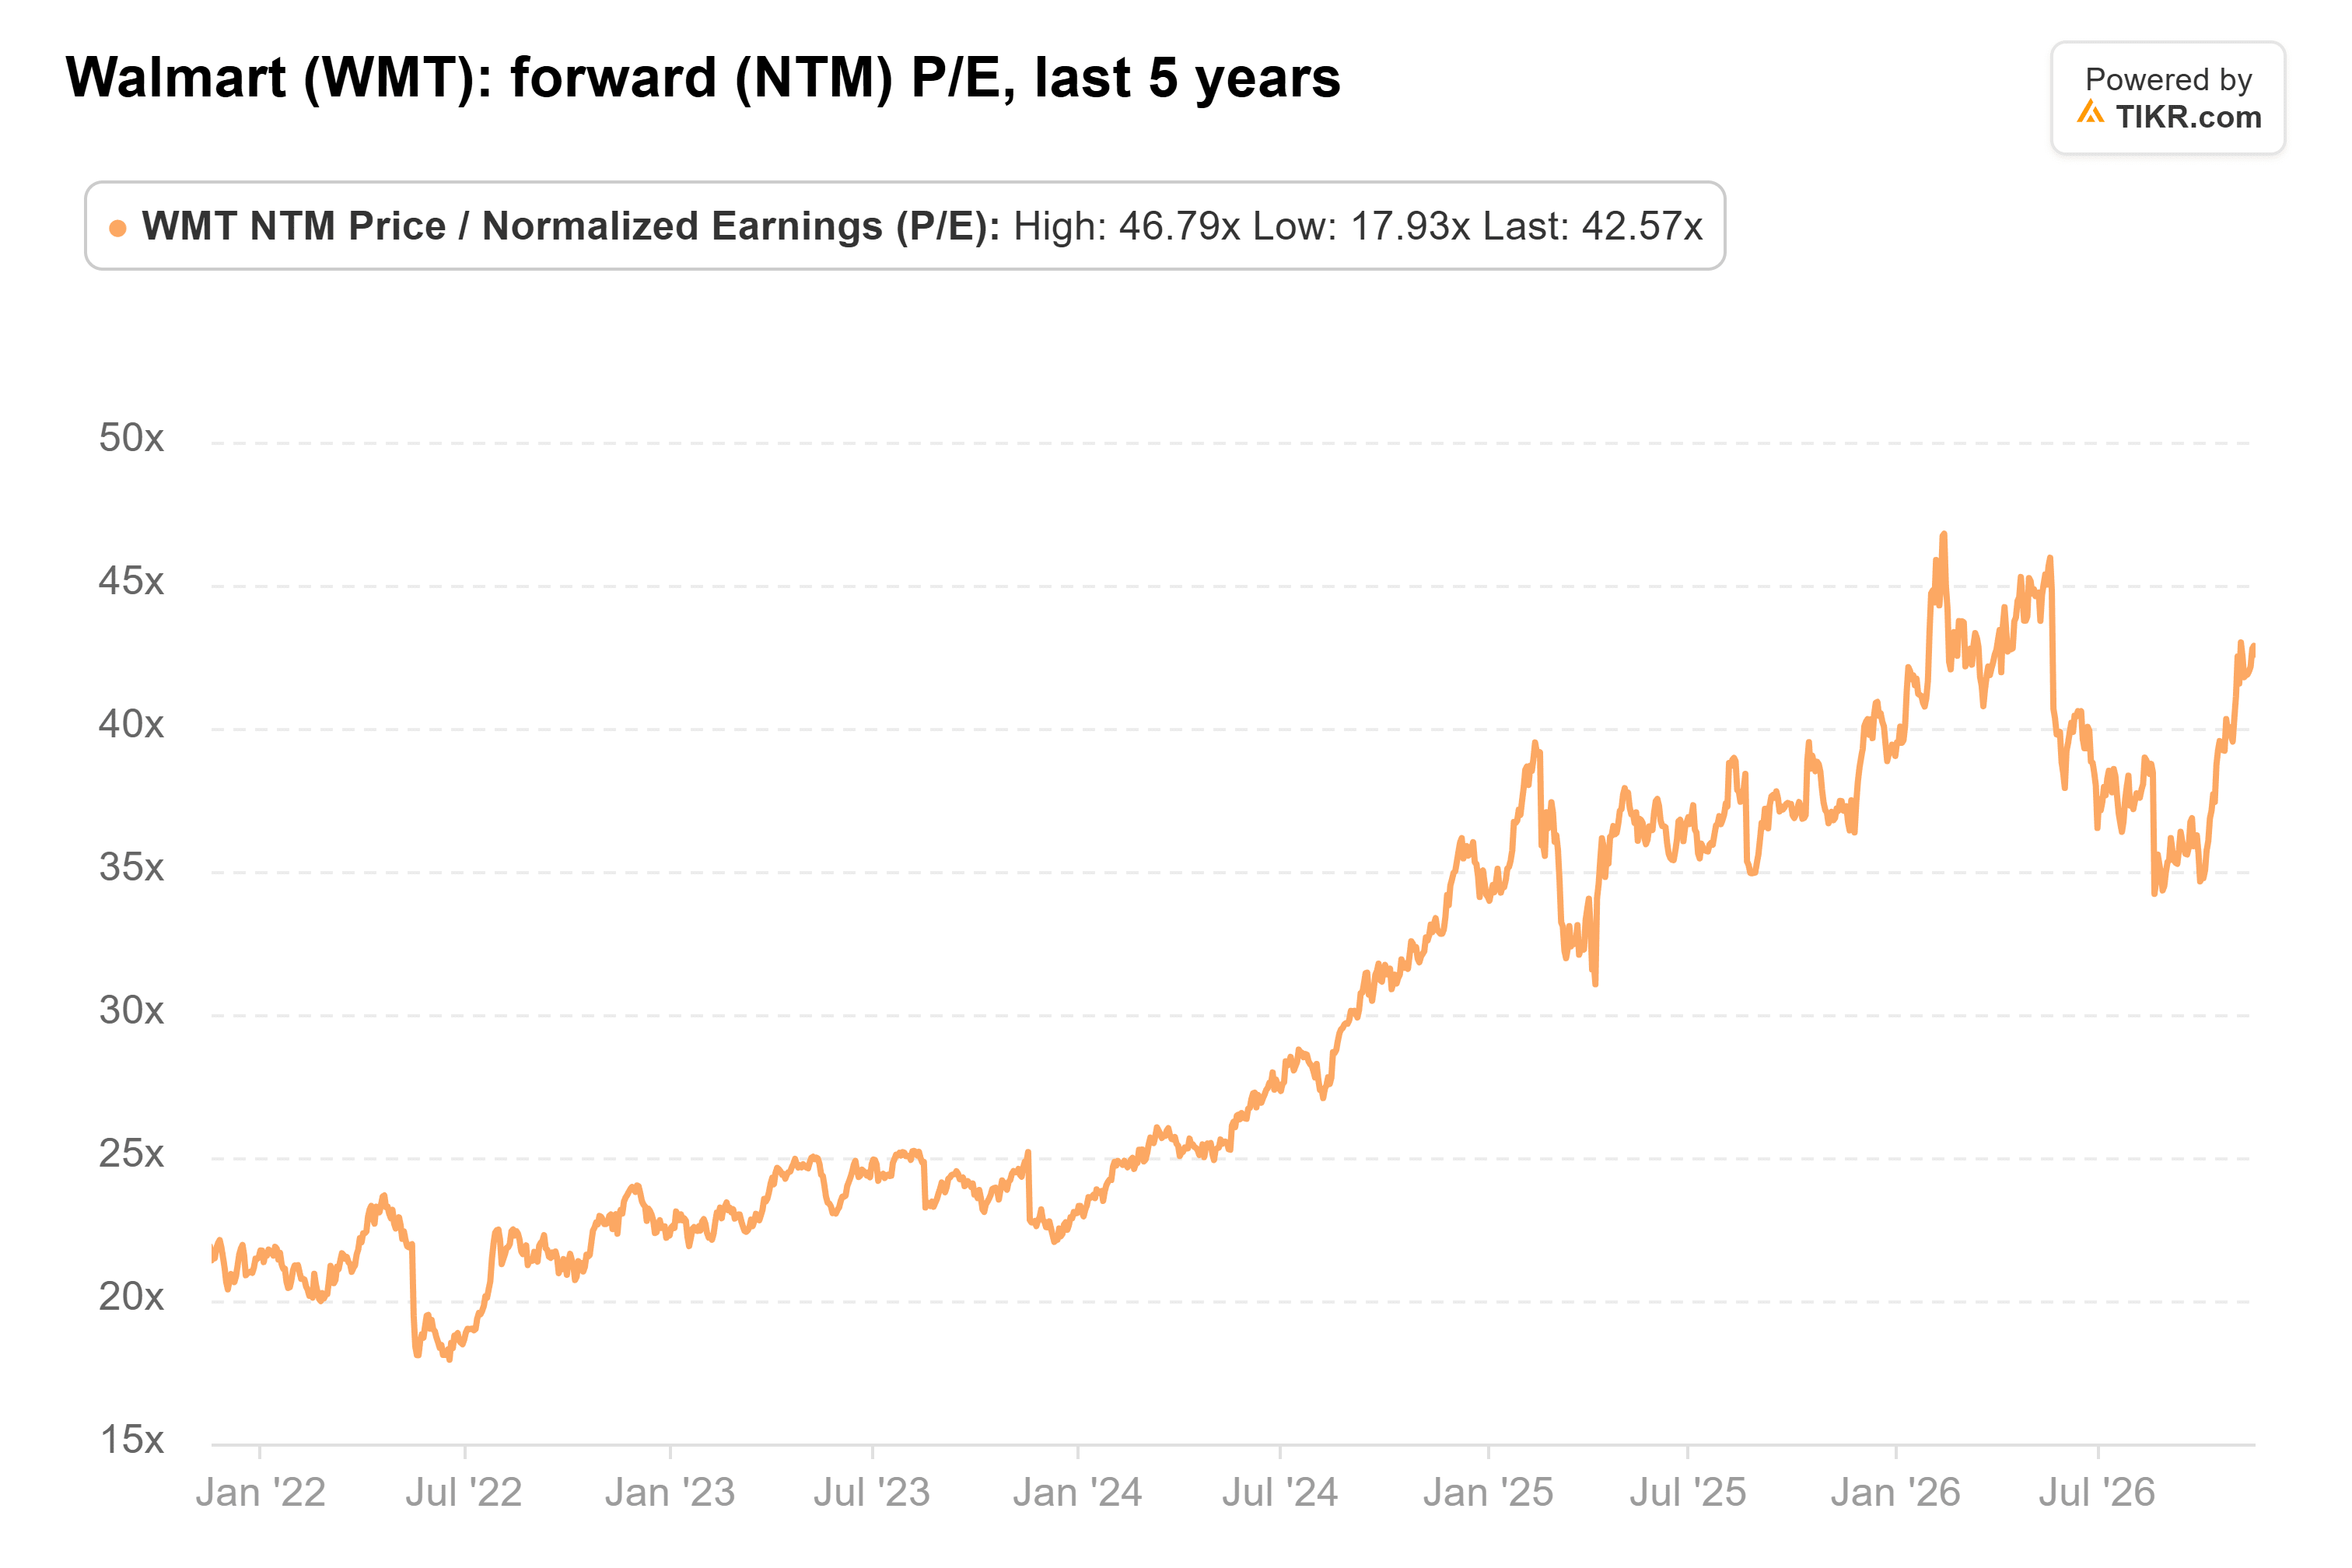
Walmart scambia a 43x gli utili forward, vicino al picco di 47x di febbraio e ben al di sopra della sua media quinquennale di 30x. A quella media, la stima per l'anno fiscale 2029 varrebbe circa $107 per azione.
Questo premio spicca nel gruppo. Target e Dollar General scambiano entrambe a circa 17x.
Target ha mantenuto i suoi $994 milioni di rimborsi tariffari del Q2 nei suoi margini, mentre Walmart ha messo i suoi circa $2,9 miliardi di rimborso in oltre 11.000 ribassi di prezzo.
Dollar General si trova il 15% al di sotto del suo massimo a 52 settimane dopo che la FTC e 20 stati l'hanno citata in giudizio per i suoi prezzi in ottobre.
Costco è l'unica azione più cara di Walmart, a circa 49x, e il suo target di consenso di $1.080 si trova il 2% sotto il suo prezzo.
Uno dei sei ha anche venduto tutte le posizioni in Costco, una quota del valore di $219 milioni al 30 giugno, mentre due hanno mantenuto o aumentato.
Il 19 novembre deve superare una guida modesta
Il target medio della piazza è salito insieme all'azione nell'ultimo anno:

Ora è di $131,90, in aumento rispetto ai $113,83 di un anno fa ma al di sotto del picco di $138,95 di giugno, e solo il 3% sopra l'ultima chiusura di Walmart. 45 analisti seguono l'azione.
Per il Q3, Walmart ha previsto un reddito operativo rettificato in aumento solo del 2% al 4% a valuta costante, con un EPS rettificato di $0,62-$0,64, poiché il suo rimborso torna nei prezzi.
La tesi rialzista si basa sulla pubblicità e sulle iscrizioni, e stanno crescendo rapidamente: la pubblicità è aumentata del 46% a circa $6,4 miliardi nell'anno chiuso a gennaio 2026.
Il report deve mostrare che le vendite comparabili di Walmart USA, esclusa salute e benessere, si mantengono al 3-4%, un segno che i ribassi di prezzo stanno garantendo traffico duraturo.
Il capex è il rischio principale per questa storia: Walmart ha aumentato il piano di quest'anno a circa il 4% delle vendite nette in agosto, poi ha impegnato circa $6 miliardi in diversi anni per espandere il suo accordo di automazione con Symbotic in ottobre.
Dovresti seguire i fondi? Sul prezzo, io lo farei. Non comprerei Walmart a 43x in vista di un trimestre per il quale si prevede una crescita degli utili a una sola cifra bassa, e se possedessi una grande posizione, ne ridurrei una parte.
Il business pubblicitario è reale, ma gli investitori stanno già pagando molto per questo.
Naturalmente, il test più grande è l'outlook per l'anno fiscale 2028 di febbraio. Se Walmart prevede una crescita del reddito operativo almeno due volte più rapida delle vendite, con un capex inferiore al 4% delle vendite, 43x diventa molto più facile da difendere.
Quindi, quanto vale realmente l'azione Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!