


Punti Chiave
- Altimeter Capital di Brad Gerstner ha depositato il suo 13F del terzo trimestre il 16 novembre, e i cinque titoli in cui Wall Street vede il maggior potenziale rialzista sono CoreWeave, un produttore di chip di memoria, Cerebras, NVIDIA e Taiwan Semiconductor.
- Tutti e cinque sono scesi almeno del 21% dal 30 settembre, lasciando i target medi degli analisti dal 63% al 131% sopra i prezzi attuali.
- Ogni target si basa su qualcosa di ancora incerto, dai costi del debito di CoreWeave al ciclo della memoria e alla leadership di NVIDIA.
- Taiwan Semiconductor è quello da comprare ora: le sue vendite di ottobre hanno raggiunto un massimo del 2026, e scambia al di sotto del suo multiplo abituale.
Altimeter Capital di Brad Gerstner, che gestisce 18,75 miliardi di dollari, ha un portafoglio concentrato. Il suo 13F per il trimestre chiuso al 30 settembre, depositato il 16 novembre, elenca solo 16 titoli statunitensi per un valore di 9,80 miliardi di dollari, e NVIDIA da sola ne costituisce il 23%.
Il trade sull'IA ha subito un duro colpo da allora, e Wall Street ora vede un grande potenziale rialzista nelle scelte di Gerstner. Tra le sue posizioni di almeno il 2%, le cinque in cui i target medi degli analisti si trovano più lontani dal prezzo sono CoreWeave (CRWV), Micron (MU), Cerebras (CBRS), NVIDIA (NVDA) e Taiwan Semiconductor (TSM).
1. CoreWeave: un trimestre forte, un carico di debito pesante
Altimeter deteneva 4,78 milioni di azioni CoreWeave per un valore di 416 milioni di dollari al 30 settembre, il 4,2% dei suoi titoli 13F, dopo aver ridotto la partecipazione del 21%. Il titolo è sceso del 43% da allora, anche se CoreWeave ha riportato un forte terzo trimestre il 10 novembre, con un backlog di circa 132,5 miliardi di dollari e una previsione di ricavi 2026 più alta di 13-13,3 miliardi di dollari.
La preoccupazione è il debito dietro quella crescita: i prestiti sono più che raddoppiati a 46,9 miliardi di dollari al 30 settembre rispetto ai 21,4 miliardi di dollari alla fine del 2025. Il target medio degli analisti è sceso da un picco di circa 144 dollari in agosto a circa 115 dollari:
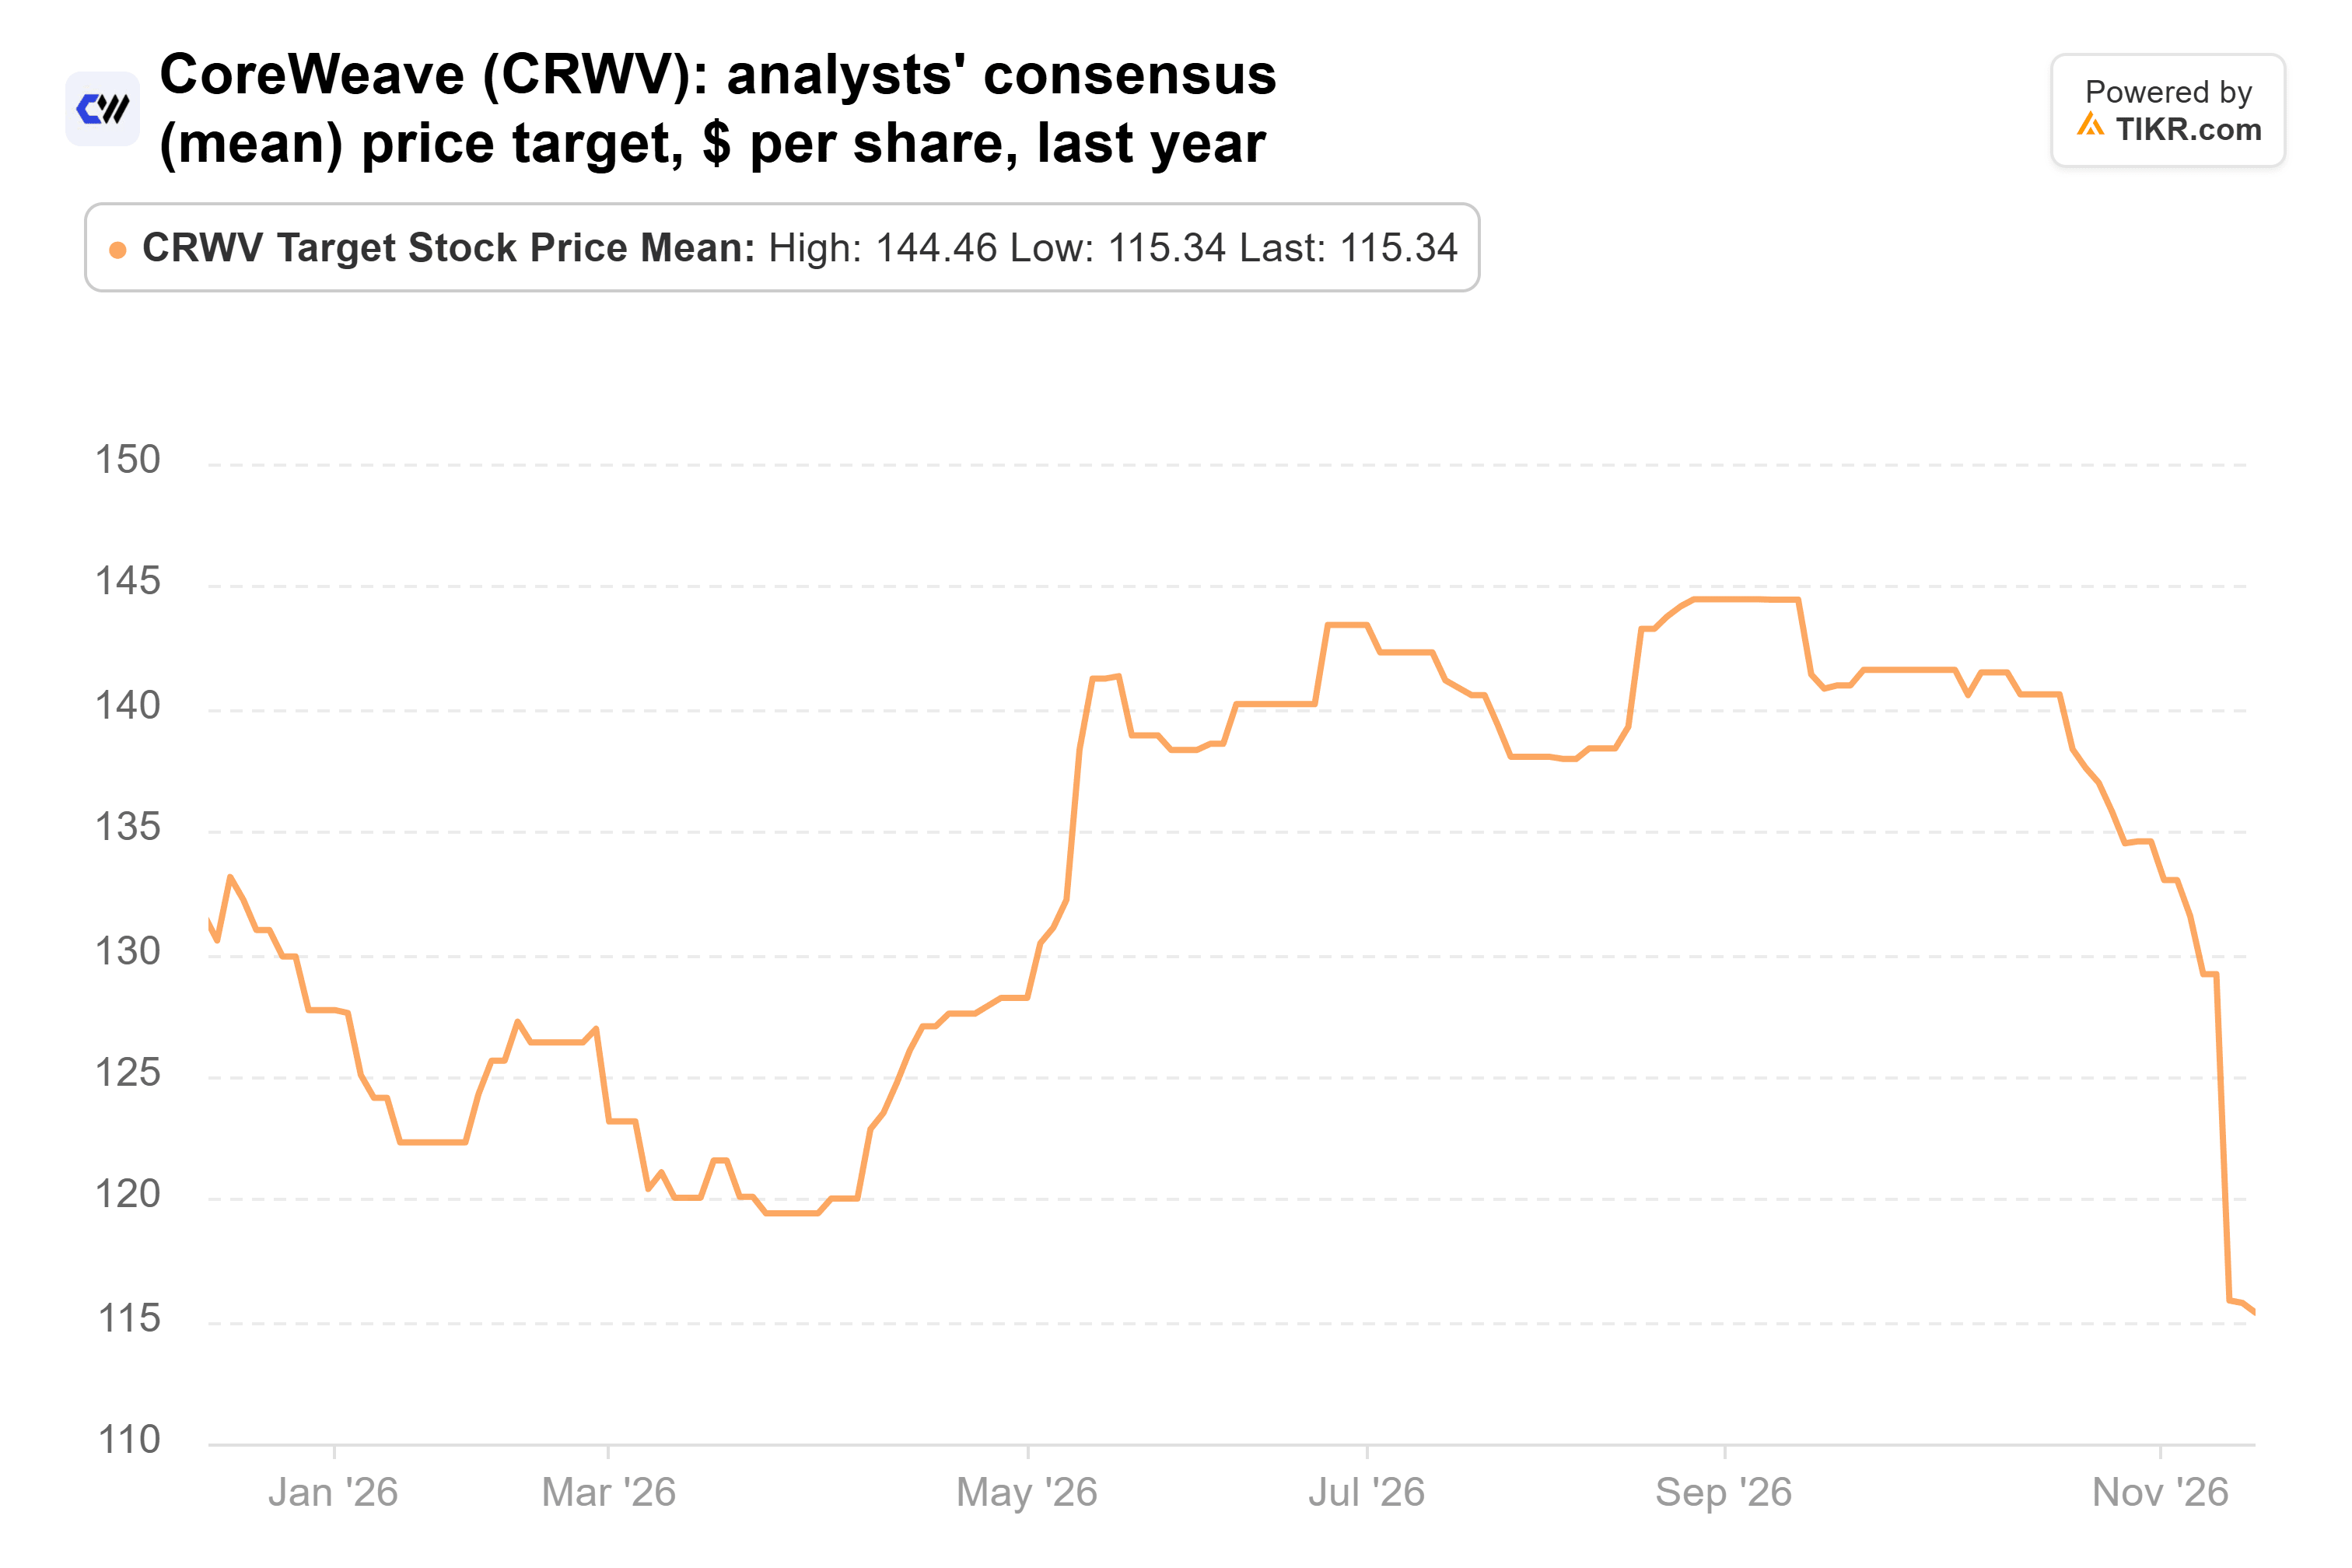
Questo è ancora il 131% sopra il prezzo, secondo 41 analisti, e il multiplo prezzo/vendite forward era già al minimo dall'IPO del 2025 al 30 settembre, a 2,5x. Il prossimo prestito garantito da contratti di CoreWeave, previsto nelle prossime settimane con un rendimento del 7% al 7,5%, mostrerà se potrà continuare a prendere in prestito a tassi coperti dai suoi contratti.
TIKR monitora 41 analisti su CoreWeave. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su CoreWeave, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di CoreWeave
2. Micron: economico, se il boom dura
CoreWeave è anche un cliente di Micron con un accordo di fornitura a lungo termine, e Gerstner ha aggiunto a quel lato del trade. Altimeter ha aumentato la sua partecipazione in Micron del 24% nel terzo trimestre, a 260.140 azioni per un valore di 277 milioni di dollari, il 2,8% dei suoi titoli 13F. Il titolo è sceso del 33% dal 30 settembre, più recentemente a causa di norme di esportazione statunitensi più severe mirate ai chip AI in cui va la sua memoria.
I ricavi hanno raggiunto 133,2 miliardi di dollari nell'anno fiscale 2026 (l'anno chiuso il 3 settembre), in aumento da 37,4 miliardi di dollari, e il margine lordo rettificato ha raggiunto l'87,0% nel quarto trimestre. Gli analisti l'hanno inseguito, e il target medio è più di sette volte quello di un anno fa:
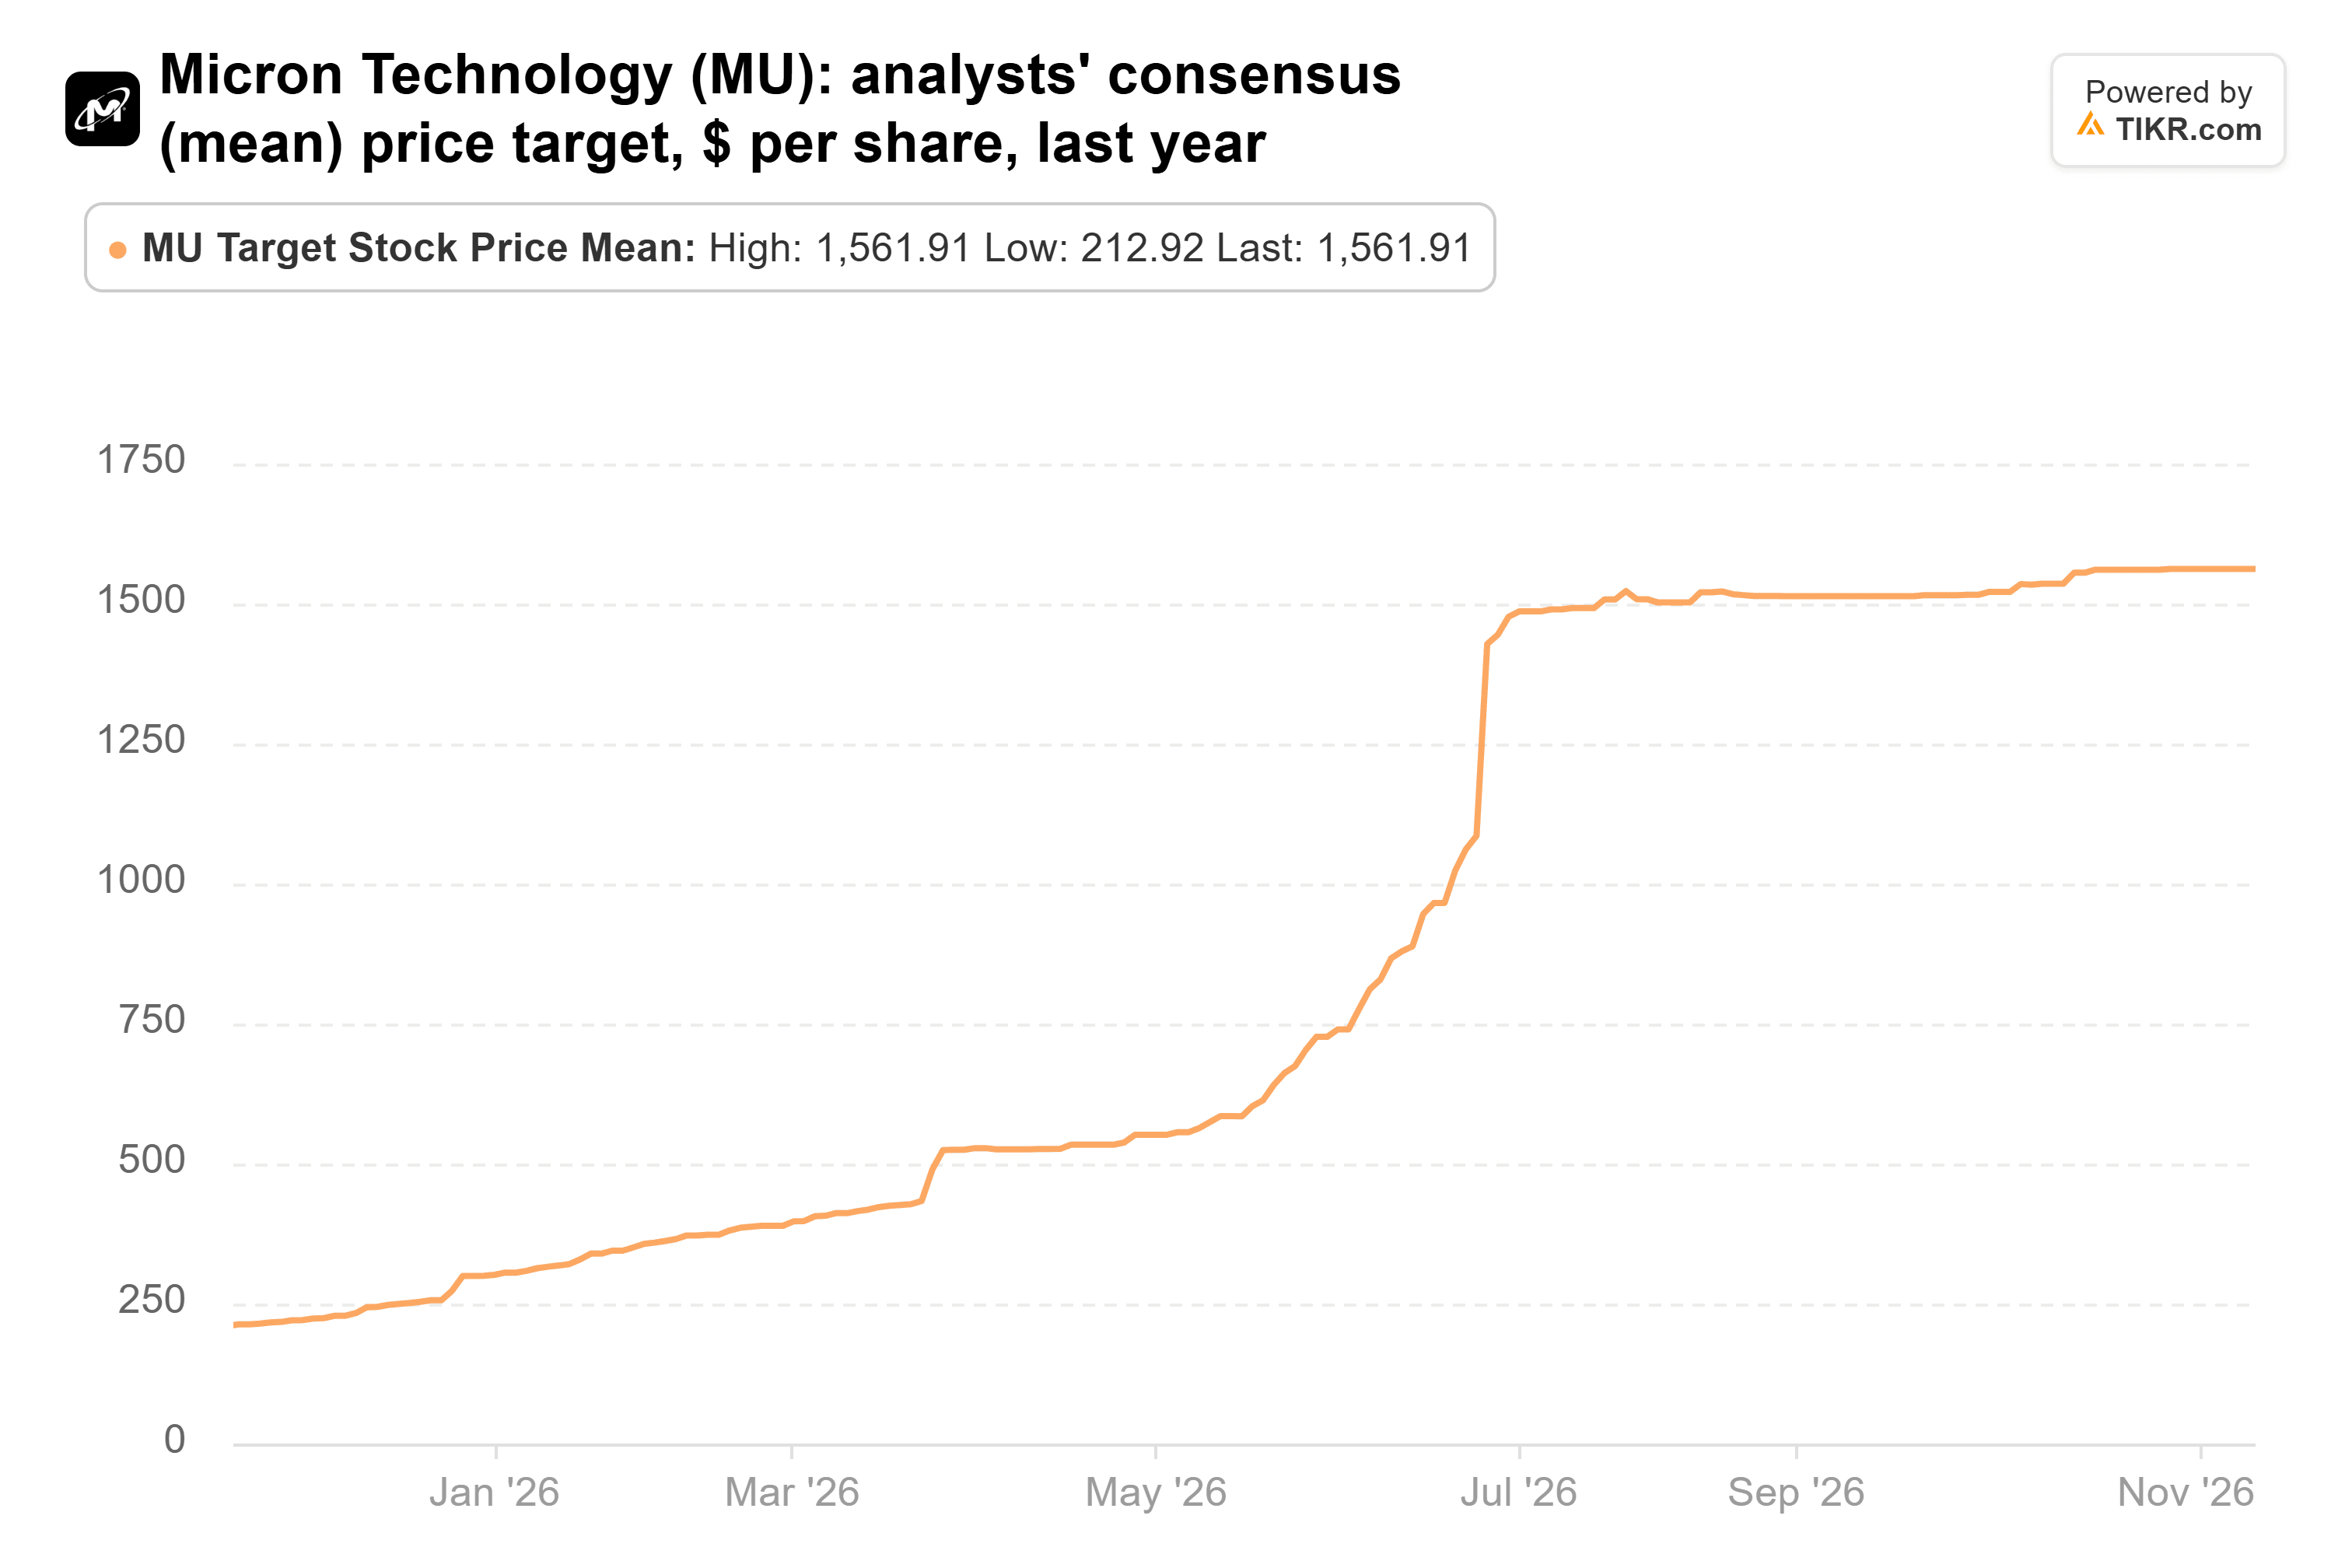
A circa 1.562 dollari, secondo 49 analisti, si trova il 119% sopra il prezzo. Sull'EPS consenso per il 2028 fiscale di 206,89 dollari, questo è circa 7,5x gli utili, al di sotto della mediana di circa 10x delle letture di Micron alla fine del trimestre dal 2014, quindi non ha bisogno di una rivalutazione, solo che gli utili record si mantengano. Gli investitori dubitano che lo faranno: Micron scambia a circa 4x gli utili forward, vicino a dove si trovava nel 2017 e 2018, quando l'ultimo ciclo della memoria ha raggiunto il picco. Il management definisce il suo primo trimestre fiscale, riportato a metà-fine dicembre, il minimo del margine lordo per il 2027 fiscale.
3. Cerebras: cresce velocemente, e valutato per questo
Gerstner ha scommesso molto di più su un produttore di chip molto più giovane. Cerebras è quotata a maggio, ed è già la terza partecipazione più grande di Altimeter: 5,95 milioni di azioni per un valore di 1,01 miliardi di dollari al 30 settembre, il 10,3% dei suoi titoli 13F, anche dopo un taglio del 18%. È scesa del 39% da allora.
I ricavi core, la misura rettificata di Cerebras, sono aumentati del 70% a 230,9 milioni di dollari nel terzo trimestre, e la società ha alzato le sue previsioni per il 2026 e si aspetta che i ricavi triplichino nel 2027. Il CEO Andrew Feldman ha nominato Microsoft come nuovo cliente cloud, con i ricavi dall'accordo previsti per iniziare all'inizio del 2027. Ma la perdita netta GAAP si è ampliata a 161,2 milioni di dollari, e i dirigenti hanno detto nella conference call che i ritardi nei data center hanno messo parti del suo contratto con OpenAI in ritardo rispetto al programma.
Gli analisti si sono raffreddati da quando è iniziata la copertura, con il target medio sceso da 281 dollari all'inizio di giugno a circa 210 dollari:
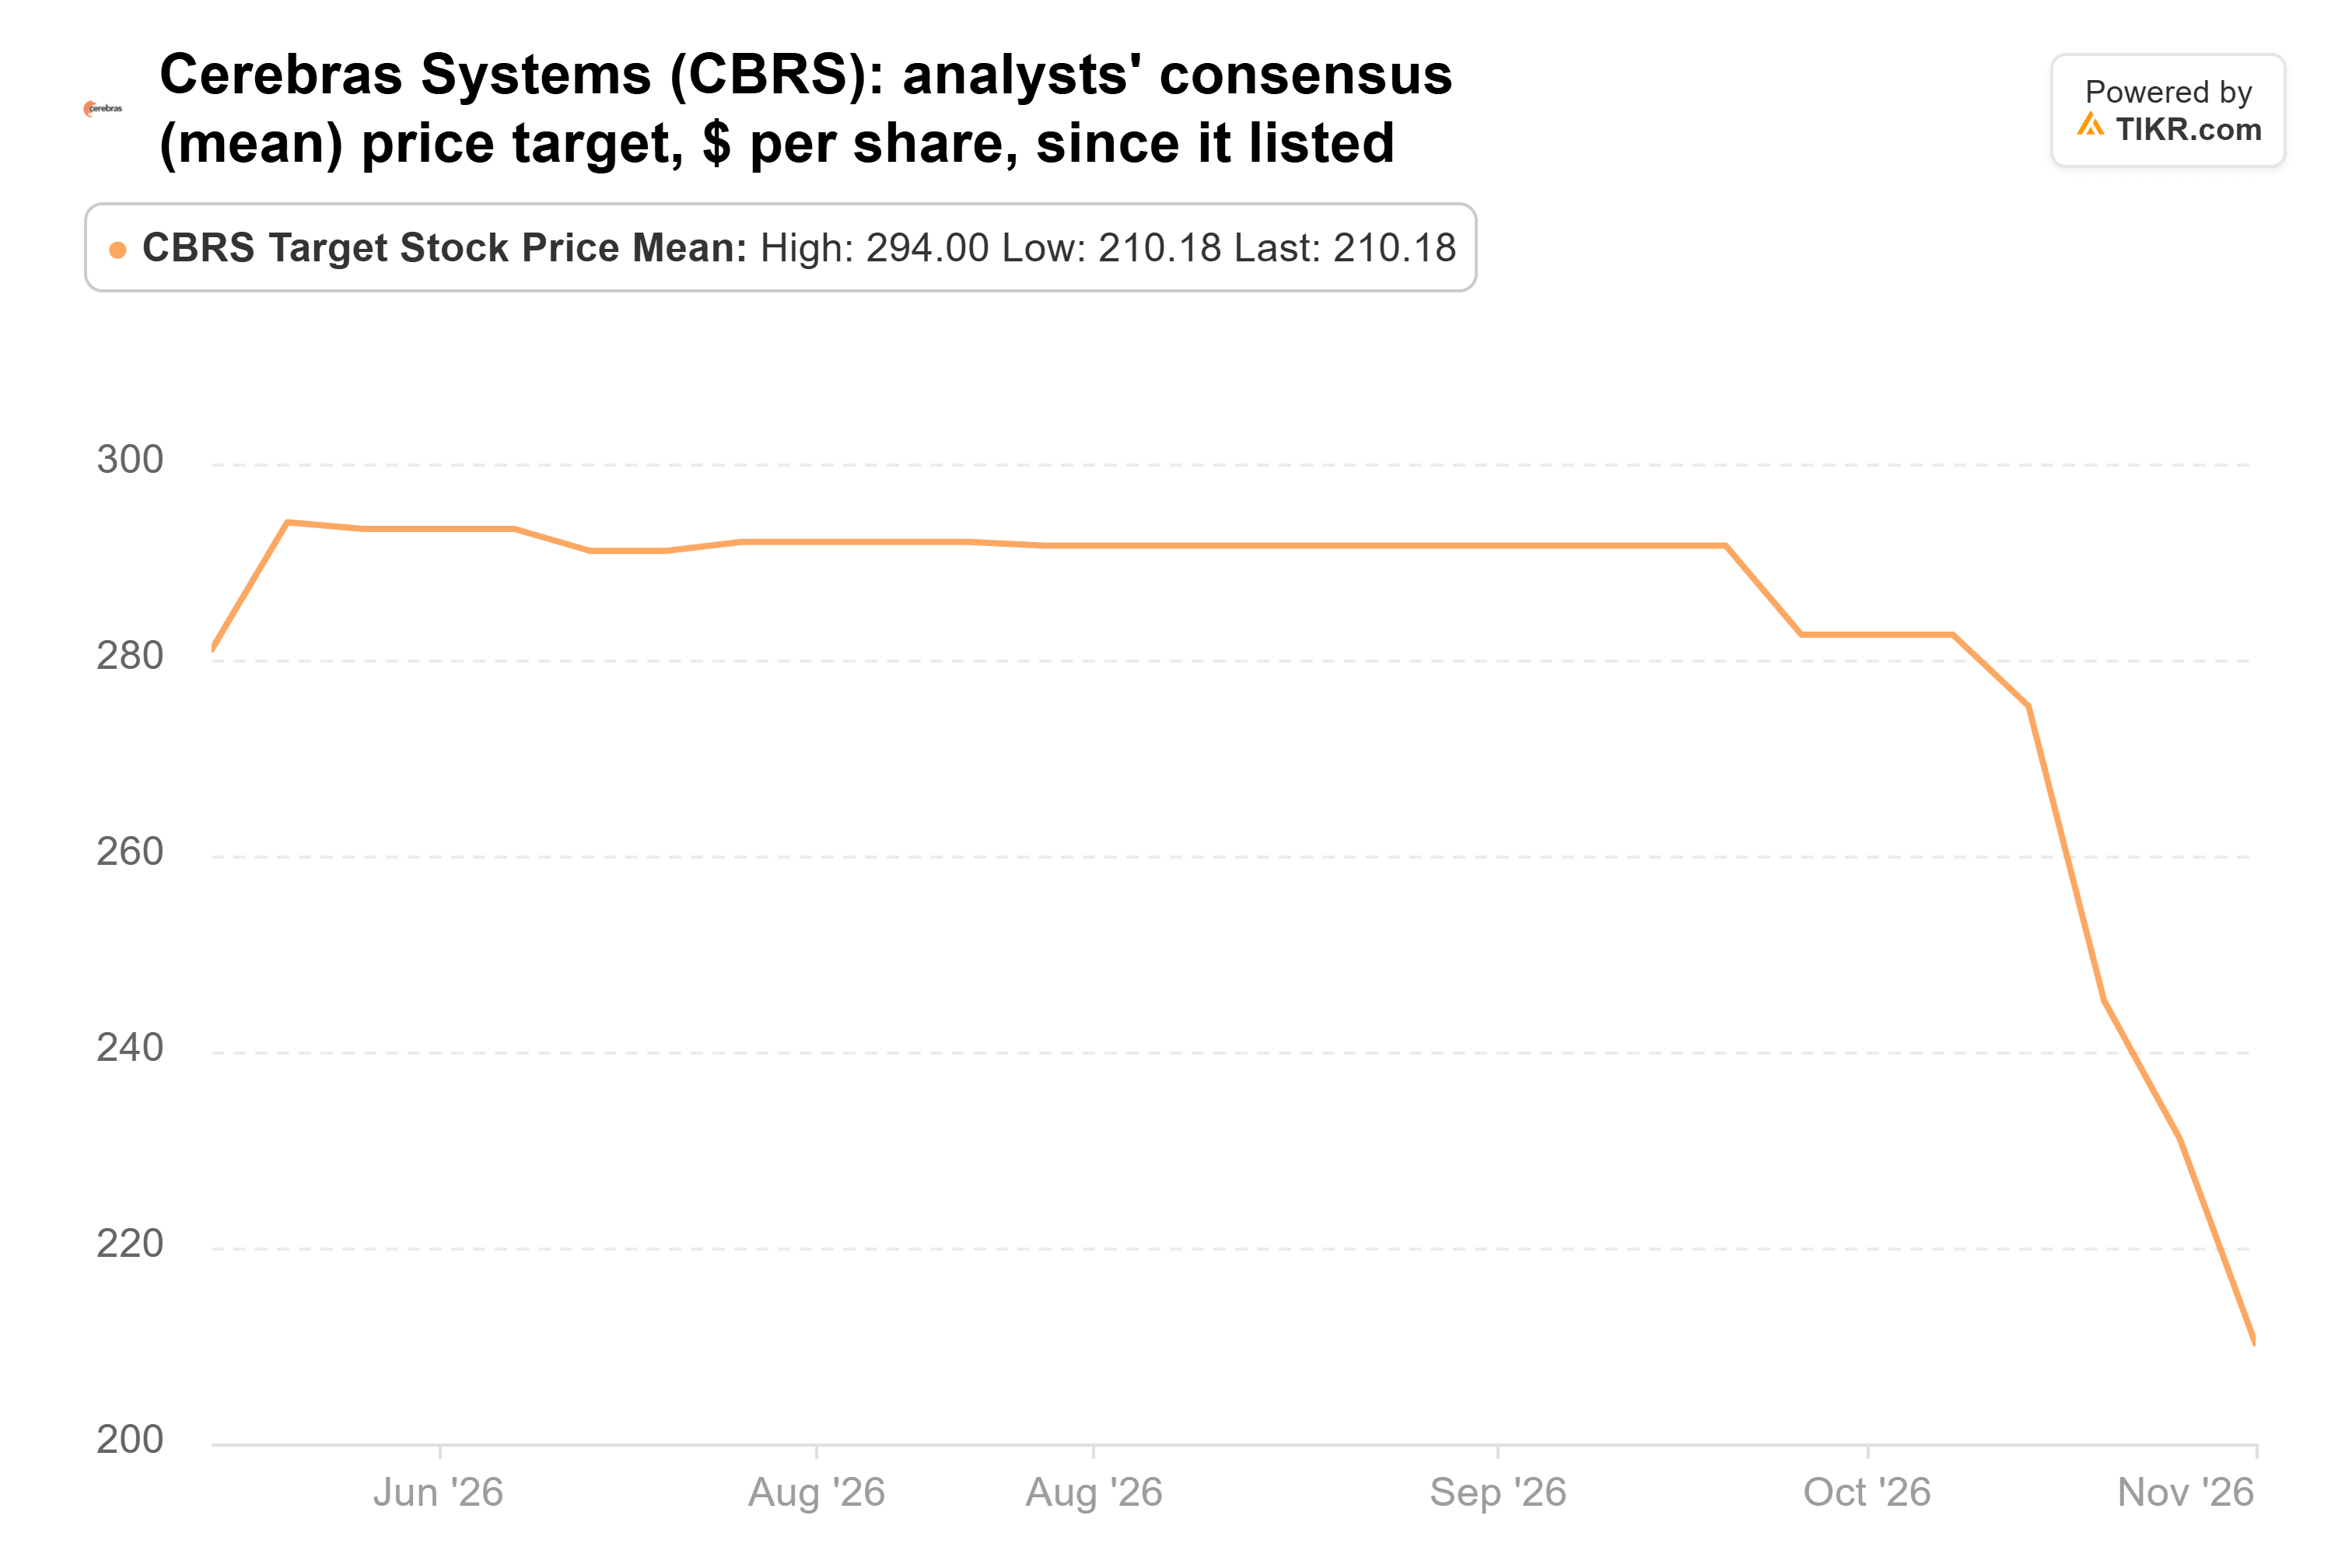
Questo è ancora il 102% sopra il prezzo, secondo 11 analisti, e anche il target più basso, 155 dollari, è circa il 49% sopra di esso. Il problema è la valutazione: a circa 96x gli utili forward, Cerebras ha bisogno che quel triplicamento arrivi secondo i tempi previsti.
4. NVIDIA: un grande superamento, senza Jensen Huang
Cerebras è lo sfidante, e NVIDIA è ancora di gran lunga la scommessa più grande di Gerstner. Altimeter ha aggiunto il 6% nel terzo trimestre e deteneva 10,01 milioni di azioni per un valore di 2,29 miliardi di dollari al 30 settembre, il 23,3% dei suoi titoli 13F. Il titolo è sceso del 32% da allora.
Jensen Huang si è dimesso da CEO il 12 novembre, la CFO Colette Kress è CEO ad interim, e il consiglio non sta considerando di farlo tornare. Il business ha continuato: i ricavi sono aumentati del 103% a 115,8 miliardi di dollari nel trimestre riportato il 17 novembre, al di sopra della previsione di NVIDIA stessa di 108,0 miliardi di dollari, e ha guidato i ricavi del quarto trimestre a 130,0 miliardi di dollari, con il margine lordo GAAP che si attenua al 71%-72%.
Il target medio è comunque sceso di circa un quinto dalla fine di ottobre, con quattro società che hanno tagliato solo il 16 novembre:
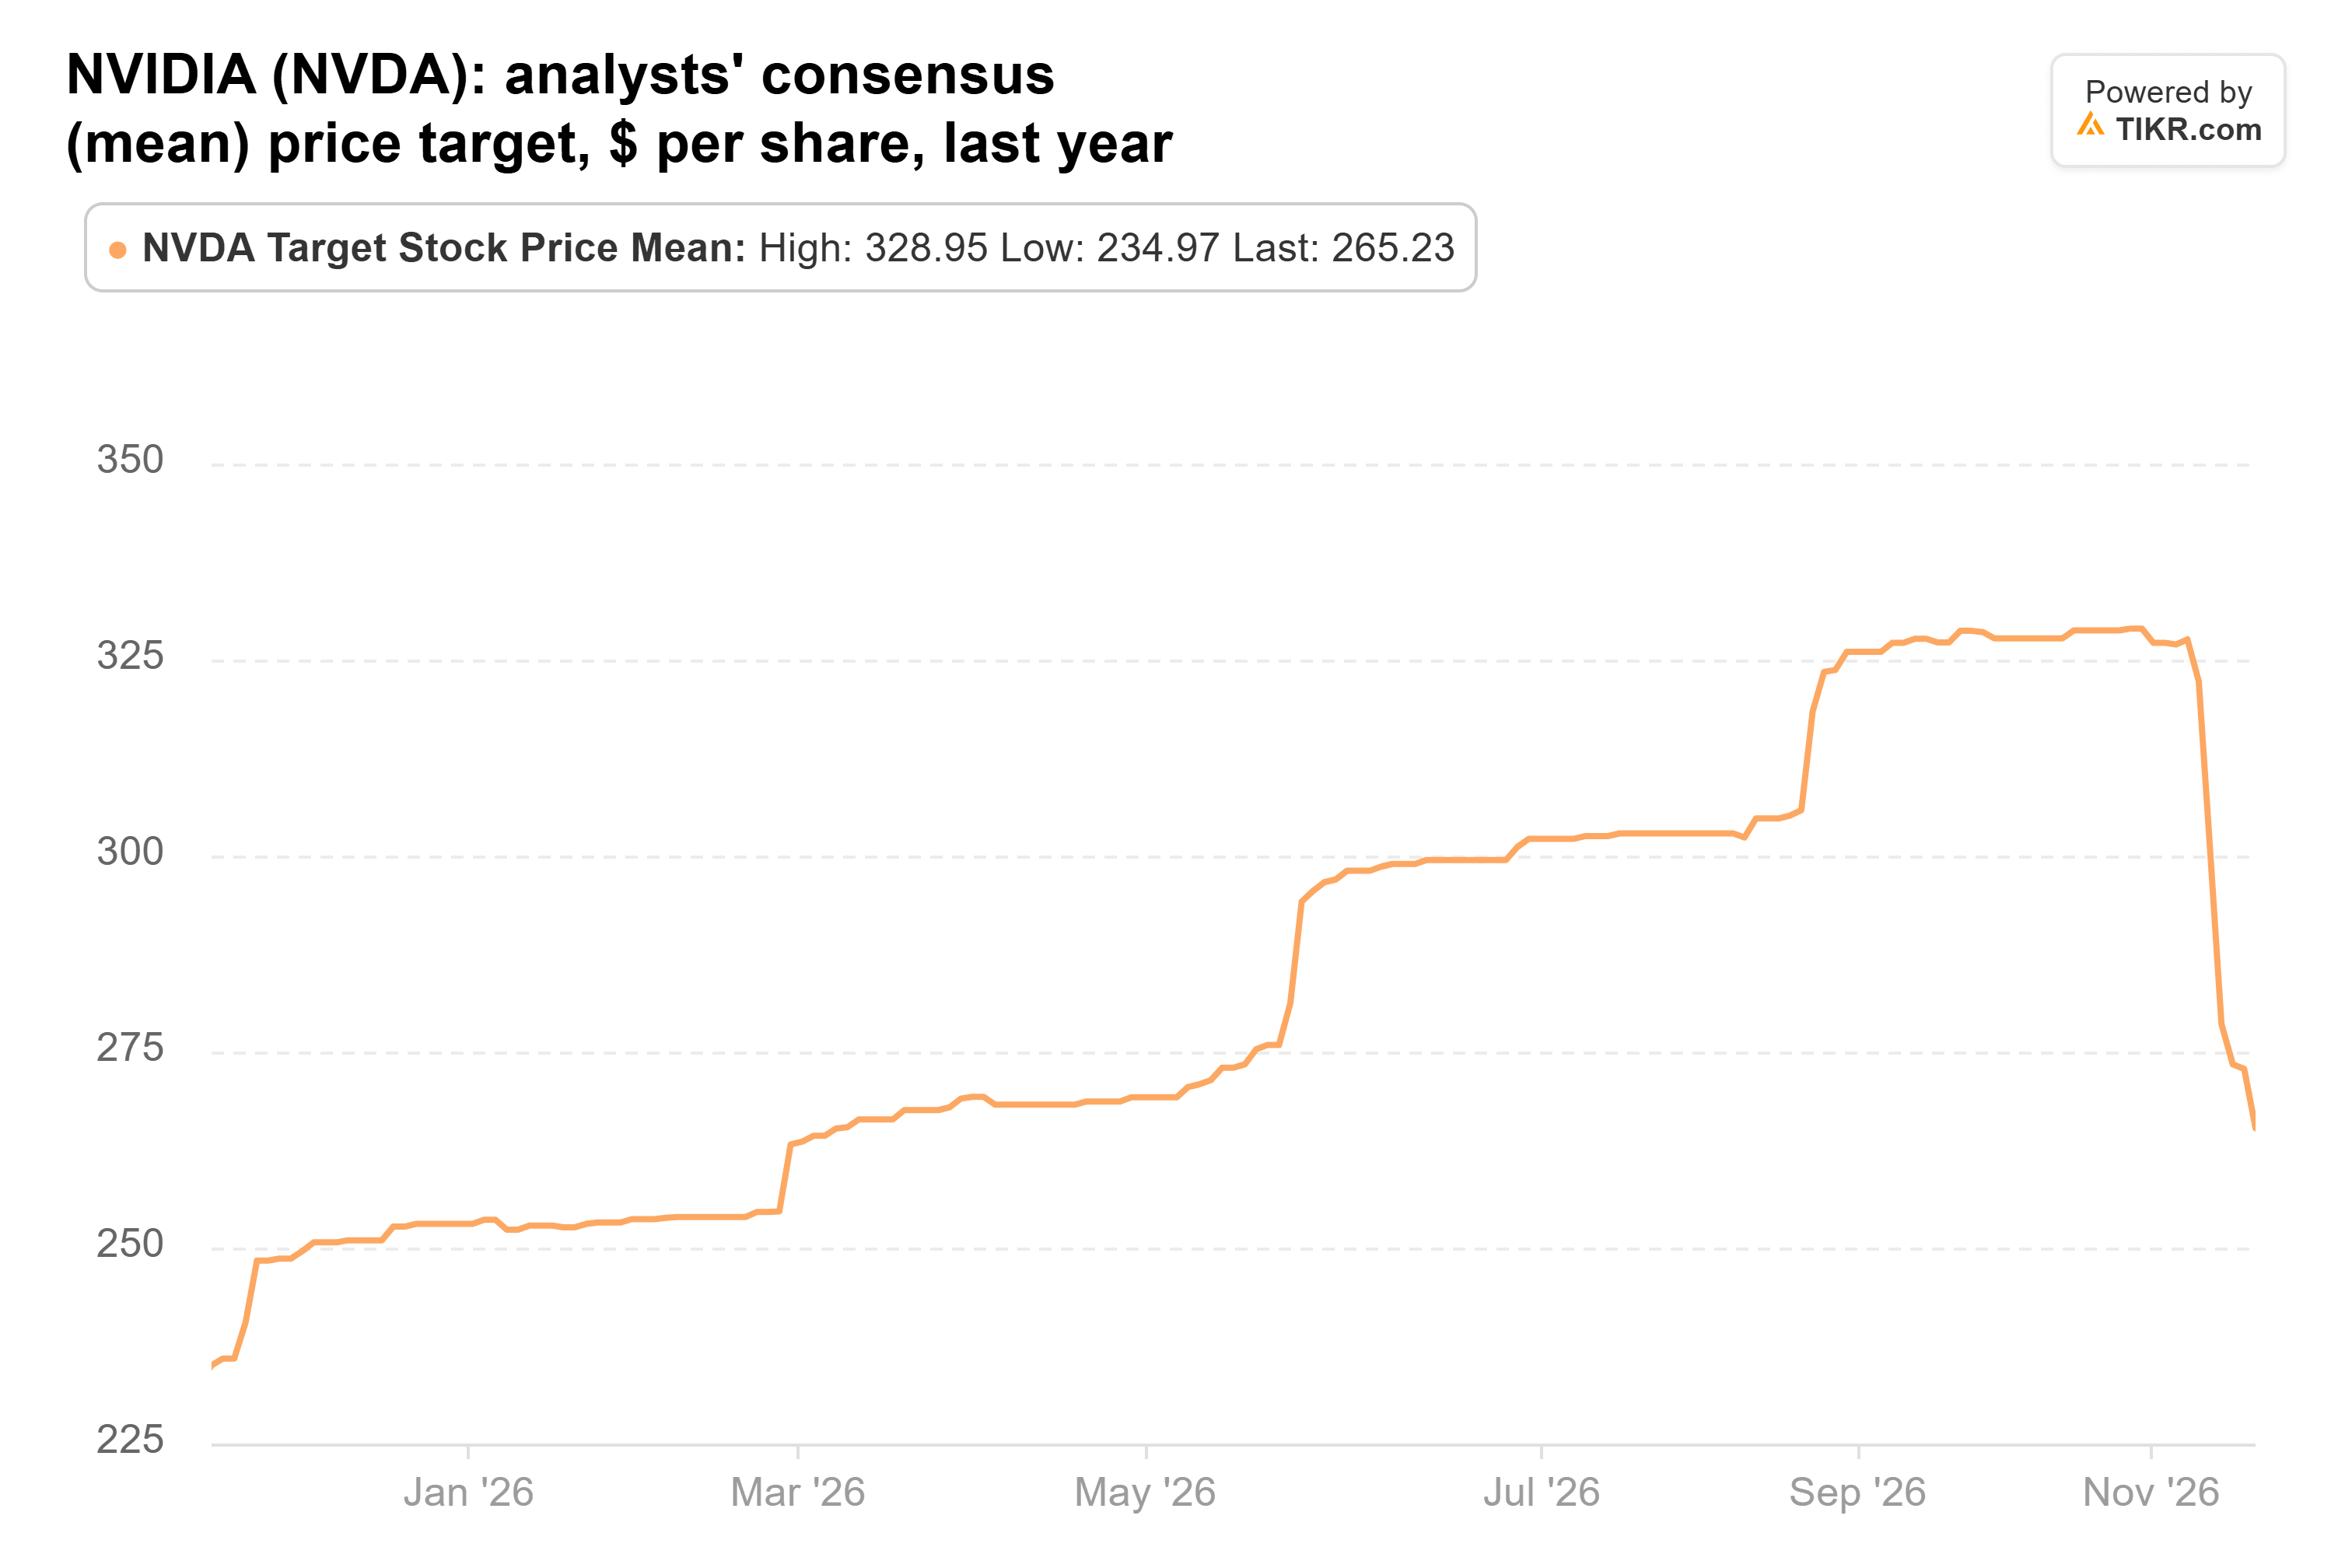
A circa 261 dollari, secondo 63 analisti, è il 68% sopra il prezzo, e quelle stime sono arrivate prima del superamento del 17 novembre. Sull'EPS consenso per il 2029 fiscale di 21,34 dollari, il target è circa 12x gli utili, circa la metà della media di 24x di NVIDIA su un anno. A circa 11x gli utili forward oggi, al di sotto di qualsiasi lettura di fine trimestre che TIKR ha risalendo al 2014, il titolo non ha bisogno di una ripresa del suo multiplo per arrivarci, purché le stime sopravvivano alla ricerca di un CEO permanente.
5. Taiwan Semiconductor: nessun rallentamento ancora
I risultati di NVIDIA contano anche per Taiwan Semiconductor, dato che NVIDIA è ampiamente riportato come il cliente anonimo dietro il 19% dei ricavi 2025 di TSMC. Altimeter ha lasciato invariata la sua partecipazione: 1,43 milioni di azioni per un valore di 654 milioni di dollari al 30 settembre, il 6,7% dei suoi titoli 13F. Il titolo è sceso del 21% da allora.
I ricavi di ottobre sono aumentati del 59,7% rispetto all'anno precedente a 586,89 miliardi di NT$, un massimo del 2026, e il margine lordo del terzo trimestre era del 66,4%, in aumento dal 59,5% di un anno prima. Gli analisti hanno continuato ad alzare i loro target attraverso la vendita, e la media si trova al suo massimo per l'anno, in aumento da circa 340 dollari un anno fa:
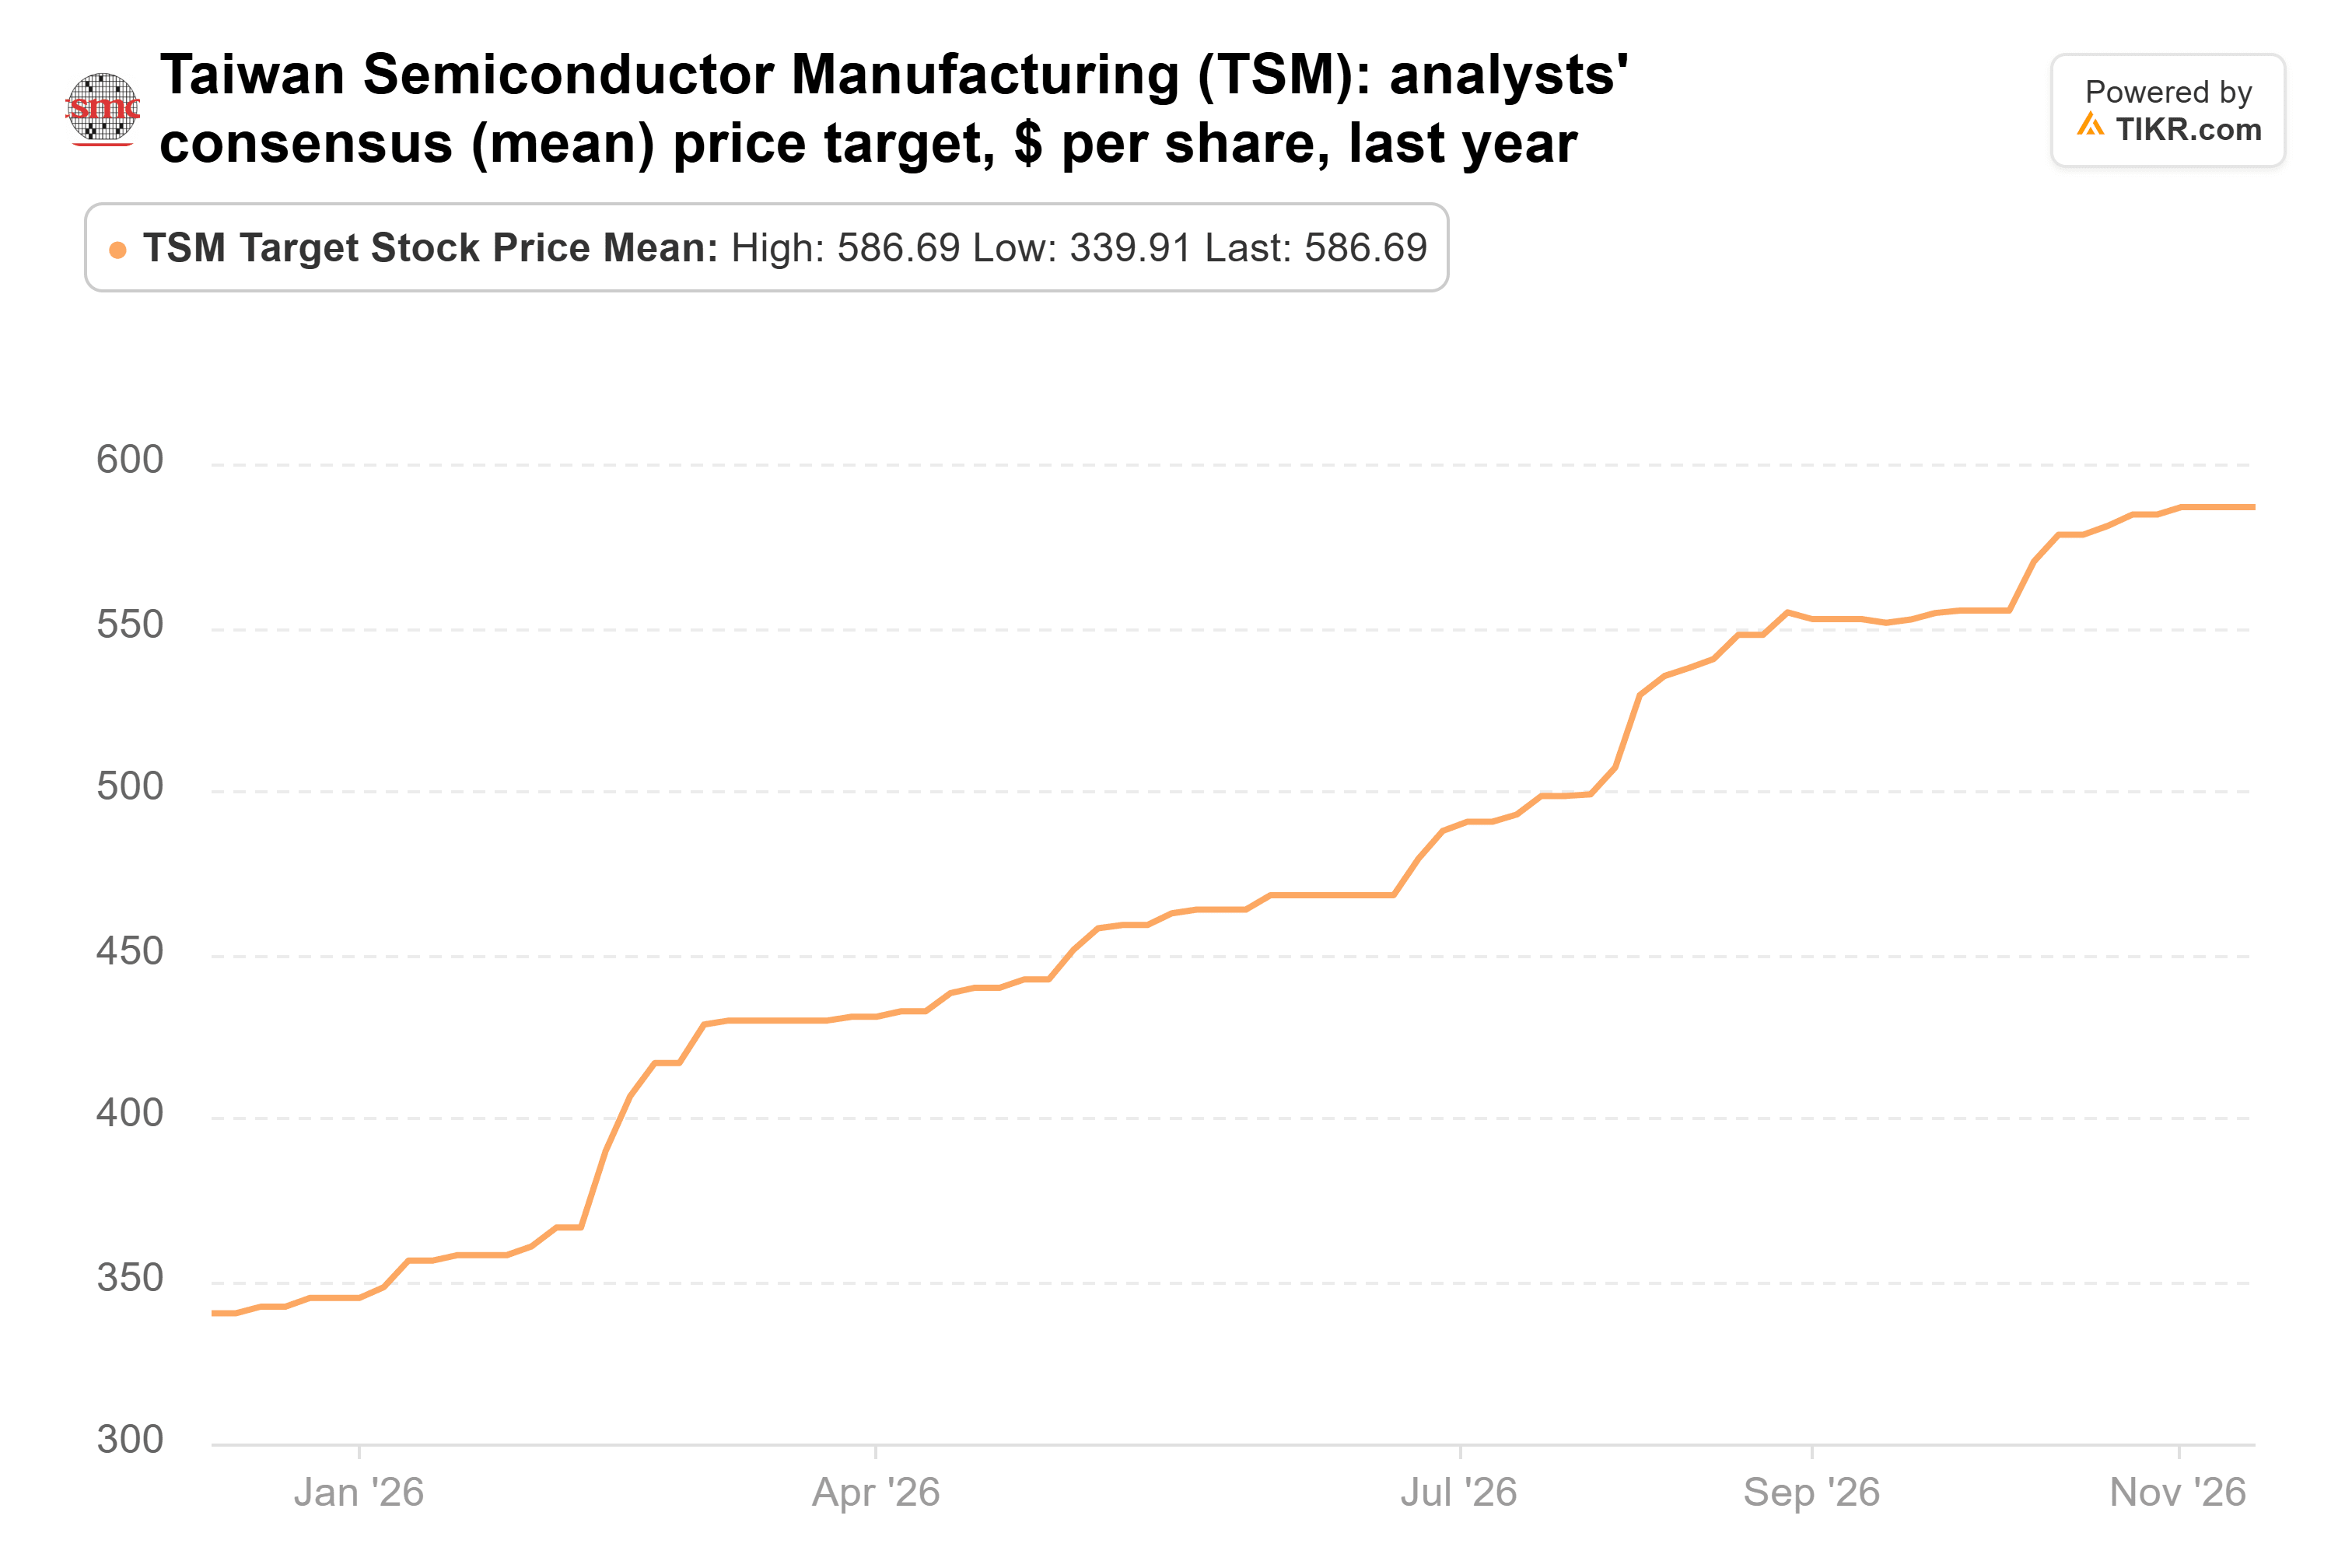
A circa 587 dollari, secondo 21 analisti, è il 63% sopra il prezzo. TSMC scambia a circa 17x gli utili forward, al di sotto delle sue medie di uno, tre e cinque anni di 21x, 19x e 18x. Il rischio è l'espansione: il management prevede che la spesa in conto capitale 2026 sarà di 60-64 miliardi di dollari, principalmente per capacità che arriveranno nel 2028 e 2029.
Quello che comprerei ora
Se potessi comprarne solo uno proprio ora, sarebbe Taiwan Semiconductor. Produce chip per NVIDIA e per le società che cercano di competere con essa, le sue vendite di ottobre mostrano che la domanda di IA non si è raffreddata, e costa meno del suo multiplo abituale.
I ricavi di novembre di TSMC, previsti intorno al 10 dicembre, sono il prossimo controllo, seguiti dalle sue previsioni per il 2027 a metà gennaio, dove un'outlook debole o un budget di capitale molto più grande cambierebbero la risposta. Il prossimo 13F di Altimeter, previsto per metà febbraio, mostrerà se Gerstner ha mantenuto la posizione.
Quindi, quanto vale realmente l'azione CoreWeave?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CoreWeave. Inizia dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta CoreWeave gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!






