

Punti Chiave
- Il senatore Tim Kaine ha dichiarato al Comitato per il Bilancio del Senato che il 37% degli anziani americani sarebbe sotto la soglia di povertà senza la Previdenza Sociale, contro il 10% attuale.
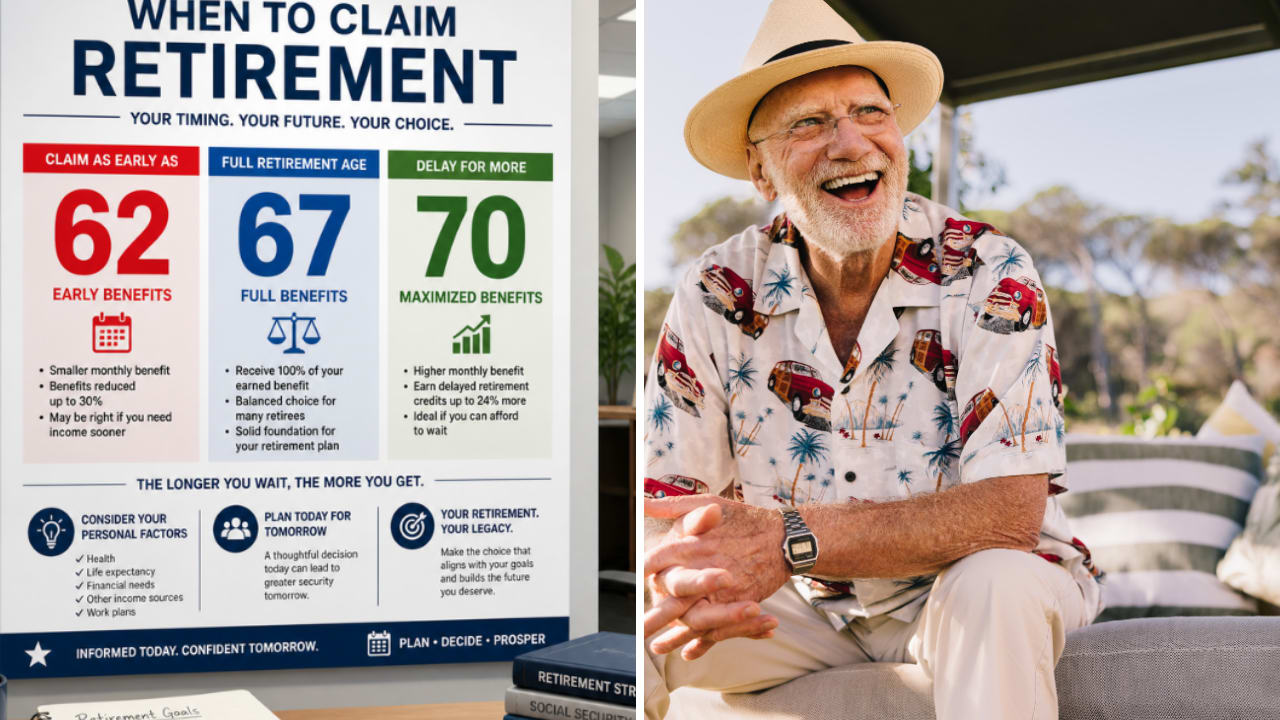
- Un lavoratore il cui beneficio completo a 67 anni è di $1,600 al mese riceve $1,120 al mese richiedendolo a 62 anni. Sono $13,440 all'anno, $2,520 in meno della soglia di povertà del 2026 di $15,960 per una persona.
- Aspettare fino a 67 anni paga $19,200 all'anno, $3,240 sopra la soglia, e aspettare fino a 70 anni paga $23,808.
- Se la Previdenza Sociale costituirà la maggior parte del tuo reddito, controlla la tua stima personale per ogni età di richiesta prima di presentare la domanda in anticipo.
Il senatore Tim Kaine (D-Va.) ha sostenuto l'importanza della Previdenza Sociale durante un'audizione del Comitato per il Bilancio del Senato di mercoledì con una statistica: "Senza questo programma cruciale di Previdenza Sociale, il 37% degli anziani americani sarebbe sotto la soglia di povertà". Con essa, ha detto, il tasso è attualmente del 10%, che ha definito ancora troppo alto. Le sue cifre provengono da un rapporto del febbraio 2026 del Center on Budget and Policy Priorities.
Se ti stai avvicinando alla pensione dopo una carriera modesta, guarderei bene quel 10%. La Previdenza Sociale da sola non garantisce un assegno superiore alla soglia di povertà, e un percettore di reddito modesto che la richiede a 62 anni può finire per rimanere al di sotto di essa per sempre.
Cosa paga un beneficio di $1,600 a 62 anni
Facciamo un esempio ipotetico: il tuo beneficio completo a 67 anni è di $1,600 al mese, e la Previdenza Sociale è il tuo unico reddito. Per chiunque sia nato nel 1960 o dopo, 67 anni è l'età pensionabile completa, e puoi iniziare a ricevere i benefici già a 62 anni. Ma richiederli a 62 anni riduce il beneficio del 30% per tutta la vita.
Quindi a 62 anni, i tuoi $1,600 diventano $1,120 al mese, o $13,440 all'anno. La soglia di povertà HHS per il 2026 per una persona singola è di $15,960, quindi inizieresti la pensione con $2,520 all'anno sotto la soglia, o $210 al mese.
Ahi.
E poiché il taglio non scompare mai, ogni futuro aumento per il costo della vita è una percentuale dell'assegno più piccolo. (Il rapporto citato da Kaine conta gli anziani in povertà secondo la misura ufficiale del Census Bureau, che ha le sue soglie, quindi la sua linea e la soglia sono due cifre separate.)
6 titoli dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Aspetta fino a 67 anni, e sei sopra la soglia
Aspetta fino a 67 anni, e ricevi l'intero importo di $1,600 al mese, o $19,200 all'anno. Sono $3,240 sopra la soglia di povertà. Ogni anno che aspetti oltre i 67 anni aggiunge l'8% al beneficio, fino a 70 anni, quindi rimandare di altri tre anni aumenta l'assegno del 24%, a $1,984 al mese, o $23,808 all'anno.
Il problema sono i cinque anni nel mezzo. Richiedere a 62 anni ti avrebbe pagato $67,200 entro i 67 anni, e aspettare significa coprire quegli anni con uno stipendio o risparmi.
Il taglio fa meno male su un assegno più grande. Diciamo che il tuo beneficio completo è di $2,500 invece: richiedi a 62 anni, e incasseresti $1,750 al mese, o $21,000 all'anno. Rimarresti sopra la soglia anche dopo il taglio del 30%. Quindi con l'assegno più grande, incasseresti meno a 62 anni e saresti comunque sopra la soglia. Con quello da $1,600, saresti al di sotto.
Prima di presentare domanda a 62 anni
Il tuo estratto conto della Previdenza Sociale mostra la tua stima personale a 62 anni, all'età pensionabile completa e a 70 anni, quindi parti da lì. Se la cifra a 62 anni risulta inferiore a $15,960 all'anno e la Previdenza Sociale costituirà la maggior parte del tuo reddito, il taglio si riduce con ogni mese che rimandi, e da qualche parte tra i 62 e i 67 anni il tuo assegno supera la soglia. Sposato? La soglia per una famiglia di due persone è $21,640, ed entrambi i vostri assegni contano verso di essa, quindi fai lo stesso calcolo per voi due insieme.
Pensi di richiedere a 62 anni e continuare a lavorare per colmare il divario? Se i tuoi guadagni superano il limite annuale, la Previdenza Sociale trattiene interi assegni dall'inizio dell'anno fino a quando l'eccedenza non è coperta. Ti accredita poi quei mesi in seguito, con un beneficio più alto dall'età pensionabile completa in poi. E se hai già presentato domanda, puoi ritirare la tua domanda una volta entro 12 mesi dalla prima idoneità, restituendo quanto hai ricevuto, e richiederla di nuovo più tardi con un beneficio più grande.
In sintesi: se il tuo beneficio completo è di importo modesto e la Previdenza Sociale pagherà la maggior parte delle tue spese, considererei i 62 anni come un'ultima risorsa. Naturalmente, aspettare funziona solo se uno stipendio o dei risparmi possono sostenerti negli anni intermedi, e se la tua salute è precaria, un assegno più piccolo ora potrebbe essere la scelta migliore.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Previdenza Sociale venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere in questo momento.
Dichiarazione di non responsabilità:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


