

Punti Chiave
- Eversource rende il 4,6% e Mondelez il 3,2%, ma Mondelez ha aumentato il suo dividendo del 10% annuo dall'anno fiscale 2020 al 2025, contro il 6% di Eversource.
- Il dividendo di Mondelez ha assorbito il 77% del suo flusso di cassa libero nell'anno fiscale 2025, in aumento rispetto al 58% del 2021, e gli analisti si attendono il 74% per il 2026.
- Il dividendo di Eversource ha assorbito tra il 60% e il 63% del suo EPS normalizzato ogni anno dall'anno fiscale 2016 al 2025, sebbene sia gravato da un debito molto più elevato.
- Ai loro tassi di crescita a 5 anni, un investimento di $10.000 in ciascuna azione pagherebbe circa $760 all'anno entro il decimo anno.
Mondelez International (MDLZ) e Eversource Energy (ES) hanno entrambe confermato le loro prospettive per il 2026 negli ultimi rapporti. Mondelez ha ribadito i suoi obiettivi il 29 ottobre, mentre Eversource ha ristretto le sue previsioni di utili il 4 novembre e ha alzato il punto medio.
I pensionati che vivono di dividendi vogliono un assegno su cui poter contare, e queste due società ne pagano di molto diversi. Eversource rende il 4,6%, contro il 3,2% di Mondelez. Mondelez, d'altra parte, ha aumentato il suo dividendo del 10,1% annuo dall'anno fiscale 2020 al 2025, quasi il doppio del 5,8% di Eversource.
Quindi, quale delle due merita un posto nel portafoglio di un pensionato?
| Metrica | Mondelez (MDLZ) | Eversource (ES) |
|---|---|---|
| Dividend yield | 3,2% | 4,6% |
| Crescita del dividendo, anno fiscale 2020-2025 | 10,1% annuo | 5,8% annuo |
| Misura di copertura | Cash dividend payout ratio | Payout ratio dell'EPS normalizzato |
| Copertura, ultimo dato riportato | 70% (TTM al 30 settembre 2026) | 63% (anno fiscale 2025) |
| Copertura, forward (consenso anno fiscale 2026) | 74% | 68% |
| Debito netto/EBITDA | 2,6x | 5,8x |
| Forward P/E | 20x | 15x |
Fonte: TIKR. Rendimenti e P/E ai prezzi odierni.
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Il payout ratio di Mondelez continua a salire
Mondelez è ancora in crescita. Le entrate nette organiche sono aumentate del 2,1% nel terzo trimestre del 2026 e l'EPS rettificato di $0,78 è cresciuto del 5,5% a parità di valuta. Gran parte della crescita proviene da luoghi come l'India, dove Mondelez ha aggiunto circa 130.000 punti vendita quest'anno, e il Brasile, dove ora è presente in oltre 1 milione di negozi. L'Europa è andata nella direzione opposta, con ricavi in calo del 3,3% mentre Mondelez confronta con gli aumenti di prezzo del cioccolato dell'anno scorso.
Il dividendo di Mondelez ha assorbito il 70% del suo flusso di cassa libero nei dodici mesi terminati il 30 settembre 2026. È ancora coperto, ma il margine si è ridotto. Il flusso di cassa libero è sceso da $3,60 miliardi nell'anno fiscale 2023 a $3,24 miliardi nel 2025, mentre i dividendi pagati sono aumentati da $2,16 miliardi a $2,49 miliardi. Ciò ha spinto il rapporto dal 58% nel 2021 a un più stretto 77%:
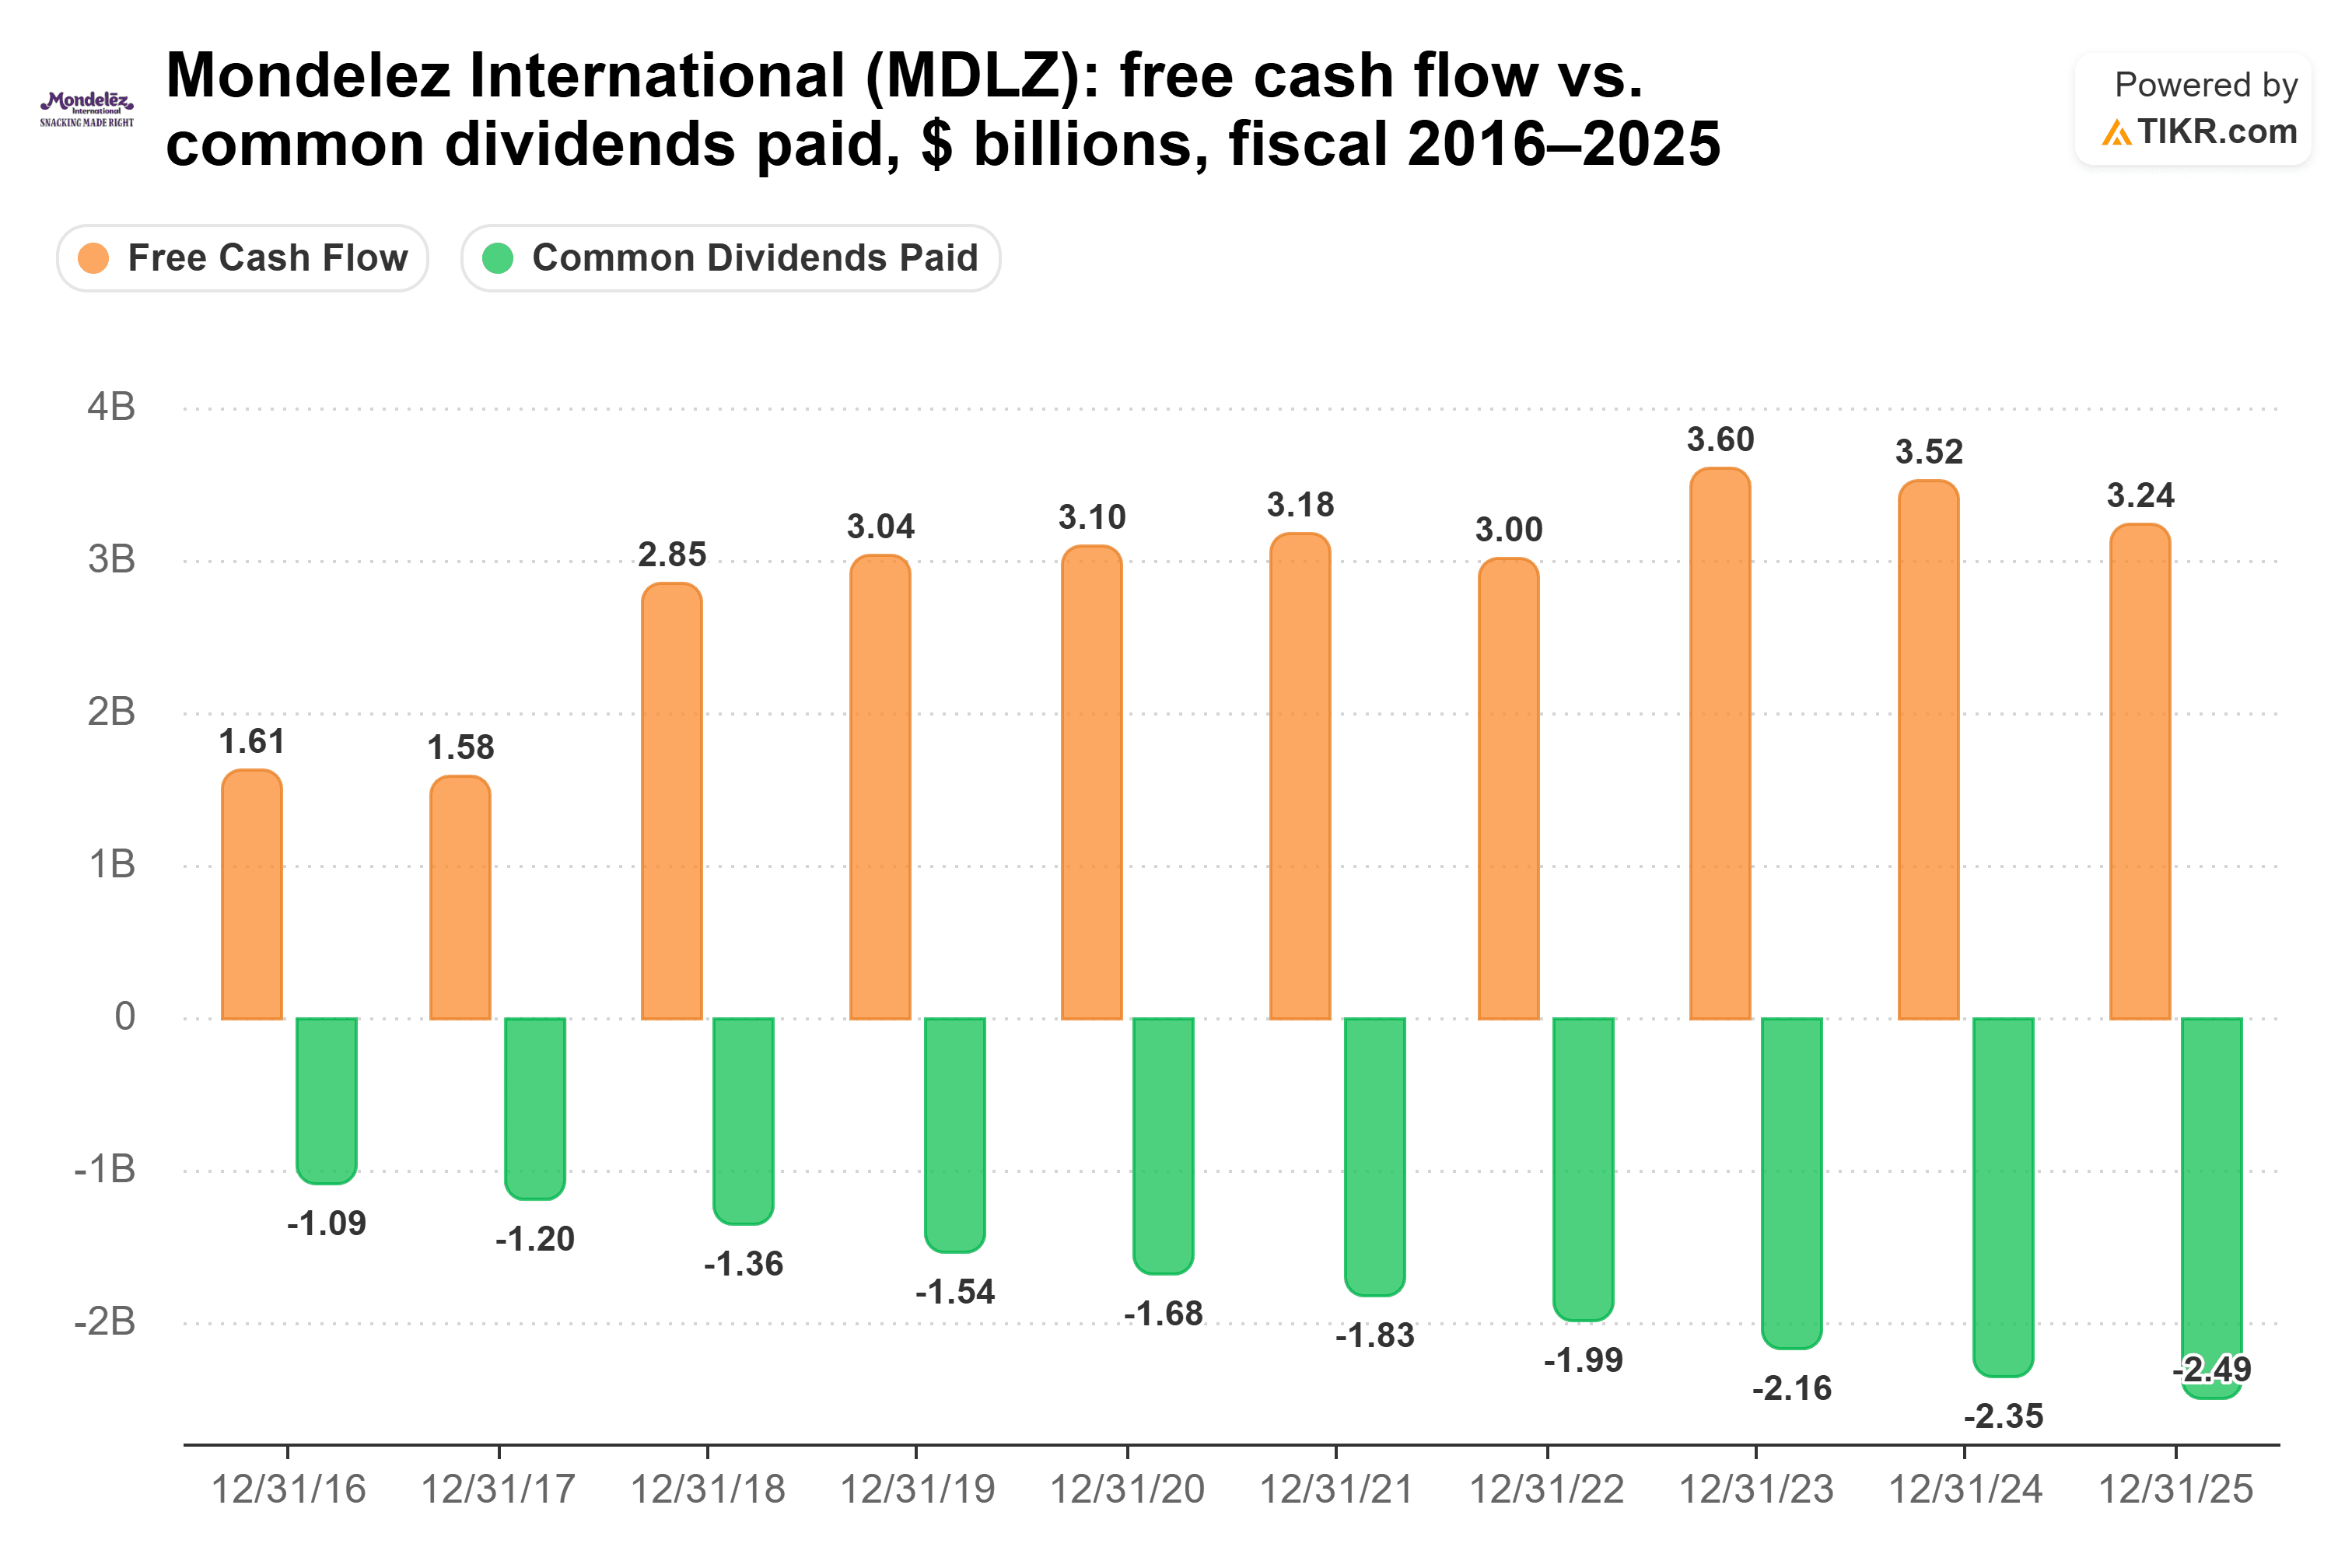
Gli analisti si attendono il 74% per l'anno fiscale 2026, su un flusso di cassa libero di $3,52 miliardi. La previsione della direzione è di circa $3 miliardi, il che lascerebbe meno margine. Il cacao è l'altro rischio. Il CFO Amit Banati ha dichiarato durante la conference call del terzo trimestre che "i fondamentali sono in una posizione molto più forte rispetto alla crisi precedente". Ma i futures sul cacao di New York sono balzati del 3% l'11 novembre dopo che l'agenzia meteorologica della Costa d'Avorio ha avvertito che un forte El Niño potrebbe ridurre il suo raccolto.
Il payout ratio di Eversource è rimasto praticamente invariato per un decennio
Il dividendo di Eversource è molto più stabile. In quanto utility regolamentata, si indebita per costruire, quindi viene valutata in base alla quota di EPS normalizzato che il suo dividendo assorbe. Tale quota è stata del 63% nell'anno fiscale 2025, contro il 60% del 2016. Nello stesso periodo, l'EPS normalizzato è aumentato ogni anno da $2,96 per azione a $4,76, e il dividendo è cresciuto da $1,78 a $3,01:
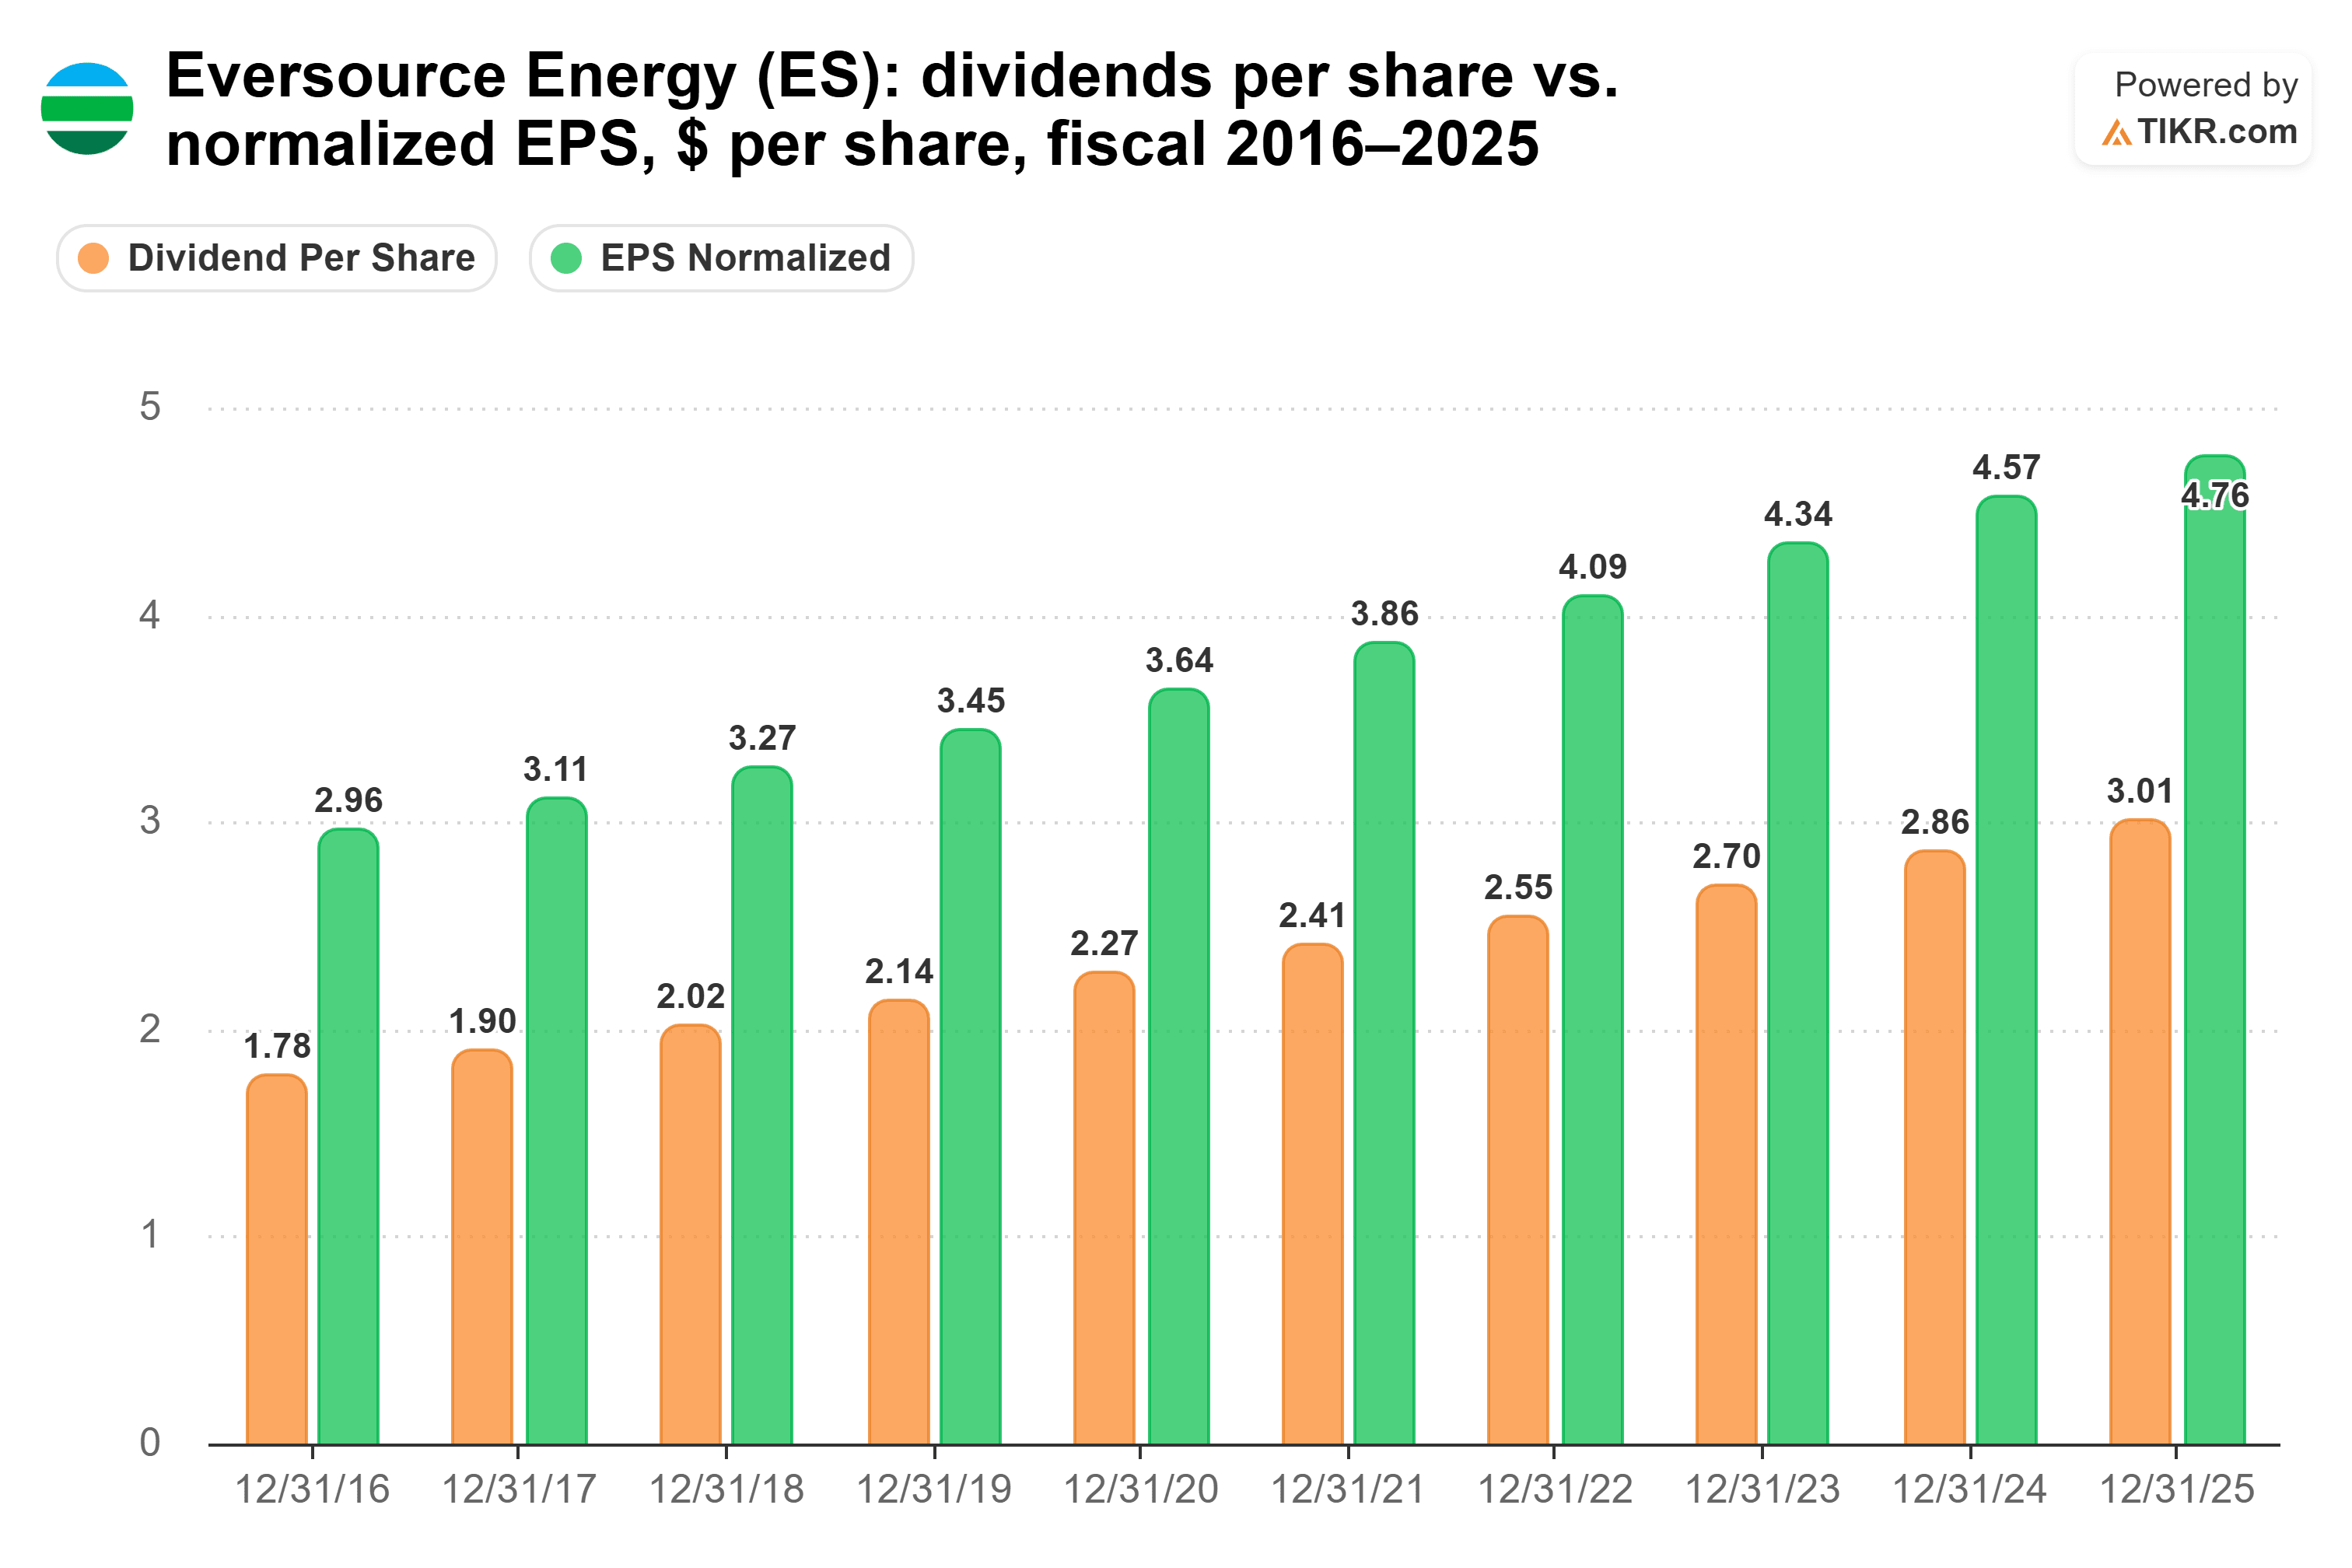
Il terzo trimestre del 2026 è stato difficile. Gli utili non-GAAP sono scesi a $0,92 per azione, da $1,19 un anno prima. Il calo è derivato da un rendimento consentito più basso sulla trasmissione, dai costi per le tempeste in Connecticut non ammessi e dalla vendita del 30 giugno del business idrico Aquarion, tra gli altri fattori. Ciononostante, la direzione ha ristretto le previsioni per il 2026 a $4,62-$4,70 per azione, alzando il punto medio a $4,66, e ha ribadito una crescita EPS annua dal 5% al 7% fino al 2030. Al consenso di $4,66, il dividendo assorbe il 68% dell'EPS normalizzato del 2026.
Anche l'eolico offshore è meno preoccupante. Il CEO Joe Nolan ha dichiarato durante la call del 5 novembre che, con Revolution Wind ora pienamente operativo, il rischio di ulteriori obblighi per Eversource è significativamente ridotto. Ha ancora pagamenti da regolare con l'acquirente nel 2027 e ritiene che la sua riserva sia adeguata. Il rovescio della medaglia è il debito: Eversource ha un debito netto di 5,8x l'EBITDA e copre i suoi interessi 2,3 volte, contro 2,6x e 10,6x di Mondelez.
Quindi, quale dividendo vince?
Per i pensionati, Eversource è il titolo a dividendo migliore.
Paga l'assegno più grande oggi: $10.000 comprano $460 di reddito annuo, contro $320 da Mondelez. Al tasso di crescita a 5 anni di ciascun titolo, il reddito di Mondelez non supererebbe quello di Eversource fino al 2036 circa. E questo presuppone che Mondelez continui ad aumentare del 10,1% annuo con il suo payout ratio già al 70%. Il ritmo del 5,8% di Eversource si inserisce nella crescita EPS dal 5% al 7% che la direzione si attende fino al 2030.
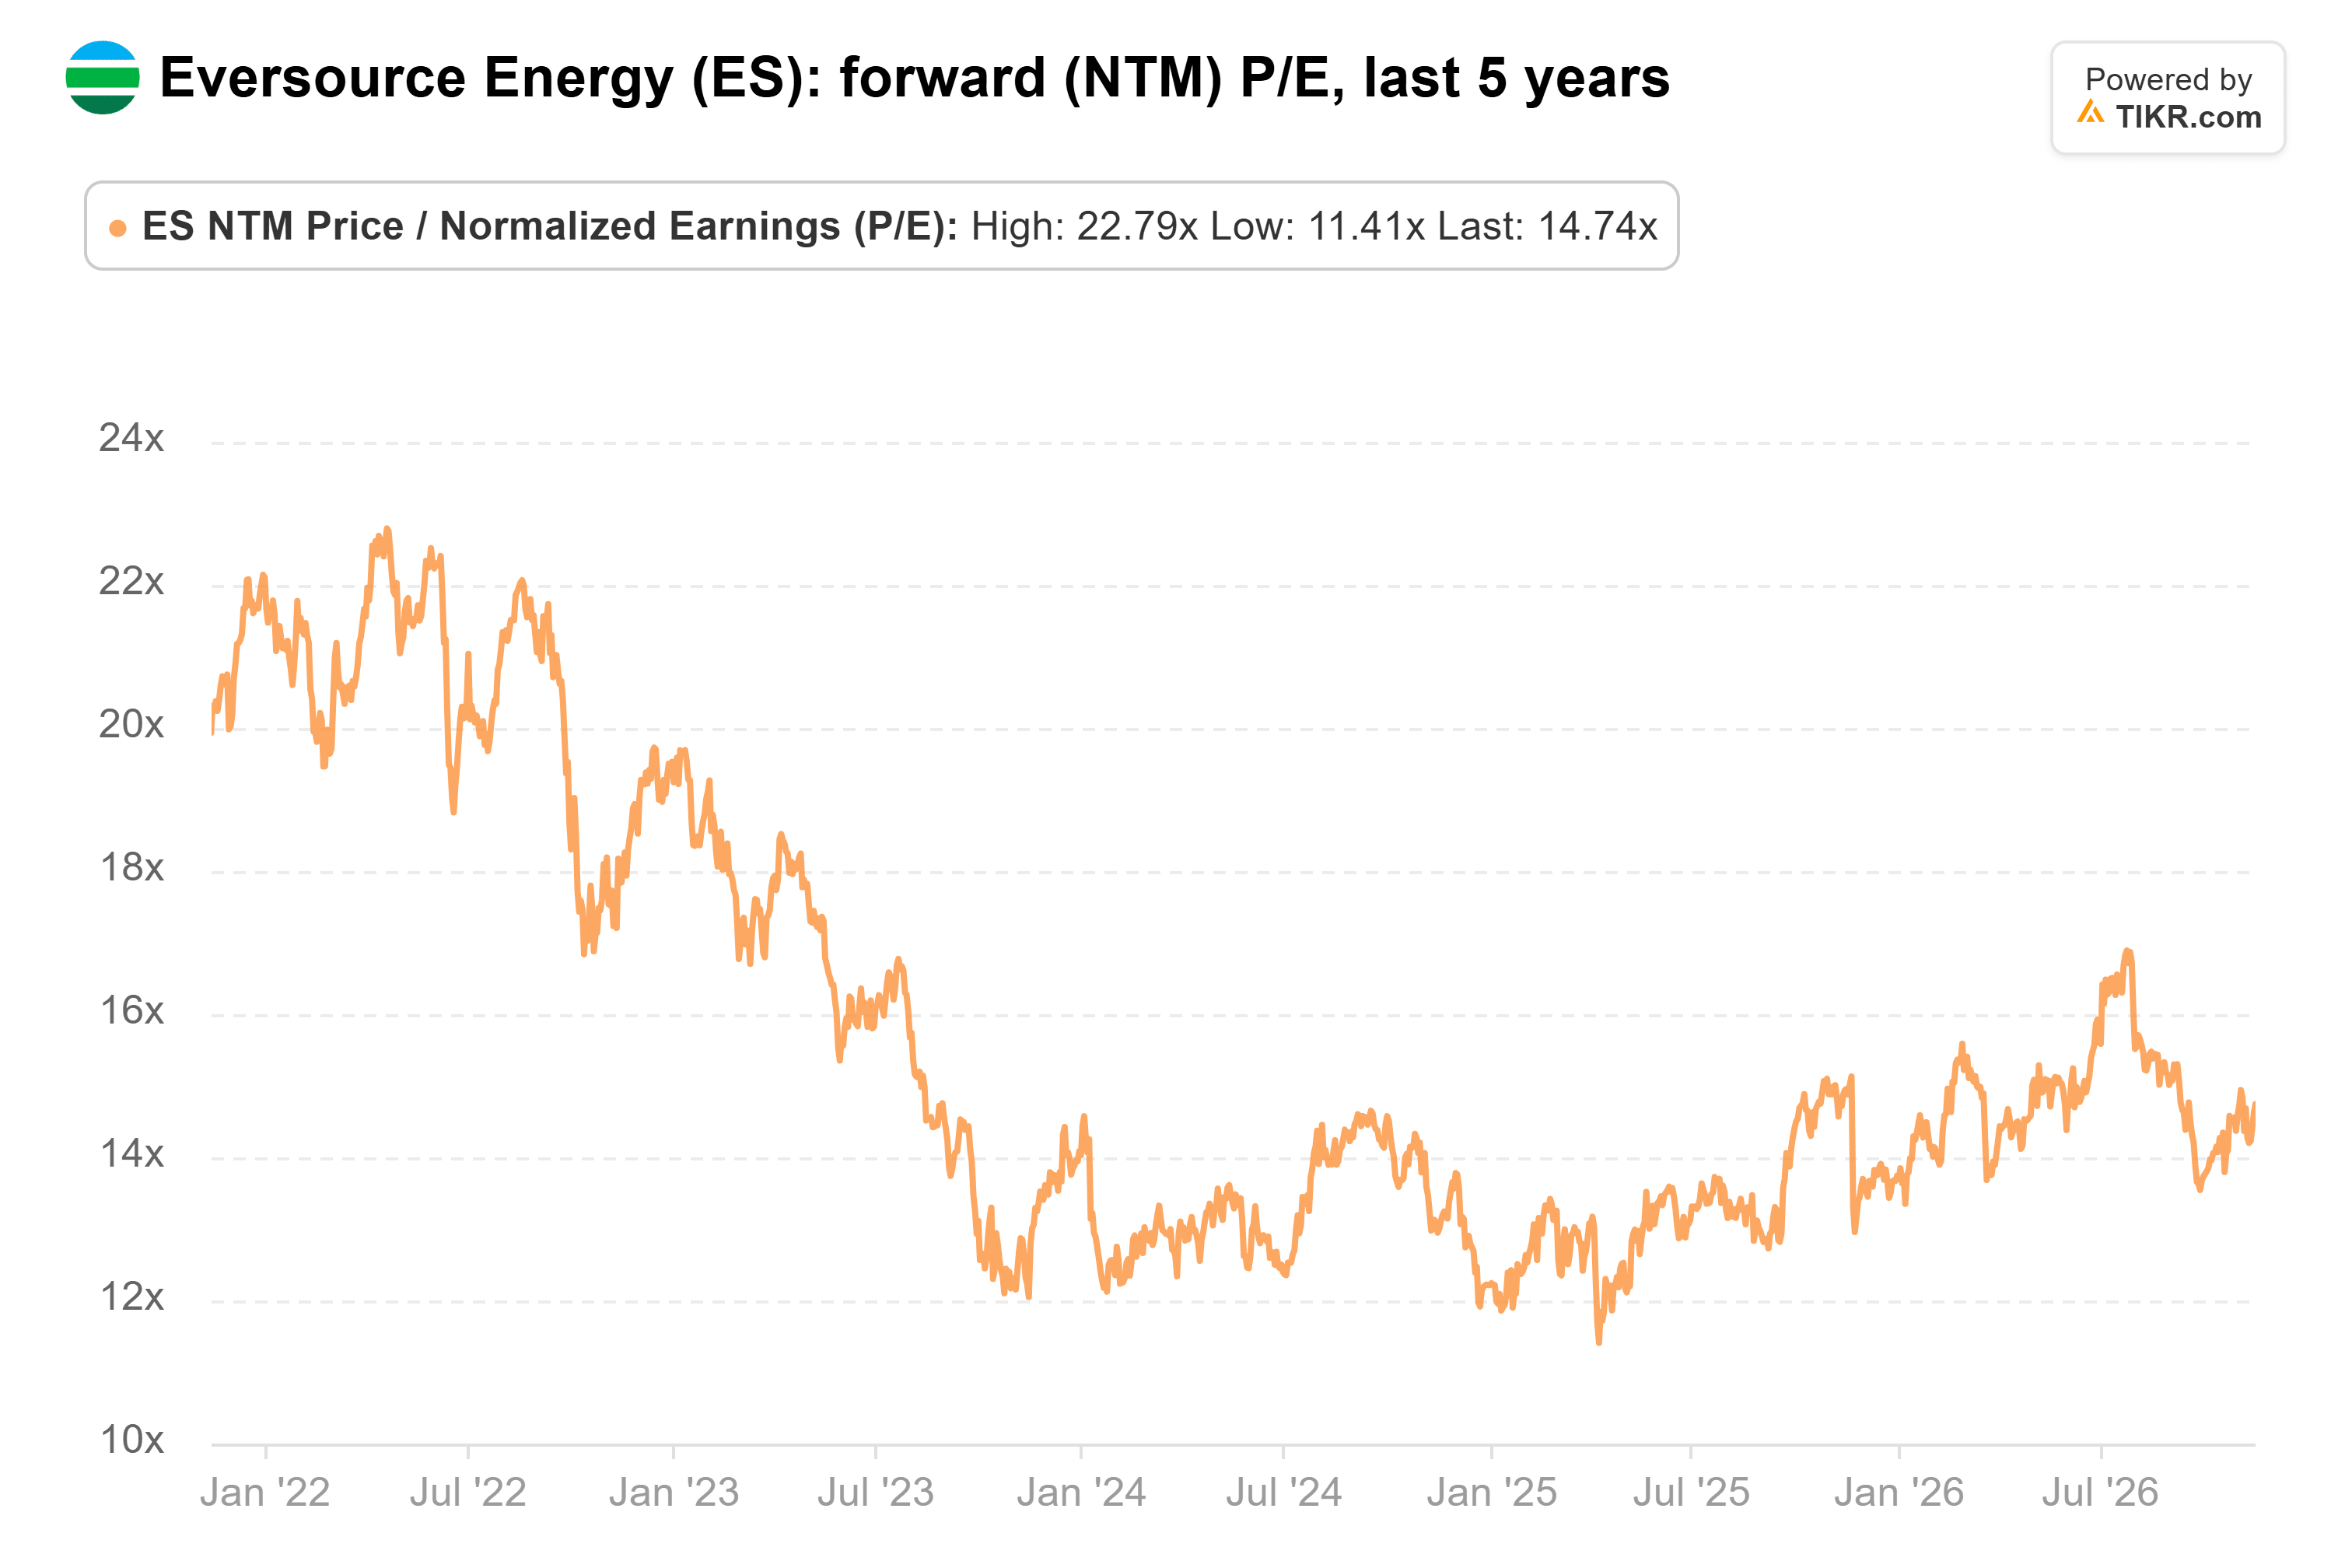
Il reddito extra non arriva nemmeno a un premio. Eversource viene scambiata a 15x gli utili forward, al di sotto della sua media di 16x negli ultimi cinque anni, mentre Mondelez viene scambiata a 20x:
Il dividendo di Mondelez è sicuro. Il flusso di cassa libero lo copre ancora, il suo bilancio è molto più solido e la sua crescita nei mercati emergenti gli dà spazio per continuare ad aumentarlo. Un investitore con decenni davanti potrebbe preferirlo a ragione. Ma un pensionato sta comprando l'assegno, e quello di Eversource è più grande e poggia su utili che sono aumentati ogni anno dall'anno fiscale 2016 al 2025.
La cosa da monitorare è il Connecticut. Si prevede che i regolatori si pronuncino a giugno sul primo caso tariffario di Eversource per Connecticut Light & Power dal 2018.
Dimentica Eversource: 6 rendimenti da dividendo sicuri del 6%+ che puoi comprare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se compri quelli giusti.
Scegliere il titolo a dividendo alto giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Eversource non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


