


Punti Chiave
- SemiAnalysis ha tagliato del 28% la sua previsione di spesa per gli acceleratori AI nel 2028, portandola a $758 miliardi, il giorno prima della pubblicazione dei risultati del terzo trimestre di NVIDIA.
- I tagli colpiscono soprattutto NVIDIA: la società ha ridotto del 22% la sua previsione di spedizioni NVIDIA per il 2027 e del 39% per il 2028, mentre la previsione per i chip personalizzati di Broadcom è scesa dell'11% nell'arco di cinque anni.
- La società attribuisce il taglio alla crescita più lenta dei laboratori all'avanguardia e al finanziamento più difficile, e questi acquirenti sono alla base del business in più rapida crescita di NVIDIA.
- NVIDIA probabilmente ribadirà il suo obiettivo di crescita di circa il 70% per l'anno fiscale 2028, quindi i suoi crediti commerciali dicono più dell'obiettivo stesso.
NVIDIA (NVDA) pubblica i risultati del terzo trimestre dopo la chiusura di martedì 17 novembre, e una delle società di ricerca sui chip più seguite ha appena preso a coltellate gli anni successivi.
Lunedì, Tae Kim, autore di The Nvidia Way, ha scritto su X che SemiAnalysis aveva tagliato la sua previsione di spesa in conto capitale per gli acceleratori AI in una nota ai clienti istituzionali. Su TBPN, il co-conduttore Jordi Hays ha riassunto: SemiAnalysis "sta declassando... la sua previsione di spesa in conto capitale per gli acceleratori AI del 28%, citando una crescita più lenta dei Frontier Labs e l'inasprimento dei mercati dei capitali."
Il 28% è la cifra del 2028 di SemiAnalysis, che ora è di $758 miliardi, rispetto a $1.054 trilioni. La società ha tagliato il 2027 del 19%, portandolo a $627 miliardi, e ha lasciato invariata la cifra di circa $392 miliardi di quest'anno. Inoltre, non ha distribuito il dolore in modo uniforme. Ha abbassato la sua previsione per le spedizioni di NVIDIA, misurata in ricavi computazionali, del 22% per il 2027 e del 39% per il 2028. La sua previsione per i ricavi dei chip personalizzati di Broadcom (AVGO) è scesa dell'11% dal 2026 al 2030.
È un taglio importante per NVIDIA.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Nvidia
Il taglio colpisce il prossimo anno fiscale di NVIDIA
L'anno fiscale 2028 di NVIDIA va da febbraio 2027 a gennaio 2028, quindi coincide quasi esattamente con la spesa del 2027 che SemiAnalysis ha appena tagliato. È anche l'anno che Wall Street sta monitorando. Come ha detto Kunjan Sabani di Bloomberg Intelligence su Bloomberg Tech lunedì, "Vogliamo davvero che ribadiscano l'obiettivo di crescita del 70% per l'anno fiscale 28 per assicurarci che l'anno prossimo sia intatto."
Il consenso già ci conta, con i ricavi che salgono di circa il 67% a $689 miliardi nell'anno fiscale 2028, rispetto ai circa $412 miliardi di quest'anno fiscale:
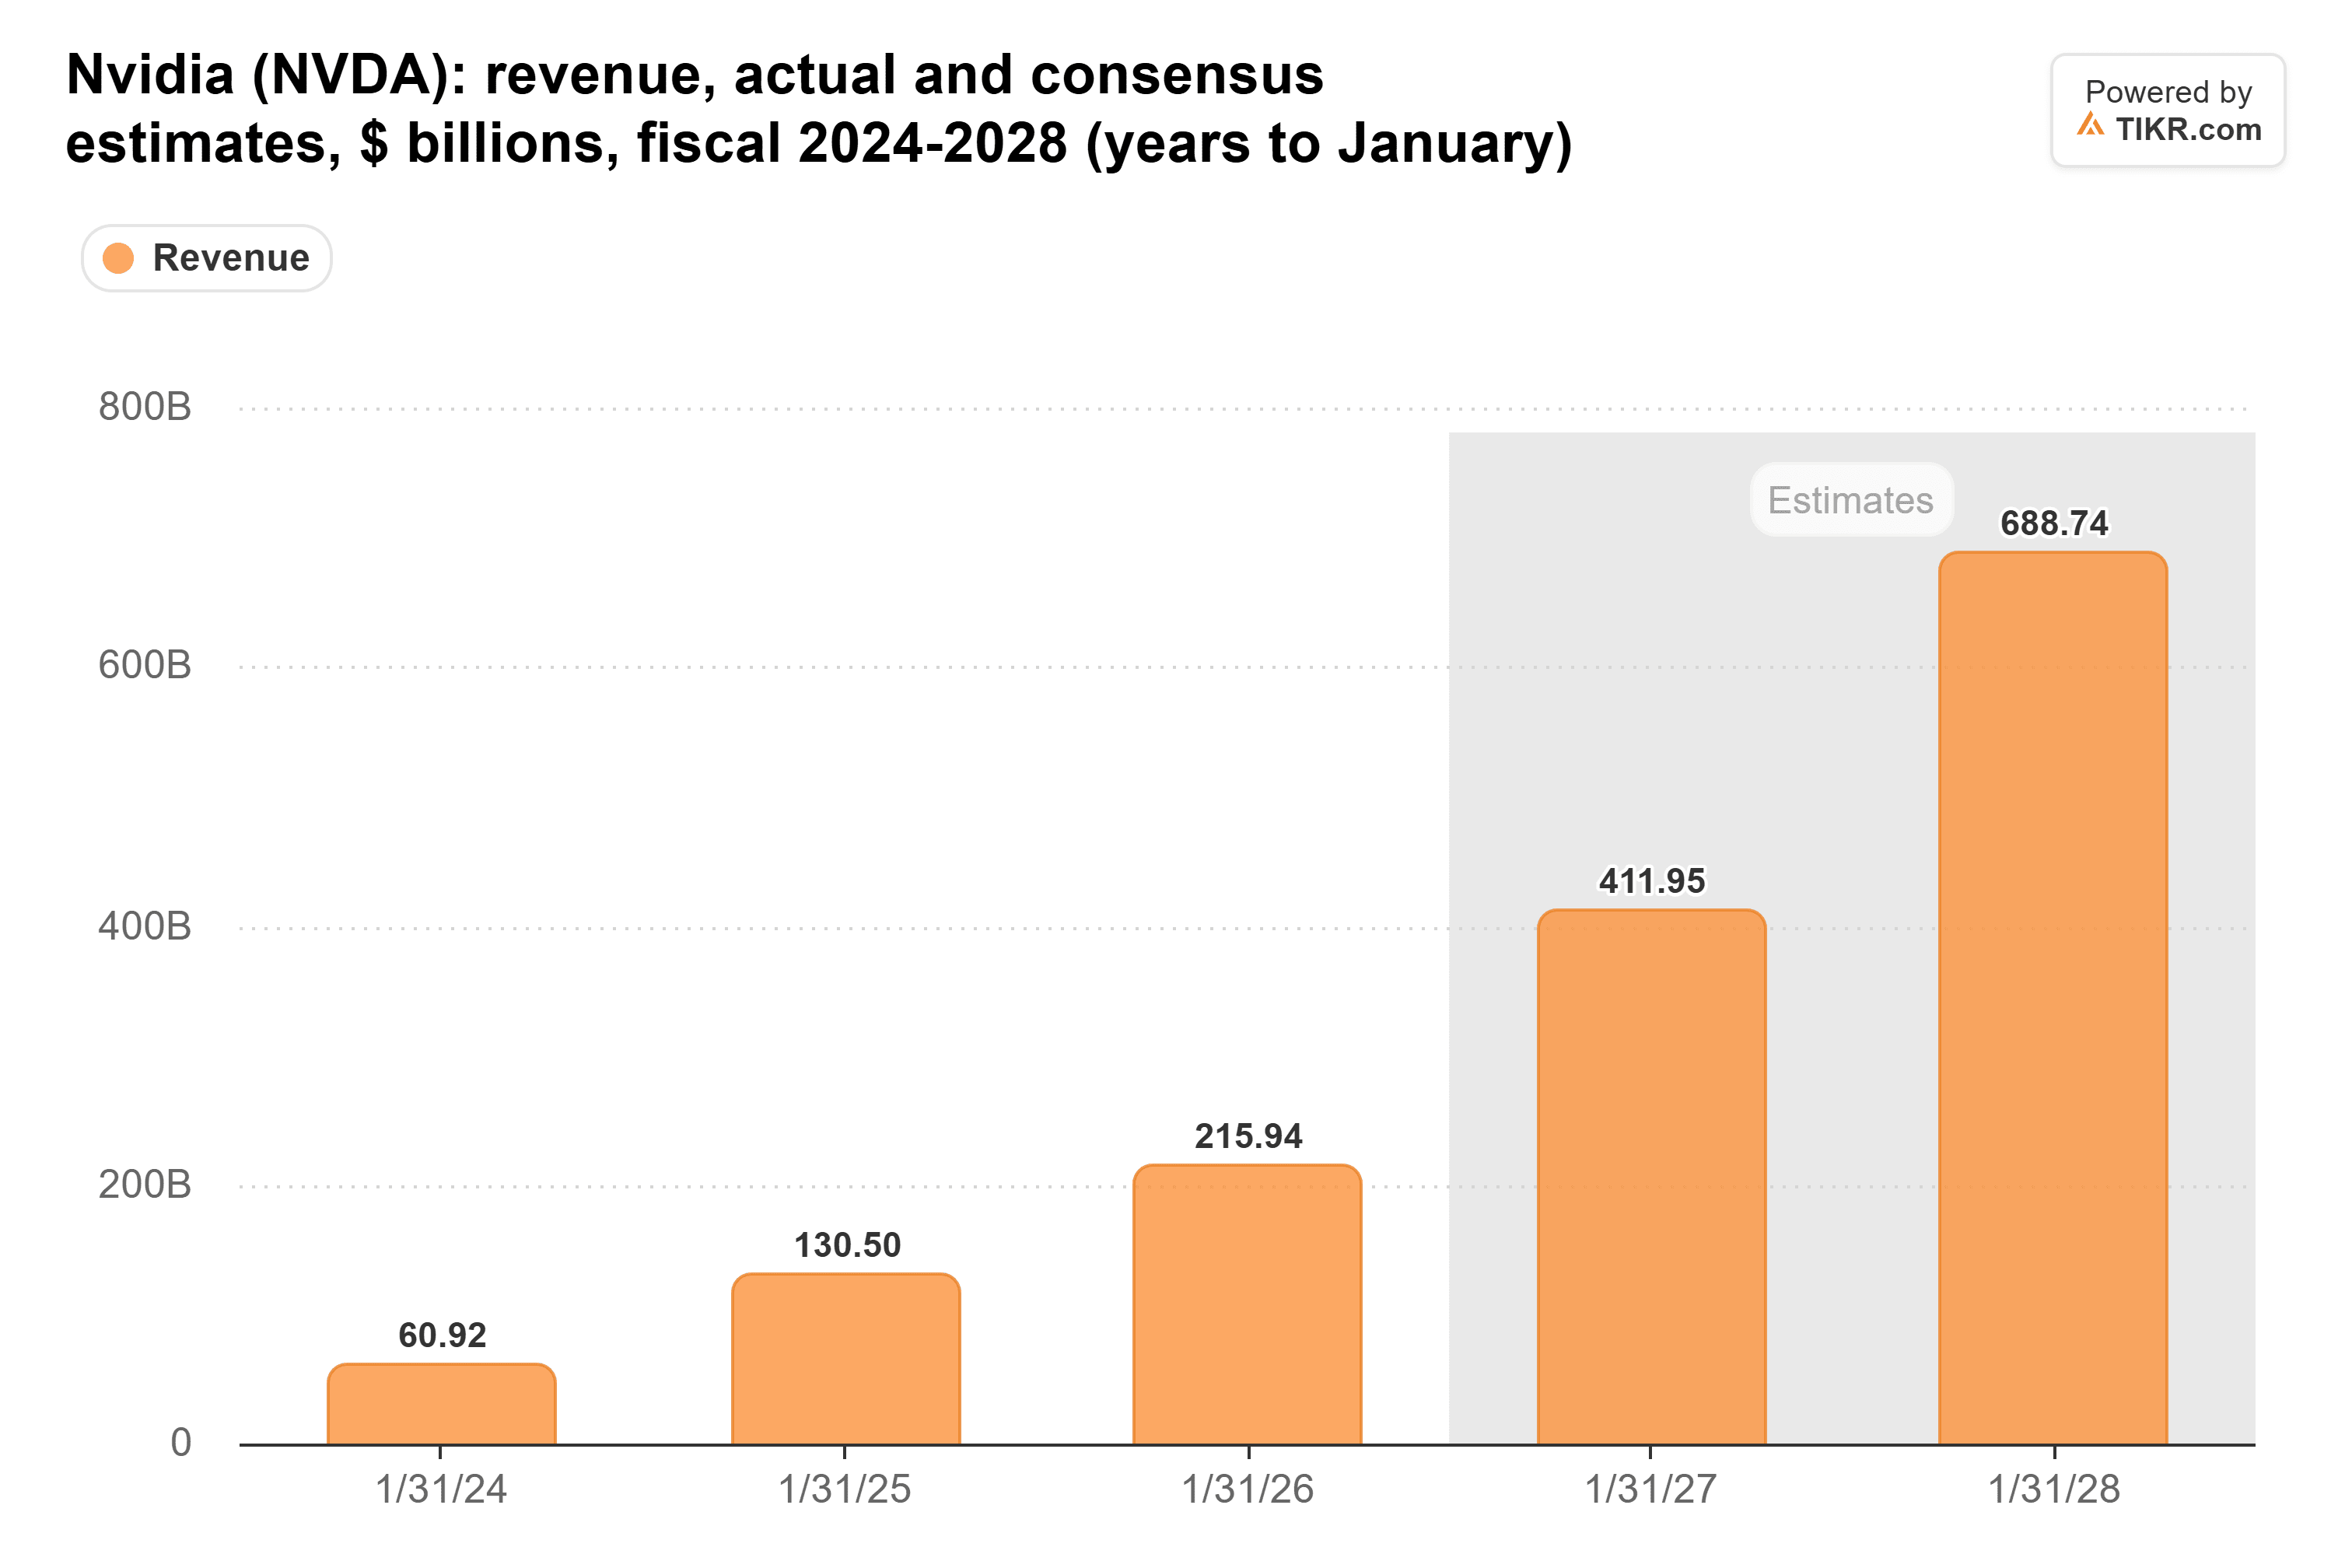
Se SemiAnalysis ha ragione, i $895 miliardi che gli analisti si aspettano per l'anno fiscale 2029 hanno più margine per essere ridotti. Quell'anno coincide approssimativamente con il calendario 2028, quando la società ha tagliato del 39% le spedizioni di NVIDIA.
L'anno fiscale 2028 ha più margine di sicurezza. Il management ha definito la sua cifra di circa il 70% come limitata dall'offerta e ha detto che le previsioni dei clienti puntano a una crescita che raddoppia. Questo divario è il motivo per cui Dan Niles ha sostenuto che NVIDIA potrebbe perdere il 30% della sua domanda e comunque raggiungere la sua previsione. Su quei numeri, mi aspetto che NVIDIA ribadisca l'obiettivo martedì.
Broadcom se la cava a buon mercato
I chip personalizzati di Broadcom provengono dalla stessa spesa, e le sue stime sono altrettanto ripide:
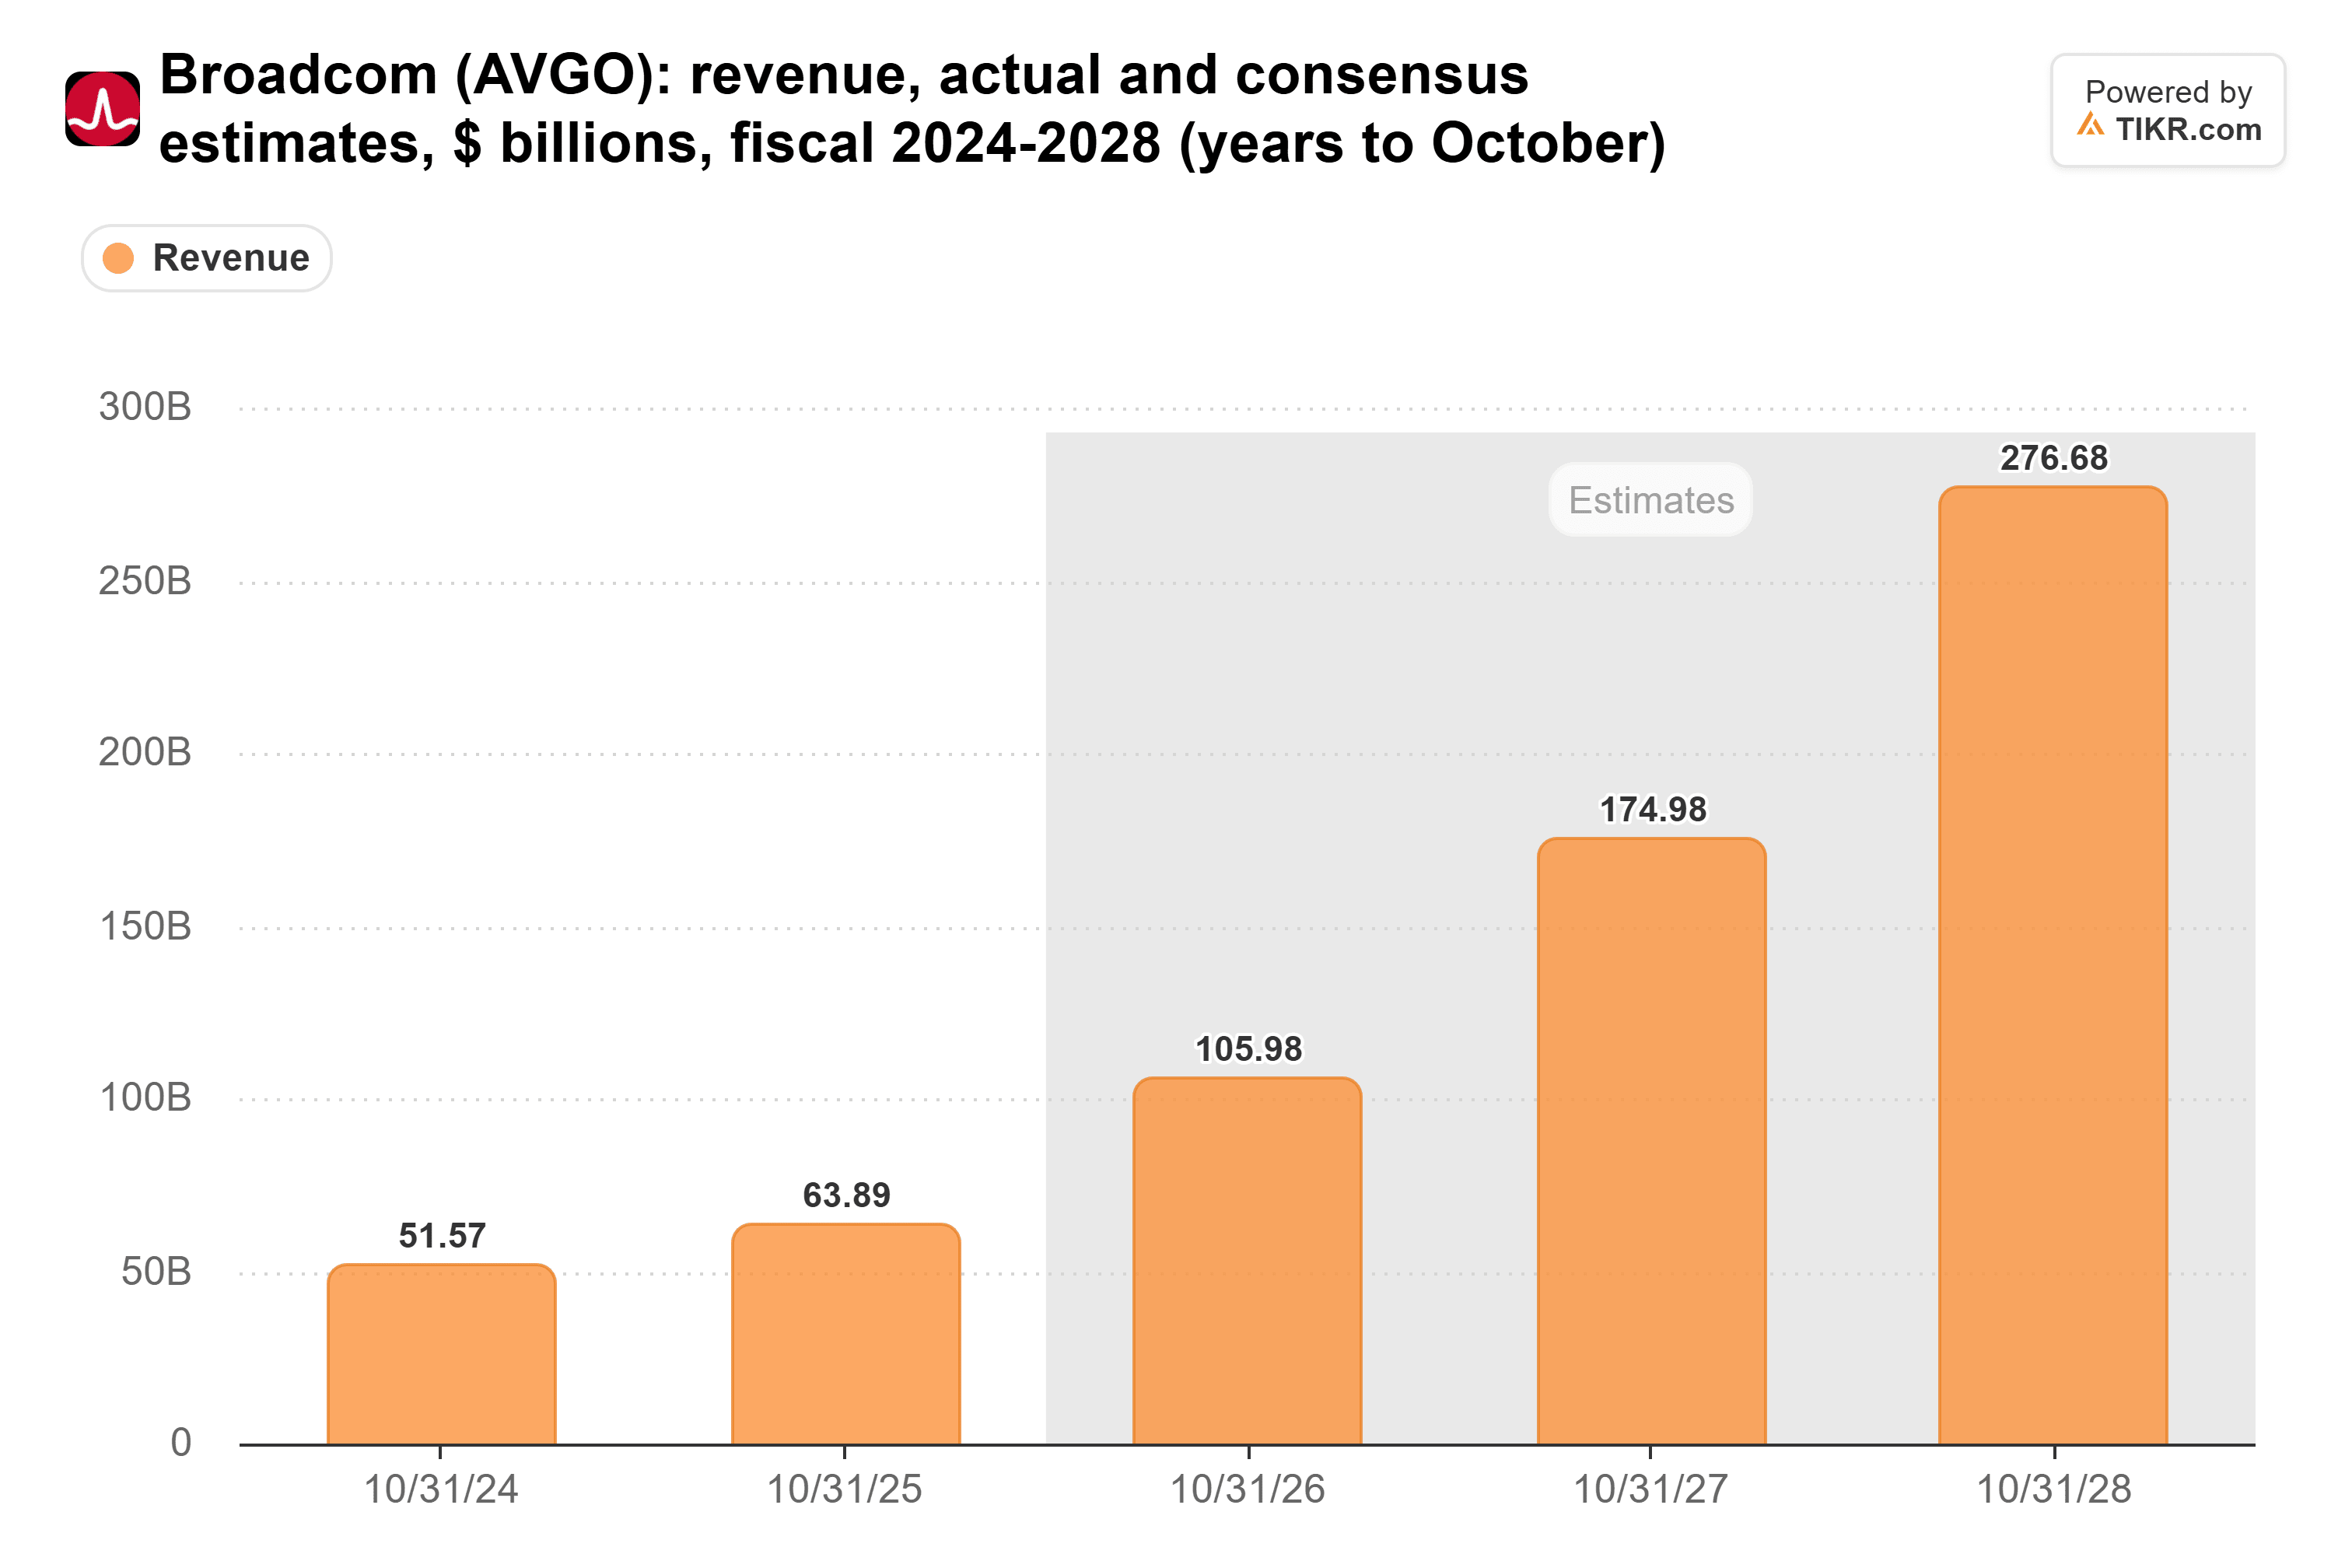
Gli analisti si aspettano circa $106 miliardi per l'anno fiscale appena concluso. Dopodiché, vedono circa $175 miliardi nell'anno fiscale 2027 e $277 miliardi nell'anno fiscale 2028, guadagni di circa il 65% e il 58%. Queste stime hanno bisogno che la spesa continui a salire fino al 2028 ancora più di quelle di NVIDIA.
Eppure SemiAnalysis attribuisce la maggior parte del suo taglio dell'11% a prezzi più bassi man mano che i costi dell'HBM diminuiscono, senza un grosso taglio al numero di chip che Broadcom spedisce. La mia interpretazione: i chip personalizzati vanno principalmente agli hyperscaler, e la preoccupazione di SemiAnalysis sul finanziamento riguarda i progetti senza di loro.
Segui il finanziamento
SemiAnalysis è ancora ottimista sui laboratori stessi. "Da quello che ho visto, sono ancora al di sopra del consenso," ha detto il co-conduttore John Coogan nello stesso episodio di TBPN. La preoccupazione della società è come viene pagata la costruzione. Dice che la crescita dei ricavi ricorrenti netti nei laboratori all'avanguardia è rallentata nel terzo trimestre. Dice anche che il finanziamento tramite debito e capitale proprio si è inasprito, in particolare per i progetti senza il sostegno degli hyperscaler.
Questi sono i clienti in più rapida crescita di NVIDIA. I ricavi dei suoi acquirenti AI Clouds, Industrial e Enterprise sono aumentati del 138% a $40,3 miliardi nel trimestre di luglio, il 45,3% dei ricavi del data center. Il management ha anche detto che i laboratori che sostiene con il proprio bilancio saranno circa un quarto del business del prossimo anno. I crediti commerciali hanno raggiunto $63,1 miliardi alla fine di luglio, con i giorni di vendita in sospeso a 60.
Quindi prenderei un ribadito 70% martedì con le pinze. Il numero che guarderei sono i giorni di vendita in sospeso rispetto ai 60 di luglio: se sale, NVIDIA sta finanziando più della propria domanda. Naturalmente, se l'IPO di Anthropic va bene e i laboratori possono raccogliere denaro facilmente di nuovo, il finanziamento di cui SemiAnalysis si preoccupa potrebbe allentarsi altrettanto rapidamente di quanto si è inasprito.
Quindi, quanto vale realmente l'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!






