

Punti Chiave
- Il CEO di Qualcomm (QCOM), Cristiano Amon, ha dichiarato che nella sua azienda non c'è alcuna correzione dell'IA, citando una forte domanda di semiconduttori e carenze di fornitura a livello di settore nonostante il recente selloff tecnologico.
- NVIDIA (NVDA) si prepara al rapporto sugli utili del 17 novembre dopo le dimissioni di Jensen Huang, con gli investitori che osservano se la domanda di infrastrutture per l'IA può sostenere le sue aggressive previsioni di crescita.
- L'11 novembre NVIDIA veniva scambiata a 14,3x gli utili forward, rispetto alla sua media quinquennale di 35,7x, mentre le stime TIKR proiettavano una crescita dei ricavi di circa il 68% per l'anno fiscale che termina a gennaio 2028.
- Le previsioni sui ricavi di NVIDIA suggeriscono che la domanda di IA rimane forte, ma i suoi utili del 17 novembre devono confermare che tale crescita è sostenibile. Ricavi superiori a 110,2 miliardi di dollari e solide previsioni forward rafforzerebbero tale prospettiva.
Cosa è successo?
Il CEO di Qualcomm (QCOM), Cristiano Amon, ha respinto le preoccupazioni riguardo a un rallentamento della domanda di intelligenza artificiale in un'intervista a Yahoo Finance pubblicata il 12 novembre.
"Non c'è alcuna correzione dell'IA in Qualcomm", ha dichiarato Amon, spiegando che l'espansione dell'azienda nei chip per data center AI è ancora nelle sue fasi iniziali.
I suoi commenti sono arrivati mentre NVIDIA (NVDA) affrontava una crescente incertezza in vista del suo rapporto sugli utili del 17 novembre.
Il 12 novembre, NVIDIA ha annunciato che il fondatore Jensen Huang si era dimesso da CEO, con effetto immediato, con la CFO Colette Kress nominata CEO ad interim mantenendo le sue responsabilità finanziarie.
La transizione di leadership ha sollevato interrogativi sulla capacità di NVIDIA di mantenere la fiducia degli investitori durante un periodo di sostanziali investimenti in infrastrutture per l'IA.
Tuttavia, i commenti più ampi di Amon suggerivano che la domanda di semiconduttori rimaneva resiliente.
Ha descritto carenze nella produzione di wafer, nei substrati e nell'assemblaggio dei chip, sostenendo che i clienti continuano a richiedere più capacità di quanto i fornitori possano fornire.
Questa distinzione è importante per NVIDIA perché i vincoli di fornitura possono ritardare i ricavi senza necessariamente indicare una domanda sottostante più debole.
La domanda centrale è se i prossimi risultati di NVIDIA possano sostenere tale fiducia nonostante l'incertezza sulla leadership e le preoccupazioni riguardo alla futura spesa in IA.
Le Previsioni sui Ricavi di NVIDIA Indicano Ancora una Forte Domanda di IA
Nonostante la recente volatilità di mercato, Wall Street continua a proiettare una sostanziale crescita dei ricavi per NVIDIA.
L'azienda ha generato circa 215,9 miliardi di dollari di ricavi durante il suo anno fiscale terminato a gennaio 2026, rappresentando una crescita del 65% rispetto all'anno precedente.
Secondo le stime consenso TIKR dell'11 novembre, gli analisti hanno proiettato ricavi di circa 412 miliardi di dollari per l'anno fiscale che termina a gennaio 2027, seguiti da 691 miliardi di dollari a gennaio 2028 e 902 miliardi di dollari a gennaio 2029.

Queste proiezioni implicano una crescita dei ricavi di circa il 68% per l'anno fiscale che termina a gennaio 2028, suggerendo che gli analisti si aspettano ancora una sostanziale espansione negli investimenti in infrastrutture per l'IA.
NVIDIA ha anche dimostrato la sua capacità di superare le previsioni di ricavi trimestrali.
Nei suoi risultati del secondo trimestre fiscale 2027, l'azienda ha riportato ricavi per 96,2 miliardi di dollari, superando il punto medio di 91 miliardi di dollari delle sue precedenti previsioni.
Il management ha successivamente proiettato ricavi del terzo trimestre di 108 miliardi di dollari, più o meno il 2%, posizionando l'estremo superiore delle sue previsioni vicino a 110,2 miliardi di dollari.
Ricavi superiori a quel livello rafforzerebbero la fiducia nell'esecuzione di NVIDIA, sebbene le previsioni per il trimestre successivo potrebbero rivelarsi ancora più importanti.
Gli investitori osserveranno se i principali clienti cloud continueranno a spendere abbastanza in infrastrutture per l'IA da sostenere le ambiziose previsioni di ricavi dell'azienda.
Il Titolo NVIDIA è Sottovalutato o Sopravvalutato?
La valutazione di NVIDIA appare sempre più attraente rispetto al suo storico intervallo di negoziazione, sebbene lo sconto rifletta una sostanziale incertezza.
Secondo i dati TIKR dell'11 novembre, NVIDIA veniva scambiata a circa 14,3x gli utili forward, significativamente al di sotto della sua media quinquennale di 35,7x.
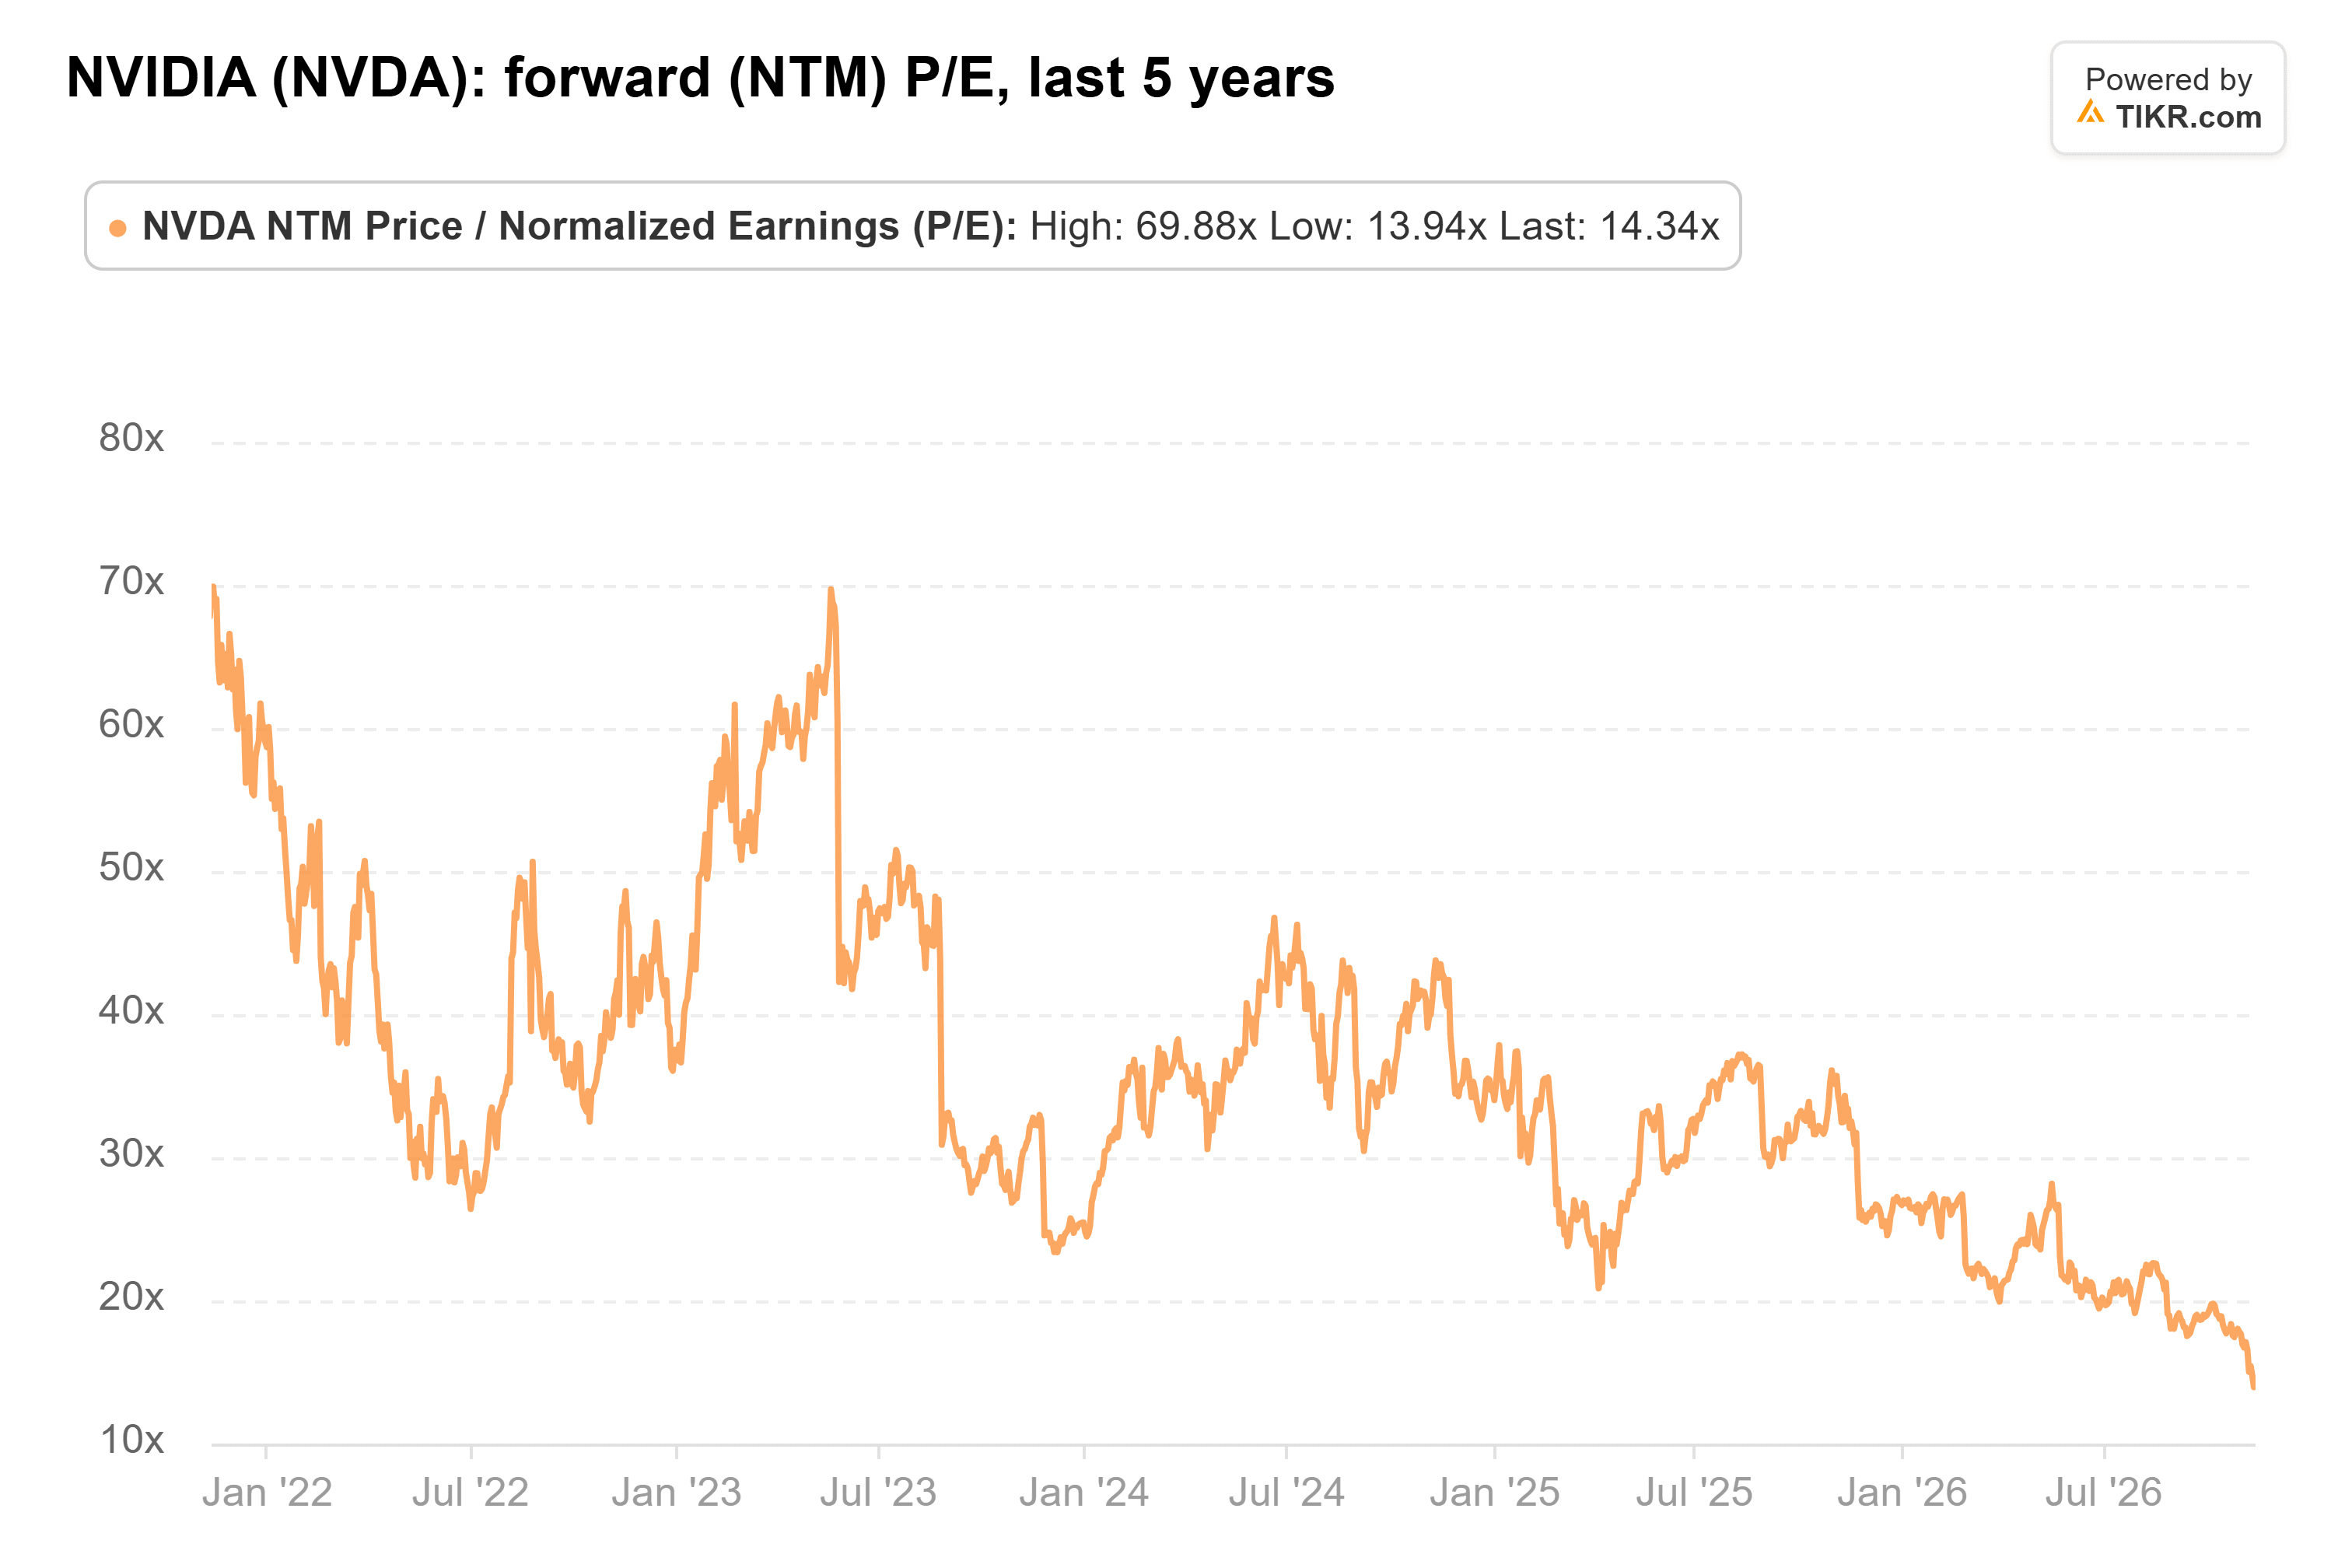
Lo sconto sostanziale suggerisce che gli investitori stanno scontando l'incertezza sulla leadership, una potenziale spesa più lenta per le infrastrutture di IA e revisioni al ribasso delle aspettative di utili futuri.
NVIDIA appare potenzialmente sottovalutata rispetto alla sua valutazione storica, a condizione che le previsioni di utili degli analisti rimangano raggiungibili.
Tuttavia, un multiplo degli utili più basso non rende automaticamente il titolo economico.
L'11 novembre, l'analista di Baird Tristan Gerra ha declassato NVIDIA a Neutral, riducendo il suo prezzo target da 500 a 200 dollari a causa dell'incertezza riguardo alla futura spesa in infrastrutture per l'IA.
Gerra ha avvertito che la crescita della spesa in conto capitale per l'IA tra i principali fornitori cloud potrebbe rallentare a circa il 40% o meno nel 2027, potenzialmente esercitando pressioni sulle prospettive di ricavo a lungo termine di NVIDIA.
L'azienda affronta anche rischi aggiuntivi da potenziali restrizioni alle esportazioni, vincoli di fornitura e incertezza riguardo alla sua transizione di leadership.
Nei prossimi 12 mesi, la valutazione di NVIDIA dipenderà principalmente da investimenti sostenuti in infrastrutture per l'IA, dall'esecuzione del prodotto, dalla stabilità dei margini lordi e dalla fiducia nella sua leadership.
Se le stime degli utili futuri diminuiranno significativamente, il titolo potrebbe rimanere sotto pressione nonostante il suo multiplo degli utili storicamente basso.
L'Espansione dell'IA di Qualcomm Evidenzia i Rischi per NVIDIA
Le prospettive finanziarie di Qualcomm illustrano perché una forte domanda di IA non si traduce necessariamente in una crescita immediata dei ricavi.
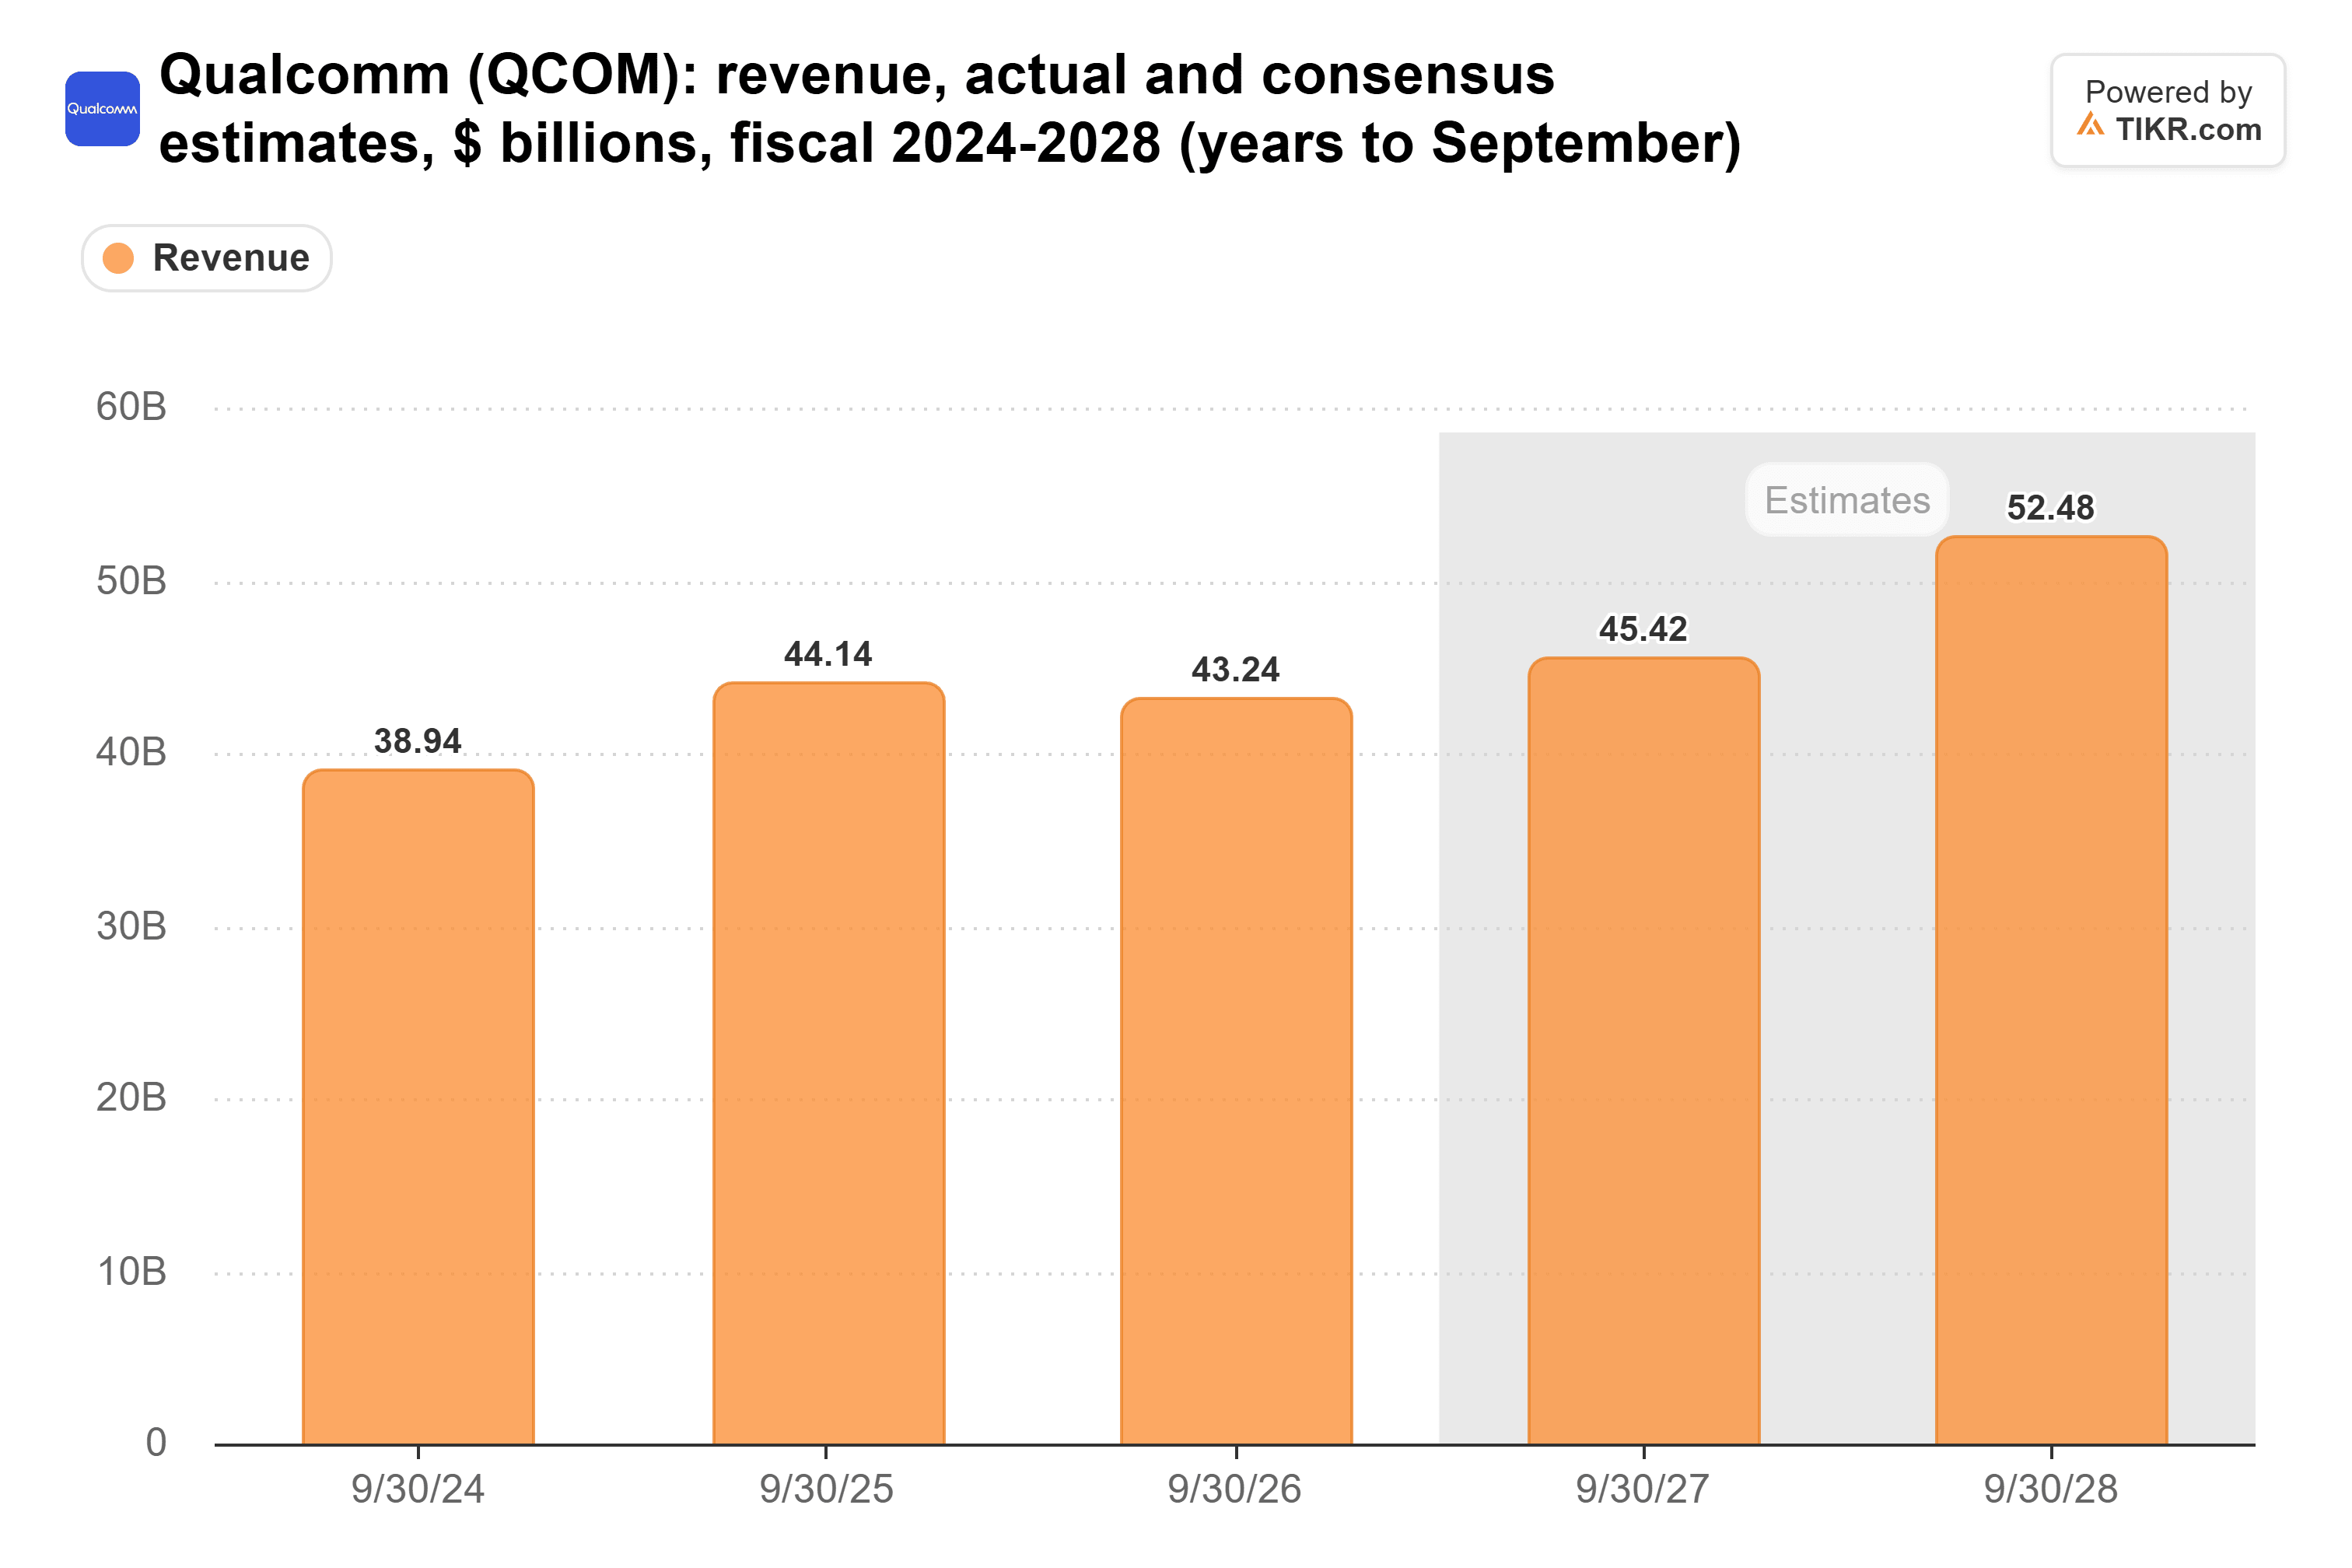
Secondo i risultati fiscali 2026 di Qualcomm, i ricavi riportati sono diminuiti a circa 43,1 miliardi di dollari rispetto ai 44,3 miliardi di dollari del 2025.
Le stime consenso TIKR dell'11 novembre proiettavano circa 45,4 miliardi di dollari nel fiscale 2027 e 52,5 miliardi di dollari nel fiscale 2028.
Il nascente business di data center AI di Qualcomm potrebbe sostenere la crescita futura, in particolare attraverso la sua collaborazione plurigenerazionale con Amazon che coinvolge chip AI personalizzati e soluzioni di connettività avanzate.
Tuttavia, Qualcomm si trova ancora in una fase precedente della sua espansione nei data center rispetto a NVIDIA, rendendo le implementazioni dei clienti e la disponibilità delle infrastrutture particolarmente importanti per le sue prospettive di crescita.
Amon ha anche riconosciuto che la disponibilità di elettricità e la costruzione di data center potrebbero limitare il ritmo dello sviluppo delle infrastrutture per l'IA.
Questa preoccupazione si estende direttamente a NVIDIA.
Anche se i clienti rimangono impegnati all'acquisto di chip AI avanzati, carenze di energia e ritardi nella costruzione potrebbero spostare le implementazioni a periodi successivi.
Per NVIDIA, il rapporto sugli utili del 17 novembre rappresenterà quindi più di un test sui ricavi trimestrali.
Gli investitori valuteranno anche le previsioni forward, le aspettative sui margini lordi e se il management sarà in grado di mantenere la fiducia nella traiettoria di crescita a lungo termine dell'azienda dopo la partenza di Huang.
NVIDIA aveva precedentemente previsto margini lordi del terzo trimestre a circa il 74%, più o meno 0,5 punti percentuali, rendendo la redditività un altro importante indicatore della sua performance operativa.
Per ora, le previsioni sui ricavi di NVIDIA supportano l'argomento che la domanda di IA rimane forte, ma i suoi utili del 17 novembre devono confermare che tale crescita è sostenibile. Ricavi superiori all'estremo superiore di 110,2 miliardi di dollari delle previsioni del management sarebbero un risultato particolarmente incoraggiante, mentre solide previsioni forward e margini lordi stabili fornirebbero maggiore fiducia nelle prospettive di crescita dell'azienda.
Tuttavia, previsioni più deboli, una redditività in calo o una spesa per data center ritardata metterebbero in discussione tale prospettiva. NVIDIA appare potenzialmente sottovalutata rispetto alla sua valutazione storica, ma il suo rapporto sugli utili deve dimostrare che la crescita attesa può giustificare tale sconto.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!






