Punti Chiave
- PDD Holdings pubblica i risultati del terzo trimestre il 19 novembre, dopo che nel secondo trimestre i ricavi sono cresciuti dell'8% mentre l'utile netto è sceso del 12% a RMB 27,2 miliardi.
- I ricavi dei servizi di transazione sono cresciuti del 13%, ma i ricavi del marketing online sono aumentati solo del 3,5%, quindi il motore pubblicitario domestico è praticamente in stallo.
- Le spese operative sono aumentate del 13% poiché PDD ha intensificato il supporto ai merchant, e Temu si trova ad affrontare un nuovo dazio UE di €3 sui pacchi più l'incessante scrutinio normativo.
- Il rapporto di giovedì mostrerà se Temu ha assorbito il suo primo trimestre completo del dazio e quanto l'utile netto si discosterà dai RMB 29,3 miliardi dell'anno scorso.
PDD Holdings (PDD) pubblica i risultati del terzo trimestre prima dell'apertura del mercato statunitense giovedì 19 novembre. La situazione sembra familiare: profitti solidi, crescita in rallentamento e costi in aumento.
Ad agosto, i ricavi sono cresciuti dell'8% a RMB 112,4 miliardi, ma l'utile netto è sceso del 12% a RMB 27,2 miliardi. La spesa più pesante per i merchant e per la conformità normativa ha causato gran parte del danno.
JD.com (JD) pubblica per primo, il 17 novembre. Questo offre agli investitori un'istantanea aggiornata sui consumatori cinesi, sebbene le due aziende non abbiano nulla in comune in termini di profittabilità. Il margine netto di JD nel secondo trimestre era del 2,1%, mentre quello di PDD era del 24,2%.
La crescita del marketing è quasi in stallo
L'ultimo rapporto di PDD ha mostrato profitti solidi e crescita debole. Tre numeri sono stati particolarmente significativi:
- I ricavi dei servizi di transazione sono aumentati del 13% a RMB 54,7 miliardi.
- I ricavi dei servizi di marketing online e altri sono cresciuti solo del 3,5% a RMB 57,6 miliardi.
- L'utile per ADS non-GAAP è sceso a RMB 19,33 ($2,85) da RMB 22,07.
Una perdita non operativa di RMB 7,4 miliardi ha anche pesato sull'utile netto. Un anno prima, quella voce mostrava un piccolo guadagno.
La composizione è importante perché la componente a crescita più lenta è anche la più grande. Il marketing rappresentava ancora poco più della metà dei ricavi del secondo trimestre, quindi la sua crescita lenta frena il totale...
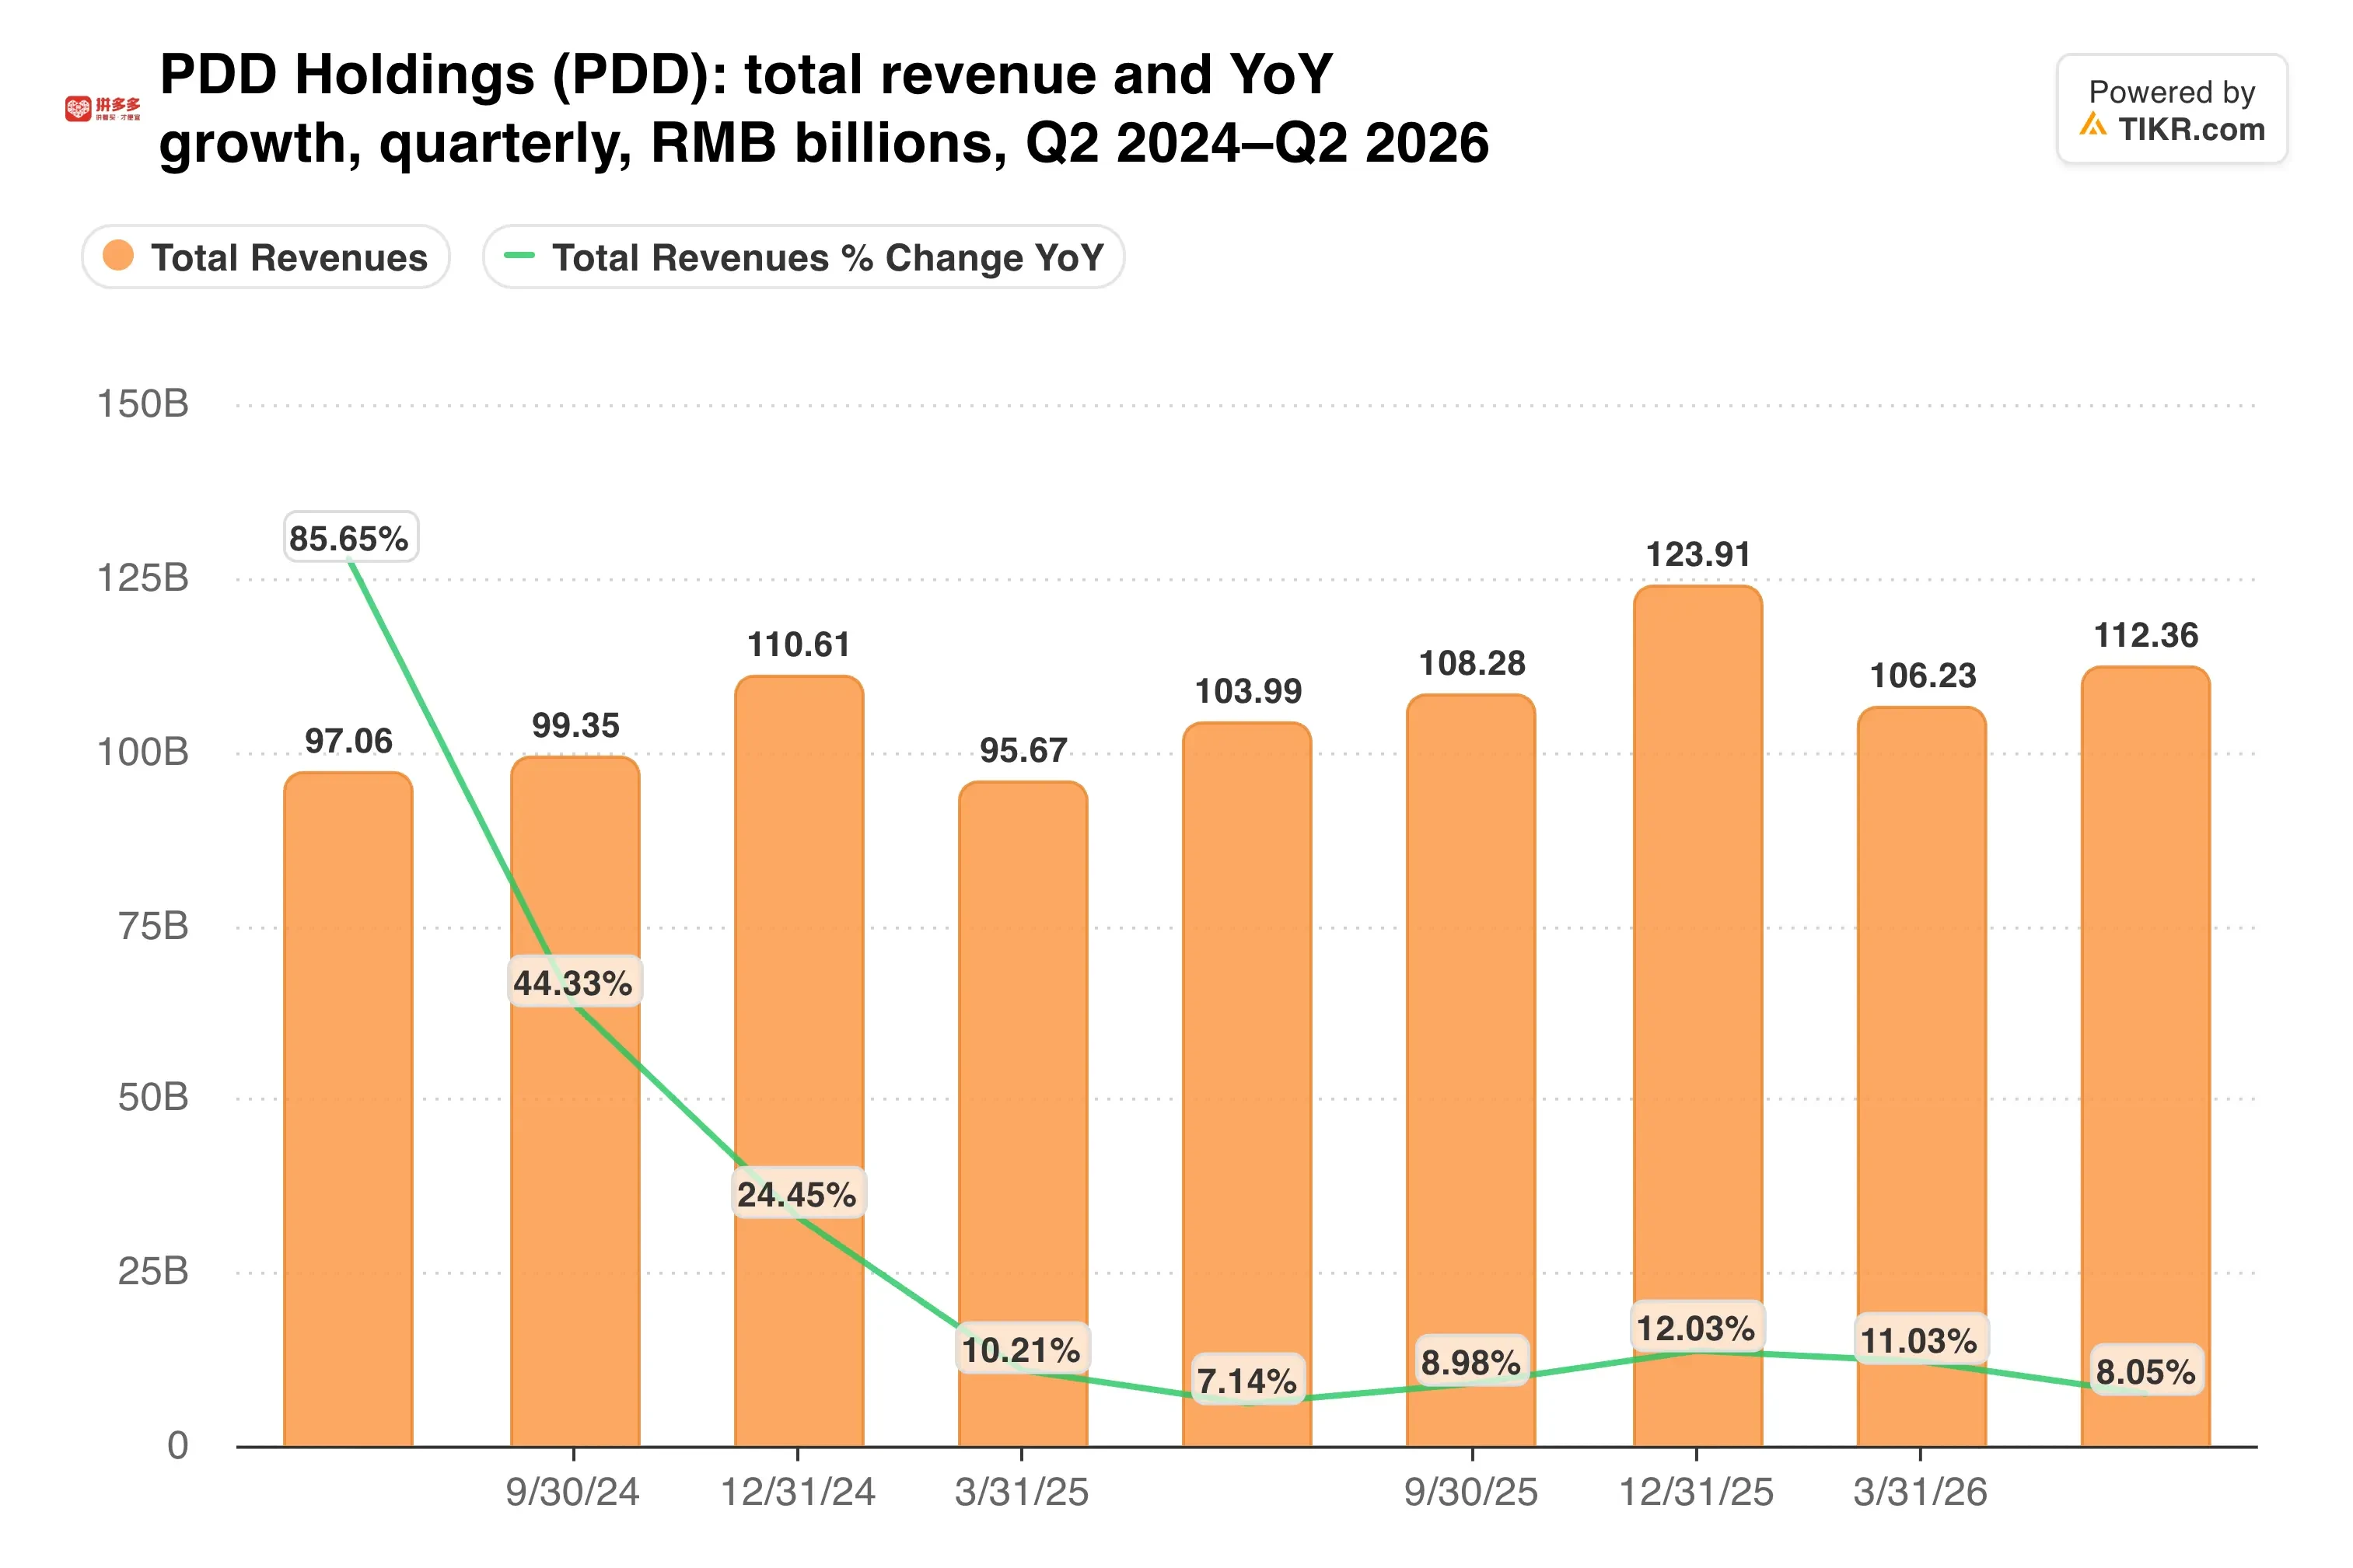
La crescita del fatturato è stata del 9% nel terzo trimestre del 2025 e dell'8% nel secondo trimestre del 2026. I ricavi del marketing riflettono principalmente quanto i merchant di Pinduoduo spendono in pubblicità in patria, quindi il motore domestico ha bisogno di una spinta.
La spesa è il fattore determinante
Le spese operative totali sono aumentate del 13% a RMB 36,6 miliardi, più velocemente dei ricavi. I costi generali e amministrativi sono balzati del 53% e la ricerca e sviluppo è aumentata del 27%.
Il management afferma che la spesa è deliberata. "In questa fase, la nostra priorità è aiutare i merchant a prosperare e rafforzare l'ecosistema industriale più ampio", ha dichiarato il Vice Presidente Finanziario Jun Liu nel comunicato di agosto.
Temu aggiunge la sua fattura. La Commissione Europea lo ha multato di 200 milioni di euro a maggio per non aver valutato il rischio di prodotti illegali. Temu ha definito la multa sproporzionata, eppure la Commissione ha accettato il suo piano di correzione il 26 ottobre. Successivamente, Temu deve fornire alle autorità di regolamentazione una valutazione del rischio intermedia che copra i sei mesi fino al 30 novembre.
L'Europa ha anche iniziato a imporre un dazio di €3 per articolo sui pacchi sotto i €150 a luglio. Quindi il terzo trimestre è il primo trimestre completo a sostenere quel costo. A ottobre, Temu ha anche concordato un accordo da 3 milioni di dollari con il Texas su dati e sicurezza dei prodotti.
Nonostante ciò, PDD trattiene ancora una quota molto maggiore di ogni yuan rispetto al suo rivale.
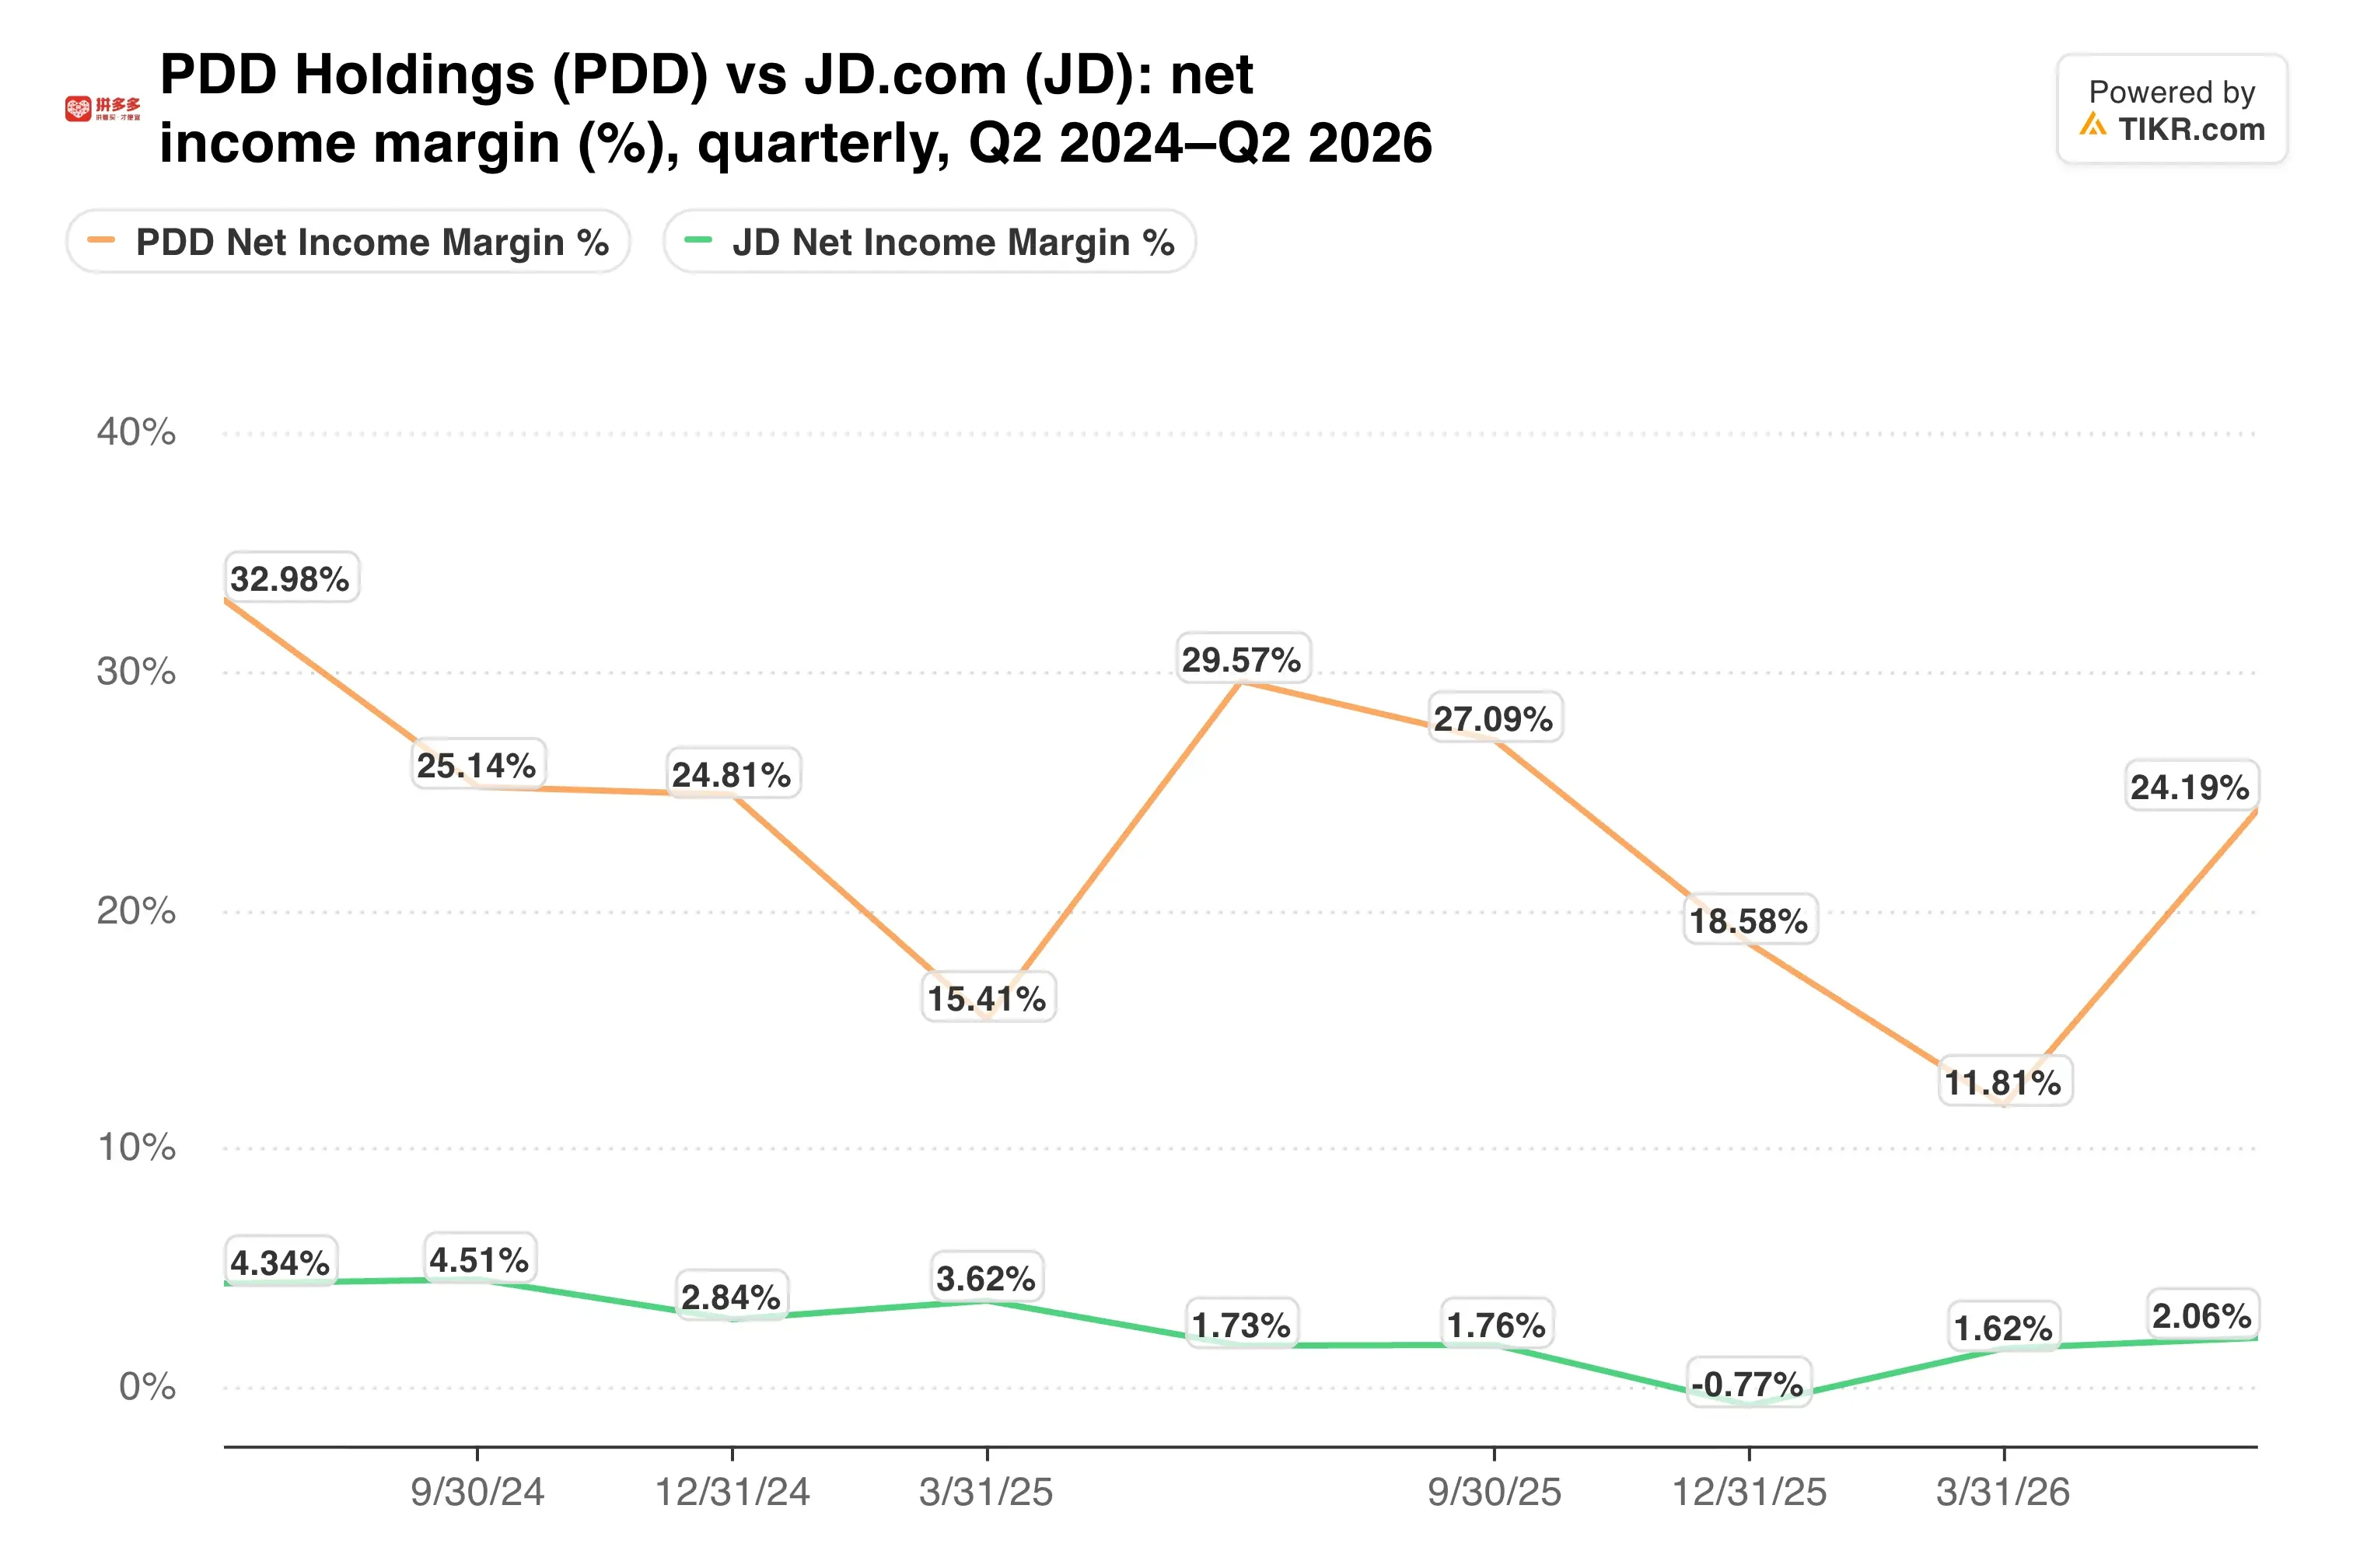
Questo divario dà a PDD spazio per assorbire nuovi costi. Tuttavia, il cuscinetto si sta riducendo trimestre dopo trimestre.
TIKR monitora 37 analisti su PDD Holdings. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su PDD Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per PDD Holdings
Una montagna di liquidità attutisce il confronto
PDD ha chiuso giugno con RMB 456,4 miliardi ($67,3 miliardi) in liquidità, mezzi equivalenti e investimenti a breve termine. Era in aumento rispetto ai RMB 422,3 miliardi alla fine del 2025, e il saldo continua a salire:
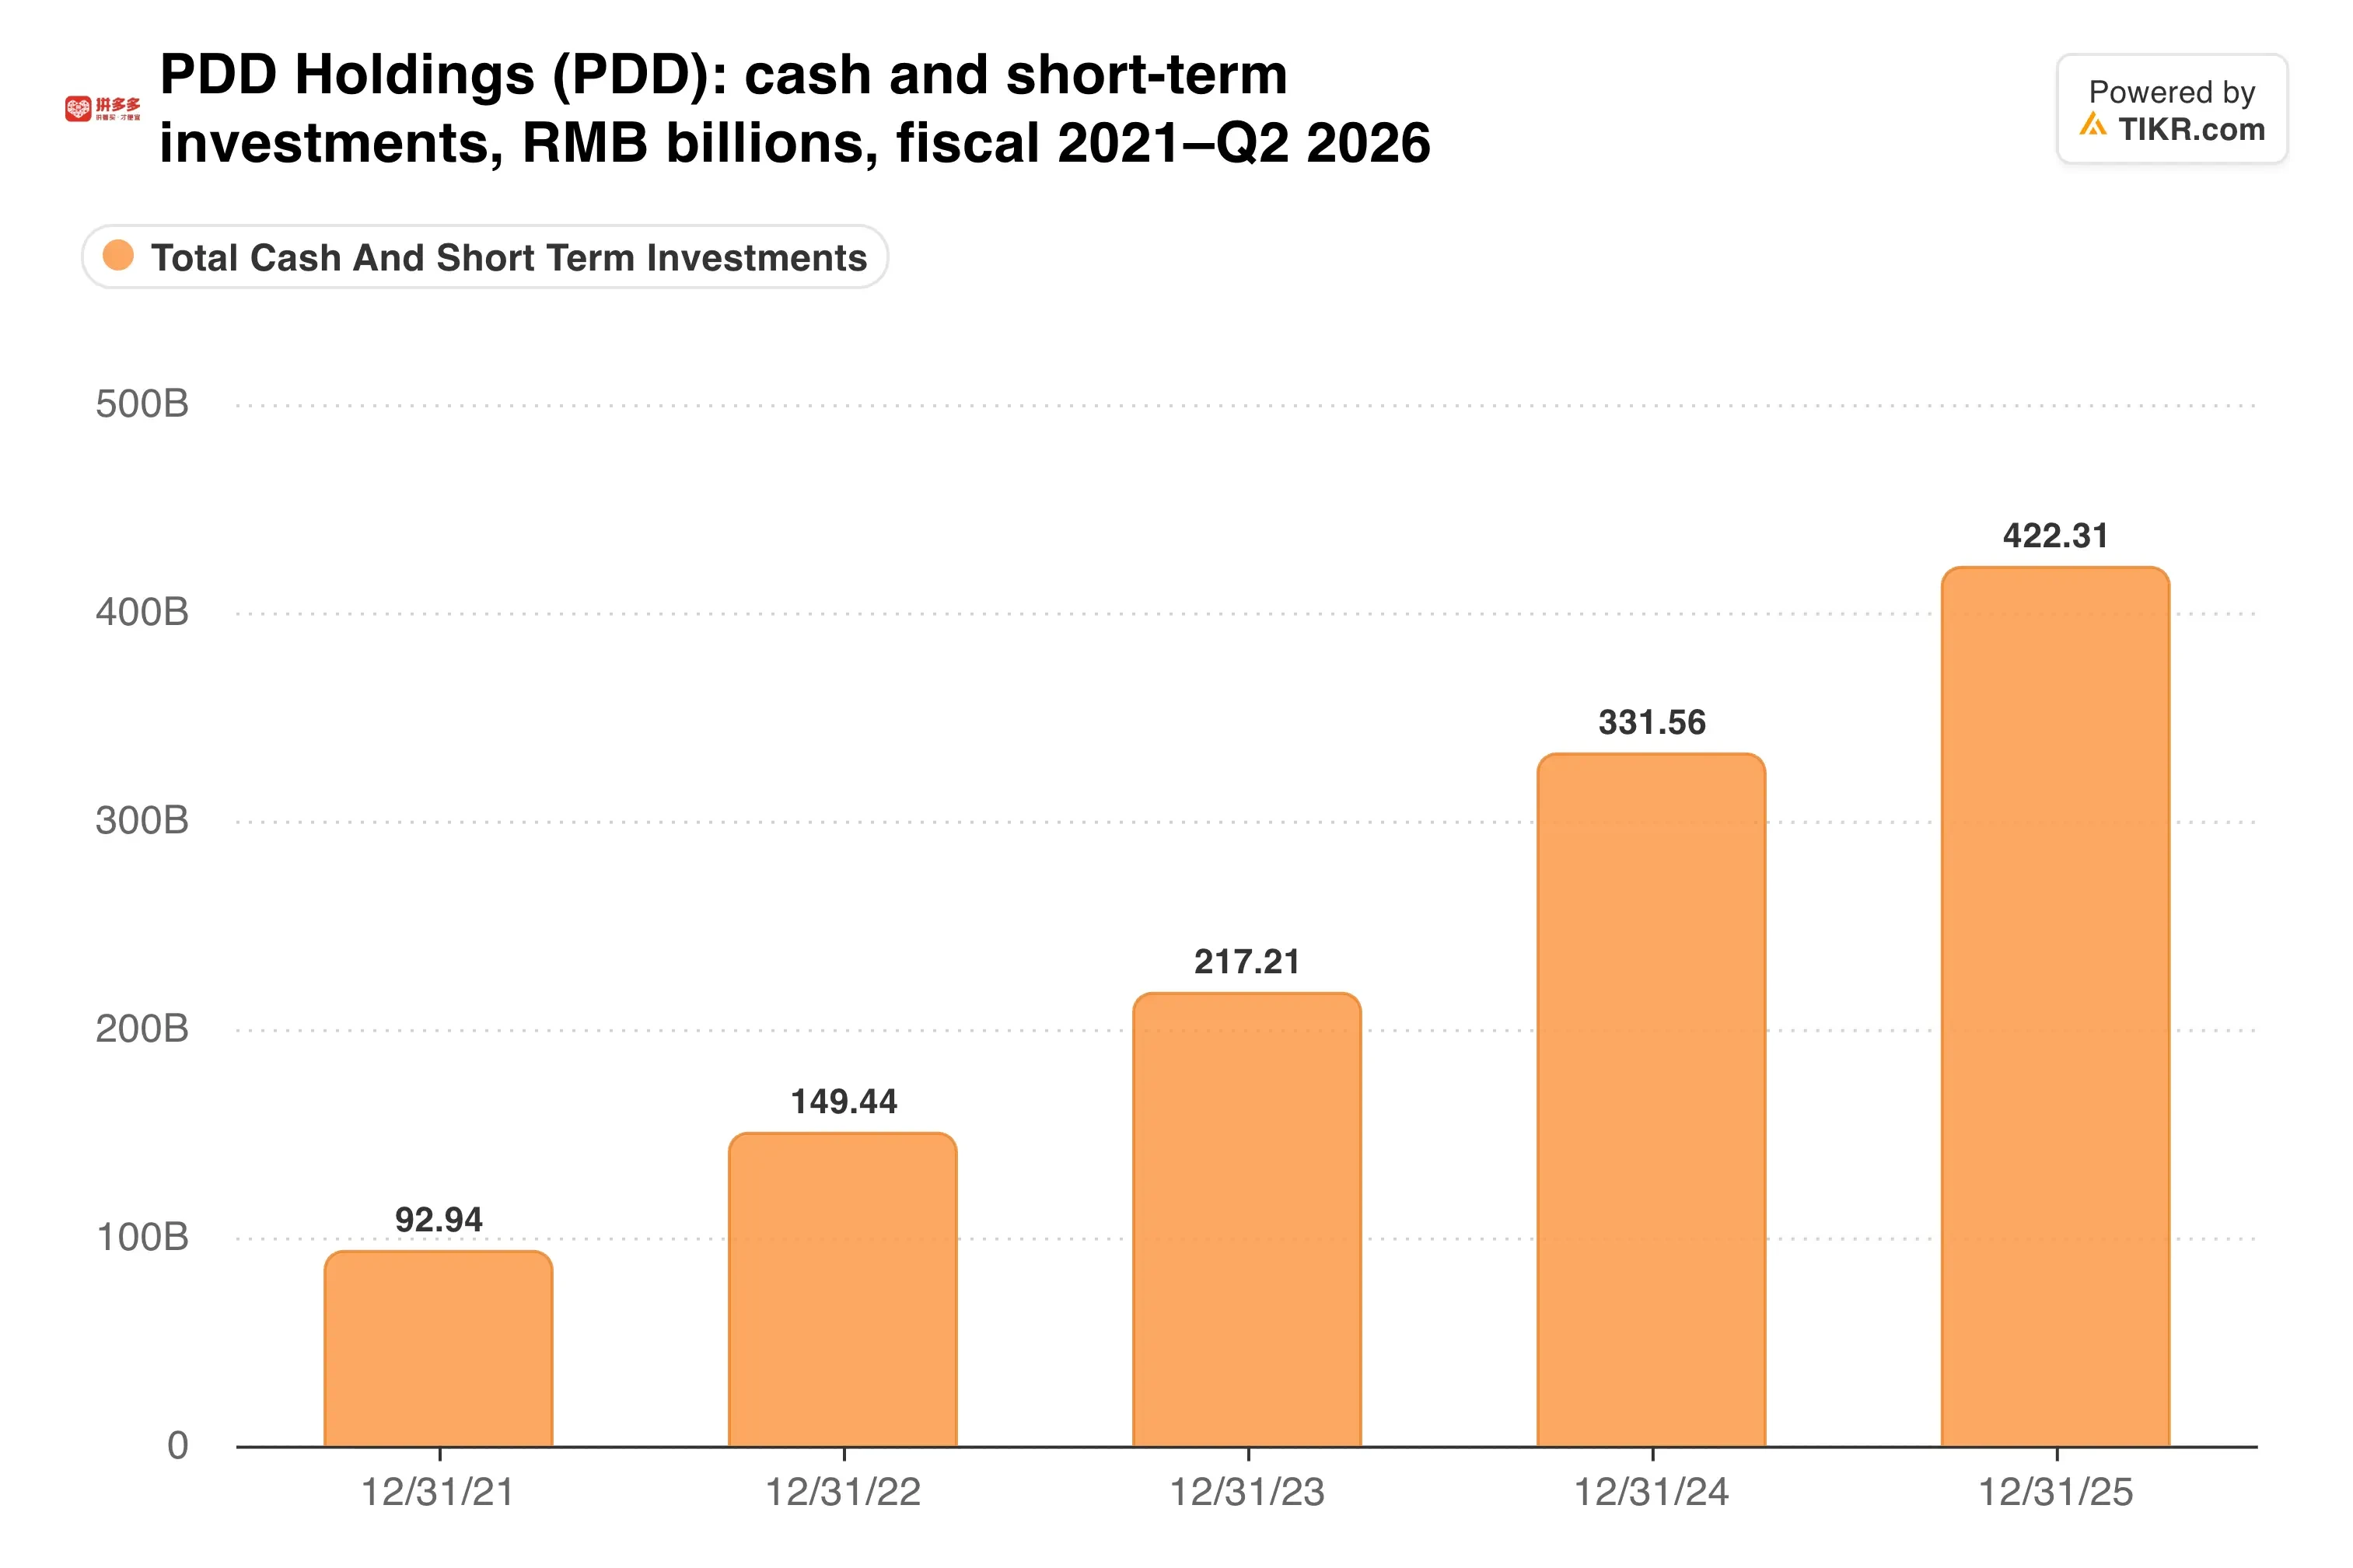
Tutta quella liquidità è una delle ragioni principali per cui l'azione può sembrare economica mentre gli utili si riducono. La sua valutazione si trova vicino all'estremità inferiore del suo range quinquennale.
Il confronto del terzo trimestre è più difficile del secondo. Un anno fa, PDD ha registrato un utile netto di RMB 29,3 miliardi e un utile per ADS non-GAAP di RMB 21,08. Il flusso di cassa operativo ha raggiunto RMB 45,7 miliardi in quel trimestre.
La mia opinione: PDD rimane enormemente redditizia, e la sua liquidità consente al management di continuare a spendere senza sforzo. Tuttavia, vorrei due segnali prima di chiamare un fondo. Primo, la crescita dei ricavi del marketing dovrebbe tornare sopra il 3,5%. Secondo, le spese operative dovrebbero crescere più lentamente delle vendite. Fino ad allora, un multiplo economico può rimanere economico.
Il rapporto di giovedì mostrerà se Temu ha assorbito il primo trimestre completo del dazio di €3 mentre i servizi di transazione continuavano a crescere vicino al 13%. Mostrerà anche quanto l'utile netto si discosterà dai RMB 29,3 miliardi dell'anno scorso. I numeri di JD di martedì offriranno un primo sguardo sulla domanda cinese.
Quindi, quanto vale realmente l'azione PDD?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PDD. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!