Punti Chiave
- Le azioni di Nvidia sono scese del 48% dal loro massimo dopo le dimissioni di Jensen Huang da CEO e un rapporto secondo cui la SEC sta esaminando la contabilità dell'azienda.
- I maggiori clienti di Nvidia stanno costruendo i propri chip con Alphabet e Broadcom, e i laboratori di intelligenza artificiale stanno spostando il codice su chip di AMD.
- La migliore difesa di Nvidia è diventare essa stessa un laboratorio all'avanguardia, e i suoi modelli Nemotron le danno un vantaggio che nessun altro venditore di chip ha.
- L'uscita di Huang mette in dubbio il finanziamento del piano, ma il titolo viene scambiato ben al di sotto del suo solito multiplo forward.
La minaccia più grande per Nvidia (NVDA) potrebbero essere le società che le scrivono gli assegni più grandi.
Un investitore che pubblica su X come PersianMacroGuy ha sostenuto questa tesi in un post su Nvidia senza Jensen Huang: "NVIDIA deve diventare un laboratorio all'avanguardia più velocemente di quanto i laboratori all'avanguardia stiano diventando aziende di chip."
Quei clienti hanno già iniziato. Alphabet (GOOG) ha i propri chip TPU, e il post afferma che OpenAI e Meta stanno costruendo chip personalizzati con Broadcom (AVGO). The Economist riferisce che Anthropic e OpenAI stanno utilizzando più chip di AMD (AMD) e Google, "agevolati proprio dai modelli che questi laboratori stanno sviluppando, che rendono più facile riscrivere porzioni di codice per farle girare su altri chip."
Gli analisti continuano a vedere un aumento degli utili
Venerdì, Reuters ha riferito che il personale di enforcement della SEC sta esaminando potenziali problemi contabili presso l'azienda, citando due persone informate sulla questione. La SEC ha declinato di commentare e le azioni sono scese del 13% quel giorno.
Un'indagine contabile mette in discussione la E nel P/E. Ciononostante, gli analisti si aspettano che l'EPS normalizzato raddoppi circa, passando da $4,77 nell'anno terminato a gennaio 2026 a $9,67 in questo anno fiscale, e di raggiungere $25,66 nell'anno terminante a gennaio 2030:
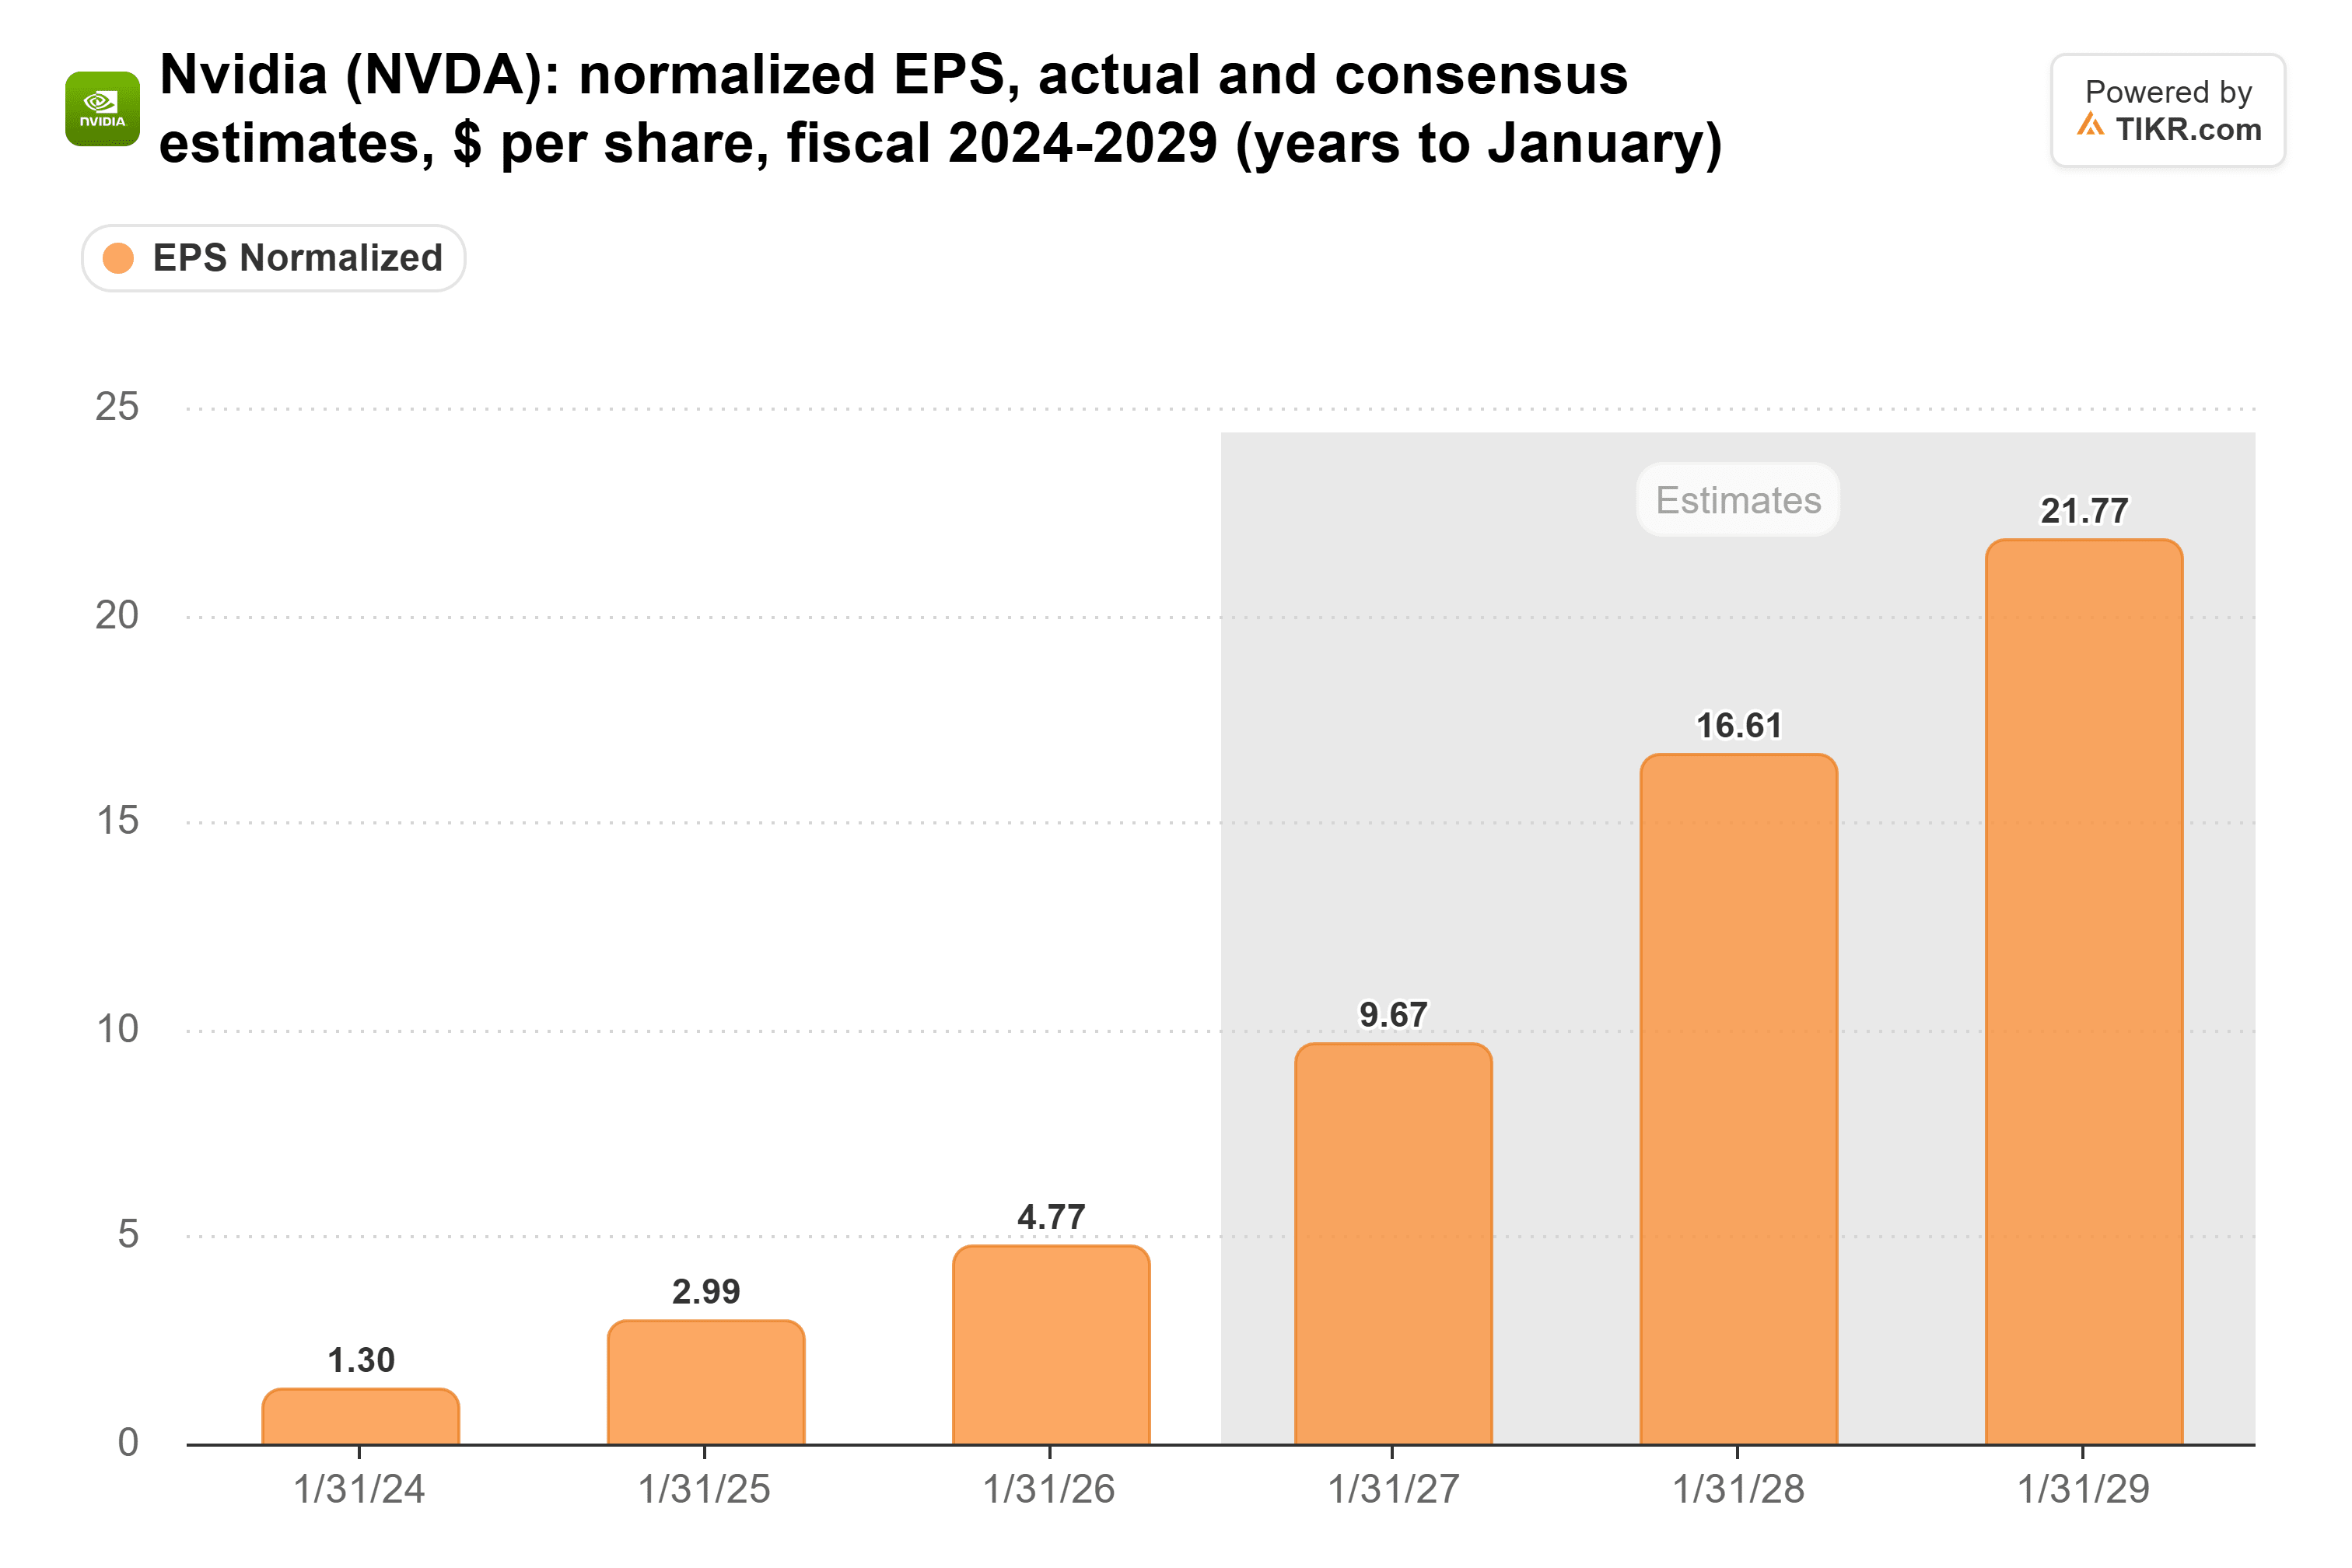
(Queste stime sono state formulate prima che chiunque al di fuori della SEC sapesse cosa sta esaminando.)
TIKR monitora 63 analisti su Nvidia. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Nvidia
I laboratori vogliono indietro i loro margini
I margini di Nvidia sono esattamente ciò da cui i suoi clienti stanno costruendo chip per allontanarsi. Ha mantenuto il 71,1% dei suoi ricavi come profitto lordo nell'anno terminato a gennaio 2026, dopo il 75,0% l'anno precedente:

Un CEO di infrastrutture per l'IA ha fatto la stessa osservazione in un clip che Harry Stebbings ha pubblicato su X: "Se servi modelli all'avanguardia, è importante non essere schiacciati fino in fondo da margini molto alti dei player di chip consolidati."
E il denaro si sta già spostando. I ricavi dei semiconduttori per l'IA di Broadcom, che comprendono insieme acceleratori personalizzati e networking, sono cresciuti del 221% a $16,7 miliardi nel suo trimestre terminato il 2 agosto. I ricavi del data center di Nvidia sono cresciuti del 117% a $89,0 miliardi nel suo trimestre terminato il 26 luglio. Broadcom sta crescendo più velocemente partendo da una base molto più piccola, e ha fornito una previsione di $21,7 miliardi per il trimestre terminante il 1° novembre.
La risposta di Nvidia sono i suoi stessi modelli
Nella sua chiamata sul terzo trimestre del 17 novembre, Nvidia ha dichiarato che Nemotron, la sua famiglia di modelli open, è ora il modello open più utilizzato su OpenRouter.
I modelli open sono importanti qui per via di dove vengono eseguiti. Se i laboratori closed vincono, sostiene PersianMacroGuy, le aziende "si limitano a chiamare le loro API in esecuzione sul silicio personalizzato dei laboratori e NVIDIA viene tagliata fuori." Con un modello open, l'azienda che lo esegue sceglie l'hardware, e Nvidia vuole che quell'hardware sia il suo.
Nvidia spende già come un laboratorio. La R&S è aumentata del 43% a $18,5 miliardi nell'anno terminato a gennaio 2026, e a settembre ha concordato l'acquisto di Hugging Face per circa $11,9 miliardi. Né Broadcom né AMD hanno un modello open in cima a OpenRouter.
Perdere Huang potrebbe costare a Nemotron il suo finanziamento
Nathan Lambert di Interconnects AI ha sostenuto che la partenza di Huang è un passo indietro per i modelli open statunitensi, e si aspetta che molto probabilmente i finanziamenti si esauriranno. Pagare per modelli gratuiti che competono con i tuoi stessi maggiori clienti è una decisione difficile per un nuovo CEO nel mezzo di un'indagine della SEC. Nvidia ha i soldi: ha generato $96,7 miliardi di free cash flow nell'anno terminato a gennaio 2026. Ciò che non si sa è se la sua leadership continuerà a spenderli per i modelli.
Il mercato sta valutando Nvidia come un venditore di chip in contrazione
Dopo il calo, Nvidia viene scambiata a 8,7x gli utili forward. La sua media negli ultimi tre anni è di 30x, e ha raggiunto un picco di 47x nel giugno 2024:
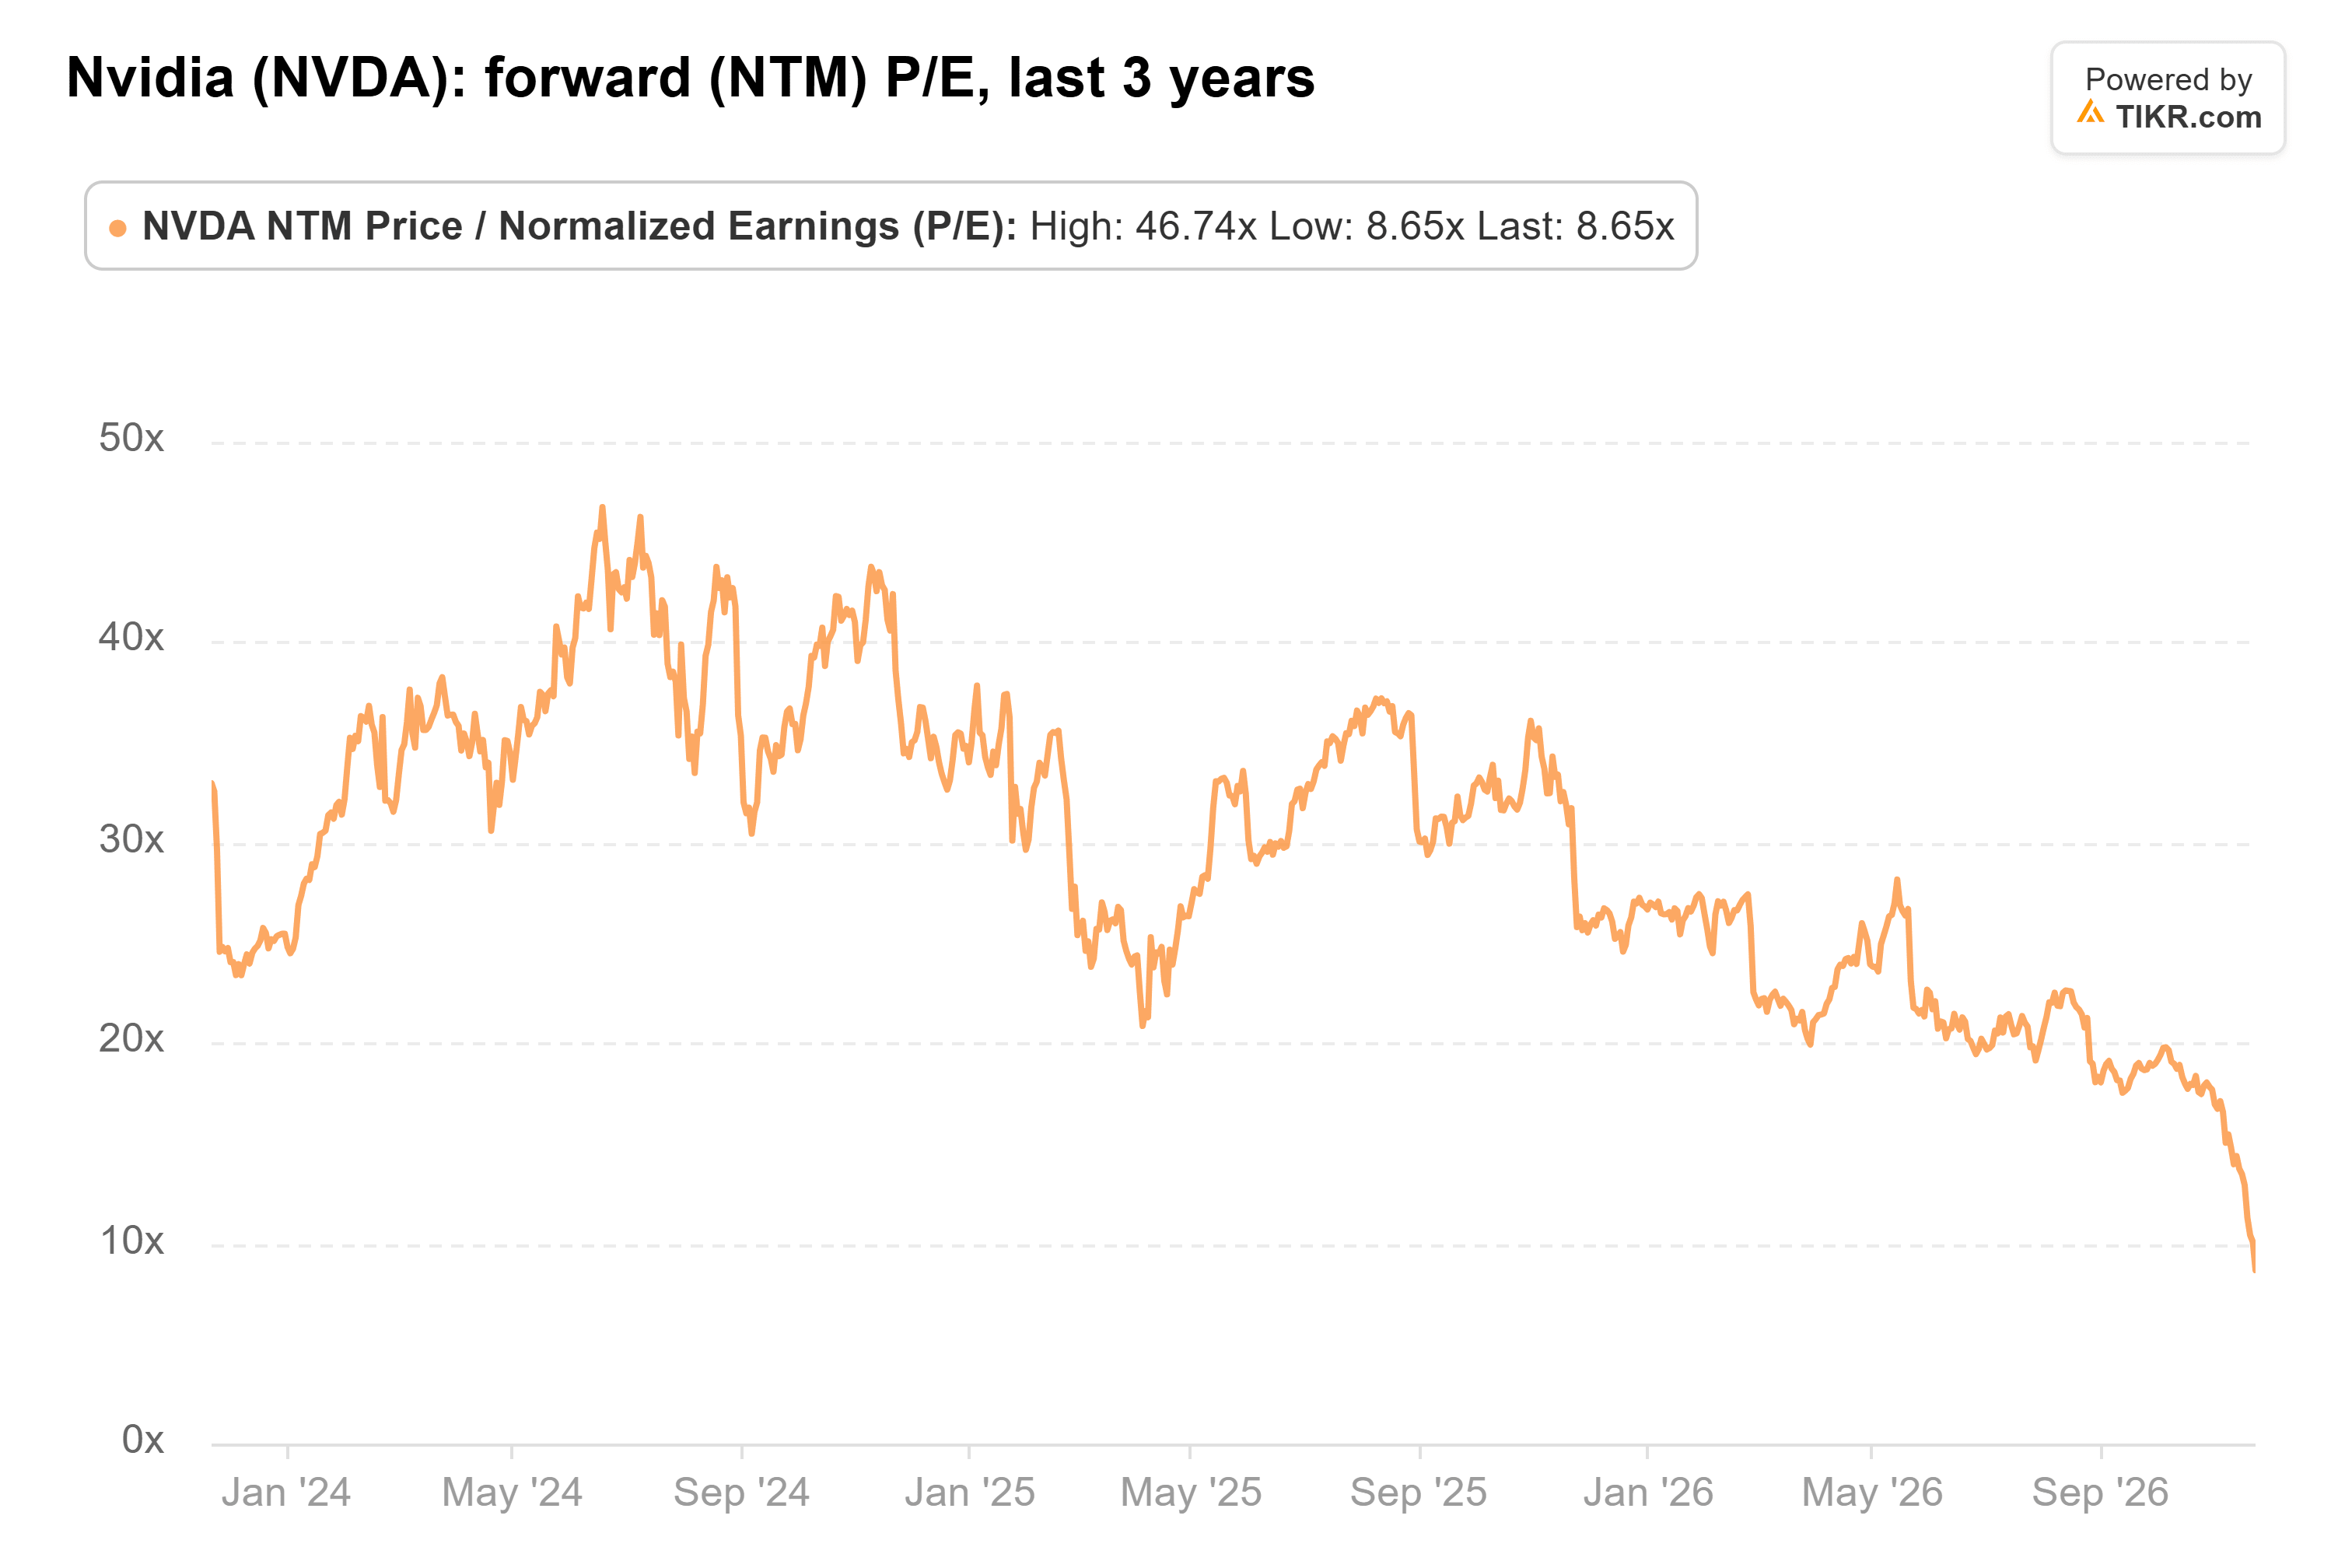
A mio modo di vedere, quel multiplo valuta Nvidia come un venditore di chip che vede i suoi migliori clienti andarsene, e non attribuisce alcun valore al business dei modelli che potrebbe tenerli vicini. La strategia di Nvidia è giusta, ha la liquidità per pagarla, e ha il vantaggio.
Avremo un primo riscontro il 9 dicembre. Se i ricavi dell'IA di Broadcom superano la sua previsione di $21,7 miliardi, i laboratori stanno costruendo chip più velocemente di quanto Nvidia stia costruendo il suo laboratorio.
Quindi, quanto vale realmente il titolo Nvidia?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nvidia. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!