Punti Chiave
- Una ascoltatrice di 60 anni, recentemente divorziata, che ha chiamato Jill on Money riceve 6.000 dollari al mese di mantenimento fino al compimento dei 65 anni.
- Un coniuge divorziato il cui matrimonio è durato almeno 10 anni può richiedere una pensione di reversibilità sull'assegno dell'ex coniuge a partire dai 62 anni. Se l'ex non ha ancora presentato domanda, il divorzio deve risalire ad almeno due anni prima.
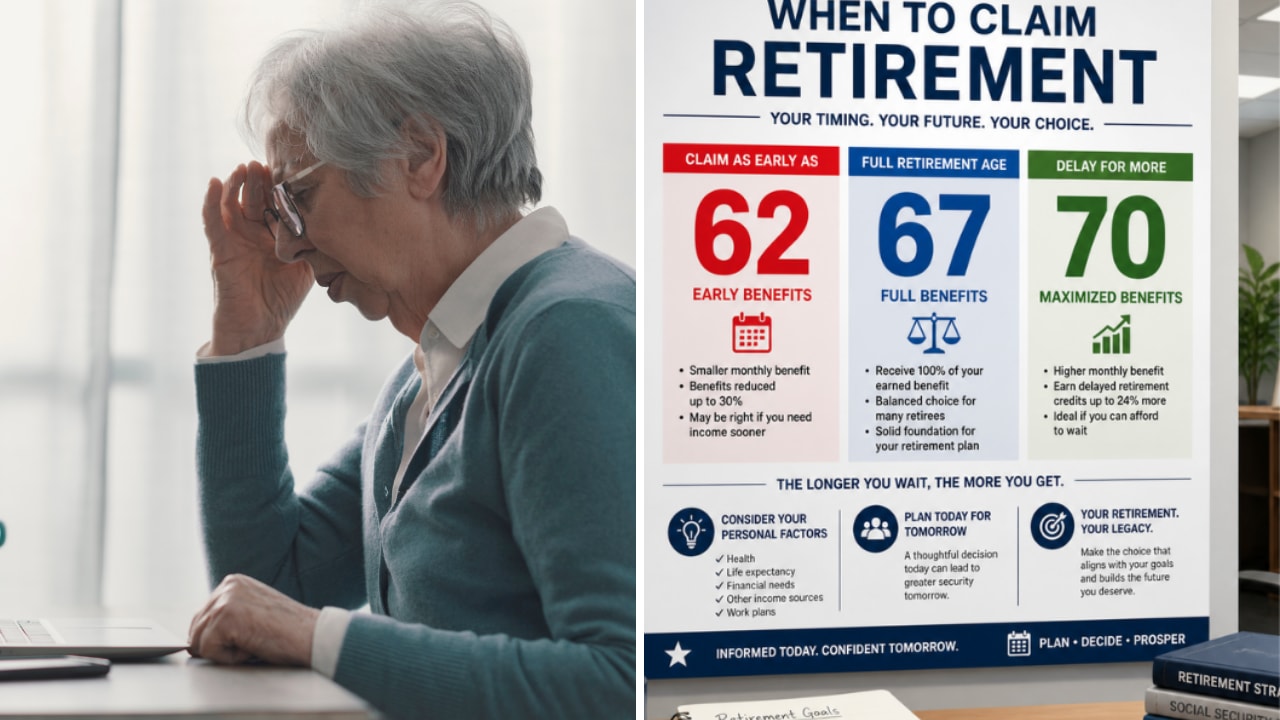
- Se l'assegno intero dell'ex è di 3.400 dollari, richiederlo a 65 anni frutterebbe 1.416,67 dollari al mese. Questo importo si confronta con i 1.700 dollari all'età di pensionamento pieno (67 anni) e i 1.105 dollari a 62 anni.
- La Social Security paga solo l'importo più alto tra il proprio beneficio e quello di reversibilità, e la cifra di 3.400 dollari che ha fornito potrebbe essere il suo stesso importo.
Se sei stato sposato per almeno 10 anni, il record della Social Security del tuo ex coniuge può ancora pagarti dopo il divorzio, anche se il tuo ex non ha ancora presentato domanda. Questo è un vero aiuto quando i tuoi pagamenti di mantenimento hanno una data di scadenza. Ma se richiedi l'assegno in anticipo, l'importo viene ridotto per tutta la vita, e la Social Security non lo pagherà in aggiunta al tuo beneficio personale.
Una ascoltatrice di 60 anni, recentemente divorziata, che ha chiamato Jill on Money ha esposto proprio quel problema questa settimana. Lavora part-time e riceve 6.000 dollari al mese di mantenimento, che ha detto non sono tassabili per lei. Continuerà a riceverli fino ai 65 anni, e stima di aver bisogno di circa 7.000 dollari al mese per vivere.
Jill Schlesinger le ha detto che dovrà sostituire quei 6.000 dollari quando cesseranno. Poi ha aggiunto che la chiamante "sarebbe comunque in grado di richiedere la metà del suo quando sarà idonea alla sua età di pensionamento pieno." Ma la chiamante ha bisogno di quei soldi a 65 anni, che sono due anni prima della sua età di pensionamento pieno.
6 titoli sicuri con dividendi che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi come parte del nostro nuovo report di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Sarà idonea molto prima dei 65 anni
Secondo le regole della Social Security per i coniugi divorziati, lei può attingere al record del suo ex se sono stati sposati almeno 10 anni prima che il divorzio diventasse definitivo, se ha 62 anni o più e se non è sposata. Se il suo ex non ha ancora richiesto la pensione, il divorzio deve anche risalire ad almeno due anni prima. Ha descritto un matrimonio di lunga durata, che intenderò come 10 anni o più. Il suo divorzio è recente, e avrà circa cinque anni quando lei ne avrà 65, quindi l'attesa biennale non la fermerà qualunque cosa faccia il suo ex.
L'assegno è la metà del beneficio pieno del suo ex se lo richiede alla sua età di pensionamento pieno. Quell'età è 67 anni per chiunque sia nato nel 1960 o dopo. L'età in cui il suo ex richiede la pensione non lo riduce. Prima dei 67 anni, il beneficio di reversibilità si riduce di 25/36 dell'1% per ciascuno dei primi 36 mesi di anticipo e di 5/12 dell'1% per ogni mese oltre quello. A 62 anni, può essere poco quanto il 32,5% del suo beneficio pieno.
A 65 anni, l'assegno è di 1.416,67 dollari
L'unica cifra che ha fornito è stata 3.400 dollari: "L'ultima volta che ho controllato, pensavo fosse 3.400 dollari, ma non ne sono sicura." Jill aveva chiesto del beneficio personale della chiamante, ma dato che non era sicura del numero, supponiamo che sia il beneficio pieno del suo ex. Questo è il caso in cui il suo record è rilevante. La metà di esso è 1.700 dollari al mese a 67 anni, che è l'assegno a cui pensava Jill.
Se lo richiede a 65 anni, il mese in cui cessa il mantenimento, è in anticipo di 24 mesi. Questo riduce l'assegno di un sesto (24 × 25/36 dell'1%), a 1.416,67 dollari al mese. A 62 anni sarebbe in anticipo di 60 mesi e subirebbe il taglio completo del 35%, che lascerebbe 1.105 dollari.
In entrambi i casi, siamo ben lontani dai 6.000 dollari. A 65 anni, l'assegno di reversibilità sostituisce meno di un quarto del mantenimento, quindi la maggior parte del divario deve provenire dai suoi risparmi. Fortunatamente, ne ha molti. Jill ha calcolato circa 1 milione di dollari in conti di intermediazione, 850.000 dollari in IRA pre-tasse e 100.000 dollari in risparmi.
Aspettare fino a 67 anni significa rinunciare a 24 assegni da 1.416,67 dollari, o circa 34.000 dollari in totale, per circa 283 dollari in più al mese dopo quella data. L'assegno più grande impiegherebbe 120 mesi per recuperare quella somma, quindi inizierebbe a guadagnarci da circa 77 anni in poi. Non c'è nulla da guadagnare aspettando oltre i 67 anni, poiché un beneficio di reversibilità è massimo all'età di pensionamento pieno.
Ottiene l'assegno più alto, e potrebbe essere il suo
La Social Security non paga mai due benefici per intero contemporaneamente. Qualcuno che ha diritto al proprio beneficio di pensione e a un beneficio di reversibilità riceve non più del singolo importo più alto. Quindi l'assegno di reversibilità conta solo se la metà del beneficio pieno del suo ex è maggiore del suo.
E la domanda di Jill riguardava il beneficio personale della chiamante. Se 3.400 dollari è il suo beneficio pieno personale, la metà di quello del suo ex lo supererebbe solo se il suo beneficio pieno fosse più di 6.800 dollari. In caso contrario, percepirebbe semplicemente il suo. Questa non sarebbe una cattiva notizia. Un assegno di 3.400 dollari a 67 anni è il doppio dell'assegno di reversibilità calcolato sopra.
Quindi il suo primo compito è scoprire di chi è il 3.400 dollari che ha visto. Se è il suo, pianifica in base al suo record, e quello del suo ex non entra in gioco. Se è il suo, sta scegliendo tra 1.416,67 dollari a 65 anni e 1.700 dollari a 67 anni.
A mio modo di vedere, con circa 2 milioni di dollari risparmiati, può coprire due anni di circa 7.000 dollari al mese e prendere l'intero importo di 1.700 dollari a 67 anni. Questo è particolarmente vero se si aspetta di vivere oltre i 77 anni. Una cosa potrebbe cambiare tutto questo prima che lei faccia domanda: poiché il beneficio richiede che sia non sposata, risposarsi prima toglierebbe il record del suo ex dal tavolo.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo giusto ad alto rendimento da dividendo può fare la differenza tra una pensione dei sogni... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere proprio ora.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!