

Punti Chiave
- Microsoft (MSFT) e Amazon (AMZN) potrebbero beneficiare dalla riduzione della capacità dei data center negli Stati Uniti, poiché Morgan Stanley prevede che circa 5 gigawatt, ovvero il 20%, dei progetti pianificati per il 2028 si sposteranno al 2029.
- Morgan Stanley ha mantenuto le previsioni di spesa in conto capitale degli hyperscaler a circa 1,6 trilioni di dollari per il 2027 e 1,8 trilioni per il 2028, suggerendo che l'opposizione politica potrebbe prolungare il ciclo di investimento nell'IA piuttosto che comprometterlo.
- Microsoft ha speso circa 116 miliardi di dollari in spese in conto capitale nell'anno fiscale 2026, mentre Amazon ha ribadito i piani per 220 miliardi di dollari di spese in conto capitale in contanti durante l'anno solare 2026.
- Nvidia (NVDA) affronta una maggiore incertezza sui tempi degli ordini di attrezzature. Microsoft è la mia scelta di acquisto preferita per questo tema di investimento a circa 24 volte gli utili forward.
Morgan Stanley Prevede che il 20% della Pipeline IA del 2028 si Sposterà al 2029
Le elezioni di medio termine statunitensi del 2026 hanno introdotto un nuovo ostacolo all'espansione dell'infrastruttura IA dell'America: una crescente opposizione politica alla costruzione di data center.
La governatrice eletta del Texas, Gina Hinojosa, ha proposto una pausa nelle nuove approvazioni di data center, secondo The Texas Tribune, mentre la governatrice eletta dell'Ohio, Amy Acton, sostiene una moratoria condizionale.
Per Microsoft e Amazon, le restrizioni potrebbero aumentare il valore delle infrastrutture già in fase di sviluppo. Nvidia affronta una sfida diversa, poiché i ritardi nella costruzione potrebbero spostare gli ordini di attrezzature a periodi successivi.
L'11 novembre, Ariana Salvatore, responsabile della ricerca sulle politiche pubbliche di Morgan Stanley, ha dichiarato che circa 5 gigawatt di progetti di data center statunitensi, che rappresentano "circa il 20% della pipeline del 2028", dovrebbero spostarsi al 2029.
Nel podcast Thoughts on the Market di Morgan Stanley, Salvatore ha affermato che le previsioni di spesa in conto capitale degli hyperscaler sono rimaste invariate a circa 1,6 trilioni di dollari per il 2027 e 1,8 trilioni per il 2028.
I progetti già autorizzati o in costruzione dovrebbero affrontare meno interruzioni nel 2027. Morgan Stanley si aspetta che le aggiunte di capacità negli Stati Uniti rimangano sostanzialmente piatte nel 2028 prima di aumentare di quasi il 40% nel 2029.
Salvatore ha dichiarato che i ritardi "potrebbero effettivamente estendere la durata del ciclo di investimento nell'IA".
Questa distinzione è importante perché i maggiori acquirenti di infrastrutture hanno le risorse finanziarie per resistere a tempi di costruzione più lunghi, mentre i fornitori di attrezzature affrontano incertezze su quando arriveranno gli ordini futuri.
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo.
Vedi i Rating degli Analisti di Microsoft
La Base di Spesa di 116 Miliardi di Dollari di Microsoft le Conferisce un Vantaggio Competitivo
Microsoft affronta la potenziale frenata delle costruzioni con un'estesa pipeline di sviluppo.
Secondo i dati di Cleanview citati da Reuters, Microsoft ha 35 data center statunitensi in costruzione e altri 134 pianificati.
I progetti già in corso potrebbero affrontare meno ostacoli immediati in termini di autorizzazioni rispetto agli sviluppi in attesa di approvazione.
Le spese in conto capitale di Microsoft sono aumentate da circa 23,9 miliardi di dollari nell'anno fiscale 2022 a 116 miliardi nell'anno fiscale 2026, riflettendo un investimento aggressivo nell'infrastruttura IA.
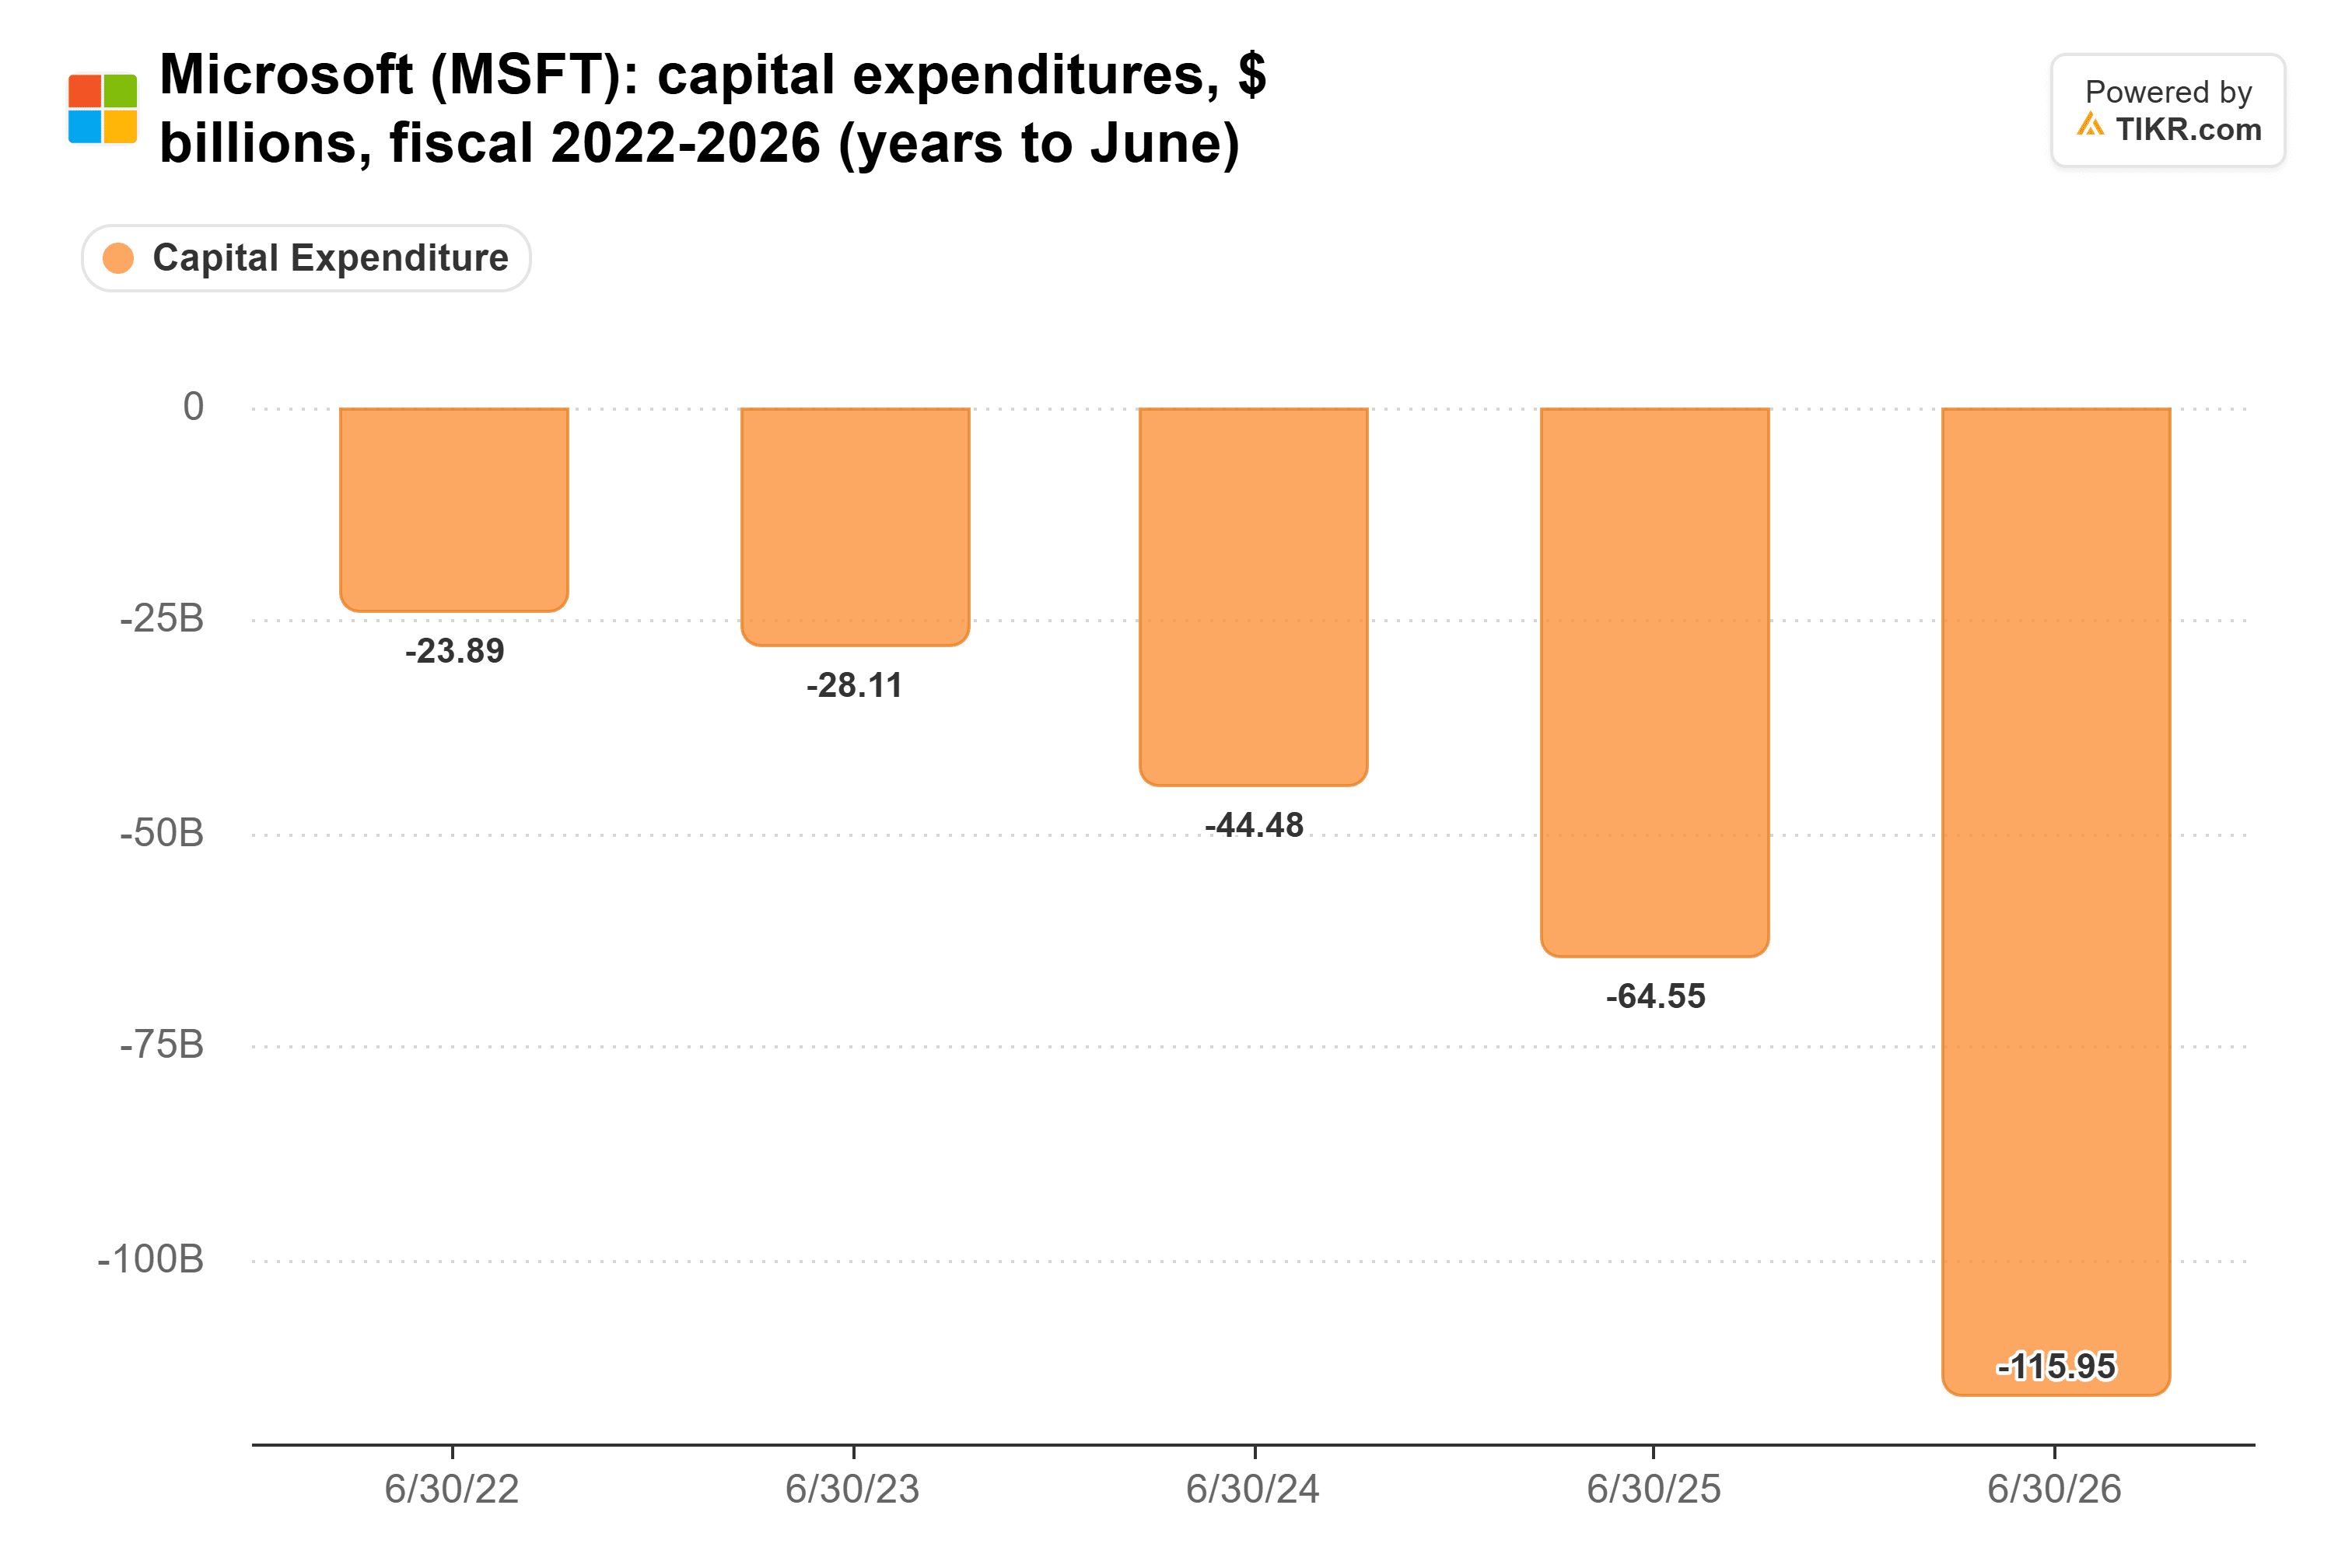
Gli analisti prevedono circa 193,7 miliardi di dollari di spese in conto capitale per l'anno fiscale 2027, indicando un altro sostanziale aumento degli investimenti infrastrutturali di Microsoft.
Microsoft deteneva anche circa 36,5 miliardi di dollari di liquidità netta al 30 giugno 2026, fornendo flessibilità finanziaria mentre i costi di sviluppo aumentano.
L'espansione comporta un onere sostanziale per il flusso di cassa. Gli analisti si aspettano che il free cash flow di Microsoft scenda da circa 67 miliardi di dollari nell'anno fiscale 2026 a 32,7 miliardi nell'anno fiscale 2027.
Ciò rende particolarmente importante il rendimento del suo investimento nell'infrastruttura IA.
A circa 24 volte gli utili forward, ritengo che Microsoft sia valutata in modo attraente data la sua consolidata attività cloud, la flessibilità finanziaria e l'opportunità di crescita a lungo termine nell'IA.
Il prezzo target medio di Wall Street di circa 636 dollari implica un potenziale rialzo di circa il 27% da un prezzo di ingresso di 500 dollari. Combinato con il consolidato business cloud di Microsoft e la sua flessibilità finanziaria, questo potenziale rendimento supporta la mia raccomandazione di acquisto a questo prezzo di ingresso.
Il Piano di Spesa di 220 Miliardi di Dollari di Amazon Mostra che gli Investimenti in IA Continuano
Amazon fornisce un altro esempio del perché i ritardi nelle costruzioni non segnalano necessariamente una domanda infrastrutturale IA più debole.
Secondo i dati TIKR, le spese in conto capitale di Amazon sono più che raddoppiate da circa 52,7 miliardi di dollari nel 2023 a 131,8 miliardi nel 2025.

I risultati del terzo trimestre di Amazon del 29 ottobre hanno rafforzato questo trend.
La società ha ribadito le aspettative di circa 220 miliardi di dollari di spese in conto capitale in contanti durante il 2026, mentre i ricavi di Amazon Web Services sono aumentati di oltre il 39% su base annua a circa 46 miliardi di dollari.
Sebbene le cifre storiche delle spese in conto capitale e le attuali indicazioni di spesa in contanti utilizzino misure contabili diverse, entrambe dimostrano l'impegno di Amazon nell'espandere la capacità infrastrutturale.
Morgan Stanley ritiene che gli hyperscaler più grandi e meglio capitalizzati siano particolarmente ben posizionati perché possono assorbire costi di sviluppo più elevati e reindirizzare la spesa verso località più favorevoli.
La banca stima un deficit di potenza dei data center statunitensi di 44 gigawatt fino al 2028, che rappresenta circa il 38% della domanda prevista.
Questa carenza potrebbe rendere le strutture esistenti con connessioni elettriche garantite sempre più preziose.
Amazon è ben posizionata per beneficiare della sua infrastruttura cloud consolidata e della forte crescita di AWS.
A circa 26 volte gli utili forward, Amazon è un "mantieni" piuttosto che un "compra". La crescita di AWS supporta le sue prospettive a lungo termine, ma la valutazione lascia un margine limitato per deludere i rendimenti sui sostanziali investimenti infrastrutturali in IA della società.
Nvidia Affronta un Rischio Maggiore dagli Ordini di Attrezzature Ritardati
Le implicazioni sono più complicate per Nvidia, che fornisce l'infrastruttura informatica che supporta i data center IA.
Morgan Stanley ha avvertito che una costruzione più lenta nel 2028 potrebbe creare ordini di attrezzature più deboli, accumulo di inventario e pressione sui margini dei fornitori, anche se la domanda sottostante di IA rimane forte.
Nvidia ha generato circa 215,9 miliardi di dollari di ricavi nell'anno fiscale 2026, con un aumento del 65% rispetto all'anno precedente.
Gli analisti si aspettano una continua espansione dei ricavi man mano che gli hyperscaler investono nella capacità di calcolo IA.
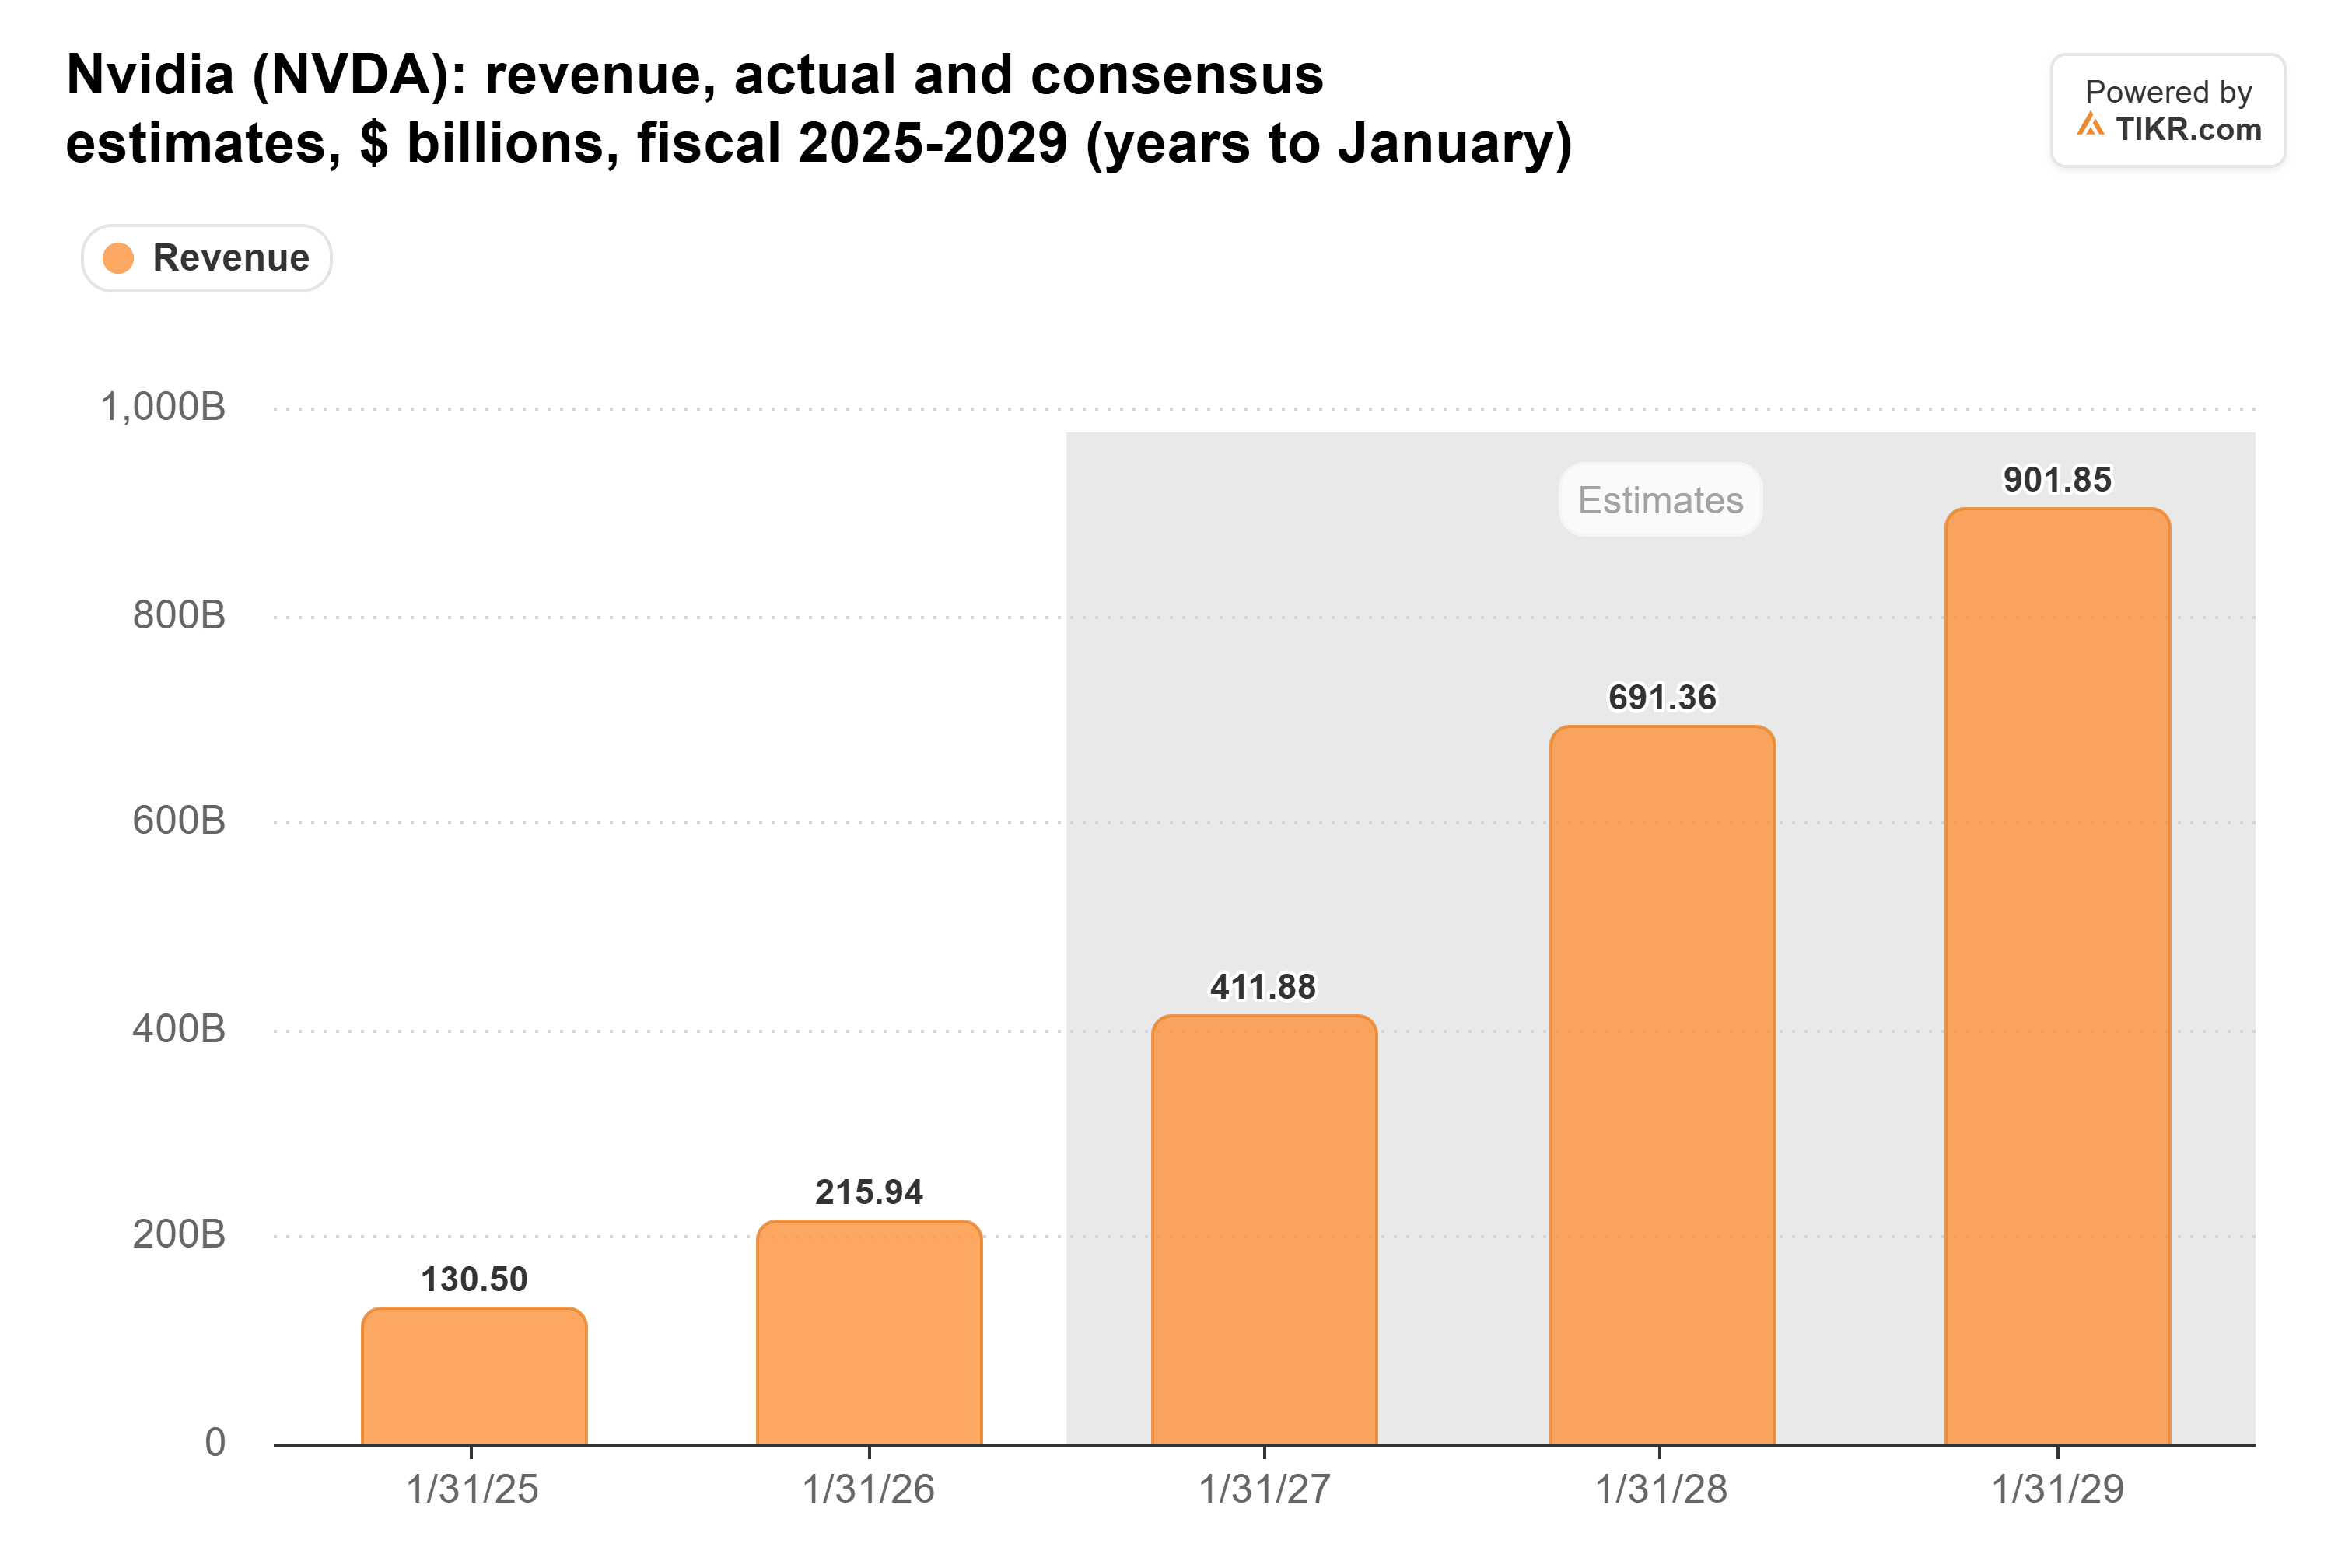
Queste previsioni dipendono dal fatto che sostanziali investimenti infrastrutturali in IA continuino per diversi anni.
Se i data center statunitensi impiegano più tempo per diventare operativi, alcuni acquisti di semiconduttori e attrezzature di rete potrebbero spostarsi a periodi di reporting successivi.
Ciò crea incertezza sui tempi della crescita dei ricavi di Nvidia senza necessariamente minare la sua opportunità a lungo termine.
Nvidia serve anche clienti in tutto il mondo.
Morgan Stanley si aspetta che le aggiunte di capacità globale dei data center aumentino di circa il 9% nel 2028, suggerendo che i progetti internazionali potrebbero compensare parzialmente la costruzione più lenta negli Stati Uniti.
Nvidia rimane centrale nell'espansione globale dell'infrastruttura IA, ma la costruzione ritardata negli Stati Uniti rende i tempi dei futuri ordini di attrezzature meno prevedibili. Preferisco l'infrastruttura esistente e la flessibilità finanziaria di Microsoft per questo tema di investimento.
Microsoft è l'Acquisto Migliore poiché i Ritardi nelle Costruzioni IA Riconfigurano la Spesa
Comprerei Microsoft a circa 500 dollari per azione, ovvero circa 24 volte gli utili forward. Il suo consolidato business cloud, la flessibilità finanziaria e la capacità di continuare a investire nonostante i ritardi nella costruzione dei data center supportano la tesi di investimento. Il prezzo target medio di Wall Street vicino a 636 dollari implica un potenziale rialzo di circa il 27% da quel prezzo di ingresso.
Amazon è un "mantieni" a circa 26 volte gli utili forward. La crescita di AWS rimane forte, ma attenderei una valutazione più attraente prima di aumentare l'esposizione alla sua sostanziale spesa infrastrutturale.
Nvidia non è la mia scelta di acquisto preferita per questa tesi sui ritardi nelle costruzioni. Uno sviluppo più lento potrebbe spostare gli ordini di attrezzature a periodi successivi, rendendo i tempi dei ricavi meno prevedibili.
Il rischio principale per la tesi di investimento su Microsoft è che la spesa per l'infrastruttura IA cresca più velocemente degli utili e del free cash flow aggiuntivi che genera.
Le prospettive di Morgan Stanley suggeriscono che gli investimenti in IA vengono ritardati piuttosto che abbandonati, rendendo Microsoft il mio titolo preferito per gli investitori che cercano esposizione a un ciclo di investimento infrastrutturale in IA prolungato.
Quindi, Quanto Vale Realmente il Titolo Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft Gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


