Punti Chiave
- Sia Hormel Foods che Albertsons Companies offrono un rendimento del 5,4% e entrambe hanno affrontato una grossa spesa questo autunno: circa 1,06 miliardi di dollari per l'acquisizione di Brakebush da parte di Hormel e una sentenza giudiziaria di 900 milioni di dollari per Albertsons.
- In un orizzonte di investimento di 20 anni, il bilancio e la storia di un dividendo contano più della sua recente velocità di crescita.
- Il dividendo di Albertsons ha assorbito il 63% del suo free cash flow negli ultimi dodici mesi, contro l'82% di Hormel, ma Albertsons ha un rapporto debito netto/EBITDA di 3,4x, contro l'1,2x di Hormel.
- L'acquisizione di Brakebush da parte di Hormel dovrebbe concludersi nel suo primo trimestre fiscale del 2027, mentre Albertsons prevede di fornire un nuovo quadro finanziario entro la conference call del quarto trimestre.
Qualsiasi pensionato alla ricerca di reddito da dividendi guarderà a Hormel Foods (HRL) e Albertsons Companies (ACI). Entrambe offrono un rendimento del 5,4%.
E entrambe hanno affrontato una grossa spesa questo autunno. Il 30 settembre, Hormel ha concordato l'acquisto del produttore di pollame Brakebush Brothers per circa 1,06 miliardi di dollari. Il 5 novembre, un giudice dello stato di Washington ha ordinato ad Albertsons di pagare 900 milioni di dollari per il ruolo delle sue farmacie nella crisi degli oppioidi.
Quindi, se potessi detenere solo una delle due per i prossimi 20 anni, quale sceglierei?
| Metrica | Hormel Foods (HRL) | Albertsons Companies (ACI) |
|---|---|---|
| Dividend yield | 5.4% | 5.4% |
| Dividendo annuale | $1.17 | $0.68 |
| Crescita del dividendo, 5 anni | 4.5% annuo (fiscale 2020-2025) | 24.6% annuo (anni terminati feb. 2021-feb. 2026) |
| Cash dividend payout ratio (TTM) | 82% | 63% |
| Debito netto/EBITDA (LTM) | 1.2x | 3.4x |
| Interest coverage (LTM) | 12.6x | 2.9x |
Fonte: TIKR. I payout ratio TTM si riferiscono al 26 luglio 2026 (Hormel) e al 12 settembre 2026 (Albertsons).
6 titoli sicuri con dividendi che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti a tua disposizione gratuitamente come parte del nostro nuovo report di investimento, a cui puoi accedere proprio qui.
Il cash di Hormel è risultato insufficiente nell'anno fiscale 2025
Nel terzo trimestre dell'anno fiscale 2026, terminato il 26 luglio, le vendite nette di Hormel sono scese a 2,96 miliardi di dollari da 3,03 miliardi di dollari dell'anno precedente a causa dell'uscita dal business del tacchino intero e della frutta secca a marchio privato. Tuttavia, il foodservice è cresciuto organicamente per il 12° trimestre consecutivo e il management ha aumentato le sue previsioni di EPS rettificato per il 2026 fiscale a 1,45-1,51 dollari, con una crescita del 6% al 10%.
Il cash ha avuto un percorso più difficile. Il free cash flow ha coperto il dividendo ogni anno dall'anno fiscale 2016 al 2024, per poi scendere a 534 milioni di dollari nell'anno fiscale 2025, contro 633 milioni di dollari pagati:
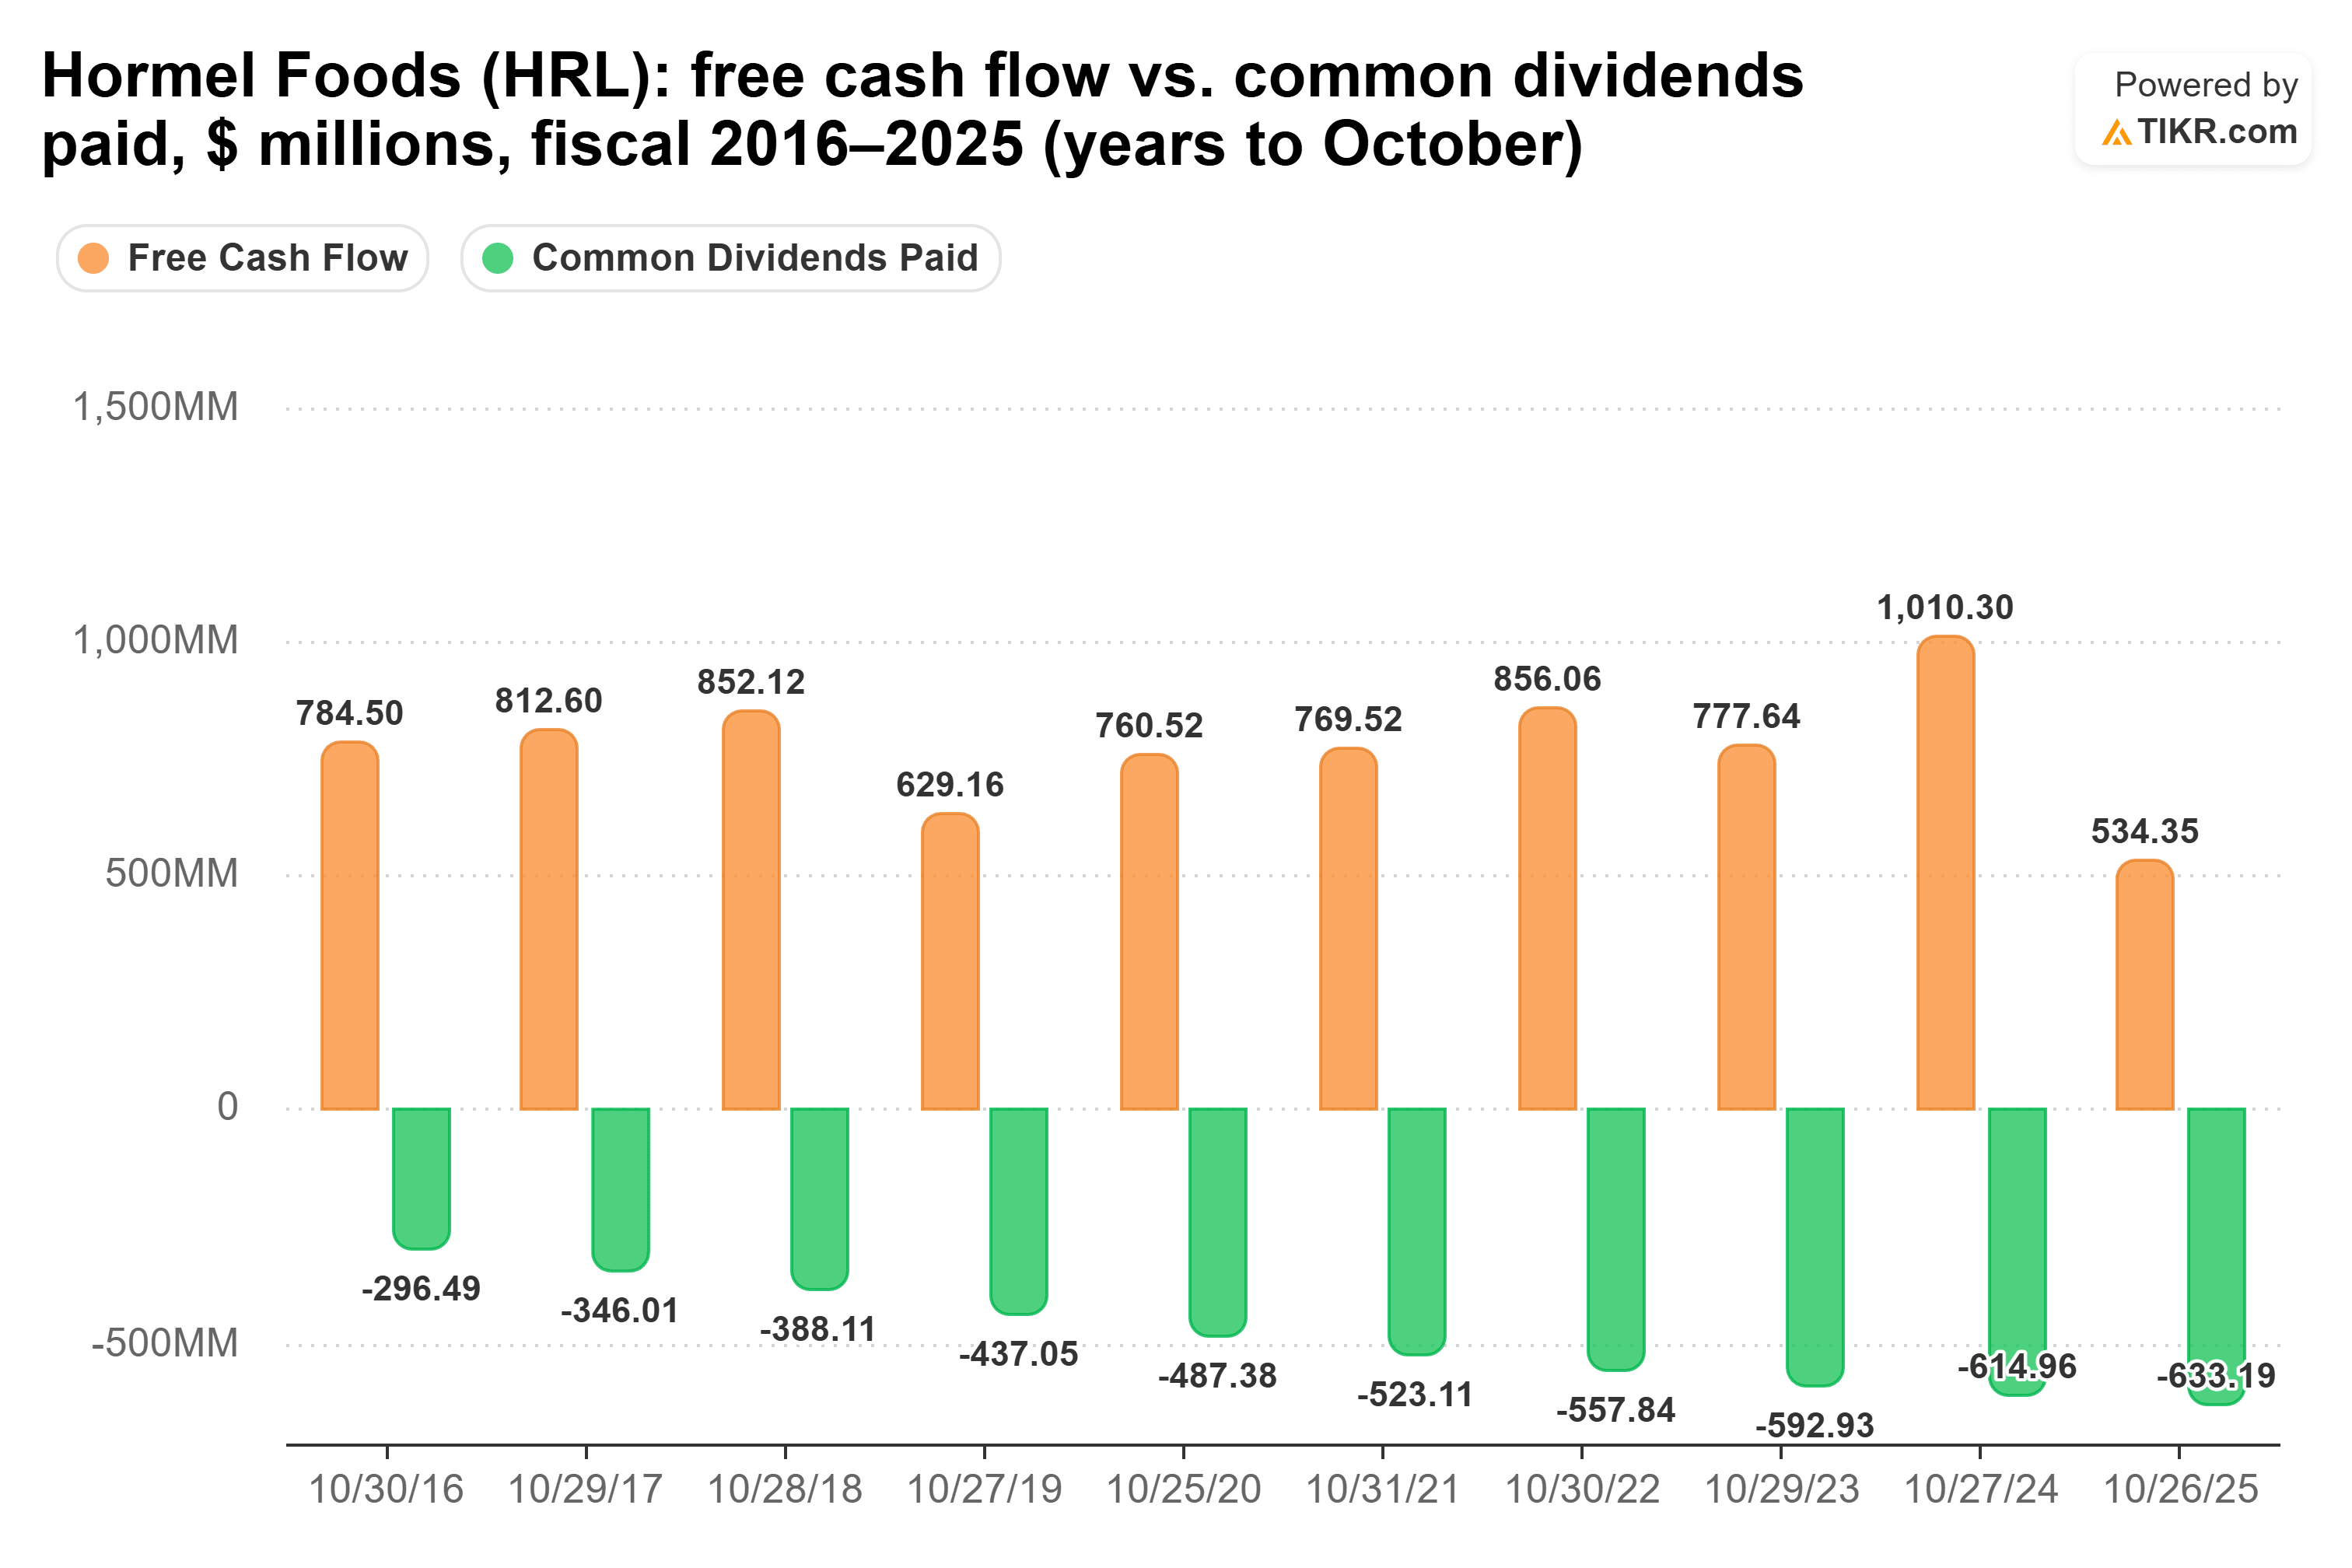
Nei dodici mesi terminati il 26 luglio, il dividendo ha assorbito l'82% del free cash flow. Questo è tornato sotto il 100%, ma ben al di sopra del 60,9% dell'anno fiscale 2024.
John Ghingo, presidente e CEO designato di Hormel, ha dichiarato nella conference call del terzo trimestre che "il dividendo continua a essere molto importante per noi", e Hormel ha ora effettuato 392 pagamenti trimestrali consecutivi. Il rischio principale è Brakebush: aggiunge debito mentre il free cash flow ha poco margine, e Hormel non si aspetta che contribuisca all'EPS rettificato prima dell'anno fiscale 2028.
Albertsons paga di più da meno cash
Nel frattempo, il business di Albertsons è in una fase di ristrutturazione. Nel secondo trimestre dell'anno fiscale 2026, le 12 settimane terminate il 12 settembre, le vendite identiche sono scese dello 0,8% e l'EBITDA rettificato è sceso a 784 milioni di dollari da 848,4 milioni di dollari dell'anno precedente, anche se le vendite digitali sono cresciute dell'11%. Albertsons ha ritirato le sue previsioni per rivedere il business, e il CEO Susan Morris ha dichiarato che la revisione "affronterà con ancora più determinazione una struttura dei costi che non possiamo più permetterci". Un nuovo quadro è previsto per la conference call del quarto trimestre.
Il dividendo è cresciuto più velocemente del cash che lo sostiene. Il free cash flow è sceso da 2,27 miliardi di dollari nell'anno terminato a febbraio 2021 a 527 milioni di dollari nell'anno terminato a febbraio 2026, mentre i dividendi pagati sono aumentati da 93,7 milioni di dollari a 323 milioni di dollari:
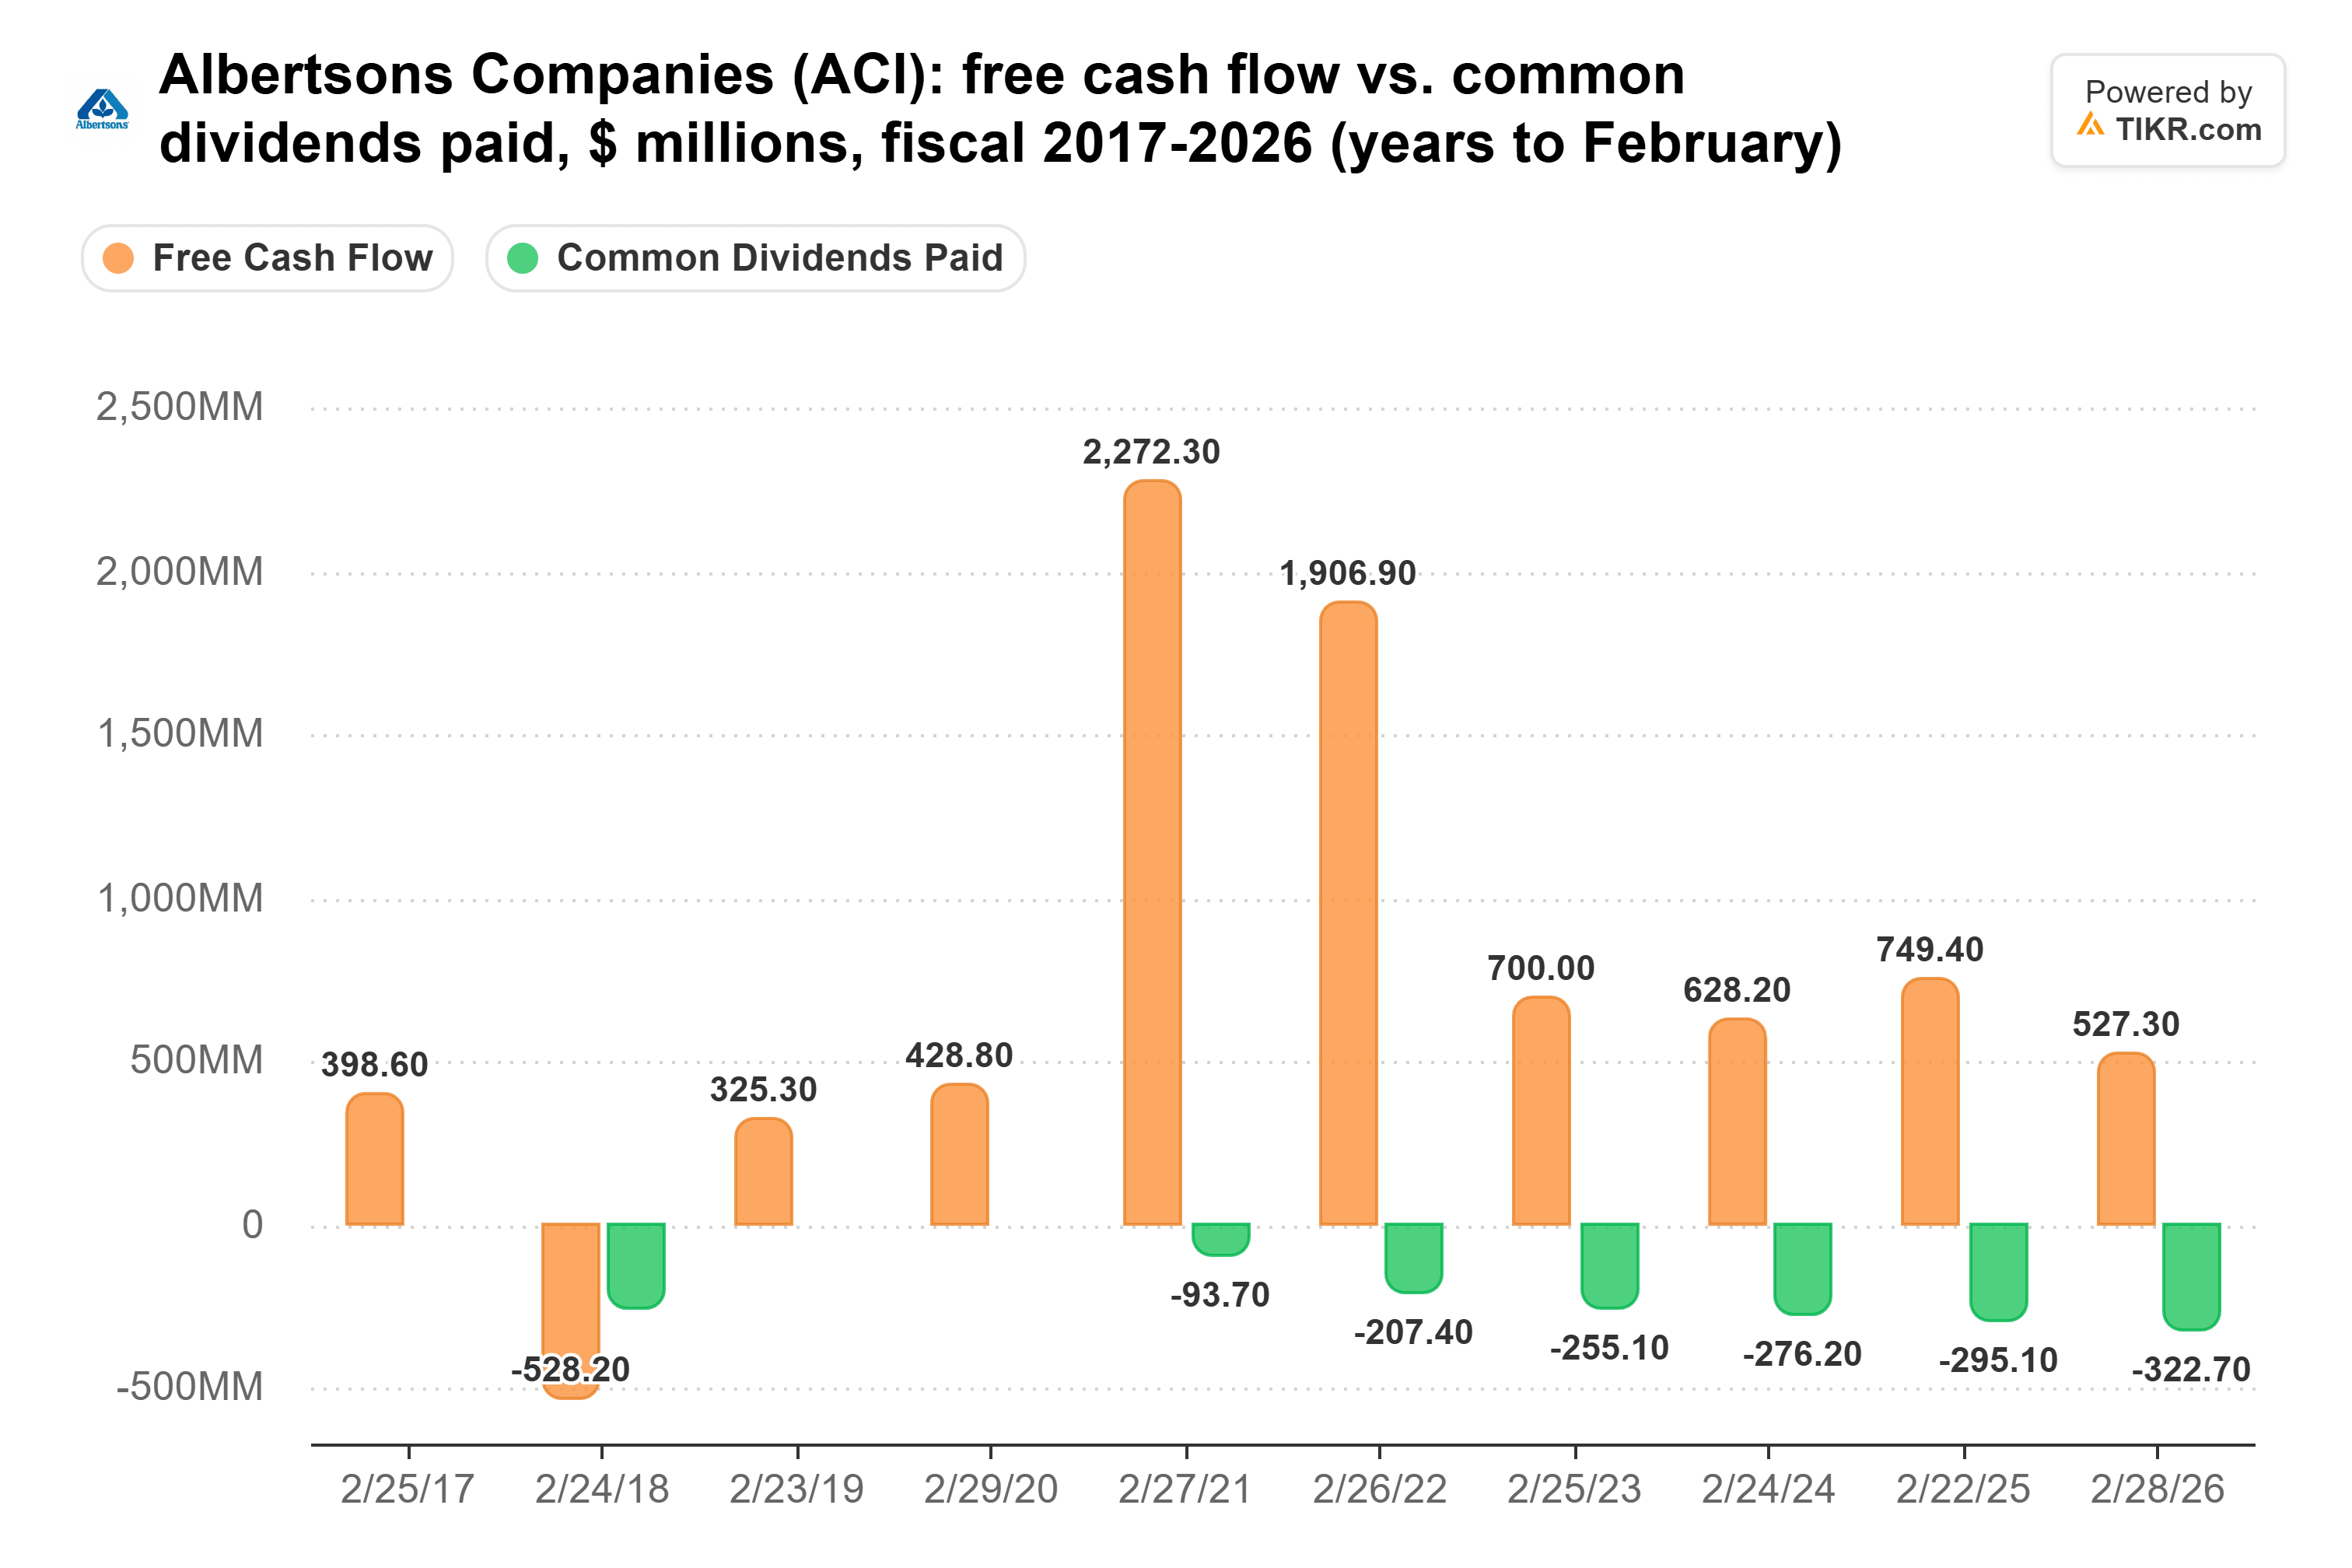
Il payout è salito dal 36,4% del free cash flow nell'anno terminato a febbraio 2023 al 61,2% nell'anno terminato a febbraio 2026, e al 63% nei dodici mesi terminati il 12 settembre. Poi è arrivata la sentenza sugli oppioidi: 900 milioni di dollari sono più dei 506 milioni di dollari di free cash flow generati da Albertsons in quei dodici mesi, anche se la società ha dichiarato che "valuterà tutte le opzioni disponibili, incluso il ricorso".
Quindi, quale dividendo vince?
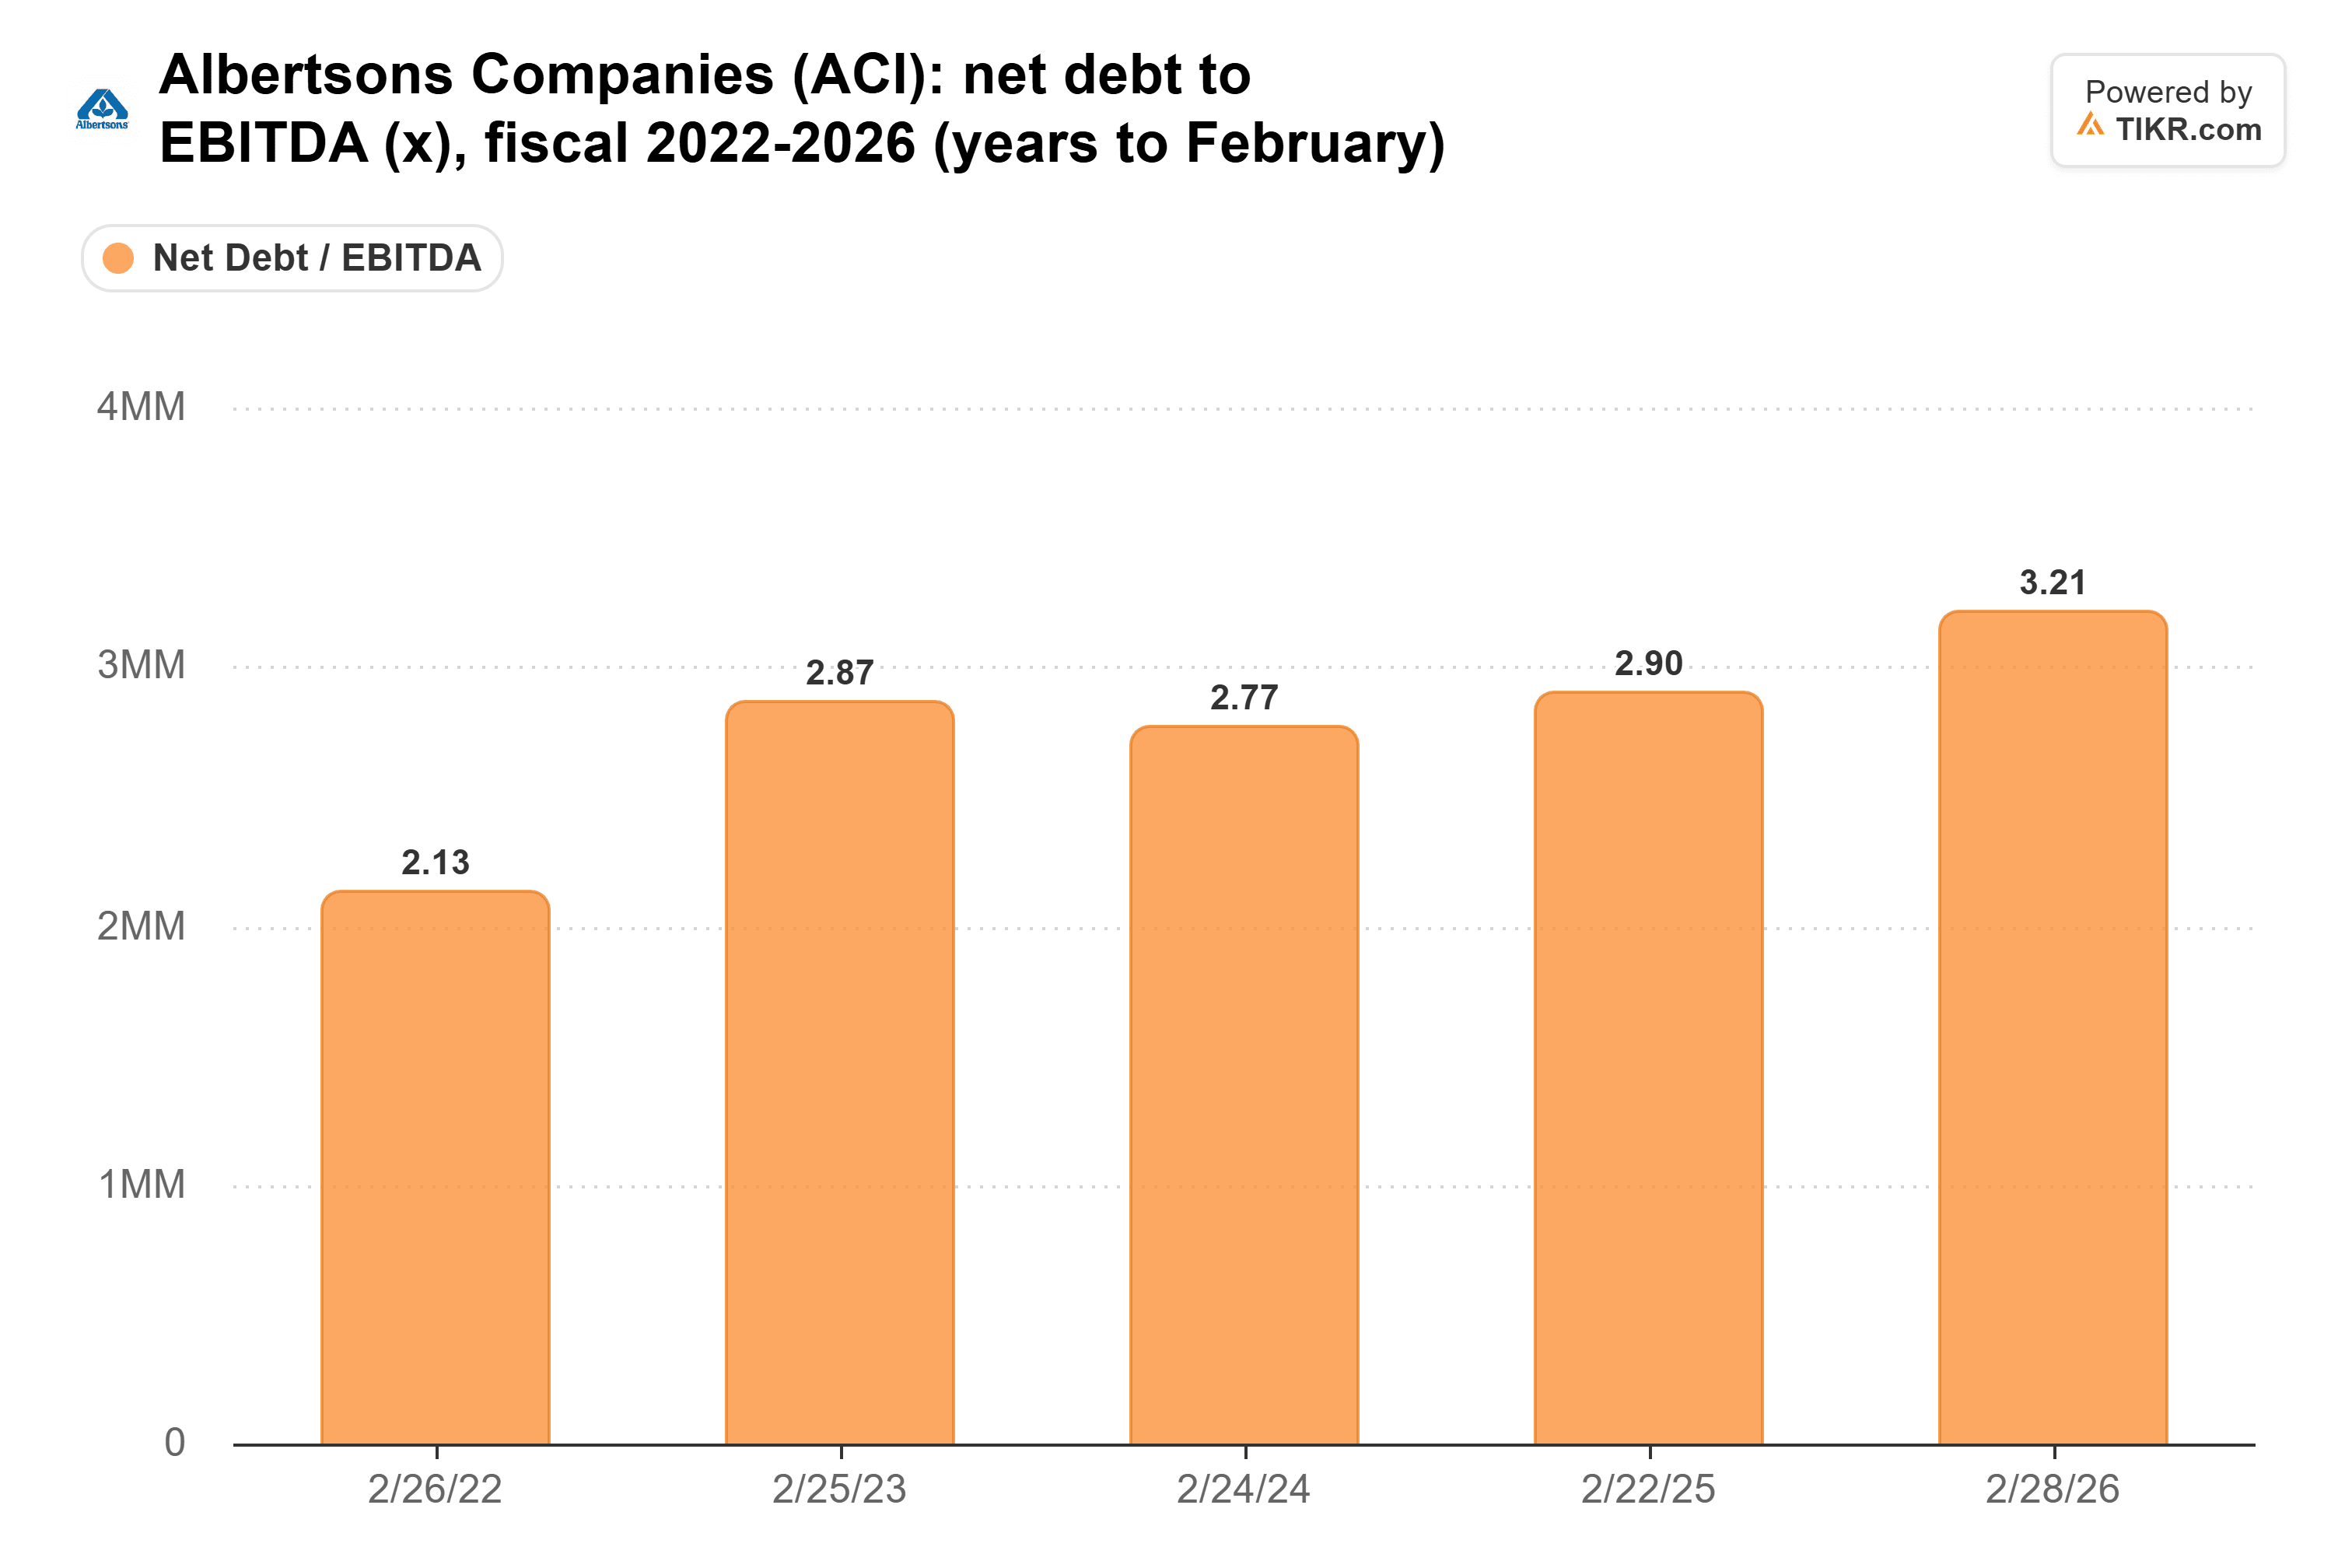
Io terrei Hormel per i prossimi 20 anni. Ha il bilancio di cui un dividendo ventennale ha bisogno: debito netto/EBITDA di 1,2x, con gli utili operativi che coprono gli interessi 12,6 volte. Albertsons copre i suoi interessi solo 2,9 volte, e il suo debito stava salendo ben prima della sentenza, da 2,1x EBITDA nell'anno terminato a febbraio 2022 a 3,2x nell'anno terminato a febbraio 2026:
Al ritmo attuale di ciascun dividendo, 10.000 dollari investiti in Albertsons pagherebbero circa 76.000 dollari in 20 anni, contro circa 14.000 dollari per Hormel. Ma ciò significherebbe ripetere il suo aumento del 17,6% dell'anno terminato a febbraio 2026 ogni anno per due decenni, con il free cash flow in calo e il debito in aumento.
Questo non vuol dire che il dividendo di Albertsons sia insicuro. È meglio coperto oggi, e se Morris troverà i tagli che sta cercando, il suo dividendo potrebbe continuare a superare quello di Hormel per anni. È solo che, per un assegno che voglio incassare per 20 anni, mi fido di più del bilancio e della lunga storia di Hormel.
Naturalmente, Hormel deve ancora portare il suo free cash flow comodamente al di sopra del dividendo mentre paga Brakebush, e i suoi risultati del 2026 fiscale mostreranno quanto margine le rimane.
Dimentica Hormel Foods: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della Social Security.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E Hormel Foods non è uno di questi.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!