Punti Chiave
- SK Hynix ha registrato un fatturato record del terzo trimestre di ₩104,6 trilioni e un margine operativo dell'80%, eppure le sue azioni quotate negli Stati Uniti si trovano circa il 34% al di sotto del massimo di settembre.
- La vendita di titoli AI dopo le elezioni di metà mandato negli Stati Uniti ha colpito SK Hynix più duramente di Samsung Electronics, nonostante SK Hynix abbia ottenuto il margine più ricco sui chip.
- Washington ha ritardato le licenze per gli strumenti di cui SK Hynix ha bisogno per espandere il suo stabilimento di Dalian in Cina, il che complica un previsto ampliamento a New York.
- Gli accordi a lungo termine coprono più della metà della capacità del 2027 e del 2028, e i risultati attesi a fine gennaio mostreranno se HBM4 ha preso il sopravvento.
SK Hynix (000660.KS) ha appena pubblicato il miglior trimestre della sua storia. Il titolo ha scambiato come se il ciclo avesse già raggiunto il picco.
Le sue azioni quotate negli Stati Uniti hanno chiuso a $132 venerdì, circa il 34% al di sotto del loro massimo del 9 settembre. La maggior parte del danno è arrivata rapidamente, perché la vendita di titoli AI che ha seguito la vittoria dei Democratici alle elezioni di metà mandato si è diffusa da Wall Street a Seul.
Samsung Electronics (005930.KS) è sceso anche lui, ma meno. Il 6 novembre, SK Hynix è precipitato di oltre l'8% a Seul mentre Samsung ha ceduto il 7%. Questo divario ha senso, dato che SK Hynix è la scommessa più pura sulla memoria AI.
Una seconda preoccupazione è arrivata la stessa settimana. Reuters ha riferito che i funzionari statunitensi hanno ritardato le licenze per gli strumenti di cui SK Hynix ha bisogno per espandere il suo stabilimento di Dalian in Cina.
Record che il mercato ha ignorato
Il rapporto del 28 ottobre ha superato ogni ostacolo:
- Il fatturato è aumentato del 328% rispetto all'anno precedente, raggiungendo ₩104,6 trilioni, il primo trimestre sopra i ₩100 trilioni.
- L'utile operativo è balzato del 632% a ₩83,3 trilioni, ben al di sopra dei ₩76,7 trilioni che le LSEG SmartEstimates si aspettavano.
- La liquidità netta è salita a ₩98,7 trilioni mentre la cassa ha raggiunto ₩114,5 trilioni.
Anche il ritmo sequenziale è rimasto elevato…
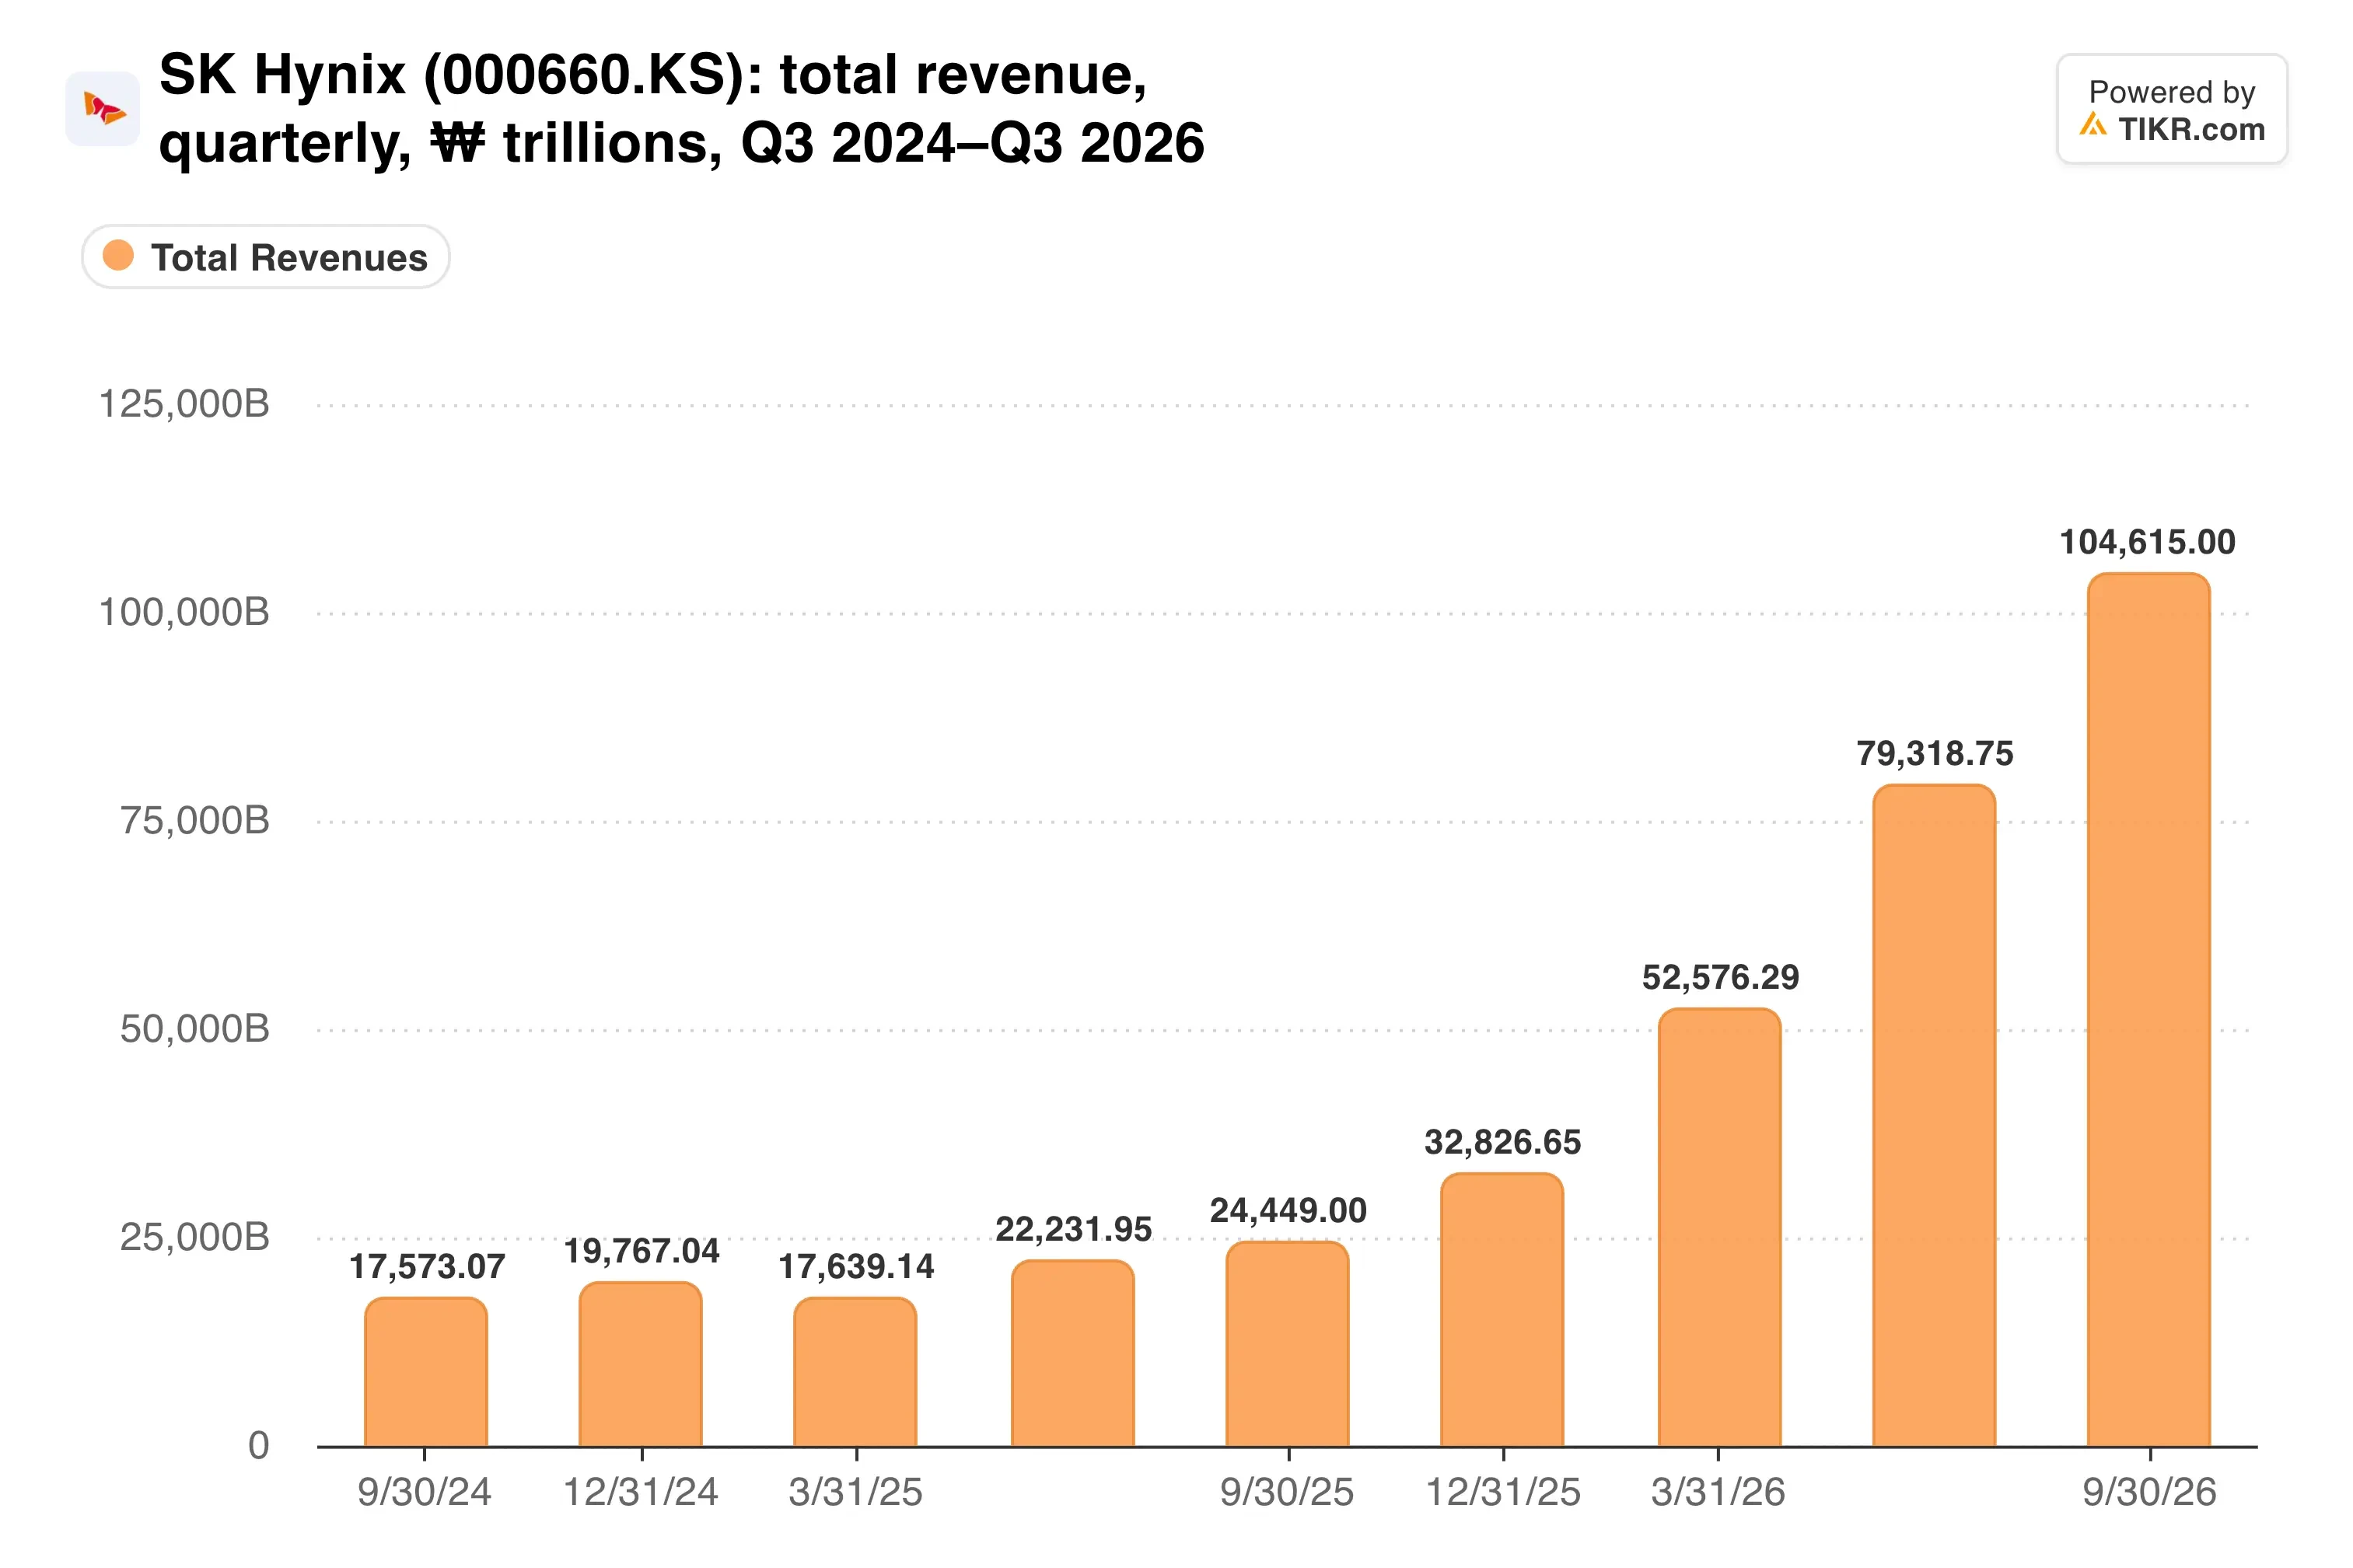
Il fatturato è cresciuto del 32% solo rispetto al secondo trimestre, quindi la curva non si è ancora appiattita.
Gli investitori hanno festeggiato all'inizio. Le azioni di Seul hanno chiuso in rialzo del 10,9% il giorno dei risultati, e il CEO di Futurum Group Daniel Newman ha detto a CNBC che il titolo sembrava "ridicolmente economico". Eppure, entro il 5 novembre, le azioni statunitensi avevano toccato un minimo a 52 settimane di $122.
TIKR monitora 16 analisti su SK hynix. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SK hynix, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SK hynix
I contratti cambiano la matematica del ciclo
Ciò che rende diverso questo ciclo di crescita è la visibilità. SK Hynix ha firmato accordi a lungo termine con 14 clienti principali, inclusi i principali fornitori di cloud. Questi accordi coprono più della metà della sua capacità del 2027 e del 2028.
I prezzi si muovono all'interno di un intervallo concordato con ciascun cliente, quindi SK Hynix mantiene un certo potenziale di rialzo limitando il rischio al ribasso. Il CEO Kwak Noh-Jung ha dichiarato il 28 ottobre che l'attività si sta "trasformando in una con stabilità degli utili e visibilità della domanda a medio-lungo termine".
E il mix di prodotti è l'altra leva. HBM4 dovrebbe superare HBM3E sia nelle spedizioni che nel fatturato questo trimestre, mentre la fabbrica M15X funzionerà a pieno regime entro la fine dell'anno.
Dove si manifesta tutto questo potere di determinazione dei prezzi?
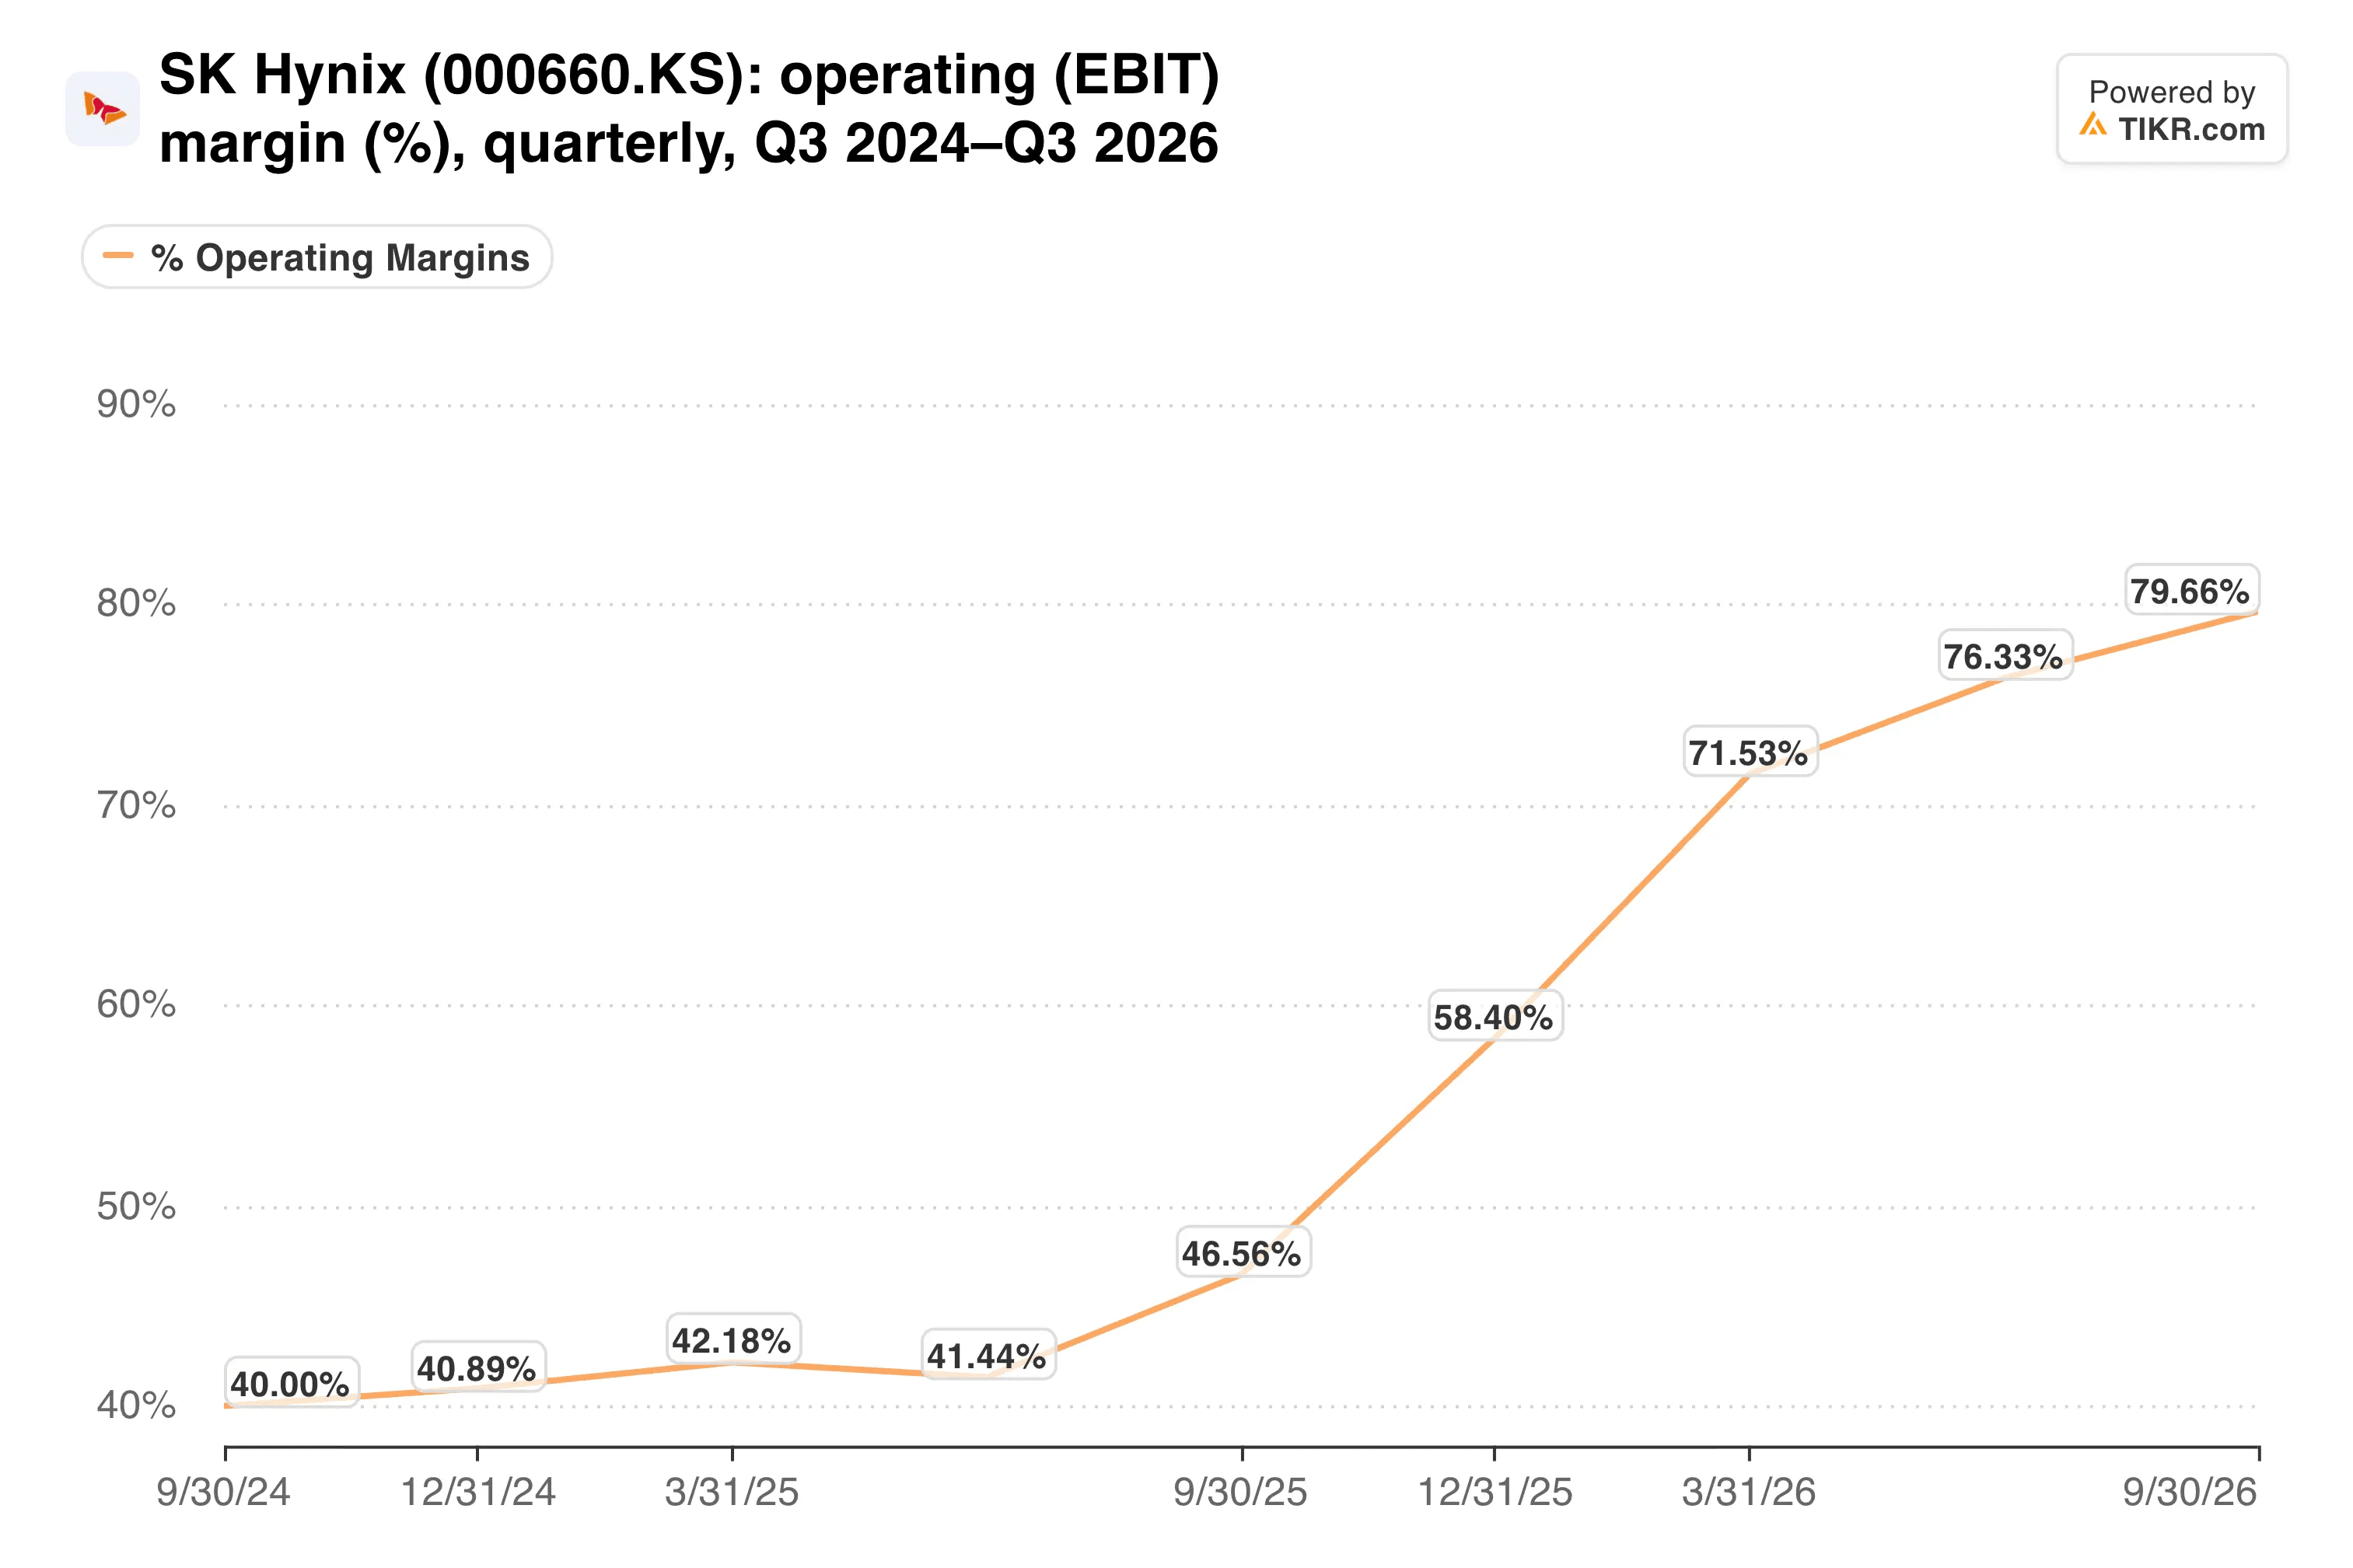
Il margine operativo ha raggiunto l'80% nel terzo trimestre, in aumento rispetto al 47% di un anno prima.
Questo batte anche Samsung. La divisione chip di Samsung ha guadagnato ₩106,5 trilioni su un fatturato di ₩147,1 trilioni, un margine del 72,4%. Tuttavia, Samsung ha guadagnato di più in totale.
La battaglia per le licenze e la spesa futura
Le domande più difficili si trovano al di fuori del conto economico. Reuters ha riferito che il Sottosegretario al Commercio Jeffrey Kessler si è mantenuto fermo contro l'invio di ulteriori strumenti statunitensi per espandere o aggiornare Dalian. Questo è importante perché SK Hynix desidera una produzione più elevata a Dalian per aiutare a finanziare i previsti impianti NAND di Solidigm a New York, un progetto che Reuters ha stimato in circa $45 miliardi.
Anche la spesa salirà. Il management si aspetta che gli investimenti aumentino significativamente il prossimo anno quando la Fase 1 di Yongin entrerà in piena operatività. Nel frattempo, SK Hynix prevede circa ₩100 trilioni di distribuzioni agli azionisti quest'anno.
Poi c'è il multiplo. Bank of America ha detto che la recente vendita di hardware AI è derivata dalla contrazione dei multipli di valutazione mentre le stime degli utili si sono mantenute.
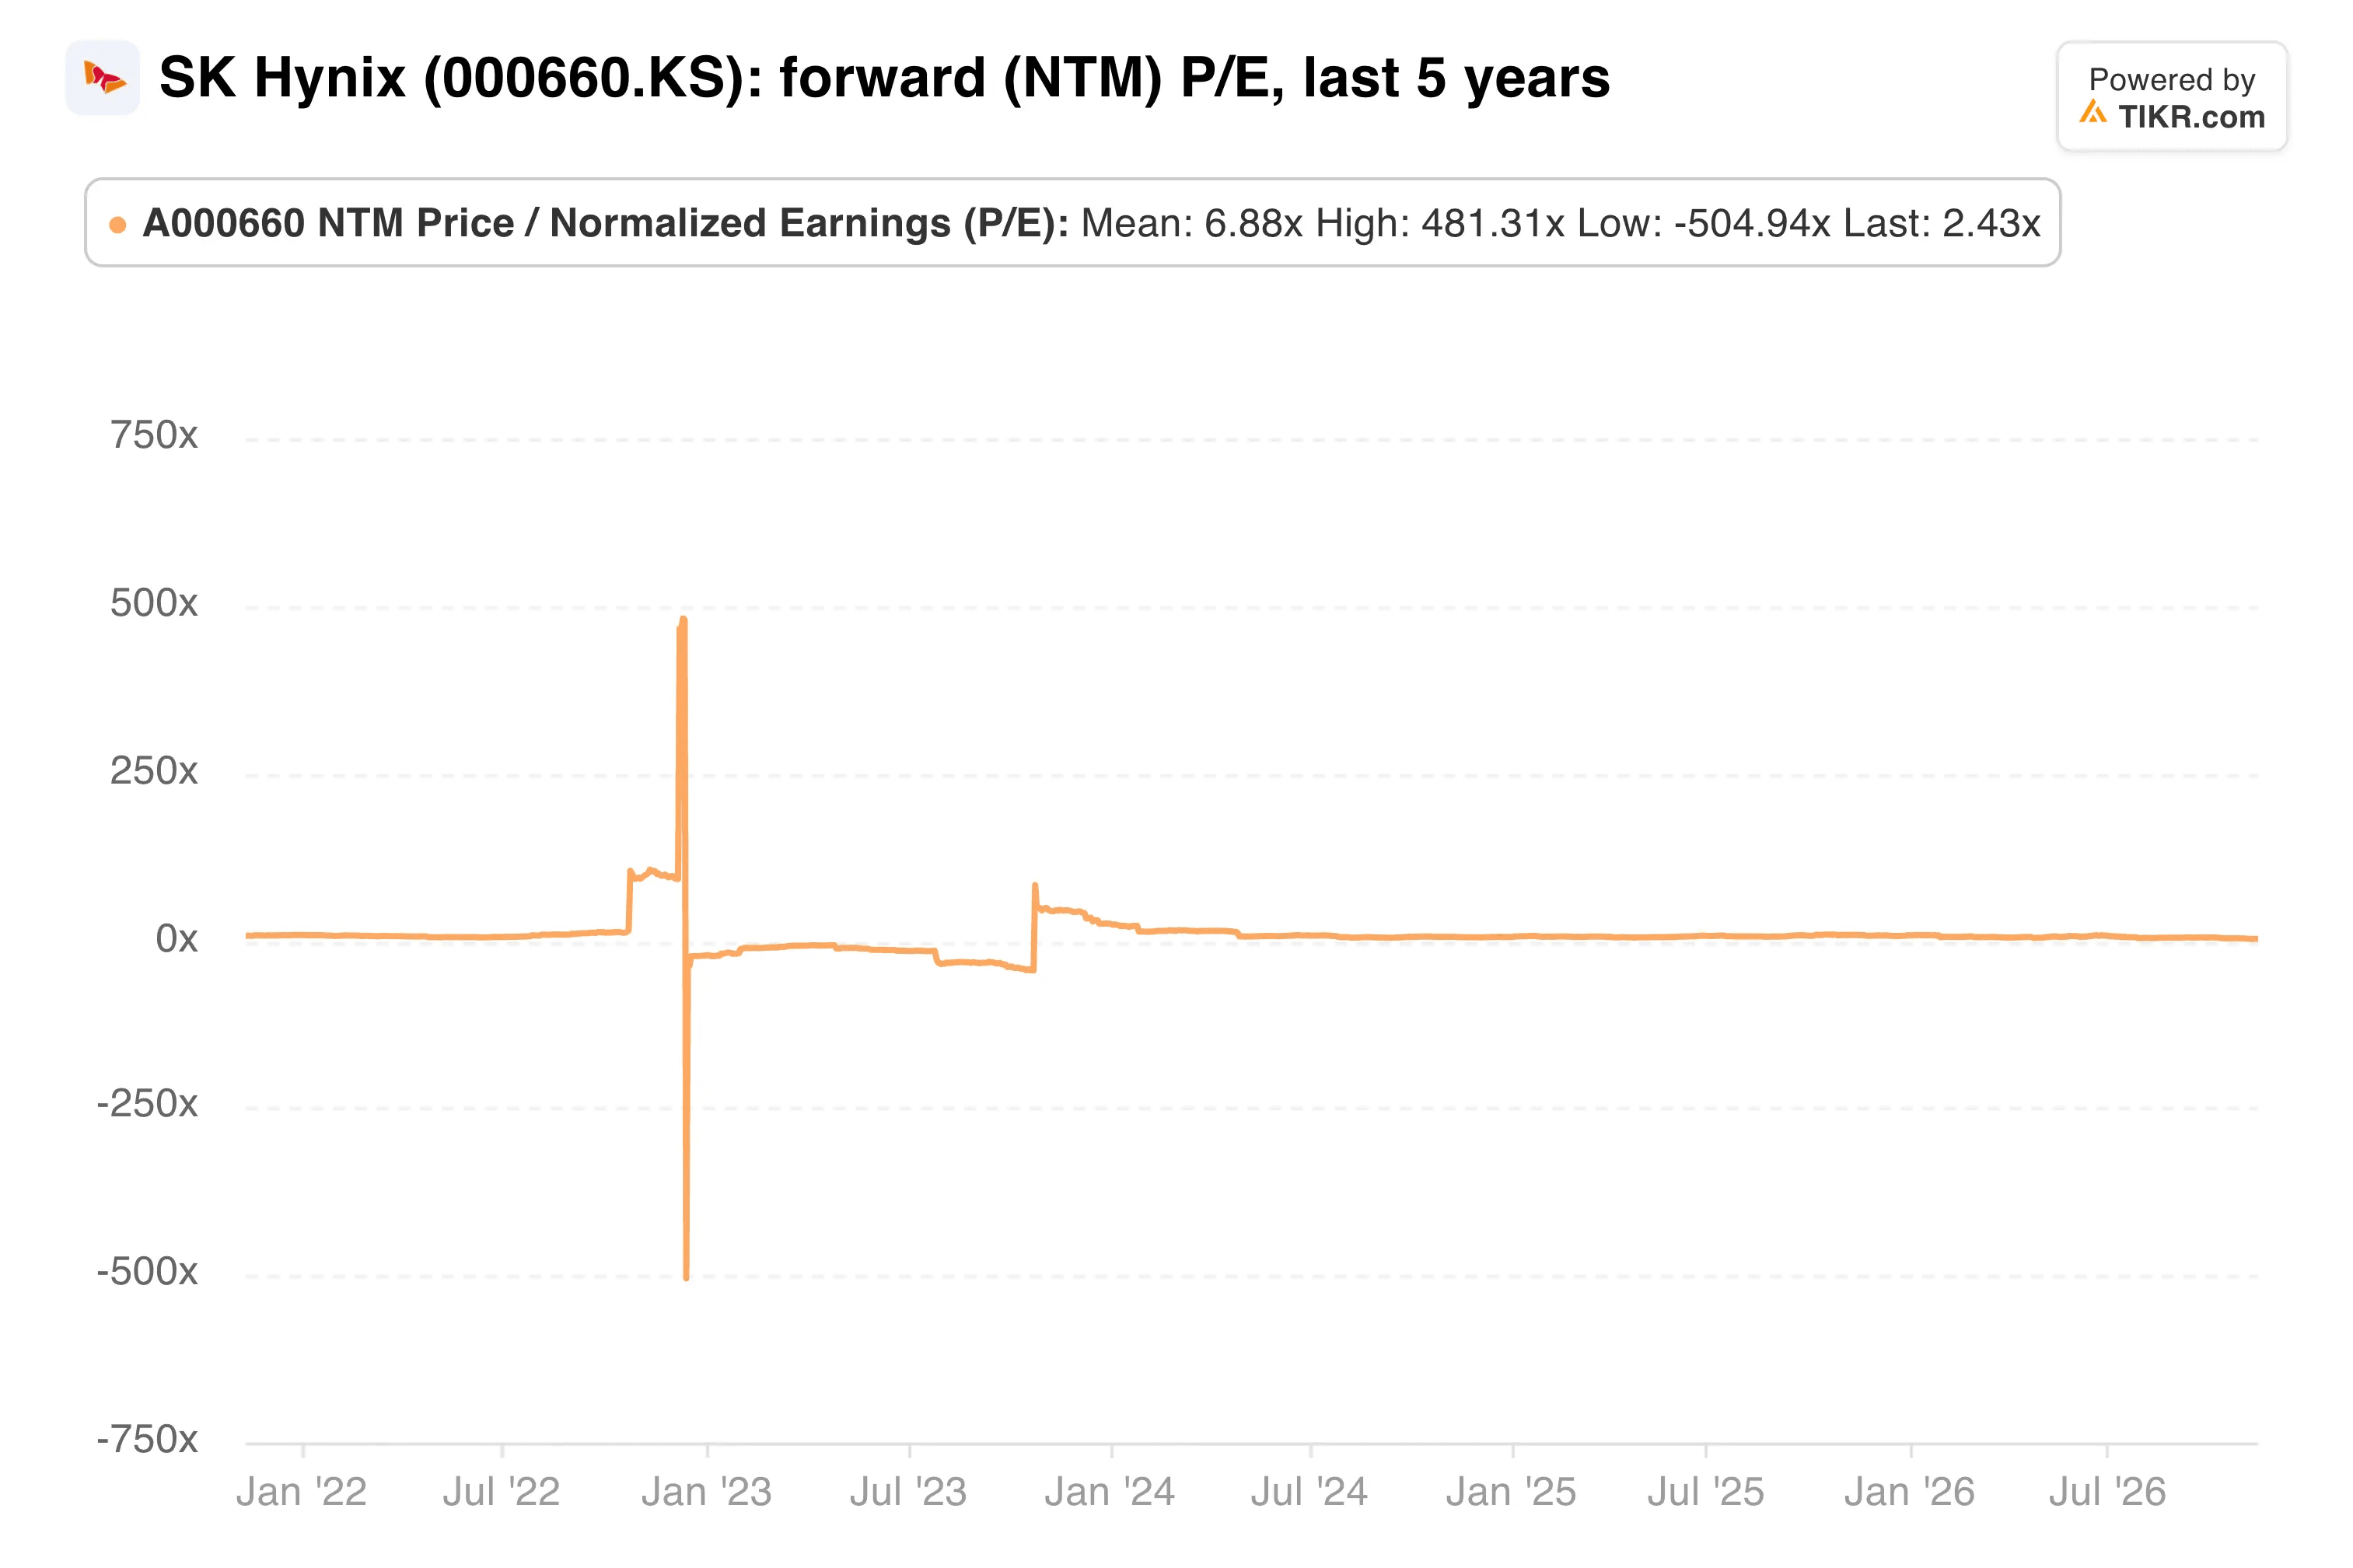
SK Hynix si adatta a questo modello, con il suo multiplo forward compresso nettamente da settembre.
La mia opinione: Il mercato sta valutando SK Hynix come se margini dell'80% dovessero crollare presto. I contratti che coprono oltre la metà del 2027 e del 2028 rendono più difficile giustificarlo, sebbene i cicli della memoria abbiano umiliato tori fiduciosi in passato. Propenderei per il mantenimento, perché il bilancio e i riacquisti ammortizzano il rischio al ribasso mentre la battaglia per Dalian si svolge.
Il prossimo punto di controllo sono i risultati del quarto trimestre, attesi a fine gennaio. Dovrebbero mostrare se HBM4 ha davvero preso il sopravvento e se i margini si sono mantenuti vicini all'80%.
Quindi, qual è il valore reale delle azioni SK Hynix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SK Hynix. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta 000660.KS gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!