


Punti Chiave
- Kimberly-Clark offre un rendimento del 4,8% e ha aumentato il suo dividendo per 54 anni consecutivi, mentre GSK rende il 3,8%.
- Il dividendo di GSK ha assorbito il 39% del suo free cash flow nei dodici mesi terminati il 30 giugno 2026, contro l'87% di Kimberly-Clark nei dodici mesi terminati il 30 settembre.
- Kimberly-Clark ha completato l'acquisizione di Kenvue il 2 novembre 2026, dopo aver emesso 4,9 miliardi di dollari di nuove obbligazioni per contribuire al pagamento.
- Al ritmo di crescita attuale di ciascun dividendo, un investimento di 10.000 dollari in entrambe le azioni genera un reddito simile nei prossimi 20 anni.
Kimberly-Clark (KMB) ha completato l'acquisizione di Kenvue il 2 novembre. L'11 novembre, il suo consiglio di amministrazione ha dichiarato un dividendo trimestrale di 1,28 dollari per azione, il primo dopo l'operazione. La società afferma di essere "considerata una Dividend Aristocrat, avendo pagato un dividendo per 92 anni consecutivi e aumentato il dividendo in ciascuno degli ultimi 54 anni consecutivi."
GSK (GSK) non può eguagliare questo record, e il suo rendimento del 3,8% è inferiore al 4,8% di Kimberly-Clark. Ma il dividendo di GSK ha ampio margine di free cash flow a disposizione. Un investitore che detiene un titolo per 20 anni deve scegliere tra il record più lungo e l'assegno più grande, o il cuscinetto di sicurezza più ampio.
Quindi, quale terrei?
| Metrica | GSK (GSK) | Kimberly-Clark (KMB) |
|---|---|---|
| Dividend yield | 3.8% | 4.8% |
| Crescita del dividendo, anno fiscale 2020-2025 | -12.0% annuo | 3.3% annuo |
| Cash dividend payout ratio (TTM) | 39% | 87% |
| Debito netto/EBITDA (LTM) | 1.78x | 1.22x |
| Interest coverage (LTM) | 14.7x | 13.1x |
| Forward P/E (NTM) | 10x | 16x |
6 titoli a dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia analisi di investimento che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre come parte del nostro nuovo report di investimento. Scopri di più su come ottenere l'accesso proprio qui.
GSK ha margine a disposizione
Nei dodici mesi terminati il 30 giugno 2026, GSK ha pagato 2,67 miliardi di sterline in dividendi su 6,90 miliardi di sterline di free cash flow, un comodo 39%.
Parte di questo cuscinetto deriva da un taglio. Il grafico mostra i dividendi pagati in calo da 4,00 miliardi di sterline nell'anno fiscale 2021 a 2,25 miliardi nell'anno fiscale 2023, mentre il free cash flow è rimasto tra 5,16 e 7,45 miliardi di sterline ogni anno dall'anno fiscale 2018 in poi.
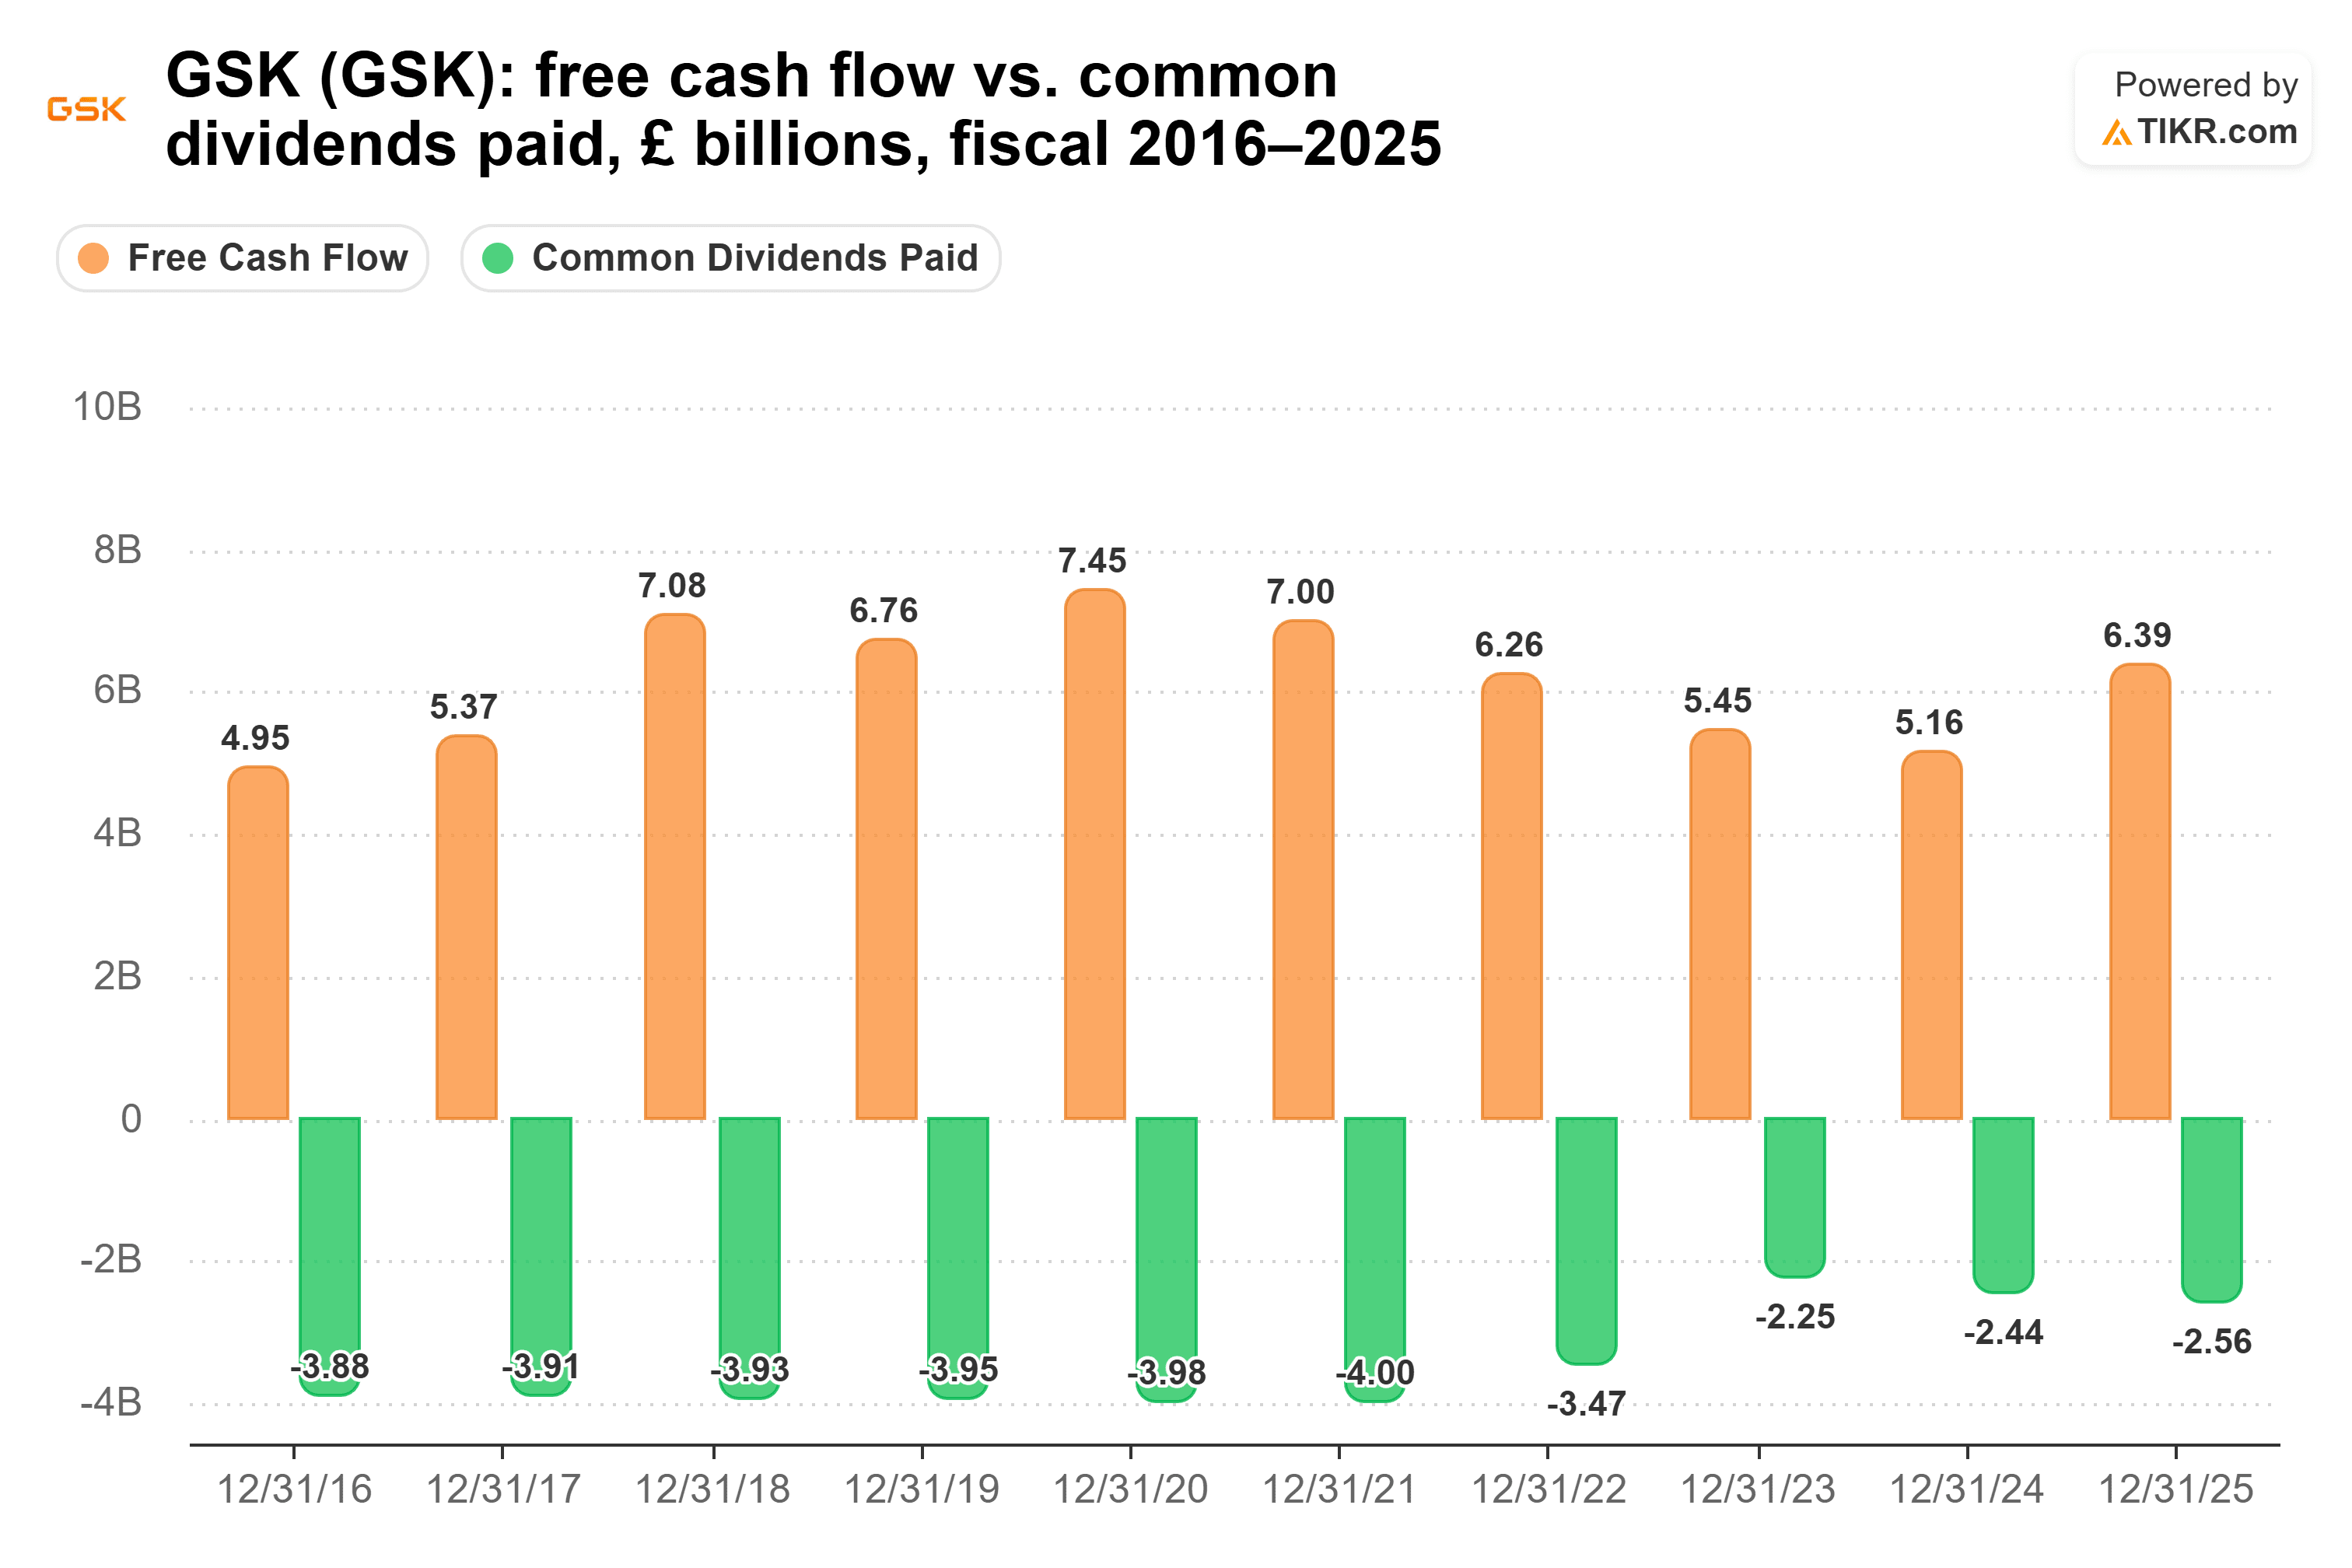
Questo taglio è il motivo per cui il tasso quinquennale di GSK è del -12,0% annuo dall'anno fiscale 2020 al 2025. Da allora, il dividendo è cresciuto: i dividendi in contanti sono aumentati del 4,9% nell'anno fiscale 2025, da 2,44 a 2,56 miliardi di sterline, e GSK prevede 70 pence per azione per il 2026. Fissa il suo dividendo in sterline, quindi l'importo in dollari che riceve un detentore statunitense varia con il tasso di cambio.
Anche l'attività è in crescita. GSK ha dichiarato che le vendite del terzo trimestre sono aumentate del 5% a 8,9 miliardi di sterline e ha mantenuto le sue previsioni per il 2026. Il rischio principale è Zantac: GSK dovrebbe affrontare un accordo di 2,2 miliardi di dollari. È un costo reale, ma piccolo rispetto al free cash flow di un anno.
Il cuscinetto di Kimberly-Clark è sottile
Il cuscinetto di GSK si è ampliato, mentre quello di Kimberly-Clark si è ridotto. Il suo dividendo ha assorbito l'87% del free cash flow nei dodici mesi terminati il 30 settembre 2026: 1,69 miliardi di dollari di dividendi contro 1,94 miliardi di dollari di free cash flow. Il grafico mostra i dividendi pagati in aumento ogni anno, da 1,31 miliardi di dollari nell'anno fiscale 2016 a 1,66 miliardi nell'anno fiscale 2025. Nello stesso periodo, il free cash flow è sceso da 2,78 miliardi di dollari nell'anno fiscale 2023 a 1,64 miliardi.
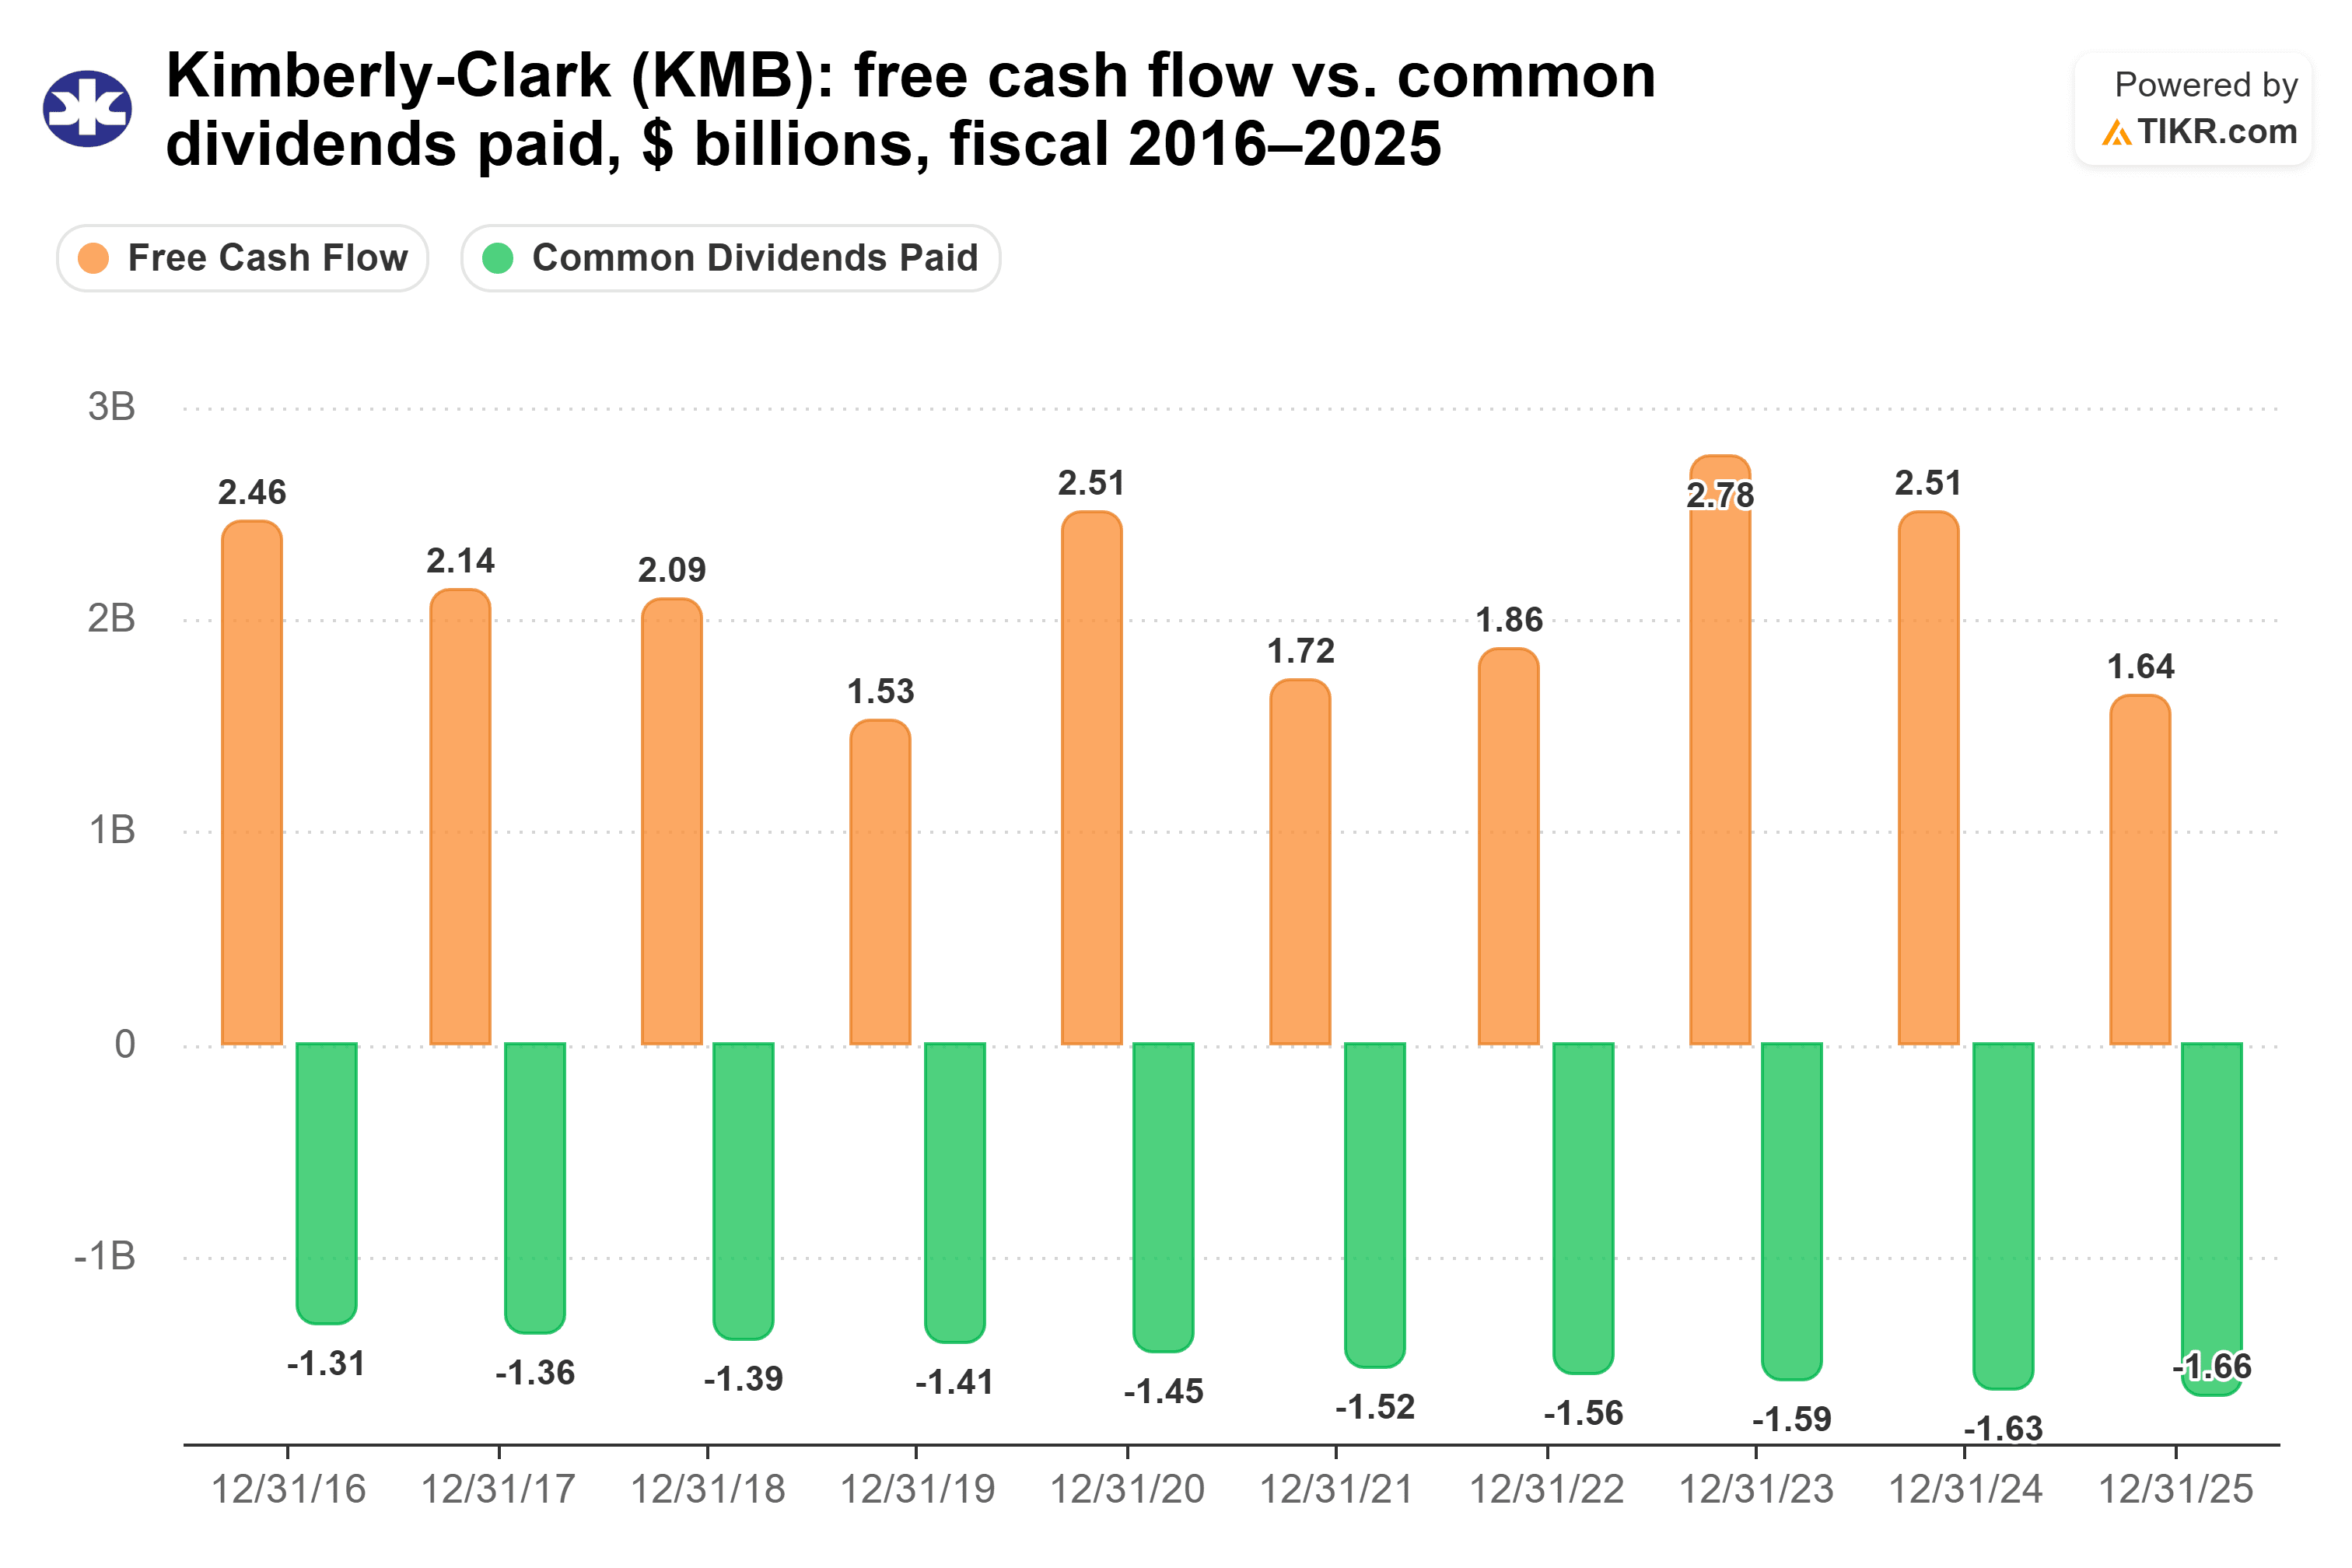
Ciò ha portato il suo cash dividend payout ratio dal 57,2% nell'anno fiscale 2023 a un rischioso 101,3% nell'anno fiscale 2025.
Il business di base è debole. Le vendite organiche del terzo trimestre sono diminuite dell'1,3%, sebbene l'EPS rettificato sia aumentato del 17,2% a 1,70 dollari e la società abbia confermato le sue prospettive per il 2026.
Kenvue porta sinergie attese per 2,1 miliardi di dollari al run-rate, e anche debito: 4,9 miliardi di dollari di nuove obbligazioni in ottobre, più circa 6,4 miliardi di dollari di obbligazioni di Kenvue scambiate con obbligazioni di Kimberly-Clark. Il rapporto debito netto/EBITDA di 1,22x nella tabella è precedente alla chiusura dell'operazione, e la gestione punta a una leva finanziaria di circa 2x entro la fine del secondo anno dall'operazione.
Quindi, quale dividendo vince?
Se potessi detenere solo uno di questi per i prossimi 20 anni, sarebbe GSK. GSK distribuisce il 39% del suo free cash flow. Kimberly-Clark distribuisce l'87% e ora ha un debito derivante dall'operazione da servire.
Non rinuncio a molto reddito per ottenere questa sicurezza. Al ritmo di crescita attuale di ciascun dividendo (l'aumento del 4,9% nell'anno fiscale 2025 per GSK, calcolato in sterline, e del 3,3% per Kimberly-Clark), 10.000 dollari in Kimberly-Clark pagano circa 13.270 dollari in 20 anni, e 10.000 dollari in GSK pagano circa 12.446 dollari. Il reddito annuo di GSK supererebbe quello di Kimberly-Clark intorno al 2041.
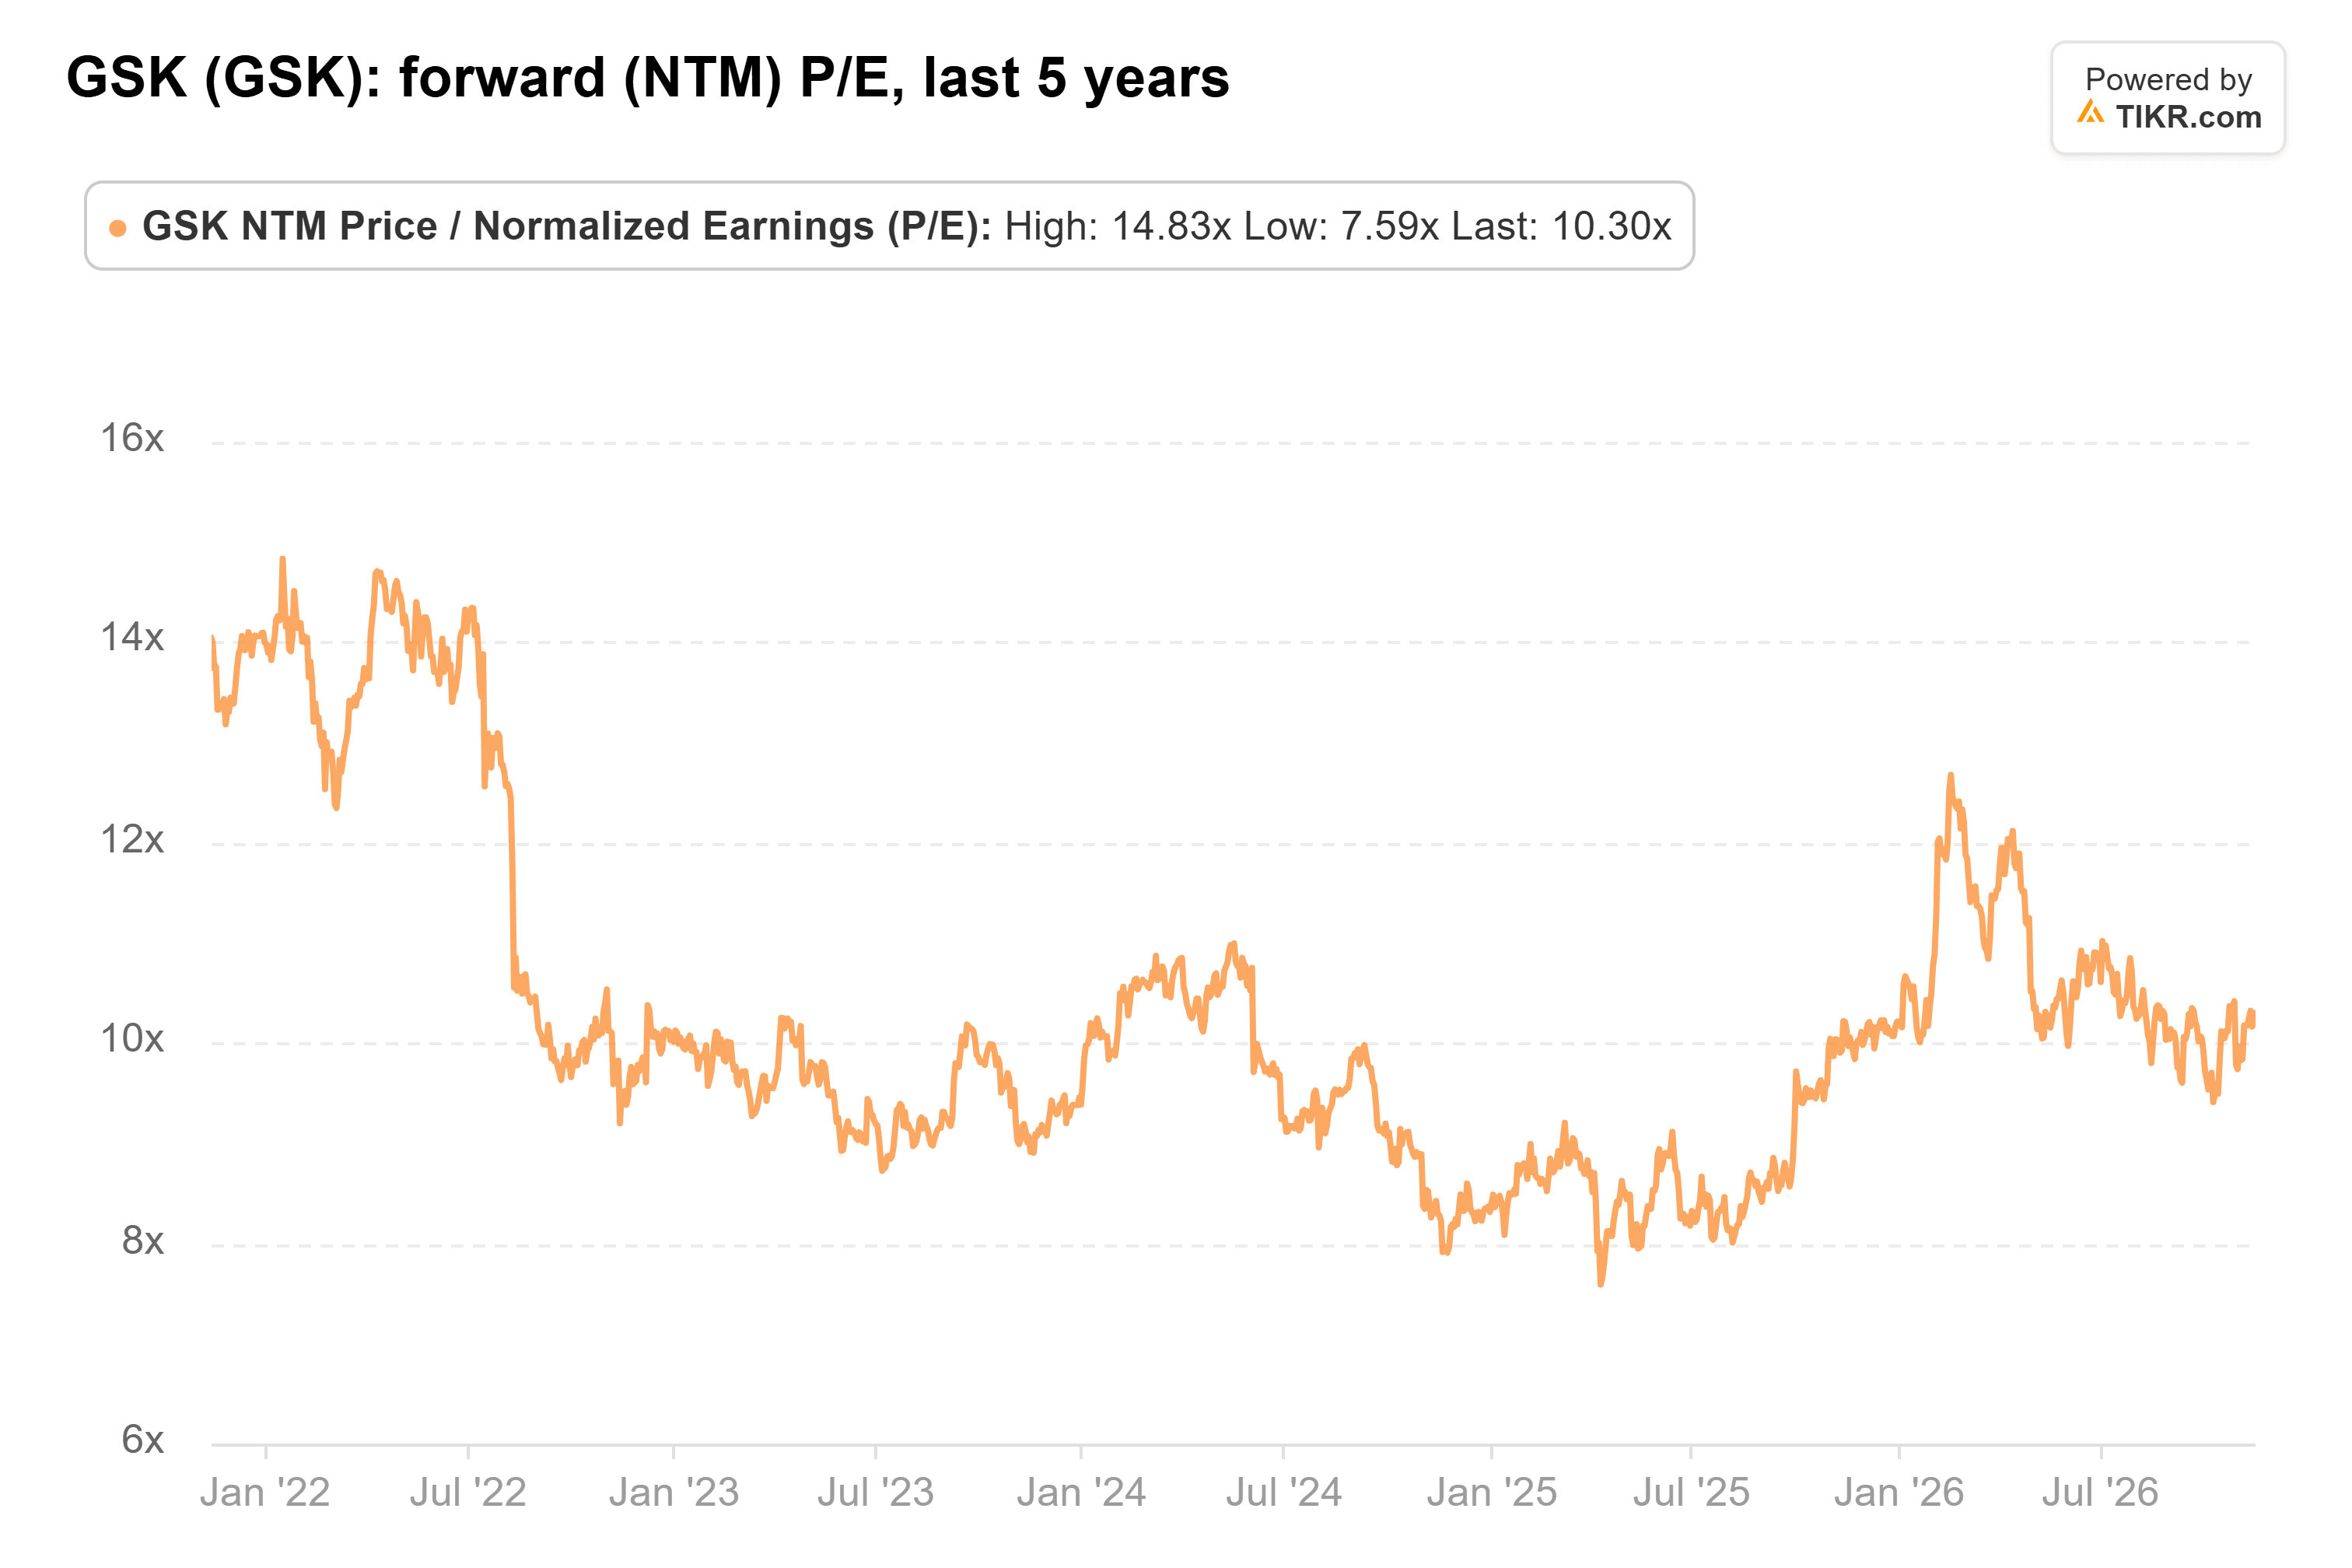
E GSK scambia a 10x gli utili forward, contro 16x per Kimberly-Clark, e il grafico mostra che è proprio alla sua media quinquennale.
Ciò non significa che il dividendo di Kimberly-Clark sia in difficoltà. Paga l'assegno più grande oggi, e la gestione lavorerà molto duramente per mantenere in vita una serie di 54 anni. Se le sinergie si concretizzano, il cuscinetto potrebbe ricostruirsi rapidamente. Tuttavia, GSK mi garantisce un reddito simile con molto più margine per l'errore.
Naturalmente, la risposta potrebbe cambiare. Kimberly-Clark prevede una diluizione dell'EPS a cifra media singola nel 2027 e un ritorno verso la sua crescita abituale entro il 2028. Se ci arriva, la sua posizione appare molto più forte.
Dimentica GSK: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della previdenza sociale.
Abbiamo identificato sei azioni con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E GSK non è una di esse.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





