Punti Chiave
- Le azioni di Everpure sono salite del 12% dopo che i ricavi del terzo trimestre fiscale sono cresciuti del 51% a $1,46 miliardi, superando i $1,33 miliardi attesi dagli analisti.
- Everpure sta rinunciando a margine lordo per conquistare quote di mercato, e le sue previsioni sugli utili sono aumentate molto più di quelle sui ricavi, segno che la strategia sta funzionando.
- I concorrenti NetApp e HPE pubblicheranno i loro risultati nelle prossime due settimane.
- Il titolo quotava 28x gli utili forward prima del balzo di oggi, al di sotto della sua media quinquennale di 31x.
Everpure (P) ha visto le sue azioni balzare del 12% oggi dopo che i ricavi del terzo trimestre fiscale sono cresciuti del 51% a $1,46 miliardi, ben al di sopra dei $1,33 miliardi attesi dagli analisti. Ha inoltre alzato le sue previsioni per l'intero anno per il terzo trimestre consecutivo.
La crescita è arrivata dall'hardware: i ricavi da prodotti sono saliti del 77%, contro il 19% degli abbonamenti. Il CEO Charles Giancarlo l'ha definita "una partita per la quota di mercato" nella conference call di mercoledì, e gli altri giocatori sono NetApp (NTAP) e HPE (HPE).
Gli utili crescono più velocemente delle vendite
Everpure ora prevede ricavi fiscali 2027 di $5,20-$5,21 miliardi, in aumento rispetto ai $5,03-$5,07 miliardi precedenti. Ha alzato la sua previsione di reddito operativo non-GAAP di circa il 14% al punto medio, a $1,08-$1,09 miliardi. La previsione sui ricavi è salita solo di circa il 3%. Il margine operativo non-GAAP del trimestre è salito al 23,6% dal 20,3% di un anno prima. Gli analisti si aspettano un EPS normalizzato di $2,81 in questo anno fiscale e $4,22 il prossimo:
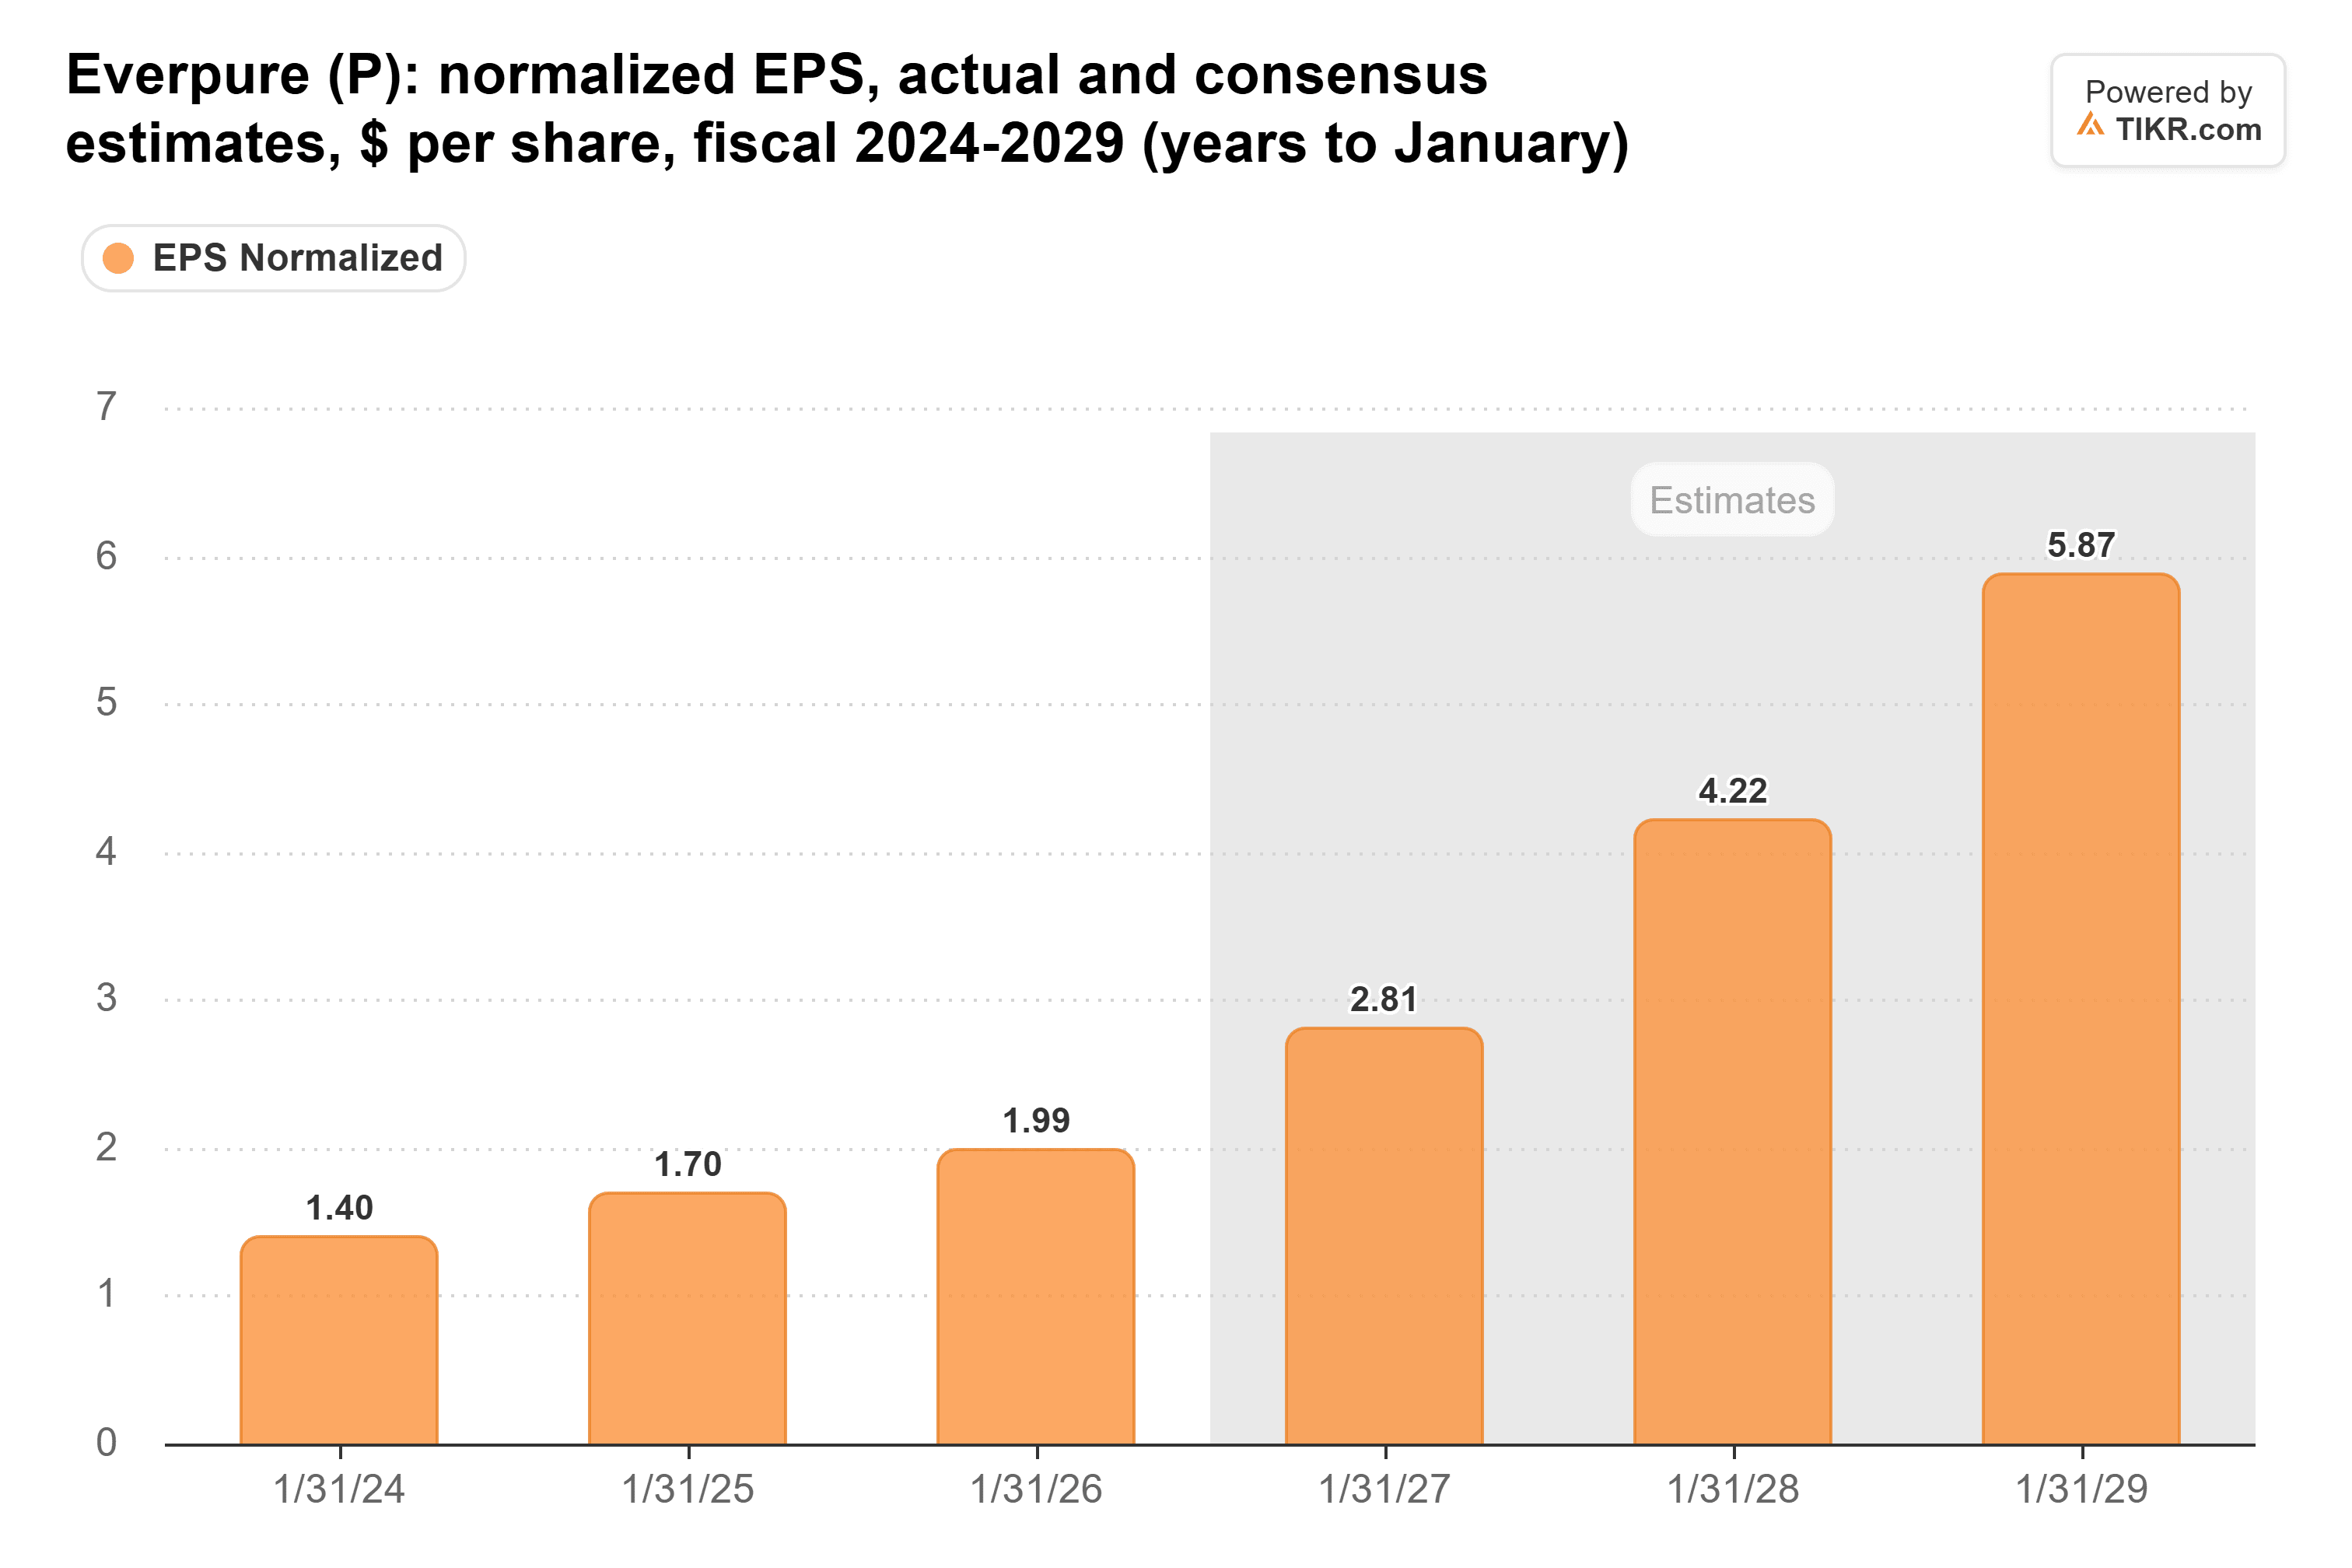
La previsione sugli utili più ampia dovrebbe spingere più in alto la cifra di quest'anno.
Il titolo non è ancora caro rispetto alla sua stessa storia. Quotava 28x gli utili forward alla chiusura di mercoledì, al di sotto della sua media quinquennale di 31x:
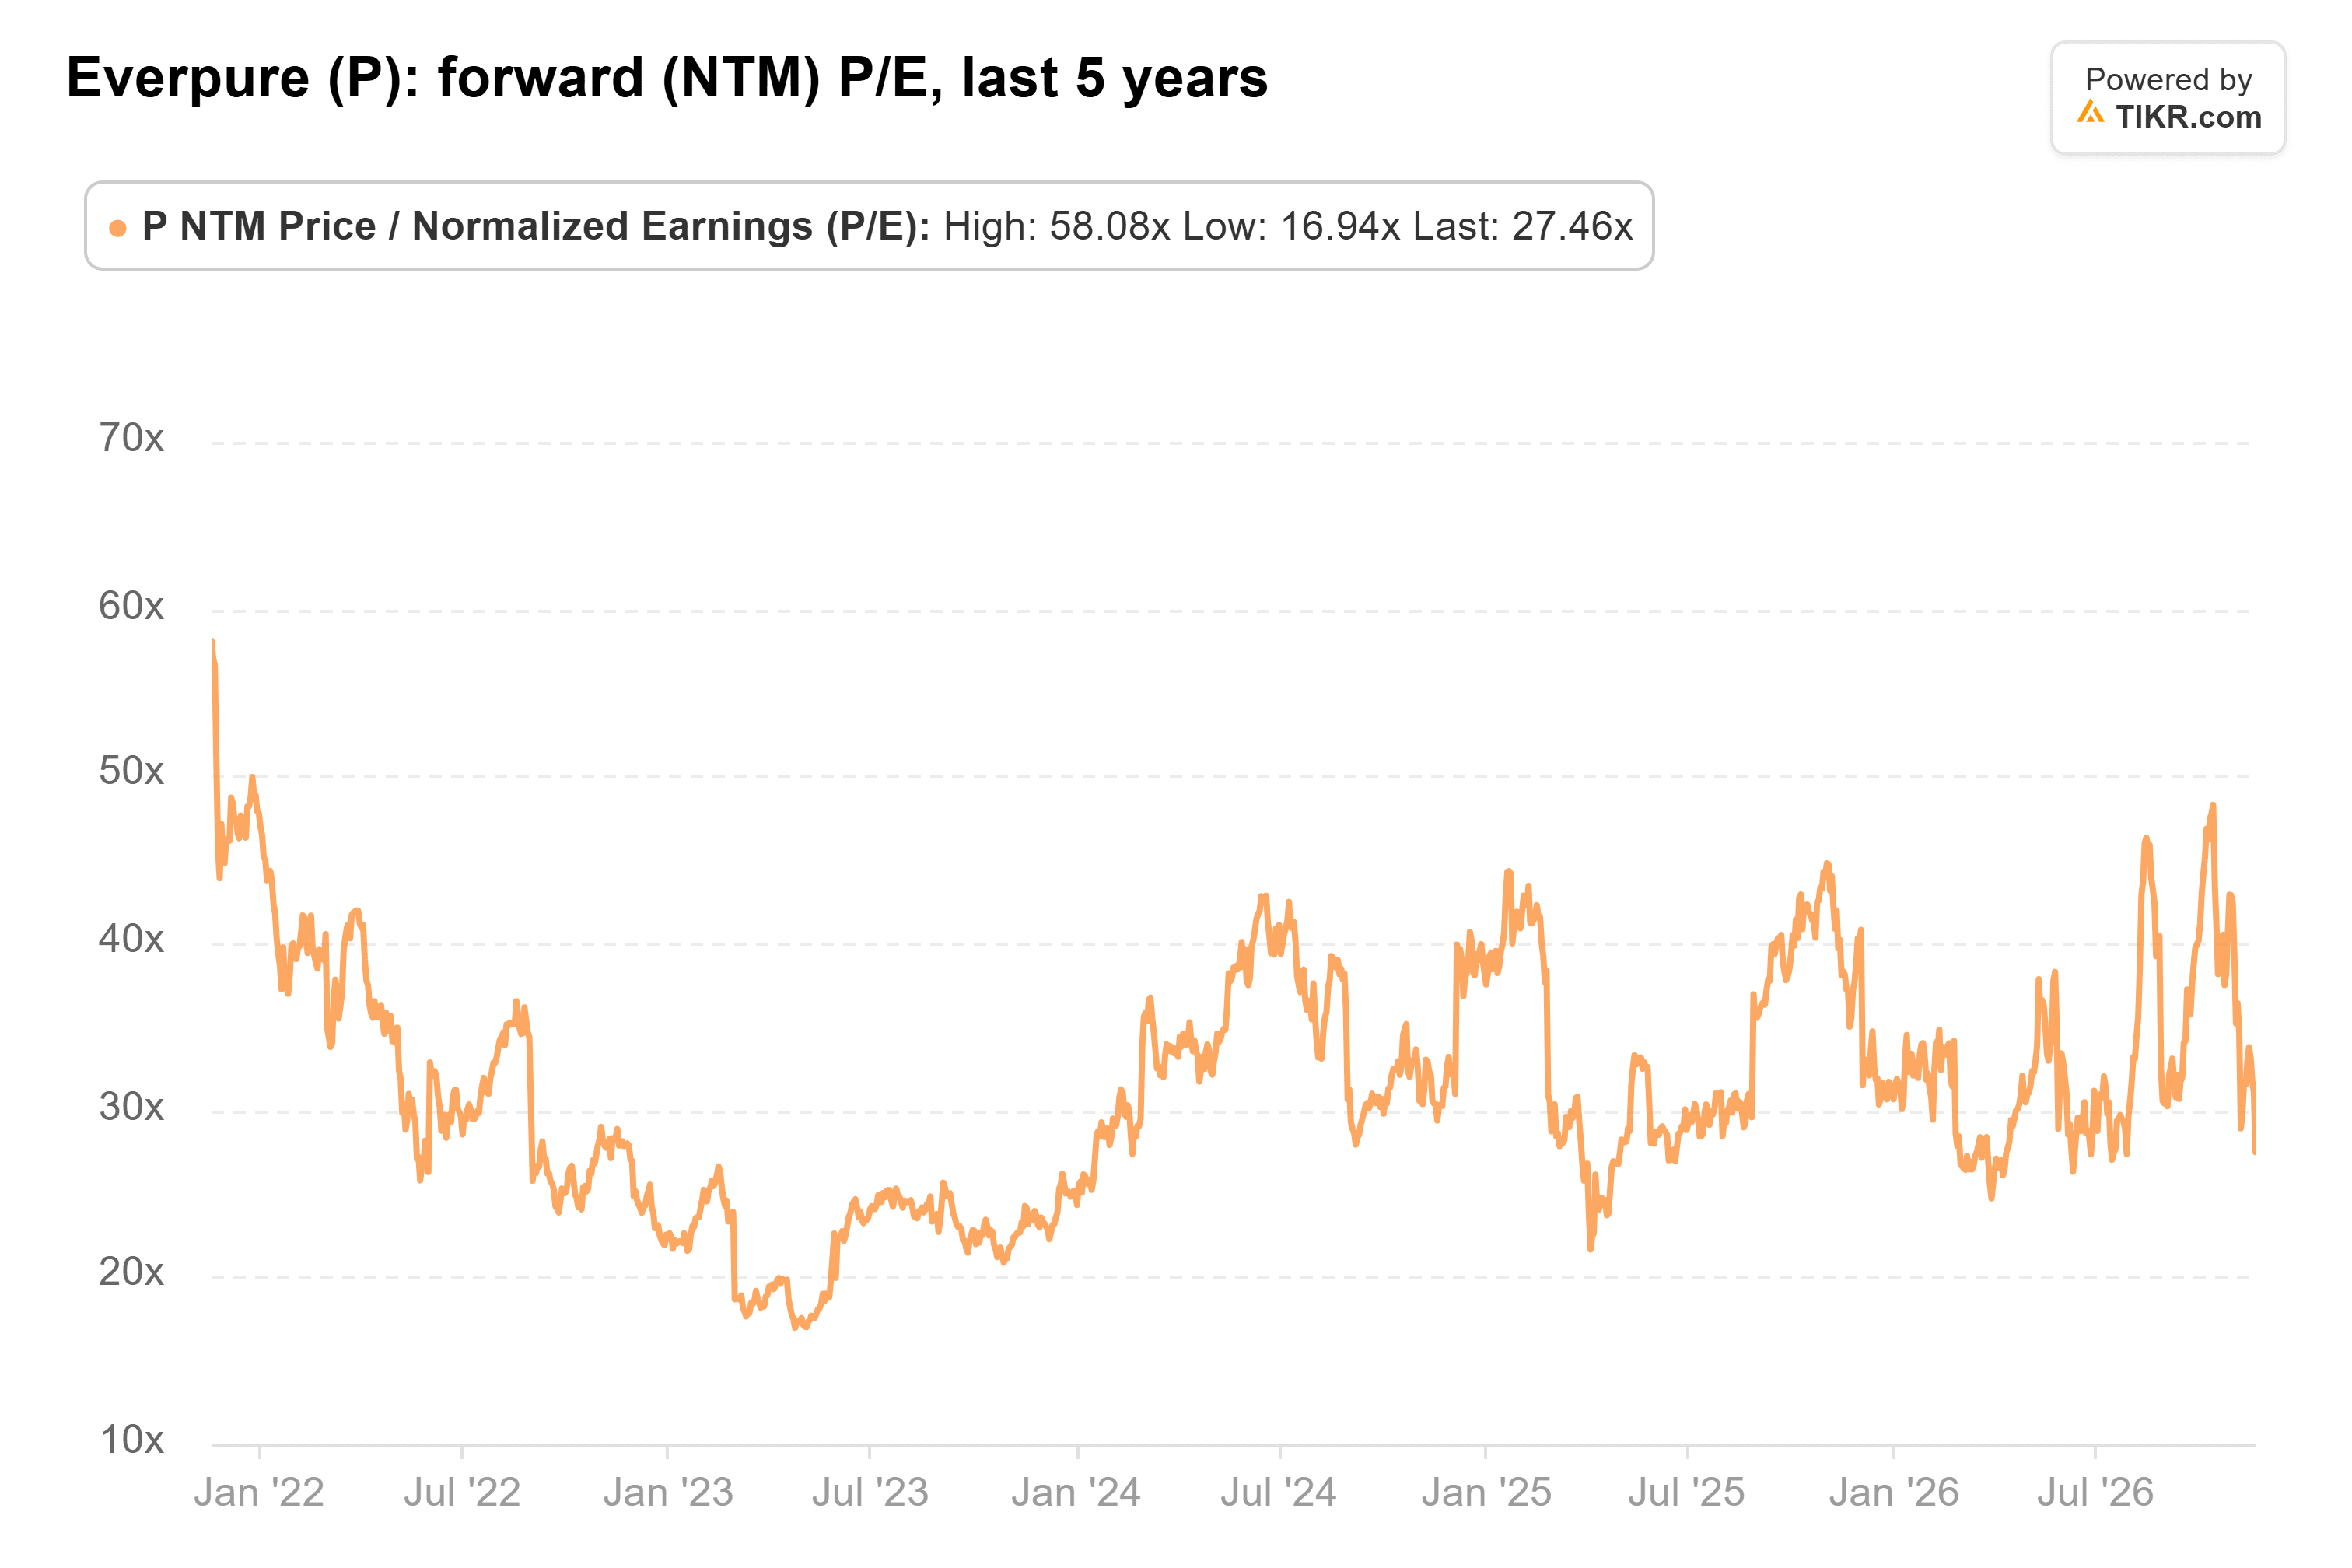
Al prezzo di oggi, è circa 30x, ancora sotto quella media.
TIKR monitora 20 analisti su Everpure. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Everpure, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Everpure
Il margine lordo è il prezzo della quota di mercato
Il rovescio della medaglia è il margine lordo, che è calato per quattro trimestri consecutivi:
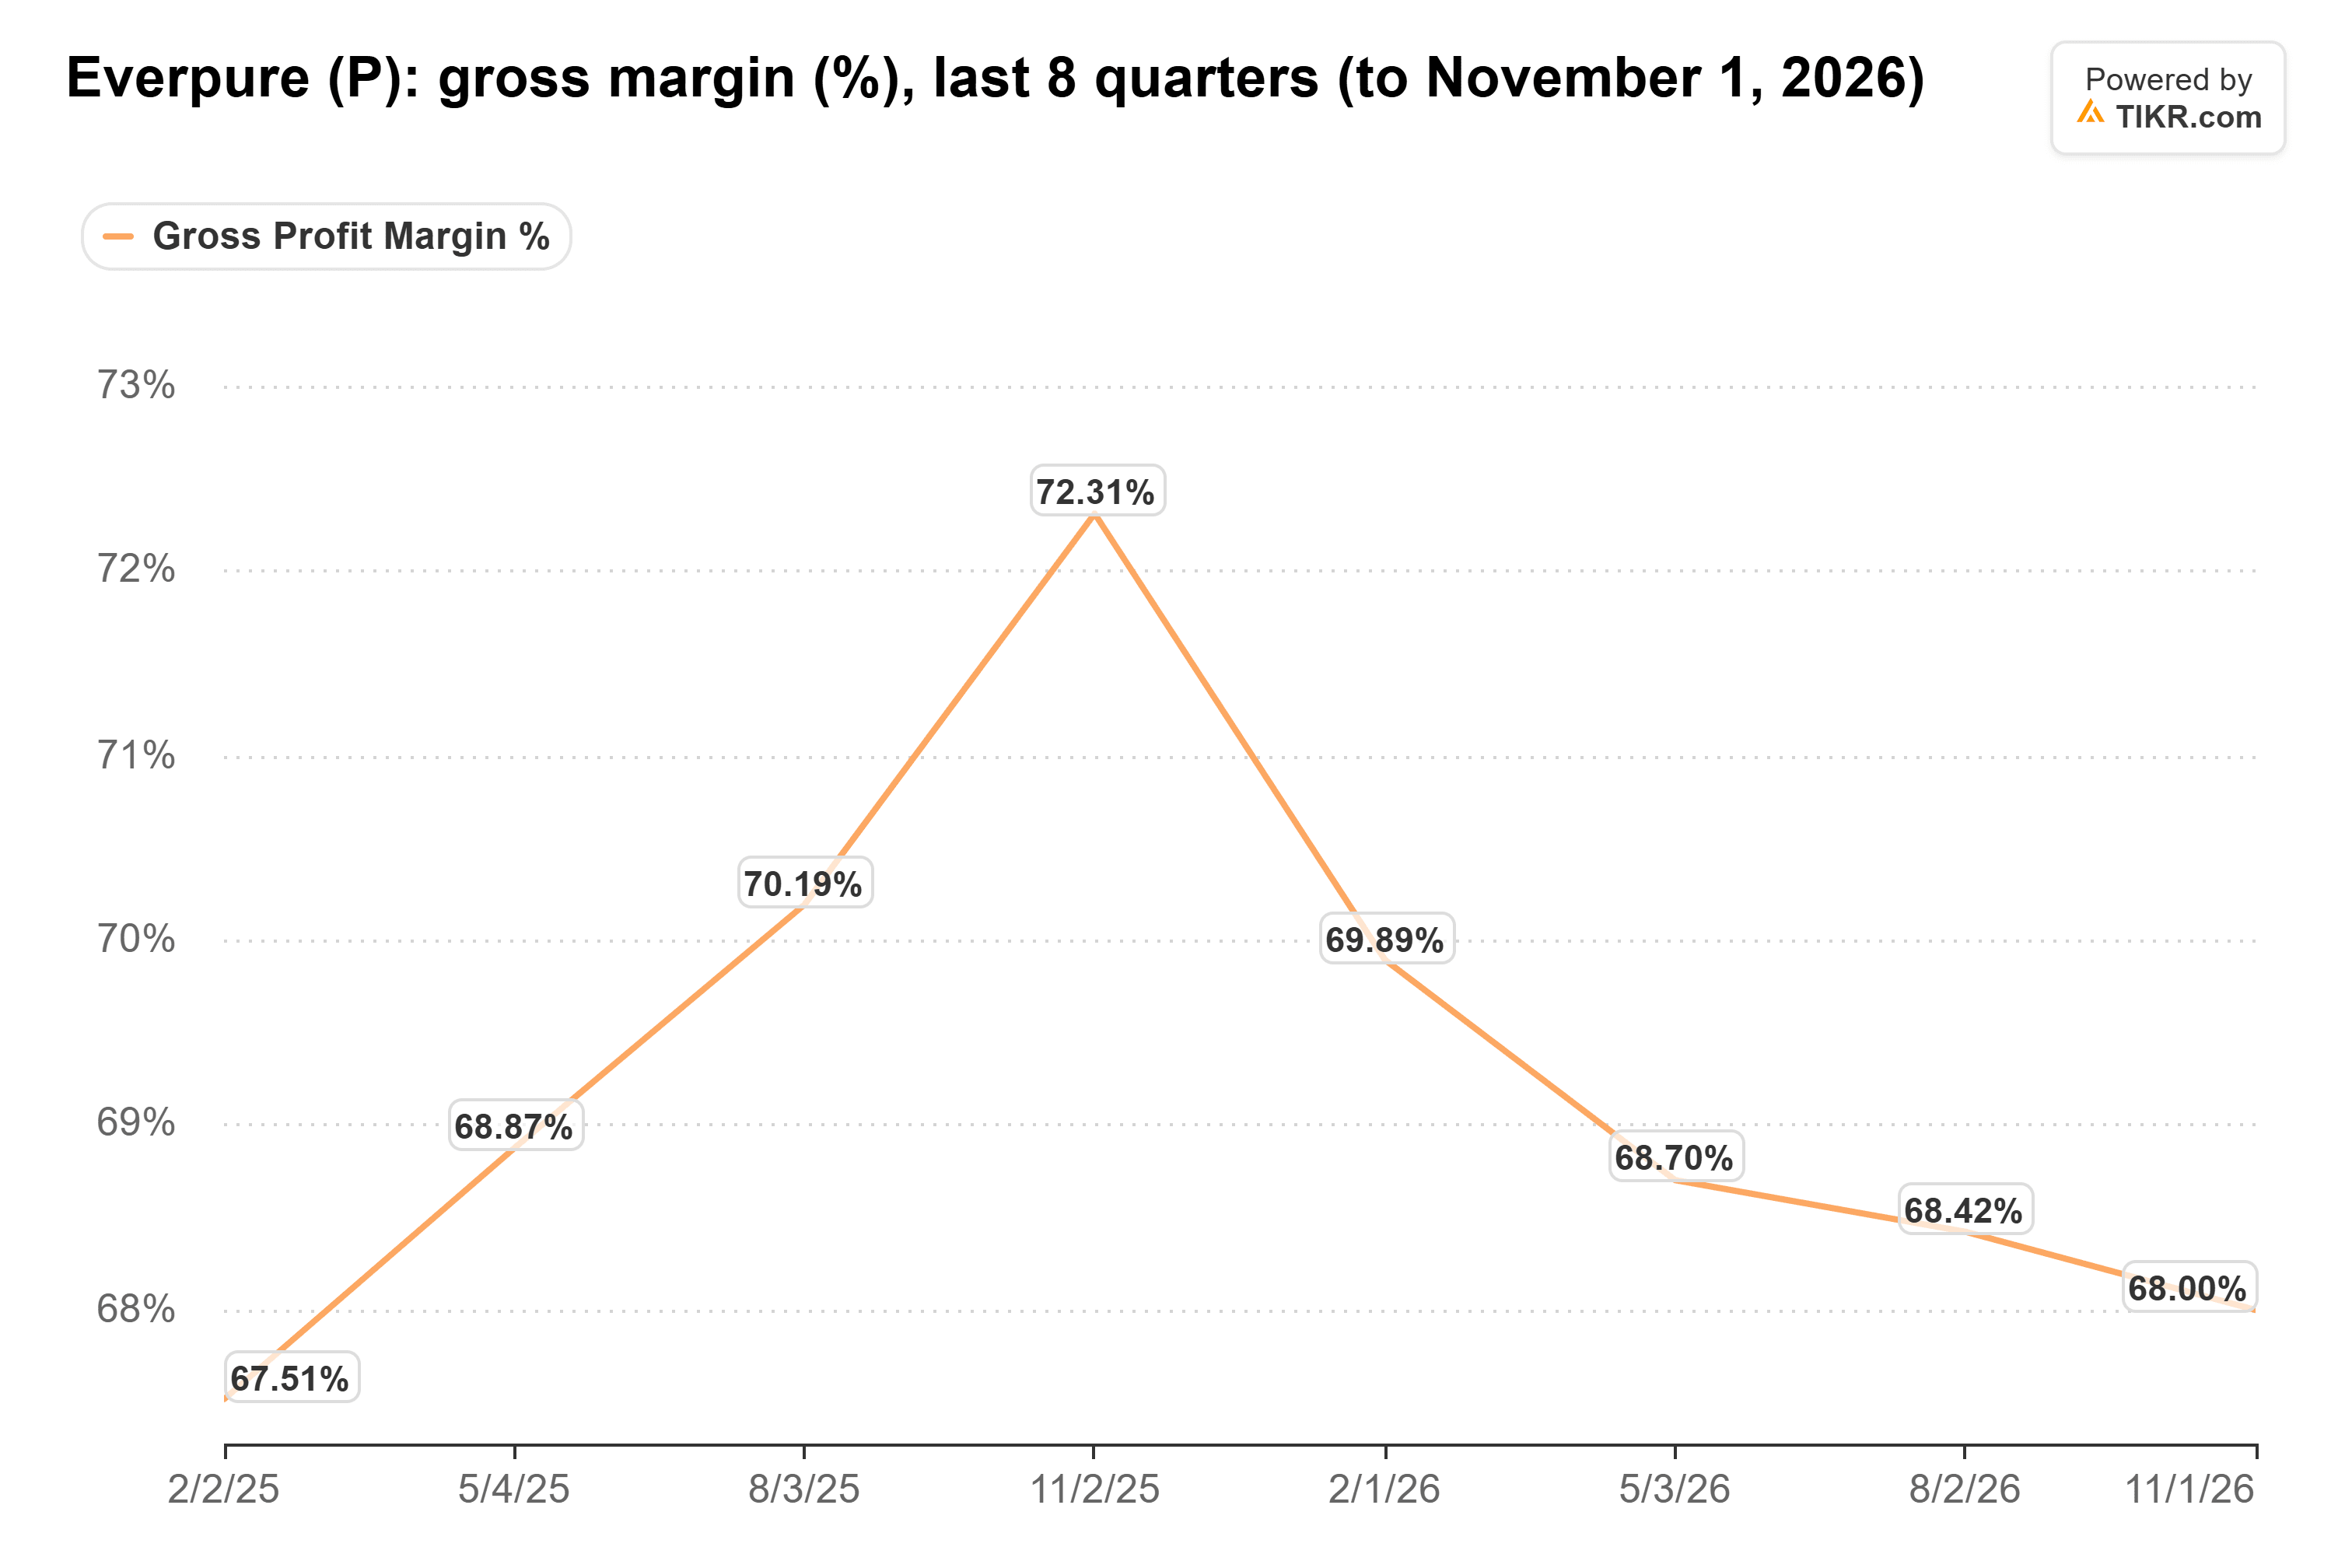
Gran parte di ciò è arrivato dall'hardware stesso, dove il margine lordo è sceso al 66,7% dal 71,6% di un anno prima. Barclays ha tagliato il suo price target questa mattina, citando preoccupazioni sui prezzi.
NetApp finora tiene: i suoi ricavi da all-flash array sono balzati del 47% a $1,3 miliardi nel suo trimestre di luglio. Ma ha guidato il margine lordo non-GAAP del trimestre di ottobre al 67%-68%, in calo dal 70,6%. Riuscirà a rientrare in quel range quando pubblicherà i risultati all'inizio di dicembre?
HPE sembra più esposta. I suoi ricavi da storage sono cresciuti solo del 10% a $1,3 miliardi nel suo trimestre di luglio, e pubblicherà i risultati la prossima settimana. Se la sua crescita continua a rimanere così indietro rispetto a quella di Everpure, Everpure sta prendendo quote di mercato a HPE.
Uno scambio che vale la pena fare
Quattro punti di margine lordo per una crescita del 51% e un margine operativo in aumento è uno scambio che farei volentieri. Il prossimo controllo arriverà con i risultati del quarto trimestre all'inizio del prossimo anno. Ricavi di almeno $1,50 miliardi e reddito operativo non-GAAP di almeno $350 milioni, l'estremo basso della previsione, mostrerebbero che la strategia funziona ancora.
Quindi, quanto vale realmente il titolo Everpure?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Everpure. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!